
Marktgröße und Marktanteil für Paraffin-Inhibitoren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.8 Milliarden US-Dollar |
| Marktgröße (2031) | 1.04 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Paraffin-Inhibitoren von Mordor Intelligence
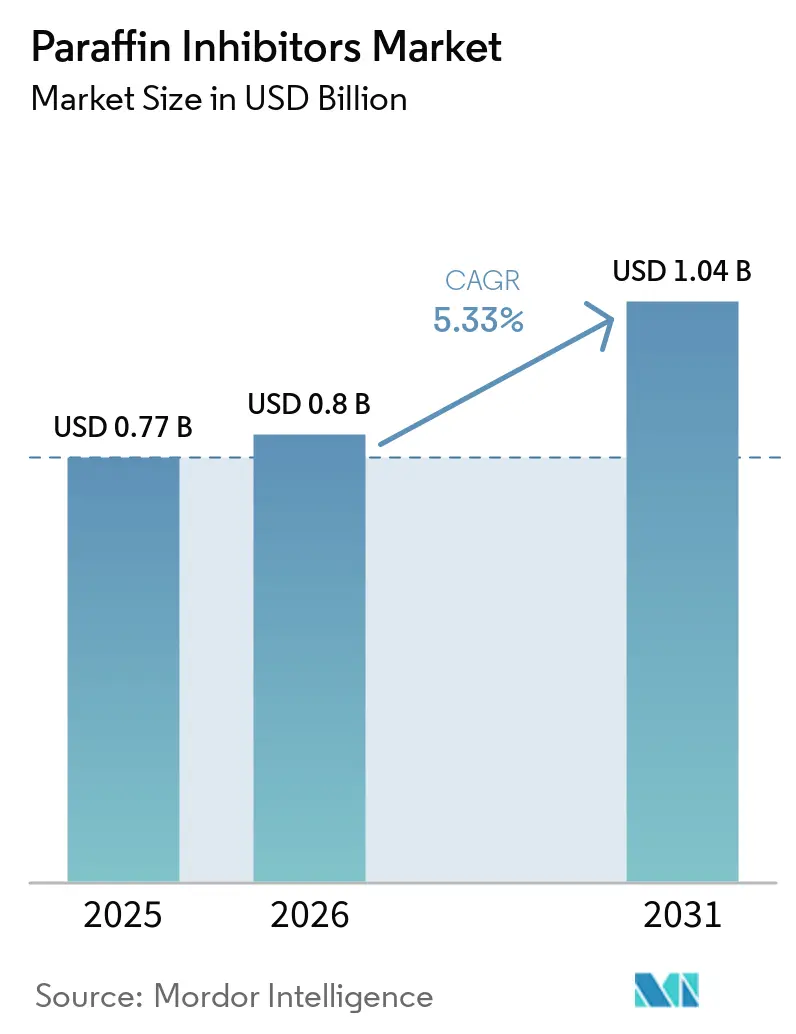
Die Marktgröße für Paraffin-Inhibitoren wird voraussichtlich von 0,77 Milliarden USD im Jahr 2025 und 0,80 Milliarden USD im Jahr 2026 auf 1,04 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,33 % zwischen 2026 und 2031. Tiefwasserentwicklungen erhöhen den Bedarf an kontinuierlicher Wachskontrolle, da lange Subsea-Leitungen, Steigrohre und Exportsysteme unter die Wachserscheinungstemperaturen abkühlen, bevor die Fluide die Verarbeitungsinfrastruktur erreichen, während abgelegene Standorte den praktischen Einsatz mechanischer Reaktionsmethoden einschränken. Schiefer-, Tight-Oil- und reife Felder erfordern ebenfalls wiederkehrende Behandlungen, da sich verändernde Wasseranteile, Druckbedingungen, Fluidgeschwindigkeit und Rohrleitungszustände das Ablagerungsrisiko über die Produktionslebensdauer eines Assets und über eine größere installierte Basis produzierender Bohrlöcher hinweg erhöhen. Lieferanten kombinieren chemische Formulierungen mit Überwachungshardware, Fernintervention und Dosiersystemen, um die Produktionsverfügbarkeit zu schützen und gleichzeitig vermeidbaren Chemikalieneinsatz zu reduzieren, was einige Beschaffungsentscheidungen hin zu Servicekompetenz und weg vom gelieferten Chemikalienvolumen verschiebt. Umweltvorschriften verlagern die Produktentwicklung hin zu lösungsmittelärmeren und wässrigen Dispersionen und erhöhen gleichzeitig den Test- und Reformulierungsaufwand für Lieferanten, die verschiedene Offshore- und Onshore-Regionen bedienen. Diese Bedingungen begünstigen Anbieter, die feldspezifische Tests, zuverlässige Lieferung, integrierten technischen Service und Compliance über mehrere Betriebsregionen hinweg im Markt für Paraffin-Inhibitoren unterstützen können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten polymerbasierte Paraffin-Inhibitoren im Jahr 2025 einen Umsatzanteil von 38,36 %, während Hybrid- und Spezialgemische bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen werden.
- Nach Chemie hielt modifiziertes Polycarboxylat im Jahr 2025 einen Umsatzanteil von 41,13 % und verzeichnete die höchste prognostizierte CAGR von 5,94 % bis 2031.
- Nach Betrieb hielt Upstream im Jahr 2025 einen Umsatzanteil von 44,57 %, während Downstream bis 2031 voraussichtlich mit einer CAGR von 6,06 % wachsen wird.
- Nach Anwendung hielten Förderrohr- und Bohrlochbehandlungen im Jahr 2025 einen Umsatzanteil von 36,25 %, während Fließleitungen und Sammelnetzwerke bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen werden.
- Nach Endverbraucher hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 75,83 %, während die Chemieindustrie bis 2031 voraussichtlich mit einer CAGR von 6,36 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,91 %, während Asien-Pazifik voraussichtlich der am schnellsten wachsende Markt mit einer CAGR von 6,19 % bis 2031 sein wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Paraffin-Inhibitoren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Tief- und Ultratiefseeproduktion | +1.4% | Global, Nordamerika, Südamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion der Schiefer-, Tight-Oil- und Reiffeld-Produktion | +1.2% | Nordamerika, Südamerika und reife Felder weltweit | Mittelfristig (2–4 Jahre) |
| Steigende Fließsicherheitsanforderungen für wachshaltige Rohöle | +1.0% | Global, mit Relevanz in Westafrika, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ersatz mechanischer Wachsentfernung durch kontinuierliche chemische Behandlung | +0.8% | Global, insbesondere in reifen Becken und Fernpipelinenetzwerken | Kurzfristig (≤ 2 Jahre) |
| Digitale Injektionsoptimierung und prädiktive Wachsablagerungsüberwachung | +0.6% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Tief- und Ultratiefseeproduktion
Die Tiefwasserproduktion erfordert ein zuverlässiges Wachsmanagement, da kaltes Meerwasser die Fluidtemperaturen in Fließleitungen, Steigrohren und Exportsystemen weit entfernt von der Verarbeitungsinfrastruktur schnell senkt. Der Golf von Amerika produzierte Anfang 2026 1,87 Millionen Barrel pro Tag, unterstützt durch Whale, Ballymore, Dover, Shenandoah und Leon-Castile, die im Jahr 2025 die Produktion aufnahmen.[1]U.S. Energy Information Administration, „Short-Term Energy Outlook”, U.S. Energy Information Administration, eia.gov. Brasiliens Pre-Salt-Felder produzierten im Jahr 2025 durchschnittlich 3 Millionen Barrel pro Tag und machten 80 % der nationalen Produktion aus. Subsea-Entwicklungen können eine Inhibitorauswahl vor der Erstproduktion erfordern, da Leitungslänge, Meeresbodentemperaturen, Rohölzusammensetzung und Wiederanfahrbedingungen das Wachsverhalten beeinflussen. Lange Tieback-Verbindungen erfordern chemische Programme ab dem Start, da passive Abkühlung Wachsablagerungen auslösen kann, bevor sich die Produktion stabilisiert. Lieferanten müssen auch die Injektionszuverlässigkeit über abgelegene Offshore-Assets hinweg aufrechterhalten, wo Interventionsmöglichkeiten begrenzt sind. Der Markt für Paraffin-Inhibitoren profitiert, wenn Tiefwasserprojekte von der Entwicklung in die nachhaltige Produktion übergehen, da die Behandlung zu einer Betriebsanforderung und nicht zu einer optionalen Intervention wird.
Expansion der Schiefer-, Tight-Oil- und Reiffeld-Produktion
Schiefer- und Tight-Oil-Bohrlöcher benötigen regelmäßige Behandlungen, da der Wasseranteil steigt, der Reservoirdruck sinkt und die Bedingungen der geförderten Fluide sich den Wachseinsatzfenstern annähern. Die US-Rohölproduktion erreichte im Jahr 2025 13,6 Millionen Barrel pro Tag, während die Tight-Oil-Produktion im Perm-Becken im Dezember 2025 6 Millionen Barrel pro Tag erreichte. Eine große Anzahl von Stangenkolbenpumpen-Bohrlöchern und Sammelleitungen schafft einen breiten Behandlungsbedarf im Perm-Becken, Bakken und Eagle Ford. In Argentinien hat das Vaca-Muerta-Sur-Projekt Pipelineinvestitionen unterstützt, die darauf abzielen, die steigende Schieferproduktion zu transportieren. Reife Assets in Westsibirien und der Nordsee sind ebenfalls mit raueren Rohrwänden, schwächerer Isolierung, niedrigeren Durchflussraten und längeren Verweilzeiten konfrontiert. Diese Bedingungen machen die Paraffinbekämpfung zu einem kontinuierlichen Wartungsbedarf und nicht zu einer sporadischen Sanierungsmaßnahme. Der Markt für Paraffin-Inhibitoren hat daher eine wiederkehrende Nachfrage über neue Bohraktivitäten hinaus und bleibt mit dem Management produzierender Assets verbunden.
Steigende Fließsicherheitsanforderungen für wachshaltige Rohöle
Wachshaltige Rohöle erfordern spezialisierte Behandlungen, wenn die Stockpunkte über den Betriebstemperaturen liegen oder wenn ihre Wachsfraktionen über einen breiten thermischen Bereich kristallisieren. Eine Studie der Society of Petroleum Engineers berichtete von Viskositätsreduktionen von 57 % bis 76 % bei 30 °C für biologisch abbaubare Stockpunktdrücker, die in indischem Rohöl getestet wurden. Dieselbe Studie berichtete von einer Stockpunktsuppression von 15 °C bei einer Dosierung von 600 ppm. Forschungen in Energy & Fuels ergaben, dass die Methansättigung die Wachsablagerung unter Druck in einem nichtlinearen Muster beeinflussen kann, was die Inhibitorqualifizierung für Live-Öl-Systeme erschwert. SLB entwickelte einen Tiefwasser-Stockpunktdrücker für ONGCs KG-DWN-98/2-Projekt, um den Fluss bei Meeresbodentemperaturen zu unterstützen und eine Produktion von über 35.000 Barrel pro Tag zu ermöglichen. Die Komplexität wachshaltiger Rohöle macht Formulierungsleistung, Labortests und Feldvalidierung wichtiger als die Standardproduktversorgung. Diese Betriebsbedingungen erhöhen den Wert rohölspezifischer Formulierungsarbeit im Markt für Paraffin-Inhibitoren.
Ersatz mechanischer Wachsentfernung durch kontinuierliche chemische Behandlung
Viele Subsea-Tieback-Verbindungen, multilaterale Horizontalbohrlöcher und Stangenkolbenpumpen-Systeme können sich nicht auf konventionelles Molchen verlassen, da ihnen der notwendige Zugang oder die Handhabungsinfrastruktur fehlt. Kontinuierliche Injektion kann Ablagerungen verhindern, bevor sie die Produktion einschränken, die Geräteleistung beeinträchtigen oder eine physische Entfernung erfordern. ChampionX setzte sein ParaClear-Kontinuierlichinjektionssystem im März 2025 in Stangenkolbenpumpen-Bohrlöchern im Denver-Julesburg-Becken unter Verwendung solarbetriebener Lieferinfrastruktur ein.[2]SLB, „New Pour Point Depressant Enables Deepwater Production”, SLB, slb.com. Der Einsatz dokumentierte eine Produktionssteigerung von 39 % und zeigte den betrieblichen Wert der Aufrechterhaltung des Flusses anstatt nach dem Auftreten von Ablagerungen zu reagieren. Offshore-Sammelsysteme vermeiden auch die Kapitalkosten und die betriebliche Komplexität, die mit Molchschleusen und -empfängern verbunden sind. Kontinuierliche Programme schaffen wiederkehrende Chemieanforderungen und eine engere Lieferantenbeteiligung an Feldoperationen. Diese betriebliche Verschiebung unterstützt eine vorhersehbare Nachfrage im Markt für Paraffin-Inhibitoren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohöl- und chemische Rohstoffpreise | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Umweltbeschränkungen für aromatische Lösungsmittel und persistente Chemikalien | -0.5% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rohölspezifische Formulierungs- und Behandlungsvalidierungskomplexität | -0.4% | Global, insbesondere Afrika, Asien-Pazifik und Tiefwasseroperationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohöl- und chemische Rohstoffpreise
Rohölpreisbewegungen können die Ausgaben für unkritische chemische Programme reduzieren, während höhere Rohstoffpreise gleichzeitig die Kosten für Formulierer erhöhen. Paraffin-Inhibitor-Polymere, einschließlich Ethylen-Vinylacetat-Copolymere, Polyacrylate und modifizierte Polycarboxylate, verwenden petrochemische Rohstoffe und reagieren auf Preisänderungen bei Rohöl und Flüssiggasen. Betreiber bewerten die Chemikalienausgaben anhand der Produktionsökonomie, der Dringlichkeit des Ablagerungsrisikos und der Kosten einer potenziellen Intervention. Niedrigere Preisbedingungen können dazu führen, dass Betreiber Behandlungen in Anwendungen mit weniger unmittelbarem Verstopfungsrisiko verschieben. Kleine Lieferanten können unter mehr Druck geraten, wenn sie keine langfristigen Rohstoffverträge oder diversifizierte Serviceeinnahmen haben. Größere integrierte Anbieter können den Druck auf die Chemiemarge durch breitere Feldserviceaktivitäten ausgleichen. Der Markt für Paraffin-Inhibitoren bleibt in Förderrohren und Fließleitungen widerstandsfähiger, da ein Wachspfropfen die Produktion unterbrechen und eine kostspielige Intervention erfordern kann.
Umweltbeschränkungen und rohölspezifische Validierungskomplexität
Aromatische Trägerlösungsmittel werden genauer geprüft, was den Entwicklungs- und Qualifizierungsaufwand für lösungsmittelärmere Formulierungen erhöht. OSPAR fügte PFAS im August 2024 seiner Liste der Chemikalien für vorrangige Maßnahmen hinzu, was die Anforderungen an die Offshore-Chemikalieneinleitung in britischen Gewässern beeinflusste. BASF erweiterte die Basoflux-Kapazität zur Unterstützung wässriger Dispersionen mit geringerem Lösungsmittelgehalt. Jedes Rohöl erfordert auch Tests, da sich das Wachsverhalten mit der Kohlenstoffverteilung, dem Asphaltgehalt, dem Druck, der Temperatur und den Strömungsbedingungen ändert. Eine SPE-Studie ergab, dass eine vollständige Wachsprävention eine formulierungsspezifische Dosierung über Konzentrationen von 500 bis 1.800 ppm erforderte. Kaltfingertests, Stockpunktmessungen, rheologische Profilierung und Durchflussschleifenarbeiten können die Produktqualifizierung vor der Feldeinführung verlängern. Diese Anforderungen verlängern kommerzielle Zyklen und begünstigen Anbieter mit Testressourcen, Feldkenntnissen und Reformulierungskompetenz im Markt für Paraffin-Inhibitoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Polymerbasierte Produkte führen, während Hybridgemische an Bedeutung gewinnen
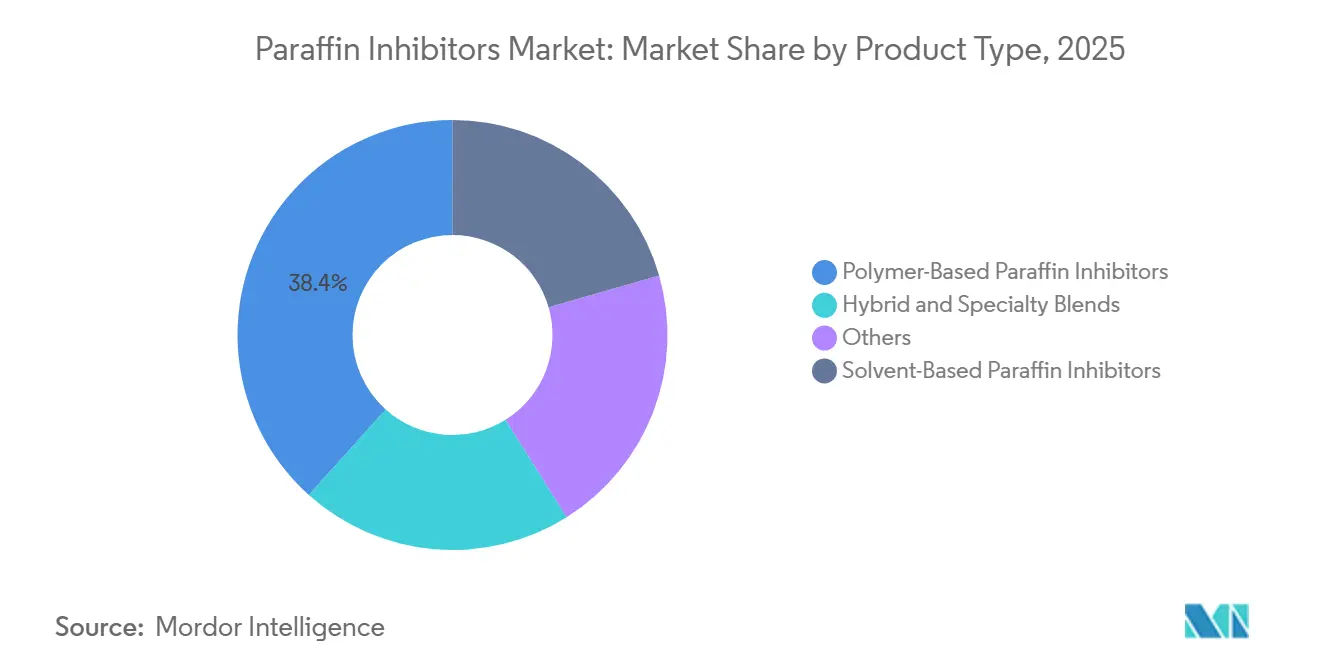
Polymerbasierte Paraffin-Inhibitoren hielten im Jahr 2025 38,36 % der Marktgröße für Paraffin-Inhibitoren. Ihre kammförmigen Strukturen ko-präzipitieren mit Wachskristallen, stören das Gitterwachstum und helfen, die Rohölfließfähigkeit über einen breiten Temperaturbereich aufrechtzuerhalten. Sie werden von Stangenkolbenpumpen-Bohrlöchern im Perm-Becken bis hin zu Subsea-Tieback-Systemen im Golf von Amerika eingesetzt. Dieser Betriebsbereich bietet eine geografisch diversifizierte Nachfragebasis über Bohrlöcher, Sammelsysteme und Fernexportinfrastruktur hinweg. Die Produktauswahl hängt von der Rohölzusammensetzung, der erwarteten Wachserscheinungstemperatur, der Injektionsausrüstung, der chemischen Kompatibilität und den Betriebsbedingungen ab, die während des normalen Flusses, des Abschaltens, des Wiederanfahrens und der Notfallreaktion erwartet werden. Polymerformulierungen können für diese Variablen angepasst werden, während lösungsmittelbasierte Produkte weiterhin die schnelle Wachsauflösung bei der Rohrleitungsreinigung und Notfallarbeiten unterstützen, obwohl Umweltvorschriften den Einsatz aromatischer Träger einschränken.
Hybrid- und Spezialgemische werden bis 2031 voraussichtlich mit einer CAGR von 5,78 % wachsen. Diese Produkte kombinieren Polymerfamilien, bei denen Rohölwachsfraktionen bei unterschiedlichen Temperaturschwellen kristallisieren und eine einzelne Chemie die vollständige Kohlenstoffverteilung nicht abdecken kann. Die Gemische können so konzipiert werden, dass sie über mehrere Kristallisationspunkte hinweg reagieren, was besonders relevant für heterogene Rohöle und Live-Öl-Systeme ist, die sich ändernden Druck- und Temperaturbedingungen ausgesetzt sind. Lieferanten suchen nach Formulierungen mit niedrigerer Dosierung, die die Wirksamkeit bei variablen Strömungsbedingungen aufrechterhalten, ohne Handhabungs-, Kompatibilitäts- oder Umweltprobleme für Betreiber zu schaffen. Biobasierte Optionen werden auch für umweltsensible Anwendungen evaluiert. Die Branche der Paraffin-Inhibitoren geht über konventionelle lösungsmittelreiche Produkte hinaus, da technische und umweltbezogene Anforderungen zunehmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Chemie: Modifiziertes Polycarboxylat verbindet Skalierung mit Wachstum
Modifiziertes Polycarboxylat hielt im Jahr 2025 41,13 % des Marktanteils für Paraffin-Inhibitoren. Seine kammförmige Struktur enthält Alkyl-Seitenketten, die unter Hochdruck- und Hochtemperaturbedingungen mit Wachskristalloberflächen interagieren. Diese Chemie ist wichtig in Tiefwasser-Rohölsystemen im Golf von Bengalen, vor der Küste Westafrikas und in Brasiliens Pre-Salt-Feldern. Sie kann hochschmelzende Paraffine über C35 unterdrücken, die den Subsea-Transport erschweren, insbesondere wenn Abkühlung und Druckentlastung entlang langer Fließleitungen auftreten. Ihre Leistung hilft Lieferanten, die anfängliche Qualifizierung, die routinemäßige Dosierung, die Wiederanfahrplanung und langfristige chemische Behandlungsprogramme in Umgebungen zu unterstützen, in denen Flussunterbrechungen schwer zu beheben sind. Diese Merkmale untermauern ihre führende Position unter den Chemietypen.
Modifiziertes Polycarboxylat wird bis 2031 auch mit einer CAGR von 5,94 % wachsen. Dieselbe Chemie bedient daher wichtige bestehende Anwendungen und neuere Tiefwasserinstallationen und verbindet etablierte Nachfrage mit den Anforderungen neuer Subsea-Projekte. EVA-Acrylat-Copolymere und Polyacrylate behalten etablierte Positionen in der Onshore-Produktion und Midstream-Sammelanwendungen, wo Rohöleigenschaften und Betriebstemperaturen klarer charakterisiert werden können. Hyperverzweigte Polyester-Chemie zieht Forschungsinteresse für Hochdruck-Tiefwasseraufgaben auf sich, da ihre dreidimensionale Struktur mehrere potenzielle Wachskristall-Interaktionsstellen bietet. Forschungen in Processes identifizierten anhaltende Grenzen bei der Anwendung von Wachsablagerungsmodellen über verschiedene Rohöltypen hinweg, was den praktischen Bedarf an iterativen Tests anstelle der Abhängigkeit von verallgemeinerten Vorhersagen unterstreicht. Der Markt für Paraffin-Inhibitoren benötigt mehrere Chemieoptionen, da keine einzelne Formulierung für jedes Rohöl, jede Fluidmischung, jedes Produktionsprofil oder jede Transportbedingung geeignet ist.
Nach Betrieb: Upstream-Nutzung bleibt am größten, während die Downstream-Nachfrage steigt
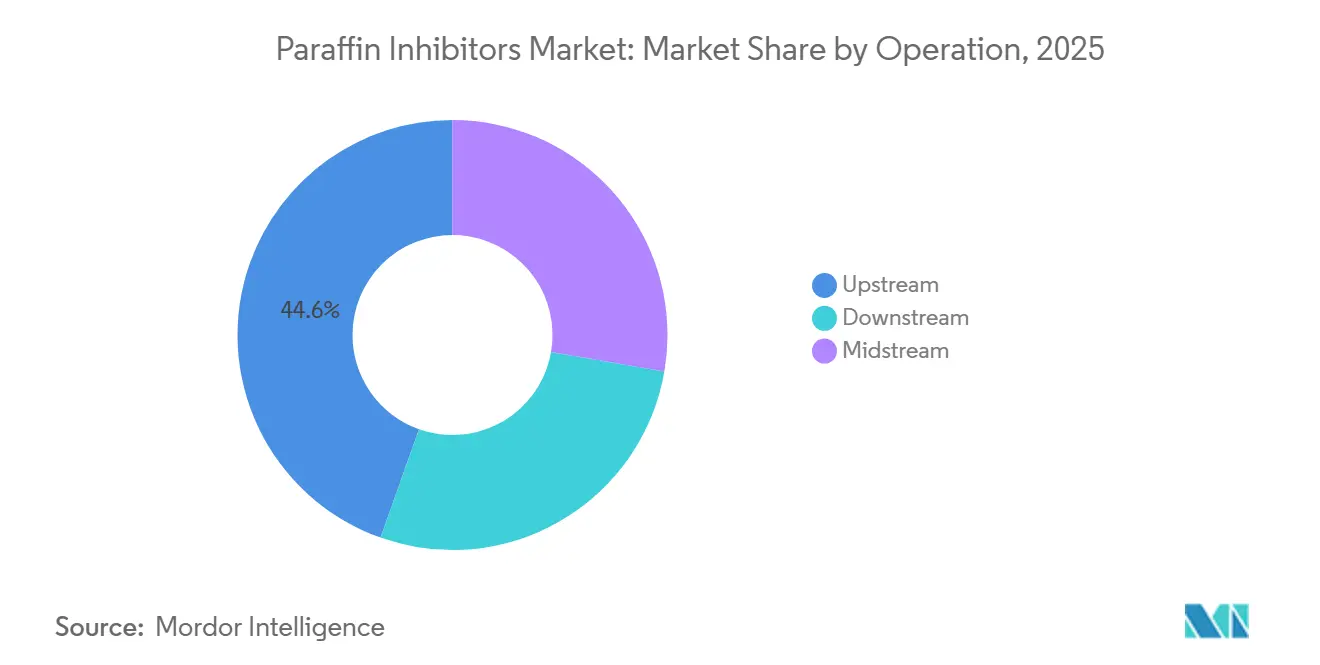
Upstream-Operationen hielten im Jahr 2025 44,57 % des Umsatzes. Das Wachseinsatzrisiko ist am höchsten in der Nähe des Bohrlochs und des Bohrlochkopfes, wenn geförderte Fluide aus Formationsbedingungen abkühlen und durch Förderrohre, Stangenkolbenpumpen-Stränge und frühe Fließleitungsabschnitte fließen. Förderrohre und Stangenkolbenpumpen-Ausrüstung sind oft die ersten Assets, die Ablagerungen ausgesetzt sind, insbesondere in Kaltklima-Feldern und Offshore-Entwicklungen, wo Temperaturverluste schnell auftreten können. Diese Assets benötigen häufige Behandlungen, da unterbrochene Produktion sofortige Betriebskosten verursacht und einen Workover, mechanische Reinigung oder andere physische Intervention erfordern kann. Upstream-Programme umfassen häufig kontinuierliche Injektion, Squeeze-Behandlung oder feste Inhibitoren, die in der Tiefe platziert werden, wobei der geeignete Ansatz vom Bohrlochdrück, dem Zugang und der Produktionsausrüstung abhängt. Upstream-Aktivitäten bleiben daher die wichtigste operative Basis für den Markt für Paraffin-Inhibitoren.
Downstream-Operationen werden bis 2031 voraussichtlich mit einer CAGR von 6,06 % wachsen. Raffinerien, die wachsreichere unkonventionelle und Pre-Salt-Einsatzstoffe verarbeiten, benötigen Behandlungen an Wärmetauschern und Rohöl-Vorwärmzügen, wo Verschmutzung den Durchsatz begrenzen, den Energieverbrauch erhöhen und geplante Verarbeitungszeiten stören kann. Midstream-Aktivitäten bleiben auch für Übertragungspipelines, Pumpstationen und Sammelverteiler wichtig, die Rohöl über Niedrigtemperaturkorridore transportieren oder während Perioden begrenzter Bewegung lagern. Baker Hughes unterzeichnete im Februar 2026 eine mehrjährige Vorzugslieferantenvereinbarung mit Marathon Petroleum. Die Vereinbarung umfasst chemische Technologien und digitale Überwachung in 12 Raffinerien und 2 Anlagen für erneuerbare Kraftstoffe. Integrierte Verträge können die Rolle von Ölfeld-Chemikalienlieferanten in Raffinerie-Behandlungsprogrammen stärken und die Beschaffung, den technischen Support und die Leistungsüberwachung über mehrere Standorte hinweg konsolidieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Bohrlochbehandlung verankert die Nachfrage, während Fließleitungen schneller wachsen
Förderrohr- und Bohrlochbehandlungen hielten im Jahr 2025 einen Umsatzanteil von 36,25 %. Das Segment umfasst Untertage-Paraffin-Squeeze-Behandlungen, kontinuierliche Rohrinjektionsprogramme und feste Stab-Inhibitoren, die in Pumpentiefe eingesetzt werden, jeweils ausgewählt entsprechend dem Bohrlochdesign und der erforderlichen Schutzdauer. Ein wachsverstopftes Bohrloch wird selten unbehandelt gelassen, da Produktionsverluste, Interventionsanforderungen und Geräteschäden schnell die Kosten einer regelmäßigen chemischen Behandlung übersteigen können. Dies macht die Nachfrage stabiler als in einigen diskretionären Midstream-Anwendungen, die bei Rohstoffpreisdruck verschoben werden können. Das Segment bedient Tausende von produzierenden Bohrlöchern in Tight-Oil-Feldern, reifen konventionellen Assets und Offshore-Systemen, wo Zugang, Durchflussrate und Fluidzusammensetzung wesentlich unterschiedlich sind. Die Marktgröße für Paraffin-Inhibitoren für Bohrlochbehandlungen wird durch wiederkehrende Wartungsbedarfe und die operative Priorität, Bohrlöcher in Betrieb zu halten, unterstützt.
Fließleitungen und Sammelnetzwerke werden bis 2031 voraussichtlich mit einer CAGR von 6,13 % wachsen. Längere Subsea-Tieback-Verbindungen erhöhen die Exposition gegenüber niedrigen Temperaturen, Druckänderungen und variablen Strömungsregimen über Entfernungen, die 20 Kilometer überschreiten können, was die Ablagerungskontrolle vom Start bis zu routinemäßigen Betriebsperioden wichtig macht. Eine Fuel-Studie aus dem Jahr 2025 ergab, dass die Wirksamkeit von Kristallmodifikatoren unter turbulenten Strömungsbedingungen abnahm. Dosierpläne müssen sich ändernde Bedingungen während des Fließens, des Abschaltens, des Wiederanfahrens und der Niedriggeschwindigkeitsperioden berücksichtigen, anstatt eine feste Behandlungsrate zu verwenden, da sich das Risikoprofil erheblich durch einen Produktionszyklus ändern kann. Clariant unterstützte die Wachs-, Hydrat- und Asphaltenkontrolle im Shenandoah-Feld während seiner frühen Betriebsphase. Transportpipelines, Lagertanks und Terminals benötigen auch Behandlungen in Kaltklima-Korridoren, wo Rohöl für lange Zeiträume statisch bleiben kann.
Nach Endverbraucher: Öl und Gas führt, während die chemische Verarbeitung expandiert
Öl und Gas repräsentierten im Jahr 2025 75,83 % des Umsatzes. Produzenten verwenden Paraffin-Inhibitoren in Bohrlochservices, Sammelsystemen, Subsea-Fließleitungen, Transportpipelines und Exportoperationen, wo Wachsablagerungen die Bewegung von Rohöl einschränken können. Diese Endverbrauchergruppe hat die breiteste Exposition gegenüber Wachsablagerungen, da ihre Assets die gesamte Produktions- und Transportkette abdecken. Große Lieferantenkombinationen können die Kontoabdeckung, die Servicekapazität und den Zugang zu Behandlungsdaten in diesem Segment schnell verändern. Betreiber schätzen auch Produkte, die auf lokale Rohöleigenschaften und Feldbetriebsbedingungen abgestimmt werden können. Die Branche der Paraffin-Inhibitoren bleibt eng mit Upstream- und Midstream-Betriebsaktivitäten verbunden.
Das Endverbraucher-Segment Chemie wird bis 2031 voraussichtlich mit einer CAGR von 6,36 % wachsen. Raffinerien und petrochemische Anlagen können ähnliche Ablagerungsprobleme bei der Verarbeitung von hochwachshaltigen Rohöl-Einsatzstoffen oder wachshaltigen Flüssiggasen haben. Wärmetauscher, Rohöl-Vorwärmzüge und Destillations-Overhead-Systeme können eine chemische Behandlung erfordern, um Verschmutzung zu reduzieren, den Durchsatz zu erhalten und zusätzlichen Energieverbrauch zu vermeiden. Die Kategorie Sonstige umfasst Betreiber von Schiffskraftstoffterminals, industrielle Wachsverarbeiter und Stromerzeugungsanlagen. Diese Nutzer stoßen auf verwandte Probleme, wenn paraffinische Kraftstoffe oder Wärmeübertragungsfluide während der Lagerung, des Transfers oder bei sich ändernden Temperaturen ihre Fließfähigkeit verlieren. Der Markt für Paraffin-Inhibitoren hat Potenzial, sich in diese angrenzenden Verarbeitungsumgebungen auszudehnen, da Betreiber etablierte Fließsicherheitspraktiken über die Upstream-Produktion hinaus anwenden.
Geografische Analyse
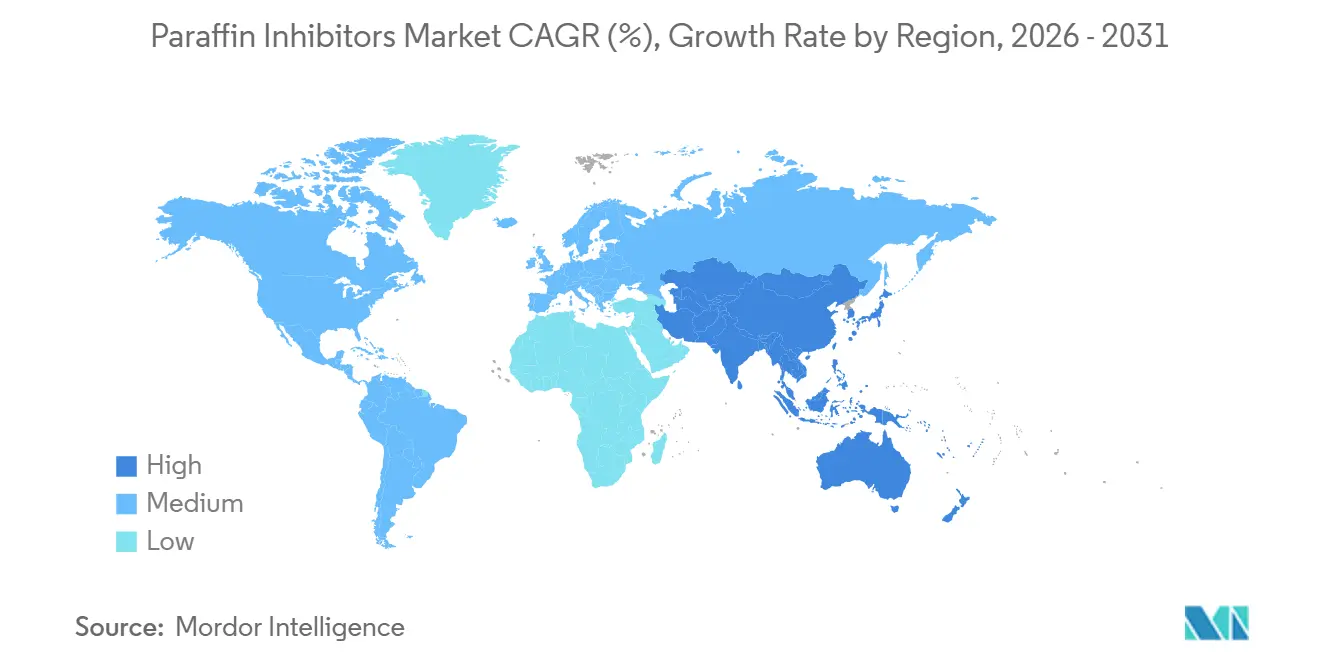
Nordamerika hielt im Jahr 2025 35,91 % des Marktanteils für Paraffin-Inhibitoren. Der Markt für Paraffin-Inhibitoren in der Region kombiniert die weltweit aktivste Schieferproduktionsbasis mit einem Tiefwasserportfolio im Golf von Amerika, das in eine Phase hoher Produktion eintritt. Die US-Rohölproduktion erreichte im Jahr 2025 13,6 Millionen Barrel pro Tag, und die Produktion im Golf von Amerika erreichte Anfang 2026 1,87 Millionen Barrel pro Tag. Die Konzentration von Stangenkolbenpumpen-Bohrlöchern im Perm-Becken unterstützt wiederkehrende Bohrlochbehandlungen, während Kanadas aus Ölsanden gewonnene schwere Mischungen Fließfähigkeitsadditive für den Pipelinetransport bei Kalttemperaturen benötigen. SLB berichtete von Chemikalieneinsparungen in Höhe von 4,4 Millionen USD aus einem Feldoptimierungsprogramm im Perm-Becken und zeigte, wie digitale Dosierung das Wertversprechen in Regionen mit hoher Produktionsdichte stärken kann.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen. Der Markt für Paraffin-Inhibitoren in Asien-Pazifik expandiert mit der Offshore-Entwicklung in mehreren hochwachshaltigen Rohölumgebungen. Teile der Region haben eine kleinere Legacy-Basis kontinuierlicher chemischer Programme als etablierte nordamerikanische Felder. SLBs maßgeschneiderte DS-73063-Behandlung unterstützt ONGCs KG-DWN-98/2-Produktion im Golf von Bengalen, wo Meeresbodentemperaturen eine direkte Fließsicherheitsherausforderung darstellen. Indonesien wird voraussichtlich zwischen 2026 und 2032 weitere Subsea-Bohrlöcher hinzufügen, während Vietnam eine kontinuierliche Inhibitordosierung für das Nam-Rong-Doi-Moi-System dokumentiert hat. Südkorea und Japan fügen eine stabile Raffinerie-Nachfrage für die Behandlung wachshaltiger Einsatzstoffe hinzu.
Europa, Südamerika sowie der Nahe Osten und Afrika repräsentieren die verbleibende regionale Nachfrage im Markt für Paraffin-Inhibitoren. Europa bewegt sich unter Offshore-Umweltanforderungen hin zu wässrigen und biologisch abbaubaren Formulierungen, was die Rolle konventioneller lösungsmittelbasierter Produkte reduziert. Brasilien produzierte im Jahr 2025 3,8 Millionen Barrel pro Tag, wobei die Pre-Salt-Produktion durchschnittlich 3 Millionen Barrel pro Tag betrug, während Argentiniens Vaca Muerta eine Kaltklima-Transportanforderung hinzufügt, da Volumina in neue Pipelines eingespeist werden. Westafrikas Offshore-Felder produzieren hochwachshaltige atlantische Rohöle, die spezialisierte Behandlungen benötigen, während die Arabische Halbinsel mehr Nachfrage in Produktionswasser- und Skalenmanagementanwendungen hat.

Wettbewerbslandschaft
Der Markt für Paraffin-Inhibitoren ist unter den wichtigsten Ölfeld-Serviceanbietern mäßig konsolidiert. Im Markt für Paraffin-Inhibitoren kombinieren SLB, Baker Hughes und Halliburton chemische Produkte, Feldservice, Kenntnisse über künstliche Förderung und digitale Dosierfähigkeiten, die für kleinere Lieferanten in mehreren Regionen schwer zu erreichen sind. BASF, Clariant, Nouryon, Evonik, Croda, Dorf Ketal und Innospec konkurrieren durch Formulierungsexpertise, anwendungsspezifische Qualifizierung und regionalen technischen Service. Produktqualifizierung, Testfähigkeit, Lieferzuverlässigkeit und Feldservice-Abdeckung sind wichtige Wettbewerbsfaktoren im Markt für Paraffin-Inhibitoren. Lieferanten mit Subsea-Zertifizierung können Projekte mit anspruchsvollen Druck-, Temperatur- und Umweltanforderungen besser bedienen.
BASF erweiterte die Basoflux-Kapazität in Tarragona zur Unterstützung lösungsmittelärmerer wässriger Dispersionen als Reaktion auf Reformulierungsbedarfe. Nouryon eröffnete im Juni 2025 ein auf Ölfelder ausgerichtetes Innovationszentrum in Houston für Co-Entwicklung, Demulgierung, Skalenhemmung und Stimulationstests.
Innospec brachte im März 2025 seine LaZuli-Produktlinie für die Tiefwasser-Subsea-Produktion auf den Markt. Die Produktlinie bestand die API-17TR5- und API-17TR6-Zertifizierungstests für Hochdruck- und Hochtemperaturbedingungen. Nachhaltige Formulierungen, Subsea-Qualifizierung und digitale Dosierung bleiben die wichtigsten Bereiche der Lieferantendifferenzierung im Markt für Paraffin-Inhibitoren. Biobasierte Produkte und nano-verbesserte Behandlungen sind aufkommende Bereiche der technischen Arbeit, während kleinere regionale Chemieunternehmen frühe Evaluierungsmöglichkeiten gewinnen können, wo lokaler Service und Umweltzertifizierung Beschaffungsentscheidungen beeinflussen.
Branchenführer im Markt für Paraffin-Inhibitoren
SLB
Baker Hughes Company
Halliburton
ChampionX
BASF
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- April 2026: ChampionX LLC, Teil von SLB, veröffentlichte das PCT-Patent WO2026080368A1 für Paraffin-Suppressorzusammensetzungen unter Verwendung von Nanopartikeln mit Paraffin-Inhibitoren und Dispergiermitteln in einer nicht-wässrigen Lösungsmitteldispersion. Die offenbarte Formulierung berichtete von Viskositätsreduktionen von 5 % bis 50 % und Stockpunktreduktionen von 0,1 °C bis 5 °C gegenüber konventionellen Inhibitorsystemen bei äquivalenten Konzentrationen.
- Juni 2025: Nouryon eröffnete sein erstes auf Ölfelder ausgerichtetes Innovationszentrum in Houston, Texas. Die Einrichtung ist Nouryon's 15. globaler Innovationsstandort und bietet Tests in Demulgierung, Korrosion und Skalenhemmung, Stimulation, nachhaltige Chemieforschung und Kunden-Co-Entwicklung.


Berichtsumfang des globalen Marktes für Paraffin-Inhibitoren
Paraffin-Inhibitoren sind spezialisierte chemische Additive, die in der Öl- und Gasproduktion eingesetzt werden, um die Bildung, das Wachstum und das Anhaften von Wachskristallen an Pipelines und Bohrlöchern zu verhindern.
Der Markt für Paraffin-Inhibitoren ist nach Produkttyp, Chemie, Betrieb, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in polymerbasierte Paraffin-Inhibitoren, lösungsmittelbasierte Paraffin-Inhibitoren, Hybrid- und Spezialgemische sowie Sonstige segmentiert. Nach Chemie ist der Markt in EVA-Acrylat-Copolymer, Polyacrylat, modifiziertes Polycarboxylat, hyperverzweigten Polyester und Sonstige segmentiert. Nach Betrieb ist der Markt in Upstream, Midstream und Downstream segmentiert. Nach Anwendung ist der Markt in Förderrohr und Bohrloch, Fließleitungen und Sammelnetzwerke, Transportpipelines, Lagertanks und Terminals sowie Sonstige segmentiert. Nach Endverbrauchsbranche ist der Markt in Öl- und Gasindustrie, Chemieindustrie und Sonstige segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Markt für Paraffin-Inhibitoren in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Polymerbasierte Paraffin-Inhibitoren |
| Lösungsmittelbasierte Paraffin-Inhibitoren |
| Hybrid- und Spezialgemische |
| Sonstige |
| EVA-Acrylat-Copolymer |
| Polyacrylat |
| Modifiziertes Polycarboxylat |
| Hyperverzweigter Polyester |
| Sonstige |
| Upstream |
| Midstream |
| Downstream |
| Förderrohr und Bohrloch |
| Fließleitungen und Sammelnetzwerke |
| Transportpipelines |
| Lagertanks und Terminals |
| Sonstige |
| Öl- und Gasindustrie |
| Chemieindustrie |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| briges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Polymerbasierte Paraffin-Inhibitoren | |
| Lösungsmittelbasierte Paraffin-Inhibitoren | ||
| Hybrid- und Spezialgemische | ||
| Sonstige | ||
| Nach Chemie | EVA-Acrylat-Copolymer | |
| Polyacrylat | ||
| Modifiziertes Polycarboxylat | ||
| Hyperverzweigter Polyester | ||
| Sonstige | ||
| Nach Betrieb | Upstream | |
| Midstream | ||
| Downstream | ||
| Nach Anwendung | Förderrohr und Bohrloch | |
| Fließleitungen und Sammelnetzwerke | ||
| Transportpipelines | ||
| Lagertanks und Terminals | ||
| Sonstige | ||
| Nach Endverbraucher | Öl- und Gasindustrie | |
| Chemieindustrie | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| briges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle und prognostizierte Marktgröße des Marktes für Paraffin-Inhibitoren und wie hoch ist die Wachstumsrate bis 2031?
Es wird erwartet, dass der Markt von 0,80 Milliarden USD im Jahr 2026 auf 1,04 Milliarden USD im Jahr 2031 mit einer CAGR von 5,33 % bis 2031 wächst.
Welcher Produkttyp führte im Jahr 2025 beim Umsatz?
Polymerbasierte Paraffin-Inhibitoren führten im Jahr 2025 mit einem Umsatzanteil von 38,36 %.
Welche Chemie wächst am schnellsten?
Modifiziertes Polycarboxylat wird bis 2031 voraussichtlich mit einer CAGR von 5,94 % wachsen.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 6,19 % wachsen, unterstützt durch Offshore-Entwicklung und Subsea-Aktivitäten.
Seite zuletzt aktualisiert am:



