
Tamaño y participación del mercado de inhibidores de parafina
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.8 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.04 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.33 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
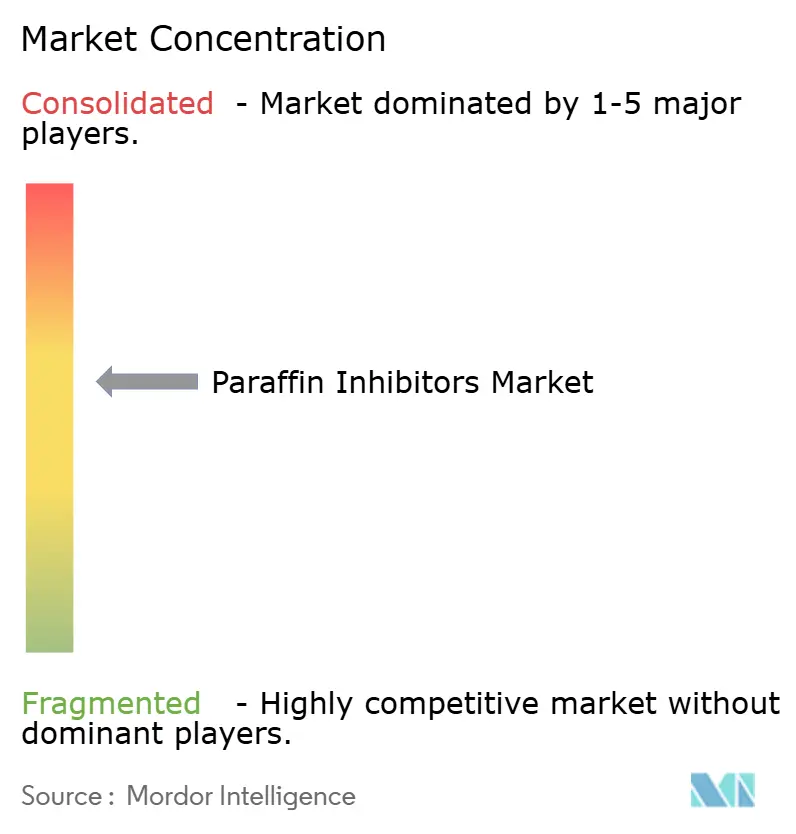
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de inhibidores de parafina por Mordor Intelligence
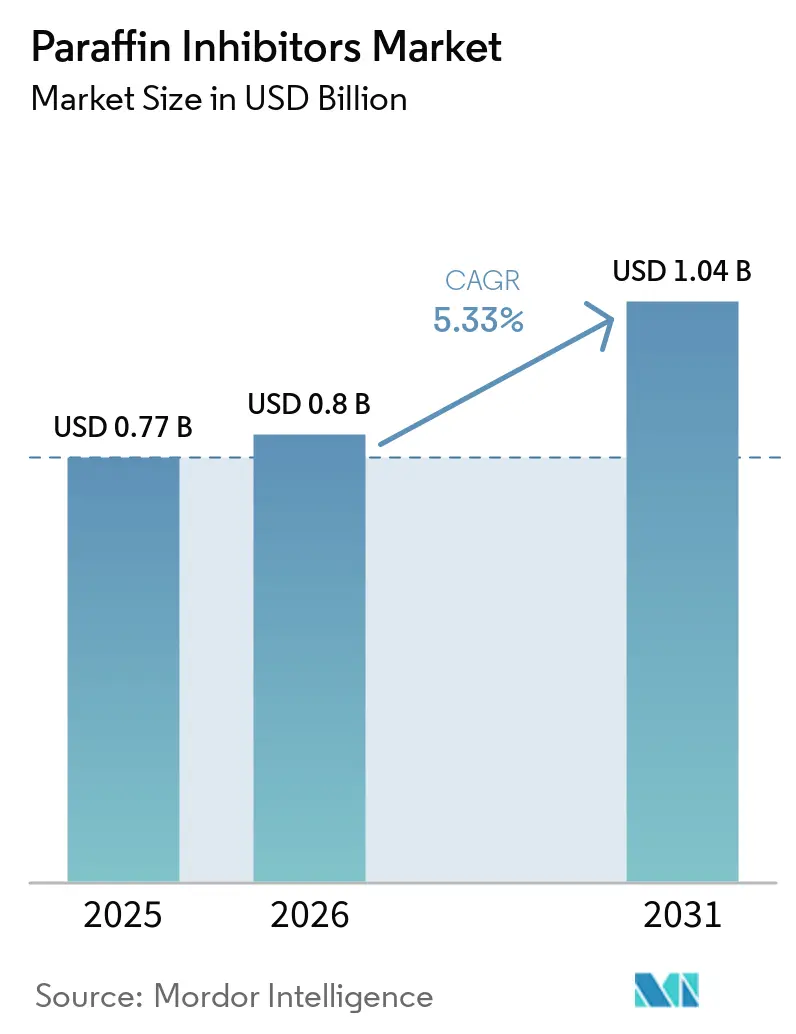
Se proyecta que el tamaño del mercado de inhibidores de parafina se expanda desde 0,77 mil millones de USD en 2025 y 0,80 mil millones de USD en 2026 hasta 1,04 mil millones de USD en 2031, a una CAGR del 5,33% entre 2026 y 2031. Los desarrollos en aguas profundas están incrementando la necesidad de un control continuo de la cera, ya que las largas líneas submarinas, los risers y los sistemas de exportación se enfrían por debajo de las temperaturas de aparición de la cera antes de que los fluidos lleguen a la infraestructura de procesamiento, mientras que las ubicaciones remotas limitan el uso práctico de los métodos de respuesta mecánica. Los yacimientos de esquisto, petróleo de baja permeabilidad y campos maduros también requieren tratamientos recurrentes, ya que los cambios en los cortes de agua, las condiciones de presión, la velocidad del fluido y las condiciones de las tuberías aumentan el riesgo de deposición a lo largo de la vida productiva de un activo y en una base instalada más amplia de pozos productores. Los proveedores están combinando formulaciones químicas con hardware de monitoreo, intervención remota y sistemas de dosificación para proteger el tiempo de actividad de la producción y reducir el uso innecesario de productos químicos, lo que desplaza algunas decisiones de adquisición hacia la capacidad de servicio y se aleja del volumen entregado de productos químicos. Las normativas ambientales están orientando el desarrollo de productos hacia dispersiones acuosas y de bajo contenido en solventes, al tiempo que aumentan la carga de pruebas y reformulación para los proveedores que operan en diferentes regiones offshore y onshore. Estas condiciones favorecen a los proveedores que pueden ofrecer pruebas específicas de campo, entrega confiable, servicio técnico integrado y cumplimiento normativo en varias regiones operativas en el mercado de inhibidores de parafina.
Conclusiones clave del informe
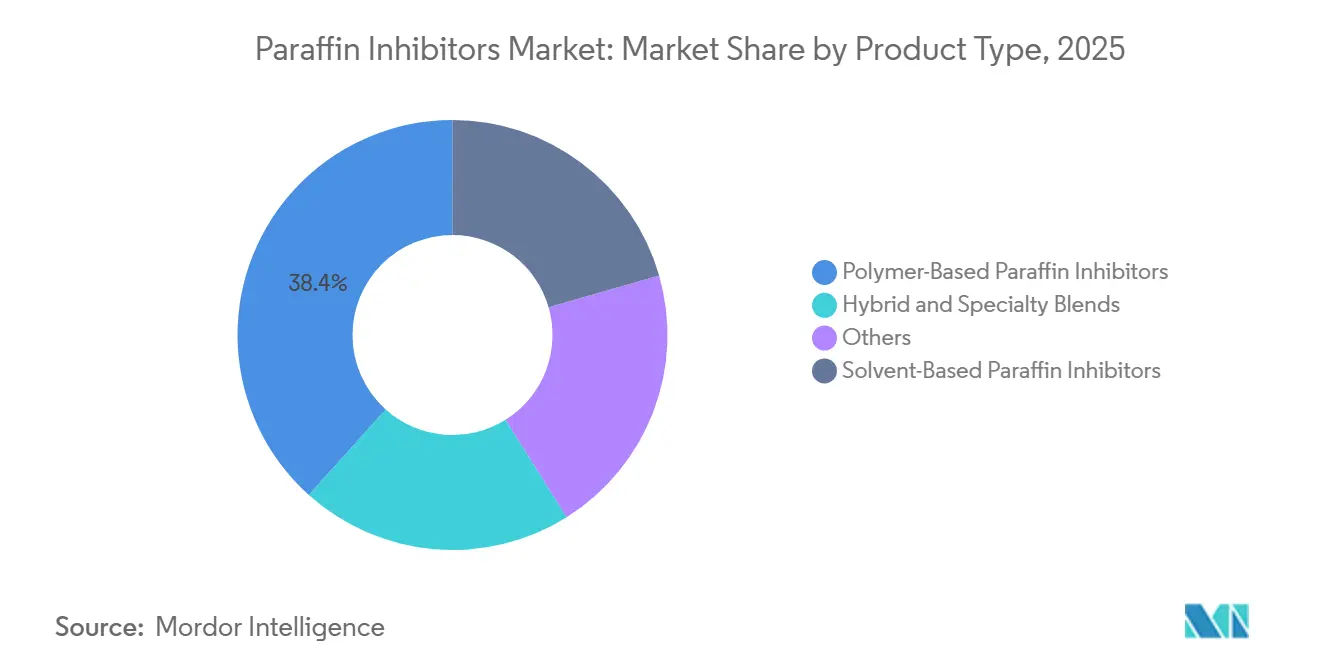
- Por tipo de producto, los inhibidores de parafina a base de polímeros representaron el 38,36% de la participación en ingresos en 2025, mientras que se prevé que las mezclas híbridas y especiales crezcan a una CAGR del 5,78% hasta 2031.
- Por química, el policarboxilato modificado representó el 41,13% de la participación en ingresos en 2025 y registró la CAGR proyectada más alta del 5,94% hasta 2031.
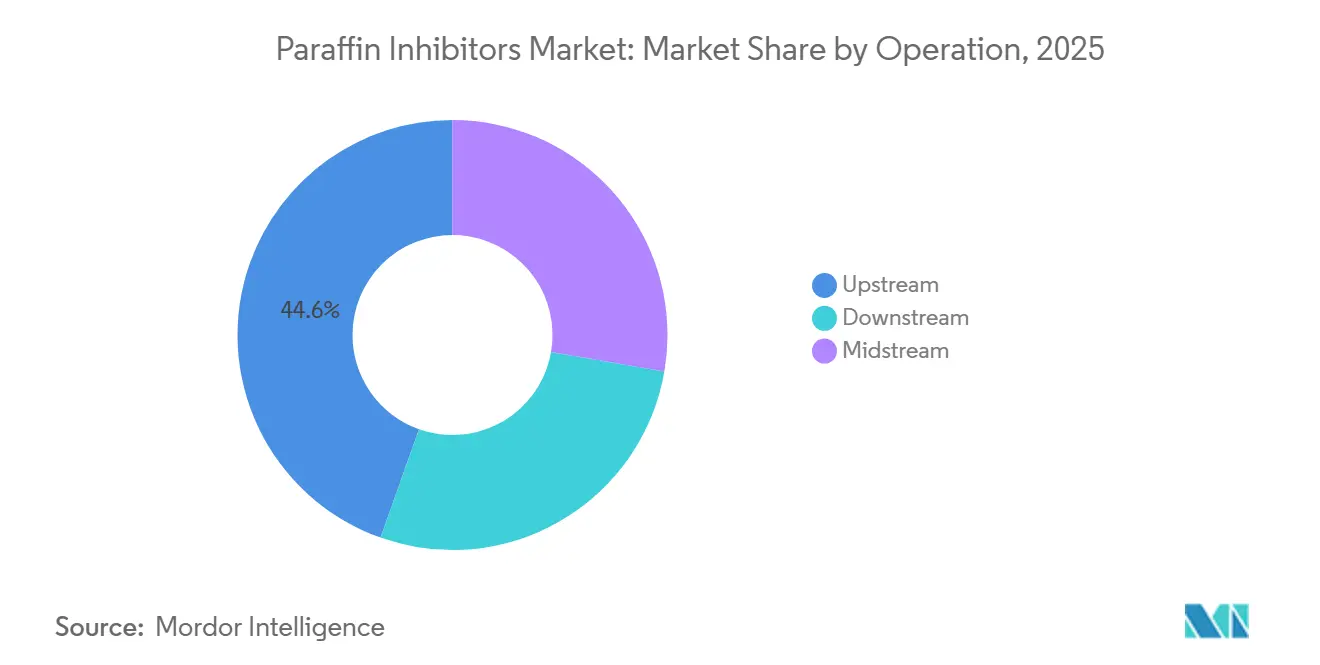
- Por operación, el upstream representó el 44,57% de la participación en ingresos en 2025, mientras que se proyecta que el downstream crezca a una CAGR del 6,06% hasta 2031.
- Por aplicación, los tratamientos de tubería de producción y pozo representaron el 36,25% de la participación en ingresos en 2025, mientras que se prevé que las líneas de flujo y las redes de recolección crezcan a una CAGR del 6,13% hasta 2031.
- Por usuario final, el petróleo y gas representó el 75,83% de la participación en ingresos en 2025, mientras que se proyecta que la industria química crezca a una CAGR del 6,36% hasta 2031.
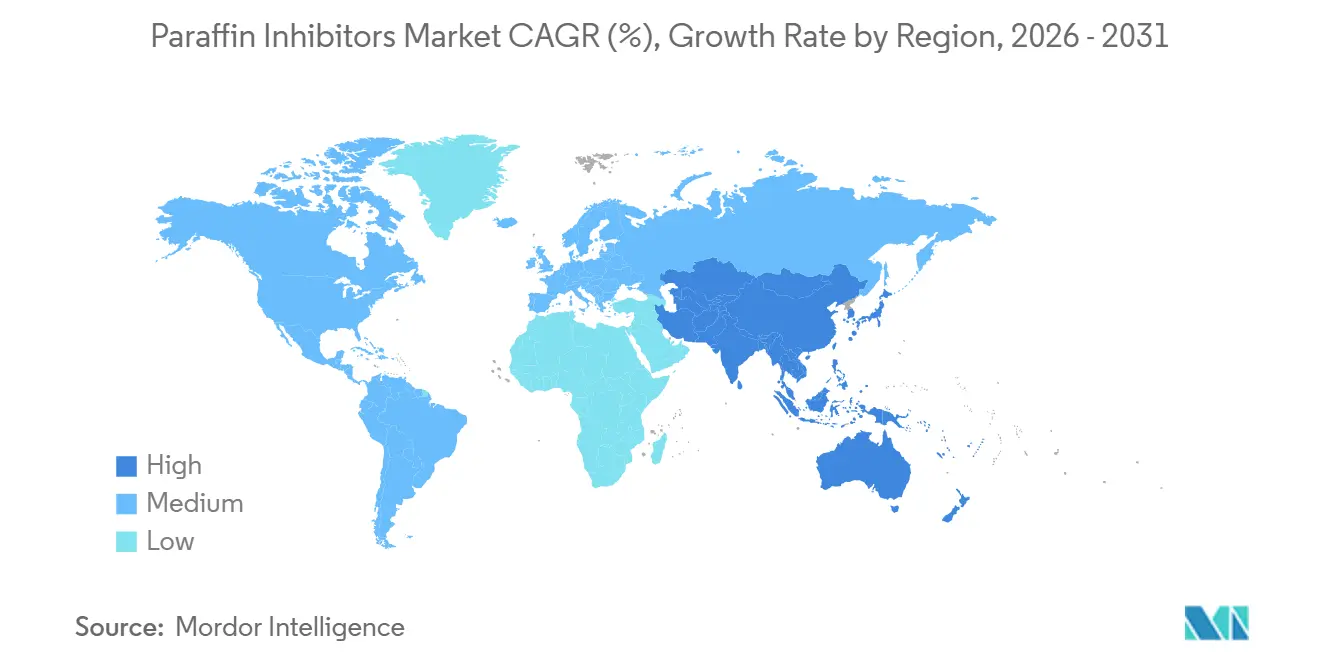
- Por geografía, América del Norte representó el 35,91% de la participación en ingresos en 2025, mientras que se espera que Asia-Pacífico sea el mercado de más rápido crecimiento con una CAGR del 6,19% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de inhibidores de parafina
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de la producción en aguas profundas y ultraprofundas | +1.4% | Global, América del Norte, América del Sur y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la producción en yacimientos de esquisto, petróleo de baja permeabilidad y campos maduros | +1.2% | América del Norte, América del Sur y campos maduros a nivel global | Mediano plazo (2-4 años) |
| Crecientes requisitos de garantía de flujo para crudos cerosos | +1.0% | Global, con relevancia en África Occidental, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Sustitución de la eliminación mecánica de cera por tratamiento químico continuo | +0.8% | Global, especialmente en cuencas maduras y redes de tuberías de larga distancia | Corto plazo (≤ 2 años) |
| Optimización digital de la inyección y monitoreo predictivo de la deposición de cera | +0.6% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la producción en aguas profundas y ultraprofundas
La producción en aguas profundas requiere una gestión confiable de la cera, ya que el agua de mar fría reduce rápidamente las temperaturas del fluido en las líneas de flujo, los risers y los sistemas de exportación, lejos de la infraestructura de procesamiento. El Golfo de América produjo 1,87 millones de barriles por día a principios de 2026, respaldado por los proyectos Whale, Ballymore, Dover, Shenandoah y Leon-Castile, que iniciaron producción durante 2025.[1]Administración de Información Energética de EE. UU., "Perspectiva energética a corto plazo", Administración de Información Energética de EE. UU., eia.gov. Los campos pre-sal de Brasil promediaron 3 millones de barriles por día en 2025 y representaron el 80% de la producción nacional. Los desarrollos submarinos pueden requerir la selección del inhibidor antes de la primera producción, ya que la longitud de la línea, las temperaturas del lecho marino, la composición del crudo y las condiciones de reinicio afectan el comportamiento de la cera. Los tiebacks largos requieren programas químicos desde el inicio, ya que el enfriamiento pasivo puede desencadenar la deposición de cera antes de que la producción se estabilice. Los proveedores también deben mantener la confiabilidad de la inyección en activos offshore remotos donde las opciones de intervención son limitadas. El mercado de inhibidores de parafina se beneficia cuando los proyectos en aguas profundas pasan del desarrollo a la producción sostenida, ya que el tratamiento se convierte en un requisito operativo en lugar de una intervención opcional.
Expansión de la producción en yacimientos de esquisto, petróleo de baja permeabilidad y campos maduros
Los pozos de esquisto y petróleo de baja permeabilidad requieren tratamiento regular a medida que aumentan los cortes de agua, disminuye la presión del yacimiento y las condiciones del fluido producido se acercan a las ventanas de inicio de la cera. La producción de crudo de EE. UU. alcanzó 13,6 millones de barriles por día en 2025, mientras que la producción de petróleo de baja permeabilidad del Pérmico alcanzó 6 millones de barriles por día durante diciembre de 2025. Un gran número de pozos con bomba de varilla y líneas de recolección crean un amplio requisito de tratamiento en el Pérmico, Bakken y Eagle Ford. En Argentina, el proyecto Vaca Muerta Sur ha respaldado la inversión en tuberías destinada a movilizar la creciente producción de esquisto. Los activos maduros en Siberia Occidental y el Mar del Norte también enfrentan paredes de tuberías más rugosas, aislamiento más débil, tasas de flujo más bajas y tiempos de residencia más largos. Estas condiciones hacen del control de parafina una necesidad de mantenimiento continua en lugar de un gasto correctivo esporádico. El mercado de inhibidores de parafina, por lo tanto, tiene una demanda recurrente más allá de la nueva actividad de perforación y permanece vinculado a la gestión de activos productores.
Crecientes requisitos de garantía de flujo para crudos cerosos
Los crudos cerosos requieren tratamientos especializados cuando los puntos de fluidez permanecen por encima de las temperaturas de operación o cuando sus fracciones de cera cristalizan en un amplio rango térmico. Un estudio de la Sociedad de Ingenieros de Petróleo reportó reducciones de viscosidad del 57% al 76% a 30°C para depresores del punto de fluidez biodegradables probados en crudo indio. El mismo estudio reportó una supresión del punto de fluidez de 15°C a una dosificación de 600 ppm. Una investigación en Energy & Fuels encontró que la saturación de metano puede afectar la deposición de cera en un patrón no lineal bajo presión, lo que complica la calificación del inhibidor para sistemas de petróleo vivo. SLB desarrolló un depresor del punto de fluidez para aguas profundas para el proyecto KG-DWN-98/2 de ONGC con el fin de apoyar el flujo a temperaturas del lecho marino y una producción anticipada superior a 35.000 barriles por día. La complejidad del crudo ceroso hace que el rendimiento de la formulación, las pruebas de laboratorio y la validación en campo sean más importantes que el suministro estándar de productos. Estas condiciones operativas aumentan el valor del trabajo de formulación específica para cada crudo en el mercado de inhibidores de parafina.
Sustitución de la eliminación mecánica de cera por tratamiento químico continuo
Muchos tiebacks submarinos, pozos horizontales multilaterales y sistemas de elevación por varilla no pueden depender del pigging convencional porque carecen del acceso o la infraestructura de manejo necesarios. La inyección continua puede prevenir los depósitos antes de que restrinjan la producción, dañen el rendimiento del equipo o requieran eliminación física. ChampionX desplegó su sistema de inyección continua ParaClear en pozos de elevación por varilla en la cuenca Denver-Julesburg durante marzo de 2025, utilizando infraestructura de entrega con energía solar.[2]SLB, "Nuevo depresor del punto de fluidez permite la producción en aguas profundas", SLB, slb.com. El despliegue documentó un aumento de la producción del 39%, lo que demuestra el valor operativo de mantener el flujo en lugar de responder después de que ocurre la deposición. Los sistemas de recolección offshore también evitan el costo de capital y la complejidad operativa asociados con los lanzadores y receptores de pigs. Los programas continuos crean requisitos químicos recurrentes y una mayor participación del proveedor en las operaciones de campo. Este cambio operativo respalda una demanda predecible en el mercado de inhibidores de parafina.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad de los precios del crudo y de las materias primas químicas | -0.7% | Global | Corto plazo (≤ 2 años) |
| Restricciones ambientales sobre solventes aromáticos y químicos persistentes | -0.5% | América del Norte y Europa, con repercusiones en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Complejidad de la formulación específica para cada crudo y de la validación del tratamiento | -0.4% | Global, especialmente en África, Asia-Pacífico y operaciones en aguas profundas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los precios del crudo y de las materias primas químicas
Los movimientos en el precio del crudo pueden reducir el gasto en programas químicos no críticos al mismo tiempo que los precios más altos de las materias primas aumentan los costos para los formuladores. Los polímeros inhibidores de parafina, incluidos los copolímeros de etileno-acetato de vinilo, los poliacrilatos y los policarboxilatos modificados, utilizan materias primas petroquímicas y responden a los cambios de precio del crudo y de los líquidos de gas natural. Los operadores evalúan el gasto en productos químicos frente a la economía de la producción, la urgencia del riesgo de deposición y el costo de una posible intervención. Las condiciones de precios más bajos pueden llevar a los operadores a diferir el tratamiento en aplicaciones con menor riesgo inmediato de obstrucción. Los proveedores pequeños pueden enfrentar mayor presión cuando no tienen contratos de materias primas a largo plazo o ingresos diversificados por servicios. Los proveedores integrados más grandes pueden compensar la presión sobre el margen químico mediante una actividad de servicio de campo más amplia. El mercado de inhibidores de parafina sigue siendo más resiliente en tuberías de producción y líneas de flujo porque un tapón de cera puede interrumpir la producción y requerir una intervención costosa.
Restricciones ambientales y complejidad de la validación específica para cada crudo
Los solventes portadores aromáticos enfrentan un escrutinio más estricto, lo que aumenta el trabajo de desarrollo y calificación requerido para formulaciones de menor contenido en solventes. OSPAR añadió los PFAS a su Lista de Sustancias Químicas de Acción Prioritaria en agosto de 2024, lo que afectó los requisitos de descarga de productos químicos offshore en aguas del Reino Unido. BASF amplió la capacidad de Basoflux para apoyar dispersiones acuosas con menor contenido en solventes. Cada crudo también requiere pruebas porque el comportamiento de la cera cambia con la distribución de carbono, el contenido de asfaltenos, la presión, la temperatura y las condiciones de flujo. Un estudio de la Sociedad de Ingenieros de Petróleo encontró que la prevención completa de la cera requería una dosificación específica de la formulación en concentraciones de 500 a 1.800 ppm. Las pruebas de dedo frío, las mediciones del punto de fluidez, el perfilado reológico y el trabajo en bucle de flujo pueden extender la calificación del producto antes de su adopción en campo. Estos requisitos alargan los ciclos comerciales y favorecen a los proveedores con recursos de prueba, conocimiento de campo y capacidad de reformulación en el mercado de inhibidores de parafina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: los productos a base de polímeros lideran mientras las mezclas híbridas ganan terreno
Los inhibidores de parafina a base de polímeros representaron el 38,36% del tamaño del mercado de inhibidores de parafina en 2025. Sus estructuras en forma de peine co-precipitan con los cristales de cera, interrumpen el crecimiento de la red cristalina y ayudan a mantener la fluidez del crudo en un amplio rango de temperatura. Se utilizan desde pozos con bomba de varilla en la cuenca del Pérmico hasta sistemas de tieback submarino en el Golfo de América. Este rango operativo proporciona una base de demanda geográficamente diversa en pozos, sistemas de recolección e infraestructura de exportación de larga distancia. La selección del producto depende de la composición del crudo, la temperatura de aparición de la cera esperada, el equipo de inyección, la compatibilidad química y las condiciones operativas esperadas durante el flujo normal, el cierre, el reinicio y la respuesta de emergencia. Las formulaciones de polímeros pueden ajustarse para estas variables, mientras que los productos a base de solventes aún apoyan la disolución rápida de la cera durante la limpieza de tuberías y el trabajo de emergencia, aunque las normativas ambientales están restringiendo el uso de portadores aromáticos.
Se prevé que las mezclas híbridas y especiales crezcan a una CAGR del 5,78% hasta 2031. Estos productos combinan familias de polímeros donde las fracciones de cera del crudo cristalizan a diferentes umbrales de temperatura y una sola química no puede cubrir la distribución completa de carbono. Las mezclas pueden diseñarse para responder en varios puntos de cristalización, lo que es especialmente relevante para crudos heterogéneos y sistemas de petróleo vivo que experimentan condiciones cambiantes de presión y temperatura. Los proveedores buscan formulaciones de menor dosis que mantengan la eficacia durante condiciones de flujo variables sin crear desafíos de manejo, compatibilidad o ambientales para los operadores. Las opciones de base biológica también están siendo evaluadas para aplicaciones ambientalmente sensibles. La industria de inhibidores de parafina se está extendiendo más allá de los productos convencionales con alto contenido en solventes a medida que aumentan los requisitos técnicos y ambientales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por química: el policarboxilato modificado combina escala con crecimiento
El policarboxilato modificado representó el 41,13% de la participación del mercado de inhibidores de parafina en 2025. Su estructura en forma de peine contiene cadenas laterales alquílicas que interactúan con las superficies de los cristales de cera en condiciones de alta presión y alta temperatura. Esta química es importante en los sistemas de crudo en aguas profundas del Golfo de Bengala, el offshore de África Occidental y los campos pre-sal de Brasil. Puede suprimir las parafinas de alto punto de fusión por encima de C35 que complican el transporte submarino, particularmente cuando el enfriamiento y la despresurización ocurren a lo largo de largas líneas de flujo. Su rendimiento ayuda a los proveedores a apoyar la calificación inicial, la dosificación rutinaria, la planificación del reinicio y los programas de tratamiento químico a largo plazo en entornos donde la interrupción del flujo es difícil de resolver. Estas características sustentan su posición de liderazgo entre los tipos de química.
También se prevé que el policarboxilato modificado crezca a una CAGR del 5,94% hasta 2031. La misma química sirve, por lo tanto, a las principales aplicaciones existentes y a los nuevos desarrollos en aguas profundas, vinculando la demanda establecida con los requisitos de los nuevos proyectos submarinos. Los copolímeros de acrilato de EVA y los poliacrilatos mantienen posiciones establecidas en la producción onshore y las aplicaciones de recolección midstream, donde las propiedades del crudo y las temperaturas de operación pueden caracterizarse con mayor claridad. La química de poliéster hiperramificado está atrayendo interés de investigación para aplicaciones en aguas profundas de alta presión, ya que su estructura tridimensional proporciona varios sitios potenciales de interacción con los cristales de cera. Una investigación en Processes identificó límites persistentes en la aplicación de modelos de deposición de cera en diversos tipos de crudo, lo que refuerza la necesidad práctica de pruebas iterativas en lugar de depender de predicciones generalizadas. El mercado de inhibidores de parafina necesita varias opciones de química porque ninguna formulación única se adapta a cada crudo, mezcla de fluidos, perfil de producción o condición de transporte.
Por operación: el uso upstream sigue siendo el mayor mientras la demanda downstream aumenta
Las operaciones upstream representaron el 44,57% de los ingresos en 2025. El riesgo de inicio de la cera es más alto cerca del pozo y la cabeza de pozo, ya que los fluidos producidos se enfrían desde las condiciones de formación y pasan por la tubería, las sartas de elevación por varilla y las primeras secciones de la línea de flujo. La tubería de producción y el equipo de elevación por varilla son a menudo los primeros activos expuestos a la deposición, particularmente en campos de clima frío y desarrollos offshore donde la pérdida de temperatura puede ocurrir rápidamente. Estos activos necesitan tratamiento frecuente porque la producción interrumpida genera costos operativos inmediatos y puede requerir una reparación mayor, limpieza mecánica u otra intervención física. Los programas upstream comúnmente incluyen inyección continua, tratamiento de squeeze o inhibidores sólidos colocados en profundidad, con el enfoque apropiado dependiendo de la presión del pozo, el acceso y el equipo de producción. La actividad upstream, por lo tanto, sigue siendo la base operativa principal del mercado de inhibidores de parafina.
Se prevé que las operaciones downstream crezcan a una CAGR del 6,06% hasta 2031. Las refinerías que manejan materias primas no convencionales y pre-sal más cerosas necesitan tratamiento en intercambiadores de calor y trenes de precalentamiento de crudo, donde el ensuciamiento puede limitar el rendimiento, aumentar el consumo de energía y perturbar los programas de procesamiento planificados. La actividad midstream también sigue siendo importante para los oleoductos de transmisión, las estaciones de bombeo y los colectores de recolección que mueven crudo a través de corredores de baja temperatura o lo almacenan durante períodos de movimiento limitado. Baker Hughes firmó un acuerdo de proveedor preferido plurianual con Marathon Petroleum en febrero de 2026. El acuerdo cubre tecnologías químicas y monitoreo digital en 12 refinerías y 2 instalaciones de combustible renovable. Los contratos integrados pueden aumentar el papel de los proveedores de productos químicos para campos petroleros en los programas de tratamiento de refinerías y pueden consolidar las adquisiciones, el soporte técnico y el monitoreo del rendimiento en múltiples sitios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación: el tratamiento de pozos ancla la demanda mientras las líneas de flujo crecen más rápido
Los tratamientos de tubería de producción y pozo representaron el 36,25% de la participación en ingresos en 2025. El segmento incluye tratamientos de squeeze de parafina en el fondo del pozo, programas de inyección continua en la tubería e inhibidores sólidos en barra desplegados a la profundidad de la bomba, cada uno seleccionado según el diseño del pozo y la duración de la protección requerida. Un pozo obstruido por cera rara vez se deja sin tratar porque la pérdida de producción, los requisitos de intervención y el daño al equipo pueden superar rápidamente el costo del tratamiento químico regular. Esto hace que la demanda sea más estable que en algunas aplicaciones midstream discrecionales que pueden diferirse durante la presión sobre los precios de las materias primas. El segmento atiende a miles de pozos productores en campos de petróleo de baja permeabilidad, activos convencionales maduros y sistemas offshore donde el acceso, la tasa de flujo y la composición del fluido difieren materialmente. El tamaño del mercado de inhibidores de parafina para el tratamiento de pozos está respaldado por las necesidades de mantenimiento recurrentes y la prioridad operativa de mantener los pozos en producción.
Se prevé que las líneas de flujo y las redes de recolección crezcan a una CAGR del 6,13% hasta 2031. Los tiebacks submarinos más largos están aumentando la exposición a bajas temperaturas, cambios de presión y regímenes de flujo variables en distancias que pueden superar los 20 kilómetros, lo que hace que el control de la deposición sea importante desde el inicio hasta los períodos de operación rutinaria. Un estudio de Fuel de 2025 encontró que la efectividad del modificador de cristales disminuía bajo condiciones de flujo turbulento. Los planes de dosificación deben tener en cuenta las condiciones cambiantes durante los períodos de flujo, cierre, reinicio y baja velocidad, en lugar de utilizar una tasa de tratamiento fija, ya que el perfil de riesgo puede cambiar considerablemente a lo largo de un ciclo de producción. Clariant apoyó el control de cera, hidratos y asfaltenos en el campo Shenandoah durante su período de operación inicial. Los oleoductos de transporte, los tanques de almacenamiento y las terminales también necesitan tratamiento en corredores de clima frío donde el crudo puede permanecer estático durante largos períodos.
Por usuario final: el petróleo y gas lidera mientras el procesamiento químico se expande
El petróleo y gas representó el 75,83% de los ingresos en 2025. Los productores utilizan inhibidores de parafina en servicios de pozos, sistemas de recolección, líneas de flujo submarinas, oleoductos de transporte y operaciones de exportación donde la deposición de cera puede restringir el movimiento del crudo. Este grupo de usuarios finales tiene la mayor exposición a la deposición de cera porque sus activos cubren toda la cadena de producción y transporte. Las grandes combinaciones de proveedores pueden alterar rápidamente la cobertura de cuentas, la capacidad de servicio y el acceso a los datos de tratamiento en este segmento. Los operadores también valoran los productos que pueden adaptarse a las propiedades del crudo local y a las condiciones operativas del campo. La industria de inhibidores de parafina sigue estrechamente vinculada a la actividad operativa upstream y midstream.
Se prevé que el segmento de usuarios finales de la industria química crezca a una CAGR del 6,36% hasta 2031. Las refinerías y las plantas petroquímicas pueden enfrentar problemas de deposición similares al procesar materias primas de crudo con alto contenido en cera o líquidos de gas natural con contenido de cera. Los intercambiadores de calor, los trenes de precalentamiento de crudo y los sistemas de cabeza de destilación pueden requerir tratamiento químico para reducir el ensuciamiento, preservar el rendimiento y evitar el uso adicional de energía. La categoría de otros incluye operadores de terminales de combustible marino, procesadores industriales de cera e instalaciones de generación de energía. Estos usuarios encuentran problemas relacionados cuando los combustibles parafínicos o los fluidos de transferencia de calor pierden fluidez durante el almacenamiento, la transferencia o los cambios de temperatura. El mercado de inhibidores de parafina tiene margen para extenderse a estos entornos de procesamiento adyacentes a medida que los operadores aplican prácticas establecidas de garantía de flujo más allá de la producción upstream.
Análisis geográfico
América del Norte representó el 35,91% de la participación del mercado de inhibidores de parafina en 2025. El mercado de inhibidores de parafina en la región combina la base de producción de esquisto más activa del mundo con una cartera de aguas profundas en el Golfo de América que está entrando en una fase de alta producción. La producción de crudo de EE. UU. alcanzó 13,6 millones de barriles por día en 2025, y la producción del Golfo de América alcanzó 1,87 millones de barriles por día a principios de 2026. La concentración de pozos con bomba de varilla en el Pérmico respalda el tratamiento recurrente de pozos, mientras que las mezclas pesadas derivadas de las arenas petrolíferas de Canadá necesitan aditivos de fluidez para el transporte por oleoducto en temperaturas frías. SLB reportó ahorros de 4,4 millones de USD en productos químicos a partir de un programa de optimización de campo en el Pérmico, lo que demuestra cómo la dosificación digital puede fortalecer la propuesta de valor en regiones productoras de alta densidad.
Se prevé que Asia-Pacífico crezca a una CAGR del 6,19% hasta 2031. El mercado de inhibidores de parafina en Asia-Pacífico se está expandiendo con el desarrollo offshore en varios entornos de crudo con alto contenido en cera. Partes de la región tienen una base heredada más pequeña de programas químicos continuos que los campos establecidos de América del Norte. El tratamiento personalizado DS-73063 de SLB apoya la producción de ONGC en KG-DWN-98/2 en el Golfo de Bengala, donde las temperaturas del lecho marino crean un desafío directo de garantía de flujo. Se espera que Indonesia agregue más pozos submarinos entre 2026 y 2032, mientras que Vietnam ha documentado la dosificación continua de inhibidores para el sistema Nam Rong-Doi Moi. Corea del Sur y Japón añaden una demanda estable de refinerías para el tratamiento de materias primas cerosas.
Europa, América del Sur y Oriente Medio y África representan la demanda regional restante en el mercado de inhibidores de parafina. Europa está avanzando hacia formulaciones acuosas y biodegradables bajo los requisitos ambientales offshore, lo que reduce el papel de los productos convencionales a base de solventes. Brasil produjo 3,8 millones de barriles por día en 2025, con una producción pre-sal promedio de 3 millones de barriles por día, mientras que Vaca Muerta en Argentina añade un requisito de transporte en clima frío a medida que los volúmenes ingresan a nuevos oleoductos. Los campos offshore de África Occidental producen crudos de tipo atlántico con alto contenido en cera que necesitan tratamiento especializado, mientras que la Península Arábiga tiene más demanda en aplicaciones de agua producida y gestión de incrustaciones.

Panorama competitivo
El mercado de inhibidores de parafina está moderadamente consolidado entre los principales proveedores de servicios para campos petroleros. En el mercado de inhibidores de parafina, SLB, Baker Hughes y Halliburton combinan productos químicos, servicio de campo, conocimiento de elevación artificial y capacidades de dosificación digital que son difíciles de igualar para proveedores más pequeños en varias regiones. BASF, Clariant, Nouryon, Evonik, Croda, Dorf Ketal e Innospec compiten a través de experiencia en formulación, calificación específica para cada aplicación y servicio técnico regional. La calificación del producto, la capacidad de prueba, la confiabilidad del suministro y la cobertura del servicio de campo son factores competitivos importantes en el mercado de inhibidores de parafina. Los proveedores con certificación submarina pueden atender mejor los proyectos con exigentes requisitos de presión, temperatura y medio ambiente.
BASF amplió la capacidad de Basoflux en Tarragona para apoyar dispersiones acuosas de menor contenido en solventes en respuesta a las necesidades de reformulación. Nouryon inauguró un Centro de Innovación enfocado en campos petroleros en Houston durante junio de 2025 para el codesarrollo, la desemulsificación, la inhibición de incrustaciones y las pruebas de estimulación.
Innospec lanzó su línea de productos LaZuli para la producción submarina en aguas profundas durante marzo de 2025. La línea de productos superó las pruebas de certificación API 17TR5 y API 17TR6 para condiciones de alta presión y alta temperatura. Las formulaciones sostenibles, la calificación submarina y la dosificación digital siguen siendo las principales áreas de diferenciación de los proveedores en el mercado de inhibidores de parafina. Los productos de base biológica y los tratamientos mejorados con nanotecnología son áreas emergentes de trabajo técnico, mientras que las empresas químicas regionales más pequeñas pueden obtener oportunidades de evaluación temprana donde el servicio local y la certificación ambiental influyen en las decisiones de adquisición.
Líderes de la industria de inhibidores de parafina
SLB
Baker Hughes Company
Halliburton
ChampionX
BASF
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Abril de 2026: ChampionX LLC, parte de SLB, publicó la patente PCT WO2026080368A1 para composiciones supresoras de parafina que utilizan nanopartículas con inhibidores de parafina y dispersantes en una dispersión de solvente no acuoso. La formulación divulgada reportó reducciones de viscosidad del 5% al 50% y reducciones del punto de fluidez de 0,1°C a 5°C en comparación con los sistemas inhibidores convencionales a concentraciones equivalentes.
- Junio de 2025: Nouryon inauguró su primer Centro de Innovación enfocado en campos petroleros en Houston, Texas. La instalación es la 15.ª ubicación de innovación global de Nouryon y ofrece pruebas en desemulsificación, corrosión e inhibición de incrustaciones, estimulación, investigación de química sostenible y codesarrollo con clientes.


Alcance del informe global del mercado de inhibidores de parafina
Los inhibidores de parafina son aditivos químicos especializados utilizados en la producción de petróleo y gas para prevenir que los cristales de cera se formen, crezcan y se adhieran a las tuberías y pozos.
El mercado de inhibidores de parafina está segmentado por tipo de producto, química, operación, aplicación, industria de uso final y geografía. Por tipo de producto, el mercado está segmentado en inhibidores de parafina a base de polímeros, inhibidores de parafina a base de solventes, mezclas híbridas y especiales, y otros. Por química, el mercado está segmentado en copolímero de acrilato de EVA, poliacrilato, policarboxilato modificado, poliéster hiperramificado y otros. Por operación, el mercado está segmentado en upstream, midstream y downstream. Por aplicación, el mercado está segmentado en tubería de producción y pozo, líneas de flujo y redes de recolección, oleoductos de transporte, tanques de almacenamiento y terminales, y otros. Por industria de uso final, el mercado está segmentado en industria del petróleo y gas, industria química y otros. Por geografía, el mercado está segmentado en Asia-Pacífico, América del Norte, Europa, América del Sur y Oriente Medio y África. El informe también cubre el tamaño del mercado de inhibidores de parafina y los pronósticos para el mercado de inhibidores de parafina en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Inhibidores de parafina a base de polímeros |
| Inhibidores de parafina a base de solventes |
| Mezclas híbridas y especiales |
| Otros |
| Copolímero de acrilato de EVA |
| Poliacrilato |
| Policarboxilato modificado |
| Poliéster hiperramificado |
| Otros |
| Upstream |
| Midstream |
| Downstream |
| Tubería de producción y pozo |
| Líneas de flujo y redes de recolección |
| Oleoductos de transporte |
| Tanques de almacenamiento y terminales |
| Otros |
| Industria del petróleo y gas |
| Industria química |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Inhibidores de parafina a base de polímeros | |
| Inhibidores de parafina a base de solventes | ||
| Mezclas híbridas y especiales | ||
| Otros | ||
| Por química | Copolímero de acrilato de EVA | |
| Poliacrilato | ||
| Policarboxilato modificado | ||
| Poliéster hiperramificado | ||
| Otros | ||
| Por operación | Upstream | |
| Midstream | ||
| Downstream | ||
| Por aplicación | Tubería de producción y pozo | |
| Líneas de flujo y redes de recolección | ||
| Oleoductos de transporte | ||
| Tanques de almacenamiento y terminales | ||
| Otros | ||
| Por usuario final | Industria del petróleo y gas | |
| Industria química | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y proyectado del mercado de inhibidores de parafina y la tasa de crecimiento hasta 2031?
Se espera que el mercado crezca de 0,80 mil millones de USD en 2026 a 1,04 mil millones de USD en 2031 a una CAGR del 5,33% hasta 2031.
¿Qué tipo de producto lideró los ingresos en 2025?
El tipo de producto inhibidor de parafina a base de polímeros lideró con una participación en ingresos del 38,36% en 2025.
¿Qué química está creciendo más rápido?
Se prevé que el policarboxilato modificado crezca a una CAGR del 5,94% hasta 2031.
¿Qué región está creciendo más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,19% hasta 2031, respaldada por el desarrollo offshore y la actividad submarina.
Última actualización de la página el:



