
Taille et Part du Marché des Consommables Orthopédiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.29 Milliards de dollars |
| Taille du Marché (2031) | 10.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Consommables Orthopédiques par Mordor Intelligence
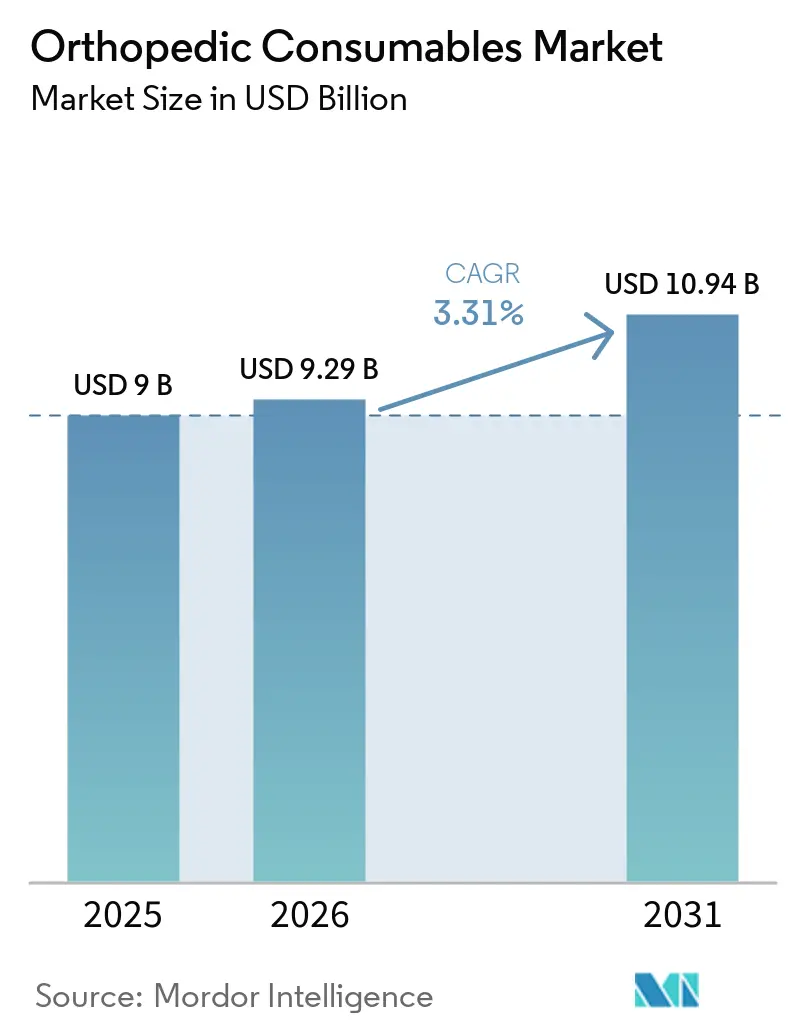
La taille du Marché des Consommables Orthopédiques est projetée à 9 milliards USD en 2025, 9,29 milliards USD en 2026, et devrait atteindre 10,94 milliards USD d'ici 2031, avec un CAGR de 3,31 % de 2026 à 2031.
Le marché des consommables orthopédiques est façonné par la hausse de la demande de procédures, le transfert des soins vers des établissements ambulatoires et une distinction plus nette entre les fournitures jetables standard et les produits biologiques spécialisés ou spécifiques à une procédure. La demande est la plus forte là où les procédures de traumatologie, de remplacement articulaire et de médecine sportive sont réalisées à grande échelle, chaque procédure nécessitant des consommables tout au long de la préparation, de la chirurgie et de la récupération. Les achats évoluent également, les systèmes de santé cherchant à standardiser, à réduire les temps de préparation en salle d'opération et à améliorer la fiabilité des flux de travail stériles. En Amérique du Nord, les centres de chirurgie ambulatoire représentent une part croissante de la demande, tandis que les ajouts de capacité dans la région Asie-Pacifique élargissent la base de clientèle. La compétitivité dépend de plus en plus de la capacité des fournisseurs à soutenir les flux de travail cliniques, à produire des preuves de résultats et à proposer des produits adaptés au cadre de soins.
Principaux Enseignements du Rapport
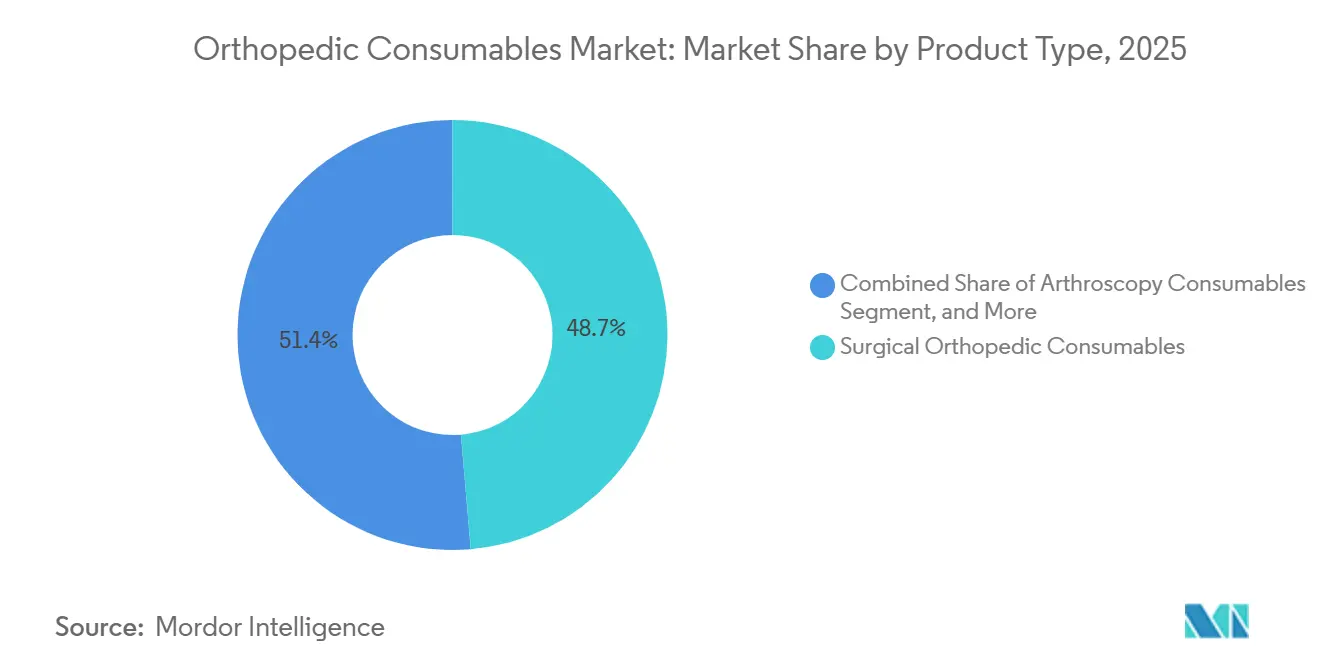
- Par type de produit, les Consommables Orthopédiques Chirurgicaux ont dominé avec une part de revenus de 48,65 % en 2025, tandis que les Consommables Orthopédiques de Gestion des Plaies devraient se développer à un CAGR de 5,54 % jusqu'en 2031.
- Par application, la Chirurgie Traumatologique a détenu une part de revenus de 42,54 % en 2025, tandis que la Médecine Sportive et la Réparation des Tissus Mous ont enregistré le CAGR projeté le plus élevé à 5,76 % jusqu'en 2031.
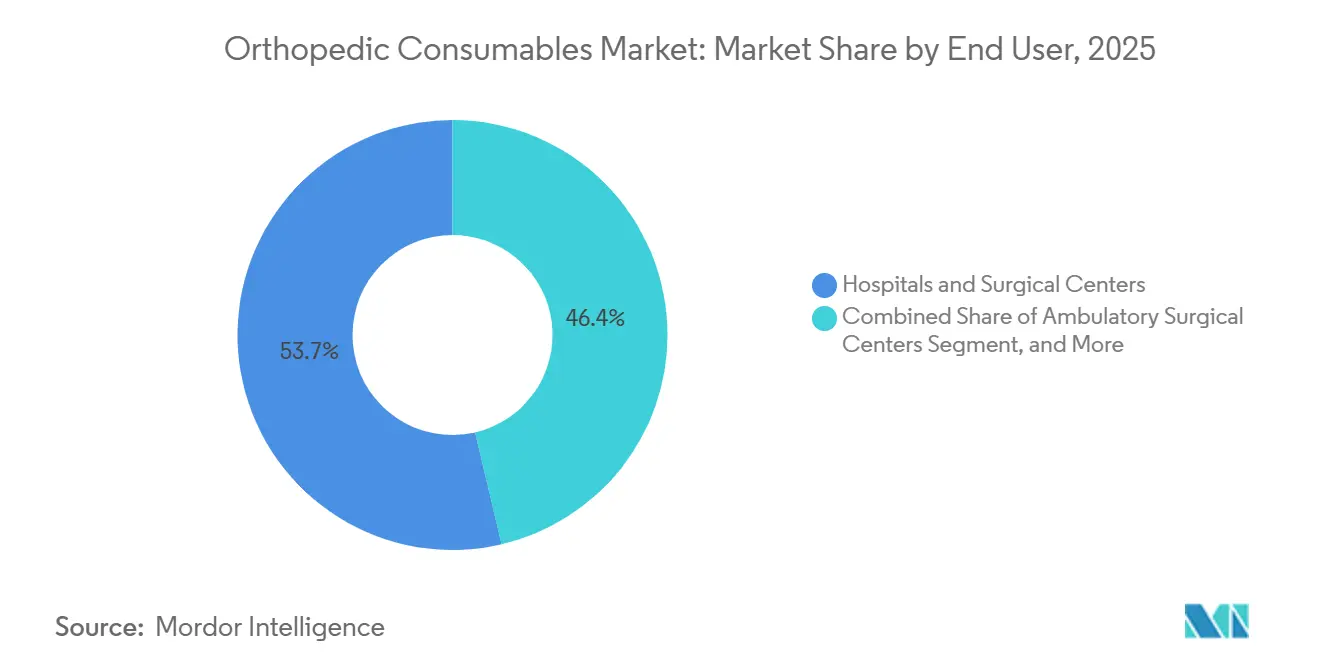
- Par utilisateur final, les Hôpitaux et Centres Chirurgicaux ont représenté 53,65 % de la part de revenus en 2025, tandis que les Environnements de Soins à Domicile devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
- Par canal de distribution, les Ventes par Distributeurs et Groupements d'Achats ont détenu une part de revenus de 52,76 % en 2025, tandis que les Plateformes de Commerce Électronique devraient croître à un CAGR de 6,54 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 41,54 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 4,53 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement de la Population et Charge Croissante de l'Arthrose | +1.10% | Mondial, avec la plus forte concentration en Asie de l'Est, en Europe occidentale et en Amérique du Nord à revenus élevés | Long terme (≥ 4 ans) |
| Augmentation des Volumes de Procédures Orthopédiques liée aux Traumatismes et aux Blessures Sportives | +0.80% | Mondial, avec la plus forte concentration en Amérique du Nord, en Europe et dans les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution vers des Procédures Orthopédiques Moins Invasives et Ambulatoires | +0.60% | Amérique du Nord, avec des répercussions en Europe et en Australie | Moyen terme (2-4 ans) |
| Expansion de la Capacité Chirurgicale Orthopédique en Asie-Pacifique et dans les Marchés Émergents | +0.50% | Marchés principaux d'Asie-Pacifique incluant la Chine, l'Inde, la Corée du Sud et le Japon, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Long terme (≥ 4 ans) |
| Conversion aux Produits à Usage Unique pour la Prévention des Infections et la Standardisation des Procédures | +0.40% | Amérique du Nord et Union Européenne, avec une adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Produits Biologiques Spécifiques aux Procédures et Consommables Intelligents Permettant la Premiumisation | +0.30% | Amérique du Nord et Union Européenne, avec des répercussions sur les marchés d'Asie-Pacifique à revenus élevés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la Population et Charge Croissante de l'Arthrose
L'arthrose génère une demande soutenue pour le marché des consommables orthopédiques, car les besoins de traitement sont concentrés dans les groupes de patients plus âgés présentant une utilisation élevée des procédures. Une analyse de 2025 publiée dans Arthritis Research & Therapy a rapporté que 607 millions de personnes vivaient avec l'arthrose dans le monde en 2021, contre 256 millions en 1990. L'étude a également signalé une augmentation de 9,2 % de la prévalence standardisée selon l'âge au cours de cette période et a projeté une nouvelle augmentation de 14 % d'ici 2050. L'arthrose du genou représentait plus de 56 % de la charge mondiale, tandis qu'un indice de masse corporelle élevé représentait 21 % des années de vie ajustées sur l'incapacité liées à l'arthrose. Ces tendances soutiennent la demande de produits utilisés dans la reconstruction articulaire, les soins traumatologiques, la gestion des plaies et la récupération postopératoire. La charge est particulièrement significative dans les systèmes de santé à revenus élevés, où l'accès à la chirurgie et les dépenses par procédure sont plus importants.
Augmentation des Volumes de Procédures Orthopédiques liée aux Traumatismes et aux Blessures Sportives
La chirurgie traumatologique a représenté 42,54 % du marché des consommables orthopédiques en 2025, reflétant le besoin constant de produits utilisés dans le traitement des fractures et la chirurgie urgente. Les accidents de la route, les chutes, les fractures de fragilité et les blessures sportives à haute énergie maintiennent la demande de procédures dans tous les groupes d'âge. La médecine sportive et la réparation des tissus mous devraient croître à un CAGR de 5,76 % jusqu'en 2031, à mesure que les options chirurgicales s'élargissent pour les patients actifs. L'utilisation de dispositifs de fixation bioabsorbables et de matériaux biologiques s'étend des procédures sportives électives à certaines voies de soins traumatologiques. Cela élargit le rôle des consommables spécialisés dans le domaine d'application le plus important sans modifier l'importance des fournitures traumatologiques à volume élevé. Les fournisseurs dont les produits s'adaptent aux flux de travail de la traumatologie et de la médecine sportive peuvent s'adresser à une base clinique plus large.
Évolution vers des Procédures Orthopédiques Moins Invasives et Ambulatoires
L'évolution vers la chirurgie ambulatoire modifie les conditions de la demande sur le marché des consommables orthopédiques, car les établissements ambulatoires utilisent des pratiques d'emballage, de stockage et de stérilité différentes de celles des blocs opératoires hospitaliers. Les Centers for Medicare & Medicaid Services ont ajouté 168 codes orthopédiques à la liste des procédures couvertes par les centres de chirurgie ambulatoire dans la règle finale du Système de Paiement Prospectif des Hôpitaux Ambulatoires 2026. Plus de 600 centres de chirurgie ambulatoire ont réalisé des remplacements totaux d'articulations aux États-Unis en 2026, selon les données sources fournies. L'Association des Centres de Chirurgie Ambulatoire a rapporté des économies projetées pour les bénéficiaires de Medicare en paiement à l'acte de 13,5 milliards USD provenant des chirurgies musculosquelettiques dans les centres de chirurgie ambulatoire entre 2025 et 2034[1]. Ces établissements privilégient les kits stériles préemballés qui réduisent le temps de préparation et le besoin de traitement stérile sur site. Les fournisseurs qui fabriquent des produits pour les flux de travail ambulatoires peuvent en bénéficier à mesure que les procédures orthopédiques continuent de se déplacer au-delà des établissements hospitaliers.
Expansion de la Capacité Chirurgicale Orthopédique en Asie-Pacifique et dans les Marchés Émergents
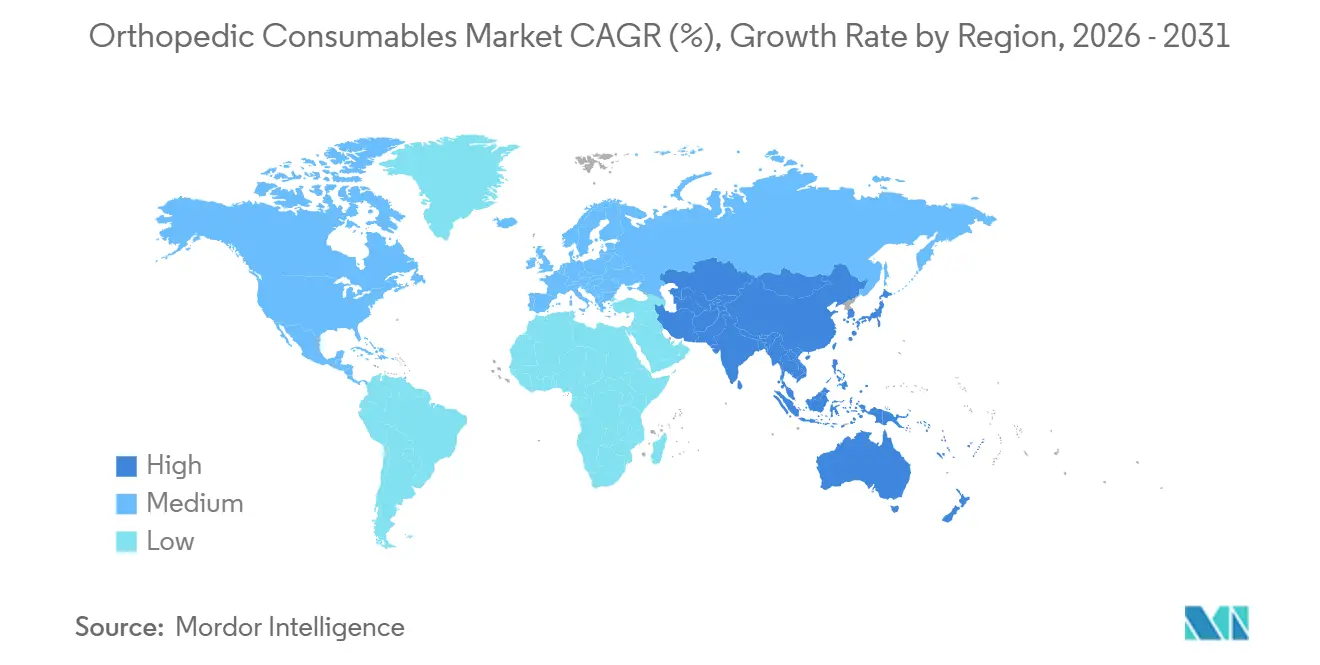
L'Asie-Pacifique devrait croître à un CAGR de 4,53 % jusqu'en 2031, ce qui en fait la partie régionale à la croissance la plus rapide du marché des consommables orthopédiques. La Chine et l'Inde développent leur capacité orthopédique à mesure que les populations urbaines vieillissantes nécessitent davantage de traitements pour l'arthrose et les fractures de fragilité. Les données sources fournies indiquent que la Chine a installé plus de 2 000 nouveaux centres orthopédiques entre 2020 et 2025. En Inde, l'adoption technologique est visible dans les hôpitaux privés, où Apollo Hospitals a réalisé plus de 2 000 chirurgies orthopédiques assistées par robot en septembre 2026. Les nouvelles capacités soutiennent la demande de kits chirurgicaux, de produits pour les plaies, de fournitures liées à la fixation et de matériaux de soutien aux procédures. Les fournisseurs internationaux doivent également satisfaire aux exigences d'enregistrement fixées par les agences, notamment la CDSCO en Inde et la NMPA en Chine.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé des Consommables Orthopédiques Avancés et des Procédures | -0.20% | Mondial, avec le plus grand effet sur les marchés sensibles aux prix au Moyen-Orient, en Afrique, en Amérique du Sud et en Asie du Sud-Est | Long terme (≥ 4 ans) |
| Exigences Strictes d'Approbation Réglementaire et de Conformité | -0.10% | Union Européenne, États-Unis et marchés d'Asie-Pacifique incluant la Chine et l'Inde | Moyen terme (2-4 ans) |
| Pression sur les Achats liée aux Appels d'Offres Basés sur les Volumes et à la Consolidation Hospitalière | -0.20% | Amérique du Nord et Union Européenne, avec des répercussions sur les systèmes de santé urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Interopérabilité Limitée des Produits dans les Écosystèmes Chirurgicaux Robotiques et Numériques | -0.10% | Amérique du Nord et Union Européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé des Consommables Orthopédiques Avancés et des Procédures
Des prix élevés peuvent limiter l'adoption sur le marché des consommables orthopédiques lorsque le remboursement ne couvre pas le coût total des forfaits de procédures avancées. La contrainte est la plus prononcée dans les systèmes de santé hors d'Amérique du Nord et d'Europe occidentale, où les limites de dépenses affectent l'utilisation des kits biologiques, des systèmes de drapage spécialisés et des matériaux avancés de gestion des plaies. Les achats basés sur les volumes peuvent élargir l'accès aux procédures tout en exerçant une pression sur la valeur captée par les fournisseurs. Cet environnement oblige les entreprises à justifier les prix premium par des preuves sur les complications, la durée de séjour et les réadmissions. Les décisions relatives aux formulaires hospitaliers dépendent de plus en plus de la possibilité de lier les avantages cliniques à la valeur économique. Les entreprises sans ces preuves risquent d'être exclues lorsque les comités d'achats standardisent les choix de produits.
Pression sur les Achats liée aux Appels d'Offres Basés sur les Volumes et à la Consolidation Hospitalière
La consolidation hospitalière centralise les décisions d'achat et peut limiter la variété des produits sur le marché des consommables orthopédiques. Les grands systèmes de santé utilisent couramment des contrats avec des fournisseurs préférés, des groupements d'achats et des processus d'analyse de la valeur pour gérer les dépenses. Les données sources fournies ont indiqué que U.S. Orthopaedic Partners a désigné Johnson & Johnson comme fournisseur officiel pour les produits de remplacement articulaire total en octobre 2025. De tels accords peuvent réduire le nombre de positions disponibles pour les fournisseurs dans les grands réseaux ambulatoires. L'interopérabilité des produits et l'alignement avec les flux de travail approuvés peuvent donc devenir aussi importants que les caractéristiques individuelles des produits. Les fournisseurs plus petits ont moins d'opportunités de démontrer une différenciation clinique avant que des arrangements d'achat pluriannuels ne soient établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Consommables Chirurgicaux en Tête tandis que les Soins des Plaies Connaissent la Croissance la Plus RapideLes consommables orthopédiques chirurgicaux ont représenté 48,65 % de la part du marché des consommables orthopédiques en 2025, soutenus par une utilisation fréquente dans les procédures de traumatologie et de remplacement articulaire. Ce groupe comprend les champs opératoires jetables, les systèmes de mélange de ciment osseux, les dispositifs de lavage et les kits d'instruments stériles. La position dominante reflète le besoin récurrent de ces matériaux dans chaque procédure plutôt que les dépenses ponctuelles en équipements d'investissement. Les consommables de plâtres et d'attelles servent les voies de traumatologie et de blessures sportives à volume élevé, bien que la tarification soit compétitive. Les matériaux de plâtrage synthétiques remplacent progressivement le plâtre de Paris dans les systèmes de santé développés. Les consommables d'arthroscopie évoluent également vers des produits qui soutiennent les procédures assistées par robot et par navigation sur le marché des consommables orthopédiques.
Les consommables orthopédiques de gestion des plaies devraient croître à un CAGR de 5,54 % jusqu'en 2031. Cette expansion reflète le transfert de la récupération et du traitement des plaies vers des établissements ambulatoires et de soins à domicile. Ces établissements ont besoin de produits pouvant être utilisés en dehors d'un hôpital de soins aigus et achetés en plus petits volumes. Les autres consommables orthopédiques comprennent les implants bioabsorbables et les matériaux de diagnostic peropératoire, où plusieurs catégories spécialisées sont regroupées. Le secteur des consommables orthopédiques connaît donc une demande à la fois pour les fournitures chirurgicales établies et pour des produits plus spécialisés utilisés après la sortie de l'hôpital.

Par Application :
La Chirurgie Traumatologique Maintient la Base tandis que la Médecine Sportive Croît Plus RapidementLa chirurgie traumatologique a représenté 42,54 % des revenus de la catégorie en 2025, ce qui en fait le plus grand segment d'application. Sa position est soutenue par le besoin continu de traiter les blessures routières, les fractures liées aux chutes et d'autres affections aiguës. Les données sources fournies ont rapporté des ventes mondiales d'implants traumatologiques de 9,6 milliards USD en 2025, avec une croissance annuelle de 5,8 %. La Chirurgie de Remplacement Articulaire et la Chirurgie du Rachis génèrent également une demande matérielle, car les procédures utilisent plusieurs articles stériles et spécifiques aux procédures. Les soins du rachis peuvent nécessiter une utilisation plus élevée de consommables lorsque des systèmes de navigation et des technologies de cage expansible sont utilisés. La Gestion des Plaies et les Soins Postopératoires restent importants à mesure que les payeurs encouragent une sortie plus précoce des établissements de soins aigus sur le marché des consommables orthopédiques.
La médecine sportive et la réparation des tissus mous devraient se développer à un CAGR de 5,76 % jusqu'en 2031. Arthrex a lancé l'implant TightRope SB All-Suture en février 2026 pour la reconstruction du ligament croisé antérieur. Les données sources fournies le décrivent comme la première technologie de bouton tout-suture dans un dispositif de fixation du ligament croisé antérieur. Les nouvelles options de fixation et biologiques élèvent les exigences cliniques pour les procédures sportives et peuvent augmenter l'utilisation de matériaux spécialisés. Le secteur des consommables orthopédiques associe également de plus en plus les produits de médecine sportive aux besoins des patients bénéficiant de soins peu invasifs. Cela rend le segment important pour les fournisseurs cherchant une croissance au-delà de la grande base traumatologique.
Par Utilisateur Final :
Les Hôpitaux Dominent les Achats tandis que les Soins à Domicile se Développent RapidementLes hôpitaux et centres chirurgicaux ont représenté 53,65 % des revenus de la catégorie en 2025. Leur rôle dominant reflète la concentration des volumes chirurgicaux à haute acuité et l'influence des groupements d'achats. Les hôpitaux universitaires et les réseaux de soins intégrés utilisent également des kits de consommables adaptés aux plateformes chirurgicales robotiques. Stryker Mako, Zimmer Biomet ROSA Knee et Smith+Nephew CORI XT sont des exemples de systèmes pouvant façonner les exigences en consommables associés. Ces environnements peuvent créer des coûts de changement élevés lorsque la formation du personnel et les spécifications des produits sont liées à une plateforme. Les hôpitaux resteront le principal canal d'achat pour de nombreux produits à forte intensité de procédures sur le marché des consommables orthopédiques.
Les environnements de soins à domicile devraient croître à un CAGR de 6,78 % jusqu'en 2031, le taux le plus élevé parmi les segments répertoriés. La gestion des plaies, le retrait des plâtres et le soutien à la rééducation se rapprochent du domicile du patient après la sortie de l'hôpital. Les fabricants peuvent fournir des kits prémesurés aux agences de soins à domicile, réduisant le rôle des services de matériel hospitalier dans certaines catégories. Les centres de chirurgie ambulatoire ont également besoin de configurations stériles compactes et préassemblées adaptées aux procédures ambulatoires. Les autres utilisateurs finaux comprennent les centres de rééducation, les cliniques d'orthèses et les établissements de médecine sportive. Le marché des consommables orthopédiques s'étend ainsi au-delà du bloc opératoire vers une voie de récupération plus large.
Par Canal de Distribution :
Les Groupements d'Achats en Tête tandis que le Commerce Électronique se DéveloppeLes ventes par distributeurs et groupements d'achats ont représenté 52,76 % de la distribution en 2025. Le canal est soutenu par des accords pluriannuels avec des fournisseurs préférés et des structures de remises sur volume. Ces arrangements offrent aux grands systèmes de santé une voie d'approvisionnement prévisible et aident à contrôler les coûts d'achat. Ils peuvent également rendre difficile l'accès aux hôpitaux pour les fournisseurs non contractuels, même lorsque les produits présentent des caractéristiques cliniques différenciées. Les Ventes Directes restent importantes pour les consommables premium et spécialisés qui nécessitent une formation des chirurgiens et un soutien clinique. La composition principale des canaux sur le marché des consommables orthopédiques continue de favoriser les fournisseurs établis disposant de larges capacités de service.
Les plateformes de commerce électronique devraient croître à un CAGR de 6,54 % jusqu'en 2031. La croissance est liée aux produits de soins à domicile, aux fournitures de soins des plaies, aux kits de retrait de plâtres et aux orthèses pouvant être achetés en dehors des systèmes d'approvisionnement hospitaliers traditionnels. Les petits centres chirurgicaux et les cliniques ambulatoires peuvent également utiliser des plateformes numériques pour accéder à un plus grand choix de produits. Les Pharmacies de Détail et les Magasins de Fournitures Médicales servent des catégories moins complexes telles que les bandages, les fournitures de plâtrage et les supports en vente libre. Ces canaux subissent la pression des vendeurs en ligne et des achats de marques propres des systèmes de santé. Ce changement offre au marché des consommables orthopédiques davantage de voies pour répondre aux besoins à faible acuité et à domicile.
Analyse Géographique
Marché des Consommables Orthopédiques en Amérique du Nord
L'Amérique du Nord représentait 41,54 % de la part de marché des consommables orthopédiques en 2025. La région bénéficie de volumes élevés de procédures, d'un remboursement bien établi et d'une demande pour les produits utilisés dans les cas complexes d'interventions électives et traumatologiques. L'élargissement en 2026 de la liste des procédures couvertes dans les centres de chirurgie ambulatoire ajoute 168 codes orthopédiques aux États-Unis. Cela élargit le nombre d'établissements de soins pouvant acheter des produits orthopédiques. Les fournisseurs qui dépendaient auparavant des circuits d'achat groupé des hôpitaux peuvent désormais s'adresser à une base institutionnelle plus diversifiée. Le Canada et le Mexique représentent une demande régionale supplémentaire, notamment certains flux de soins transfrontaliers à proximité de la frontière États-Unis–Mexique.
Marché des Consommables Orthopédiques en Europe
L'Europe présente une division entre les pays à volumes élevés et bien remboursés et les systèmes plus sensibles aux prix dans le marché des consommables orthopédiques. L'Allemagne détenait la plus grande part nationale du marché européen des dispositifs orthopédiques en 2025, à 23,15 %, selon les données fournies par Mordor Intelligence. Une couverture solide par l'assurance maladie obligatoire, un nombre élevé de chirurgiens et une fabrication nationale soutiennent son rôle dans la demande régionale. Le règlement de l'Union européenne relatif aux dispositifs médicaux continue d'influencer les décisions relatives aux produits en relevant les exigences d'évaluation de la conformité pour les dispositifs réutilisables de classe I[2]. Certains fabricants sont confrontés au choix entre la recertification de leurs gammes réutilisables et une orientation accrue vers des alternatives jetables. Le Royaume-Uni devrait enregistrer un CAGR de 5,92 % d'ici 2031, à mesure que l'activité chirurgicale élective se redresse.
Marché des Consommables Orthopédiques en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique devrait croître à un CAGR de 4,53 % d'ici 2031, soit le rythme le plus rapide parmi les régions répertoriées. La taille du marché des consommables orthopédiques dans la région est soutenue par l'expansion des capacités de santé en Chine et en Inde, où la demande croît avec le vieillissement des populations urbaines. Johnson & Johnson's DePuy Synthes a établi un Centre mondial de compétences à Bangalore en 2026 et prévoyait une équipe technique de 500 personnes, selon les données fournies. Apollo Hospitals a réalisé plus de 2 000 chirurgies orthopédiques assistées par robot en septembre 2026. La demande au Moyen-Orient et en Afrique est soutenue par les dépenses d'infrastructure du Conseil de coopération du Golfe et le tourisme médical. En Amérique du Sud, la demande est concentrée au Brésil et en Argentine, où les budgets publics et la dépendance aux produits importés créent à la fois des opportunités et des barrières à l'entrée.
Paysage Concurrentiel
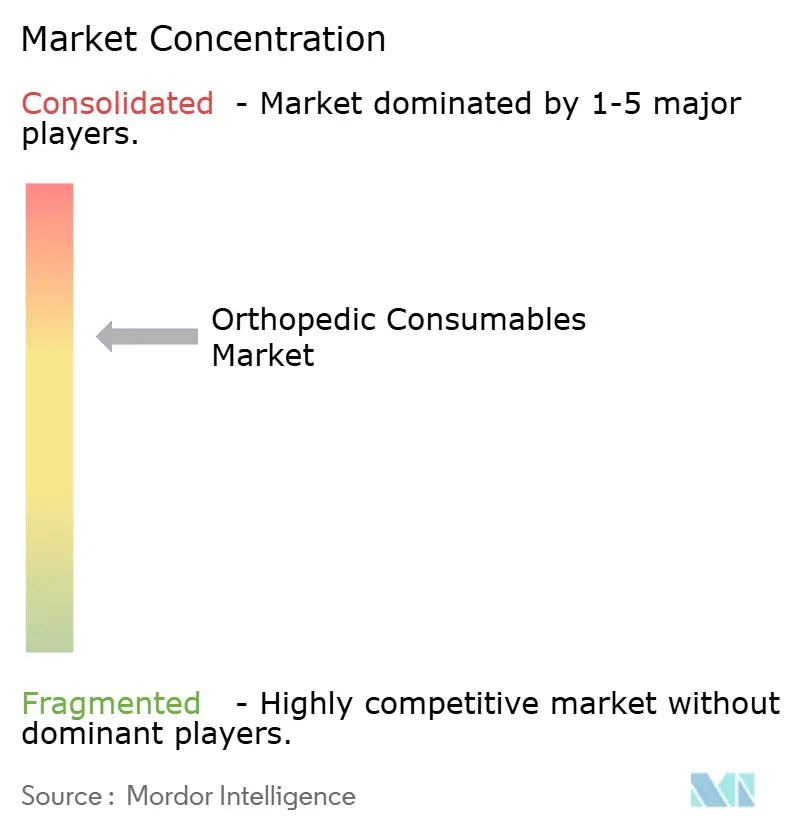
Le marché des consommables orthopédiques est modérément concentré dans ses principales catégories chirurgicales, bien que les soins des plaies, les plâtres et l'arthroscopie comptent de nombreux fournisseurs spécialisés et régionaux. Les données sources fournies ont rapporté que les 5 premières entreprises détenaient 80 % des revenus des consommables traumatologiques en 2025. Stryker, Johnson & Johnson MedTech, Zimmer Biomet, Smith+Nephew et B. Braun sont des fournisseurs centraux dans les principaux établissements de procédures orthopédiques. Leur position reflète des portefeuilles larges, des relations clients et la capacité à fournir des matériaux spécifiques aux procédures. Cependant, la catégorie plus large reste plus fragmentée car les besoins cliniques diffèrent selon les niches de produits. Le succès concurrentiel dépend de plus en plus de la capacité des fournisseurs à s'intégrer dans le flux de travail chirurgical plutôt que de vendre des produits comme des articles autonomes.
Les stratégies de plateforme deviennent plus importantes à mesure que les entreprises connectent les consommables aux systèmes chirurgicaux robotiques et numériques sur le marché des consommables orthopédiques. Stryker utilise la plateforme Mako pour soutenir des flux de travail pouvant augmenter la demande de kits de consommables spécifiques aux procédures[3]. Zimmer Biomet a reçu l'autorisation de la FDA en 2025 pour un système ROSA Knee mis à jour avec Optimize, avec une disponibilité commerciale prévue pour le premier trimestre 2026. Johnson & Johnson a annoncé en octobre 2025 qu'il prévoyait de séparer DePuy Synthes en une société orthopédique indépendante cotée en bourse dans un délai de 18 à 24 mois. Les données sources fournies indiquaient que l'activité avait généré 9,2 milliards USD de ventes en 2024. Une entreprise plus ciblée pourrait modifier la façon dont les ressources du portefeuille sont orientées entre les implants et les consommables.
Des entreprises spécialisées ciblent les produits biologiques, la chirurgie ambulatoire et le soutien aux flux de travail basé sur les données sur le marché des consommables orthopédiques. Isto Biologics a acquis NovaBone Products auprès de Halma plc en août 2026, ajoutant des technologies de greffe osseuse synthétique en verre bioactif et une portée de distribution plus large. Kuros Biosciences a rapporté une croissance des revenus de 77 % en glissement annuel pour les 9 premiers mois de 2025, liée dans les données sources fournies au Système de Livraison MagnetOs MIS. Globus Medical a acquis Higgs Boson Health en août 2026 pour ajouter des capacités d'expérience patient et fournisseur basées sur l'intelligence artificielle à son écosystème chirurgical. Ces mouvements montrent comment les fournisseurs cherchent des positions différenciées autour des produits biologiques, des soins ambulatoires et du soutien numérique. La planification réglementaire reste importante car le calendrier d'examen des produits peut affecter la rapidité de disponibilité des nouveaux produits.
Leaders du Secteur des Consommables Orthopédiques
-
Stryker Corporation
-
Johnson & Johnson MedTech
-
Zimmer Biomet Holdings, Inc.
-
Smith+Nephew plc
-
Medtronic plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Consommables Orthopédiques Entreprises couvertes dans ce rapport
- ATEC, Inc.
- Anika Therapeutics
- Arthrex
- B. Braun
- BONESUPPORT AB
- Conmed
- DJO Global
- Enovis Corporation
- Exactech
- Globus Medical
- Integra LifeSciences
- Johnson & Johnson MedTech
- Limacorporate S.p.A.
- Medartis Holding AG
- Medtronic
- MicroPort
- Orthofix
- OrthoPediatrics Corp.
- Paragon 28, Inc.
- SI-BONE, Inc.
- Smith+Nephew plc
- Stryker
- Zimmer Biomet
Développements industriels récents dans Marché des Consommables Orthopédiques
- Septembre 2026 : Globus Medical a obtenu le marquage CE pour son système d'imagerie intelligent Excelsius3D 3-en-1 pour la vente commerciale dans l'UE et au Royaume-Uni, étendant l'écosystème de navigation robotique Excelsius GPS aux marchés européens. L'approbation positionne l'entreprise pour concurrencer sur la part des procédures rachidiennes et traumatologiques assistées par robot en Allemagne, en France et au Royaume-Uni, où les investissements dans l'infrastructure chirurgicale numérique s'accélèrent. Excelsius3D avait précédemment reçu l'autorisation FDA 510(k) en 2021.
- Août 2026 : Stryker a signé un accord définitif pour acquérir ZuriMED, développeur du Système FiberLocker pour l'augmentation de la coiffe des rotateurs, afin de renforcer son portefeuille de médecine sportive de l'épaule et d'arthroplastie. L'augmentation de la coiffe des rotateurs est décrite par Stryker comme l'un des domaines à la croissance la plus rapide en médecine sportive, répondant à un mode de défaillance clinique clé dans la réparation de la coiffe des rotateurs. Aucune valeur de transaction n'a été divulguée, et la transaction est soumise aux conditions de clôture habituelles.
- Août 2026 : Globus Medical a acquis Higgs Boson Health, une entreprise de santé numérique incubée à l'Université Duke, pour intégrer des capacités d'expérience patient et fournisseur basées sur l'intelligence artificielle dans son écosystème chirurgical Excelsius. L'acquisition ajoute des analyses de résultats basées sur l'intelligence artificielle à la stratégie de portefeuille de consommables rachidiens et traumatologiques de Globus, permettant un suivi des performances en boucle fermée sur l'ensemble de l'épisode de soins.
- Août 2026 : Isto Biologics a acquis NovaBone Products auprès de Halma plc, ajoutant un portefeuille différencié de technologies de greffe osseuse synthétique en verre bioactif à sa plateforme de consommables de cicatrisation osseuse. L'acquisition étend l'empreinte internationale d'Isto en Europe, en Asie-Pacifique et en Amrique latine grâce à la présence de distribution établie de NovaBone.
Périmètre du Rapport sur le Marché Mondial des Consommables Orthopédiques
Selon le périmètre du rapport, les consommables orthopédiques sont des produits médicaux à usage unique ou fréquemment remplacés utilisés dans les soins osseux, articulaires et musculosquelettiques. Le marché des consommables orthopédiques est segmenté par type de produit, application, canal de distribution, utilisateur final et géographie. Par type de produit, le marché est segmenté en consommables orthopédiques chirurgicaux, consommables orthopédiques de gestion des plaies, consommables de plâtres et d'attelles, consommables d'arthroscopie et autres consommables orthopédiques. Par application, le marché est segmenté en chirurgie traumatologique, remplacement articulaire, chirurgie du rachis, médecine sportive et réparation des tissus mous, gestion des plaies et soins postopératoires, et autres applications. Par canal de distribution, le marché est segmenté en ventes directes, ventes par distributeurs et groupements d'achats, pharmacies de détail et magasins de fournitures médicales, et plateformes de commerce électronique. Par utilisateur final, le marché est segmenté en hôpitaux et centres chirurgicaux, centres de chirurgie ambulatoire, environnements de soins à domicile et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Consommables Orthopédiques Chirurgicaux |
| Consommables Orthopédiques de Gestion des Plaies |
| Consommables de Plâtres et d'Attelles |
| Consommables d'Arthroscopie |
| Autres Consommables Orthopédiques |
| Chirurgie Traumatologique |
| Remplacement Articulaire |
| Chirurgie du Rachis |
| Médecine Sportive et Réparation des Tissus Mous |
| Gestion des Plaies et Soins Postopératoires |
| Autres Applications |
| Ventes Directes |
| Ventes par Distributeurs et Groupements d'Achats |
| Pharmacies de Détail et Magasins de Fournitures Médicales |
| Plateformes de Commerce Électronique |
| Hôpitaux et Centres Chirurgicaux |
| Centres de Chirurgie Ambulatoire |
| Environnements de Soins à Domicile |
| Autres Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par Type de Produit | Consommables Orthopédiques Chirurgicaux | |
| Consommables Orthopédiques de Gestion des Plaies | ||
| Consommables de Plâtres et d'Attelles | ||
| Consommables d'Arthroscopie | ||
| Autres Consommables Orthopédiques | ||
| Par Application | Chirurgie Traumatologique | |
| Remplacement Articulaire | ||
| Chirurgie du Rachis | ||
| Médecine Sportive et Réparation des Tissus Mous | ||
| Gestion des Plaies et Soins Postopératoires | ||
| Autres Applications | ||
| Par Canal de Distribution | Ventes Directes | |
| Ventes par Distributeurs et Groupements d'Achats | ||
| Pharmacies de Détail et Magasins de Fournitures Médicales | ||
| Plateformes de Commerce Électronique | ||
| Par Utilisateur Final | Hôpitaux et Centres Chirurgicaux | |
| Centres de Chirurgie Ambulatoire | ||
| Environnements de Soins à Domicile | ||
| Autres Utilisateurs Finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des consommables orthopédiques d'ici 2031 ?
La catégorie devrait atteindre 10,94 milliards USD d'ici 2031, avec un CAGR de 3,31 % de 2026 à 2031.
Quelle catégorie de produits domine le marché des consommables orthopédiques ?
Les consommables orthopédiques chirurgicaux ont dominé avec une part de revenus de 48,65 % en 2025, soutenus par une utilisation répétée dans les procédures de traumatologie et de remplacement articulaire.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La médecine sportive et la réparation des tissus mous devraient croître à un CAGR de 5,76 % jusqu'en 2031, soutenues par l'évolution des options de fixation et biologiques.
Pourquoi les centres de chirurgie ambulatoire sont-ils importants pour les fournisseurs orthopédiques ?
Les Centers for Medicare & Medicaid Services ont ajouté 168 codes orthopédiques à la liste des procédures couvertes par les centres de chirurgie ambulatoire en 2026, augmentant le besoin de kits de procédures ambulatoires compacts et stériles.
Quel environnement d'utilisateur final connaît la croissance la plus rapide ?
Les environnements de soins à domicile devraient croître à un CAGR de 6,78 % jusqu'en 2031, à mesure que la gestion des plaies et le soutien à la rééducation se déplacent au-delà des hôpitaux.
Quelle région enregistrera la croissance la plus forte jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 4,53 % jusqu'en 2031, à mesure que la capacité orthopédique se développe en Chine et en Inde.