
Taille et part du marché des dispositifs orthopédiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.08 Milliards de dollars |
| Taille du Marché (2031) | 10.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
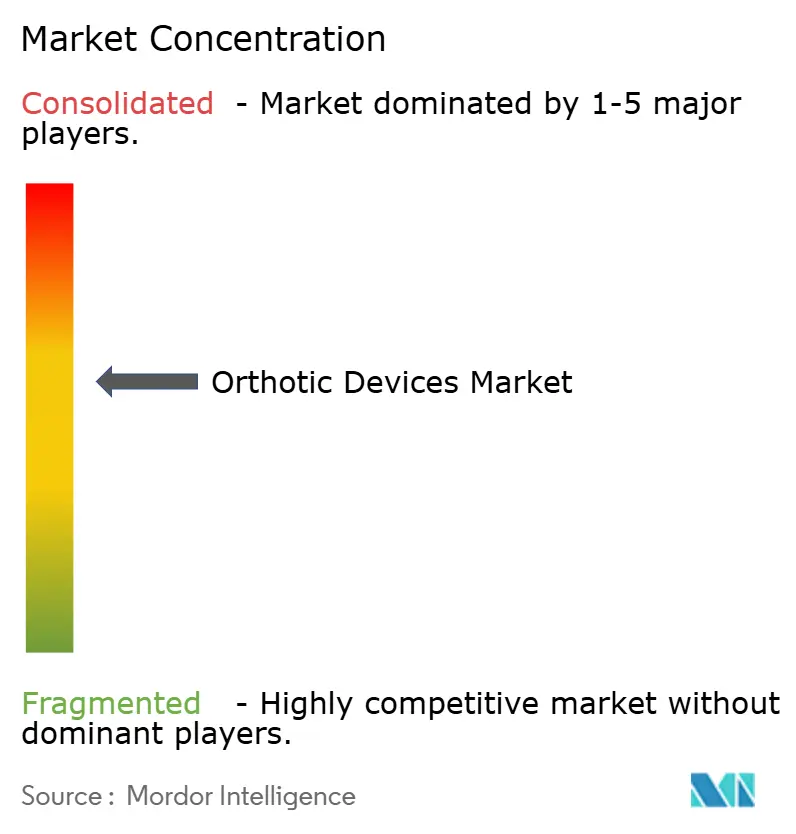
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs orthopédiques par Mordor Intelligence
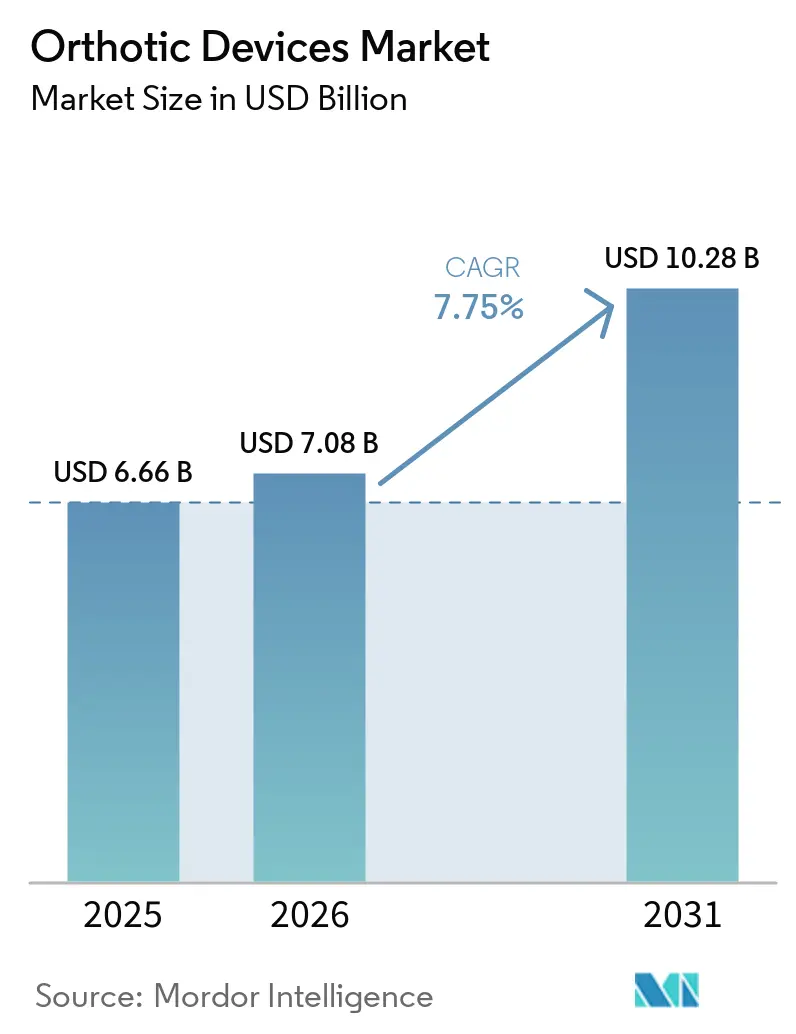
La taille du marché des dispositifs orthopédiques devrait s'étendre de 6,66 milliards USD en 2025 et 7,08 milliards USD en 2026 à 10,28 milliards USD d'ici 2031, enregistrant un CAGR de 7,75 % entre 2026 et 2031.
Une charge importante et croissante de maladies musculosquelettiques soutient la demande d'orthèses et de supports ajustés cliniquement dans tous les contextes de soins. Le diabète, les accidents vasculaires cérébraux et les besoins de mobilité liés à l'âge alimentent également les prescriptions répétées et la demande de remplacement. La prestation de soins s'oriente vers la rééducation, le traitement non chirurgical et le soutien à domicile. La conception et la fabrication numériques élargissent l'accès aux dispositifs personnalisés tout en renforçant l'importance des données probantes cliniques. La concurrence se concentre de plus en plus sur les capacités des produits, les réseaux de soins aux patients et la capacité à répondre aux besoins neurologiques complexes.
Points clés du rapport
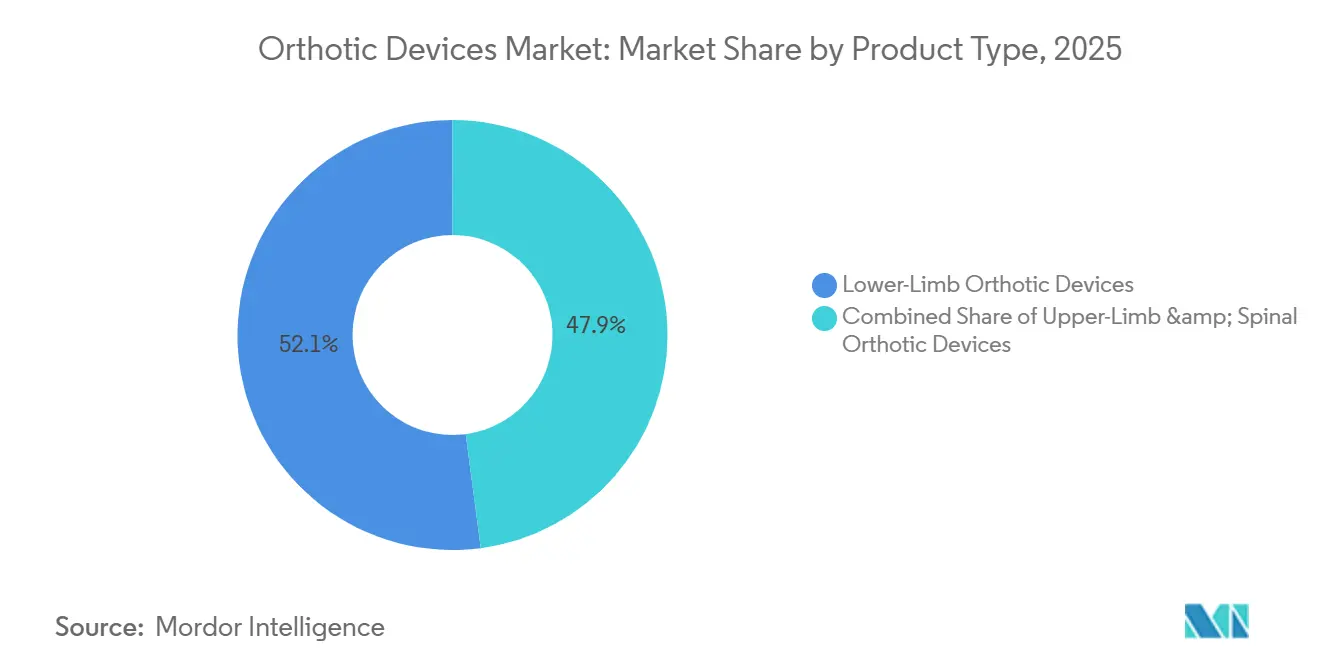
- Par type de produit, les dispositifs pour membres inférieurs détenaient 52 % de la part de revenus en 2025, tandis que les dispositifs rachidiens enregistraient le CAGR projeté le plus élevé à 7,8 % jusqu'en 2031.
- Par fonctionnalité, les orthèses conventionnelles détenaient 68 % de la part de revenus sur le marché des dispositifs orthopédiques en 2025, tandis que les dispositifs motorisés et intelligents devraient croître à un CAGR de 11,5 % jusqu'en 2031.
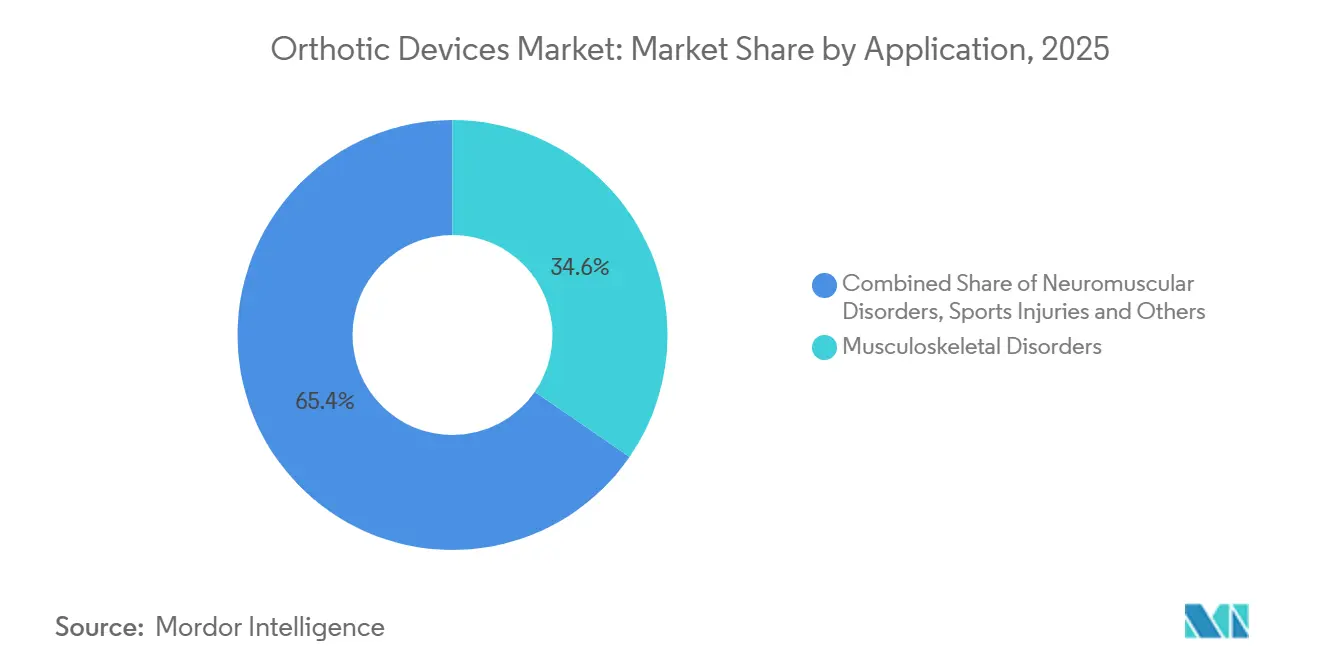
- Par application, les troubles musculosquelettiques représentaient 34 % de la taille du marché des dispositifs orthopédiques en 2025, tandis que les troubles neuromusculaires devraient se développer à un CAGR de 8,5 % jusqu'en 2031.
- Par groupe d'âge, les adultes détenaient 56 % de la part de revenus en 2025, tandis que le segment gériatrique devrait croître à un CAGR de 8,2 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques détenaient 38 % de la part de revenus en 2025, tandis que les soins à domicile devraient croître à un CAGR de 9,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des dispositifs orthopédiques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des troubles musculosquelettiques et neuromusculaires | +2.1% | Mondial, avec les volumes absolus les plus élevés en Asie et en Amérique du Nord | Long terme (≥ 4 ans) |
| Vieillissement de la population et demande de préservation de la mobilité | +1.8% | Mondial, concentré en Asie de l'Est, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion de la rééducation et des soins de mobilité non chirurgicaux | +1.4% | Amérique du Nord et Europe, avec une croissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation, CAO/FAO et orthèses personnalisées imprimées en 3D | +1.2% | Amérique du Nord et Europe, en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des programmes de prévention et de récupération des blessures sportives | +0.8% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Orthèses intelligentes intégrées cliniquement et analyse de la marche | +0.6% | Amérique du Nord et Europe, avec une adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des troubles musculosquelettiques et neuromusculaires
La prévalence mondiale des troubles musculosquelettiques a atteint 1,686 milliard de cas en 2021 et devrait atteindre 2,161 milliards d'ici 2035[1]D. T. Nguyen et al., "Charge mondiale, régionale et nationale des troubles musculosquelettiques, 1990-2021," Frontiers in Public Health. Les troubles musculosquelettiques ont également engendré 2 099,84 milliards USD de valeur de travail perdue en 2021, soit 1,41 % du PIB mondial. Une meilleure prévention pourrait faire baisser les taux standardisés selon l'âge dans les pays développés, mais les effectifs absolus continuent d'augmenter en Asie du Sud et en Asie du Sud-Est. Le nombre de cas dans ces sous-régions a augmenté respectivement de 135 % et 132 % entre 1990 et 2021. En 2023, l'Asie comptait 999 millions de cas prévalents de troubles musculosquelettiques et 419,6 milliards USD de coûts directs de soins de santé, tandis que l'indice de masse corporelle élevé constituait un facteur de risque modifiable de plus en plus important. Les accidents vasculaires cérébraux, la sclérose en plaques et la paralysie cérébrale nécessitent souvent un soutien orthopédique à long terme, ce qui peut créer des besoins de remplacement récurrents plutôt qu'un seul achat en soins aigus.
Expansion de la rééducation et des soins de mobilité non chirurgicaux
Les systèmes de santé en Amérique du Nord et en Europe accordent une plus grande importance à la rééducation et au soutien de la mobilité non chirurgical. Cette approche prolonge la période pendant laquelle les patients peuvent utiliser des orthèses ajustées, des services de surveillance et des dispositifs adaptés sur le marché des dispositifs orthopédiques. Les exigences de Medicare en matière d'autorisation préalable pour certaines orthèses du genou, thoracolombosacrées et des membres supérieurs entrent en vigueur le 28 octobre 2026. Cette politique intègre plus clairement les orthèses avancées dans les voies cliniques et de remboursement formelles. Une revue systématique de 2025[2]M. Mortada et al., "État actuel des résultats cliniques des orthèses imprimées en 3D," BMC Musculoskeletal Disorders a mis en évidence des améliorations de la douleur, de l'alignement et de la satisfaction des patients pour les orthèses cheville-pied, rachidiennes et des membres supérieurs. Ces résultats soutiennent l'utilisation de dispositifs de qualité sur prescription dans des plans de rééducation plus longs, notamment lorsque les cliniciens peuvent documenter les résultats fonctionnels.
Numérisation, CAO/FAO et orthèses personnalisées imprimées en 3D
La numérisation, la CAO/FAO et la fabrication additive font évoluer la production d'orthèses personnalisées vers des flux de travail numériques reproductibles. Une revue de 2025[3]M. Wiśniewski et al., "L'impression 3D dans la création de prothèses et d'orthèses orthopédiques," Journal of Medical and Biological Engineering a rapporté que les attelles pour membres supérieurs imprimées en 3D amélioraient le confort et les performances cliniques par rapport aux alternatives en thermoplastique et en fibre de verre. La même revue a constaté que les corsets rachidiens imprimés en 3D étaient plus minces, plus légers, moins coûteux et plus rapides à produire que les alternatives conventionnelles. Ces procédés peuvent réduire la dépendance de la production à l'égard d'une main-d'œuvre spécialisée rare et aider les cliniques à servir les patients dans les zones éloignées du marché des dispositifs orthopédiques. La CAO/FAO associée à l'imagerie diagnostique peut également raccourcir les cycles de conception pour les dispositifs pédiatriques, qui nécessitent un remplacement au fur et à mesure de la croissance des enfants. Le marché des dispositifs orthopédiques peut ainsi bénéficier d'une réduction des délais de production ainsi que d'une meilleure adaptation et d'une meilleure acceptation par les patients.
Vieillissement de la population et demande de préservation de la mobilité
Les patients âgés ont souvent besoin de soins plus complexes, car les problèmes de mobilité peuvent survenir en parallèle de plusieurs maladies chroniques. Cela renforce le rôle des dispositifs qui s'intègrent dans des plans coordonnés de médication, de thérapie et de mobilité. Les assureurs maladie statutaires allemands ont dépensé 3,49 milliards EUR en technologie orthopédique en 2024, en hausse de 24 % par rapport à 2,81 milliards EUR en 2019. Les orthèses représentaient 39,8 % du chiffre d'affaires de la technologie orthopédique en 2025. Les adultes âgés de 55 à 59 ans présentaient la prévalence mondiale la plus élevée des troubles musculosquelettiques par groupe d'âge dans l'analyse de la charge mondiale de morbidité. Cela crée une demande soutenue à la fois pour les soins en fin de vie active et les soins gériatriques sur le marché des dispositifs orthopédiques. Le CAGR prévisionnel de 8,2 % du segment gériatrique reflète la demande de soutien à la mobilité personnalisé et périodiquement mis à jour.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des dispositifs personnalisés et des matériaux avancés | -1.8% | Mondial, le plus aigu dans les marchés émergents et les soins à domicile | Long terme (≥ 4 ans) |
| Remboursement inégal et accessibilité financière dans les marchés émergents | -1.4% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des dispositifs personnalisés et des matériaux avancés
Les orthèses cheville-pied en fibre de carbone personnalisées, les orthèses motorisées genou-cheville-pied et les attelles équipées de capteurs peuvent coûter entre 500 USD et 5 000 USD. Ces prix peuvent limiter l'accès lorsque la couverture d'assurance est absente ou incomplète. La fibre de carbone et les polymères techniques peuvent également exposer les fabricants à des variations de coûts des matériaux et à des sources d'approvisionnement concentrées. Le NCOPE a projeté un ratio demande/offre de 1,6 pour les professionnels de l'orthopédie et de la prothèse d'ici 2030. Cela indique que la main-d'œuvre accréditée devrait croître de 60 % pour répondre à la demande projetée. La filière de formation aux États-Unis comprend un master, au moins 1 900 heures de résidence et 3 examens de certification, ce qui limite la rapidité avec laquelle la capacité d'ajustement peut se développer.
Remboursement inégal et accessibilité financière dans les marchés émergents
Les différences de remboursement entre les marchés à revenus élevés et les marchés émergents continuent de limiter l'accès aux dispositifs avancés. Medicare couvre 80 % des frais autorisés pour les orthèses médicalement nécessaires éligibles, y compris les dispositifs pour les patients diabétiques éligibles. Ce soutien réduit les frais à la charge des patients pour une population clinique importante. Le Groupe de travail international sur le pied diabétique recommande des chaussures thérapeutiques et des interventions orthopédiques dans le cadre des voies de prévention et de traitement. Les systèmes de couverture nationale peuvent s'appuyer sur ces recommandations cliniques pour étendre le remboursement. Dans les marchés à couverture limitée, les fabricants internationaux ont moins de raisons d'investir dans la distribution clinique locale, ce qui peut alors restreindre la disponibilité et les prescriptions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les dispositifs pour membres inférieurs sont en tête, tandis que les dispositifs rachidiens connaissent la croissance la plus rapide
Les dispositifs pour membres inférieurs détenaient 52,1 % de la part de revenus sur le marché des dispositifs orthopédiques en 2025. Les orthèses cheville-pied, les orthèses de genou et les orthèses genou-cheville-pied sont utilisées dans les voies de soins musculosquelettiques, neurologiques et de soins du pied diabétique. Leur large base installée reflète la fréquence des prescriptions pour l'arthrose, les troubles de la marche liés aux accidents vasculaires cérébraux et la protection du pied sur le marché des dispositifs orthopédiques. Ces dispositifs peuvent également nécessiter un remplacement périodique à mesure que les besoins fonctionnels des patients évoluent. Les blessures sportives contribuent à la demande aiguë d'attelles, notamment pour les blessures au genou et à la cheville. Le groupe de produits combine donc une demande de soins chroniques avec une utilisation en rééducation à cycle court.
Les dispositifs rachidiens devraient croître à un CAGR de 7,8 % jusqu'en 2031. Le traitement de la scoliose, les affections cervicales et la dégénérescence lombaire soutiennent la demande pour cette catégorie. Une revue systématique portant sur 62 études et 3 815 participants a mis en évidence des réductions de l'angle de Cobb dans chacune des 5 études d'intervention par orthèse rachidienne examinées. La revue a également signalé des temps de fabrication plus courts pour les conceptions imprimées en 3D que pour les alternatives en thermoplastique. La fabrication numérique peut aider les prestataires à proposer des orthèses rachidiennes personnalisées avec des délais de livraison plus courts. Les orthèses pour membres supérieurs restent pertinentes pour la rééducation après un accident vasculaire cérébral, la paralysie cérébrale et la prise en charge des fractures du poignet. Leur rôle clinique s'élargit lorsque des conceptions plus légères améliorent le confort lors de l'utilisation quotidienne.


Par fonctionnalité : les orthèses conventionnelles maintiennent leur envergure, tandis que les dispositifs intelligents gagnent en utilisation clinique
Les orthèses conventionnelles détenaient 68,3 % de la part de revenus sur le marché des dispositifs orthopédiques en 2025. Les attelles thermoplastiques et préfabriquées restent largement utilises car elles couvrent un éventail de besoins cliniques à des prix plus accessibles. Leur disponibilité soutient l'utilisation auprès des groupes de patients assurés, partiellement assurés et en paiement direct. Les dispositifs conventionnels s'intègrent également dans les flux de travail cliniques établis dans les hôpitaux, les cliniques et les centres de rééducation. Cette base maintient les produits conventionnels au cœur du secteur des dispositifs orthopédiques, même lorsque des fonctionnalités numériques font leur entrée dans certaines catégories sur le marché des dispositifs orthopédiques. Leur large portée restera probablement importante là où le remboursement avancé est limité.
Les dispositifs motorisés et intelligents devraient croître à un CAGR de 11,5 % jusqu'en 2031. Les orthèses dynamiques se situent entre le soutien passif et les solutions motorisées en permettant un mouvement contrôlé pendant la rééducation. La stimulation électrique fonctionnelle et les fonctionnalités de capteurs peuvent soutenir l'entraînement à la marche et les soins neurologiques. Une étude de 2025[4]S. Marangoz et al., "Développement d'un dispositif intelligent pour la surveillance de la marche," Technologies a décrit une orthèse plantaire intelligente modulaire dotée d'une détection de la pression plantaire, d'un retour vibrotactile et d'une application smartphone pour la surveillance de la marche. Ottobock a signé un accord en juillet 2026 pour acquérir Fesia Technology, ajoutant des orthèses à stimulation électrique fonctionnelle à son portefeuille de neuro-orthèses. Une solide validation clinique reste nécessaire pour que ces produits obtiennent un remboursement durable et l'adhésion des cliniciens.
Par application : les affections musculosquelettiques fournissent l'envergure, tandis que les soins neuromusculaires s'accélèrent
Les troubles musculosquelettiques représentaient 34,6 % de la taille du marché des dispositifs orthopédiques en 2025. L'arthrose, les lombalgies, la polyarthrite rhumatoïde, la scoliose et la fasciite plantaire créent une large base de prescriptions. La population mondiale de patients musculosquelettiques devrait atteindre 2,161 milliards d'ici 2035. Ces affections nécessitent souvent un soutien tout au long de la récupération, de la gestion des symptômes ou de la modification de l'activité. La demande de remplacement peut se poursuivre à mesure que l'adaptation, la mobilité ou la sévérité de la maladie évolue. La catégorie bénéficie de sa présence à la fois dans la rééducation aiguë et les soins de mobilité à long terme.
Les troubles neuromusculaires devraient croître à un CAGR de 8,5 % jusqu'en 2031. Les accidents vasculaires cérébraux, la sclérose en plaques, la paralysie cérébrale et les lésions médullaires peuvent nécessiter des solutions continues de soutien à la marche et aux membres. La stimulation électrique fonctionnelle élargit le rôle des orthèses du soutien vers la rééducation active. L'acquisition prévue de Fesia par Ottobock reflète la demande pour ces capacités dans les soins neurologiques. Le diabète soutient également un besoin durable d'orthèses thérapeutiques et de chaussures. La Fédération internationale du diabète a recensé 589 millions d'adultes vivant avec le diabète en 2025 et projette 853 millions d'ici 2050. Les blessures sportives, les traumatismes, la récupération post-chirurgicale et les affections de mobilité liées à l'âge ajoutent d'autres cas d'utilisation sur le marché des dispositifs orthopédiques.
Par utilisateur final : les hôpitaux et cliniques sont en tête, tandis que les soins à domicile se développent
Les hôpitaux et cliniques détenaient 38 % de la part de revenus sur le marché des dispositifs orthopédiques en 2025. Les orthèses complexes nécessitent souvent une révision de la prescription, une évaluation biomécanique et un ajustement professionnel. Ces environnements peuvent coordonner les soins entre médecins, thérapeutes et orthésistes sur le marché des dispositifs orthopédiques. Les cliniques d'orthèses et de prothèses restent importantes pour les dispositifs personnalisés et les ajustements continus. Les centres de rééducation utilisent également la surveillance des résultats avec des orthèses intelligentes. Les centres sportifs et de soins spécialisés servent les patients recherchant prévention, récupération et soutien à l'activité.
Les soins à domicile devraient croître à un CAGR de 9,3 % jusqu'en 2031. La téléconsultation et la numérisation peuvent rendre le suivi plus pratique en dehors des établissements hospitaliers. Hanger et Numotion ont annoncé leur rapprochement le 10 septembre 2026, créant une plateforme destinée à servir 1,5 million de patients par an dans plus de 1 125 sites. L'organisation combinée entend rapprocher les soins orthopédiques, prothétiques et de rééducation complexe des patients. Ce modèle peut améliorer l'accès là où les déplacements et la disponibilité des spécialistes constituent des obstacles. Le marché des dispositifs orthopédiques pourrait connaître des soins plus distribués, bien que les exigences d'ajustement clinique et de remboursement continueront de façonner l'adoption.
Analyse géographique
L'Amérique du Nord détenait 41 % de la part du marché des dispositifs orthopédiques en 2026. Le cadre DMEPOS de Medicare et la demande de dispositifs cliniquement avancés soutiennent la position de la région. Le CMS a appliqué un facteur de mise à jour du barème des honoraires de 2 % pour les prothèses et orthèses à compter du 1er janvier 2026. L'agence a également ajouté des exigences d'autorisation préalable pour certaines orthèses du genou, thoracolombosacrées et des membres supérieurs à compter du 28 octobre 2026. La couverture des chaussures diabétiques et des articles orthopédiques éligibles réduit le coût pour les patients d'un groupe clinique important. Le rapprochement entre Hanger et Numotion devrait élargir le réseau régional de soins aux patients et renforcer l'accès aux soins à domicile.
L'Europe reste une région mature avec un développement actif de produits et des systèmes de remboursement établis sur le marché des dispositifs orthopédiques. L'Allemagne est le deuxième marché mondial des orthèses et prothèses, selon les communications aux investisseurs d'Embla Medical. Les dépenses de la GKV en technologie orthopédique ont atteint 3,49 milliards EUR en 2024, tandis que les orthèses représentaient 39,8 % du chiffre d'affaires correspondant en 2025. MEDI a lancé l'orthèse de genou SmartFit OA en 2025 avec le système BOA Fit pour un ajustement de compression individualisé. Elle a également élargi sa gamme rachidienne modulaire Lumbamed en 2025. Les pénuries de main-d'œuvre au Royaume-Uni peuvent limiter l'accès malgré la demande sous-jacente du Service national de santé.
L'Asie-Pacifique devrait croître à un CAGR de 8,8 % jusqu'en 2031, le taux régional le plus rapide sur le marché des dispositifs orthopédiques. L'Asie représentait 54,6 % des 372 millions de cas incidents annuels de troubles musculosquelettiques et 419,6 milliards USD de coûts directs de soins de santé modélisés en 2023. La population âgée du Japon et la charge nationale élevée de cas musculosquelettiques en Chine soutiennent la demande de services cliniques établis. Embla Medical a finalisé un investissement majoritaire dans Streifeneder ortho.production GmbH en septembre 2025 pour élargir son offre complète et sa portée en matière de soins aux patients. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des régions contributrices en développement. L'investissement dans les infrastructures de médecine sportive dans le Golfe peut soutenir l'adoption d'orthèses haut de gamme, tandis que les pénuries de main-d'œuvre et les limites de remboursement peuvent restreindre l'accès ailleurs. Le Brésil élargit le remboursement pour certains dispositifs orthopédiques, tandis que les contraintes monétaires en Argentine favorisent les supports élastiques fabriqués localement par rapport aux dispositifs avancés importés.
Paysage concurrentiel
Le marché des dispositifs orthopédiques est modérément concentré autour de fournisseurs de qualité clinique, Ottobock, Embla Medical, Enovis et Bauerfeind figurant parmi les principaux acteurs. Des producteurs spécialisés tels que Tynor Orthotics et Thuasne sont en concurrence dans les catégories de dispositifs standard et adjacentes. La concurrence sur le marché des dispositifs orthopédiques diffère selon la complexité des produits, l'accès au remboursement, les données probantes cliniques et la portée des réseaux d'ajustement. Ottobock a acquis Blatchford Norway A/S en mai 2026 pour 110 millions EUR, ajoutant 8 sites de soins aux patients et 40 millions EUR de chiffre d'affaires. La transaction a établi la première présence directe d'Ottobock en Norvège. De telles acquisitions permettent aux fabricants de relier les ventes de dispositifs au soutien clinique local.
Ottobock a déclaré 818,5 millions EUR de chiffre d'affaires de base pour le premier semestre 2026, en hausse de 7,7 % en glissement annuel. La société a identifié les neuro-orthèses et les prothèses comme des domaines de croissance importants. Son accord de juin 2026 pour céder l'activité de fauteuils roulants Human Mobility concentre davantage son portefeuille sur les prothèses, les neuro-orthèses et la stimulation électrique fonctionnelle. Embla Medical a déclaré 929 millions USD de ventes en 2025, avec une croissance déclarée de 9 %. Son activité de neuro-orthèses Fior & Gentz a enregistré un large élan en Europe. Ces mouvements montrent comment les principaux fournisseurs ajoutent des technologies spécialisées et des liens plus étroits avec les soins aux patients.
Hanger et Numotion combinent leurs réseaux pour former une grande plateforme de soins nord-américaine avec plus de 1 125 sites. Cette intégration peut combiner des services cliniques récurrents avec la distribution de produits et les données des patients. Bauerfeind a rapporté une réduction de 2,13 cm sur l'échelle visuelle analogique de la douleur dans une étude de 2025 portant sur son attelle rigide SecuTec OA. L'étude a également rapporté une consommation d'analgésiques inférieure à celle du groupe témoin. L'ajustement à distance, la stimulation électrique fonctionnelle et l'impression 3D pédiatrique restent des domaines où les besoins cliniques peuvent dépasser les infrastructures commerciales. Les entreprises qui associent des données probantes à un soutien fiable en matière d'ajustement et de remboursement sont mieux positionnées dans le secteur des dispositifs orthopédiques.
Leaders du secteur des dispositifs orthopédiques
Ottobock SE & Co. KGaA
Össur hf.
Enovis Corporation
Bauerfeind AG
Breg, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Hanger, Inc. et Numotion ont annoncé leur rapprochement pour former Hanger Numotion, une plateforme nord-américaine servant environ 1,5 million de patients par an dans plus de 1 125 sites en orthèses, prothèses et technologie de rééducation complexe. La clôture est prévue au quatrième trimestre 2026.
- Juillet 2026 : Ottobock SE & Co. KGaA a signé un accord pour acquérir Fesia Technology, S.L., un développeur d'orthèses à stimulation électrique fonctionnelle pour les affections neurologiques, notamment les accidents vasculaires cérébraux, la sclérose en plaques, la paralysie cérébrale et les lésions médullaires.
- Juin 2026 : Ottobock a signé un accord pour céder son activité de fauteuils roulants Human Mobility à DHCare, affinant ainsi la concentration de son portefeuille sur les prothèses, les neuro-orthèses et la stimulation électrique fonctionnelle.
- Mai 2026 : Ottobock a finalisé l'acquisition de Blatchford Norway A/S auprès de Blatchford Ltd. pour 110 millions EUR, ajoutant 8 sites de soins aux patients, 200 employés et 40 millions EUR de chiffre d'affaires.


Périmètre du rapport mondial sur le marché des dispositifs orthopédiques
Selon le périmètre du rapport, les dispositifs orthopédiques sont des dispositifs médicaux externes conçus pour modifier les caractéristiques structurelles et fonctionnelles du système neuromusculaire et musculosquelettique. Ces dispositifs sont utilisés pour soutenir, aligner, prévenir ou corriger les déformités, améliorer la mobilité, réduire la douleur, améliorer les résultats de rééducation et aider les patients présentant des affections orthopédiques, neurologiques et de mobilité liées à l'âge. Les dispositifs orthopédiques sont largement utilisés dans la prise en charge des troubles musculosquelettiques, des déficiences neuromusculaires, des blessures sportives, des complications du pied diabétique, de la récupération post-chirurgicale et du soutien à la mobilité pour les populations pédiatriques et gériatriques.
Le marché des dispositifs orthopédiques est segmenté par type de produit en dispositifs orthopédiques pour membres inférieurs, dispositifs orthopédiques pour membres supérieurs et dispositifs orthopédiques rachidiens ; par fonctionnalité en dispositifs orthopédiques conventionnels, dispositifs orthopédiques dynamiques et dispositifs orthopédiques motorisés/intelligents ; par application en troubles musculosquelettiques, troubles neuromusculaires, blessures sportives et rééducation traumatologique, pied diabétique et neuropathie, et troubles de mobilité post-chirurgicaux et liés à l'âge ; par groupe d'âge en pédiatrique, adulte et gériatrique ; par utilisateur final en hôpitaux et cliniques, cliniques d'orthèses et de prothèses, centres de rééducation, soins à domicile et centres sportifs et de soins spécialisés ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud.
Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
| Dispositifs orthopédiques pour membres inférieurs |
| Dispositifs orthopédiques pour membres supérieurs |
| Dispositifs orthopédiques rachidiens |
| Dispositifs orthopédiques conventionnels |
| Dispositifs orthopédiques dynamiques |
| Dispositifs orthopédiques motorisés / intelligents |
| Troubles musculosquelettiques |
| Troubles neuromusculaires |
| Blessures sportives et rééducation traumatologique |
| Pied diabétique et neuropathie |
| Troubles de mobilité post-chirurgicaux et liés à l'âge |
| Pédiatrique |
| Adulte |
| Gériatrique |
| Hôpitaux et cliniques |
| Cliniques d'orthèses et de prothèses |
| Centres de rééducation |
| Soins à domicile |
| Centres sportifs et de soins spécialisés |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Dispositifs orthopédiques pour membres inférieurs | |
| Dispositifs orthopédiques pour membres supérieurs | ||
| Dispositifs orthopédiques rachidiens | ||
| Par fonctionnalité | Dispositifs orthopédiques conventionnels | |
| Dispositifs orthopédiques dynamiques | ||
| Dispositifs orthopédiques motorisés / intelligents | ||
| Par application | Troubles musculosquelettiques | |
| Troubles neuromusculaires | ||
| Blessures sportives et rééducation traumatologique | ||
| Pied diabétique et neuropathie | ||
| Troubles de mobilité post-chirurgicaux et liés à l'âge | ||
| Par groupe d'âge | Pédiatrique | |
| Adulte | ||
| Gériatrique | ||
| Par utilisateur final | Hôpitaux et cliniques | |
| Cliniques d'orthèses et de prothèses | ||
| Centres de rééducation | ||
| Soins à domicile | ||
| Centres sportifs et de soins spécialisés | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des dispositifs orthopédiques d'ici 2031 ?
Le marché des dispositifs orthopédiques devrait atteindre 10,28 milliards USD d'ici 2031, avec un CAGR de 7,75 % à partir de 2026.
Quelle catégorie de dispositifs orthopédiques détient la plus grande part ?
Les dispositifs pour membres inférieurs détenaient 52 % de la part de revenus en 2025, soutenus par leur utilisation dans les soins de la cheville, du genou, du pied diabétique et neurologiques.
Quelle catégorie de fonctionnalité connaît la croissance la plus rapide ?
Les orthèses motorisées et intelligentes devraient croître à un CAGR de 11,5 % jusqu'en 2031, soutenues par les applications de capteurs et de stimulation électrique fonctionnelle.
Quelle application connaît la croissance la plus rapide pour les dispositifs orthopédiques ?
Les troubles neuromusculaires devraient croître à un CAGR de 8,5 % jusqu'en 2031, à mesure que les besoins de soins liés aux accidents vasculaires cérébraux, à la sclérose en plaques et à la paralysie cérébrale s'étendent.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,8 % jusqu'en 2031, soutenue par sa lourde charge de maladies musculosquelettiques.
Pourquoi les soins à domicile sont-ils importants pour les fournisseurs de dispositifs orthopédiques ?
Les soins à domicile devraient croître à un CAGR de 9,3 % jusqu'en 2031, la téléconsultation et la numérisation soutenant les soins en dehors des environnements traditionnels.
Dernière mise à jour de la page le:



