
Taille et parts du marché des peintures et revêtements d'Oman
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
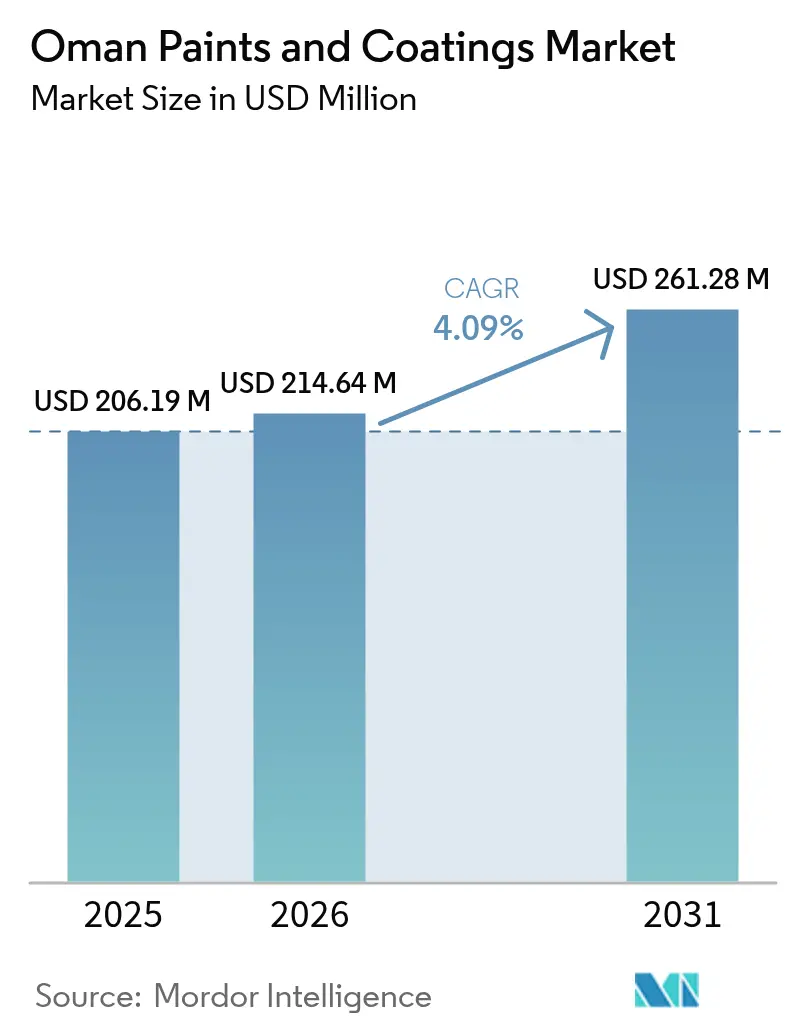
| Taille du marché de l'année de base (2025) | 206.19 Millions de dollars américains |
| Taille du Marché (2026) | 214.64 Millions de dollars américains |
| Taille du Marché (2031) | 261.28 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.09 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des peintures et revêtements d'Oman par Mordor Intelligence
La taille du marché des peintures et revêtements d'Oman est estimée à 214,64 millions USD en 2026, en progression par rapport à la valeur de 206,19 millions USD enregistrée en 2025, avec des projections à 261,28 millions USD en 2031, affichant un TCAC de 4,09 % sur la période 2026-2031. Les dépenses d'investissement soutenues dans le secteur du logement, des corridors de transport, des zones industrielles et des complexes touristiques maintiennent une croissance régulière du marché des peintures et revêtements d'Oman. Les programmes résidentiels menés par le ministère du Logement et de l'Urbanisme, l'expansion des zones économiques spéciales de Duqm et de Sohar, ainsi qu'un pipeline croissant de complexes hôteliers de luxe se traduisent par une demande ferme pour les finitions décoratives, protectrices et de spécialité. Des limites nationales en COV (composés organiques volatils) plus strictes favorisent une adoption plus rapide des technologies à base d'eau, tandis que le profil croissant de l'hydrogène vert et des grands projets solaires ouvre des opportunités de niche dans les systèmes de protection haute performance. La concurrence reste intense, les grands acteurs mondiaux défendant leurs parts de marché avec des portefeuilles axés sur la durabilité, tandis que les producteurs locaux tirent parti de leurs avantages en termes de coûts et de proximité avec les acheteurs du secteur public. La vulnérabilité de la chaîne d'approvisionnement aux résines de spécialité importées tempère les perspectives, bien que l'expansion de la capacité pétrochimique nationale offre un amortisseur partiel.
Points clés du rapport
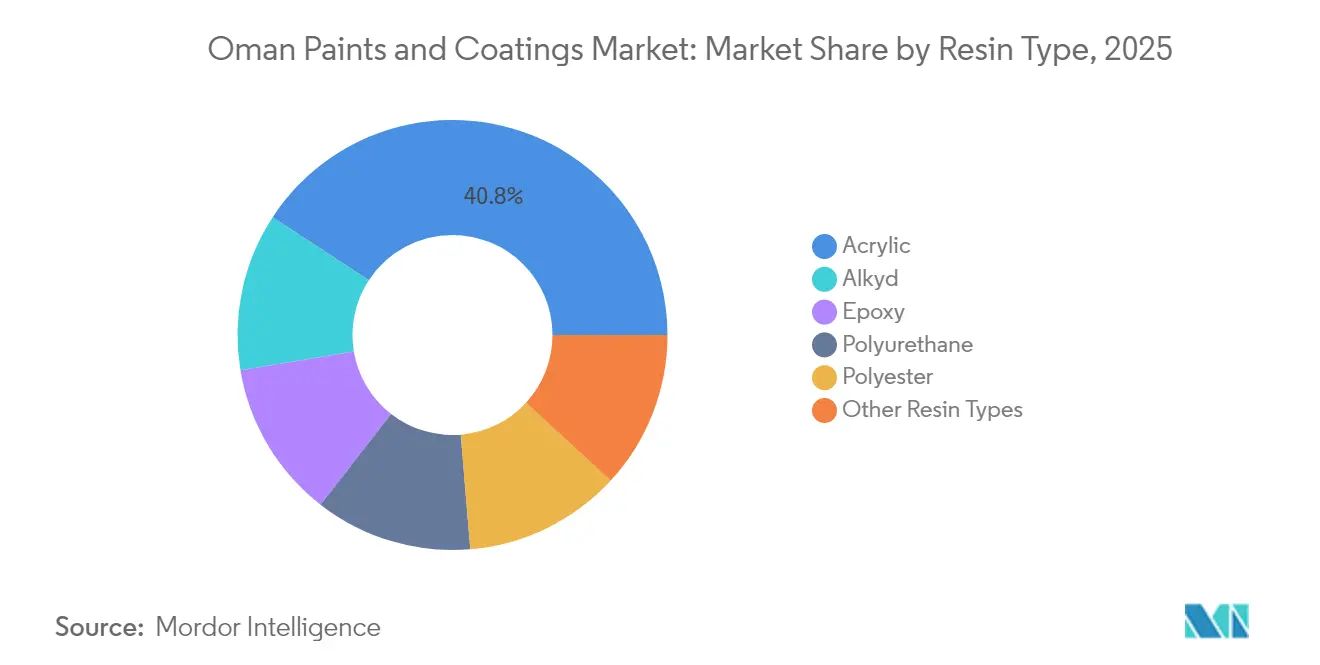
- Par type de résine, l'acrylique a capté 40,77 % de la part de marché des peintures et revêtements d'Oman en 2025. Le polyuréthane devrait progresser à un TCAC de 4,29 % jusqu'en 2031.
- Par technologie, les produits à base d'eau ont dominé avec une part de chiffre d'affaires de 61,92 % en 2025. Les systèmes séchés aux UV devraient afficher le TCAC le plus rapide, à 4,71 %, d'ici 2031.
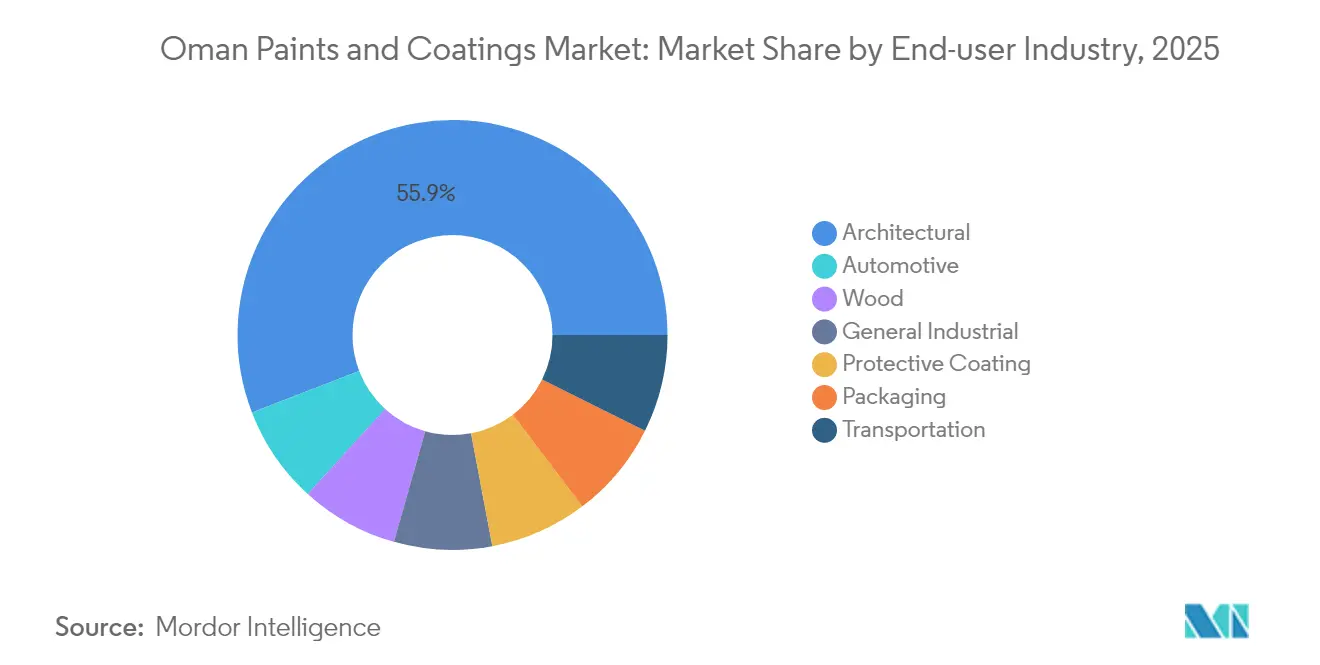
- Par secteur d'utilisation finale, les applications architecturales représentaient 55,86 % du marché des peintures et revêtements d'Oman en 2025. Les revêtements pour le bois progressent à un TCAC de 4,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des peintures et revêtements d'Oman
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Projets de logements publics stimulant la demande de peintures décoratives | +1.2% | National, concentré à Mascate, Al Batinah, Dhofar | Moyen terme (2 à 4 ans) |
| Investissements dans les infrastructures dans le cadre de la « Vision Oman 2040 » | +1.5% | National, avec focus sur les zones économiques de Duqm, Sohar, Salalah | Long terme (≥ 4 ans) |
| Besoin croissant de revêtements anticorrosion pour les actifs pétroliers et gaziers | +0.8% | Concentré dans les régions productrices de pétrole, installations offshore | Court terme (≤ 2 ans) |
| Construction hôtelière liée au tourisme stimulant l'adoption de revêtements premium | +0.6% | Zones côtières, Mascate, Salalah, zones de tourisme de montagne | Moyen terme (2 à 4 ans) |
| Nouvelles réglementations sur les faibles teneurs en COV accélérant la transition vers les systèmes à base d'eau | +0.9% | National, avec une application plus stricte dans les zones industrielles | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Projets de logements publics stimulant la demande de peintures décoratives
La construction continue de logements publics et d'établissements scolaires constitue le principal moteur de demande du marché des peintures et revêtements d'Oman. Douze nouvelles écoles financées par le gouvernement, comptant chacune 40 salles de classe et avec des délais de livraison s'étendant jusqu'en 2028, garantissent des cycles d'achat pluriannuels pour les finitions architecturales intérieures et extérieures. Parallèlement, 4 800 unités résidentielles intégrées sont en cours de développement, et les autorités chargées du patrimoine exigent des revêtements minéraux respirants sur plus de 100 sites de restauration de forts et de châteaux[1]Ministère du Logement et de l'Urbanisme, « Rapport d'avancement des projets résidentiels intégrés 2025 », mohup.gov.om. Ces spécifications favorisent les acryliques à base d'eau de haute qualité qui satisfont aux exigences de durabilité, de stabilité des couleurs et d'authenticité historique, garantissant des volumes prévisibles pour les fournisseurs conformes. Les horizons à long terme améliorent la précision de la planification de la production et l'optimisation des stocks.
Investissements dans les infrastructures dans le cadre de la « Vision Oman 2040 »
Un pipeline de projets de 25 milliards USD couvrant les autoroutes, le rail, les ports et les systèmes de métro soutient l'expansion à long terme du marché des peintures et revêtements d'Oman. La double voie de 400 km Adam-Haima-Thumrait, la liaison ferroviaire Sohar-Abou Dabi et les projets de métro de Mascate nécessitent des produits de marquage routier, de protection des ponts et anticorrosion. Les actifs de la raffinerie, des pétrochimiques et du port de la Zone économique spéciale de Duqm stimulent l'adoption de systèmes résistants aux produits marins et chimiques. Les grandes fermes solaires visant un mix de 30 % d'énergies renouvelables d'ici 2030 nécessitent des revêtements structurels stables aux UV. L'étendue des actifs d'infrastructure soutient la consommation de base tout en créant des niches spécialisées qui récompensent les fournisseurs techniquement avancés.
Besoin croissant de revêtements anticorrosion pour les actifs pétroliers et gaziers
Les champs en amont matures, les pipelines à haute salinité et les séparateurs à haute température accélèrent la corrosion, maintenant la résilience des volumes de protection. Les phases Khazzan et Ghazeer du bloc 61 illustrent l'échelle : plus de 500 km de tuyaux revêtus, de nombreux séparateurs, échangeurs de chaleur et réservoirs de stockage spécifiés pour des systèmes époxy et polyuréthane homologués au-dessus de 80 °C. Les plans pour plus de 1 million de tonnes par an de capacité d'hydrogène vert introduisent des revêtements compatibles avec l'hydrogène. Les grands acteurs mondiaux tirent parti de leur expérience éprouvée en offshore, tandis que les applicateurs locaux gagnent des parts grâce à une main-d'œuvre compétitive et une mobilisation rapide. Le segment reste sensible aux fluctuations du prix du pétrole, mais bénéficie de cycles de maintenance obligatoires qui ne peuvent être indéfiniment différés.
Construction hôtelière liée au tourisme stimulant l'adoption de revêtements premium
Le complexe Trump International Oman d'une valeur de 500 millions USD et un projet de destination de montagne de 2,4 milliards USD illustrent un pipeline de luxe en expansion qui stimule les systèmes décoratifs premium, pour le bois et de protection. La saison khareef de Salalah a attiré plus d'un million de visiteurs en 2024, entraînant davantage de permis de construction de complexes hôteliers qui imposent des façades résistantes aux intempéries et aux UV ainsi que des finitions de pont de qualité marine. Les développements en altitude élevée à 2 400 m nécessitent des revêtements capables de tolérer de grands cycles thermiques et d'offrir une durabilité accrue aux UV. Les chaînes hôtelières internationales imposent des normes de marque mondiales, stimulant la demande vers des gammes de produits haute performance garanties, où les multinationales bénéficient d'un avantage concurrentiel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur le TCAC prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières dérivées du pétrole brut | -0.7% | Impact sur la chaîne d'approvisionnement mondiale, affectant toutes les régions | Court terme (≤ 2 ans) |
| Lente reprise de la production automobile nationale des équipementiers | -0.4% | National, concentré dans les zones industrielles | Moyen terme (2 à 4 ans) |
| Dépendance aux importations de résines de spécialité engendrant un risque d'approvisionnement | -0.5% | National, affectant tous les fabricants et distributeurs | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières dérivées du pétrole brut
Les intrants dérivés du pétrole représentent environ 30 % des coûts de formulation et évoluent avec les références Brent ; chaque fluctuation de 10 USD par baril déplace les coûts unitaires moyens de 2 à 3 %. Les entités en amont ont signalé des dépenses de gaz plus élevées au début de 2025, amplifiant la pression de répercussion des coûts. Les droits antidumping européens sur les fournisseurs d'époxy asiatiques ont encore resserré la disponibilité mondiale, poussant les fabricants locaux à négocier des sources alternatives à des niveaux premium. L'incertitude des prix encourage les contrats d'approvisionnement à long terme et les prix indexés, mais ces arrangements érodent la compétitivité dans les appels d'offres gouvernementaux à prix fixes.
Lente reprise de la production automobile nationale des équipementiers
La modeste base d'assemblage d'Oman reste en deçà de la production d'avant la pandémie, limitant les volumes d'équipement d'origine pour les couches de finition, les primaires et les produits d'électrodéposition automobiles. Bien que la refinition du marché secondaire maintienne une consommation de base, la faiblesse de la demande des fabricants d'équipements d'origine (OEM) maintient les taux d'utilisation des lignes de revêtement dédiées en dessous des seuils de rentabilité. Les fabricants réorientent les capacités vers des lots de revêtements industriels ou pour le bois afin de maintenir la productivité des actifs, mais les changements de mix produit diluent les marges et limitent les budgets d'innovation alloués aux finitions automobiles de nouvelle génération.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine : Leadership de l'acrylique ancré dans la durabilité côtière
Les systèmes acryliques ont généré 40,77 % de la part de marché des peintures et revêtements d'Oman en 2025, grâce à une résistance supérieure aux embruns salins, une rétention des couleurs et un séchage rapide qui satisfont aux spécifications du logement côtier et des travaux publics. Le marché des peintures et revêtements d'Oman continue de privilégier les acryliques en finitions mates et brillantes pour les façades extérieures, tandis que les espaces intérieurs migrent vers des variantes à base d'eau et à faible odeur qui facilitent l'application sur site. Les alkydes restent présents dans les segments intérieurs économiques, mais la pression réglementaire sur les COV accélère leur substitution. Les époxies sont utilisés pour les applications de couche intermédiaire et de revêtement de cuves, où les formulations sans solvant ou à haute teneur en solides répondent aux exigences strictes de résistance chimique dans les usines de traitement des hydrocarbures.
Le polyuréthane enregistre la croissance la plus rapide avec un TCAC de 4,29 % jusqu'en 2031, soutenu par la fabrication croissante de meubles, les parquets et la demande de couches de finition industrielles longue durée. Les polyesters s'inscrivent dans des niches pour les façades laquées en poudre, les mains courantes et les grilles de climatisation qui ornent la ligne d'horizon de Mascate. Les chimies spéciales à base de silicone, polysiloxane et fluoropolymère gagnent du terrain dans les projets phares exigeant des garanties de couleur de 15 ans. L'investissement en capital dans le complexe polymère d'OQ pourrait alimenter des intermédiaires produits localement, mais la production de résines de spécialité reste principalement importée, ancrant les relations avec les fournisseurs internationaux dans les segments haute performance du marché des peintures et revêtements d'Oman.


Par technologie : Domination des systèmes à base d'eau sous les mandats environnementaux
Les systèmes à base d'eau détenaient 61,92 % de la taille du marché des peintures et revêtements d'Oman en 2025, alors que les plafonds de COV plus stricts et la sensibilisation croissante des consommateurs à la santé convergeaient. L'application nationale des réglementations et la préférence des entrepreneurs en architecture pour des chantiers à faible odeur convertissent les segments auparavant riches en solvants en latex acryliques et dispersions de polyuréthane auto-réticulantes. Les alkydes et époxies à base de solvant persistent dans des rôles de niche où les performances de durcissement ambiant ou les primaires à pénétration profonde sont indispensables, mais les fabricants déploient désormais des versions à plus haute teneur en solides pour réduire les émissions.
Les revêtements en poudre bénéficient d'un statut quasi nul en COV, élargis par la demande locale de fabrication métallique pour les bardages, les cadres de fenêtres et les systèmes de rampes. Les formulations séchées aux UV enregistrent le TCAC le plus rapide à 4,71 %, stimulées par les lignes bois à haut débit servant les exportateurs de meubles et les ateliers de menuiserie régionaux. Les dépenses en capital pour les lampes UV et les tunnels à atmosphère inerte restent des obstacles pour les petits ateliers, mais les grands acteurs compensent les coûts initiaux par des gains de productivité, des temps de cycle réduits et une superficie au sol moindre. Le mix technologique souligne comment la réglementation environnementale remodèle les avantages concurrentiels sur l'ensemble du marché des peintures et revêtements d'Oman.
Par secteur d'utilisation finale : Les dépenses architecturales donnent le rythme
Le secteur architectural a contribué à hauteur de 55,86 % du chiffre d'affaires de 2025, les logements publics, les établissements d'enseignement et les complexes hôteliers dominant les pipelines de projets. La visibilité du budget gouvernemental jusqu'en 2028 garantit une demande régulière en couches de fond, enduits et couches de finition. Les gammes décoratives moyen et haut de gamme intègrent désormais des additifs antimicrobiens et des pigments à réflexion solaire pour répondre aux codes de construction verte émergents et aux objectifs de confort thermique.
Les revêtements pour le bois affichent un TCAC de tête de 4,58 %, portés par les clusters de fabrication de meubles à Sohar et Salalah qui approvisionnent les aménagements d'hôtels et les rénovations résidentielles. Les revêtements de protection restent indispensables pour les pipelines, les réservoirs de stockage et les structures portuaires, soutenant des cycles de demande récurrents même lors des baisses du prix du pétrole. Les volumes industriels généraux suivent l'activité manufacturière plus large, s'expandant avec la transformation des métaux en aval et les installations d'emballage alimentaire. La consommation automobile s'améliore progressivement via les centres de refinition de véhicules d'importation plutôt que les lignes OEM, tandis que les revêtements de transport attendent le rail Sohar-Abou Dabi et les programmes de renouvellement de flotte pour libérer un potentiel futur sur le marché des peintures et revêtements d'Oman.
Analyse géographique
Le gouvernorat de Mascate ancre la consommation, soutenu par des investissements hôteliers phares tels que le complexe Trump International de 500 millions USD et un marché immobilier expatrié dynamique qui a enregistré 545,6 millions OMR de contrats immobiliers étrangers au cours du premier semestre 2024. Les tours résidentielles de grande hauteur, les centres commerciaux premium et les aménagements de bureaux assurent une absorption diversifiée de revêtements, tandis que des réseaux de distribution bien établis raccourcissent les délais de livraison. Les grandes entreprises d'application établies dans la capitale exercent un pouvoir de négociation robuste, influençant les spécifications de produits et favorisant l'adoption précoce des technologies à faible teneur en COV et à rétention des couleurs sur le marché des peintures et revêtements d'Oman.
Al Batinah Nord et Sud se classent parmi les régions à la croissance la plus rapide jusqu'en 2031. Le port en eau profonde de Sohar, les incitations de la zone franche et l'usine de polymères de 300 millions USD stimulent l'adoption de revêtements industriels pour les réservoirs de stockage, les châssis de convoyeurs et les équipements de process. La proximité des importations de matières premières via les installations portuaires réduit les coûts logistiques et attire davantage d'activités de fabrication qui consomment des primaires, des couches intermédiaires et des finitions résistantes à la chaleur. Parallèlement, les complexes hôteliers côtiers et les lotissements de logements à revenus moyens d'Al Batinah stimulent les volumes décoratifs, consolidant le statut de moteur de croissance à double dimension du gouvernorat.
Le gouvernorat de Dhofar tire parti de la saison de mousson khareef pour développer la capacité hôtelière, les villas de villégiature et les infrastructures de soutien. La forte humidité et les brises chargées de sel nécessitent des systèmes antisalissure et résistants aux intempéries spécialisés, différenciant les offres des fournisseurs sur le marché des peintures et revêtements d'Oman. La construction dans la Zone franche de Salalah et un complexe de méthane en ammoniac bleu soutiennent la demande de protection, tandis que les plans pour le corridor économique Duqm-Salalah promettent une logistique améliorée qui pourrait intégrer davantage Dhofar dans les réseaux de distribution nationaux. Les gouvernorats intérieurs, notamment Ad Dakhiliyah et Ash Sharqiyah, bénéficient des corridors routiers tels que Adam-Haima-Thumrait et du programme dispersé de construction d'écoles, mais des réseaux d'entrepreneurs plus minces et des distances de transit plus longues contraignent la densité des volumes. Les initiatives de stockage stratégique de carburant de Musandam offrent des opportunités de niche, mais restent limitées par une faible population et une topographie difficile.
Paysage réglementaire
Oman réglemente les peintures et revêtements par le biais de normes de produits obligatoires, de contrôles à l'importation et de permis environnementaux au niveau des installations. La Direction générale des spécifications et de la métrologie (DGSM), rattachée au ministère du Commerce, de l'Industrie et de la Promotion des investissements (MoCIIP), supervise l'évaluation de la conformité, y compris les normes omanaises obligatoires telles que la norme OS 197/2021 pour les peintures émulsifiées et la norme OS 240/2021 pour les peintures alkydes, avec une harmonisation aux exigences de l'Organisation du Golfe pour la normalisation (GSO) le cas échéant.
Du côté commercial, l'importation de peintures nécessite une procédure de permis via la Direction générale des douanes, appuyée par une documentation d'expédition comprenant une déclaration de conformité du fabricant/importateur et des rapports d'essai de produits issus de laboratoires accrédités. Du côté environnemental, l'Autorité de l'environnement (EA) régit la conformité environnementale industrielle et la délivrance des permis, avec des exigences procédurales pour l'obtention des permis environnementaux énoncées dans la décision 107/2023, ainsi que des contrôles plus larges sur les polluants atmosphériques et les produits chimiques dangereux mentionnés dans des décisions ministérielles telles que la MD 118/2004 et la MD 50/2023. Ces exigences influencent les choix technologiques, notamment en matière de formulations à faibles émissions et de manipulation conforme des intrants dangereux.
Analyse de la chaîne de valeur
La chaîne de valeur des peintures et revêtements en Oman commence par des liants, pigments, additifs et résines spéciales majoritairement importés, suivis d'un mélange ou d'une fabrication locale ou régionale, puis d'une distribution via des revendeurs, des centres de teinte et des réseaux d'approvisionnement liés aux entrepreneurs. Les fournisseurs multinationaux (tels que Jotun, AkzoNobel, Hempel et Asian Paints Berger) et les fabricants régionaux ou locaux (notamment National Paints Factories et d'autres entités locales) se disputent les segments décoratif, protecteur, marin et industriel. La fabrication et l'entreposage sont concentrés autour de zones industrielles établies et de nœuds logistiques.
La conformité réglementaire est intégrée à la chaîne et influe sur les délais et le fonds de roulement. Les importateurs doivent gérer la documentation au niveau des expéditions via le processus de permis d'importation de la Direction générale des douanes, appuyée par des certificats de conformité, des déclarations et des rapports d'essai alignés sur les normes obligatoires gérées par la DGSM, notamment les normes OS 197/2021 et OS 240/2021. En aval, l'exécution des ventes dépend des circuits de vente au détail et des entrepreneurs à l'échelle nationale pour les volumes architecturaux, et de l'approvisionnement piloté par les spécifications pour les actifs pétroliers et gaziers, les ports et les zones industrielles, où la capacité des applicateurs et le service technique sur site façonnent la sélection des marques et la composition des produits.
Paysage concurrentiel
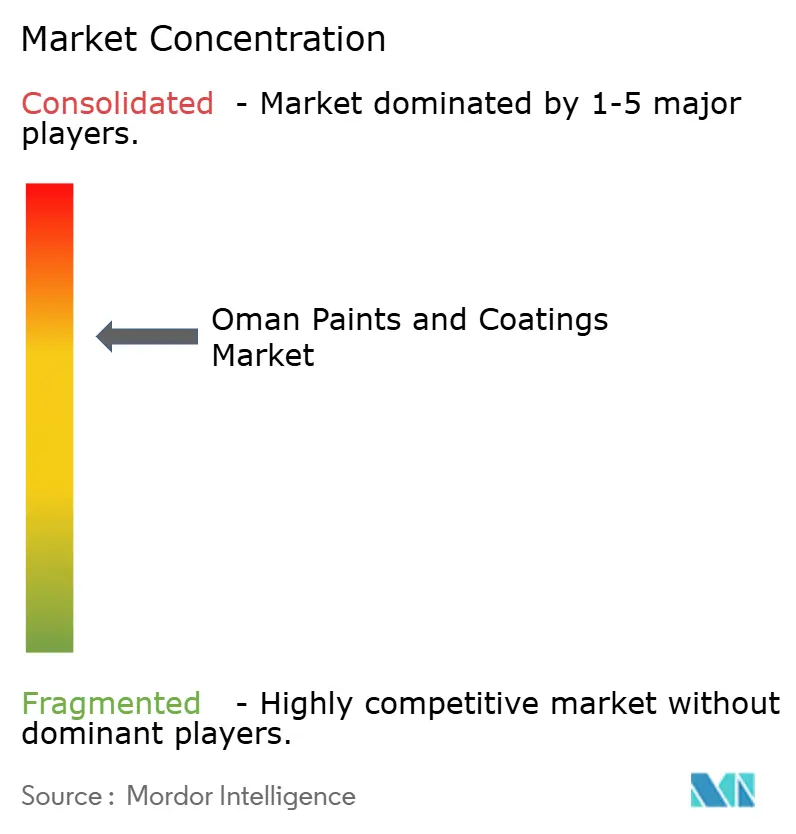
Le marché des peintures et revêtements d'Oman est consolidé. AkzoNobel, Jotun et BASF défendent leur leadership dans le décoratif grâce à une image de marque premium, des systèmes de teintage à l'échelle nationale et des certifications de conformité qui satisfont aux critères des appels d'offres du secteur public. Les champions locaux tels que Gulf Paints et National Paints Factories exploitent leur proximité avec les projets, leur rapidité de correspondance des couleurs et leurs prix agressifs pour pénétrer les segments axés sur la valeur. La concurrence par les prix est la plus intense dans les projets de logements gouvernementaux et d'éducation, où les règles des appels d'offres mettent l'accent sur l'offre conforme la moins chère. À l'inverse, les développements touristiques premium et les infrastructures énergétiques favorisent les arguments de coût du cycle de vie qui récompensent les produits haute performance, équilibrant le portefeuille d'opportunités sur l'ensemble du marché des peintures et revêtements d'Oman.
Leaders du secteur des peintures et revêtements d'Oman
Jotun A/S
AkzoNobel N.V.
National Paints Factories
Hempel A/S
Oasis Paints
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Des opportunités émergent autour du contenu local, d'une conformité produit plus stricte et de programmes de diversification industrielle qui soutiennent la demande de systèmes plus performants. Le MoCIIP, en collaboration avec la CESAO, a organisé un atelier de deux jours en juin 2026 pour examiner le secteur des matériaux de construction, y compris les produits de peinture et de revêtement, avec un accent sur la compétitivité et le cadre réglementaire. Ce type d'examen crée un espace inexploité pour les fournisseurs capables de documenter la conformité, les tests de conformité aux normes et les attributs de produits durables correspondant aux exigences d'approvisionnement en évolution.
Un second domaine d'opportunité concerne la localisation de l'approvisionnement en matières premières et en intermédiaires liée à Sohar et à d'autres pôles industriels. En juillet 2026, la construction a débuté sur un parc de recyclage de zinc de 50 millions USD au port et à la zone franche de Sohar, visant des productions incluant des lingots de zinc et de l'oxyde de zinc utilisés dans diverses chaînes de valeur de la chimie de spécialité. Cela peut se relier à la demande de revêtements dans les formulations de primaires et de protection contre la corrosion. Parallèlement, les initiatives de stratégie industrielle dans le cadre de la Vision Oman 2040 et de la Stratégie industrielle 2040, ainsi que les exigences de valeur locale dans les projets menés par le gouvernement (y compris les grands développements urbains), créent des points d'entrée pour les fabricants présents localement et pour les marques mondiales qui investissent dans les infrastructures locales de test, de teinte et de soutien aux entrepreneurs.
Développements récents du secteur
- Juillet 2026 : la construction a débuté sur le parc de recyclage de zinc de 50 millions USD d'Oman Zinc Company au port et à la zone franche de Sohar, destiné à produire des produits de zinc raffiné, y compris de l'oxyde de zinc pour un usage industriel en aval. Cela ajoute une nouvelle filière nationale pour des intrants minéraux clés liés aux formulations de protection contre la corrosion et de primaires, soutenant la résilience de la chaîne d'approvisionnement autour des pôles de demande de revêtements industriels à Sohar.
- Avril 2025 : National Paints Factories a publié une Déclaration environnementale de produit (EPD) couvrant les processus de fabrication de son installation de Sharjah, dans le cadre d'une divulgation de durabilité plus large sur l'ensemble de ses opérations régionales. Cela renforce la préparation aux appels d'offres lorsque les acheteurs et les maîtres d'ouvrage demandent une documentation environnementale vérifiée, renforçant la différenciation au-delà du prix dans les segments pilotés par les spécifications.
- Novembre 2024 : PPG Industries a obtenu sa 50e commande pour des revêtements électrostatiques de contrôle de l'encrassement marin, le projet étant exécuté au chantier naval d'Asyad Drydock Company en Oman sur le VLCC SIDR géré par Bahri Ship Management. Cela met en évidence l'adoption continue de technologies de revêtement marin avancées dans les activités de mise en cale sèche en Oman, soutenant la demande de systèmes de revêtement antifouling et d'entretien connexes haut de gamme.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme la valeur des peintures et revêtements vendus pour une utilisation en Oman dans les applications décoratives et industrielles, comptabilisée au point où le produit est fourni sur le marché local.
Exclusions du périmètre : nous excluons les matières premières amont (telles que les résines et pigments), les services de main-d'œuvre d'application, ainsi que les outils et équipements de peinture.
Aperçu de la segmentation
- Par type de résine
- Acrylique
- Alkyde
- Époxy
- Polyuréthane
- Polyester
- Autres types de résines
- Par technologie
- À base d'eau
- À base de solvant
- Revêtement en poudre
- Revêtement séché aux UV
- Par secteur d'utilisation finale
- Architecture
- Automobile
- Bois
- Industrie générale
- Revêtement de protection
- Emballage
- Transport
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les travaux documentaires ont commencé par l'alignement des périmètres de produits et des unités, afin que le prix et le volume puissent être combinés de manière cohérente. Des sources publiques ont été utilisées pour comprendre l'activité de construction et la demande industrielle en Oman, puis pour recouper à quoi ressemble un bassin de demande réaliste pour les revêtements.
Nous nous sommes référés à des sources telles que les publications du Centre national des statistiques et de l'information d'Oman, les statistiques commerciales d'UN Comtrade, les indicateurs macroéconomiques de la Banque mondiale, ainsi que les normes et directives publiques d'organismes tels que l'ISO et l'ASTM (pour les classifications de revêtements courantes et la terminologie d'essai). Nous avons également examiné des articles techniques dans des revues à comité de lecture concernant les évolutions technologiques telles que les revêtements à base aqueuse et en poudre, ainsi que des dépôts publics d'entreprises et des présentations aux investisseurs pour des indices sur la répartition des revenus. Des abonnements payants ont été utilisés de manière sélective pour les données financières et de renseignement d'entreprises, les vues d'importation et d'exportation au niveau des expéditions, et les recherches de brevets pour appuyer la cartographie technologique. Ces sources documentaires sont illustratives, et nous avons également vérifié d'autres ensembles de données et documents publics pour la qualité de la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester les volumes, les prix et la composition pour Oman, car les données publiques publiées ventilent rarement les revêtements par usage final de manière exploitable. Nous avons échangé avec un ensemble de fabricants, distributeurs, applicateurs et grands acheteurs dans les domaines de la construction, industriel général et protection, puis avons réconcilié les écarts concernant la dépendance aux importations, les tailles d'emballage habituelles et les tendances d'adoption des produits à base aqueuse.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31% | Cadres dirigeants : 14% |
| Niveau intermédiaire : 55% | Responsables fonctionnels/d'unité : 38% |
| Petits acteurs : 14% | Managers : 48% |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à partir d'une reconstruction descendante de la demande liée aux marchés finaux d'Oman, puis vérifiée par des approximations ascendantes sélectives. L'activité de construction (neuf et rénovation), les signaux de production industrielle et les flux commerciaux ont été utilisés pour former un bassin de consommation initial, puis répartis selon les principaux besoins en revêtements avant le calcul des valeurs.
Nous avons traité quelques intrants pratiques comme moteurs principaux, tels que les ajouts de surface bâtie et les cycles d'entretien pour les revêtements architecturaux, la répartition entre importation et approvisionnement local, l'évolution de la composition technologique entre produits à base aqueuse et à base solvant, et la part se dirigeant vers les applications protectrices et industrielles générales. Des fourchettes de prix typiques ont été établies à partir de devis de marché échantillonnés et d'apports de distributeurs, puis appliquées aux volumes implicites (y compris le volume exprimé en kilotonnes, lorsque cela aidait à vérifier la cohérence des totaux). Lorsque les indicateurs de volume directs étaient limités, les écarts ont été combinés à des proxys basés sur des ratios, tels que les revêtements par mètre carré pour la remise en peinture des bâtiments et l'intensité typique de revêtement industriel par type de projet, qui ont été validés par des entretiens avec des experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur le calendrier du pipeline de construction, les attentes en matière de dépenses d'infrastructure et les schémas observés d'évolution des prix pour les revêtements finis. Les hypothèses n'ont été ajustées qu'après que les répondants primaires ont convergé sur la direction concernant la composition technologique, la dynamique par usage final et la répercussion réaliste des variations de coûts sur les prix.
Validation des données et cycle de mise à jour
La validation a été effectuée en triangulant les résultats du modèle par rapport à des signaux indépendants tels que les valeurs d'importation, les indicateurs de construction et la trajectoire de volume implicite pour les principaux usages des revêtements. Lorsque des écarts importants apparaissaient, les moteurs sous-jacents étaient revérifiés, et des relances étaient déclenchées pour confirmer si le problème provenait de la composition, du prix ou d'une hypothèse de marché final.
Avant validation finale, les résultats passent par un examen à plusieurs étapes afin que les calculs, les unités et la logique de périmètre restent cohérents d'une année à l'autre. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements de politique affectant les produits conformes aux COV ou des lancements et retards de projets majeurs. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vision la plus récente alignée sur les données les plus actuelles.
Estimation du marché des peintures et revêtements en Oman par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les peintures et revêtements en Oman peuvent sembler très éloignées les unes des autres même lorsqu'elles semblent mesurer la même chose. L'écart provient généralement de la manière dont chaque éditeur traite le périmètre, de l'année de référence utilisée et de la manière dont le volume et le prix sont rattachés à de véritables signaux de demande.
Certaines estimations intègrent des éléments adjacents dans le total, ou appliquent une courbe de prix régionale large à Oman sans vérifier les différences de composition locale entre les besoins architecturaux, protecteurs et industriels généraux. D'autres peuvent également convertir les devises à des moments différents, ou conserver des hypothèses plus anciennes sur la composition technologique (base aqueuse contre base solvant) et les cycles de remise en peinture, ce qui déplace le total lors de la mise à jour. L'écart principal apparaît souvent lorsque les revêtements protecteurs et industriels ne sont comptabilisés que lorsqu'ils sont fournis en Oman, puis validés par rapport aux flux d'importation et aux signaux de consommation des utilisateurs finaux, ce qui correspond à la vérification appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 206,19 M USD (2025) | |
| Association industrielle A | 189,40 M USD (2025) | Reflète souvent uniquement les revêtements architecturaux expédiés via les canaux des membres, ce qui peut sous-estimer la demande de revêtements protecteurs et industriels généraux ainsi que les flux d'importateurs plus petits. |
| Revue commerciale B | 236,00 M USD (2025) | Peut utiliser une catégorie plus large qui mélange les revêtements avec des matériaux de finition adjacents, et peut appliquer une tarification généralisée qui ne reflète pas pleinement la composition d'Oman par technologie et usage final. |
En examinant les chiffres, le chiffre le plus bas s'explique généralement par une couverture de canaux plus restreinte, tandis que le chiffre le plus élevé provient généralement d'une définition de produit plus large ou d'une courbe de prix plus agressive. Notre approche maintient le total traçable jusqu'à des moteurs de demande clairs, puis n'est ajustée que lorsque les entretiens confirment la composition locale et que les signaux commerciaux et de construction s'alignent.


Questions clés abordées dans le rapport
À quel rythme le marché des peintures et revêtements d'Oman devrait-il croître jusqu'en 2031 ?
Le marché devrait progresser de 214,64 millions USD en 2026 à 261,28 millions USD d'ici 2031, affichant un TCAC de 4,09 %.
Quel type de résine domine la demande nationale ?
Les résines acryliques commandent une part de 40,77 % en 2025 grâce à leur durabilité supérieure dans le climat côtier d'Oman.
Quelle part représentent les technologies à base d'eau ?
Les revêtements à base d'eau représentaient 61,92 % du chiffre d'affaires de 2025 et continuent de progresser sous l'effet de limites de COV plus strictes.
Quel segment d'utilisation finale connaît la croissance la plus rapide ?
Les revêtements pour le bois sont en tête avec un TCAC de 4,58 %, portés par l'expansion de la production de meubles pour les projets hôteliers et de logements.
Où la demande régionale se développe-t-elle le plus rapidement ?
Les gouvernorats d'Al Batinah, ancrés par la base industrielle de Sohar, affichent la croissance régionale la plus élevée jusqu'en 2031.
Dernière mise à jour de la page le:



