
Taille et part du marché des pipelines pétroliers et gaziers d'Oman
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2021 - 2024 |
| Taux de croissance | 6.43 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
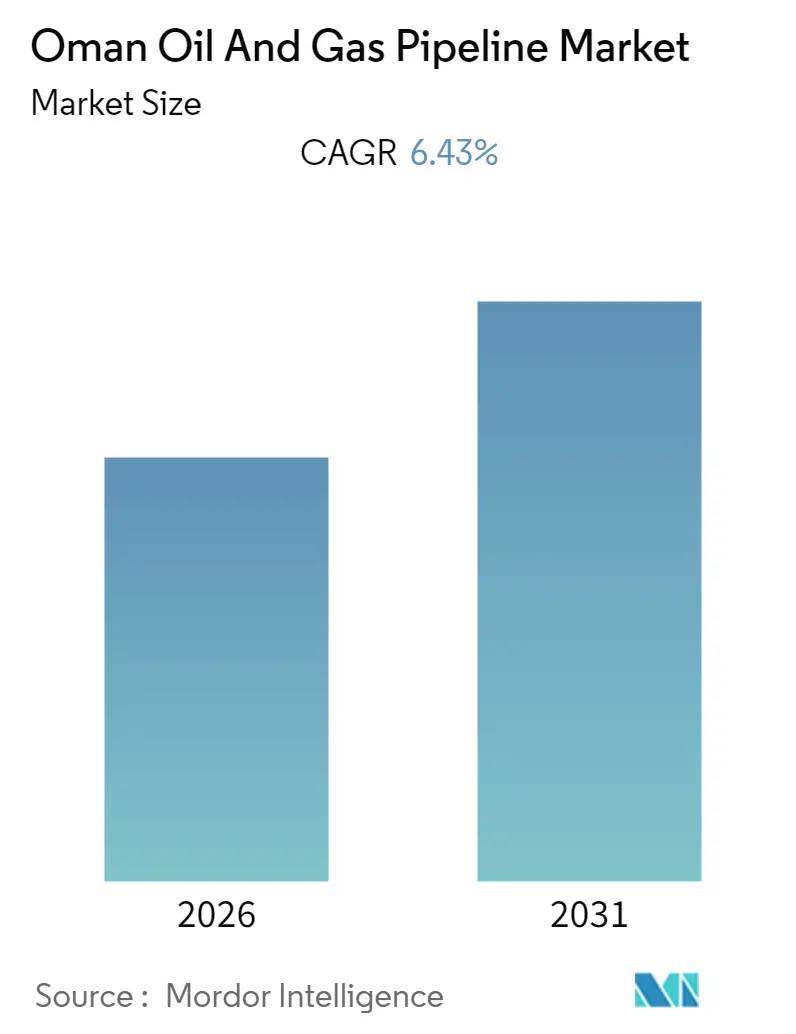
Analyse du marché des pipelines pétroliers et gaziers d'Oman par Mordor Intelligence
La taille du marché des pipelines pétroliers et gaziers d'Oman devrait enregistrer un CAGR de 6,43 % au cours de la période de prévision.
- Le segment des pipelines de gaz devrait dominer le marché au cours de la période de prévision. Ces dernières années, une prise de conscience accrue concernant les émissions de carbone et de gaz à effet de serre a entraîné une demande plus élevée de gaz naturel, de GPL, de GNL et d'autres gaz à Oman et dans d'autres pays. Ainsi, les entreprises investissent davantage dans l'exploration et la production de gaz naturel, ce qui devrait stimuler le marché des pipelines pétroliers et gaziers à Oman au cours de la période de prévision.
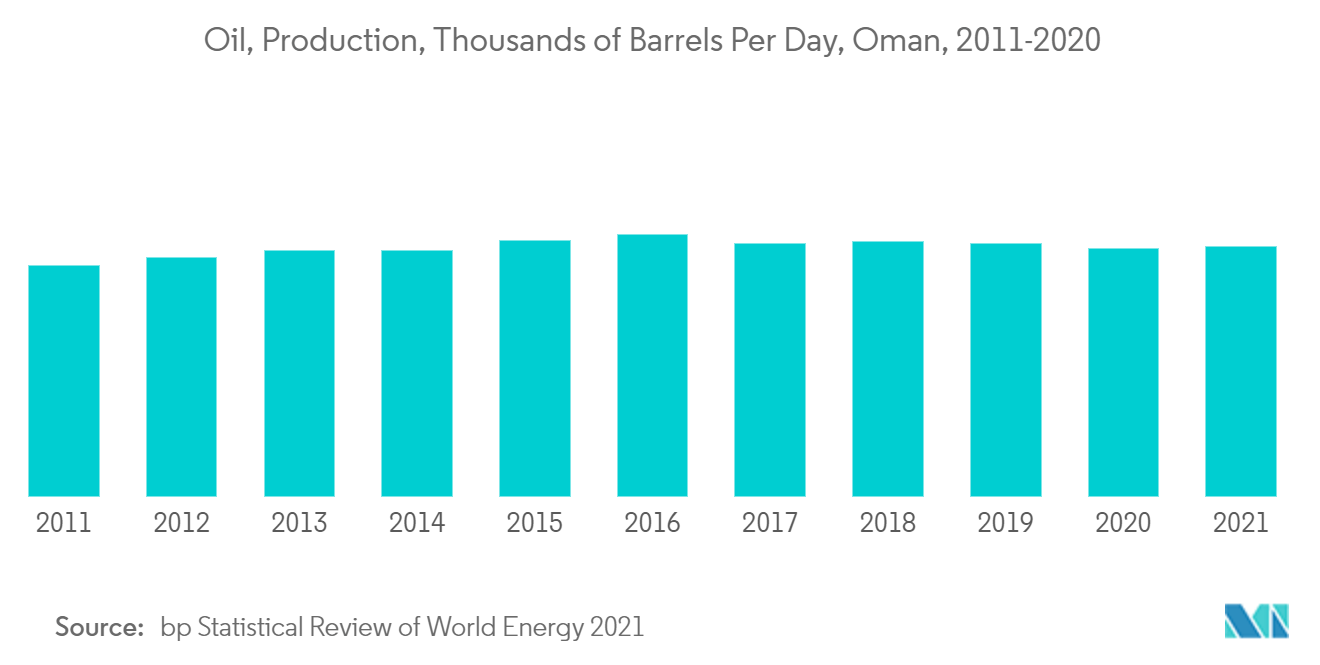
- Le gouvernement omanais prévoit d'augmenter la production de pétrole et de gaz dans le pays. Par exemple, Oman a identifié un nouveau champ pétrolier dont les réserves sont estimées à 5 milliards de barils de pétrole. Par conséquent, le nombre croissant de projets pétroliers et gaziers devrait stimuler le marché omanais des pipelines pétroliers et gaziers au cours de la période de prévision.
- Récemment, les investissements directs étrangers dans le secteur pétrolier et gazier à Oman ont connu une hausse significative. Par exemple, la Chine devrait investir plus de 10 milliards USD dans le secteur pétrolier et gazier à Oman dans les prochaines années. Ainsi, une hausse significative des investissements dans le secteur pétrolier et gazier offre une grande opportunité sur le marché des pipelines pétroliers et gaziers.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des pipelines pétroliers et gaziers d'Oman
Le segment des pipelines de gaz pour dominer le marché
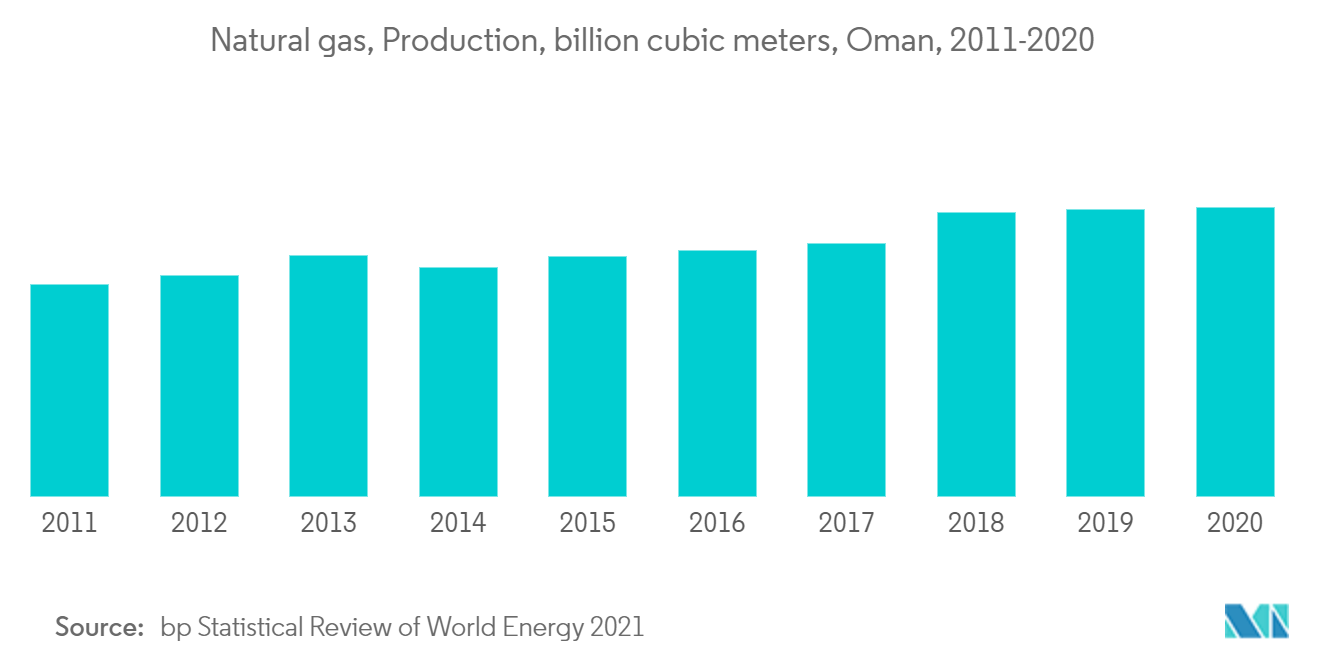
- À Oman, la production de gaz naturel est passée de 25 milliards de mètres cubes en 2010 à 36,9 milliards de mètres cubes en 2020. De plus, la consommation de gaz naturel a également augmenté de manière significative au cours de la dernière décennie. En 2010, la consommation de gaz naturel était de 16,4 milliards de mètres cubes, et en 2020 elle était d'environ 25,9 milliards de mètres cubes.
- Cette attention accrue portée à la production et à la consommation de gaz naturel est due à une demande plus élevée de gaz naturel de la part de divers utilisateurs finaux tels que les secteurs résidentiel, commercial et industriel. Cette tendance devrait se poursuivre dans les années à venir et devrait stimuler les investissements dans les infrastructures de pipelines de gaz.
- La prise de conscience accrue des effets négatifs des émissions de carbone et de gaz à effet de serre sur l'environnement ainsi que sur les êtres humains stimule également les investissements dans les infrastructures de gaz naturel à Oman.
- Les entreprises pétrolières et gazières se concentrent davantage sur l'exploration du gaz naturel à Oman. Par exemple, en 2010, Oman disposait de réserves de gaz naturel d'environ 0,5 trillion de mètres cubes, et en 2020 les réserves de gaz naturel étaient de 0,7 trillion de mètres cubes, soit environ 40 % de plus qu'en 2010.
- Ainsi, la hausse des investissements dans les infrastructures de gaz naturel combinée à une demande plus élevée des utilisateurs finaux devrait stimuler le segment des pipelines de gaz sur le marché des pipelines pétroliers et gaziers d'Oman dans un avenir proche.
Politiques favorables du gouvernement pour promouvoir le secteur pétrolier et gazier
- Oman est l'un des principaux producteurs de pétrole et de gaz naturel au Moyen-Orient en dehors de l'OPEP. Le secteur pétrolier et gazier est un élément essentiel de ses performances économiques. En 2020, le secteur pétrolier et gazier représentait 26,2 % du PIB. De plus, les exportations de pétrole et de gaz représentent environ 60 % des exportations de marchandises d'Oman. Par ailleurs, le gouvernement omanais tire environ 70 % de son budget annuel des revenus du secteur pétrolier et gazier sous forme de fiscalité, et le gouvernement détient également une participation conjointe dans certains des champs pétroliers et gaziers situés dans le pays.
- Ainsi, le gouvernement d'Oman se concentre sur le développement du secteur pétrolier et gazier dans le pays. La Petroleum Development Oman (P.D.O.), entreprise publique, détient la majeure partie des réserves pétrolières du pays.
- En 2019, Oman a créé une compagnie énergétique publique nommée OQ. La société intègre diverses entités pétrolières et gazières en amont, intermédiaires et en aval appartenant au gouvernement. Les sociétés fusionnées comprennent l'Oman Oil Company S.A.O.C. (O.O.C.), Oman Oil Refineries & Petroleum Industries Company (Orpic), Oman Oil Company Exploration & Production (O.O.C.E.P.), Oman Gas Company (O.G.C.), Duqm Refinery & Petrochemical Industries (D.R.P.I.C.), Salalah Methanol (S.M.C.), Oman Trading International (O.T.I.), le producteur d'intermédiaires et de dérivés oxo OXEA, et Salalah Liquefied Petroleum Gas. De plus, ce groupe possède quatre blocs en production, un bloc non productif et cinq blocs d'exploration dans des champs terrestres et offshore.
- De plus, en décembre 2020, le gouvernement a créé Energy Development Oman pour représenter la participation du gouvernement dans P.D.O. et lever des financements pour les projets pétroliers et gaziers destinés au développement futur. Par ailleurs, le gouvernement vise également à développer ses capacités pétrolières en aval, telles que le raffinage et la pétrochimie.
- Le gouvernement a également introduit de nouvelles lois pour améliorer l'environnement des affaires et le climat d'investissement et stimuler les investissements directs étrangers dans le pays, notamment dans le secteur pétrolier et gazier. Quelques-unes de ces lois sont les suivantes :-
- Loi sur l'investissement en capital étranger (Décret sultanien - 50/2019) (F.C.I.L.)
- Loi sur la privatisation (Décret sultanien - 51/2019)
- Loi sur le partenariat public-privé (Décret sultanien - 52/2019)
- Loi sur la faillite (Décret sultanien - 53/2019)
- En raison de ces activités et réformes du gouvernement, le secteur pétrolier et gazier devrait connaître une demande plus élevée dans un avenir proche, ce qui, en retour, conduirait à dynamiser le marché des pipelines pétroliers et gaziers au cours de la période de prévision.
Paysage réglementaire
Le secteur des pipelines de pétrole et de gaz d'Oman est régi par la loi sur le pétrole et le gaz (décret royal 8/2011), le ministère de l'Énergie et des Minéraux (MEM) agissant comme le principal régulateur du secteur pour l'octroi de licences et les autorisations d'exploitation dans les infrastructures midstream. Dans ce cadre, les développeurs et opérateurs de pipelines doivent obtenir des permis du MEM et se conformer aux exigences de protection des tracés, incluant une zone tampon de 25 mètres de chaque côté de l'axe du pipeline.
L'orientation de la politique énergétique nationale est fixée au niveau gouvernemental, le Conseil des ministres détenant l'autorité principale sur la politique énergétique nationale en vertu du décret royal 108/2020. Oman a également fait progresser des cadres favorisant l'investissement tels que la loi sur l'investissement en capital étranger (décret sultanien 50/2019) et les lois sur le PPP et la privatisation (décrets sultaniens 52/2019 et 51/2019), qui soutiennent la participation privée et les structures de financement pour les infrastructures stratégiques, y compris les pipelines.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la production et la collecte de pétrole et de gaz en amont, puis passe par le traitement (y compris la gestion du gaz/GNL le cas échéant) et le transport via des pipelines terrestres principaux vers des nœuds industriels et d'exportation. Un flux domestique représentatif est le lien entre des zones de production telles que Saih Nihayda et les corridors industriels en aval ainsi que l'infrastructure d'exportation autour de Duqm (incluant le port de Duqm et les zones industrielles associées), où les pipelines se connectent au stockage, au fractionnement et à la logistique d'exportation maritime.
L'exécution des projets suit généralement les phases de concept et d'études/FEED, avant de progresser vers la contractualisation EPC, la mise en service et l'exploitation. La gestion de l'intégrité, l'inspection et les couches numériques ou d'automatisation soutiennent la performance quotidienne. OQ, le groupe énergétique national intégré formé en 2019, couvre l'amont jusqu'à l'aval et influence les développements midstream via des compétitions FEED-vers-EPC et des véhicules de livraison filiaux, y compris des entités de pipelines et de transport, tandis qu'Oman utilise également des structures de PPP pour faire appel au financement privé, aux capacités de construction et aux services spécialisés à travers le cycle de vie des pipelines.
Paysage concurrentiel
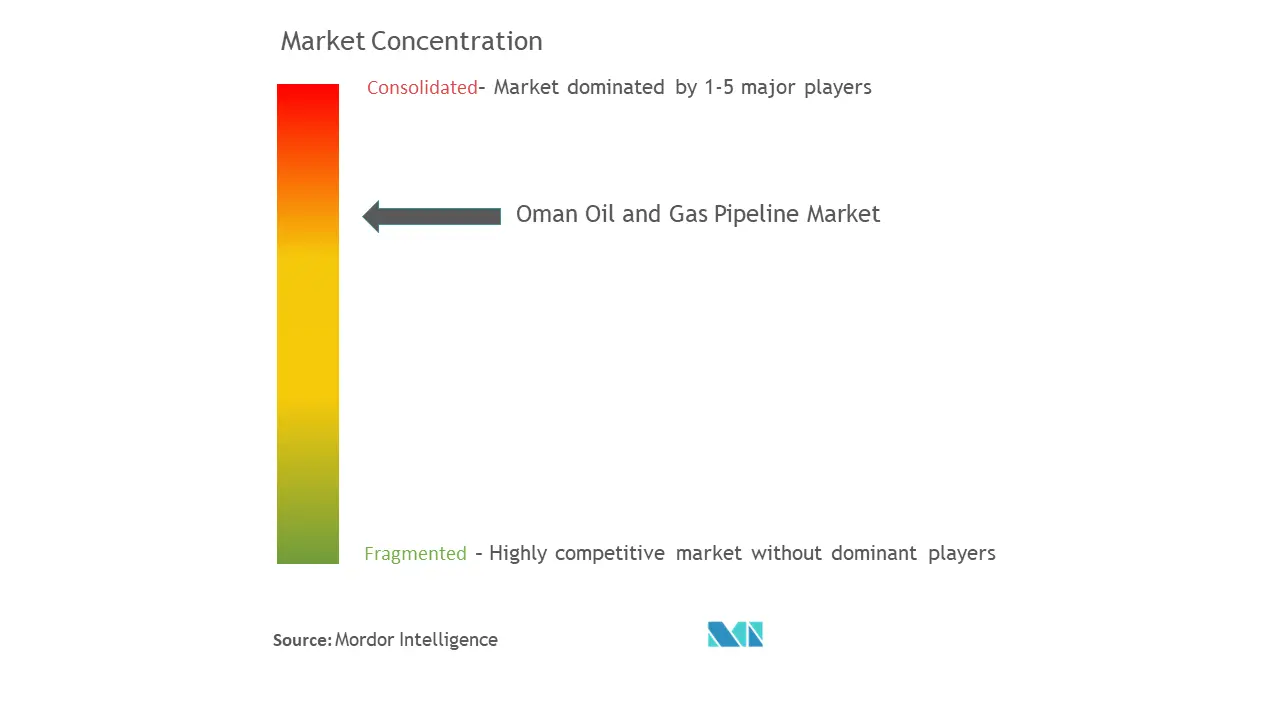
Le marché des pipelines pétroliers et gaziers d'Oman est modérément fragmenté. Parmi les principaux acteurs du marché figurent Pipelife Nederland B.V, PSC Teknologis, AVEVA Group plc, Mott MacDonald et TMK Group.
Leaders du secteur des pipelines pétroliers et gaziers d'Oman
-
Pipelife Nederland B.V
-
PSC Teknologis
-
AVEVA Group plc
-
Mott MacDonald
-
TMK Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les grands projets midstream définis, en cours d'étude et d'approvisionnement, créent une marge de manœuvre claire pour les tubes de canalisation, l'EPC et les services de pipelines à travers Oman. OQ a fait progresser les études pour le pipeline pétrolier Nahada vers Ras Markaz (signalé dans une fourchette d'environ 360 à 440 km) dans le cadre de la création d'une route d'exportation de brut supplémentaire liée au hub de stockage de Ras Markaz, avec des préparatifs connexes signalés pour un pipeline de brut de 48 pouces d'environ 400 km destiné à relier Ras Markaz au réseau principal national via une filiale de transport d'OQ.
Des opportunités suivent également les développements d'infrastructures de gaz et de GNL autour des pôles industriels, y compris le pipeline de GNL de 230 km et 16 pouces signalé, allant de Saih Nihayda à un nouveau complexe de fractionnement à Duqm, qui lie la demande de pipelines à l'industrialisation en aval. Du côté du transport de gaz, les attributions de contrats et les annonces d'expansion du réseau d'OQ Gas Networks indiquent des ajouts et mises à niveau continus pour répondre aux centres de charge industriels et de services publics, soutenant la demande en construction, gestion de l'intégrité et solutions d'exploitation numérique à travers l'empreinte du réseau existant.
Développements récents du secteur
- Mai 2026 : OQ mène des études détaillées pour le pipeline pétrolier Nahada - Ras Markaz (360-440 km) afin de créer une route d'exportation de brut secondaire contournant les terminaux traditionnels. L'initiative renforce l'optimisation de l'infrastructure d'exportation d'Oman en diversifiant les routes et en réduisant les engorgements de terminaux pour le transport de brut.
- Avril 2026 : OQ Gas Networks (OQGN) a annoncé une longueur de réseau de pipelines de fin d'année 2025 de 4 368 km et une capacité système de 76,3 milliards de m³. Cette expansion démontre une croissance substantielle de l'empreinte et de l'utilisation de la capacité des pipelines de gaz d'Oman.
- Septembre 2025 : OQ Gas Networks annonce l'expansion du réseau national de gaz à 4 623 km d'ici 2027. Cette expansion positionne le réseau gazier d'Oman pour un débit plus élevé et une intégration potentielle du transport d'hydrogène.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les dépenses et revenus liés aux actifs de pipelines de pétrole et de gaz à Oman, y compris le développement de pipelines et les services connexes pour les lignes de brut et de gaz naturel dans les environnements terrestres et offshore.
Exclusions de périmètre : ce dimensionnement exclut les pipelines de produits raffinés en aval, les revenus de stockage en terminal, et les activités plus larges de production ou de traitement de pétrole et de gaz situées hors du transport par pipeline.
Aperçu de la segmentation
- Emplacement de déploiement
- Terrestre
- Offshore
- Type
- Pipeline de pétrole brut
- Pipeline de gaz
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir une base factuelle claire sur le réseau de pipelines d'Oman et pour définir des fourchettes réalistes pour le modèle avant le début des entretiens. Nous nous sommes appuyés sur des informations publiques telles que les communiqués du ministère de l'Énergie et des Minéraux d'Oman, les ensembles de données du Centre national des statistiques et de l'information, les publications statistiques annuelles de l'OPEP, et les séries historiques du BP Statistical Review (lorsque disponibles pour le contexte historique).
Pour traduire l'activité en valeurs de marché, nous avons également examiné des éléments tels que les rapports annuels des opérateurs et les présentations aux investisseurs, les annonces d'attribution de projets dans la presse réputée, et des références techniques aidant à expliquer le diamètre, la longueur et le mix de services. Lorsque cela améliorait la cohérence, nos analystes ont également recoupé les données financières d'entreprises et des outils de renseignement, une base de données mondiale de contrats et d'appels d'offres, et une base de données au niveau des expéditions d'import-export pour certains flux d'équipements et de matériaux sélectionnés. Ces sources documentaires ne sont qu'illustratives, et de nombreuses autres références ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour confirmer ce qui est réellement construit, réhabilité ou exploité à Oman, et pour tester les hypothèses sur les prix, les structures contractuelles et les retards de calendrier. Nous nous sommes entretenus avec un mélange d'opérateurs de pipelines, de participants EPC et de construction, de spécialistes de l'inspection et de l'intégrité, et de parties prenantes de la chaîne de valeur amont et gazière. La couverture a été conçue pour refléter les réalités spécifiques à Oman en matière terrestre et offshore.
Les retours de ces discussions ont aidé à combler les lacunes laissées par les divulgations publiques, par exemple la part du plan relevant de travaux d'intégrité sur sites existants par rapport aux nouvelles constructions. Cela nous a également permis d'ajuster les attentes de croissance lorsque les calendriers de projets ont évolué.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 19 % |
| Rang intermédiaire : 41 % | Responsables fonctionnels/d'unité : 26 % |
| Acteurs plus petits : 22 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une reconstruction descendante de l'activité des pipelines d'Oman, où le pool de demande est constitué à partir d'indices d'expansion du réseau, de la capacité et de l'orientation de débit annoncées publiquement, et de la répartition probable entre systèmes de brut et de gaz dans les environnements terrestres et offshore. Une fois cette structure en place, les résultats sont ensuite vérifiés avec des approximations ascendantes sélectives telles que des fourchettes de coûts de projet échantillonnées par km, un petit ensemble de points de contrôle de revenus de fournisseurs et de services, et des vérifications par canal sur les charges de travail d'inspection et d'intégrité. Celles-ci sont utilisées pour corriger les surestimations ou sous-estimations.
Les principales entrées du modèle incluent les ajouts de longueur de pipelines planifiés et annoncés, les cycles de remplacement et d'intégrité pour les lignes vieillissantes, l'intensité des raccordements offshore et des modifications sur sites existants, ainsi que l'orientation de la production de pétrole et de gaz et de la demande en gaz qui alimente les besoins de transport. Nous avons également suivi les évolutions des coûts unitaires influencées par les taux de l'acier et de contractualisation. Pour les prévisions, une analyse de scénarios a été utilisée car l'exécution des projets à Oman peut évoluer avec les approbations, le calendrier d'attribution et les cycles de dépenses d'investissement des opérateurs, et la trajectoire finale a été alignée sur le consensus issu des données primaires.
Lorsque les preuves ascendantes étaient minces pour des périmètres plus restreints, nous avons utilisé des fourchettes et appliqué des hypothèses de pénétration prudentes. Nous avons ensuite testé les totaux par rapport au rythme implicite d'activité de projets qu'Oman peut raisonnablement exécuter au cours d'une année donnée.
Validation des données et cycle de mise à jour
Les résultats sont validés par une triangulation progressive, où les totaux modélisés sont comparés à des signaux indépendants tels que les calendriers des principaux projets, les plans d'expansion du réseau discutés publiquement, et la répartition attendue entre nouvelles constructions et travaux d'intégrité. Des vérifications d'écarts sont effectuées à travers des sous-vues (type et emplacement de déploiement) afin que des sauts inhabituels puissent être retracés jusqu'à une hypothèse spécifique, puis réexaminés avant validation finale.
Si un écart significatif apparaît, les analystes revérifient la logique source et, si nécessaire, recontactent les experts concernés pour confirmer si le changement est réel ou lié à des différences de calendrier, de devise ou de périmètre. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des attributions majeures, des annulations ou des changements de politique affectent significativement les perspectives. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Estimation du marché des pipelines de pétrole et de gaz d'Oman par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les pipelines d'Oman ne s'alignent souvent pas car le périmètre peut varier entre le transport pur de brut et de gaz par rapport à des activités midstream et downstream plus larges. Certaines études comptent également les lignes multi-produits et de produits raffinés. Des différences apparaissent également lorsqu'un éditeur ne compte que les nouvelles dépenses d'investissement tandis qu'un autre y intègre l'intégrité, l'inspection et les services continus.
Le principal facteur d'écart est de savoir si les pipelines de produits raffinés et multi-produits sont inclus. Dans cette étude, Mordor Intelligence ne compte que les pipelines de pétrole brut et de gaz naturel sur terre et en mer, ce qui maintient le total lié aux lignes de transport plutôt qu'aux réseaux downstream adjacents. Les estimations peuvent également diverger en raison du choix de l'année de référence, du calendrier de conversion des devises, et de la manière dont les coûts unitaires sont ajustés lorsque les taux de l'acier et de contractualisation évoluent, en particulier si les hypothèses ne sont pas revérifiées auprès des participants aux projets omanais proches des cycles d'attribution.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,12 milliard USD (2025) | |
| Cabinet de conseil régional A | 1,50 milliard USD (2024) | Utilise une définition plus large incluant explicitement les pipelines de produits raffinés et multi-produits, et intègre parfois les liaisons de stockage et de distribution, ce qui gonfle la valeur par rapport à une vision limitée au brut et au gaz uniquement. |
| Revue professionnelle B | 0,86 milliard USD (2025) | Penche vers un aperçu limité aux dépenses d'investissement, centré sur les projets de nouvelle construction annoncés, et sous-estime généralement les travaux récurrents d'intégrité, d'inspection et de modification sur sites existants qui se poursuivent même durant les années d'attribution plus calmes. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme marché des pipelines à Oman, et si le chiffre reflète uniquement les nouvelles attributions de projets ou également le flux constant de travaux d'intégrité et de mise à niveau. En maintenant des règles de périmètre claires puis en testant les hypothèses par des vérifications d'activité reproductibles et une validation par entretiens, notre approche aboutit à une estimation pratique qui peut être retracée jusqu'à des facteurs compréhensibles.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des pipelines pétroliers et gaziers d'Oman ?
Le marché des pipelines pétroliers et gaziers d'Oman devrait enregistrer un CAGR de 6,43 % au cours de la période de prévision (2026-2031)
Qui sont les principaux acteurs du marché des pipelines pétroliers et gaziers d'Oman ?
Pipelife Nederland B.V, PSC Teknologis, AVEVA Group plc, Mott MacDonald et TMK Group sont les principales entreprises opérant sur le marché des pipelines pétroliers et gaziers d'Oman.
Quelles années ce rapport sur le marché des pipelines pétroliers et gaziers d'Oman couvre-t-il ?
Le rapport couvre la taille historique du marché des pipelines pétroliers et gaziers d'Oman pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des pipelines pétroliers et gaziers d'Oman pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

