
Oman Öl- und Gaspipelinemarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Wachstumsrate | 6.43 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oman Öl- und Gaspipelinemarkt Analyse von Mordor Intelligence
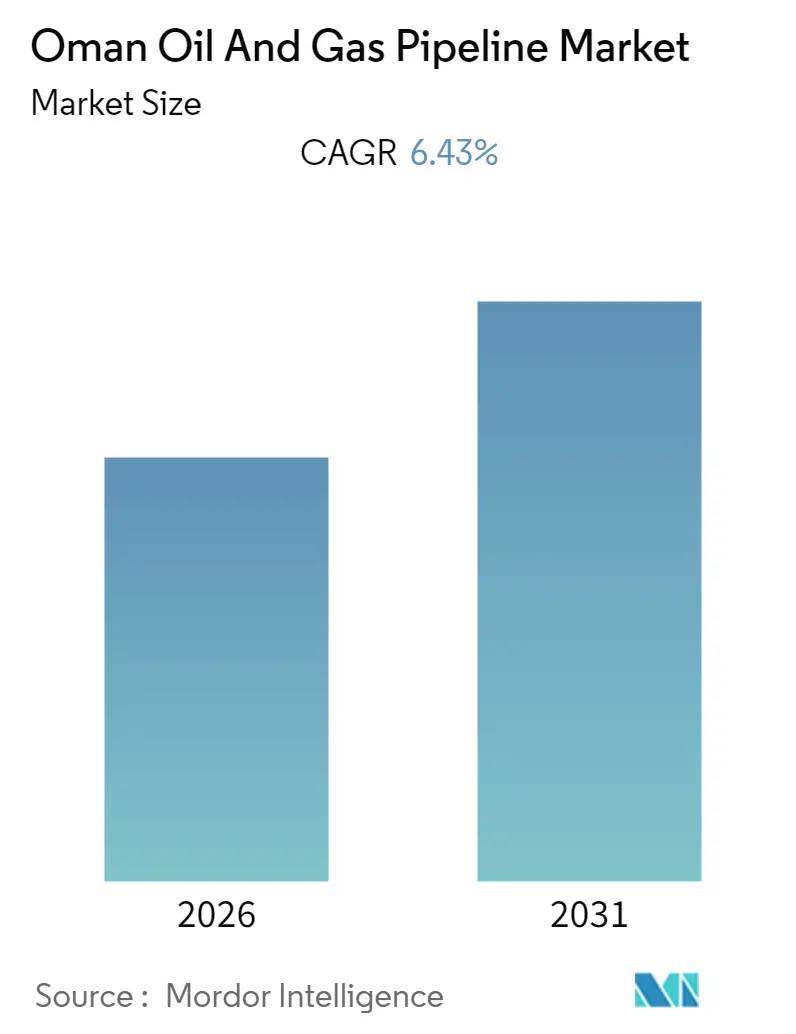
Es wird erwartet, dass der Oman Öl- und Gaspipelinemarkt im Prognosezeitraum einen CAGR von 6,43% verzeichnen wird.
- Das Gaspipelinesegment wird voraussichtlich den Markt im Prognosezeitraum dominieren. In den letzten Jahren ist das Bewusstsein für Kohlenstoff- und Treibhausgasemissionen gestiegen, was zu einer höheren Nachfrage nach Erdgas, LPG, LNG und anderen Gasen in Oman und anderen Ländern geführt hat. Daher investieren Unternehmen mehr in die Exploration und Produktion von Erdgas, was den Öl- und Gaspipelinemarkt in Oman im Prognosezeitraum voraussichtlich ankurbeln wird.
- Die omanische Regierung plant, die Öl- und Gasproduktion im Land zu steigern. So hat Oman beispielsweise ein neues Ölfeld identifiziert, das schätzungsweise 5 Milliarden Barrel Ölreserven aufweist. Daher wird die steigende Anzahl von Öl- und Gasprojekten den omanischen Öl- und Gaspipelinemarkt im Prognosezeitraum voraussichtlich ankurbeln.
- In letzter Zeit hat die ausländische Direktinvestition in die Öl- und Gasindustrie in Oman einen erheblichen Anstieg verzeichnet. So wird China beispielsweise in den kommenden Jahren voraussichtlich mehr als 10 Milliarden USD in die Öl- und Gasindustrie in Oman investieren. Ein erheblicher Anstieg der Investitionen in die Öl- und Gasindustrie bietet somit eine große Chance im Öl- und Gaspipelinemarkt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Oman Öl- und Gaspipelinemarkt Trends und Erkenntnisse
Das Gaspipelinesegment wird den Markt dominieren
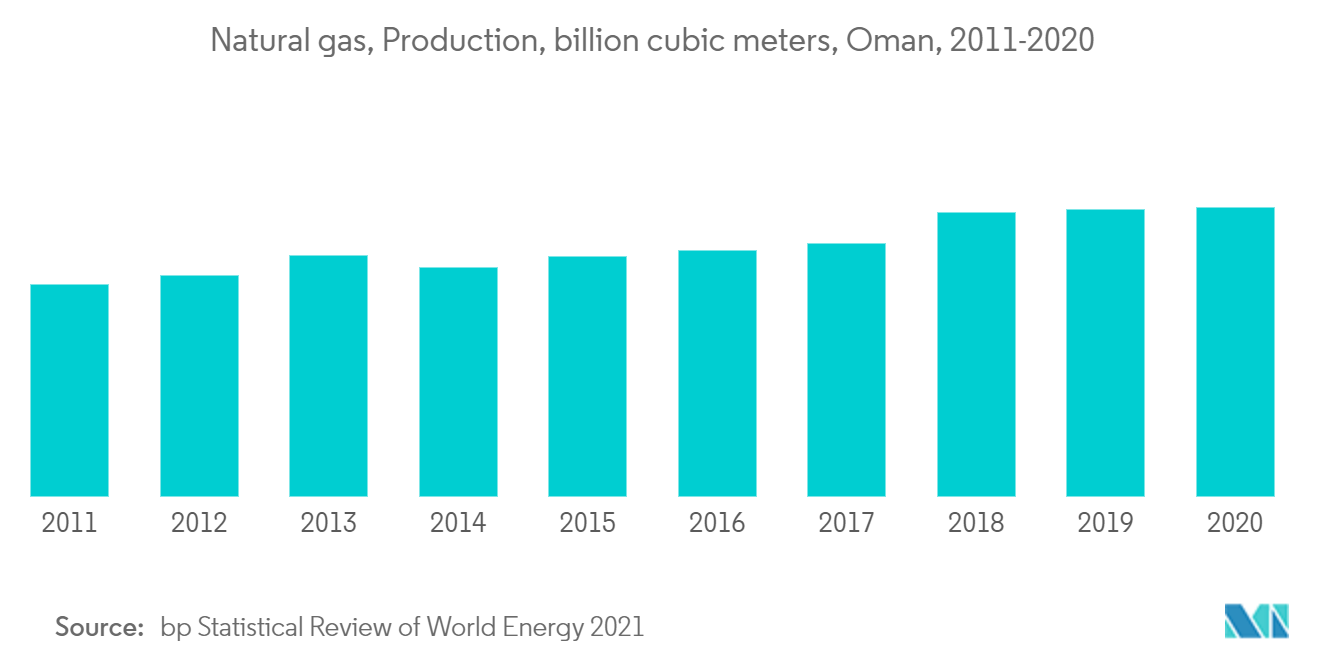
- In Oman ist die Erdgasproduktion von 25 Milliarden Kubikmetern im Jahr 2010 auf 36,9 Milliarden Kubikmeter im Jahr 2020 gestiegen. Darüber hinaus ist der Erdgasverbrauch im letzten Jahrzehnt ebenfalls erheblich gestiegen. Im Jahr 2010 betrug der Erdgasverbrauch 16,4 Milliarden Kubikmeter, und im Jahr 2020 lag er bei etwa 25,9 Milliarden Kubikmetern.
- Dieser verstärkte Fokus auf Erdgasproduktion und -verbrauch ist auf die höhere Nachfrage nach Erdgas von verschiedenen Endverbrauchern wie Privathaushalten, Gewerbe und Industrie zurückzuführen. Dieser Trend wird sich voraussichtlich in den kommenden Jahren fortsetzen und soll Investitionen in die Gaspipelineinfrastruktur ankurbeln.
- Das gestiegene Bewusstsein für die negativen Auswirkungen von Kohlenstoff- und Treibhausgasemissionen auf die Umwelt und den Menschen treibt ebenfalls die Investitionen in die Erdgasinfrastruktur in Oman voran.
- Öl- und Gasunternehmen konzentrieren sich stärker auf die Exploration von Erdgas in Oman. So verfügte Oman beispielsweise im Jahr 2010 über Erdgasreserven von etwa 0,5 Billionen Kubikmetern, und im Jahr 2020 beliefen sich die Erdgasreserven auf 0,7 Billionen Kubikmeter, was etwa 40% mehr als im Jahr 2010 entspricht.
- Steigende Investitionen in die Erdgasinfrastruktur in Verbindung mit einer höheren Nachfrage der Endverbraucher werden das Gaspipelinesegment im omanischen Öl- und Gaspipelinemarkt in naher Zukunft voraussichtlich antreiben.
Günstige Regierungspolitiken zur Förderung der Öl- und Gasindustrie
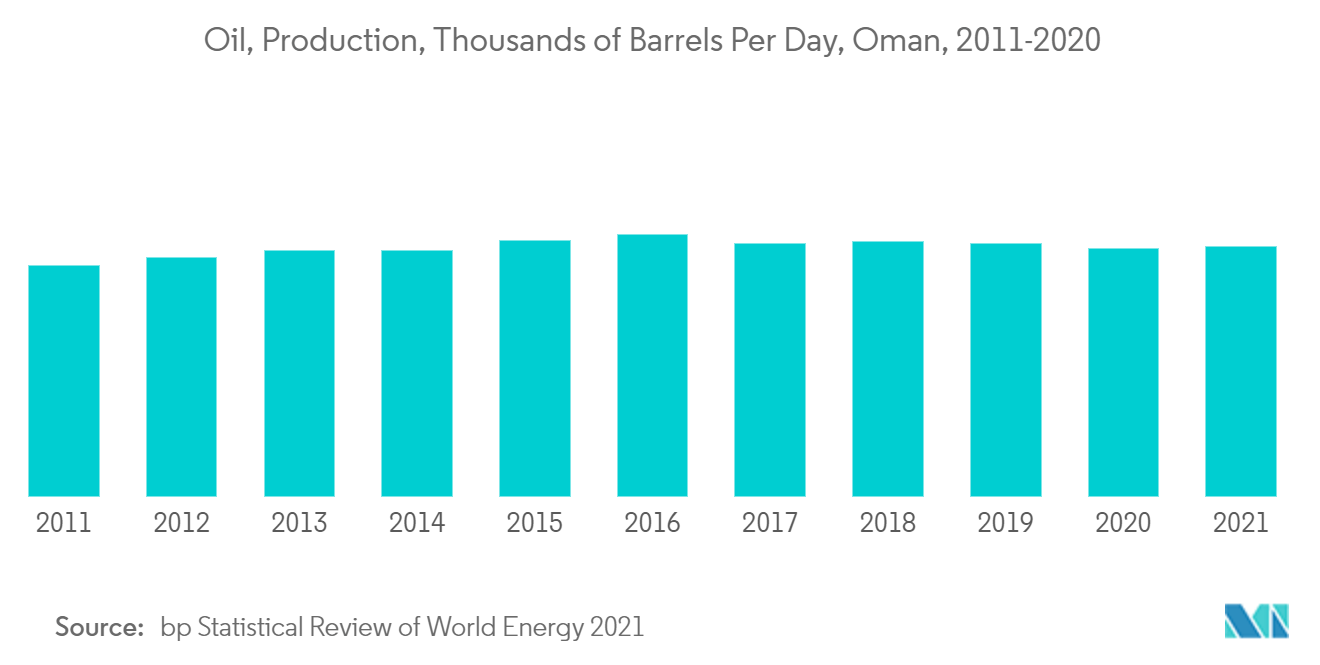
- Oman ist einer der führenden Öl- und Erdgasproduzenten im Nahen Osten außerhalb der OPEC. Die Öl- und Gasindustrie ist ein wesentlicher Bestandteil seiner wirtschaftlichen Leistung. Im Jahr 2020 machte der Öl- und Gassektor 26,2% des BIP aus. Darüber hinaus repräsentieren Öl- und Gasexporte etwa 60% der omanischen Warenexporte. Außerdem bezieht die omanische Regierung rund 70% ihres Jahreshaushalts aus den Einnahmen der Öl- und Gasindustrie in Form von Steuern, und die Regierung hält auch Miteigentum an einigen der im Land befindlichen Öl- und Gasfelder.
- Daher konzentriert sich die omanische Regierung auf die Entwicklung der Öl- und Gasindustrie im Land. Das staatliche Unternehmen Petroleum Development Oman (P.D.O.) besitzt den größten Teil der Ölreserven des Landes.
- Im Jahr 2019 gründete Oman ein staatliches Energieunternehmen namens OQ. Das Unternehmen integriert verschiedene staatliche Öl- und Gasentitäten aus dem Upstream-, Midstream- und Downstreambereich. Zu den fusionierten Unternehmen gehören die Oman Oil Company S.A.O.C. (O.O.C.), Oman Oil Refineries & Petroleum Industries Company (Orpic), Oman Oil Company Exploration & Production (O.O.C.E.P.), Oman Gas Company (O.G.C.), Duqm Refinery & Petrochemical Industries (D.R.P.I.C.), Salalah Methanol (S.M.C.), Oman Trading International (O.T.I.), der Oxo-Zwischen- und Derivateproduzent OXEA sowie Salalah Liquefied Petroleum Gas. Darüber hinaus besitzt diese Gruppe vier produzierende Blöcke, einen nicht produzierenden Block und fünf Explorationsblöcke in Onshore- und Offshore-Feldern.
- Darüber hinaus gründete die Regierung im Dezember 2020 Energy Development Oman, um die Regierungsbeteiligung an P.D.O. zu vertreten und die Finanzierung von Öl- und Gasprojekten für die künftige Entwicklung zu sichern. Ferner zielt die Regierung darauf ab, ihre nachgelagerten Ölkapazitäten, wie Raffination und Petrochemie, auszubauen.
- Die Regierung führte auch neue Gesetze ein, um das Geschäftsumfeld und das Investitionsklima zu verbessern und ausländische Direktinvestitionen im Land, insbesondere in der Öl- und Gasindustrie, zu fördern. Einige der Gesetze sind wie folgt:-
- Gesetz über ausländische Kapitalinvestitionen (Sultanatsdekret - 50/2019) (F.C.I.L.)
- Privatisierungsgesetz (Sultanatsdekret - 51/2019)
- Gesetz über öffentlich-private Partnerschaften (Sultanatsdekret - 52/2019)
- Insolvenzgesetz (Sultanatsdekret - 53/2019)
- Aufgrund dieser Aktivitäten und Reformen der Regierung wird erwartet, dass die Öl- und Gasindustrie in naher Zukunft eine höhere Nachfrage verzeichnen wird, was wiederum den Öl- und Gaspipelinemarkt im Prognosezeitraum anführen wird.
Regulatorisches Umfeld
Der Öl- und Gaspipelinesektor Omans wird durch das Öl- und Gasgesetz (Königlicher Erlass 8/2011) geregelt, wobei das Ministerium für Energie und Mineralien (MEM) als zentrale Regulierungsbehörde für Lizenzierung und Betriebsgenehmigungen in der Midstream-Infrastruktur fungiert. Im Rahmen dieses Regelwerks müssen Pipelineentwickler und -betreiber MEM-Genehmigungen einholen und Anforderungen zum Trassenschutz einhalten, einschließlich einer 25-Meter-Pufferzone auf jeder Seite der Pipelinemittellinie.
Die nationale Energiepolitik wird auf Regierungsebene festgelegt, wobei der Ministerrat gemäß Königlichem Erlass 108/2020 die Hauptzuständigkeit für die nationale Energiepolitik innehat. Oman hat zudem investitionsfördernde Rahmenwerke wie das Gesetz über ausländische Kapitalinvestitionen (Sultanischer Erlass 50/2019) sowie die PPP- und Privatisierungsgesetze (Sultanische Erlasse 52/2019 und 51/2019) vorangetrieben, die private Beteiligung und Finanzierungsstrukturen für strategische Infrastruktur, einschließlich Pipelines, unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der vorgelagerten Öl- und Gasproduktion und -sammlung, geht dann über zur Verarbeitung (einschließlich Gas-/NGL-Handhabung, sofern zutreffend) und zum Transport über onshore Ferntransportleitungen zu Industrie- und Exportknoten. Ein repräsentativer inländischer Fluss ist die Verbindung von Fördergebieten wie Saih Nihayda zu nachgelagerten Industriekorridoren und Exportinfrastruktur rund um Duqm (einschließlich des Hafens von Duqm und zugehöriger Industriegebiete), wo Pipelines an Speicher-, Fraktionierungs- und maritime Exportlogistik angebunden sind.
Die Projektausführung folgt typischerweise dem Ablauf von Konzept und Studien/FEED, gefolgt von EPC-Vertragsvergabe, Inbetriebnahme und Betrieb. Integritätsmanagement, Inspektion sowie digitale oder Automatisierungsebenen unterstützen den täglichen Betrieb. OQ, die 2019 gegründete integrierte nationale Energiegruppe, erstreckt sich von Upstream bis Downstream und beeinflusst den Midstream-Ausbau durch FEED-zu-EPC-Wettbewerbe und Tochtergesellschaften, einschließlich Pipeline- und Transportunternehmen, während Oman zudem PPP-Strukturen nutzt, um private Finanzierung, Baukapazitäten und Spezialdienstleistungen über den gesamten Lebenszyklus der Pipelines einzubinden.
Wettbewerbslandschaft
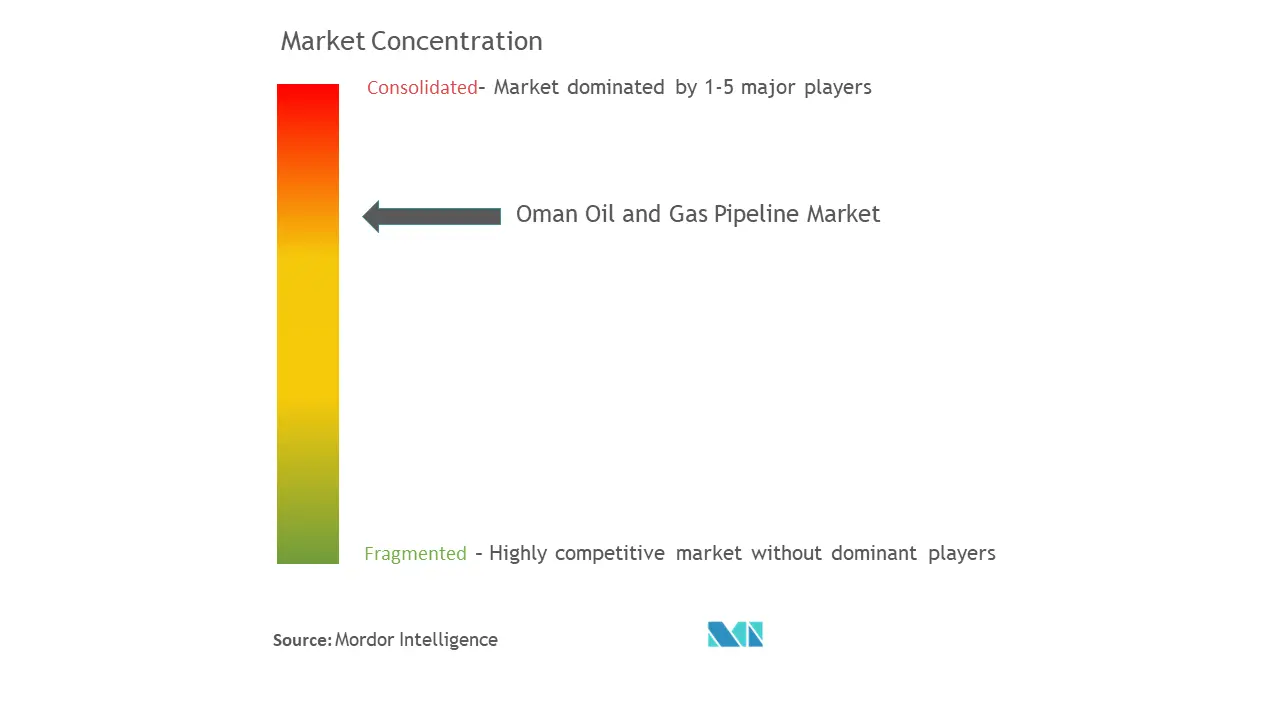
Der omanische Öl- und Gaspipelinemarkt ist mäßig fragmentiert. Zu den wichtigsten Marktteilnehmern gehören Pipelife Nederland B.V, PSC Teknologis, AVEVA Group plc, Mott MacDonald und TMK Group.
Marktführer der Oman Öl- und Gaspipelinebranche
-
Pipelife Nederland B.V
-
PSC Teknologis
-
AVEVA Group plc
-
Mott MacDonald
-
TMK Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Große, klar definierte Midstream-Projekte in der Studien- und Beschaffungsphase schaffen deutlichen Spielraum für Rohrleitungen, EPC und Pipelinedienstleistungen in ganz Oman. OQ hat Studien für die Ölpipeline Nahada nach Ras Markaz vorangetrieben (berichtet mit einer Länge von etwa 360-440 km) als Teil der Schaffung einer zusätzlichen Rohölexportroute, die mit dem Speicherzentrum Ras Markaz verbunden ist, wobei entsprechende Vorbereitungen für eine 48-Zoll-Rohölpipeline von rund 400 km gemeldet werden, um Ras Markaz über eine OQ-Transporttochter an das nationale Hauptpipelinenetz anzuschließen.
Chancen ergeben sich auch aus dem Ausbau der Gas- und NGL-Infrastruktur rund um Industriezentren, einschließlich der gemeldeten 230 km langen, 16-Zoll-NGL-Pipeline von Saih Nihayda zu einem neuen Fraktionierungskomplex in Duqm, die die Pipelinenachfrage mit der nachgelagerten Industrialisierung verknüpft. Auf der Erdgastransmissionsseite deuten Vertragsvergaben und Aussagen zur Netzwerkerweiterung von OQ Gas Networks auf laufende Erweiterungen und Modernisierungen hin, um Industrie- und Versorgungslastzentren zu bedienen, was die Nachfrage nach Bau-, Integritätsmanagement- und digitalen Betriebslösungen im gesamten bestehenden Netzwerk unterstützt.
Aktuelle Branchenentwicklungen
- Mai 2026: OQ führt detaillierte Studien für die Ölpipeline Nahada - Ras Markaz (360-440 km) durch, um eine sekundäre Rohölexportroute zu schaffen, die traditionelle Terminals umgeht. Die Initiative stärkt die Optimierung der Exportinfrastruktur Omans durch Diversifizierung der Routen und Reduzierung von Terminal-Engpässen beim Rohöltransport.
- April 2026: OQ Gas Networks (OQGN) meldete zum Jahresende 2025 eine Pipelinenetzlänge von 4.368 km und eine Systemkapazität von 76,3 Mrd. m³. Der Ausbau zeigt ein erhebliches Wachstum des omanischen Gaspipelinenetzes und der Kapazitätsauslastung.
- September 2025: OQ Gas Networks kündigt eine Erweiterung des nationalen Gasnetzes auf 4.623 km bis 2027 an. Der Ausbau positioniert Omans Gasnetz für höheren Durchsatz und mögliche Integration des Wasserstofftransports.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Ausgaben und Umsätze im Zusammenhang mit Öl- und Gaspipeline-Assets in Oman, einschließlich Pipelineentwicklung und zugehöriger Dienstleistungen für Rohöl- und Erdgasleitungen sowohl onshore als auch offshore.
Geltungsbereich – Ausschlüsse: Diese Marktgrößenbestimmung schließt nachgelagerte Pipelines für raffinierte Produkte, Terminal-Speicherumsätze sowie breitere Öl- und Gasförder- oder Verarbeitungsaktivitäten aus, die außerhalb des Pipelinetransports liegen.
Übersicht der Segmentierung
- Einsatzort
- Onshore
- Offshore
- Typ
- Rohölpipeline
- Gaspipeline
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung dient dem Aufbau einer soliden Faktenbasis zum omanischen Pipelinenetz und der Festlegung realistischer Bandbreiten für das Modell, bevor Interviews beginnen. Wir stützten uns auf öffentlich zugängliche Informationen wie Veröffentlichungen des omanischen Ministeriums für Energie und Mineralien, Datensätze des National Center for Statistics and Information, jährliche statistische Veröffentlichungen der OPEC sowie historische Reihen des BP Statistical Review (soweit für historischen Kontext verfügbar).
Um Aktivitäten in Marktwerte zu übersetzen, prüften wir zudem Elemente wie Jahresberichte und Investorenpräsentationen von Betreibern, Ankündigungen von Projektvergaben in renommierter Presse sowie technische Referenzen, die Durchmesser, Länge und Dienstleistungsmix erklären helfen. Wo dies die Konsistenz verbesserte, glichen unsere Analysten außerdem Unternehmensfinanzdaten und Intelligence-Tools, eine globale Datenbank für Verträge und Ausschreibungen sowie eine Import- und Exportdatenbank auf Sendungsebene für ausgewählte Ausrüstungs- und Materialflüsse ab. Diese Sekundärquellen sind lediglich beispielhaft, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was in Oman tatsächlich gebaut, saniert oder betrieben wird, und um Annahmen zu Preisgestaltung, Vertragsstrukturen und zeitlichen Verzögerungen zu testen. Wir sprachen mit einer Mischung aus Pipelinebetreibern, EPC- und Bauteilnehmern, Inspektions- und Integritätsspezialisten sowie Akteuren der Upstream- und Gaswertschöpfungskette. Die Abdeckung wurde so gestaltet, dass sie die spezifischen onshore- und offshore-Gegebenheiten Omans widerspiegelt.
Das Feedback aus diesen Gesprächen half, Lücken zu schließen, die öffentliche Offenlegungen offen ließen, beispielsweise wie viel des Plans Brownfield-Integritätsarbeiten gegenüber Neubauten ausmacht. Es ermöglichte uns zudem, Wachstumserwartungen anzupassen, wenn sich Projektzeitpläne verschoben.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 19% |
| Mid-Tier: 41% | Funktions-/Bereichsleiter: 26% |
| Kleinere Akteure: 22% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einer Top-down-Rekonstruktion der Pipelineaktivitäten in Oman, wobei der Nachfragepool anhand von Hinweisen zur Netzwerkerweiterung, öffentlich angegebener Kapazitäts- und Durchsatzrichtung sowie der voraussichtlichen Aufteilung zwischen Rohöl- und Gassystemen über onshore und offshore hinweg aufgebaut wird. Sobald diese Struktur steht, werden die Ergebnisse mit selektiven Bottom-up-Näherungen überprüft, etwa mit stichprobenartigen Projektkosten-pro-km-Bandbreiten, einer kleinen Anzahl von Prüfpunkten für Anbieter- und Dienstleistungsumsätze sowie Kanalprüfungen zu Inspektions- und Integritätsarbeitslasten. Diese dienen der Korrektur von Über- oder Unterzählungen.
Zu den wichtigsten Modelleingaben zählen geplante und angekündigte Zuwächse an Pipelinelänge, Erneuerungs- und Integritätszyklen für alternde Leitungen, die Intensität von Offshore-Anschlüssen und Brownfield-Modifikationen sowie die Richtung der Öl- und Gasförderung und Gasnachfrage, die den Transportbedarf antreibt. Wir verfolgten zudem Bewegungen der Stückkosten, beeinflusst durch Stahl- und Vertragssätze. Für die Prognose wurde eine Szenarioanalyse verwendet, da sich die Projektausführung in Oman mit Genehmigungen, Vergabezeitpunkten und Capex-Zyklen der Betreiber verschieben kann, und der endgültige Pfad wurde am Konsens der Primärdaten ausgerichtet.
Wo Bottom-up-Belege für kleinere Geltungsbereiche dünn waren, verwendeten wir Bandbreiten und wandten konservative Durchdringungsannahmen an. Anschließend testeten wir die Gesamtsummen gegen das implizierte Tempo der Projektaktivität, das Oman realistisch in einem bestimmten Jahr umsetzen kann.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch schrittweise Triangulation validiert, wobei modellierte Gesamtwerte mit unabhängigen Signalen wie großen Projektzeitplänen, öffentlich diskutierten Netzwerkerweiterungsplänen und der erwarteten Aufteilung zwischen Neubau und Integritätsarbeiten verglichen werden. Abweichungsprüfungen werden über Teilansichten (Typ und Einsatzort) hinweg durchgeführt, sodass ungewöhnliche Sprünge auf eine bestimmte Annahme zurückgeführt werden können, und dann erneut vor der Freigabe überprüft.
Tritt eine wesentliche Abweichung auf, überprüfen die Analysten die zugrunde liegende Logik erneut und kontaktieren bei Bedarf relevante Experten erneut, um zu bestätigen, ob die Änderung real ist oder durch Zeitpunkt-, Währungs- oder Geltungsbereichsunterschiede verursacht wird. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Vergaben, Stornierungen oder politische Änderungen die Aussichten wesentlich beeinflussen. Vor der Auslieferung wird eine abschließende Analystenprüfung durchgeführt, damit Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für den omanischen Öl- und Gaspipelinemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für omanische Pipelines stimmen häufig nicht überein, da der Geltungsbereich zwischen reinem Rohöl- und Gastransport einerseits und breiteren Midstream- und Downstream-Aktivitäten andererseits variieren kann. Einige Studien zählen zudem Mehrprodukt- und Raffinerieproduktleitungen mit. Unterschiede zeigen sich auch, wenn ein Herausgeber nur neue Investitionsausgaben zählt, während ein anderer Integrität, Inspektion und laufende Dienstleistungen mit einbezieht.
Der größte Treiber für Abweichungen ist, ob Raffinerieprodukt- und Mehrproduktpipelines einbezogen werden. In dieser Studie zählt Mordor Intelligence nur Rohöl- und Erdgaspipelines sowohl onshore als auch offshore, wodurch die Gesamtsumme an Transportleitungen gebunden bleibt und nicht an angrenzende Downstream-Netzwerke. Schätzungen können auch aufgrund der Wahl des Basisjahres, des Zeitpunkts der Währungsumrechnung und der Art, wie Stückkosten bei Bewegungen der Stahl- und Vertragssätze hochgerechnet werden, voneinander abweichen, insbesondere wenn Annahmen nicht mit omanischen Projektbeteiligten nahe an Vergabezyklen erneut überprüft werden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,12 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 1,50 Mrd. USD (2024) | Verwendet eine breitere Definition, die ausdrücklich Raffinerieprodukt- und Mehrproduktpipelines einschließt und mitunter Speicher- und Verteilungsverbindungen mit einbezieht, was den Wert im Vergleich zu einer reinen Rohöl- und Gasbetrachtung erhöht. |
| Fachzeitschrift B | 0,86 Mrd. USD (2025) | Tendiert zu einer reinen Capex-Momentaufnahme, die sich auf angekündigte Neubauprojekte konzentriert, und erfasst typischerweise wiederkehrende Integritäts-, Inspektions- und Brownfield-Modifikationsarbeiten nicht vollständig, die auch in ruhigeren Vergabejahren fortbestehen. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was in Oman als Pipelinemarkt gezählt wird und ob die Zahl nur neue Projektvergaben widerspiegelt oder auch den stetigen Strom an Integritäts- und Modernisierungsarbeiten. Durch klare Geltungsbereichsregeln sowie das Testen von Annahmen mittels wiederholbarer Aktivitätsprüfungen und Interviewvalidierung gelangt unser Ansatz zu einer praxisnahen Schätzung, die auf nachvollziehbare Treiber zurückgeführt werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Oman Öl- und Gaspipelinemarkt?
Es wird prognostiziert, dass der Oman Öl- und Gaspipelinemarkt im Prognosezeitraum (2026–2031) einen CAGR von 6,43% verzeichnen wird.
Wer sind die wichtigsten Akteure im Oman Öl- und Gaspipelinemarkt?
Pipelife Nederland B.V, PSC Teknologis, AVEVA Group plc, Mott MacDonald und TMK Group sind die wichtigsten Unternehmen, die im Oman Öl- und Gaspipelinemarkt tätig sind.
Welche Jahre deckt dieser Oman Öl- und Gaspipelinemarkt ab?
Der Bericht deckt die historische Marktgröße des Oman Öl- und Gaspipelinemarkts für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße des Oman Öl- und Gaspipelinemarkts für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

