
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 4.39 Milliards de dollars |
| Taille du Marché (2026) | 4.92 Milliards de dollars |
| Taille du Marché (2031) | 8.68 Milliards de dollars |
| CAGR (2026 - 2031) | 12.04% |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier |
Analyse du Marché de la Robotique d'Entrepôt en Amérique du Nord par Mordor Intelligence
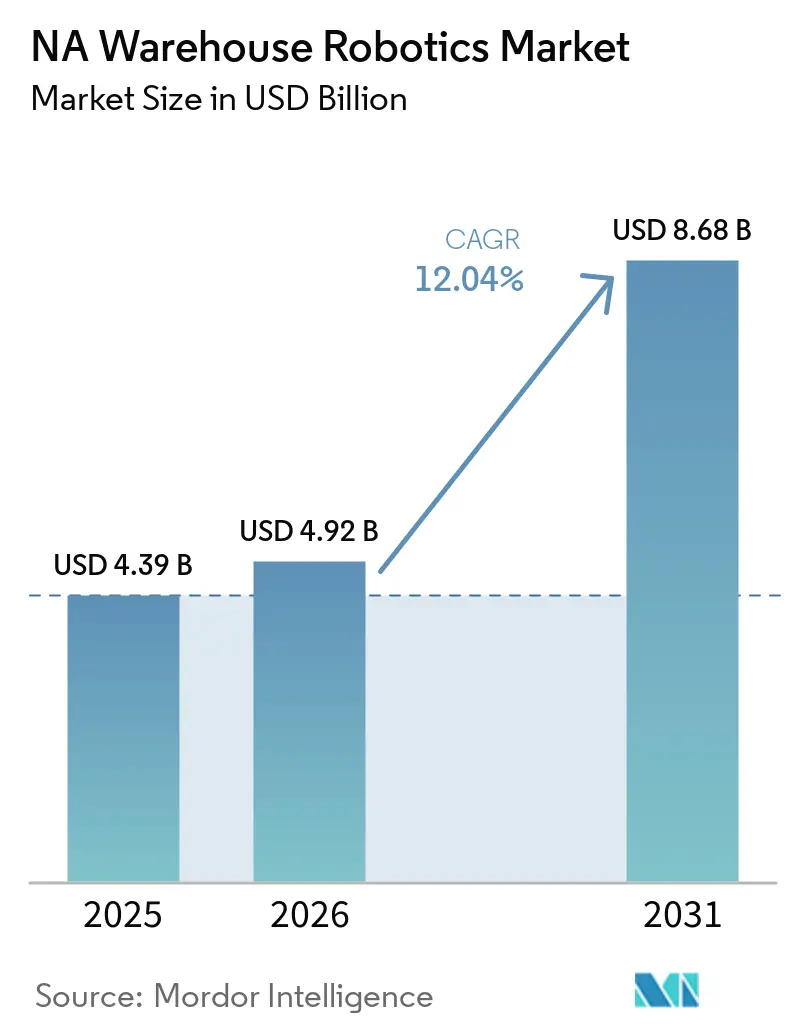
La taille du Marché de la Robotique d'Entrepôt en Amérique du Nord devrait s'étendre de 4,39 milliards USD en 2025 et 4,92 milliards USD en 2026 à 8,68 milliards USD d'ici 2031, enregistrant un CAGR de 12,04 % entre 2026 et 2031.
- Les entrepôts nord-américains s'automatisent rapidement, portés par la montée en puissance du commerce électronique, les pénuries de main-d'œuvre et la volonté de rationaliser les opérations de la chaîne d'approvisionnement. À mesure que le commerce électronique se développe et que les services « à la demande » évoluent, les entrepôts se transforment en opérations agiles fonctionnant 24h/24 et 7j/7. Face à une main-d'œuvre en déclin et à une demande croissante d'achats en ligne, les entreprises adoptent rapidement la robotique et l'automatisation.
- Dans la région, les prestataires logistiques tiers (3PL) accusent un retard par rapport à leurs homologues du commerce de détail et du commerce électronique en matière d'automatisation. Cependant, ils sont sur le point d'effectuer un bond technologique pour naviguer habilement dans les flux commerciaux mondiaux. L'émergence de modèles tels que les Robots en tant que Service (RaaS) facilite l'adoption de systèmes robotiques dans les entrepôts, principalement en raison de leurs coûts initiaux plus faibles. Les utilisateurs privilégient désormais un modèle d'abonnement plutôt qu'un paiement unique important, avec des frais basés sur des indicateurs tels que le nombre de prélèvements par heure ou les volumes de traitement.
- Malgré des opinions divergentes sur l'économie américaine, une tendance claire se dessine : après des décennies de délocalisation pour réduire les coûts de main-d'œuvre, la fabrication effectue un retour significatif aux États-Unis et en Amérique du Nord. Influencé par les tensions géopolitiques, la hausse des coûts de main-d'œuvre et le refroidissement des relations commerciales avec la Chine, ce changement est visible non seulement aux États-Unis, mais aussi dans les secteurs manufacturiers du Canada et du Mexique. Bien qu'une revitalisation complète puisse prendre des décennies, l'élan est indéniable.
- Au fur et à mesure que la fabrication revient, des secteurs tels que l'intelligence artificielle, l'automatisation et la robotique sont appelés à en bénéficier considérablement. L'IA, souvent sous les projecteurs, est prête à améliorer la productivité et à réduire la dépendance au travail manuel. Les innovations en matière de « cobotique » ou de robotique collaborative révolutionnent les industries, allant de la fabrication et de la logistique aux services centrés sur l'humain tels que les soins médicaux et le bien-être.
- Les initiatives gouvernementales en faveur de l'Industrie 4.0 propulsent la montée en puissance de l'automatisation des entrepôts. Par exemple, en juin 2024, le gouvernement américain a déployé des subventions élargies pour les petites et moyennes entreprises manufacturières (PME) afin d'adopter les technologies numériques. Une part importante du financement de 1,1 billion USD de l'Administration Biden, alloué au climat, aux infrastructures, aux semi-conducteurs et à la reprise post-pandémique, a été orientée vers la modernisation de la fabrication. Cette révolution industrielle, qui mêle technologies numériques et systèmes physiques, guide les entrepôts vers un avenir plus intelligent, plus adaptable et plus automatisé.
- Cependant, la voie vers l'automatisation des entrepôts est semée d'embûches. Celles-ci comprennent des investissements initiaux substantiels, des risques de suppressions d'emplois et des préoccupations concernant l'adaptabilité et la maintenance. De plus, une dépendance accrue à la technologie introduit des vulnérabilités, allant des pannes de systèmes aux cybermenaces.
- Par ailleurs, l'évolution de la dynamique macroéconomique de la région est susceptible de créer des opportunités sur le marché étudié. Par exemple, les récentes tensions entre les États-Unis et la Chine ont incité le gouvernement américain à opérer un pivot stratégique, mettant désormais l'accent sur la relance de ses secteurs industriels et manufacturiers. Ce regain d'intérêt devrait stimuler les investissements dans de nouveaux entrepôts et centres de distribution, essentiels au soutien des opérations de la chaîne d'approvisionnement. Ces installations devraient adopter des technologies avancées, notamment des solutions robotiques, pour améliorer l'efficacité, réduire les coûts opérationnels et répondre à la demande croissante de services logistiques plus rapides et plus fiables, créant ainsi des opportunités sur le marché étudié.
Tendances et Perspectives du Marché de la Robotique d'Entrepôt en Amérique du Nord
Le Secteur du Commerce de Détail Devrait Détenir une Part de Marché Significative
- Ces dernières années, le commerce électronique de détail a connu une croissance spectaculaire. En réponse à l'évolution des préférences des consommateurs, de nombreuses entreprises sont passées des points de vente physiques traditionnels aux plateformes en ligne, tirant parti des outils et stratégies numériques pour améliorer l'expérience client et rationaliser les opérations.
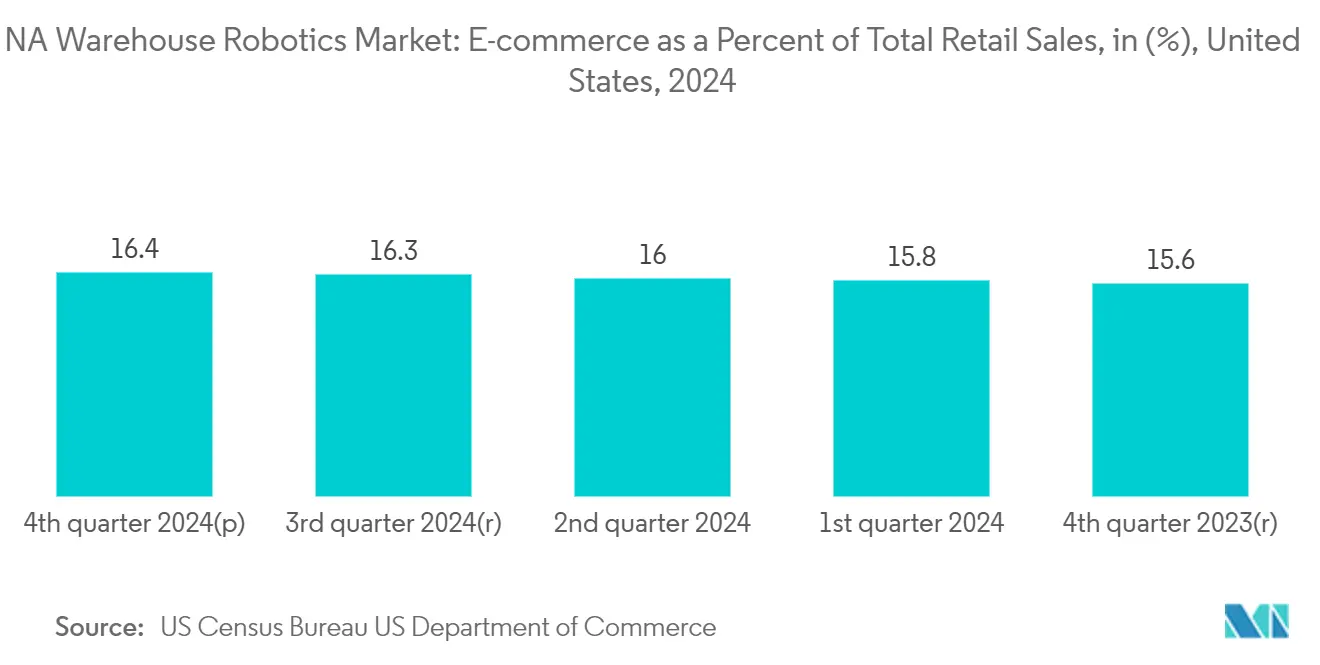
- Les données de Census.gov révèlent que les ventes du commerce électronique de détail aux États-Unis pour le 4e trimestre 2024 ont atteint 308,9 milliards USD, soit une hausse de 2,7% par rapport au 3e trimestre 2024. Au cours du même trimestre, le total des ventes au détail a grimpé à 1 883,3 milliards USD, marquant une hausse de 1,8% par rapport au trimestre précédent. En glissement annuel, les ventes du commerce électronique du 4e trimestre 2024 ont bondi de 9,4% par rapport au 4e trimestre 2023, dépassant la croissance de 3,8% du total des ventes au détail. Ce paysage commercial en expansion incite les centres de distribution à adopter des stratégies innovantes, flexibles et automatisées pour l'exécution des commandes du commerce électronique, garantissant ainsi leur capacité à gérer des volumes de commandes croissants tout en maintenant l'efficacité et la précision.
- L'intégration de robots dans les entrepôts du commerce électronique de détail révolutionne le secteur. Les géants du commerce électronique comme Amazon, ainsi que les acteurs émergents, se tournent de plus en plus vers l'automatisation pour répondre aux exigences croissantes des achats en ligne. Des robots, tels que les véhicules à guidage automatique (AGV) et les bras robotiques, effectuent désormais des tâches autrefois dépendantes du travail humain. Ils transportent efficacement des marchandises dans de vastes espaces d'entrepôt, récupèrent des articles dans les rayons et emballent les commandes pour l'expédition. Ce passage à l'automatisation réduit non seulement les erreurs humaines et les coûts opérationnels, mais améliore également le débit, répondant ainsi aux exigences des consommateurs en matière de livraisons rapides. De plus, l'utilisation de la robotique permet aux entreprises d'optimiser l'agencement des entrepôts et d'améliorer la gestion des stocks, ce qui renforce encore l'efficacité opérationnelle.
- Par exemple, en novembre 2024, Amazon a introduit une gamme de robots dans ses entrepôts, mettant en avant des gains d'efficacité et une réduction des blessures des employés. Les bras robotiques Robin et Cardinal peuvent soulever des colis pesant jusqu'à 50 livres. Un autre robot, Sparrow, déplace des articles des bacs vers des conteneurs. Proteus, un robot mobile autonome, parcourt l'entrepôt en déplaçant des chariots. Le robot humanoïde Digit est testé pour déplacer des bacs vides, tandis que Sequoia, un système de stockage en conteneurs, présente des bacs au personnel, réduisant ainsi le besoin de s'étirer ou de s'accroupir. Ces avancées soulignent l'engagement d'Amazon à tirer parti des technologies de pointe pour améliorer les opérations d'entrepôt et la sécurité des travailleurs.
- À mesure que les magasins de détail intelligents gagnent du terrain, la tendance à l'automatisation et à la robotique dans les points de vente au détail et les centres d'exécution des commandes est appelée à croître régulièrement, révélant des opportunités sur le marché. L'intégration de ces technologies devrait améliorer l'efficacité opérationnelle, permettant aux détaillants d'offrir des expériences d'achat personnalisées et fluides, stimulant ainsi davantage la satisfaction et la fidélité des clients.

Les États-Unis Devraient Connaître une Croissance Significative
- Avec l'essor du commerce électronique, les entrepôts et centres de distribution américains déploient de plus en plus de robots pour améliorer l'efficacité opérationnelle et répondre aux exigences croissantes des consommateurs. Les avancées technologiques ont considérablement amélioré l'efficacité et la rentabilité des robots, permettant aux entreprises de faire face aux pénuries de main-d'œuvre régionales et de rationaliser les opérations de la chaîne d'approvisionnement.
- Cette demande a entraîné une augmentation notable du besoin d'équipements tels que les palettiseurs, les AGV à charge unitaire, les AGV tracteurs et les systèmes de tri, notamment dans le secteur de la fabrication alimentaire et des boissons. La mise en œuvre de règles et réglementations strictes en matière de sécurité alimentaire et une préférence croissante pour une intervention humaine réduite dans les processus de production intensifient encore cette demande. Ces tendances soulignent l'importance de l'automatisation pour garantir la conformité et accroître l'efficacité opérationnelle dans le secteur de l'alimentation et des boissons.
- Le paysage du commerce électronique américain est florissant, avec une croissance significative prévue en 2024. Selon le Bureau du recensement des États-Unis, les ventes du commerce électronique devraient atteindre 1 192,6 milliards USD, marquant une hausse de 8,1% par rapport à 2023. Parallèlement, le total des ventes au détail pour 2024 devrait augmenter de 2,8%. Les ventes du commerce électronique en 2024 représenteront 16,1% du total des ventes, contre 15,3% en 2023. Ce marché de détail en expansion pousse les centres de distribution à adopter des stratégies innovantes, flexibles et automatisées pour l'exécution des commandes, leur permettant de gérer efficacement des volumes de commandes accrus et de répondre aux attentes des consommateurs en matière de délais de livraison plus rapides.
- Avec un réseau de chaîne du froid en renforcement, un essor du commerce électronique et des échanges actifs sur les principaux marchés américains, le secteur de la robotique d'entrepôt est prêt pour une croissance significative. Les fournisseurs répondent à cette opportunité en augmentant leurs investissements dans les lancements de produits, en formant des partenariats stratégiques et en poursuivant des acquisitions pour maintenir un avantage concurrentiel. Ces initiatives visent à répondre aux exigences évolutives des secteurs portés par la demande croissante de solutions robotiques avancées sur le marché américain.
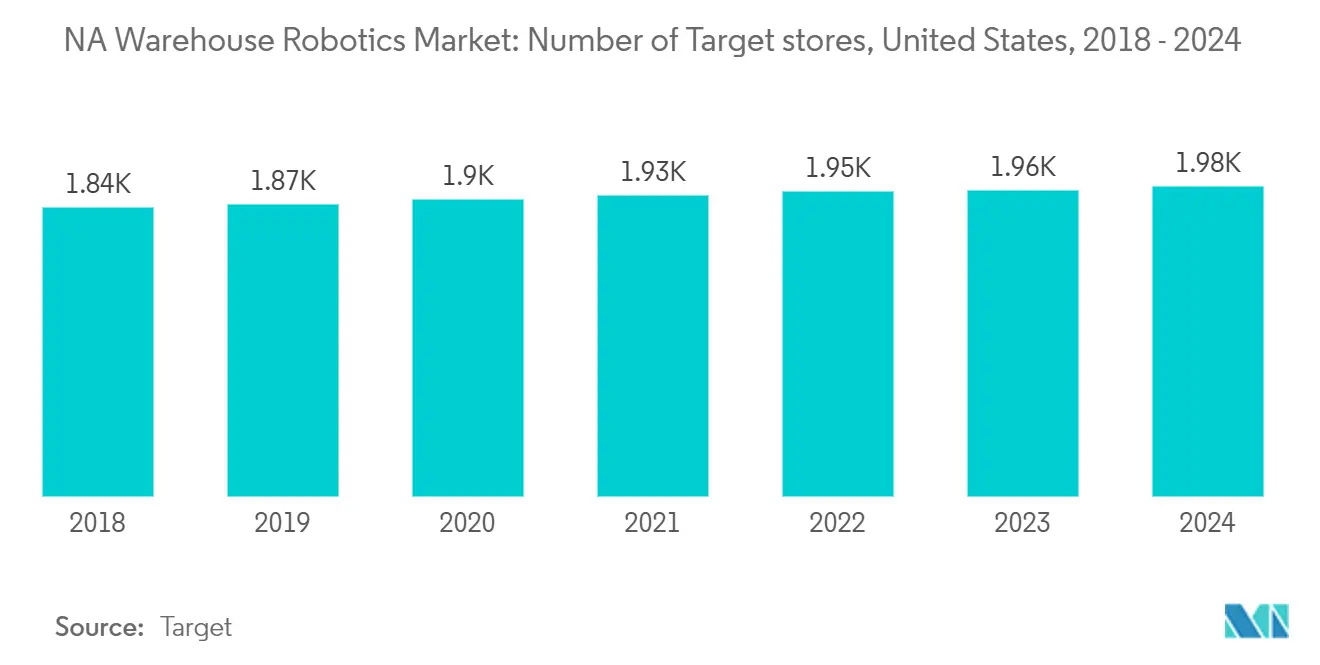
- À mesure que les magasins de détail physiques se développent dans la région, le secteur de l'entreposage en récolte les bénéfices. Un plus grand nombre de points de vente au détail entraîne une augmentation de la demande de location d'entrepôts et une gestion des stocks plus intensive. Cette croissance est portée par le besoin de solutions de stockage efficaces, de chaînes d'approvisionnement rationalisées et de délais de livraison plus courts pour répondre aux attentes des consommateurs. Prenons l'exemple de Target. À la clôture de l'exercice financier 2024, ce grand détaillant nord-américain comptait 1 978 magasins aux États-Unis, soit une augmentation de 22 magasins par rapport à l'année précédente. Cette expansion met en évidence l'empreinte croissante du commerce de détail physique, qui influence directement la demande d'installations d'entreposage pour soutenir les opérations.
Éditions régionales
Toutes les régions
Paysage Concurrentiel
Concentration du Marché
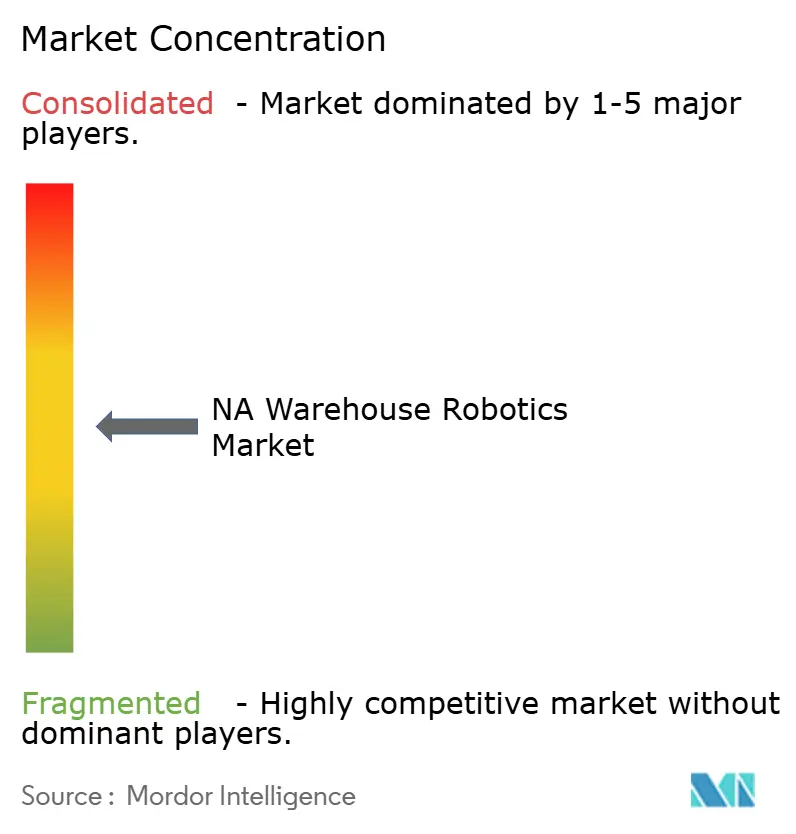
Le marché de la robotique d'entrepôt en Amérique du Nord est semi-consolidé et compte de nombreux acteurs concurrentiels. En termes de présence sur le marché, quelques-uns des principaux acteurs, tels que Honeywell et Kiva Systems (Amazon Robotics LLC), dominent actuellement le marché. Ces principaux acteurs, qui ont une présence significative dans la région, élargissent leur base de clients, et de nombreuses entreprises forment des initiatives stratégiques et collaboratives avec diverses start-up pour accroître leur part de marché et leur rentabilité.
À la lumière de la récente impulsion du gouvernement américain à relocaliser les installations industrielles, les investissements dans les entrepôts et centres de distribution régionaux sont appelés à augmenter. Cette tendance devrait créer des opportunités significatives pour les fournisseurs du marché afin d'étendre leurs opérations et de renforcer leur positionnement concurrentiel. En conséquence, les fournisseurs du marché devraient réaligner leurs stratégies, en mettant l'accent sur le développement de produits innovants mais rentables pour répondre à la demande croissante. De plus, adapter les solutions aux exigences changeantes du marché permettra non seulement d'attirer de nouveaux clients, mais aussi de renforcer leur présence sur le marché, leur permettant d'établir une position plus solide dans le paysage de marché en évolution.
Leaders du Secteur de la Robotique d'Entrepôt en Amérique du Nord
-
Honeywell International Inc.
-
Omron Adept Technologies
-
Kiva Systems (Amazon Robotics LLC)
-
InVia Robotics Inc.
-
Locus Robotics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Mars 2025 : Agility Robotics a récemment présenté des capacités améliorées pour Digit, élargissant son utilité pour la clientèle croissante d'Agility. Ces avancées ont été mises en avant lors de ProMat, le principal événement mondial pour les secteurs de la fabrication et de la chaîne d'approvisionnement. Les déploiements dans le monde réel sont essentiels pour l'acceptation grand public des robots humanoïdes. En tête de file, Agility Robotics se distingue par son robot humanoïde Digit, le seul du secteur, activement déployé dans des entrepôts et des sites de fabrication. Cet avantage distinctif permet à Agility de travailler main dans la main avec ses clients, en testant, déployant, perfectionnant les compétences et quantifiant rigoureusement la valeur réelle des robots.
- Mars 2024 : Lors du salon commercial MODEX à Atlanta, LG Business Solutions USA a dévoilé ses robots mobiles autonomes (AMR) d'entreposage pour le marché américain. La gamme CLOi CarryBot de l'entreprise, qui a fait ses débuts sur les marchés asiatiques en 2022, propose deux variantes : le CLOi CarryBot de type montage et le CLOi CarryBot de type chariot à roulettes.
Périmètre du Rapport sur le Marché de la Robotique d'Entrepôt en Amérique du Nord
La robotique d'entrepôt désigne l'utilisation de robots automatisés et de logiciels spécialisés employés pour le transport de matériaux, l'exécution de diverses tâches et la rationalisation ou l'automatisation de l'ensemble du processus d'entrepôt. Ces dernières années, la robotique a acquis une importance considérable dans les domaines de la chaîne d'approvisionnement, des centres de distribution et de la gestion des entrepôts, et continue de jouer un rôle significatif dans l'automatisation des entrepôts.
Les principales tendances et dynamiques qui stimulent la croissance du secteur de la robotique d'entrepôt en Amérique du Nord sont analysées en profondeur dans cette étude. Les ventes de solutions de robotique d'entrepôt en Amérique du Nord par les principaux acteurs du marché constituent la base de référence pour déterminer la taille du marché. L'étude examine également des facteurs macroéconomiques importants, tels que la croissance du PIB, les tendances en matière d'automatisation industrielle et les conditions du marché du travail, ainsi que d'autres éléments tels que les avancées technologiques et les cadres réglementaires, qui façonnent collectivement la dynamique du marché.
Le marché de la robotique d'entrepôt en Amérique du Nord est segmenté par type (convoyeurs et systèmes de tri, palettiseurs et dépalettiseurs, système de stockage et de récupération automatisé (ASRS), robots mobiles, robots de prélèvement de pièces et autres), par fonction (stockage, emballage et transbordements, autres fonctions), par utilisateur final (alimentation et boissons, automobile, commerce de détail, électricité et électronique, produits pharmaceutiques, autres utilisateurs finaux) et par pays (États-Unis et Canada). Les tailles de marché et les prévisions sont fournies en valeur en USD pour tous les segments susmentionnés.
Par Type
| Convoyeurs et Systèmes de Tri |
| Palettiseurs et Dépalettiseurs |
| Système de Stockage et de Récupération Automatisé (ASRS) |
| Robots Mobiles (AGV et AMR) |
| Robots de Prélèvement de Pièces |
| Autres |
Par Fonction
| Stockage |
| Emballage |
| Transbordements |
| Autres Fonctions |
Par Utilisateur Final
| Alimentation et Boissons |
| Automobile |
| Commerce de Détail |
| Électricité et Électronique |
| Pharmaceutique |
| Autres Utilisateurs Finaux |
Par Pays
| États-Unis |
| Canada |
| Par Type | Convoyeurs et Systèmes de Tri |
| Palettiseurs et Dépalettiseurs | |
| Système de Stockage et de Récupération Automatisé (ASRS) | |
| Robots Mobiles (AGV et AMR) | |
| Robots de Prélèvement de Pièces | |
| Autres | |
| Par Fonction | Stockage |
| Emballage | |
| Transbordements | |
| Autres Fonctions | |
| Par Utilisateur Final | Alimentation et Boissons |
| Automobile | |
| Commerce de Détail | |
| Électricité et Électronique | |
| Pharmaceutique | |
| Autres Utilisateurs Finaux | |
| Par Pays | États-Unis |
| Canada |
Questions Clés Répondues dans le Rapport
Quelle est la taille du Marché de la Robotique d'Entrepôt en Amérique du Nord ?
La taille du Marché de la Robotique d'Entrepôt en Amérique du Nord devrait atteindre 4,92 milliards USD en 2026 et croître à un CAGR de 12,04 % pour atteindre 8,68 milliards USD d'ici 2031.
Quelle est la taille actuelle du Marché de la Robotique d'Entrepôt en Amérique du Nord ?
En 2026, la taille du Marché de la Robotique d'Entrepôt en Amérique du Nord devrait atteindre 4,92 milliards USD.
Qui sont les principaux acteurs du Marché de la Robotique d'Entrepôt en Amérique du Nord ?
Honeywell International Inc., Omron Adept Technologies, Kiva Systems (Amazon Robotics LLC), InVia Robotics Inc. et Locus Robotics sont les principales entreprises opérant sur le Marché de la Robotique d'Entrepôt en Amérique du Nord.
Quelles années ce Marché de la Robotique d'Entrepôt en Amérique du Nord couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du Marché de la Robotique d'Entrepôt en Amérique du Nord était estimée à 4,39 milliards USD. Le rapport couvre la taille historique du Marché de la Robotique d'Entrepôt en Amérique du Nord pour les années : 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du Marché de la Robotique d'Entrepôt en Amérique du Nord pour les années : 2025, 2026, 2027, 2028, 2029, 2030 et 2031.
marché de la robotique d'entrepôt en amérique du nord Rapport sur l'industrie
Statistiques pour 2026 marché de la robotique d'entrepôt en amérique du nord part de marché, taille et taux de croissance des revenus, créés par Mordor Intelligence™ Industry Reports. marché de la robotique d'entrepôt en amérique du nord L'analyse comprend des perspectives de prévisions du marché pour 2026 à 2031 ainsi qu'un aperçu historique. Obtenez un échantillon de cette analyse sectorielle en téléchargeant le rapport au format PDF gratuitement.