
Taille et part du marché de la toiture en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 32.45 Milliards de dollars |
| Taille du Marché (2026) | 34.17 Milliards de dollars |
| Taille du Marché (2031) | 45.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.67 % |
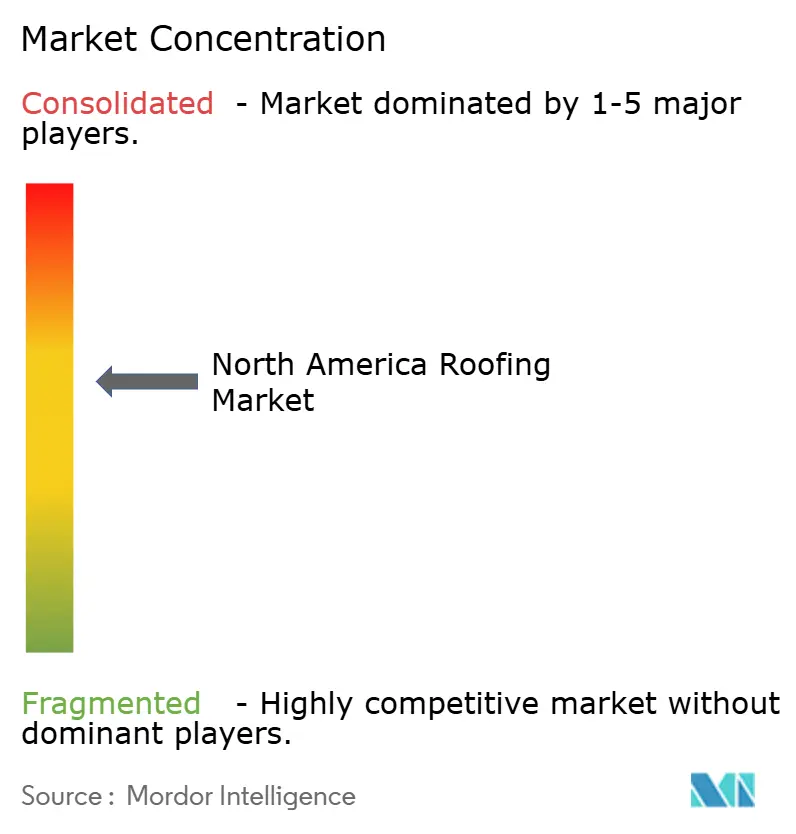
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture en Amérique du Nord par Mordor Intelligence
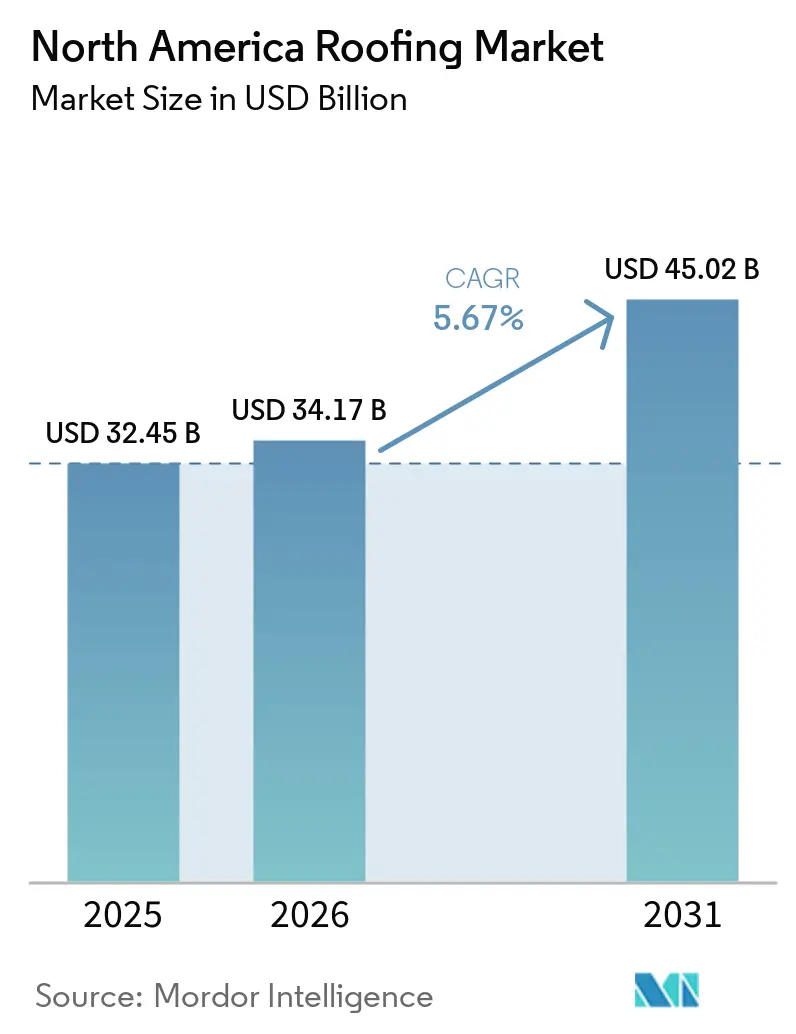
La taille du marché de la toiture en Amérique du Nord était évaluée à 32,45 milliards USD en 2025 et devrait croître de 34,17 milliards USD en 2026 pour atteindre 45,02 milliards USD d'ici 2031, à un CAGR de 5,67 % au cours de la période de prévision (2026-2031). Le marché reste résilient en raison d'une très grande base installée de toitures résidentielles et commerciales vieillissantes qui continuent d'entrer dans leurs années de remplacement, soutenant la demande même lorsque la nouvelle construction ralentit. Les pertes liées aux intempéries sévères modifient également les comportements d'achat, car les propriétaires, les assureurs et les gestionnaires d'immeubles privilégient de plus en plus les systèmes améliorant la résistance aux grêlons, au vent et aux impacts. Ce changement fait de la résilience un facteur de spécification courant plutôt qu'une mise à niveau de niche. Les réglementations énergétiques relèvent également les normes de spécification, en particulier pour les systèmes de toiture froide et réfléchissante dans les régions plus chaudes, ce qui soutient des prix de vente moyens plus élevés pour les projets de réfection et de nouvelle construction. Du côté non résidentiel, les centres de données, les entrepôts logistiques et les installations industrielles créent un solide pipeline pour les systèmes à faible pente, ce qui élargit le marché au-delà du cycle de remplacement résidentiel. L'inflation des matériaux et les pénuries de main-d'œuvre créent encore des pressions d'exécution, mais elles retardent les travaux plus souvent qu'elles ne les éliminent, ce qui maintient la demande différée en place pour une conversion ultérieure.
Points clés du rapport
Par type de matériau, les bardeaux d'asphalte ont dominé avec une part de revenus de 58,6 % en 2025, tandis que les membranes monocouches devraient se développer à un CAGR de 7,26 % jusqu'en 2031.
Par type de construction, la réfection et le remplacement de toiture représentaient 63,5 % de la taille du marché de la toiture en Amérique du Nord en 2025, tandis que la nouvelle construction devrait croître à un CAGR de 6,58 % jusqu'en 2031.
Par application, le secteur résidentiel représentait 56,5 % de la taille du marché de la toiture en Amérique du Nord en 2025, tandis que le secteur industriel devrait progresser à un CAGR de 7,60 % jusqu'en 2031.
Par géographie, les États-Unis détenaient 84 % de la part du marché de la toiture en Amérique du Nord en 2025, tandis que le Mexique devrait enregistrer le CAGR le plus élevé à 6,86 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la toiture en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement du parc de toitures et intensité soutenue de la réfection | +1.8% | National, concentré dans le Nord-Est, le Midwest et le Sud-Est | Long terme (≥ 4 ans) |
| Améliorations de la résilience aux intempéries sévères et aux grêlons | +1.5% | Sud-Est, Midwest, Texas et Ouest montagneux | Court terme (≤ 2 ans) |
| Mandats de conformité aux toitures froides et aux codes énergétiques | +1.0% | Sud-Ouest, côte Ouest, Sud-Est et expansion nationale dans le cadre de l'IECC 2024 | Moyen terme (2-4 ans) |
| Constructions d'entrepôts, de centres de données et d'infrastructures publiques | +0.8% | Sud-Ouest, Sud-Est, Midwest et émergence dans le corridor industriel Bajío du Mexique | Moyen terme (2-4 ans) |
| Adoption des programmes FORTIFIED et de classe 4 soutenus par les assureurs | +0.5% | Sud-Est, côte du Golfe, Carolines, Oklahoma et expansion vers le Midwest | Moyen terme (2-4 ans) |
| Les flux de travail de sinistres par intelligence artificielle et drones raccourcissent les cycles de remplacement | +0.3% | National, concentré dans les États sujets aux catastrophes avec un volume élevé de sinistres | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement du parc de toitures et intensité soutenue de la réfection
Le marché de la toiture en Amérique du Nord continue de bénéficier de la grande vague de toitures installées lors de l'expansion du logement des années 1990 et du début des années 2000, dont beaucoup sont désormais bien engagées dans leurs années de remplacement. Cette demande est moins liée au sentiment des consommateurs que de nombreuses autres catégories de produits de construction, car la défaillance ou la détérioration visible d'une toiture oblige généralement à agir dans un délai limité. Les perspectives en matière de main-d'œuvre confortent ce point de vue, le Bureau of Labor Statistics des États-Unis prévoyant une croissance de l'emploi des couvreurs de 6 % de 2024 à 2034 et 12 700 postes à pourvoir par an sur la décennie[1]. La demande commerciale suit le même schéma, Carlisle ayant indiqué que la réfection de toiture représentait près de 70 % de son activité de toiture commerciale fin 2025[2]. Cela rend le marché de la toiture en Amérique du Nord plus stable que les catégories qui dépendent principalement des nouvelles mises en chantier.
Améliorations de la résilience aux intempéries sévères et aux grêlons
Le marché de la toiture en Amérique du Nord est également stimulé par une nette tendance vers des produits qui réduisent les pertes liées aux tempêtes et les sinistres d'assurance. L'Institut d'assurance pour la sécurité des entreprises et des habitations, ou IBHS, a rapporté que le programme FORTIFIED a dépassé 100 000 désignations en mai 2026, et plus de la moitié de ces désignations ont été obtenues au cours des 3 dernières années[3]. Ce rythme montre que la résilience est passée d'une caractéristique premium optionnelle à une considération standard dans de nombreuses zones sujettes aux tempêtes. Les assureurs ont renforcé cette tendance en offrant des remises significatives pour les toitures éligibles, ce qui facilite la décision de mise à niveau pour les propriétaires et les gestionnaires d'immeubles. En conséquence, le marché de la toiture en Amérique du Nord connaît une adoption plus rapide des bardeaux résistants aux impacts, de meilleures méthodes de fixation et des systèmes de remplacement à spécifications plus élevées.
Toiture froide et conformité aux codes énergétiques
Le marché de la toiture en Amérique du Nord bénéficie également du soutien des modifications de codes qui rendent les systèmes réfléchissants et économes en énergie plus courants dans la réfection et la nouvelle construction. Les normes d'efficacité énergétique des bâtiments de Californie pour 2025 exigent que les toitures à faible pente dans les 16 zones climatiques respectent des niveaux minimaux de réflectance solaire vieillie et d'émittance thermique, ou un seuil d'indice de réflectance solaire, ou SRI, de 75. Le Code international de conservation de l'énergie 2024, ou IECC, étend le langage de conformité aux toitures froides aux zones climatiques chaudes, ce qui augmente la part des projets nécessitant des assemblages de toiture plus performants. Ces règles sont importantes car les travaux de remplacement sont souvent régis par le code en vigueur au moment de l'installation, et non par la norme utilisée lors de la construction de la toiture d'origine. Cela signifie que le marché de la toiture en Amérique du Nord bénéficie d'un soutien structurel de la réglementation à mesure que les toitures plus anciennes entrent dans le remplacement obligatoire.
Constructions d'entrepôts, de centres de données et d'infrastructures publiques
Le marché de la toiture en Amérique du Nord ne repose pas uniquement sur la demande résidentielle, car les projets industriels et institutionnels élargissent la base adressable pour les membranes et autres systèmes à faible pente. ConstructConnect a rapporté 77,7 milliards USD de démarrages de construction de centres de données en 2025, ce qui représentait une augmentation de 190 % en glissement annuel. Les grands centres de données et les installations logistiques nécessitent de vastes surfaces de toiture, des exigences strictes en matière de performance des systèmes et de longues garanties, de sorte qu'ils favorisent des assemblages de membranes mieux spécifiés. Les projets publics et les parcs industriels s'ajoutent à ce mix, en particulier aux États-Unis et au Mexique, où les investissements dans les infrastructures et les usines restent actifs. Cela donne au marché de la toiture en Amérique du Nord une base de croissance plus large qu'un cycle uniquement résidentiel ne le permettrait.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation de l'asphalte, du métal et des coûts d'installation | -1.2% | National, amplifié dans les marchés sensibles aux droits de douane (Canada, régions frontalières du Mexique) | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée et goulots d'étranglement à l'installation | -0.8% | National, plus aigu dans les régions à forte croissance de la Sun Belt, des Plaines et de la côte Pacifique | Long terme (≥ 4 ans) |
| Infrastructure limitée de recyclage des déchets de démolition et pression des décharges | -0.3% | National, avec une pression réglementaire concentrée en Californie, dans le Nord-Est et au Canada | Moyen terme (2-4 ans) |
| Charge de documentation d'assurance et de conformité aux codes | -0.2% | National, plus élevé dans les juridictions avec application obligatoire de l'IBHS, de l'IECC 2024 ou des codes énergétiques des États | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Inflation de l'asphalte, du métal et des coûts d'installation
Le marché de la toiture en Amérique du Nord est encore confronté à des pressions sur les marges dues à l'inflation des matières premières et des coûts d'installation, en particulier dans les travaux résidentiels sensibles aux prix. L'indice des prix à la production pour la fabrication de matériaux de pavage et de toiture en asphalte est passé à 377,7 en janvier 2026 contre 365,2 en décembre 2025, ce qui montre à quelle vitesse les coûts liés au pétrole peuvent se répercuter dans la chaîne d'approvisionnement. Les entrepreneurs sont souvent confrontés à un problème de calendrier difficile, car les matériaux peuvent se réajuster plus rapidement que les budgets des clients ou les allocations d'assurance. Les prix d'installation restent également élevés lorsque les équipes sont rares, ce qui suggère que l'inflation salariale peut persister même lorsque les coûts des matières premières s'assouplissent. Cela ne supprime pas la demande du marché de la toiture en Amérique du Nord, mais peut retarder les démarrages de projets et comprimer la rentabilité des entrepreneurs.
Pénuries de main-d'œuvre qualifiée et goulots d'étranglement à l'installation
Le marché de la toiture en Amérique du Nord est également confronté à un problème de capacité durable, car l'offre de main-d'œuvre ne suit pas le rythme de la demande de projets. La NRCA estime que les pénuries de main-d'œuvre coûtent au secteur de la toiture américain entre 9,5 milliards USD et 19 milliards USD de croissance économique annuelle perdue. Associated Builders and Contractors, ou ABC, a indiqué que le secteur de la construction avait besoin de 439 000 nouveaux travailleurs nets en 2025 et de 499 000 en 2026 pour équilibrer l'offre et la demande, tandis que les salaires continuaient d'augmenter plus rapidement que l'économie dans son ensemble. Dans le même temps, l'AGC et le National Center for Construction Education and Research, ou NCCER, ont signalé de grandes difficultés à recruter de la main-d'œuvre artisanale qualifiée dans l'ensemble du secteur de la construction. Cela maintient le marché de la toiture en Amérique du Nord dans une position où la demande est présente, mais la vitesse d'exécution reste contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : dominance de l'asphalte face à l'élan des membranes
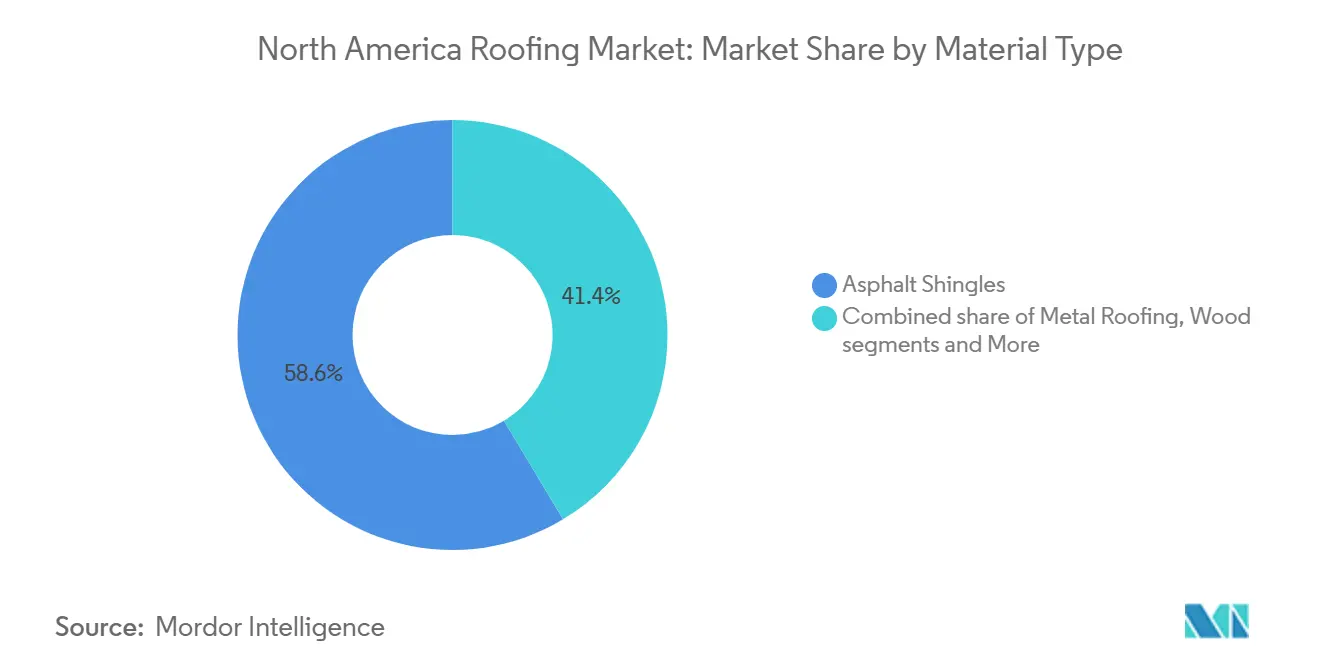
Les bardeaux d'asphalte représentaient 58,6 % des revenus en 2025, ce qui en fait la catégorie de matériaux déterminante du marché de la toiture en Amérique du Nord. Cette avance reflète une adéquation bien établie avec le logement individuel, une large familiarité des installateurs et un coût initial inférieur à celui de nombreux systèmes alternatifs. La catégorie progresse également en valeur, pas seulement en volume, car les normes de résilience et les préférences des assureurs poussent davantage d'acheteurs vers des gammes architecturales premium et résistantes aux impacts. En février 2026, GAF a étendu la disponibilité nationale des bardeaux Timberline Ultra High Definition avec une cote d'impact de classe 4 selon la norme Underwriters Laboratories 2218, et TAMKO a introduit HailGuard avec une garantie contre la grêle le même mois. Ces lancements montrent comment le marché de la toiture en Amérique du Nord relève le niveau de performance au sein de son plus grand segment de matériaux.
Les membranes monocouches devraient croître à un CAGR de 7,26 % jusqu'en 2031, ce qui en fait le groupe de matériaux à la croissance la plus rapide sur le marché de la toiture en Amérique du Nord. La demande est soutenue par les centres de données, les installations logistiques et d'autres projets à faible pente où la rapidité d'installation, la qualité des joints et la performance énergétique à long terme sont importantes. Le polyoléfine thermoplastique, ou TPO, l'éthylène propylène diène monomère, ou EPDM, et le polychlorure de vinyle, ou PVC, restent les principaux produits de ce groupe. Le bitume modifié reste pertinent dans les climats exigeants, tandis que la toiture métallique continue de gagner en acceptation là où la durabilité et l'économie des assurances justifient le coût initial plus élevé. Le secteur de la toiture en Amérique du Nord connaît donc une évolution vers un mix, où l'asphalte maintient la plus grande base tandis que les membranes et le métal captent davantage des opportunités premium et commerciales.


Par type de construction : résilience de la réfection et élan de la nouvelle construction
La réfection et le remplacement de toiture représentaient 63,5 % de la demande en 2025, soulignant la dépendance du marché de la toiture en Amérique du Nord à la base installée déjà en service. Ce segment est résilient car la plupart des décisions de remplacement sont motivées par l'âge, les fuites, les pertes dues aux tempêtes ou la pression des assurances, et non par les seules dépenses discrétionnaires. Carlisle a renforcé ce schéma en indiquant que la réfection de toiture représentait près de 70 % de son activité de toiture commerciale fin 2025. Cette orientation vers la base installée donne au marché un plancher de revenus plus stable que les catégories principalement liées aux nouvelles mises en chantier. Elle augmente également la valeur moyenne car de nombreux propriétaires profitent des cycles de remplacement pour passer à des systèmes de meilleure qualité plutôt que de répéter une spécification de base à l'identique.
La nouvelle construction devrait se développer à un CAGR de 6,58 % jusqu'en 2031, ce qui en fait le type de construction à la croissance la plus rapide sur le marché de la toiture en Amérique du Nord. La croissance est davantage portée par les travaux non résidentiels que par le logement individuel, en particulier dans les centres de données, les usines industrielles, le stockage frigorifique et les projets publics. ConstructConnect a indiqué que le pipeline prospectif de centres de données pour 2026 dépassait 88 milliards USD en projets dont le démarrage était attendu dans les 6 mois. IKO a également lancé la construction d'une installation de granulés de 120 millions USD dans le Missouri en juin 2025, signalant sa confiance dans une demande soutenue pour la production de bardeaux premium. Au sein du secteur de la toiture en Amérique du Nord, cela signifie que la demande de nouvelle construction devient plus spécialisée et davantage orientée vers des assemblages plus performants.
Par application : fondation résidentielle, moteur de croissance industriel
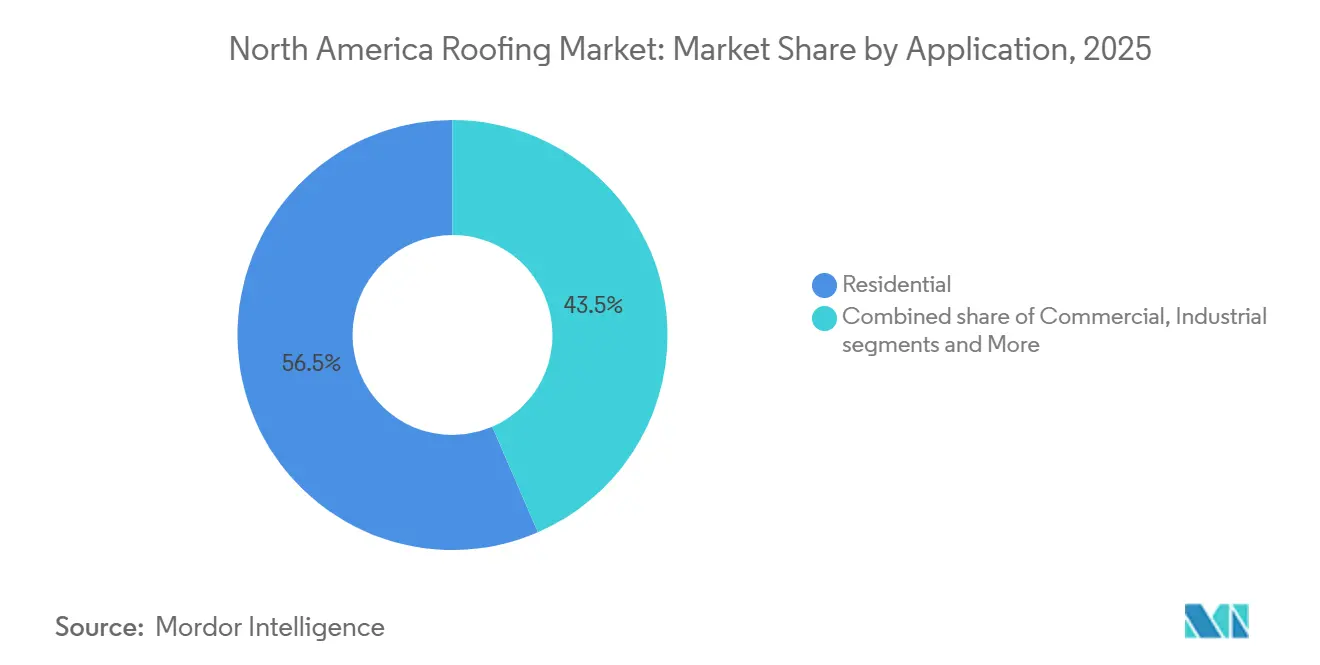
Les applications résidentielles représentaient 56,5 % des revenus en 2025, ce qui leur confère la plus grande part du marché de la toiture en Amérique du Nord. Cette échelle provient de la grande base de logements individuels de la région et du profil d'âge des toitures installées lors des cycles de logement précédents. La réfection de toiture résidentielle devient également plus créatrice de valeur car les assurés peuvent souvent justifier des améliorations lorsque les assureurs reconnaissent la résistance aux impacts et au vent. L'IBHS a montré que les toitures éligibles peuvent réaliser des économies significatives sur les primes, renforçant l'argument en faveur de matériaux de meilleure qualité et de détails d'installation améliorés. En conséquence, le marché de la toiture en Amérique du Nord continue de s'appuyer sur les travaux résidentiels comme moteur de volume principal.
Les applications industrielles devraient croître à 7,60 % jusqu'en 2031, ce qui en fait le segment d'utilisation finale à la croissance la plus rapide sur le marché de la toiture en Amérique du Nord. L'activité de délocalisation de proximité au Mexique et le développement logistique aux États-Unis élargissent le besoin de systèmes à grande portée avec de solides performances thermiques et météorologiques. La construction de centres de données modifie également le mix de la demande, les installations technologiques dédiées prenant désormais une plus grande part des dépenses de toiture non résidentielle. Les projets institutionnels restent favorables car les bâtiments publics poursuivent des objectifs d'amélioration énergétique et de durabilité. Cela laisse le marché de la toiture en Amérique du Nord avec une large base d'applications, où le résidentiel fournit l'échelle et l'industriel fournit l'élan le plus rapide.
Analyse géographique
Les États-Unis détenaient 84 % de la part du marché de la toiture en Amérique du Nord en 2025, ce qui en fait l'ancre incontestable de la demande régionale. Le marché y est soutenu par un grand parc de logements suburbains entrant dans les années de remplacement de pointe pour les toitures installées à la fin des années 1990 et au début des années 2000. L'activité des tempêtes dans le Sud-Est, le Midwest et le Texas maintient également la réfection financée par les assurances à un niveau élevé, ce qui renforce les volumes même lorsque les conditions de taux d'intérêt pèsent sur le nouveau logement. L'IBHS a rapporté 100 000 désignations FORTIFIED cumulées à l'échelle nationale en mai 2026, avec une adoption rapide dans les États bénéficiant d'un fort soutien des assureurs et de subventions. Le marché de la toiture en Amérique du Nord aux États-Unis bénéficie également d'une demande non résidentielle plus forte, notamment de la part des centres de données et des installations logistiques qui nécessitent de grands systèmes de toiture à faible pente.
Le Canada a maintenu un rôle stable sur le marché de la toiture en Amérique du Nord, soutenu par une activité récurrente de réfection dans les principaux corridors urbains et par la demande de produits résistants aux impacts dans les provinces des Prairies sujettes à la grêle. Le pays est également important du point de vue de la circularité, car la récupération commerciale des bardeaux commence à prendre forme. L'installation Empower Calgary de Northstar a commencé à recevoir des bardeaux d'asphalte usagés en avril 2026 et peut traiter jusqu'à 80 000 tonnes par an, améliorant les options d'élimination pour les travaux de démolition. Le Canada soutient également la demande de systèmes de toiture froide et de membranes haute performance à mesure que les normes d'efficacité énergétique se renforcent pour tous les types de bâtiments.
Le Mexique devrait être le pays à la croissance la plus rapide de la région, avec un CAGR de 6,86 % jusqu'en 2031, lui conférant le taux de croissance le plus élevé du marché de la toiture en Amérique du Nord. Le principal moteur est la construction industrielle liée à la délocalisation de proximité, en particulier dans le Nuevo León, le Guanajuato et le corridor Bajío, où les usines, les parcs logistiques et les infrastructures de soutien continuent de se développer. Ce pipeline favorise les panneaux isolés, les membranes réfléchissantes et les assemblages durables capables de contrôler la consommation d'énergie et de soutenir de longs cycles d'exploitation. Le marché de la toiture en Amérique du Nord au Mexique est également soutenu par une activité croissante d'infrastructure publique et un contexte résidentiel plus stable en 2026. Cette combinaison d'expansion industrielle, de sensibilisation aux codes et d'amélioration de la visibilité des projets fait du Mexique la poche de croissance la plus dynamique de la région.
Paysage concurrentiel
Le marché de la toiture en Amérique du Nord est modérément consolidé dans la fabrication de bardeaux d'asphalte, mais reste beaucoup plus fragmenté dans les membranes, la sous-traitance et l'installation locale. GAF Materials Corporation, Owens Corning et CertainTeed LLC détiennent les positions les plus solides sur le marché des bardeaux d'asphalte. Dans le même temps, Carlisle Construction Materials, SOPREMA Inc., Sika Corporation et Johns Manville se font concurrence plus activement sur les systèmes commerciaux. Cela signifie que l'avantage concurrentiel repose rarement uniquement sur le prix. La solidité des garanties, les réseaux de certification des entrepreneurs, l'étendue des produits et les références en matière de résilience ont désormais plus de poids dans les décisions de spécification. Sur le marché de la toiture en Amérique du Nord, les fournisseurs capables d'associer des matériaux à la formation, aux accessoires et au soutien à la distribution obtiennent généralement la meilleure traction.
Les mouvements stratégiques des grands acteurs montrent à quelle vitesse le marché de la toiture en Amérique du Nord évolue vers la propriété de systèmes intégrés et l'échelle. Carlisle a acquis MTL Holdings en 2024 pour 410 millions USD, élargissant ainsi sa position dans les métaux de bordure et renforçant son offre d'enveloppe de bâtiment. GAF a commencé la construction d'une nouvelle usine de bardeaux à Newton, Kansas, en juin 2025, tandis qu'Owens Corning a annoncé une nouvelle installation de bardeaux dans le Sud-Est des États-Unis, puis a finalisé la vente de son activité de renforcements en verre en avril 2026 pour se concentrer plus étroitement sur la croissance de la toiture et de l'isolation. QXO a également finalisé l'acquisition de Beacon Roofing Supply en 2025, puis a signé un accord pour acquérir TopBuild en 2026, ce qui approfondit sa portée dans la distribution de produits de construction. Ces mouvements montrent que le marché de la toiture en Amérique du Nord récompense la portée verticale, les ajouts de capacité et un contrôle plus étroit des canaux.
La technologie devient un autre point de différenciation sur le marché de la toiture en Amérique du Nord. Roof Age Gen2 de Nearmap offre aux assureurs et aux entrepreneurs un moyen plus rapide d'estimer le calendrier de remplacement, améliorant la souscription, le triage des sinistres et le ciblage commercial. L'innovation produit s'accélère également, avec GAF et TAMKO qui élargissent leurs offres de classe 4 et Atlas qui améliore la réflectance solaire sur les bardeaux de couleur froide en 2026. Le marché de la toiture en Amérique du Nord reste donc compétitif, mais il se structure de plus en plus autour de la résilience, de la conformité aux codes et du service au niveau du système plutôt que d'une simple fourniture de produits de base.
Leaders du secteur de la toiture en Amérique du Nord
-
GAF Materials Corporation
-
Owens Corning
-
CertainTeed LLC
-
Holcim Building Envelope
-
Elevate Commercial Roofing Systems
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Le programme FORTIFIED de l'IBHS a dépassé 100 000 désignations à l'échelle nationale, marquant le jalon selon lequel plus de la moitié de toutes les désignations ont été obtenues au cours des 3 dernières années, reflétant l'alignement croissant des assureurs, des fabricants et des programmes de subventions des États autour de la norme de réfection basée sur la science.
- Avril 2026 : QXO, Inc. a annoncé un accord définitif pour acquérir TopBuild Corp. pour 17 milliards USD, dont la clôture est prévue au troisième trimestre 2026. L'entité combinée occupera la deuxième position dans la distribution de toiture et la première dans la distribution d'isolation et d'imperméabilisation en Amérique du Nord.
- Avril 2026 : Owens Corning a finalisé la vente de son activité de renforcements en verre au groupe Praana pour une valeur d'entreprise de 645 millions USD, avec un produit en espèces de 280 millions USD pour financer les initiatives de croissance organique dans la toiture et l'isolation, complétant le pivot stratégique de l'entreprise vers un leader focalisé sur les produits de construction en Amérique du Nord.
- Février 2026 : GAF Materials Corporation a annoncé la disponibilité nationale des bardeaux Timberline Ultra High Definition avec la technologie UltraMat, portant une cote de résistance aux impacts de classe 4 selon la norme Underwriters Laboratories 2218, élargissant le segment résistant aux impacts vers la distribution nationale grand public.


Périmètre du rapport sur le marché de la toiture en Amérique du Nord
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses et bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement de toiture |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| États-Unis |
| Canada |
| Mexique |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses et bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement de toiture | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la toiture en Amérique du Nord en 2026 ?
Le marché de la toiture en Amérique du Nord est estimé à 34,17 milliards USD en 2026 et devrait atteindre 45,02 milliards USD d'ici 2031, avec un CAGR de 5,67 %.
Quelle catégorie de matériaux domine la demande de toiture en Amérique du Nord ?
Les bardeaux d'asphalte dominent la région avec 58,6 % des revenus de 2025, car ils restent étroitement liés à la grande base de réfection résidentielle.
Quel matériau de toiture connaît la croissance la plus rapide en Amérique du Nord ?
Les membranes monocouches sont le segment de matériaux à la croissance la plus rapide, avec un CAGR projeté de 7,26 % jusqu'en 2031, soutenu par les centres de données, les entrepôts et les bâtiments industriels.
Pourquoi la réfection est-elle plus importante que la nouvelle construction dans ce secteur ?
La réfection et le remplacement représentaient 63,5 % de la demande en 2025, montrant que le vieillissement du parc de toitures et les dommages causés par les tempêtes créent une base de revenus plus stable que les seules nouvelles mises en chantier.
Quel pays connaît la croissance la plus rapide dans la région ?
Le Mexique devrait afficher le taux de croissance le plus élevé à 6,86 % jusqu'en 2031, porté par la délocalisation de proximité, les parcs industriels et l'activité de construction plus large.
Quels sont les principaux risques affectant les fournisseurs et les entrepreneurs ?
Les principaux risques sont l'inflation des coûts d'installation, les pénuries de main-d'œuvre, la pression pour l'élimination des déchets de démolition et les exigences plus lourdes en matière de documentation d'assurance et de conformité aux codes.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

