
Taille et part du marché européen de la toiture
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
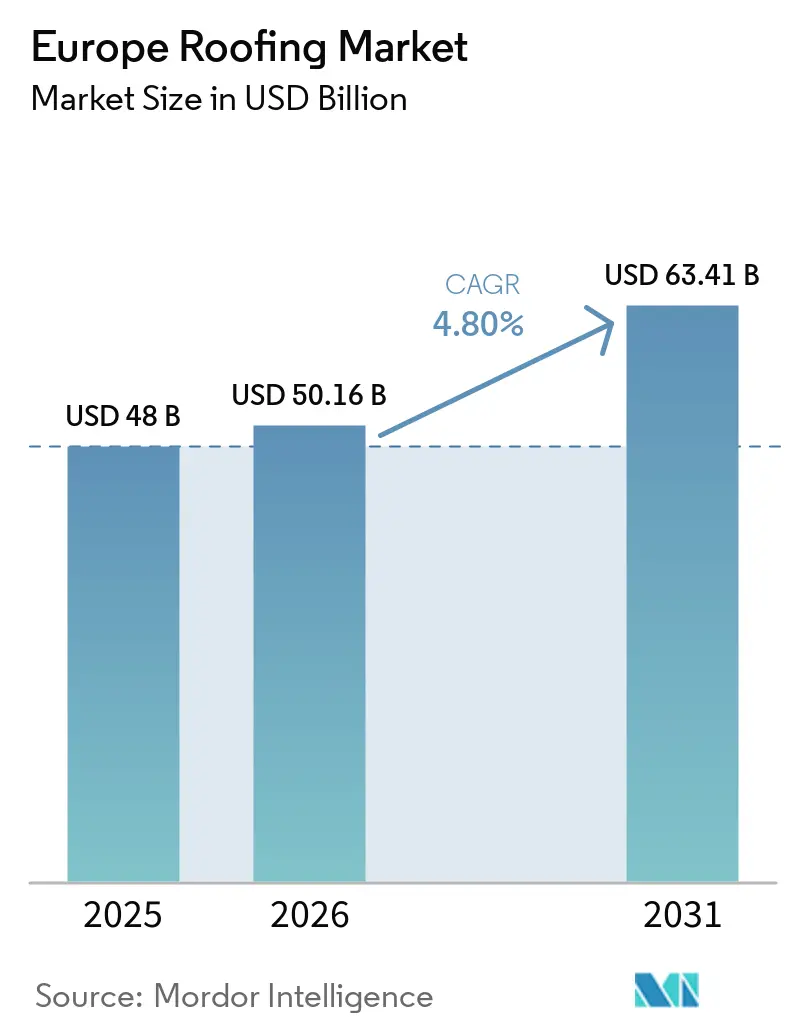
| Taille du marché de l'année de base (2025) | 48 Milliards de dollars |
| Taille du Marché (2026) | 50.16 Milliards de dollars |
| Taille du Marché (2031) | 63.41 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de la toiture par Mordor Intelligence
La taille du marché européen de la toiture devrait progresser de 48 milliards USD en 2025 et 50,16 milliards USD en 2026 pour atteindre 63,41 milliards USD d'ici 2031, enregistrant un CAGR de 4,80 % entre 2026 et 2031. Le marché européen de la toiture est soutenu par un parc immobilier vieillissant, étant donné que 85 % des bâtiments de l'Union européenne ont été construits avant 2000 et que 75 % présentaient de mauvaises performances énergétiques. La directive révisée sur la performance énergétique des bâtiments, ou DPEB, exige une transposition nationale d'ici mai 2026 et crée un pipeline à long terme pour les travaux de rénovation. Les fournisseurs intégrés élargissent leurs offres en matière de toiture, d'isolation et de solutions solaires, car les projets de rénovation combinent de plus en plus ces éléments. Les fluctuations des coûts des intrants, la pénurie de couvreurs qualifiés et les coûts de conformité des produits peuvent retarder les projets ou peser sur les marges des fournisseurs. Le marché européen de la toiture associe donc une demande de remplacement stable à une évolution vers des systèmes améliorant la performance énergétique, soutenant les installations solaires et répondant aux exigences évolutives en matière de matériaux.
Principaux enseignements du rapport
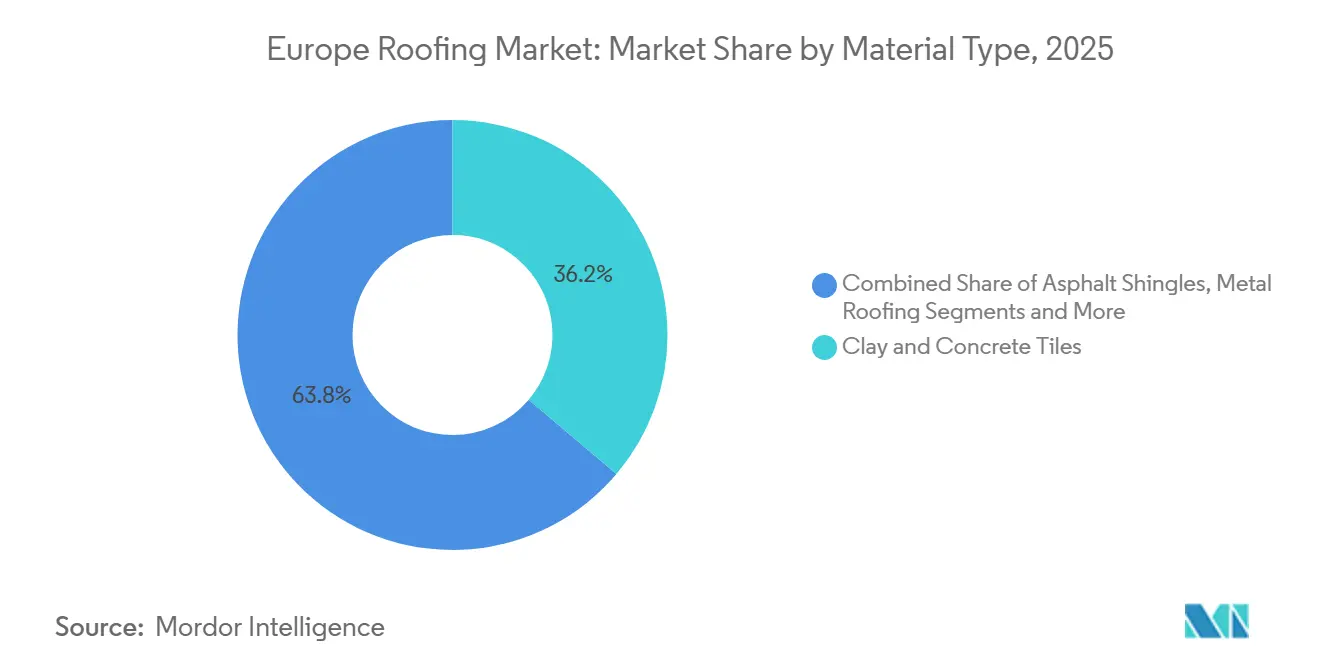
- Par type de matériau, les tuiles en argile et en béton détenaient 36,2 % de la part du marché européen de la toiture en 2025, tandis que la toiture métallique devrait croître à un CAGR de 6,4 % jusqu'en 2031.
- Par type de construction, la réfection et le remplacement de toiture représentaient 57,4 % de la taille du marché européen de la toiture en 2025, tandis que la nouvelle construction devrait progresser à un CAGR de 6,0 % jusqu'en 2031.
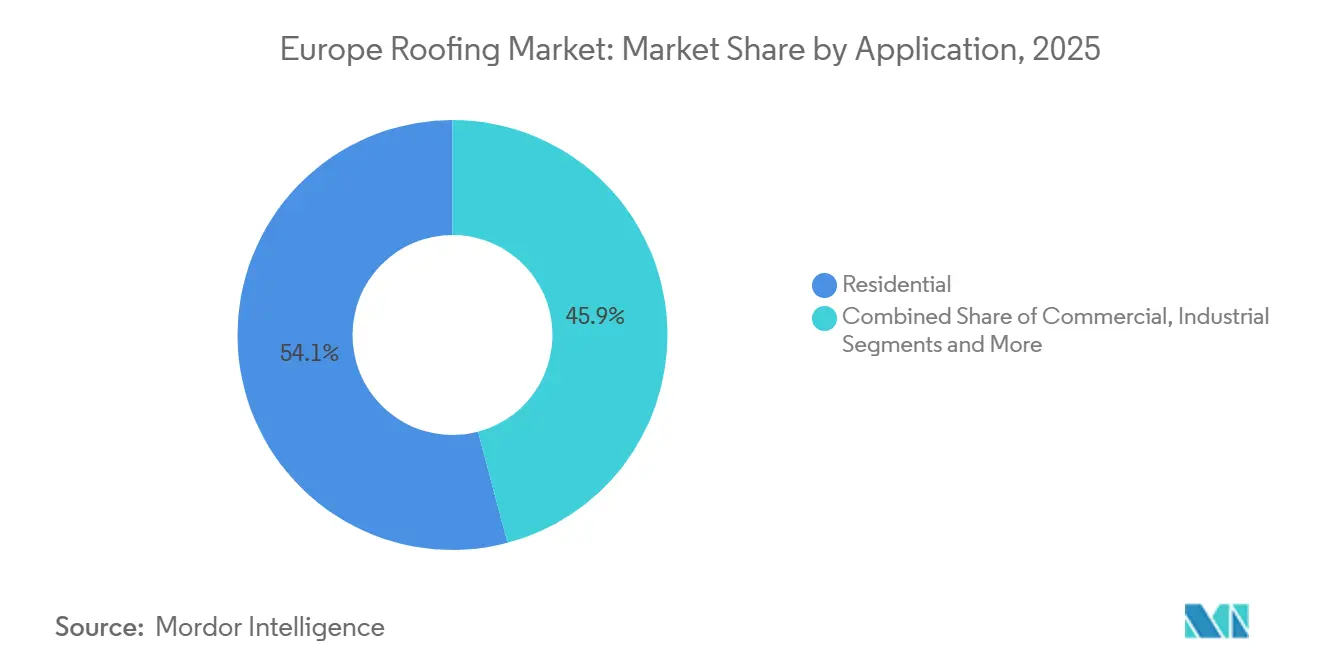
- Par application, la toiture résidentielle détenait 54,1 % de la part du marché européen de la toiture en 2025, tandis que la toiture industrielle devrait croître à un CAGR de 6,1 % jusqu'en 2031.
- Par pays, l'Allemagne détenait 18,6 % de la taille du marché européen de la toiture en 2025, tandis que la Roumanie devrait progresser à un CAGR de 6,3 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de la toiture
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vague de rénovation de l'UE et mandats de rénovation DPEB à énergie quasi nulle | +1.4% | Union européenne, concentrée en Allemagne, France, Italie et en Europe centrale et orientale | Moyen terme (2 à 4 ans) |
| Objectifs climatiques soutenant les toitures fraîches et végétalisées | +0.7% | Union européenne, plus marquée en Allemagne, aux Pays-Bas et en France | Long terme (≥ 4 ans) |
| Tempêtes de grêle et incendies de forêt soutenant les systèmes résistants aux impacts | +0.5% | Europe du Sud et Balkans | Court terme (≤ 2 ans) |
| Réglementation sur l'économie circulaire soutenant les matériaux recyclables | +0.4% | Union européenne, avec une adoption avancée en Europe du Nord | Moyen terme (2 à 4 ans) |
| Codes de restauration du patrimoine soutenant les systèmes en argile et en ardoise | +0.3% | Europe occidentale et méridionale | Long terme (≥ 4 ans) |
| Consolidation des entrepreneurs élargissant la capacité d'installation | +0.2% | Allemagne, Pays-Bas et Royaume-Uni | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vague de rénovation de l'UE et mandats de rénovation DPEB à énergie quasi nulle
La DPEB révisée est un moteur central de la demande pour le marché européen de la toiture, car elle lie les rénovations des bâtiments aux objectifs énergétiques nationaux. Elle exige des États membres qu'ils rénovent les 16 % de bâtiments non résidentiels les moins performants d'ici 2030 et réduisent la consommation d'énergie primaire résidentielle de 16 % à la même échéance[1]. L'isolation de la toiture et les travaux d'enveloppe peuvent aider les propriétaires à atteindre ces objectifs, car la toiture constitue un point majeur de déperdition thermique. Les États membres doivent introduire des dispositifs de passeport de rénovation d'ici mai 2026, offrant aux propriétaires de bâtiments des plans échelonnés pouvant inclure des améliorations ultérieures de la toiture. La Commission a évalué 15 plans nationaux de rénovation des bâtiments en juillet 2026, fixant des objectifs de réduction de l'énergie primaire allant de 24 % à 73 % d'ici 2050. Cela rend la demande moins dépendante des mises en chantier à court terme et davantage liée aux rénovations planifiées des bâtiments.
Objectifs nationaux de neutralité climatique accélérant l'adoption des toitures fraîches et végétalisées
Les objectifs climatiques font évoluer les spécifications des toitures sur l'ensemble du marché européen de la toiture, en particulier pour les bâtiments publics et les grands bâtiments commerciaux. La DPEB reconnaît les toitures végétalisées et les toitures fraîches comme des mesures pouvant réduire les besoins en chauffage et en climatisation. Les toitures biosolaires combinent végétation et panneaux photovoltaïques et peuvent réduire les températures de surface des panneaux, soutenant la production d'électricité et la durée de vie des systèmes. L'Allemagne maintient des aides et des exigences en matière de toitures végétalisées depuis 1998, tandis que les municipalités des Pays-Bas, d'Autriche et de Suisse adoptent des approches comparables. La directive exige également des installations solaires sur les nouveaux bâtiments publics non résidentiels à partir de 2026 et sur les bâtiments non résidentiels existants de plus de 250 mètres carrés à partir de 2030. Wienerberger a finalisé l'acquisition de la participation restante dans GSE Intégration en juillet 2025, intégrant la technologie photovoltaïque intégrée en toiture dans son offre de toiture européenne.
Fréquence croissante des tempêtes de grêle et des incendies de forêt en Europe du Sud et centrale stimulant les systèmes résistants aux impacts
Les dommages liés aux conditions météorologiques suscitent un intérêt croissant pour des systèmes de toiture à plus haute performance sur le marché européen de la toiture. La saison des incendies de forêt en Espagne en 2025 a causé près de 5,4 milliards USD de dommages, tandis que la faible couverture d'assurance dans certaines parties de l'Europe du Sud a laissé une part substantielle des pertes non assurées. Swiss Re a rapporté que les incendies de forêt, les tempêtes convectives sévères et les inondations représentaient 92 % des 107 milliards USD de pertes mondiales assurées liées aux catastrophes naturelles en 2025. Les intempéries ont également endommagé des toitures en Croatie et dans d'autres régions des Balkans en 2025. Ces événements peuvent orienter les spécifications de reconstruction vers des toitures métalliques et des tuiles offrant de meilleures performances face au soulèvement par le vent. Saint-Gobain positionne sa technologie de toiture renforcée ClimateFlex pour les applications de toiture résiliente. La demande qui en résulte est concentrée dans les zones exposées, mais elle peut ajouter une exigence de résilience aux projets de rénovation ordinaires.
Réglementation sur l'économie circulaire favorisant les matériaux de toiture recyclables et biosourcés
Les exigences en matière d'économie circulaire élargissent les critères de performance utilisés sur le marché européen de la toiture. Le règlement sur les produits de construction, ou RPC, UE 2024/3110, est entré en vigueur en janvier 2025 et s'applique progressivement à partir de janvier 2026. Il introduit des informations sur la durabilité et des exigences en matière d'économie circulaire pour les produits de construction vendus dans l'Union européenne. Les systèmes métalliques peuvent en bénéficier, car les toitures en acier et en aluminium peuvent contenir des matières recyclées et sont recyclables en fin de vie. L'objectif de la directive-cadre sur les déchets de valoriser au moins 70 % des déchets de construction non dangereux exerce une pression sur les fournisseurs de membranes pour qu'ils développent des programmes de collecte et d'utilisation de matières recyclées. Les déclarations environnementales de produit, ou DEP, deviennent une exigence de spécification courante, augmentant la documentation attendue des fournisseurs[3]. Ces exigences favorisent les entreprises capables de gérer la conformité sur de larges portefeuilles de produits, tout en augmentant le coût de participation pour les producteurs de plus petite taille.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'énergie augmentant les coûts des intrants en bitume et en PVC | -0.9% | Europe, avec la plus grande exposition aux marges en Europe centrale et septentrionale | Moyen terme (2 à 4 ans) |
| Coûts de conformité au marquage CE, au règlement REACH et à la classification incendie | -0.8% | Union européenne, en particulier les petits producteurs | Moyen terme (2 à 4 ans) |
| Vieillissement de la main-d'œuvre qualifiée dans les métiers du bâtiment | -0.5% | Europe occidentale, en particulier le Royaume-Uni, la Suède et l'Allemagne | Long terme (≥ 4 ans) |
| Lenteur des procédures d'autorisation pour les bâtiments historiques et protégés | -0.1% | Europe occidentale et méridionale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'énergie augmentant les coûts des intrants en bitume et en PVC
La volatilité des matières premières crée un risque immédiat sur les marges pour les producteurs du marché européen de la toiture. Les coûts du bitume sont liés aux prix du pétrole brut et à la production des raffineries, tandis que les coûts des résines de polyoléfine thermoplastique, ou TPO, et de polychlorure de vinyle, ou PVC, suivent les marchés du propylène et de l'éthylène. Les variations des conditions d'approvisionnement peuvent compliquer les décisions d'achat pour les producteurs de membranes qui ne peuvent pas garantir des coûts stables. Les suppléments énergétiques sur les contrats de membranes peuvent alors se répercuter sur les entrepreneurs et rendre les budgets de rénovation moins prévisibles. Les membranes bitumineuses et en bitume modifié sont particulièrement exposées, car leur fabrication dépend à la fois des prix du pétrole brut et des coûts du gaz naturel. Cette exposition peut retarder les décisions de rénovation discrétionnaires lorsque les budgets de projet doivent être révisés.
Coûts stricts de conformité au marquage CE, au règlement REACH et à la classification incendie
Les exigences de conformité peuvent ralentir les lancements de produits et engendrer des coûts récurrents sur le marché européen de la toiture. Le RPC et les cadres connexes de sécurité incendie exigent des producteurs qu'ils maintiennent des classifications de produits, des déclarations de performance et une documentation technique. Les producteurs utilisant des plastifiants chimiques ou des modificateurs polymères doivent également gérer les responsabilités liées à la conformité chimique. La charge est plus lourde pour les petites entreprises disposant de gammes de produits limitées, car les coûts de test et de documentation ne peuvent pas être répartis sur un large portefeuille. La conformité peut par conséquent encourager la consolidation, même lorsque la demande de produits reste solide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les tuiles dominent tandis que la toiture métallique connaît la croissance la plus rapide
Les tuiles en argile et en béton représentaient 36,2 % du marché européen de la toiture en 2025, ce qui en fait la plus grande catégorie de matériaux. Leur durabilité, leur masse thermique et leur adéquation aux exigences patrimoniales soutiennent la demande de remplacement sur le vaste parc de toitures résidentielles en pente en France, en Italie et en Espagne. Wienerberger a finalisé l'acquisition de Terreal en mars 2024, ajoutant 28 sites de production et la marque Creaton à ses activités de tuiles en argile et de toitures en pente. Les membranes bitumineuses restent importantes pour les toitures commerciales plates, où la performance d'étanchéité demeure la première exigence.
La toiture métallique est le matériau à la croissance la plus rapide, avec un CAGR prévu de 6,4 % de 2026 à 2031. La légèreté peut rendre les systèmes métalliques utiles pour les charpentes anciennes qui ne peuvent pas facilement supporter des remplacements plus lourds. Les profils à joint debout et à fixation cachée peuvent également simplifier la pose de panneaux photovoltaïques et accélérer l'installation lorsque la main-d'œuvre est limitée. Les systèmes monocouches, notamment les membranes TPO, éthylène propylène diène monomère, ou EPDM, et PVC, gagnent du terrain sur les grandes toitures industrielles car ils s'adaptent aux configurations de drainage et aux installations solaires. Les bardeaux d'asphalte et le bois continuent de répondre à des besoins de rénovation résidentielle plus ciblés, là où les préférences esthétiques ou les règles patrimoniales sont déterminantes. Le secteur européen de la toiture évolue vers des matériaux qui associent la performance de la toiture aux exigences énergétiques et solaires.

Par type de construction : la réfection de toiture constitue la base tandis que la nouvelle construction se développe
La réfection et le remplacement de toiture représentaient 57,4 % du marché européen de la toiture en 2025, constituant la plus grande base par type de construction. Cette proportion reflète l'âge du parc immobilier régional et les cycles de vie standard des toitures de 20 à 40 ans. Les projets de remplacement incluent de plus en plus des travaux d'isolation et de photovoltaïque plutôt qu'un simple remplacement à l'identique, augmentant la valeur des projets et soutenant les fournisseurs capables de proposer des systèmes compatibles. Wienerberger a indiqué en 2026 que l'activité de toiture portée par la rénovation en France et en Allemagne continuait de gagner en importance.
La nouvelle construction devrait croître à un CAGR de 6,0 % de 2026 à 2031, soit le rythme le plus rapide dans cette catégorie. L'Europe centrale et orientale contribue à cette demande par la construction de logements et de projets industriels, logistiques et publics. La Pologne, la République tchèque et la Roumanie restent des emplacements importants pour cette activité. Les mises en chantier résidentielles en Europe occidentale ont été plus modestes en 2025 en raison des conditions de crédit aux ménages qui ont limité la demande. Les programmes de construction publics et commerciaux offrent une certaine compensation à mesure que les normes zéro émission sont introduites pour les bâtiments publics à partir de 2028. Le secteur européen de la toiture dépend des travaux de remplacement pour sa stabilité, tandis que les nouveaux bâtiments constituent un domaine de demande à évolution plus rapide.
Par application : la toiture résidentielle domine tandis que la demande industrielle progresse
Les applications résidentielles représentaient 54,1 % du marché européen de la toiture en 2025, soit la plus grande part par application. Cette catégorie est soutenue par l'importance du parc de logements européen et par les programmes de rénovation des maisons individuelles et des immeubles de faible hauteur. Le programme fédéral allemand de financement des bâtiments à efficacité énergétique et le programme français MaPrimeRénov' soutiennent les améliorations d'efficacité liées à la toiture, tandis que les bureaux commerciaux, les commerces de détail et les hôtels constituent un deuxième domaine majeur de demande. La majeure partie de l'activité résidentielle provient de la rénovation et du remplacement plutôt que de la nouvelle construction.
La toiture industrielle devrait croître à un CAGR de 6,1 % de 2026 à 2031, soit le taux le plus rapide parmi les applications. Les entrepôts, les sites de fabrication et les installations à forte consommation d'énergie nécessitent de vastes surfaces de toiture et requièrent souvent des spécifications en matière d'isolation, de drainage et de compatibilité solaire. Le règlement européen sur les semi-conducteurs devrait soutenir la construction industrielle en Allemagne, en France et en Irlande[2]. Les bâtiments institutionnels tels que les écoles et les hôpitaux bénéficient également du programme DPEB pour les bâtiments publics non résidentiels. Les membranes EPDM et TPO retiennent l'attention pour les grandes toitures plates car elles conviennent à l'installation en grand format et aux configurations solaires en toiture. Le marché européen de la toiture est exposé à la fois aux projets résidentiels de plus petite taille et aux projets plus importants aux exigences techniques complexes.
Analyse géographique
L'Allemagne détenait 18,6 % du marché européen de la toiture en 2025, ce qui en fait le plus grand marché national, et la loi sur l'énergie des bâtiments ainsi que l'échéance de transposition de la DPEB en mai 2026 soutiennent les améliorations de toiture lors des rénovations majeures. La hausse de 10,8 % du nombre d'apprentis couvreurs en première année en 2025 améliore la base de main-d'œuvre future, bien que la demande ait progressé plus vite que la capacité de la main-d'œuvre. Le Royaume-Uni reste un marché important en raison du vieillissement des logements et des besoins en logements sociaux. Sa main-d'œuvre dans le secteur de la toiture est passée d'environ 50 000 travailleurs pendant la période de la COVID-19 à 39 000 à 40 000 travailleurs, limitant la réalisation des projets. Sika a acquis Cromar Building Products en mars 2025, renforçant son offre de systèmes de toiture plate et en pente au Royaume-Uni.
La France et l'Italie restent importantes pour les tuiles en argile et en béton, car l'architecture patrimoniale et les règles d'urbanisme locales soutiennent les matériaux de toiture traditionnels. Les incitations à la rénovation en France et l'approche du passeport de rénovation de la DPEB peuvent soutenir les rénovations de toiture échelonnées. L'Italie combine le remplacement de toiture avec certains travaux de rénovation parasismique, élargissant la portée de certains projets. Les dommages causés par les incendies de forêt en Espagne en 2025 ont accru l'attention portée aux toitures métalliques résistantes au feu et aux tuiles résistantes aux impacts dans les régions exposées. Le marché européen de la toiture dans ces pays est façonné par la politique de rénovation, les règles de construction locales et les besoins de résilience climatique.
Le CAGR prévu de 6,3 % de la Roumanie jusqu'en 2031 en fait la géographie à la croissance la plus rapide du marché européen de la toiture. Le pays aligne sa politique de rénovation sur les normes de l'Union européenne et modernise un parc immobilier sous-investi, tandis que la Pologne, la République tchèque, les pays baltes et d'autres pays d'Europe centrale soutiennent la demande de toitures métalliques et de membranes monocouches. La Suède illustre une contrainte de capacité, car le pays a besoin de 2 000 couvreurs sur 3 ans mais n'en forme que 1 000. Ces marchés offrent une activité de construction plus soutenue, mais la capacité d'installation reste une limite pratique à la demande réalisée.
Paysage concurrentiel
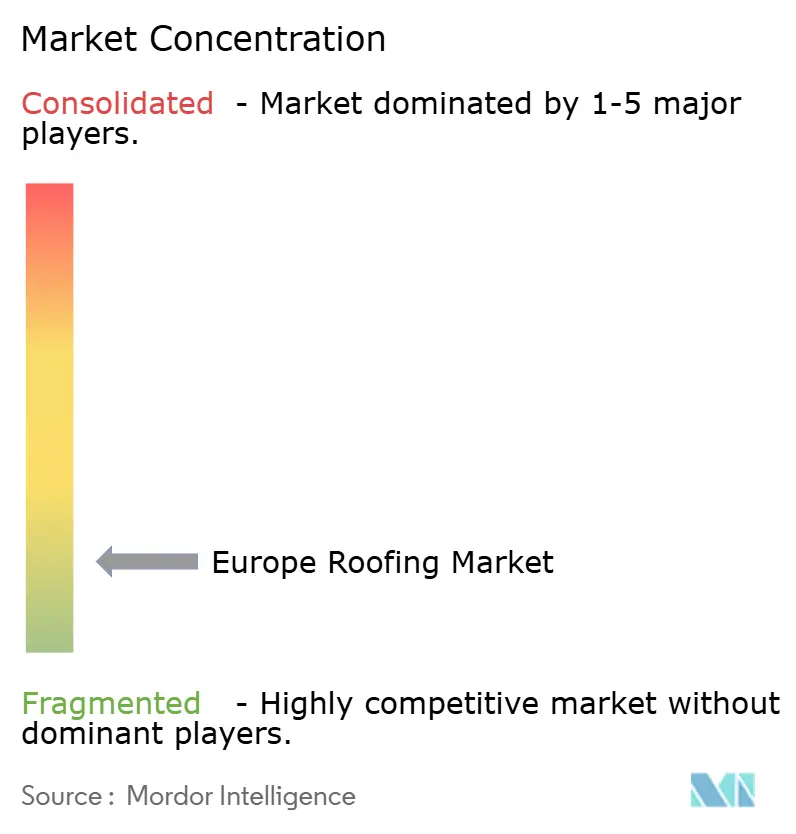
Le marché européen de la toiture compte un groupe consolidé de fournisseurs intégrés de matériaux de construction et une base fragmentée de fabricants régionaux, d'entrepreneurs et de distributeurs. Wienerberger a constitué une plateforme de toiture européenne dédiée grâce aux transactions Terreal et GSE Intégration, et a déclaré 1,3 milliard USD de chiffre d'affaires en 2025 pour cette plateforme. Sa stratégie associe tuiles en argile, systèmes de rénovation et produits photovoltaïques intégrés en toiture. Sika utilise sa position dans les produits chimiques du bâtiment et son réseau de distribution élargi pour s'adresser aux installateurs professionnels et aux négociants en matériaux de construction.
Holcim commercialise des toitures sous les marques Building Solutions, notamment Elevate et ZinCo, et peut combiner la toiture avec des exigences plus larges d'enveloppe du bâtiment. Holcim a déclaré une marge de résultat opérationnel récurrent avant intérêts et impôts de 18,3 % pour 2025, bien que ce chiffre concerne le groupe dans son ensemble et non la toiture seule. Le marché européen de la toiture offre des opportunités aux fournisseurs qui combinent membranes ou tuiles de toiture avec des systèmes de montage photovoltaïque et une compatibilité biosolaire. L'acquisition de GSE Intégration par Wienerberger en 2025 en est un exemple clair de cette orientation stratégique. Saint-Gobain positionne également sa technologie de toiture renforcée pour les applications nécessitant une plus grande résilience face aux intempéries.
La concentration des fabricants s'accroît, tandis que le secteur des entrepreneurs reste dispersé entre de nombreux opérateurs locaux. Cela crée un risque d'exécution lorsque les programmes nationaux de rénovation nécessitent une capacité d'installation rapide. Les investisseurs en capital-investissement poursuivent des stratégies de constitution de plateformes dans les secteurs de la toiture et de la façade, notamment le partenariat de Bencis Capital Partners en 2024 avec Wessels Bouwgroep aux Pays-Bas. La cession par TechnoNICOL en 2024 de ses opérations européennes en Italie et en Lituanie, ainsi que l'opération Cromar de Sika et les acquisitions Terreal et GSE Intégration de Wienerberger, montrent comment les acquisitions élargissent la gamme de produits, la couverture d'approvisionnement et les capacités solaires. Les éléments disponibles confirment une structure concurrentielle fragmentée plutôt qu'un contrôle par un petit groupe de fournisseurs.
Leaders du secteur européen de la toiture
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2026 : Reuters rapporte que la saison d'incendies de forêt sans précédent en France entraîne une réévaluation des assurances à l'échelle européenne. Environ 220 000 résidents ont été évacués en France alors que des incendies de forêt ravageaient l'Espagne et la Grèce, intensifiant la demande des assureurs et des propriétaires pour des spécifications de toiture résistantes au feu et accélérant les discussions réglementaires sur les normes de résilience des bâtiments.
- Mai 2026 : Saint-Gobain a signé un accord pour céder son activité de distribution de tuiles dans les pays nordiques. La rationalisation du portefeuille d'actifs de distribution non stratégiques dans les marchés nordiques reflète la stratégie du groupe consistant à se repositionner vers les produits chimiques de construction à plus haute valeur ajoutée et les activités de toiture et de plâtrerie à forte composante de prescription.
- Janvier 2026 : Bauder a officiellement inauguré son nouveau site de production à Drusenheim, en Alsace. À l'issue d'une période de construction d'environ deux ans et demi, le site de production le plus moderne d'Europe pour les systèmes de toiture est désormais pleinement opérationnel. En tant qu'entreprise familiale de quatrième génération, Bauder a investi environ 100 millions EUR dans son premier site en France, renforçant ainsi sa stratégie de croissance durable et son engagement à long terme envers l'Europe en tant que lieu d'implantation commercial clé.
Périmètre du rapport sur le marché européen de la toiture
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement de toiture |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Autres |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement de toiture | |
| Par application | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel | |
| Autres | |
| Par pays | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la toiture en Europe jusqu'en 2031 ?
Le marché européen de la toiture devrait croître à un CAGR de 4,8 % de 2026 à 2031, pour atteindre 63,41 milliards USD.
Quel matériau de toiture connaît la croissance la plus rapide en Europe ?
La toiture métallique est la catégorie de matériaux à la croissance la plus rapide, avec un CAGR prévu de 6,4 % de 2026 à 2031.
Quels sont les facteurs qui stimulent la demande de remplacement de toiture en Europe ?
Le vieillissement des bâtiments, les exigences d'efficacité énergétique au titre de la DPEB et la nécessité de combiner la réfection de toiture avec des travaux d'isolation ou d'installation solaire sont des facteurs clés.
Quel type de construction détient la plus grande part de la demande ?
La réfection et le remplacement de toiture représentaient 57,4 % de la demande en 2025, soutenu par le parc immobilier ancien de l'Europe.
Quelle application devrait connaître la croissance la plus rapide ?
La toiture industrielle devrait croître à un CAGR de 6,1 % jusqu'en 2031, soutenue par la logistique, la fabrication et les grands bâtiments à efficacité énergétique.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La Roumanie devrait croître à un CAGR de 6,3 %, soutenue par la modernisation des bâtiments et l'activité de construction.