
Taille et part du marché de la toiture commerciale en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 15.54 Milliards de dollars |
| Taille du Marché (2027) | 16.56 Milliards de dollars |
| Taille du Marché (2032) | 21.64 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.50 % |
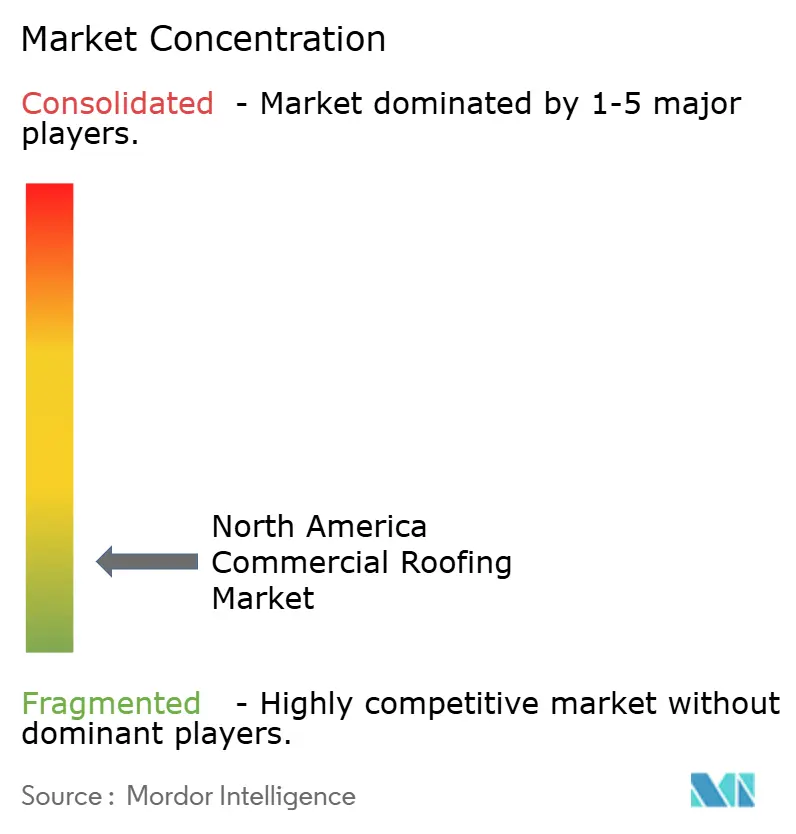
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale en Amérique du Nord par Mordor Intelligence
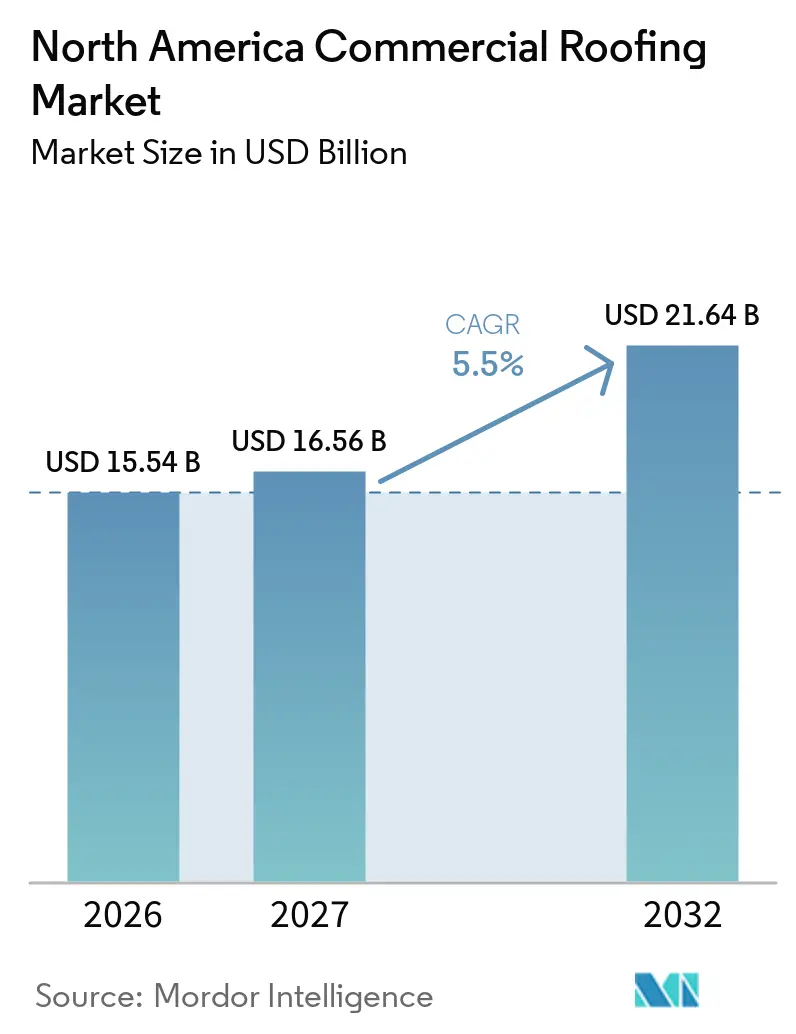
La taille du marché de la toiture commerciale en Amérique du Nord est projetée à 15,54 milliards USD en 2026, 16,56 milliards USD en 2027, et devrait atteindre 21,64 milliards USD d'ici 2032, avec un CAGR de 5,5 % de 2027 à 2032.
Le marché de la toiture commerciale en Amérique du Nord est soutenu par un parc de bâtiments non résidentiels vieillissant, qui génère des travaux de remplacement récurrents même lorsque la nouvelle construction est irrégulière. Carlisle a indiqué que la réfection de toiture représentait une part significative de son activité de toiture commerciale et a contribué à soutenir le chiffre d'affaires alors que la nouvelle construction commerciale restait faible en 2025. Les spécifications de toiture haut de gamme pour les propriétés logistiques, les centres de données, les établissements de santé et autres bâtiments à forte demande peuvent augmenter la valeur des projets, car les propriétaires exigent des membranes plus résistantes, une isolation renforcée, des systèmes de bordure détaillés et une coordination fiable avec les autres travaux en toiture. Les relations avec les fournisseurs s'organisent davantage à mesure que les propriétaires institutionnels recherchent une disponibilité fiable des produits sur de grands portefeuilles et souhaitent une planification plus claire des travaux de réparation et de remplacement. Le marché de la toiture commerciale en Amérique du Nord est également confronté à des coûts d'intrants plus élevés, à une planification des approvisionnements plus longue et à des conditions de projet plus complexes dans les bâtiments anciens, ce qui peut affecter le calendrier des contrats et le type de travaux que les propriétaires autorisent.
Points clés du rapport
- Par type de matériau, les membranes monocouches détenaient 50,00 % de la part du marché de la toiture commerciale en Amérique du Nord en 2026 et devraient se développer à un CAGR de 6,80 % jusqu'en 2032.
- Par type de construction, la réfection et le remplacement représentaient 72,00 % de la taille du marché de la toiture commerciale en Amérique du Nord en 2026, et ce segment devrait croître à un CAGR de 6,33 % jusqu'en 2032.
- Par application, le commerce de détail détenait 20,00 % de la part du marché de la toiture commerciale en Amérique du Nord en 2026, tandis que les autres catégories devraient enregistrer un CAGR de 8,50 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 72,00 % de la taille du marché de la toiture commerciale en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 7,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la toiture commerciale en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion des campus de centres de données et spécifications de toiture redondantes | +1.1% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Exigences de résistance à la grêle, au vent, aux incendies de forêt et aux cycles de gel-dégel | +0.9% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Modernisation des entrepôts et croissance de la logistique de distribution | +0.8% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Programmes de réfection de toiture dans le secteur public et la santé | +0.7% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Mises à niveau de toitures commerciales prêtes pour le solaire | +0.5% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Consolidation des distributeurs et expansion du réseau d'entrepreneurs | +0.4% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des campus de centres de données et spécifications de toiture redondantes
Le développement des centres de données accroît le besoin d'assemblages de toiture haute performance sur le marché de la toiture commerciale en Amérique du Nord. Ces installations fonctionnent en continu et peuvent accueillir des équipements de refroidissement denses en toiture, ce qui rend l'étanchéité, le drainage, l'accès sécurisé et la durabilité de la toiture essentiels aux opérations quotidiennes. Les propriétaires exigent souvent des membranes plus épaisses, une isolation conique, des systèmes de bordure détaillés et des mesures d'étanchéité de secours qui dépassent les spécifications commerciales standard. Des assemblages de toiture à plus haute valeur ajoutée sont également nécessaires lorsqu'une fuite pourrait perturber des équipements informatiques sensibles ou des systèmes de refroidissement. La demande s'étend au-delà des très grands campus aux installations de colocation régionales et aux centres d'entraînement à l'intelligence artificielle dans les principaux corridors technologiques des États-Unis. Ces travaux confèrent aux entrepreneurs disposant de connaissances techniques en conception et d'une expérience autour d'équipements de toiture complexes une position plus solide sur les projets haut de gamme.
Exigences de résistance à la grêle, au vent, aux incendies de forêt et aux cycles de gel-dégel
L'exposition aux intempéries sévères élève les exigences de performance pour les toitures commerciales dans plusieurs régions d'Amérique du Nord. Les propriétaires de bâtiments accordent davantage d'importance à la résistance au vent, à la protection contre la grêle, aux panneaux de protection durables, aux détails de bordure sécurisés et aux systèmes de matériaux performants sous des cycles répétés de gel-dégel. Ces exigences peuvent alourdir les projets de remplacement, car le propriétaire doit améliorer l'assemblage de toiture au lieu de simplement remplacer la membrane visible. L'effet est le plus fort dans le Sud, le Midwest et les zones de l'Ouest des États-Unis sujettes aux incendies de forêt, ainsi que dans les régions canadiennes exposées à la grêle et au froid. La documentation d'assurance et les normes de construction peuvent également influencer la conception du système et les documents que l'entrepreneur doit fournir. Les exigences de résilience soutiennent donc les mises à niveau des spécifications parallèlement au cycle de remplacement normal.
Modernisation des entrepôts et croissance de la logistique de distribution
La modernisation des entrepôts continue d'alimenter la demande sur le marché de la toiture commerciale en Amérique du Nord, notamment lorsque les propriétaires ont besoin d'assemblages de toiture haute performance pour de grands bâtiments logistiques qui fonctionnent de longues heures et accueillent d'importants équipements mécaniques en toiture. Les grandes installations nécessitent une étanchéité fiable, une isolation, un drainage, un accès sécurisé et une conception de toiture pouvant être entretenue sans perturber les opérations de l'entrepôt. Ces travaux sont précieux car un seul bâtiment peut avoir une large surface de toiture, un périmètre d'installation complexe et un coût d'interruption de service significatif en cas de défaillance de la toiture. SRS Distribution a conclu un accord exclusif avec Prologis en novembre 2025 pour fournir des produits de toiture commerciale dans les installations de Prologis aux États-Unis, démontrant l'importance croissante des achats à l'échelle du portefeuille[1]. Cet accord peut rendre la planification des approvisionnements plus prévisible pour les propriétaires de bâtiments et les entrepreneurs, notamment lorsque des installations similaires ont besoin de produits communs, de processus de livraison standardisés et d'une maintenance planifiée. Au Mexique, le développement industriel lié à la délocalisation de proximité soutient la demande d'installations de toiture à membrane dans les sites de fabrication et de logistique, où de grands bâtiments sont ajoutés à mesure que les réseaux de production et de distribution s'étendent.
Programmes de réfection de toiture dans le secteur public et la santé
Les bâtiments publics et les établissements de santé constituent une source plus stable de travaux de toiture, car la maintenance ne peut être indéfiniment différée sans risque opérationnel pour les patients, le personnel, les étudiants, les services publics et les équipements à l'intérieur du bâtiment. Les écoles, les hôpitaux, les palais de justice, les infrastructures de transport et autres bâtiments institutionnels nécessitent un remplacement planifié de la toiture lorsque les systèmes atteignent la fin de leur durée de vie utile et que les réparations ne fournissent plus une solution durable. L'Université d'État de Géorgie a lancé en février 2026 un appel d'offres pour remplacer une toiture en bitume modifié par un système monocouche en polychlorure de vinyle, ou PVC, dans son bâtiment Commerce d'Atlanta[2]. De tels projets favorisent les entrepreneurs capables de travailler autour d'installations occupées, d'exigences de sécurité, de procédures d'achat formelles, de règles de sécurité et de périodes d'accès limitées. Au Canada, la Stratégie canadienne pour les bâtiments verts soutient les mises à niveau écoénergétiques des bâtiments et fournit un cadre politique favorable aux systèmes de toiture mieux isolés et réfléchissants[3]. Ces programmes contribuent à maintenir l'activité de réfection de toiture lorsque les calendriers de construction privée sont moins certains et donnent aux propriétaires une raison de combiner un projet de remplacement avec des améliorations de l'enveloppe du bâtiment.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coûts de remédiation liés aux tabliers existants, à l'amiante et à l'humidité | -0.8% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Exigences de salaire en vigueur et de main-d'œuvre syndicale | -0.6% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Fragmentation des codes réglementaires étatiques et provinciaux | -0.5% | États-Unis, Canada, Mexique | Long terme (≥ 4 ans) |
| Documentation d'assurance et exposition à la responsabilité | -0.4% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de remédiation liés aux tabliers existants, à l'amiante et à l'humidité
Les conditions des tabliers existants, l'amiante et l'humidité cachée peuvent rendre les projets de réfection de toiture plus lents et plus coûteux, car le périmètre initial peut changer après que les entrepreneurs ont retiré les matériaux existants. Un entrepreneur peut commencer avec un périmètre de remplacement de membrane et constater que la réparation du tablier, les travaux de dépose, le remplacement de l'isolation, la correction du drainage ou un temps de séchage supplémentaire sont également nécessaires. Les travaux supplémentaires affectent les budgets, les calendriers de projet et la capacité des propriétaires à procéder aux mises à niveau prévues, notamment lorsqu'un bâtiment doit rester ouvert et que l'accès est restreint. Ces conditions sont les plus difficiles dans les propriétés industrielles, institutionnelles et commerciales plus anciennes où les dossiers peuvent être incomplets et où plusieurs générations de systèmes de toiture peuvent exister sous la membrane actuelle. Les propriétaires bien capitalisés peuvent généralement faire face à un périmètre élargi, tandis que les propriétaires plus modestes peuvent différer les travaux malgré l'âge de leur toiture existante et le risque croissant de futures infiltrations. Ce schéma peut retarder la demande à court terme tout en augmentant le stock de bâtiments qui auront besoin d'un remplacement ultérieur, créant un arriéré plus difficile et plus coûteux à traiter.
Exigences de salaire en vigueur et de main-d'œuvre syndicale
Les exigences en matière de main-d'œuvre peuvent contraindre les marges et la participation aux appels d'offres dans les travaux de toiture financés par des fonds publics, notamment lorsque les calendriers de projet, les règles salariales et les attentes en matière de sécurité sur site sont fixés avant qu'un entrepreneur ne soumette un prix. Les entrepreneurs doivent tenir compte des règles salariales locales, de la disponibilité des équipes qualifiées, des pratiques de sécurité, des besoins en formation et des engagements de calendrier lors de la tarification d'un projet pouvant impliquer un bâtiment occupé ou un service public sensible. La National Roofing Contractors Association a signalé une expansion continue de son indice des contrats de projets à faible pente au premier trimestre 2026, ce qui indique que les entrepreneurs géraient des arriérés de travaux actifs. Une forte demande peut rendre la planification de la main-d'œuvre qualifiée plus difficile, notamment lorsque les travaux publics ont des exigences d'approvisionnement fixes, des périodes de fermeture étroites et une flexibilité limitée pour les retards liés aux intempéries. Au Canada, les projets institutionnels peuvent faire face à des pressions similaires liées aux conditions de main-d'œuvre locales, aux normes formelles de projet et à la nécessité de coordonner avec les utilisateurs du bâtiment. Ces contraintes peuvent amener les entrepreneurs à privilégier les projets avec des profils de planification et de risque plus clairs, tandis que les propriétaires peuvent avoir besoin d'accorder plus de temps pour l'estimation, les décisions d'attribution et la mobilisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les membranes monocouches dominent la demande et la croissance
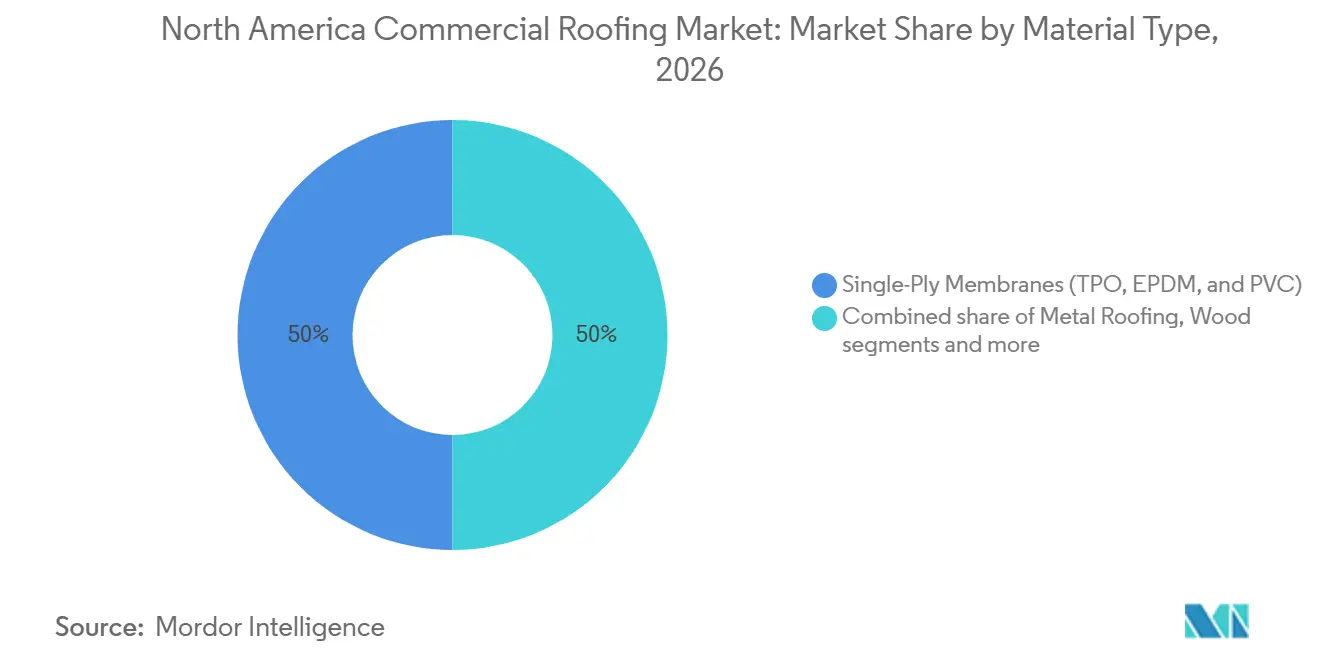
Les membranes monocouches détenaient 50,00 % de la part du marché de la toiture commerciale en Amérique du Nord en 2026 et devraient croître à un CAGR de 6,80 % jusqu'en 2032. Le segment comprend les systèmes en polyoléfine thermoplastique, ou TPO, en éthylène propylène diène monomère, ou EPDM, et en PVC. Son ampleur reflète une utilisation large sur les bâtiments commerciaux à faible pente, où les propriétaires apprécient les soudures, la réparabilité, les options de surface réfléchissante et une couverture de membrane uniforme sur de grandes surfaces de toiture. Le TPO est largement utilisé pour les applications réfléchissantes dans les zones chaudes, tandis que le PVC est utilisé lorsque les propriétaires exigent une résistance aux produits chimiques ou un système à spécification plus élevée. L'EPDM reste pertinent dans les régions canadiennes soumises à des conditions de gel-dégel exigeantes.
La taille du marché de la toiture commerciale en Amérique du Nord pour les systèmes monocouches est également soutenue par les travaux de remplacement qui modernisent les anciennes toitures multicouches ou en bitume modifié. Cette substitution peut augmenter la valeur du projet car l'installation comprend souvent l'isolation, les panneaux de protection, les solins, les travaux de drainage, des détails de bordure améliorés et une conception de système garantie. La toiture métallique reste importante pour les propriétés commerciales à forte pente et les sites exposés aux intempéries sévères. Dans le même temps, les membranes bitumineuses continuent de servir le grand parc installé de bâtiments à faible pente, y compris une utilisation établie au Québec. Les bardeaux d'asphalte, les revêtements et la mousse de polyuréthane projetée restent pertinents dans des contextes commerciaux spécifiques, notamment lorsque la géométrie de la toiture, l'apparence du bâtiment ou les contraintes liées aux installations occupées déterminent le choix du système. Ces alternatives garantissent que la sélection des matériaux reste liée à l'état du bâtiment, aux besoins opérationnels, au climat et à l'approche de maintenance planifiée du propriétaire.

Par type de construction : la réfection et le remplacement fournissent le volume principal
La réfection et le remplacement représentaient 72,00 % de la taille du marché de la toiture commerciale en Amérique du Nord en 2026 et devraient croître à un CAGR de 6,33 % jusqu'en 2032. Ce type de construction est porté par les besoins du cycle de vie plutôt que par une expansion discrétionnaire de l'espace bâti. Carlisle a déclaré que la demande de réfection de toiture avait soutenu son activité de toiture commerciale en 2025 alors que la nouvelle construction faisait face à des conditions plus faibles. La réfection permet aux propriétaires d'améliorer l'isolation, le drainage, l'étanchéité et la résistance aux intempéries tout en remplaçant une membrane vieillissante. L'indice continu des contrats de projets à faible pente publié par la National Roofing Contractors Association confirme que l'activité contractuelle reste soutenue.
La nouvelle construction représentait les 28 % restants du marché de la toiture commerciale en Amérique du Nord en 2026. Son activité est concentrée dans les propriétés nécessitant des systèmes de toiture spécialisés, notamment les centres de données, les installations logistiques industrielles et les bâtiments de santé. Ces projets peuvent générer une valeur élevée par mètre carré car ils nécessitent des assemblages détaillés et une coordination étroite avec les équipements en toiture, les services du bâtiment, la sécurité du site et le calendrier opérationnel du propriétaire. La construction standard de bureaux et de commerces de détail reste moins favorable là où les taux de vacance limitent les dépenses en capital, mais le Mexique constitue une exception grâce aux nouveaux sites de fabrication et de logistique liés à la délocalisation de proximité. La combinaison de travaux de remplacement et de nouvelle construction sélective à haute valeur ajoutée offre aux entrepreneurs plusieurs voies pour maintenir la demande tout en équilibrant les travaux de service courants avec une livraison de projets plus complexe.
Par application : le commerce de détail domine le volume tandis que les autres segments croissent le plus vite
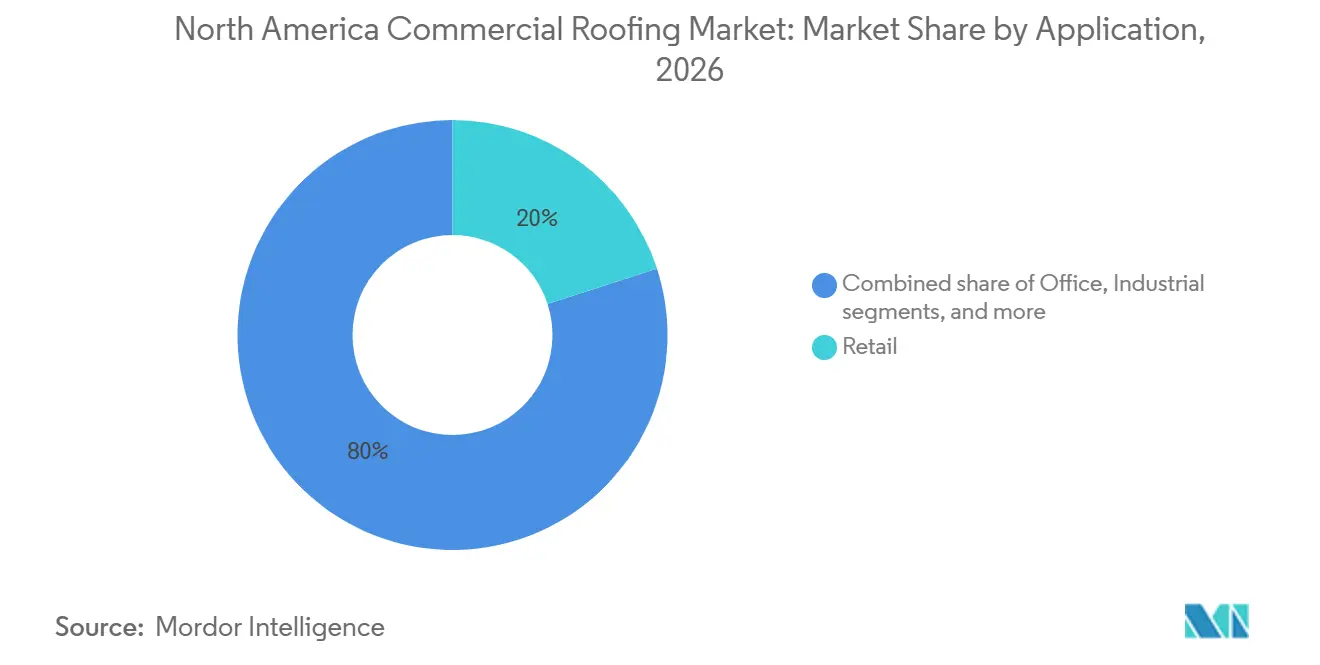
Le commerce de détail détenait 20,00 % de la part du marché de la toiture commerciale en Amérique du Nord en 2026, ce qui en fait la plus grande catégorie d'application. Les centres commerciaux, les grandes surfaces et autres grandes propriétés de commerce de détail disposent de surfaces de toiture existantes importantes qui nécessitent une maintenance périodique, des réparations et un remplacement éventuel. Leurs systèmes de toiture sont souvent à faible pente et adaptés aux membranes monocouches ou aux produits en bitume modifié. La catégorie offre un pipeline récurrent car les propriétaires doivent protéger les locataires, les stocks, l'accès des clients et l'activité commerciale normale. Les propriétaires de commerces de détail peuvent également intégrer des membranes réfléchissantes, une meilleure isolation et des réparations de drainage lorsqu'une toiture atteint l'âge de remplacement.
La catégorie d'application Autres devrait croître à un CAGR de 8,50 % jusqu'en 2032, le taux le plus rapide parmi les applications présentées. Elle comprend les centres de données et les entrepôts frigorifiques, qui nécessitent des assemblages à haute valeur ajoutée et un traitement soigné des pénétrations, des équipements en toiture, des couches d'étanchéité et de l'accès à la maintenance continue. Les propriétés industrielles soutiennent également la demande grâce à la construction d'entrepôts et à l'expansion manufacturière mexicaine, tandis que l'activité de bureaux est comparativement plus faible là où les taux de vacance réduisent l'investissement dans les bâtiments. Les opportunités les plus fortes combinent une grande surface de toiture avec des conséquences élevées en cas de défaillance, comme on le voit dans les installations logistiques, agroalimentaires, frigorifiques et d'infrastructure numérique. Ce schéma crée une demande pour les entrepreneurs capables de combiner de bonnes pratiques d'installation avec une coordination soigneuse entre plusieurs corps de métier du bâtiment.
Analyse géographique
Les États-Unis détenaient 72,00 % de la part du marché de la toiture commerciale en Amérique du Nord en 2026, ce qui en fait le plus grand segment géographique. La demande de remplacement est particulièrement importante dans les zones où le vieillissement des bâtiments commerciaux et l'exposition fréquente aux intempéries se recoupent. L'Atlantique Sud, la côte du Golfe et le Midwest fournissent une activité notable car ils contiennent de larges parcs de bâtiments commerciaux et des conditions climatiques variées, notamment une exposition aux tempêtes qui peut transformer un remplacement planifié en une décision de réparation urgente. Carlisle Construction Materials a généré 3 721,7 millions USD de chiffre d'affaires en 2025, et la société a lié sa performance en toiture commerciale à une solide demande de réfection. Les projets à haute spécification dans les corridors logistiques et de centres de données nécessitent également des produits et une expertise d'installation qui peuvent soutenir des valeurs de contrat plus élevées et donner aux entrepreneurs qualifiés une raison d'investir dans des équipes spécialisées, des procédures d'installation plus sûres et une coordination étroite avec les équipes mécaniques et électriques.
Le Canada représente une partie plus petite mais importante du marché de la toiture commerciale en Amérique du Nord. Ses travaux de réfection commerciale et institutionnelle sont façonnés par le froid, les cycles de gel-dégel et les exigences d'efficacité de l'enveloppe du bâtiment qui influencent la sélection des matériaux et le besoin d'une isolation fiable. La Stratégie canadienne pour les bâtiments verts soutient la réduction des émissions dans les bâtiments et encourage les mises à niveau qui améliorent la performance énergétique. Ce contexte favorise les membranes réfléchissantes, une isolation accrue et les rénovations de toiture qui peuvent améliorer la performance du bâtiment sans rénovation complète, notamment lorsque les propriétaires souhaitent réduire la consommation d'énergie et limiter les perturbations des opérations normales du bâtiment.
Le Mexique devrait enregistrer un CAGR de 7,00 % jusqu'en 2032, le taux de croissance le plus rapide du marché de la toiture commerciale en Amérique du Nord. La construction manufacturière et logistique liée à la délocalisation de proximité soutient la demande de grandes installations de toiture à membrane dans les corridors industriels du nord, où les nouvelles installations ont souvent de vastes surfaces de toiture et nécessitent une gestion cohérente des eaux pluviales. Les propriétaires de bâtiments dans ces zones peuvent valoriser les systèmes réfléchissants car le contrôle de la chaleur intérieure peut réduire la charge sur les systèmes de refroidissement et améliorer les conditions pour les équipements et les travailleurs. Le Mexique offre également une voie pour les travaux de toiture en nouvelle construction qui compensent en partie la construction de bureaux plus faible ailleurs dans la région. Le pays reste connecté aux fabricants nord-américains et aux canaux de distribution pour de nombreux produits de membrane spécialisés, de sorte que la planification des approvisionnements transfrontaliers reste importante lorsque les équipements, la disponibilité des produits, les droits de douane, les calendriers de fret et les délais de projet sont étroitement liés.
Paysage concurrentiel
Le marché de la toiture commerciale en Amérique du Nord est fragmenté au niveau des entrepreneurs, tandis que les niveaux de fabrication et de distribution sont plus concentrés. Les grands entrepreneurs se font concurrence sur la portée géographique, la capacité technique, la capacité de service, la performance en matière de sécurité et leur aptitude à réaliser des travaux dans des installations occupées. Carlisle décrit sa plateforme de toiture commerciale comme un acteur important dans les systèmes monocouches et a déclaré 3 721,7 millions USD de chiffre d'affaires en 2025 pour son segment Matériaux de construction. Les fabricants se font concurrence à travers la performance des membranes, les systèmes d'isolation, les portefeuilles d'accessoires, les garanties et les relations avec les entrepreneurs. Le marché comprend également des entrepreneurs en toiture indépendants étroitement liés aux propritaires de bâtiments locaux, aux codes locaux, aux conditions climatiques et aux exigences de réparation d'urgence.
La consolidation de la distribution modifie la façon dont les produits circulent sur le marché de la toiture commerciale en Amérique du Nord. SRS Distribution s'est associé à Prologis en novembre 2025 en tant que distributeur exclusif de produits de toiture commerciale pour les installations américaines du bailleur. Cette stratégie aligne l'approvisionnement en produits sur les exigences d'un grand portefeuille logistique et fournit un modèle pour des achats plus standardisés. QXO a finalisé l'acquisition de Beacon Building Products en avril 2025, soulignant davantage l'intérêt pour l'échelle dans la distribution de toiture. Kingspan a porté son investissement prévu dans la toiture aux États-Unis à 1 milliard USD en juin 2025 et a identifié de nouvelles installations dans le Maryland et l'Oklahoma pour la production en 2026.
Les acquisitions d'entrepreneurs montrent également que les entreprises recherchent une spécialisation technique et une couverture régionale plus large. Latite Roofing and Sheet Metal s'est associé à Roof Management en août 2025, ajoutant des capacités incluant des installations de toiture exigeantes. Tecta America a acquis Alpine Roofing en janvier 2025 pour étendre son empreinte de toiture commerciale au Nevada et dans le nord de la Californie. Les offres non sollicitées signalées de Carlisle pour Owens Corning en 2026 combineraient la force des systèmes monocouches commerciaux avec d'autres catégories de matériaux de construction si une transaction se concrétise.
Leaders du secteur de la toiture commerciale en Amérique du Nord
-
GAF Materials Corporation
-
Owens Corning
-
Carlisle Companies Incorporated
-
Johns Manville
-
Duro-Last Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Roof Restoration Group a finalisé son premier partenariat avec Exterior Solutions Group, un entrepreneur en toiture commerciale d'Edmond, Oklahoma, spécialisé dans le remplacement et la restauration de toitures institutionnelles pour les écoles K-12 et les clients du secteur public. La plateforme fournit des capitaux, des achats et une infrastructure de vente nationale tout en préservant les marques et la direction locales.
- Octobre 2026 : Polyglass est entré sur le marché américain de la toiture commerciale monocouche avec Mapeplan PVC, un système intégré à faible pente qui combine des membranes PVC, des adhésifs de collage, des accessoires préfabriqués et une isolation en polyisocyanurate. Le système prend en charge les assemblages collés, fixés mécaniquement et soudés par induction, avec une compatibilité hybride avec les systèmes en bitume modifié.
- Septembre 2026 : Guaranteed Roof a rejoint la plateforme EM Exteriors de LB Capital, accédant à des ressources technologiques, d'achat et opérationnelles partagées. Le partenariat soutient l'expansion multi-États depuis la Géorgie vers le Tennessee, la Caroline du Nord et la Caroline du Sud, tout en conservant la marque et la direction locale de Guaranteed Roof.
Périmètre du rapport sur le marché de la toiture commerciale en Amérique du Nord
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Réfection et remplacement |
| Commerce de détail |
| Bureaux |
| Industrie |
| Autres |
| États-Unis |
| Canada |
| Mexique |
| Par type de matériau | Bardeaux d'asphalte |
| Tuiles en argile et en béton | |
| Toiture métallique | |
| Membranes bitumineuses / en bitume modifié | |
| Membranes monocouches (TPO, EPDM et PVC) | |
| Bois | |
| Autres | |
| Par type de construction | Nouvelle construction |
| Réfection et remplacement | |
| Par application | Commerce de détail |
| Bureaux | |
| Industrie | |
| Autres | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la toiture commerciale en Amérique du Nord en 2026 ?
Le marché de la toiture commerciale en Amérique du Nord était évalué à 15,54 milliards USD en 2026 et devrait atteindre 21,64 milliards USD d'ici 2032. La période de prévision s'étend de 2027 à 2032, avec un CAGR de 5,50 %. Ces perspectives reflètent à la fois les besoins généraux de réfection de toiture et la construction sélective à haute valeur ajoutée dans les propriétés logistiques, de santé, de centres de données et institutionnelles.
Qu'est-ce qui stimule la demande de réfection de toiture commerciale en Amérique du Nord ?
Le vieillissement du parc immobilier, les mises à niveau de l'enveloppe du bâtiment, les besoins de maintenance institutionnelle et les projets spécialisés de logistique et de centres de données soutiennent les travaux de remplacement. La réfection et le remplacement représentaient 72,00 % de la demande en 2026, donnant au marché de la toiture commerciale en Amérique du Nord une base de travaux moins dépendante de la construction standard de bureaux.
Quel matériau de toiture commerciale est le plus répandu en Amérique du Nord ?
Les membranes monocouches étaient en tête avec une part de 50,00 % en 2026 et devraient croître à un CAGR de 6,80 % jusqu'en 2032. Le TPO, l'EPDM et le PVC sont les principaux types de systèmes monocouches abordés dans ce rapport, et chacun répond à des besoins climatiques, d'utilisation de la toiture et de spécification différents.
Pourquoi le Mexique croît-il plus vite que les autres pays d'Amérique du Nord ?
Le Mexique devrait se développer à un CAGR de 7,00 % jusqu'en 2032, soutenu par la construction manufacturière et logistique liée à la délocalisation de proximité. Les grands projets industriels soutiennent la demande de larges installations de toiture à membrane.
Quelle application affiche les prévisions de croissance les plus fortes ?
La catégorie Autres, qui comprend les centres de données et les entrepôts frigorifiques, devrait croître à un CAGR de 8,50 % jusqu'en 2032. Ces installations peuvent nécessiter une étanchéité plus détaillée et un accès à la maintenance.
Quelle est la concentration de la concurrence dans la toiture commerciale en Amérique du Nord ?
Le marché est fragmenté au niveau des entrepreneurs, bien que la fabrication et la distribution soient plus concentrées et que les grandes plateformes se développent par le biais d'acquisitions et de partenariats. La concurrence dépend également de la portée du service local et de la capacité technique.