
Taille et part du marché de la toiture commerciale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 47.64 Milliards de dollars |
| Taille du Marché (2032) | 65.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.53 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la toiture commerciale par Mordor Intelligence
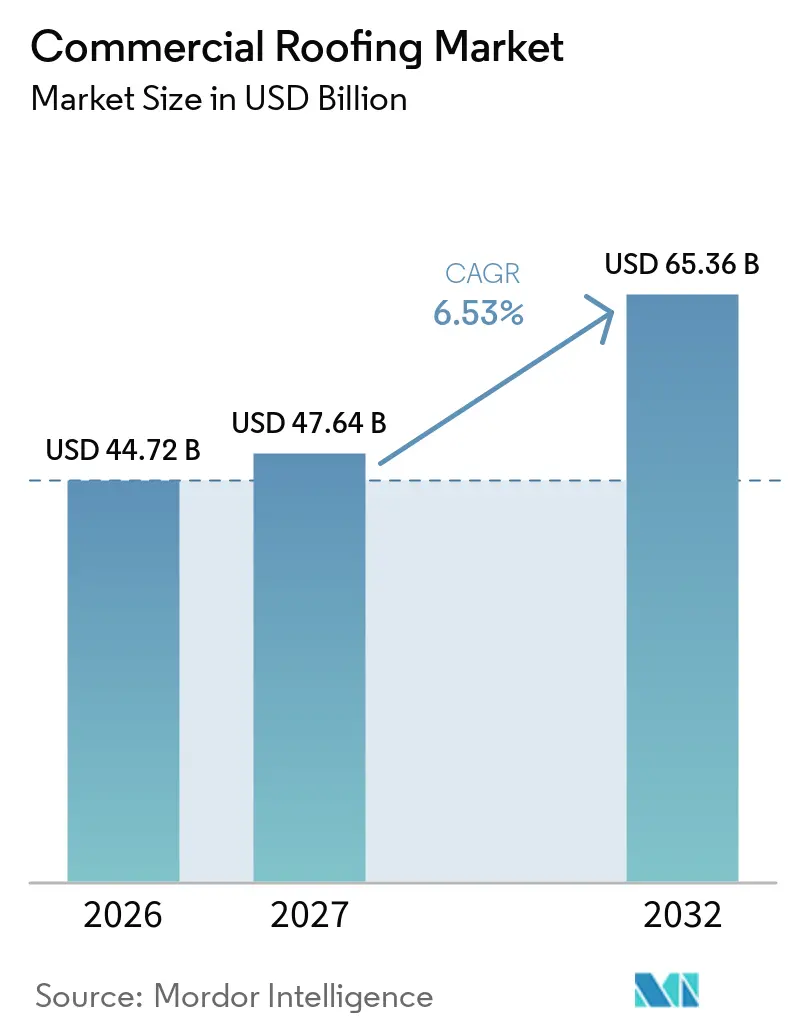
La taille du marché de la toiture commerciale devrait augmenter de 44,72 milliards USD en 2026 à 47,64 milliards USD en 2027 et atteindre 65,36 milliards USD d'ici 2032, avec un CAGR de 6,53 % sur la période 2027-2032.
La demande de remplacement confère au marché de la toiture commerciale une base plus stable que de nombreuses catégories de construction, car les propriétaires doivent protéger les actifs occupés et maintenir les performances de la toiture. La demande de rertoiture est renforcée par les exigences des assureurs, des prêteurs et des locataires, qui peuvent se maintenir même lorsque les conditions de financement se dégradent. La croissance des entrepôts logistiques et des centres de données accroît également le besoin de grands systèmes de toiture à faible pente. Les codes énergétiques et les exigences relatives au solaire en toiture font évoluer les spécifications vers des ensembles de toiture réfléchissants et durables. Ces conditions favorisent les fournisseurs capables de proposer des systèmes complets, des installateurs formés et un support produit fiable.
Points clés du rapport
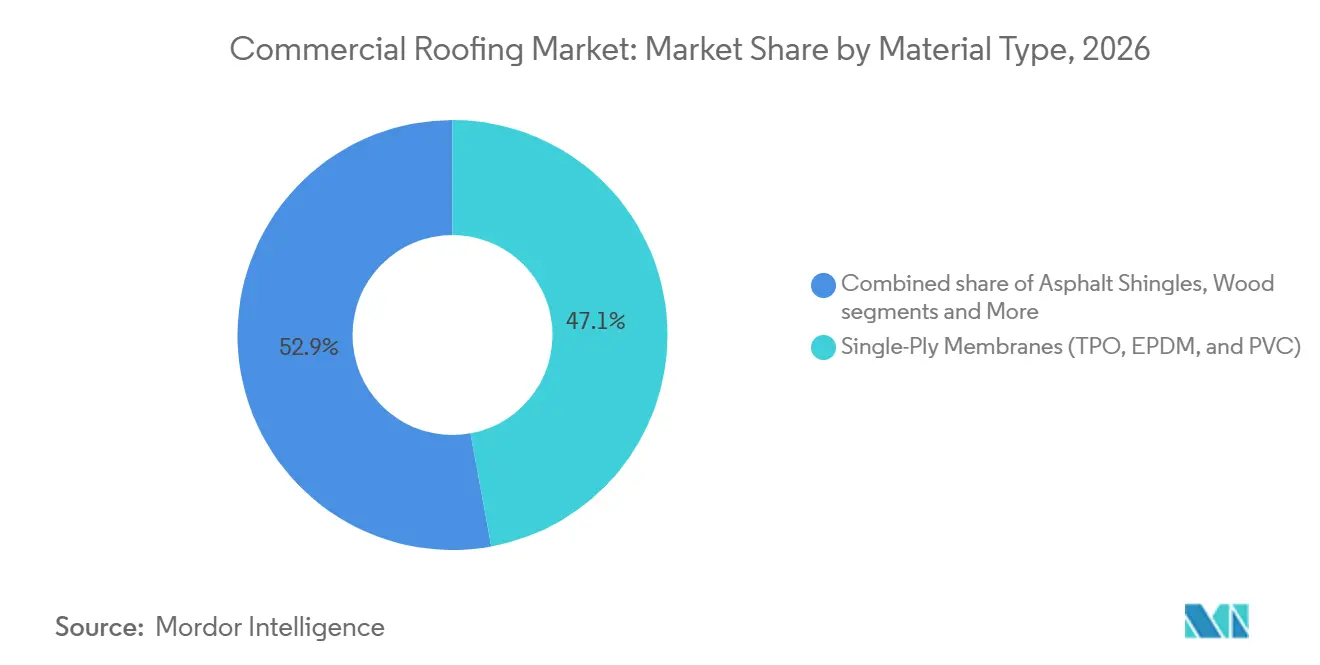
- Par type de matériau, les membranes monocouches détenaient 47,12 % de la part du marché de la toiture commerciale en 2026, tandis que les autres matériaux devraient croître à un CAGR de 7,14 % jusqu'en 2032.
- Par type de construction, la nouvelle construction détenait une part de 65,00 % en 2026, tandis que la rertoiture et le remplacement devraient croître à un CAGR de 7,55 % jusqu'en 2032.
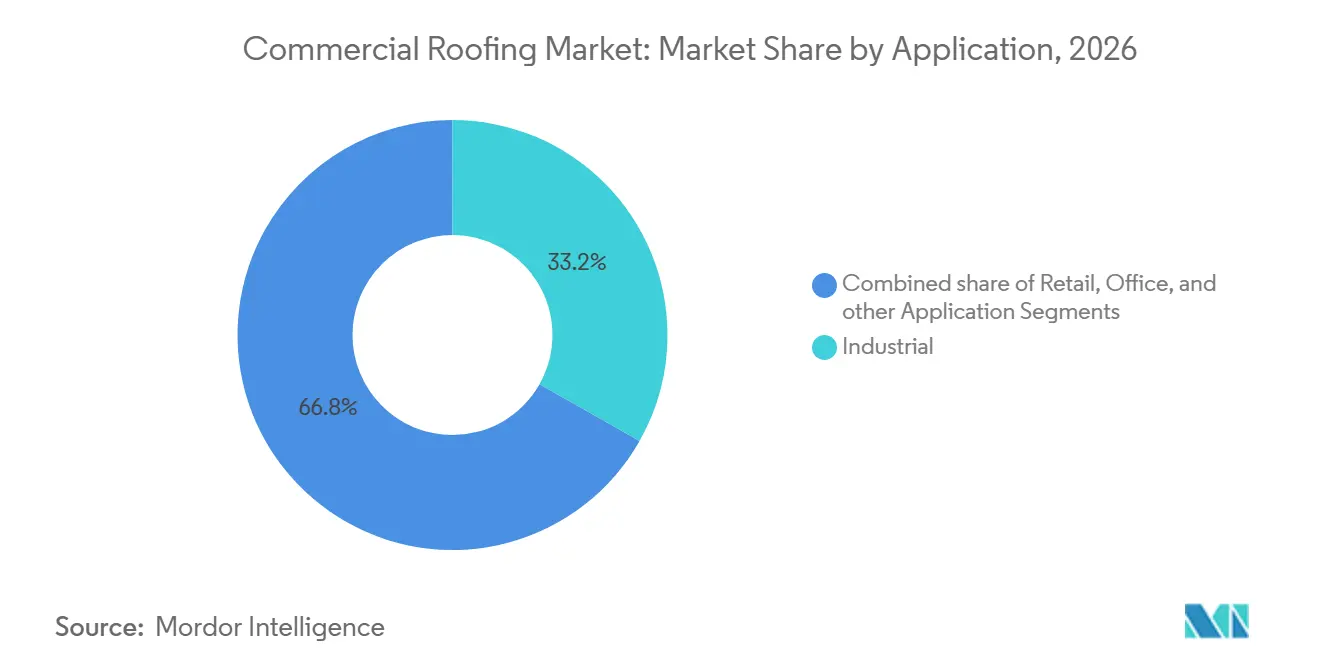
- Par application, la catégorie industrielle détenait une part de 33,2 % en 2026 et devrait croître à un CAGR de 8,10 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 34,76 % de la part du marché de la toiture commerciale en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,69 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de la toiture commerciale
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des centres de données et des entrepôts logistiques | +1.4% | Amérique du Nord, Asie-Pacifique (marchés principaux), avec extension au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Vieillissement du parc de bâtiments commerciaux et cycles de rertoiture | +1.2% | Amérique du Nord et Europe, avec extension à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Codes énergétiques, toitures froides et objectifs de performance des bâtiments | +1.1% | Amérique du Nord et Europe, avec extension à l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Résilience face aux intempéries sévères et exigences des assureurs | +0.9% | Amérique du Nord, marchés côtiers d'Asie-Pacifique, Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Adoption de l'inspection prédictive des toitures et de la maintenance préventive | +0.7% | Mondial, porté par l'Amérique du Nord | Long terme (≥ 4 ans) |
| Solaire sous toiture, toiture végétalisée et préparation à l'électrification | +0.6% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion des centres de données et des entrepôts logistiques
Les centres de données et les entrepôts logistiques génèrent une demande concentrée de nouvelles constructions pour le marché de la toiture commerciale. Leurs bâtiments à grande portée utilisent généralement des ensembles à faible pente adaptés aux membranes monocouches. Prologis a indiqué qu'il prévoyait de lancer entre 4 et 5 milliards USD de projets de développement en 2026, dont 40 % orientés vers les centres de données. Les fabricants associés et les fournisseurs d'infrastructures électriques peuvent également avoir besoin d'espaces logistiques à proximité, ce qui étend l'effet de construction au-delà du centre de données lui-même. Ces projets favorisent les matériaux du marché de la toiture commerciale capables de couvrir de grandes surfaces de toiture, de supporter des charges mécaniques et de répondre à des exigences de garantie exigeantes. Les spécifications qui en résultent peuvent renforcer la demande de systèmes de membranes en polyoléfine thermoplastique et en polychlorure de vinyle au sein du marché de la toiture commerciale.
Vieillissement du parc de bâtiments commerciaux et cycles de rertoiture
La demande de rertoiture soutient le marché de la toiture commerciale, car les travaux de remplacement sont souvent nécessaires plutôt qu'optionnels. Les propriétaires de biens occupés doivent maintenir l'étanchéité, satisfaire aux exigences des assureurs et protéger les activités des locataires. Carlisle a indiqué que la rertoiture représentait 70 % de son activité de toiture commerciale dans ses résultats 2025, ce qui a contribué à stabiliser la demande alors que la nouvelle construction ralentissait[1]. Les projets de rertoiture peuvent générer davantage de revenus par mètre carré, car ils peuvent nécessiter des travaux de dépose, d'évacuation des déchets, d'amélioration de l'isolation et des interventions phasées autour des activités en cours. Wienerberger a également identifié l'activité de rénovation en France et en Allemagne comme un soutien à la performance de la toiture en 2025[2]. Ce cycle de remplacement incite les fournisseurs établis à privilégier les longues garanties, les relations avec les entrepreneurs et les systèmes adaptés à la rénovation.
Codes énergétiques, toitures froides et objectifs de performance des bâtiments
Les exigences énergétiques font des systèmes de toiture réfléchissants un élément de plus en plus important du marché de la toiture commerciale. Le code énergétique californien Title 24 de 2025 est entré en vigueur le 1er janvier 2026 et exige que les nouvelles toitures non résidentielles à faible pente éligibles atteignent un indice de réflectance solaire vieilli de 75[3]. Ces exigences favorisent les ensembles du marché de la toiture commerciale capables de satisfaire aux normes de réflectance sans compromettre les performances d'étanchéité. Le Laboratoire national des énergies renouvelables a documenté que les normes de performance des bâtiments fixent des objectifs énergétiques récurrents pour les bâtiments existants. Le remplacement de la toiture peut donc s'inscrire dans le cadre d'une rénovation énergétique plus large. Les exigences européennes relatives aux bâtiments prêts pour le solaire renforcent encore l'importance des ensembles de toiture capables de supporter des équipements photovoltaïques.
Résilience face aux intempéries sévères et exigences des assureurs
L'exposition aux intempéries sévères crée un déclencheur de remplacement plus urgent pour certaines parties du marché de la toiture commerciale. L'expérience des sinistres liés au vent et à la grêle peut amener les assureurs à imposer des conditions de toiture plus strictes lors du renouvellement. Cela peut avancer des décisions de remplacement que les propriétaires auraient autrement reportées. Les systèmes de toiture classés peuvent devenir importants lorsque la résistance aux chocs influe sur les conditions de couverture et la gestion du risque immobilier. Les fabricants en bénéficient lorsqu'ils peuvent associer des matériaux durables à des configurations de systèmes testées et à des réseaux d'installateurs agréés. Ce moteur est particulièrement pertinent dans les régions où la grêle, le vent ou les tempêtes sévères font partie de la planification courante des propriétés commerciales.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des polymères, du bitume, des métaux et de l'isolation | -1.3% | Mondial | Court terme (≤ 2 ans) |
| Pénurie d'installateurs qualifiés et goulets d'étranglement liés aux certifications | -1.0% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Déchets de toiture, évacuation des matériaux déposés et capacité de recyclage limitée | -0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Perturbation opérationnelle et risque de non-conformité lors de projets en bâtiments occupés | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des polymères, du bitume, des métaux et de l'isolation
La volatilité des coûts des matériaux demeure une contrainte à court terme sur le marché de la toiture commerciale. Le polypropylène, la résine de polychlorure de vinyle, le bitume, le caoutchouc éthylène-propylène-diène monomère, les métaux et l'isolation peuvent influer sur les coûts des membranes et des systèmes. Cette volatilité est difficile à gérer pour les petits entrepreneurs qui s'engagent sur des travaux à prix fixe avant le début de l'installation. Les exigences de qualification des fournisseurs peuvent également allonger les délais d'approvisionnement en matériaux de renforcement pendant les périodes de construction active. Les grands producteurs peuvent être mieux positionnés pour gérer le risque grâce à leur taille, leur discipline d'achat et leurs portefeuilles de produits plus larges. Ces conditions peuvent peser sur les marges des projets sans pour autant éliminer le besoin sous-jacent de remplacement de toiture.
Pénurie d'installateurs qualifiés et goulets d'étranglement liés aux certifications
La disponibilité des installateurs limite la rapidité avec laquelle le marché de la toiture commerciale peut convertir la demande en projets achevés. Le Bureau of Labor Statistics a signalé un taux d'offres d'emploi de 4,6 % pour le secteur de la construction aux États-Unis en avril 2026. L'installation de membranes commerciales nécessite des équipes formées capables de satisfaire aux exigences des produits, des garanties et des codes. Les coûts de main-d'œuvre ont augmenté en 2025, ce qui a accru la pression sur les budgets des projets et la capacité des entrepreneurs. Les exigences de certification peuvent ralentir le débit même lorsqu'un entrepreneur a recruté du personnel supplémentaire. Les fabricants disposant de programmes de formation et de réseaux d'entrepreneurs stables sont mieux placés pour gérer cette contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : les systèmes monocouches définissent les spécifications commerciales
Les membranes monocouches détenaient une part de 47,12 % en 2026, ce qui en fait la plus grande catégorie de matériaux. La polyoléfine thermoplastique, l'éthylène-propylène-diène monomère et le polychlorure de vinyle sont inclus dans cette catégorie. Leur utilisation reflète le besoin d'une installation standardisée, de performances en matière de réflectance et d'un support de garantie. Le polychlorure de vinyle devrait croître à un CAGR de 7,14 % jusqu'en 2032, soit le taux le plus rapide parmi les sous-catégories de matériaux. Sa résistance chimique peut être utile dans les environnements industriels exposés aux rejets de systèmes CVC et aux processus de production. La norme d'étanchéité GB 55030 de la Chine soutient l'évolution vers des spécifications de membranes plus performantes. La polyoléfine thermoplastique bénéficie d'une large acceptation par les entrepreneurs, tandis que l'éthylène-propylène-diène monomère reste pertinent dans les climats froids et les zones exposées à la grêle.
Les systèmes bitumineux et en bitume modifié conservent une base installée importante en Europe. L'association allemande des membranes de toiture a indiqué que la part des membranes en plastique et en élastomère sur les toits plats est passée de 37 % à 39 % en 2025. Cette évolution montre comment les systèmes réfléchissants et plus performants gagnent progressivement des parts sur les approches traditionnelles de toiture plate. La toiture métallique reste pertinente pour les bâtiments industriels et logistiques à grande portée, car les performances structurelles, la recyclabilité et la longue durée de vie peuvent justifier un coût initial plus élevé. Les bardeaux d'asphalte, les tuiles en argile, les tuiles en béton et le bois servent principalement les projets commerciaux à pente forte ou à caractère architectural. La gestion de la qualité ISO 9001 et la certification de toiture froide ENERGY STAR sont couramment utilisées par les prescripteurs lors de la qualification des fournisseurs de membranes.

Par type de construction : la dynamique de la rertoiture s'accélère face à la prédominance de la nouvelle construction
La nouvelle construction représentait 65,00 % de la taille du marché de la toiture commerciale en 2026, soutenue par le développement industriel, logistique, des centres de données et à usage mixte. Les nouveaux projets permettent souvent une installation plus rapide, car l'accès au chantier est moins restreint. La rertoiture et le remplacement devraient croître à un CAGR de 7,55 % jusqu'en 2032, devançant la nouvelle construction. Cela reflète le vieillissement des systèmes de toiture et la nécessité d'améliorer l'isolation ou les surfaces réfléchissantes lors du remplacement. La rertoiture d'un centre de distribution peut nécessiter une dépose, l'évacuation des déchets, des améliorations de l'isolation et des travaux phasés. Ces exigences peuvent augmenter le chiffre d'affaires installé par mètre carré. Les résultats 2025 de Carlisle ont identifié la rertoiture comme la principale composante de son activité de toiture commerciale.
Les normes de performance des bâtiments soutiennent les travaux de rénovation en fixant des objectifs énergétiques pour les propriétés commerciales existantes. La réfection de toiture peut constituer une voie pratique pour atteindre ces exigences, car elle peut combiner des améliorations de l'isolation et des surfaces réfléchissantes. Les dommages causés par les tempêtes et les inspections des assureurs peuvent également créer une demande de remplacement en dehors du cycle normal de planification des investissements. En Europe, les exigences de performance énergétique incitent les propriétaires à envisager des améliorations de toiture lors des rénovations. La nouvelle construction restera importante pour les grands projets industriels, mais la rertoiture offre une source d'activité plus stable lorsque le développement ralentit. Cette répartition signifie que le secteur de la toiture commerciale a besoin à la fois de spécifications pour les nouvelles constructions et de capacités de rénovation. Elle favorise également les fournisseurs capables de soutenir des projets en bâtiments occupés sans perturber les activités.
Par application : la demande industrielle remodèle la composition des contrats
La catégorie industrielle détenait une part de marché de 33,2 % de la taille du marché de la toiture commerciale en 2026, et sa position de leader reflète l'étendue des actifs industriels nécessitant une maintenance et un remplacement continus de la toiture. Les applications industrielles devraient croître à un CAGR de 8,10 % jusqu'en 2032. Les entrepôts, les sites de fabrication et les centres de données nécessitent souvent des systèmes de toiture à grande portée et à faible pente. Ces bâtiments peuvent également supporter des charges mécaniques et d'alimentation électrique plus lourdes qui nécessitent des ensembles conçus sur mesure. Le marché de la toiture commerciale est donc de plus en plus lié aux budgets de construction industrielle et aux investissements liés aux technologies. Les performances des produits et la rapidité d'installation sont au cœur de ces projets.
La demande dans le commerce de détail et les bureaux est plus étroitement liée au repositionnement et à la rénovation des bâtiments. Les centres commerciaux peuvent nécessiter des réfections de toiture lorsque les propriétaires adaptent les agencements et améliorent les propriétés plus anciennes. La demande de bureaux peut provenir de la modernisation des espaces de classe B et C et des aménagements dans les emplacements urbains les plus dynamiques. Sika a lancé le système de toiture végétalisée GRO Vista Modular Tray en 2025 pour les projets nécessitant une gestion des eaux pluviales et une durée de vie prolongée de la toiture. Ce produit illustre le rôle des systèmes de toiture dans les décisions de rénovation des bureaux et des projets à usage mixte. La demande industrielle bénéficie d'une prime de croissance plus forte, car davantage de capitaux de construction actuels sont orientés vers la logistique, la fabrication et les infrastructures de données. Cette différence déterminera où les fournisseurs alloueront leurs ressources en matière de formation des entrepreneurs et de développement de produits.
Analyse géographique
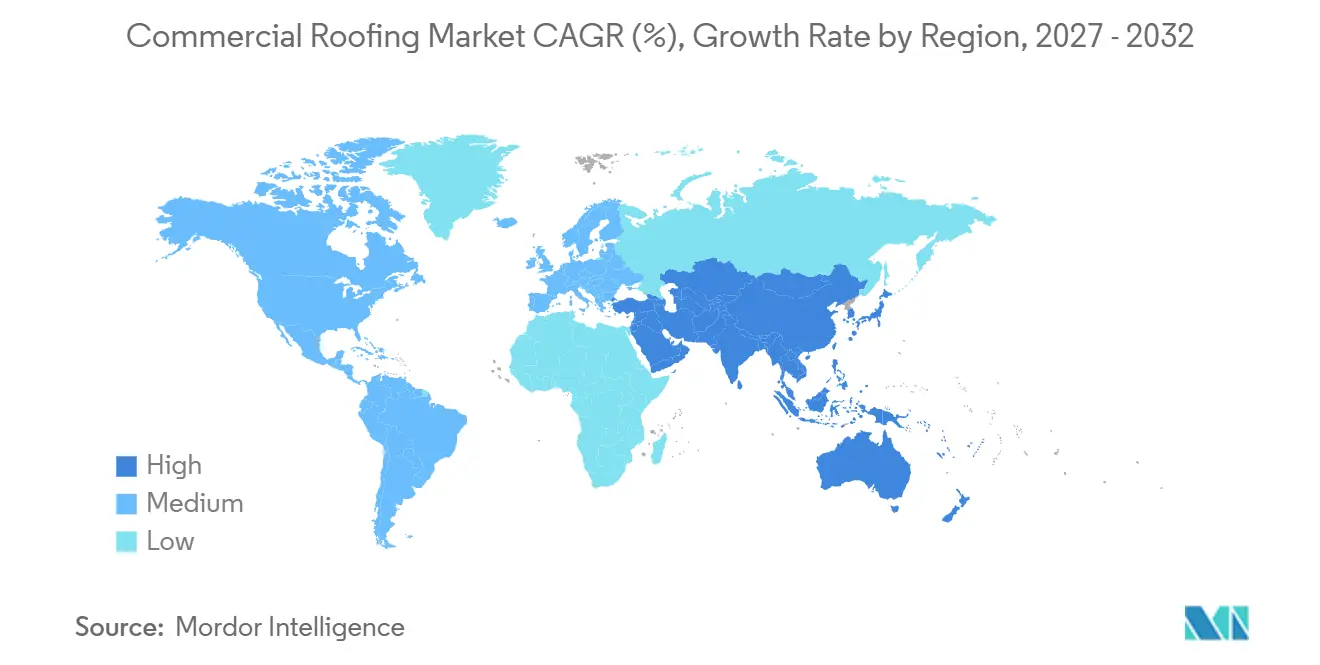
L'Amérique du Nord détenait une part de 34,76 % en 2026, la position régionale la plus importante. La région dispose d'un large parc de toits plats vieillissants et d'un réseau bien développé de fabricants et d'entrepreneurs. Les producteurs établis comprennent GAF Materials, Carlisle Companies, IKO Industries, Atlas Roofing, TAMKO Building Products et Duro-Last. La distribution nationale et les programmes d'entrepreneurs certifiés soutiennent des spécifications cohérentes et des garanties de système. Le code énergétique actuel de la Californie soutient une utilisation accrue d'ensembles à haute réflectance pour les toitures non résidentielles à faible pente éligibles. La demande de remplacement liée aux assurances constitue également une source d'activité moins dépendante des conditions d'investissement immobilier.
L'Asie-Pacifique devrait enregistrer un CAGR de 7,69 % jusqu'en 2032, soit le taux régional le plus rapide du marché de la toiture commerciale. L'Inde est soutenue par le développement industriel, l'expansion urbaine et des spécifications plus formelles pour la construction commerciale. Les exigences des bâtiments liées au solaire augmentent la valeur des systèmes d'étanchéité capables de supporter des installations photovoltaïques. La Chine reste un grand marché régional en volume, avec la construction industrielle et logistique qui soutient la demande de systèmes de membranes. La norme GB 55030 soutient des exigences d'étanchéité plus performantes dans la construction commerciale. Le Japon et la Corée du Sud ont une demande portée par la rénovation, tandis que le Vietnam, la Malaisie et l'Indonésie voient des spécifications plus élaborées sur les sites industriels à investissement étranger.
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique présentent des schémas de demande distincts au sein du marché de la toiture commerciale. Le volume de membranes de toiture en Allemagne a chuté de 5,3 % à 132,4 millions de m² en 2025, bien que les membranes en plastique et en élastomère aient enregistré une croissance positive. Les exigences européennes en matière de solaire et d'énergie devraient continuer à soutenir les réfections de toits plats. Le Brésil et le Chili sont en tête de la demande sud-américaine grâce à la logistique, au commerce de détail, aux infrastructures minières et à l'investissement immobilier commercial. Les Émirats arabes unis et l'Arabie saoudite soutiennent des spécifications de toiture haut de gamme à travers de grands projets hôteliers et commerciaux. Le Nigeria et l'Afrique du Sud offrent des opportunités à plus long terme à travers la construction dans le commerce de détail, la santé et le secteur institutionnel.
Paysage concurrentiel
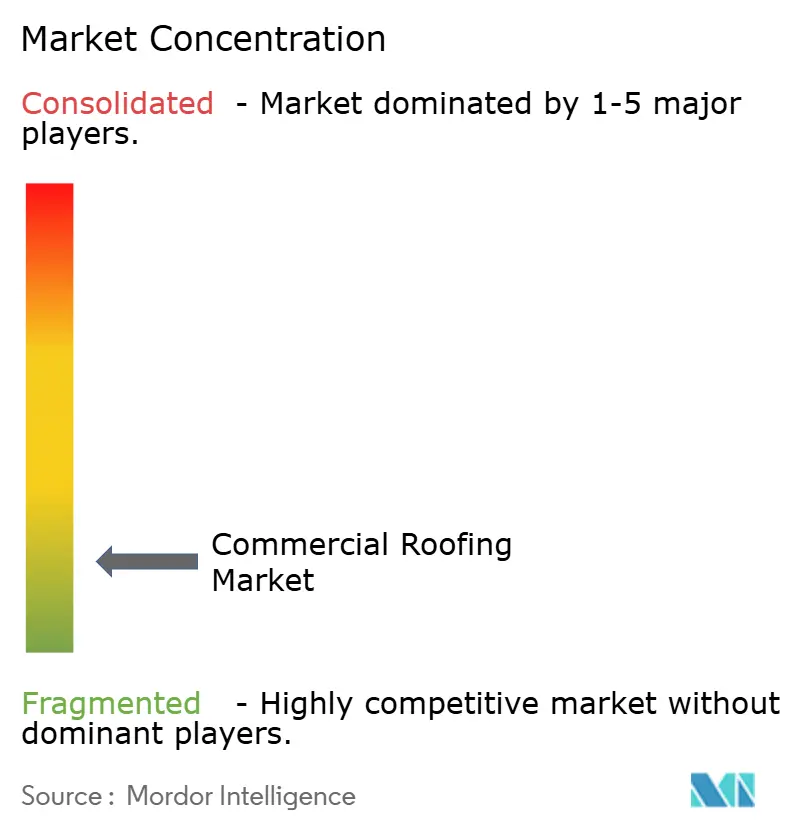
Le marché de la toiture commerciale est modérément fragmenté parmi les fabricants et davantage fragmenté parmi les entrepreneurs. La concurrence porte sur les performances des produits, la solidité des garanties, la portée de la distribution et la profondeur des relations avec les entrepreneurs. Les principaux fournisseurs vendent de plus en plus des systèmes intégrés combinant membrane, isolation, adhésif, fixations et drainage. Cette approche peut simplifier l'installation et créer une structure de garantie unique pour les propriétaires. Owens Corning a déclaré une marge d'EBITDA ajusté de 32 % pour son activité de toiture en 2025, illustrant la valeur de la marque et du mix produit dans cette catégorie. Le secteur de la toiture commerciale récompense donc les fournisseurs qui associent des capacités matérielles à un support terrain fiable.
L'investissement en capacité reste une réponse concurrentielle importante sur le marché de la toiture commerciale. IKO a ouvert son campus de fabrication de Clay Hill en Floride en juin 2026, un investissement de 240 millions USD réparti sur 3 lignes de production et un site de 27 870 m². IKO a également étendu sa capacité de toiture métallique grâce à son usine d'Ennis, au Texas, inaugurée en juillet 2025. Wienerberger a renforcé sa position dans le photovoltaïque intégré en toiture en augmentant sa participation dans GSEi en France en 2025. Ces mouvements montrent que les fournisseurs investissent dans les capacités et les offres adjacentes liées à l'énergie en toiture plutôt que de se concurrencer uniquement sur la fourniture de matériaux de base.
La technologie et la durabilité créent de nouvelles distinctions sur le marché de la toiture commerciale. Les plateformes de surveillance de l'état peuvent aider les fabricants à étendre leur rôle de l'installation à la planification de la maintenance. Gecko Robotics et NAES ont lancé StratoSight en 2025 pour les évaluations de grandes toitures, témoignant de l'intérêt croissant pour l'inspection assistée par la technologie. L'intégration du photovoltaïque en toiture, les systèmes végétalisés et les programmes de recyclage des membranes sont d'autres domaines de concurrence. Les pratiques de qualité ISO 9001 et la certification de toiture froide ENERGY STAR peuvent servir de critères de qualification dans les projets institutionnels et d'entreprise. La structure concurrentielle reste dispersée, mais l'échelle et les offres intégrées peuvent créer un avantage dans les grands contrats portés par les spécifications.
Leaders du secteur de la toiture commerciale
-
Standard Industries
-
BMI Group
-
Owens Corning
-
Holcim
-
Carlisle Companies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : IKO Industries a inauguré 2 installations de fabrication de fibre de verre et de mat de verre dans le comté de Chester, en Caroline du Sud, achevant un programme d'investissement nord-américain de 500 millions USD qui renforce les capacités de production de bardeaux à intégration verticale de l'entreprise.
- Juin 2026 : IKO Industries a célébré l'inauguration officielle de son campus de fabrication de Clay Hill dans le comté de Clay, en Floride, un investissement de 240 millions USD réparti sur 3 lignes de production et un campus de 27 870 m².
- Janvier 2026 : IKO Industries a annoncé le lancement prochain de 2 usines de fabrication à Chester, en Caroline du Sud, et sur son campus de Clay Hill, en Floride, achevant un programme d'expansion pluriannuel dépassant 500 millions USD d'investissement dans la fabrication nord-américaine.
Périmètre du rapport mondial sur le marché de la toiture commerciale
| Bardeaux d'asphalte |
| Tuiles en argile et en béton |
| Toiture métallique |
| Membranes bitumineuses / en bitume modifié |
| Membranes monocouches (TPO, EPDM et PVC) |
| Bois |
| Autres |
| Nouvelle construction |
| Rertoiture et remplacement |
| Commerce de détail |
| Bureaux |
| Industriel |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Bardeaux d'asphalte | |
| Tuiles en argile et en béton | ||
| Toiture métallique | ||
| Membranes bitumineuses / en bitume modifié | ||
| Membranes monocouches (TPO, EPDM et PVC) | ||
| Bois | ||
| Autres | ||
| Par type de construction | Nouvelle construction | |
| Rertoiture et remplacement | ||
| Par application | Commerce de détail | |
| Bureaux | ||
| Industriel | ||
| Autres | ||
| Par région | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui soutiennent la demande de toiture commerciale jusqu'en 2032 ?
Les besoins de remplacement, les codes énergétiques, la construction de centres de données, les entrepôts logistiques et les réfections liées aux assurances soutiennent la demande jusqu'en 2032.
Quel est le matériau de toiture commerciale le plus important en 2026 ?
Les membranes monocouches constituent le plus grand groupe de matériaux, avec une part de 47,12 % en 2026.
Quel matériau de toiture commerciale connaît la croissance la plus rapide ?
Les membranes monocouches devraient croître à un CAGR de 7,14 % jusqu'en 2032.
La rertoiture croît-elle plus vite que la nouvelle construction de toitures commerciales ?
Oui. La rertoiture et le remplacement devraient croître à un CAGR de 7,55 % jusqu'en 2032, tandis que la nouvelle construction est restée le principal type de construction en 2026.
Quelle application connaît la croissance la plus rapide pour les systèmes de toiture commerciale ?
Les applications industrielles devraient croître à un CAGR de 8,10 % jusqu'en 2032, soutenues par les projets logistiques, de fabrication et de centres de données.
Quelle région connaît la croissance la plus rapide pour les systèmes de toiture commerciale ?
L'Asie-Pacifique devrait croître à un CAGR de 7,69 % jusqu'en 2032.