
北米屋根葺き市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
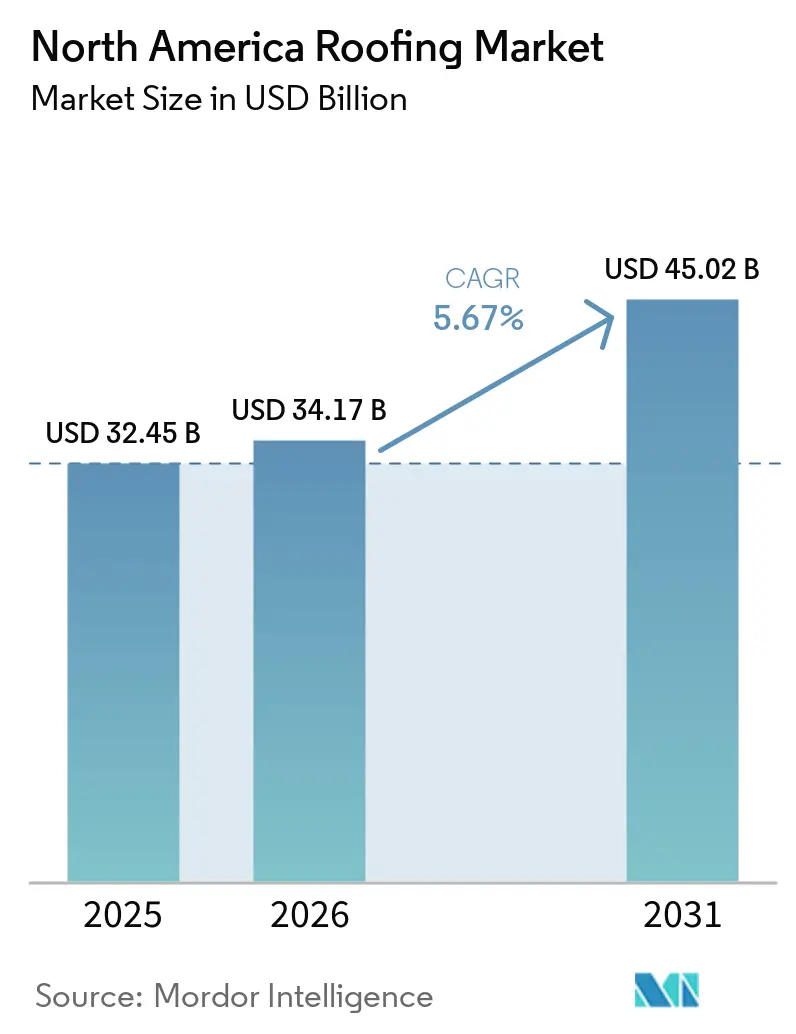
| 基準年の市場規模 (2025) | 32.45 十億米ドル |
| 市場規模 (2026) | 34.17 十億米ドル |
| 市場規模 (2031) | 45.02 十億米ドル |
| 成長率 (2026 - 2031) | 5.67 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米屋根葺き市場分析
北米屋根葺き市場規模は2025年に32.45 ビリオン 米ドルと評価され、2026年の34.17 ビリオン 米ドルから2031年には45.02 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.67%です。市場は引き続き底堅く推移しています。これは、老朽化した住宅・商業用屋根の大規模な既設ストックが交換時期を迎え続けており、新築着工が鈍化する中でも需要を下支えしているためです。また、深刻な気象被害が購買行動を変化させており、住宅所有者、保険会社、建物オーナーがひょう害・風害・衝撃性能を向上させるシステムをますます選好するようになっています。この変化により、耐久性はニッチなアップグレードではなく、標準的な仕様要素となりつつあります。エネルギー規制も仕様基準を引き上げており、特に温暖な地域でのクールルーフおよび反射型システムに関して、再葺き・新築プロジェクト全体の平均販売価格を押し上げています。非住宅分野では、データセンター、物流倉庫、工業施設が低勾配システムの強力なパイプラインを生み出しており、市場を住宅交換サイクルを超えた領域へと拡大させています。材料インフレと労働力不足は依然として施工面での圧力をもたらしていますが、需要を消滅させるよりも工事を遅延させることの方が多く、繰り延べ需要が後の転換に向けて維持されています。
主要レポートのポイント
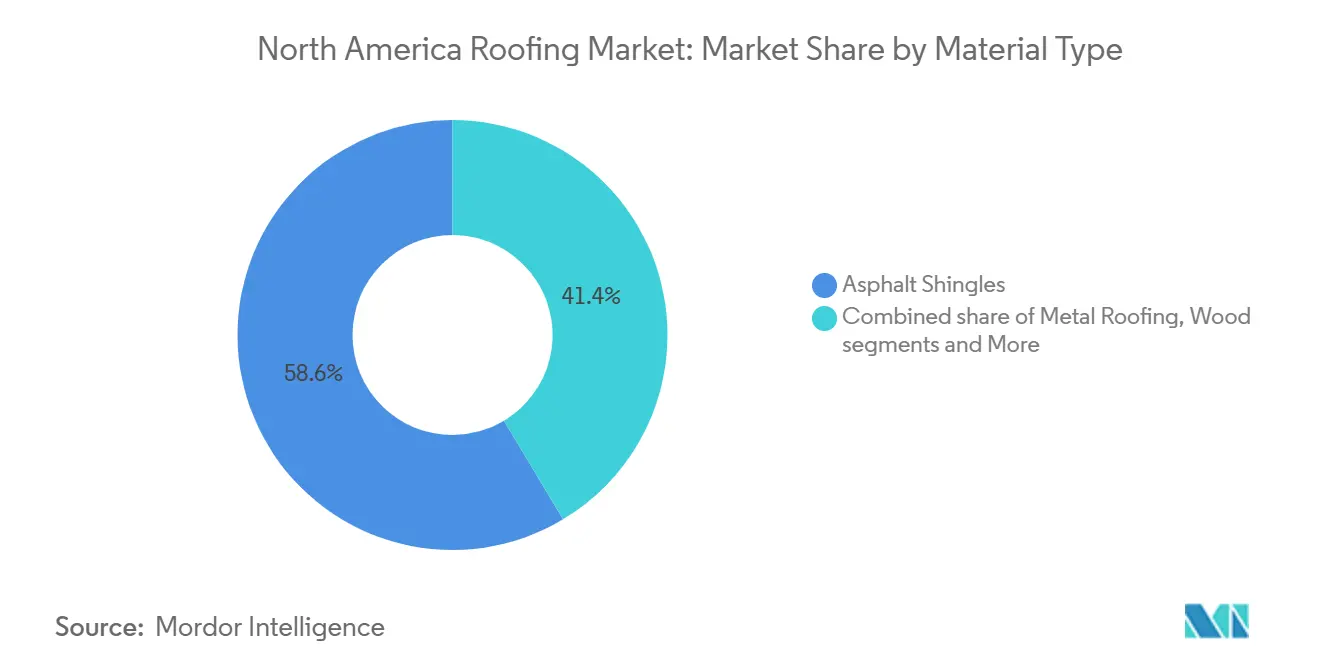
材料タイプ別では、アスファルトシングルが2025年に58.6%の収益シェアを占めてトップとなり、一方で単層膜は2031年にかけて7.26%のCAGRで拡大すると予測されています。
建設タイプ別では、再葺き・交換が2025年の北米屋根葺き市場規模の63.5%を占め、一方で新築は2031年にかけて6.58%のCAGRで成長すると予測されています。
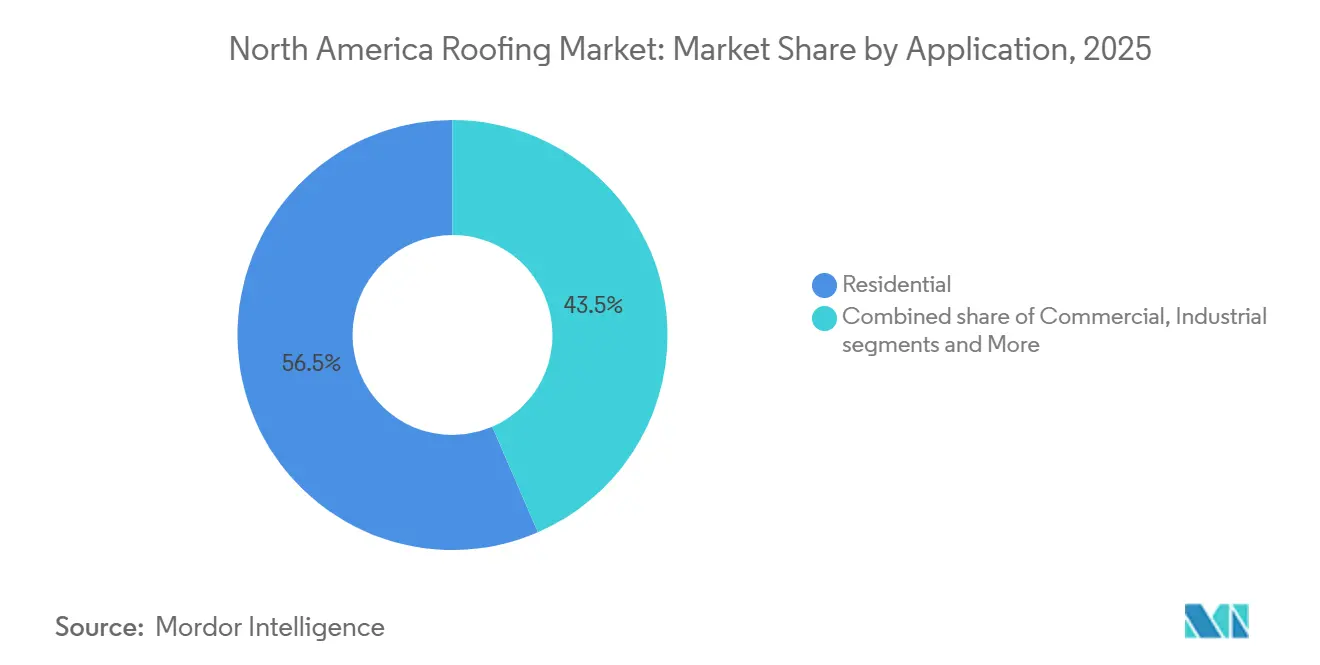
用途別では、住宅が2025年の北米屋根葺き市場規模の56.5%を占め、一方で工業は2031年にかけて7.60%のCAGRで拡大すると予測されています。
地域別では、米国が2025年の北米屋根葺き市場シェアの84%を占め、一方でメキシコは2031年にかけて6.86%の最高CAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した屋根ストックと持続的な再葺き需要の高まり | +1.8% | 全国的、特に北東部、中西部、南東部に集中 | 長期(4年以上) |
| 深刻な気象・ひょう害への耐久性アップグレード | +1.5% | 南東部、中西部、テキサス州、マウンテンウェスト | 短期(2年以内) |
| クールルーフおよびエネルギーコード遵守義務 | +1.0% | 南西部、西海岸、南東部、およびIECC 2024のもとで全国的に拡大 | 中期(2年~4年) |
| 倉庫、データセンター、公共インフラの建設 | +0.8% | 南西部、南東部、中西部、およびメキシコのバヒオ工業回廊での新興需要 | 中期(2年~4年) |
| 保険会社主導のFORTIFIEDおよびクラス4採用 | +0.5% | 南東部、ガルフコースト、カロライナ州、オクラホマ州、および中西部への拡大 | 中期(2年~4年) |
| 人工知能とドローンによる保険請求ワークフローが交換サイクルを短縮 | +0.3% | 全国的、保険請求件数の多い大規模災害多発州に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
老朽化した屋根ストックと持続的な再葺き需要の高まり
北米屋根葺き市場は、1990年代から2000年代初頭の住宅拡大期に施工された大量の屋根が交換時期を迎えているという大きな波から引き続き恩恵を受けています。この需要は、屋根の劣化や目に見える損傷が通常限られた期間内に対応を迫るため、多くの建築資材カテゴリーと比べて消費者心理に左右されにくい特性があります。労働市場の見通しもこの見方を裏付けており、米国労働統計局は2024年から2034年にかけて屋根葺き職人の雇用が6%増加し、10年間で年間12,700件の求人が生じると予測しています[1]。商業需要も同様のパターンを示しており、Carlisleは2025年後半に再葺きが商業用屋根葺き事業の約70%を占めたと述べています[2]。これにより、北米屋根葺き市場は主に新築着工に依存するカテゴリーよりも安定した市場となっています。
深刻な気象・ひょう害への耐久性アップグレード
北米屋根葺き市場は、嵐による損害や保険請求を軽減する製品への明確なシフトによっても押し上げられています。企業・住宅安全保険研究所(IBHS)は、FORTIFIEDプログラムが2026年5月に100,000件の認定を突破し、そのうち半数以上が過去3年間に達成されたと報告しています[3]。このペースは、耐久性がオプションのプレミアム機能から多くの嵐多発地域における標準的な検討事項へと移行したことを示しています。保険会社も対象屋根に対して大幅な割引を提供することでこのトレンドを強化しており、住宅所有者や不動産管理者にとってアップグレードの判断がしやすくなっています。その結果、北米屋根葺き市場では耐衝撃性シングル、より優れた固定方法、高仕様の交換システムの採用が加速しています。
クールルーフとエネルギーコードへの準拠
北米屋根葺き市場は、再葺きおよび新築において反射型・省エネ型システムをより一般的にするコード変更からも支援を受けています。カリフォルニア州の2025年建築エネルギー効率基準は、全16の気候区域にわたる低勾配屋根に対して、最低限の経年太陽反射率および熱放射率レベル、または太陽反射指数(SRI)75以上の閾値を満たすことを義務付けています。2024年国際エネルギー保全コード(IECC)は、温暖な気候区域全体にクールルーフ準拠の規定を拡大しており、より高性能な屋根アセンブリを必要とするプロジェクトの割合を高めています。これらの規制が重要なのは、交換工事が元の屋根建設時の基準ではなく、施工時点で有効なコードに準拠することが多いためです。つまり、北米屋根葺き市場は老朽化した屋根が義務的な交換時期を迎えるにつれて、規制による構造的な押し上げを受けていることになります。
倉庫、データセンター、公共インフラの建設
北米屋根葺き市場は住宅需要のみに依存しているわけではなく、工業・公共施設プロジェクトが膜材料やその他の低勾配システムの対象市場を拡大しています。ConstructConnectは2025年のデータセンター建設着工額が777 ビリオン 米ドルに達し、前年比190%増を記録したと報告しています。大型データセンターや物流施設は広大な屋根面積、厳格なシステム性能要件、長期保証を必要とするため、より高仕様の膜アセンブリが選好されます。公共プロジェクトや工業団地もこの需要に加わっており、特にインフラおよび工場投資が活発な米国とメキシコで顕著です。これにより、北米屋根葺き市場は住宅のみのサイクルよりも広い成長基盤を持つことになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アスファルト、金属、施工コストのインフレ | -1.2% | 全国的、関税の影響を受けやすい市場(カナダ、メキシコ国境地域)で増幅 | 短期(2年以内) |
| 熟練労働者不足と施工ボトルネック | -0.8% | 全国的、高成長のサンベルト、平原地帯、太平洋岸地域で最も深刻 | 長期(4年以上) |
| 撤去廃材リサイクルインフラの不足と埋立地への圧力 | -0.3% | 全国的、カリフォルニア州、北東部、カナで規制圧力が集中 | 中期(2年~4年) |
| 保険書類作成とコード遵守の負担 | -0.2% | 全国的、IBHS、IECC 2024、または州エネルギーコード施行が義務付けられている管轄区域で最も高い | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
アスファルト、金属、施工コストのインフレ
北米屋根葺き市場は、特に価格に敏感な住宅工事において、原材料および施工コストのインフレによる利益率への圧力に依然として直面しています。アスファルト舗装・屋根葺き材製造業の生産者物価指数は2025年12月の365.2から2026年1月には377.7に上昇しており、石油連動コストがサプライチェーンを通じていかに迅速に波及するかを示しています。請負業者は、材料費が顧客予算や保険給付額よりも速くリセットされる可能性があるため、難しいタイミングの問題に直面することが多くあります。施工価格も作業員が不足している場合は高止まりしており、商品コストが軟化しても労働インフレが持続する可能性を示唆しています。これは北米屋根葺き市場から需要を消滅させるものではありませんが、プロジェクトの着工を遅らせ、請負業者の収益性を圧迫する可能性があります。
熟練労働者不足と施工ボトルネック
北米屋根葺き市場は、労働力供給がプロジェクト需要に追いつかないという長期的な能力問題にも直面しています。全米屋根葺き請負業者協会(NRCA)は、労働力不足により米国の屋根葺き部門が年間95 ミリオン 米ドルから190 ビリオン 米ドルの経済成長機会を失っていると推定しています。関連建設業者協会(ABC)は、建設業界が需給バランスを保つために2025年に439,000人、2026年に499,000人の純増労働者を必要としており、賃金は広範な経済よりも速いペースで上昇し続けていると述べています。同時に、AGCおよび全米建設教育研究センター(NCCER)は、建設全体にわたって資格を持つ技能労働者の採用に広く困難が生じていると報告しています。これにより、北米屋根葺き市場は需要は存在するものの、施工スピードが依然として制約された状況に置かれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
膜材料の勢いの中でのアスファルトの優位性アスファルトシングルは2025年の収益の58.6%を占め、北米屋根葺き市場における主要材料カテゴリーとしての地位を維持しています。このリードは、戸建て住宅との長年にわたる適合性、施工業者の幅広い習熟度、および多くの代替システムよりも低い初期コストを反映しています。このカテゴリーは量だけでなく価値においても上昇しており、耐久性基準と保険会社の選好がより多くの購買者をプレミアムアーキテクチャルおよび耐衝撃性ラインへと向かわせているためです。2026年2月、GAFはアンダーライターズラボラトリーズ2218に基づくクラス4耐衝撃性評価を持つTimberline Ultra High Definitionシングルの全国展開を拡大し、TAMKOは同月にひょう害保証付きのHailGuardを発売しました。これらの発売は、北米屋根葺き市場が最大の材料セグメント内で性能の底上げを図っていることを示しています。
単層膜は2031年にかけて7.26%のCAGRで成長すると予測されており、北米屋根葺き市場で最も成長の速い材料グループとなっています。需要は、施工速度、継ぎ目品質、長期的なエネルギー性能が重要なデータセンター、物流施設、その他の低勾配プロジェクトによって支えられています。熱可塑性ポリオレフィン(TPO)、エチレンプロピレンジエンモノマー(EPDM)、ポリ塩化ビニル(PVC)がこのグルプの主要製品です。改質ビチューメンは過酷な気候での需要が続いており、金属屋根葺き材は耐久性と保険経済性が高い初期コストを正当化する場所での採用が拡大しています。北米屋根葺き産業全体として、アスファルトが最大の基盤を維持しながら、膜材料と金属がプレミアムおよび商業機会をより多く獲得するというミックスへのシフトが見られます。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
建設タイプ別:
再葺きの底堅さと新築の勢い再葺きおよび交換は2025年の需要の63.5%を占め、北米屋根葺き市場が既存の設置済みストックへの依存度を示しています。このセグメントは底堅く、ほとんどの交換判断が裁量的支出だけでなく、老朽化、雨漏り、嵐による損害、または保険圧力によって促されるためです。Carlisleは2025年後半に再葺きが商業用屋根葺き事業の約70%を占めたと述べ、このパターンを裏付けました。この設置済みストック志向により、市場は主に新築着工に連動するカテゴリーよりも安定した収益基盤を持ちます。また、多くのオーナーが交換サイクルを利用して基本的な同等仕様の繰り返しではなく、より高グレードのシステムへ移行するため、平均価値も高まります。
新築は2031年にかけて6.58%のCAGRで拡大すると予測されており、北米屋根葺き市場で最も成長の速い建設タイプとなっています。成長は一戸建て住宅よりも非住宅工事、特にデータセンター、工業プラント、冷蔵倉庫、公共プロジェクトによって牽引されています。ConstructConnectは、2026年の先行データセンターパイプラインが6ヶ月以内に着工予定のプロジェクトで880 ビリオン 米ドルを超えたと述べています。IKOも2025年6月にミズーリ州で1.2 ビリオン 米ドルの粒状物施設の建設を開始し、プレミアムシングル生産への持続的な需要に対する信頼を示しました。北米屋根葺き産業において、これは新築需要がより専門化し、より高性能なアセンブリへの比重が高まっていることを意味します。
用途別:
住宅の基盤、工業の成長エンジン住宅用途は2025年の収益の56.5%を占め、北米屋根葺き市場で最大のシェアを持ちます。この規模は、地域の大規模な一戸建て住宅基盤と、過去の住宅サイクルで施工された屋根の老朽化プロファイルに由来しています。住宅の再葺きは、保険契約者が保険会社による耐衝撃性・耐風性の認定を受けてアップグレードを正当化できることが多いため、価値創出の面でも向上しています。IBHSは、対象屋根が大幅な保険料節約を達成できることを示しており、より高グレードの材料とより優れた施工詳細の採用を強化しています。その結果、北米屋根葺き市場は住宅工事をコアとなる量の原動力として引き続き依存しています。
工業用途は2031年にかけて7.60%で成長すると予測されており、北米屋根葺き市場で最も成長の速いエンドユーズセグメントとなっています。メキシコでのニアショアリング活動と米国全体での物流開発が、強力な熱性能と耐候性能を持つ大スパンシステムの需要を拡大しています。データセンター建設も需要ミックスを変化させており、目的特化型テクノロジー施設が非住宅屋根葺き支出のより大きなシェアを占めるようになっています。公共建築物がエネルギーアップグレードと耐久性目標を追求する中、公共施設プロジェクトも引き続き支援的です。これにより、北米屋根葺き市場は住宅が規模を提供し、工業が最も速い勢いを提供するという幅広い用途基盤を持つことになります。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
米国屋根材市場
米国は2025年における北米屋根材市場シェアの84%を占め、地域需要の明確な中核を担ってる。同市場は、1990年代後半から2000年代初頭に施工された屋根が最盛期の交換時期を迎えつつある大規模な郊外住宅ストックに支えられている。南東部、中西部、テキサス州にわたる嵐の活動も、保険を財源とする屋根の再施工を高水準に維持しており、住宅ローン金利の状況が新築住宅に重くのしかかる局面においても施工量を下支えしている。IBHSは2026年5月に全国累計10万件のFORTIFED認定を報告しており、保険会社や補助金の支援が充実した州での急速な普及が進んでいる。米国における北米屋根材市場は、特にデータセンターや物流施設など大規模な低勾配屋根システムを必要とする非住宅需要の堅調さからも恩恵を受けている。
カナダ屋根材市場
カナダは北米屋根材市場において安定した役割を維持しており、主要都市回廊における定期的な屋根の再施工活動と、ひょう害が多発するプレーリー州での耐衝撃性製品への需要に支えられている。また、商業規模の屋根材回収が形になりつつあることから、循環性の観点でも重要な位置を占めている。NorthstarのEmpower Calgaryファシリティは2026年4月に棄アスファルト屋根材の受け入れを開始し、年間最大8万トンを処理できる能力を持ち、撤去工事における廃棄物処理の選択肢を改善している。カナダはまた、建物種別を問わずエネルギー効率基準が厳格化される中で、クールルーフおよび高性能膜システムへの需要も支えている。
メキシコ屋根材市場
メキシコは2031年までのCAGR 6.86%で地域内最速の成長国となる見通しであり、北米屋根材市場において最も高い成長率を誇る。主な成長要因はニアショアリング主導の産業建設であり、特にヌエボ・レオン州、グアナファト州、バヒオ回廊では工場、物流パーク、および関連インフラの拡張が続いている。このパイプラインは、エネルギー消費を抑制し長期的な稼働サイクルを支える断熱パネル、反射膜、および耐久性の高い工法を優位に押し上げる。メキシコにおける北米屋根材市場は、2026年の公共インフラ活動の改善と住宅分野の安定した回復基調にも支えられている。産業拡大、建築基準への意識向上、プロジェクトの視認性向上というこの組み合わせが、メキシコを地域内で最もダイナミック成長拠点としている。
競合環境
市場集中度
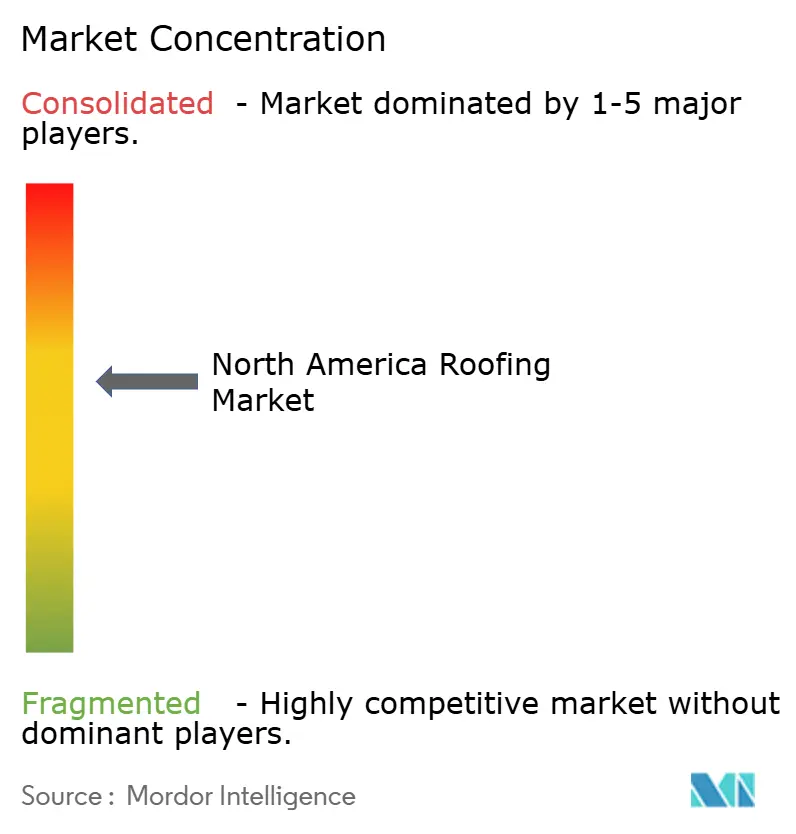
北米屋根葺き市場はアスファルトシングル製造において中程度に集約されていますが、膜材料、請負業、地域施工においては依然としてはるかに分散しています。GAF Materials Corporation、Owens Corning、CertainTeed LLCがアスファルトシングル市場で最も強固なポジションを持っています。一方、Carlisle Construction Materials、SOPREMA Inc.、Sika Corporation、Johns Manvilleは商業システム全体でより積極的に競合しています。これは、競争優位性が価格のみに基づくことはほとんどないことを意味します。保証の強さ、請負業者認定ネットワーク、製品の幅広さ、耐久性の認定が仕様決定においてより大きな比重を占めるようになっています。北米屋根葺き市場では、材料とトレーニング、付属品、流通サポートを組み合わせられるサプライヤーが通常最も強いプルスルーを獲得します。
大手企業の戦略的動向は、北米屋根葺き市場が統合システムの所有権と規模へといかに急速にシフトしているかを示しています。Carlisleは2024年にMTL Holdingsを4.1 ビリオン 米ドルで買収し、エッジメタルでのポジションを拡大し、建築外皮の提供を強化しました。GAFは2025年6月にカンザス州ニュートンで新しいシングル工場の建設を開始し、Owens Corningは米国南東部に新しいシングル施設を発表した後、2026年4月にガラス強化材事業を売却し、屋根葺き材と断熱材の成長により集中する方針を完了しました。QXOも2025年にBeacon Roofing Supplyの買収を完了し、2026年にTopBuildの買収に関する合意に署名し、建築資材流通全体でのリーチを深めました。これらの動きは、北米屋根葺き市場が垂直統合、能力増強、チャネルのより厳格な管理を評価していることを示しています。
テクノロジーも北米屋根葺き市場における差別化のもう一つのポイントになっています。NearmapのRoof Age Gen2は、保険会社と請負業者に交換タイミングをより迅速に見積もる方法を提供し、引受、保険請求のトリアージ、営業ターゲティングを改善しています。製品イノベーションも加速しており、GAFとTAMKOが2026年にクラス4製品を拡充し、Atlasがクールカラーシングル全体の太陽反射率を改善しています。北米屋根葺き市場は依然として競争的ですが、単純な商品供給よりも耐久性、コード遵守、システムレベルのサービスを中心に構造化されつつあります。
北米屋根葺き産業のリーダー企業
-
GAF Materials Corporation
-
Owens Corning
-
CertainTeed LLC
-
Holcim Building Envelope
-
Elevate Commercial Roofing Systems
- 注:主要企業の掲載順は順位を示すものではありません。
北米屋根材市場 このレポートでカバーされる企業
- GAF Materials Corporation
- Owens Corning
- CertainTeed LLC
- Holcim Building Envelope
- Elevate Commercial Roofing Systems
- Carlisle Construction Materials
- SOPREMA Inc.
- Sika Corporation
- Johns Manville
- IKO Industries Ltd.
- TAMKO Building Products LLC
- Atlas Roofing Corporation
- Duro-Last Inc.
- Malarkey Roofing Products
- Westlake Royal Roofing Solutions
- Eagle Roofing Products
- Polyglass U.S.A., Inc.
- Siplast
- PABCO Roofing Products
- Henry Company
最近の産業開発事情 北米屋根材市場
- 2026年5月:IBHSのFORTIFIEDプログラムが全国で100,000件の認定を突破し、全認定の半数以上が過去3年間に達成されたというマイルストーンを記録しました。これは、保険会社、メーカー、州の補助金プログラムが科学に基づく再葺き基準に向けて連携を強めていることを反映しています。
- 2026年4月:QXO, Inc.がTopBuild Corp.を170 ビリオン 米ドルで買収する最終合意を発表し、2026年第3四半期に完了する見込みです。合併後の事業体は北米全体で屋根葺き材流通において第2位、断熱材・防水材流通において第1位のポジションを占めることになります。
- 2026年4月:Owens Corningがガラス強化材事業をPraana Groupに企業価値6.45 ビリオン 米ドル、現金収益2.8 ビリオン 米ドルで売却を完了し、屋根葺き材と断熱材の有機的成長イニシアチブへの資金を確保し、北米建築資材リーダーとしての戦略的転換を完了しました。
- 2026年2月:GAF Materials Corporationがアンダーライターズラボラトリーズ2218に基づくクラス4耐衝撃性評価を持つUltraMatテクノロジー搭載のTimberline Ultra High Definitionシングルの全国展開を発表し、耐衝撃性セグメントを主流の全国流通へと拡大しました。
北米屋根葺き市場レポートの範囲
セグメンテーション概要
| アスファルトシングル |
| 粘土・コンクリートタイル |
| 金属屋根葺き材 |
| ビチューメン・改質ビチューメン膜 |
| 単層膜(TPO、EPDM、PVC) |
| 木材 |
| その他 |
| 新築 |
| 再葺きおよび交換 |
| 住宅 |
| 商業 |
| 工業 |
| 公共施設 |
| その他 |
| 米国 |
| カナダ |
| メキシコ |
| 材料タイプ別 | アスファルトシングル |
| 粘土・コンクリートタイル | |
| 金属屋根葺き材 | |
| ビチューメン・改質ビチューメン膜 | |
| 単層膜(TPO、EPDM、PVC) | |
| 木材 | |
| その他 | |
| 建設タイプ別 | 新築 |
| 再葺きおよび交換 | |
| 用途別 | 住宅 |
| 商業 | |
| 工業 | |
| 公共施設 | |
| その他 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米屋根葺き市場の2026年の価値はいくらですか?
北米屋根葺き市場は2026年に34.17 ビリオン 米ドルと推定され、5.67%のCAGRで2031年までに45.02 ビリオン 米ドルに達すると予測されています。
北米で屋根葺き需要をリードする材料カテゴリーはどれですか?
アスファルトシングルは2025年収益の58.6%を占め、大規模な住宅再葺き基盤と密接に結びついいるため、地域をリードしています。
北米で最も成長の速い屋根葺き材料はどれですか?
単層膜は最も成長の速い材料セグメントであり、データセンター、倉庫、工業建築物に支えられて2031年にかけて7.26%のCAGRが見込まれています。
この分野で再葺きが新築よりも重要な理由は何ですか?
再葺きおよび交換は2025年の需要の63.5%を占めており、老朽化した屋根ストックと嵐による損害が新築着工のみよりも安定した収益基盤を生み出すことを示しています。
地域で最も成長の速い国はどこですか?
メキシコはニアショアリング、工業団地、広範な建設活動に牽引されて2031年にかけて6.86%の最高成長率を記録すると予測されています。
サプライヤーと請負業者に影響を与える主なリスクは何ですか?
主なリスクは施工コストのインフレ、労働力不足、撤去廃材の処理への圧力、および保険・コード書類作成要件の増大です。