
Nordamerika Dachdeckermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 32.45 Milliarden US-Dollar |
| Marktgröße (2026) | 34.17 Milliarden US-Dollar |
| Marktgröße (2031) | 45.02 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.67 % |
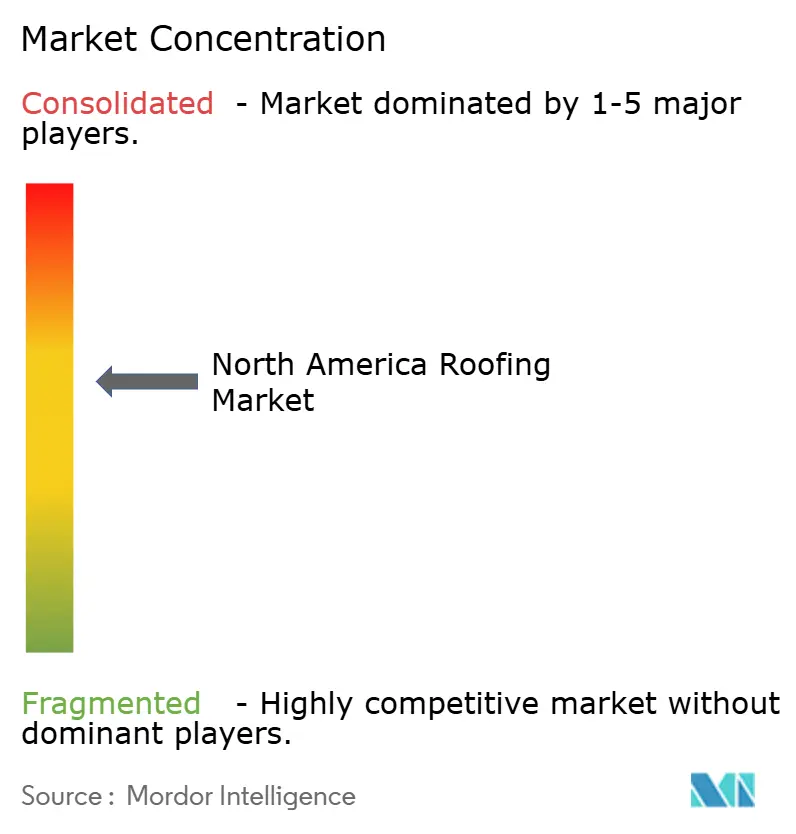
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Dachdeckermarkt Analyse von Mordor Intelligence
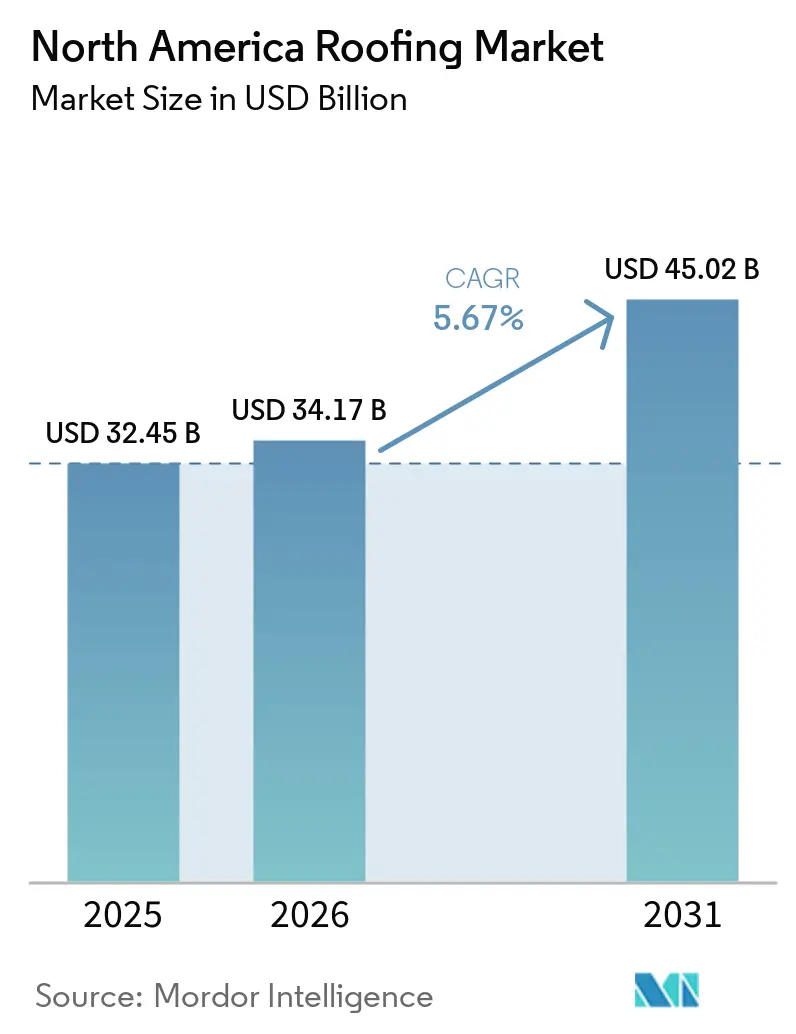
Die Größe des Nordamerika Dachdeckermarkts wurde im Jahr 2025 auf 32,45 Milliarden USD geschätzt und wird voraussichtlich von 34,17 Milliarden USD im Jahr 2026 auf 45,02 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,67 % während des Prognosezeitraums (2026–2031). Der Markt bleibt widerstandsfähig, da eine sehr große installierte Basis alternder Wohn- und Gewerbedächer weiterhin in die Ersatzjahre übergeht und die Nachfrage stützt, selbst wenn der Neubau verlangsamt. Schwerwetterschäden verändern auch das Kaufverhalten, da Hausbesitzer, Versicherer und Gebäudeeigentümer zunehmend Systeme bevorzugen, die Hagel-, Wind- und Aufprallleistung verbessern. Diese Verschiebung macht Resilienz zu einem routinemäßigen Spezifikationsfaktor statt zu einem Nischen-Upgrade. Energievorschriften heben auch die Spezifikationsstandards an, insbesondere für Kühldach- und Reflexionssysteme in wärmeren Regionen, was höhere durchschnittliche Verkaufspreise bei Dachsanierungs- und Neubauprojekten unterstützt. Auf der Nicht-Wohnseite schaffen Rechenzentren, Logistiklager und Industrieanlagen eine starke Pipeline für Flachdachsysteme, was den Markt über den Wohngebäude-Ersatzzyklus hinaus erweitert. Materialinflation und Arbeitskräftemangel erzeugen weiterhin Ausführungsdruck, verzögern Arbeiten jedoch häufiger als sie diese eliminieren, was aufgeschobene Nachfrage für eine spätere Realisierung erhält.
Wichtigste Erkenntnisse des Berichts
Nach Materialtyp führten Asphaltschindeln im Jahr 2025 mit einem Umsatzanteil von 58,6 %, während Einschichtmembranen bis 2031 voraussichtlich mit einer CAGR von 7,26 % wachsen werden.
Nach Bautyp entfielen im Jahr 2025 63,5 % der Nordamerika Dachdeckermarktgröße auf Dachsanierung und -ersatz, während der Neubau bis 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen wird.
Nach Anwendung entfielen im Jahr 2025 56,5 % der Nordamerika Dachdeckermarktgröße auf Wohngebäude, während der Industriebereich bis 2031 voraussichtlich mit einer CAGR von 7,60 % wachsen wird.
Nach Geografie hielt die Vereinigten Staaten im Jahr 2025 84 % des Nordamerika Dachdeckermarktanteils, während Mexiko bis 2031 voraussichtlich die höchste CAGR von 6,86 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika Dachdeckermarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Alternder Dachbestand und anhaltende Dachsanierungsintensität | +1.8% | National, konzentriert im Nordosten, Mittleren Westen und Südosten | Langfristig (≥ 4 Jahre) |
| Upgrades für Schwerwetter- und Hagelresilienz | +1.5% | Südosten, Mittlerer Westen, Texas und Mountain West | Kurzfristig (≤ 2 Jahre) |
| Kühldach- und Energievorschriften-Compliance-Mandate | +1.0% | Südwesten, Westküste, Südosten und national expandierend unter IECC 2024 | Mittelfristig (2–4 Jahre) |
| Lager-, Rechenzentrum- und öffentliche Infrastrukturprojekte | +0.8% | Südwesten, Südosten, Mittlerer Westen und aufkommend im mexikanischen Bajío-Industriekorridor | Mittelfristig (2–4 Jahre) |
| Versicherergestützte FORTIFIED- und Klasse-4-Einführung | +0.5% | Südosten, Golfküste, Carolinas, Oklahoma und expandierend in den Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Workflows für Schadensmeldungen mit künstlicher Intelligenz und Drohnen verkürzen Ersatzzyklen | +0.3% | National, konzentriert in katastrophengefährdeten Bundesstaaten mit hohem Schadensvolumen. | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternder Dachbestand und anhaltende Dachsanierungsintensität
Der Nordamerika Dachdeckermarkt profitiert weiterhin von der großen Welle von Dächern, die während der Wohnungsbauexpansion der 1990er und frühen 2000er Jahre installiert wurden, von denen viele nun tief in den Ersatzjahren sind. Diese Nachfrage ist weniger an die Verbraucherstimmung gebunden als viele andere Bauproduktkategorien, da Dachversagen oder sichtbare Verschlechterung in der Regel innerhalb eines begrenzten Zeitfensters zum Handeln zwingt. Der Arbeitsmarktausblick unterstützt diese Ansicht, da das US Bureau of Labor Statistics erwartet, dass die Beschäftigung von Dachdeckern von 2024 bis 2034 um 6 % wächst und über das Jahrzehnt 12.700 Stellenöffnungen pro Jahr verzeichnet[1]. Die gewerbliche Nachfrage zeigt dasselbe Muster, wobei Carlisle feststellte, dass Dachsanierungen Ende 2025 fast 70 % seines gewerblichen Dachdeckergeschäfts ausmachten[2]. Dies macht den Nordamerika Dachdeckermarkt stabiler als Kategorien, die hauptsächlich von neuen Baubeginnen abhängen.
Upgrades für Schwerwetter- und Hagelresilienz
Der Nordamerika Dachdeckermarkt wird auch durch eine klare Verschiebung hin zu Produkten gestärkt, die sturmbedingte Schäden und Versicherungsansprüche reduzieren. Das Insurance Institute for Business & Home Safety, oder IBHS, berichtete, dass das FORTIFIED-Programm im Mai 2026 100.000 Bezeichnungen überschritt, und mehr als die Hälfte dieser Bezeichnungen wurden in den letzten 3 Jahren erreicht[3]. Dieses Tempo zeigt, dass Resilienz von einem optionalen Premium-Feature zu einer Standardüberlegung in vielen sturmgefährdeten Gebieten geworden ist. Versicherer haben den Trend verstärkt, indem sie bedeutende Rabatte für qualifizierende Dächer anbieten, was den Upgrade-Fall für Hausbesitzer und Immobilienverwalter erleichtert. Infolgedessen verzeichnet der Nordamerika Dachdeckermarkt eine schnellere Einführung von schlagfesten Schindeln, besseren Befestigungsmethoden und höherspezifizierten Ersatzsystemen.
Kühldach- und Energievorschriften-Compliance
Der Nordamerika Dachdeckermarkt erhält auch Unterstützung durch Codeänderungen, die reflektierende, energieeffiziente Systeme bei Dachsanierungen und Neubauten häufiger machen. Kaliforniens Gebäudeenergieeffizienzstandards 2025 verlangen, dass Flachdächer in allen 16 Klimazonen Mindestanforderungen an gealterte Solarreflexion und thermische Emissivität erfüllen, oder einen Solar Reflectance Index, oder SRI, Schwellenwert von 75. Der Internationale Energieeinsparcode 2024, oder IECC, erweitert die Kühldach-Compliance-Sprache auf warme Klimazonen, was den Anteil der Projekte erhöht, die leistungsstärkere Dachmontagen benötigen. Diese Vorschriften sind wichtig, weil Ersatzarbeiten oft durch den zum Zeitpunkt der Installation geltenden Code geregelt werden, nicht durch den Standard, der beim Bau des ursprünglichen Dachs verwendet wurde. Das bedeutet, dass der Nordamerika Dachdeckermarkt einen strukturellen Auftrieb durch Regulierung erhält, da ältere Dächer in den obligatorischen Ersatz übergehen.
Lager-, Rechenzentrum- und öffentliche Infrastrukturprojekte
Der Nordamerika Dachdeckermarkt stützt sich nicht ausschließlich auf die Wohngebäudenachfrage, da Industrie- und institutionelle Projekte die adressierbare Basis für Membranen und andere Flachdachsysteme erweitern. ConstructConnect berichtete von Rechenzentrum-Baubeginnen im Wert von 77,7 Milliarden USD im Jahr 2025, was einem Anstieg von 190 % gegenüber dem Vorjahr entspricht. Große Rechenzentren und Logistikanlagen erfordern ausgedehnte Dachflächen, strenge Systemleistungsanforderungen und lange Garantielaufzeiten, weshalb sie besser spezifizierte Membranmontagen bevorzugen. Öffentliche Projekte und Industrieparks ergänzen diesen Mix, insbesondere in den Vereinigten Staaten und Mexiko, wo Infrastruktur- und Fabrikinvestitionen aktiv bleiben. Dies gibt dem Nordamerika Dachdeckermarkt eine breitere Wachstumsgrundlage als ein rein auf Wohngebäude ausgerichteter Zyklus bieten würde.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Asphalt-, Metall- und Installationskosteninfation | -1.2% | National, verstärkt in zollsensiblen Märkten (Kanada, mexikanische Grenzregionen) | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel und Installationsengpässe | -0.8% | National, am stärksten in wachstumsstarken Sun-Belt-, Plains- und Pazifikküstenregionen | Langfristig (≥ 4 Jahre) |
| Begrenzte Recyclinginfrastruktur für Dachdemontage und Deponiedruck | -0.3% | National, mit regulatorischem Druck konzentriert in Kalifornien, dem Nordosten und Kanada | Mittelfristig (2–4 Jahre) |
| Versicherungsdokumentation und Belastung durch Code-Compliance | -0.2% | National, am höchsten in Jurisdiktionen mit obligatorischer IBHS-, IECC-2024- oder staatlicher Energievorschriften-Durchsetzung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Asphalt-, Metall- und Installationskosteninfation
Der Nordamerika Dachdeckermarkt steht weiterhin unter Margendruck durch Rohstoff- und Installationskosteninfation, insbesondere bei preissensiblen Wohngebäudearbeiten. Der Erzeugerpreisindex für die Herstellung von Asphaltpflaster- und Dachmaterialien stieg im Januar 2026 auf 377,7 von 365,2 im Dezember 2025, was zeigt, wie schnell erdölgebundene Kosten durch die Lieferkette weitergegeben werden können. Auftragnehmer stehen oft vor einem schwierigen Timing-Problem, da Materialien schneller zurückgesetzt werden können als Kundenbudgets oder Versicherungsleistungen. Die installierten Preise bleiben auch erhöht, wenn Arbeitskräfte knapp sind, was darauf hindeutet, dass die Lohninflation anhalten kann, selbst wenn die Rohstoffkosten sinken. Dies beseitigt keine Nachfrage aus dem Nordamerika Dachdeckermarkt, kann jedoch Projektbeginne verzögern und die Rentabilität der Auftragnehmer beeinträchtigen.
Fachkräftemangel und Installationsengpässe
Der Nordamerika Dachdeckermarkt steht auch vor einem dauerhaften Kapazitätsproblem, da das Arbeitsangebot nicht mit der Projektnachfrage Schritt hält. NRCA schätzt, dass Arbeitskräftemangel den US-Dachdeckersektor zwischen 9,5 Milliarden USD und 19 Milliarden USD an verlorenem jährlichem Wirtschaftswachstum kostet. Associated Builders and Contractors, oder ABC, erklärte, dass die Bauindustrie 2025 439.000 und 2026 499.000 netto neue Arbeitskräfte benötigte, um Angebot und Nachfrage auszugleichen, während die Löhne weiterhin schneller stiegen als die Gesamtwirtschaft. Gleichzeitig berichteten AGC und das National Center for Construction Education and Research, oder NCCER, von allgemeinen Schwierigkeiten bei der Einstellung qualifizierter Facharbeiter im Baubereich. Dies hält den Nordamerika Dachdeckermarkt in einer Position, in der Nachfrage vorhanden ist, die Ausführungsgeschwindigkeit jedoch eingeschränkt bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Asphaltdominanz inmitten von Membranmomentum
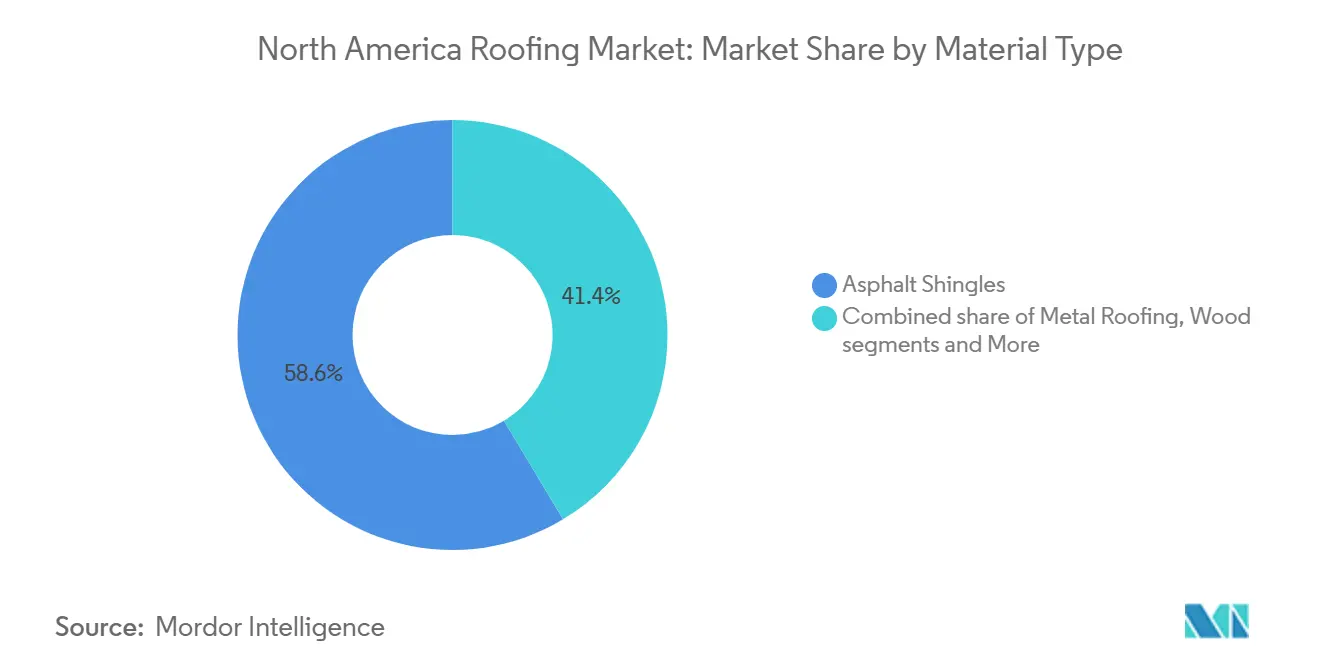
Asphaltschindeln machten 2025 58,6 % des Umsatzes aus und bleiben damit die bestimmende Materialkategorie im Nordamerika Dachdeckermarkt. Diese Führungsposition spiegelt eine langjährige Eignung für Einfamilienhäuser, breite Installationsvertrautheit und niedrigere Vorabkosten als viele alternative Systeme wider. Die Kategorie steigt auch im Wert, nicht nur im Volumen, da Resilienzstandards und Versichererpräferenzen mehr Käufer zu Premium-Architektur- und schlagfesten Linien drängen. Im Februar 2026 erweiterte GAF die nationale Verfügbarkeit von Timberline Ultra High Definition Schindeln mit einer Klasse-4-Schlagfestigkeitsbewertung gemäß Underwriters Laboratories 2218, und TAMKO führte HailGuard mit einer Hagelgarantie im selben Monat ein. Diese Markteinführungen zeigen, wie der Nordamerika Dachdeckermarkt die Leistungsuntergrenze innerhalb seines größten Materialsegments anhebt.
Einschichtmembranen werden bis 2031 voraussichtlich mit einer CAGR von 7,26 % wachsen und sind damit die am schnellsten wachsende Materialgruppe im Nordamerika Dachdeckermarkt. Die Nachfrage wird durch Rechenzentren, Logistikanlagen und andere Flachdachprojekte gestützt, bei denen Installationsgeschwindigkeit, Nahtqualität und langfristige Energieleistung wichtig sind. Thermoplastisches Polyolefin, oder TPO, Ethylen-Propylen-Dien-Monomer, oder EPDM, und Polyvinylchlorid, oder PVC, bleiben die wichtigsten Produkte in dieser Gruppe. Modifiziertes Bitumen bleibt in anspruchsvollen Klimazonen relevant, während Metalldächer weiterhin an Akzeptanz gewinnen, wo Langlebigkeit und Versicherungswirtschaft die höheren Anfangskosten rechtfertigen. Die breitere Nordamerika Dachdeckerbranche erlebt daher eine Verschiebung hin zu einem Mix, bei dem Asphalt die größte Basis behält, während Membranen und Metall mehr von den Premium- und Gewerbeoptionen erfassen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Bautyp: Dachsanierungsresilienz und Neubaumomentum
Dachsanierung und -ersatz machten 2025 63,5 % der Nachfrage aus und unterstreichen die Abhängigkeit des Nordamerika Dachdeckermarkts von der bereits in Betrieb befindlichen installierten Basis. Dieses Segment ist widerstandsfähig, da die meisten Ersatzentscheidungen durch Alter, Undichtigkeiten, Sturmschäden oder Versicherungsdruck getrieben werden, nicht allein durch diskretionäre Ausgaben. Carlisle bestätigte dieses Muster, als es erklärte, dass Dachsanierungen Ende 2025 fast 70 % seines gewerblichen Dachdeckergeschäfts ausmachten. Diese Ausrichtung auf die installierte Basis gibt dem Markt einen stabileren Umsatzboden als Kategorien, die hauptsächlich an neue Baubeginne gebunden sind. Sie erhöht auch den Durchschnittswert, da viele Eigentümer Ersatzzyklen nutzen, um zu höherwertigen Systemen zu wechseln, anstatt eine einfache gleichartige Spezifikation zu wiederholen.
Der Neubau wird bis 2031 voraussichtlich mit einer CAGR von 6,58 % wachsen und bleibt damit der am schnellsten wachsende Bautyp im Nordamerika Dachdeckermarkt. Das Wachstum wird mehr durch Nicht-Wohngebäudearbeiten als durch Einfamilienhäuser angetrieben, insbesondere in Rechenzentren, Industrieanlagen, Kühllagerung und öffentlichen Projekten. ConstructConnect erklärte, dass die vorausschauende Rechenzentrum-Pipeline für 2026 88 Milliarden USD in Projekten überstieg, die voraussichtlich innerhalb von 6 Monaten beginnen werden. IKO begann auch im Juni 2025 mit dem Bau einer 120-Millionen-USD-Granulieranlage in Missouri, was Vertrauen in eine anhaltende Nachfrage nach Premium-Schindelproduktion signalisierte. Innerhalb der Nordamerika Dachdeckerbranche bedeutet dies, dass die Neubaunachfrage spezialisierter und stärker auf leistungsstärkere Montagen ausgerichtet wird.
Nach Anwendung: Wohngebäude als Fundament, Industrie als Wachstumsmotor
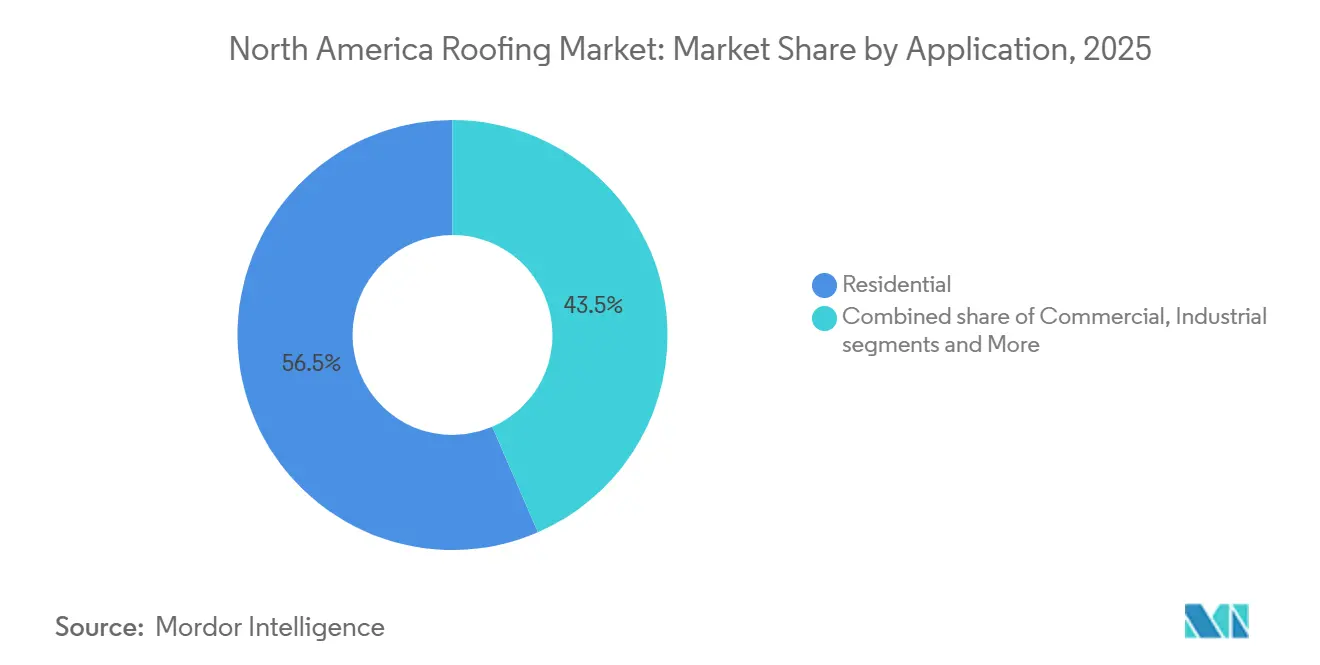
Wohngebäudeanwendungen machten 2025 56,5 % des Umsatzes aus und haben damit den größten Anteil im Nordamerika Dachdeckermarkt. Diese Größe ergibt sich aus der großen Einfamilienhausbasis der Region und dem Altersprofil der in früheren Wohnbauzyklen installierten Dächer. Wohngebäude-Dachsanierungen werden auch wertsteigernder, da Versicherungsnehmer Upgrades oft rechtfertigen können, wenn Versicherer Schlag- und Windwiderstand anerkennen. IBHS hat gezeigt, dass qualifizierende Dächer bedeutende Prämienersparnisse erzielen können, was den Fall für hochwertigere Materialien und bessere Installationsdetails stärkt. Infolgedessen stützt sich der Nordamerika Dachdeckermarkt weiterhin auf Wohngebäudearbeiten als seinen zentralen Volumenmotor.
Industrieanwendungen werden bis 2031 voraussichtlich mit 7,60 % wachsen und sind damit das am schnellsten wachsende Endnutzungssegment im Nordamerika Dachdeckermarkt. Nearshoring-Aktivitäten in Mexiko und Logistikentwicklungen in den gesamten Vereinigten Staaten erweitern den Bedarf an Weitspannsystemen mit starker thermischer und Wetterleistung. Der Rechenzentrumsbau verändert auch den Nachfragemix, wobei zweckgebaute Technologieanlagen nun einen größeren Anteil der Nicht-Wohngebäude-Dachausgaben einnehmen. Institutionelle Projekte bleiben unterstützend, da öffentliche Gebäude Energieupgrades und Langlebigkeitsziele verfolgen. Dies lässt den Nordamerika Dachdeckermarkt mit einer breiten Anwendungsbasis zurück, bei der Wohngebäude das Volumen liefern und die Industrie das schnellste Momentum bietet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten hielten 2025 84 % des Nordamerika Dachdeckermarktanteils und sind damit der klare Anker der regionalen Nachfrage. Der dortige Markt wird durch einen großen vorstädtischen Wohnungsbestand gestützt, der in die Spitzenersatzjahre für in den späten 1990er und frühen 2000er Jahren installierte Dächer eintritt. Sturmaktivitäten im Südosten, Mittleren Westen und Texas halten auch versicherungsfinanzierte Dachsanierungen auf einem hohen Niveau, was die Volumina stärkt, selbst wenn Zinsbedingungen den Neubau von Wohngebäuden belasten. IBHS berichtete im Mai 2026 von 100.000 kumulativen FORTIFIED-Bezeichnungen landesweit, mit rascher Einführung in Bundesstaaten mit starker Versicherer- und Förderunterstützung. Der Nordamerika Dachdeckermarkt in den Vereinigten Staaten profitiert auch von einer stärkeren Nicht-Wohngebäudenachfrage, insbesondere von Rechenzentren und Logistikanlagen, die große Flachdachsysteme benötigen.
Kanada behielt eine stabile Rolle im Nordamerika Dachdeckermarkt, gestützt durch wiederkehrende Dachsanierungsaktivitäten in großen städtischen Korridoren und durch die Nachfrage nach schlagfesten Produkten in hagelgefährdeten Prärieprovinzen. Das Land ist auch aus Kreislaufwirtschaftsperspektive wichtig, da die gewerbliche Schindelrückgewinnung beginnt, Gestalt anzunehmen. Northstars Empower-Calgary-Anlage begann im April 2026 mit der Aufnahme von Asphaltschindel-Abfällen und kann bis zu 80.000 Tonnen pro Jahr verarbeiten, was die Entsorgungsoptionen für Dachdemontagearbeiten verbessert. Kanada unterstützt auch die Nachfrage nach Kühldach- und Hochleistungsmembransystemen, da die Energieeffizienzstandards für alle Gebäudetypen verschärft werden.
Mexiko wird voraussichtlich das am schnellsten wachsende Land in der Region sein, mit einer CAGR von 6,86 % bis 2031, was ihm die höchste Wachstumsrate im Nordamerika Dachdeckermarkt verleiht. Der Haupttreiber ist der nearshoringgetriebene Industriebau, insbesondere in Nuevo León, Guanajuato und dem Bajío-Korridor, wo Fabriken, Logistikparks und unterstützende Infrastruktur weiter expandieren. Diese Pipeline begünstigt Isolierpaneele, reflektierende Membranen und langlebige Montagen, die den Energieverbrauch kontrollieren und lange Betriebszyklen unterstützen können. Der Nordamerika Dachdeckermarkt in Mexiko wird auch durch verbesserte öffentliche Infrastrukturaktivitäten und einen stabileren Wohngebäudehintergrund im Jahr 2026 gestützt. Diese Kombination aus Industrieexpansion, Code-Bewusstsein und verbesserter Projektsichtbarkeit macht Mexiko zur dynamischsten Wachstumsnische der Region.
Wettbewerbslandschaft
Der Nordamerika Dachdeckermarkt ist in der Asphaltschindelherstellung mäßig konsolidiert, bleibt jedoch in Membranen, Auftragsarbeiten und lokaler Installation weitaus fragmentierter. GAF Materials Corporation, Owens Corning und CertainTeed LLC halten die stärksten Positionen im Asphaltschindelmarkt. Gleichzeitig konkurrieren Carlisle Construction Materials, SOPREMA Inc., Sika Corporation und Johns Manville aktiver im Bereich gewerblicher Systeme. Dies bedeutet, dass Wettbewerbsvorteile selten allein auf dem Preis basieren. Garantiestärke, Auftragnehmer-Zertifizierungsnetzwerke, Produktbreite und Resilienz-Zertifizierungen haben nun mehr Gewicht bei Spezifikationsentscheidungen. Im Nordamerika Dachdeckermarkt erzielen Lieferanten, die Materialien mit Schulung, Zubehör und Vertriebsunterstützung kombinieren können, in der Regel den stärksten Durchzug.
Strategische Schritte großer Akteure zeigen, wie schnell sich der Nordamerika Dachdeckermarkt in Richtung integrierter Systemeigentümerschaft und Skalierung verschiebt. Carlisle erwarb MTL Holdings im Jahr 2024 für 410 Millionen USD und erweiterte damit seine Position in Kantmetall und stärkte sein Gebäudehüllenangebot. GAF begann im Juni 2025 mit dem Bau einer neuen Schindelanlage in Newton, Kansas, während Owens Corning eine neue Schindelanlage im Südosten der Vereinigten Staaten ankündigte und dann im April 2026 den Verkauf seines Glasverstärkungsgeschäfts abschloss, um sich stärker auf Dach- und Isolierungswachstum zu konzentrieren. QXO schloss auch die Übernahme von Beacon Roofing Supply im Jahr 2025 ab und unterzeichnete dann eine Vereinbarung zur Übernahme von TopBuild im Jahr 2026, was seine Reichweite im Bauproduktevertrieb vertieft. Diese Schritte zeigen, dass der Nordamerika Dachdeckermarkt vertikale Reichweite, Kapazitätserweiterungen und engere Kontrolle über Kanäle belohnt.
Technologie wird zu einem weiteren Differenzierungspunkt im Nordamerika Dachdeckermarkt. Nearmaps Roof Age Gen2 gibt Versicherern und Auftragnehmern eine schnellere Möglichkeit, den Ersatzzeitpunkt zu schätzen, was Underwriting, Schadenstriage und Verkaufsausrichtung verbessert. Produktinnovationen beschleunigen sich ebenfalls, wobei GAF und TAMKO Klasse-4-Angebote erweitern und Atlas die Solarreflexion bei kühlfarbigen Schindeln im Jahr 2026 verbessert. Der Nordamerika Dachdeckermarkt bleibt daher wettbewerbsintensiv, wird jedoch zunehmend um Resilienz, Code-Compliance und systemweiten Service statt um einfache Rohstoffversorgung strukturiert.
Nordamerika Dachdeckerbranche Marktführer
-
GAF Materials Corporation
-
Owens Corning
-
CertainTeed LLC
-
Holcim Building Envelope
-
Elevate Commercial Roofing Systems
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Das IBHS FORTIFIED-Programm überschritt landesweit 100.000 Bezeichnungen und markierte den Meilenstein, dass mehr als die Hälfte aller Bezeichnungen in den letzten 3 Jahren erreicht wurde, was die wachsende Ausrichtung von Versicherern, Herstellern und staatlichen Förderprogrammen auf den wissenschaftsbasierten Dachsanierungsstandard widerspiegelt.
- April 2026: QXO, Inc. gab eine endgültige Vereinbarung zur Übernahme von TopBuild Corp. für 17 Milliarden USD bekannt, die voraussichtlich im dritten Quartal 2026 abgeschlossen wird. Das kombinierte Unternehmen wird die Position Nr. 2 im Dachdeckervertrieb und Nr. 1 im Isolierungs- und Abdichtungsvertrieb in Nordamerika einnehmen.
- April 2026: Owens Corning schloss den Verkauf seines Glasverstärkungsgeschäfts an die Praana Group für einen Unternehmenswert von 645 Millionen USD ab, mit Barerlösen von 280 Millionen USD zur Finanzierung organischer Wachstumsinitiativen im Dach- und Isolierungsbereich, und vollendete damit den strategischen Schwenk des Unternehmens zu einem fokussierten nordamerikanischen Bauprodukteführer.
- Februar 2026: GAF Materials Corporation gab die landesweite Verfügbarkeit von Timberline Ultra High Definition Schindeln mit UltraMat-Technologie bekannt, die eine Klasse-4-Schlagfestigkeitsbewertung gemäß Underwriters Laboratories 2218 tragen und das schlagfeste Segment in den nationalen Mainstream-Vertrieb erweitern.


Nordamerika Dachdeckermarkt Berichtsumfang
| Asphaltschindeln |
| Ton- und Betonziegel |
| Metalldächer |
| Bituminöse und modifizierte Bitumenmembranen |
| Einschichtmembranen (TPO, EPDM und PVC) |
| Holz |
| Sonstige |
| Neubau |
| Dachsanierung und -ersatz |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Institutionelle Gebäude |
| Sonstige |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Materialtyp | Asphaltschindeln |
| Ton- und Betonziegel | |
| Metalldächer | |
| Bituminöse und modifizierte Bitumenmembranen | |
| Einschichtmembranen (TPO, EPDM und PVC) | |
| Holz | |
| Sonstige | |
| Nach Bautyp | Neubau |
| Dachsanierung und -ersatz | |
| Nach Anwendung | Wohngebäude |
| Gewerbe | |
| Industrie | |
| Institutionelle Gebäude | |
| Sonstige | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Nordamerika Dachdeckermarkts im Jahr 2026?
Der Nordamerika Dachdeckermarkt wird im Jahr 2026 auf 34,17 Milliarden USD geschätzt und soll bis 2031 45,02 Milliarden USD erreichen, mit einer CAGR von 5,67 %.
Welche Materialkategorie führt die Dachnachfrage in Nordamerika an?
Asphaltschindeln führen die Region mit 58,6 % des Umsatzes im Jahr 2025 an, da sie eng mit der großen Wohngebäude-Dachsanierungsbasis verbunden bleiben.
Welches Dachmaterial wächst in Nordamerika am schnellsten?
Einschichtmembranen sind das am schnellsten wachsende Materialsegment mit einer prognostizierten CAGR von 7,26 % bis 2031, gestützt durch Rechenzentren, Lagerhäuser und Industriegebäude.
Warum ist Dachsanierung in diesem Bereich wichtiger als Neubau?
Dachsanierung und -ersatz machten 2025 63,5 % der Nachfrage aus, was zeigt, dass alternder Dachbestand und Sturmschäden eine stabilere Umsatzbasis schaffen als Neubaustarts allein.
Welches Land wächst in der Region am schnellsten?
Mexiko wird voraussichtlich die höchste Wachstumsrate von 6,86 % bis 2031 verzeichnen, angetrieben durch Nearshoring, Industrieparks und breitere Bautätigkeit.
Was sind die Hauptrisiken für Lieferanten und Auftragnehmer?
Die Hauptrisiken sind Inflation bei den Installationskosten, Arbeitskräftemangel, Druck bei der Entsorgung von Dachdemontageabfällen sowie höhere Anforderungen an Versicherungs- und Code-Dokumentation.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

