
Tamaño y participación del mercado de techado en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 32.45 Mil millones de dólares |
| Tamaño del Mercado (2026) | 34.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.02 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.67 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de techado en América del Norte por Mordor Intelligence
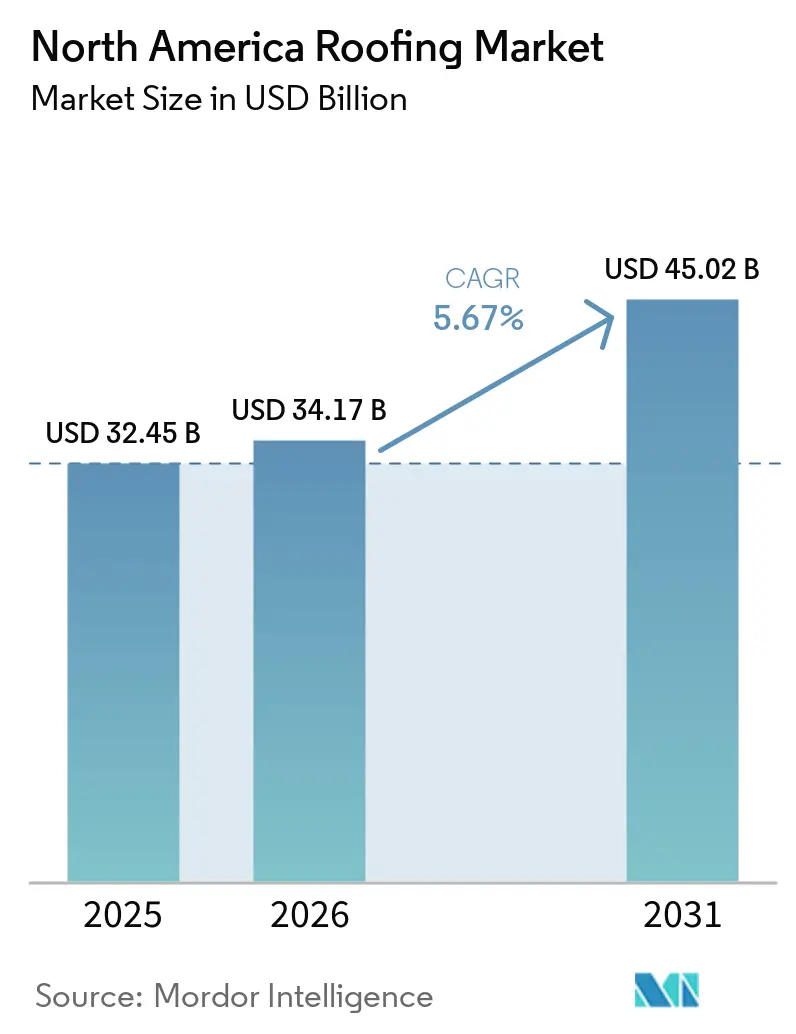
El tamaño del mercado de techado en América del Norte se valoró en 32,45 mil millones de USD en 2025 y se estima que crecerá desde 34,17 mil millones de USD en 2026 hasta alcanzar los 45,02 mil millones de USD en 2031, a una CAGR del 5,67% durante el período de pronóstico (2026-2031). El mercado se mantiene resiliente porque una gran base instalada de techos residenciales y comerciales envejecidos continúa entrando en años de reemplazo, lo que sostiene la demanda incluso cuando la nueva construcción se desacelera. Las pérdidas por fenómenos meteorológicos severos también están cambiando el comportamiento de compra, ya que propietarios de viviendas, aseguradoras y propietarios de edificios favorecen cada vez más los sistemas que mejoran el rendimiento ante granizo, viento e impactos. Ese cambio está convirtiendo la resiliencia en un factor de especificación habitual en lugar de una mejora de nicho. Las normativas energéticas también están elevando los estándares de especificación, especialmente para los sistemas de techo frío y reflectante en regiones más cálidas, lo que respalda precios de venta promedio más altos en proyectos de retechado y nueva construcción. En el sector no residencial, los centros de datos, los almacenes logísticos y las instalaciones industriales están creando una sólida cartera de proyectos para sistemas de pendiente baja, lo que amplía el mercado más allá del ciclo de reemplazo residencial. La inflación de materiales y la escasez de mano de obra siguen generando presión en la ejecución, pero están retrasando los trabajos con más frecuencia que eliminándolos, lo que mantiene la demanda diferida disponible para su conversión posterior.
Conclusiones clave del informe
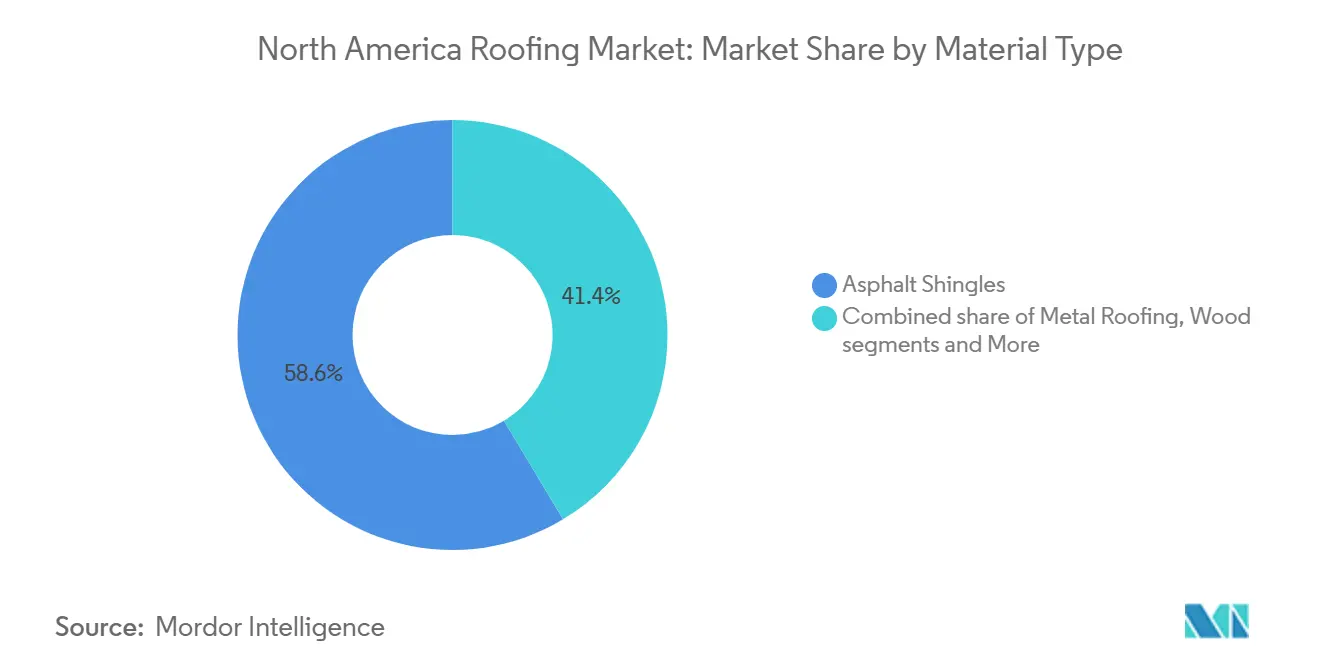
Por tipo de material, las tejas asfálticas lideraron con una participación de ingresos del 58,6% en 2025, mientras que se prevé que las membranas monocapa se expandan a una CAGR del 7,26% hasta 2031.
Por tipo de construcción, el retechado y el reemplazo representaron el 63,5% del tamaño del mercado de techado en América del Norte en 2025, mientras que se prevé que la nueva construcción crezca a una CAGR del 6,58% hasta 2031.
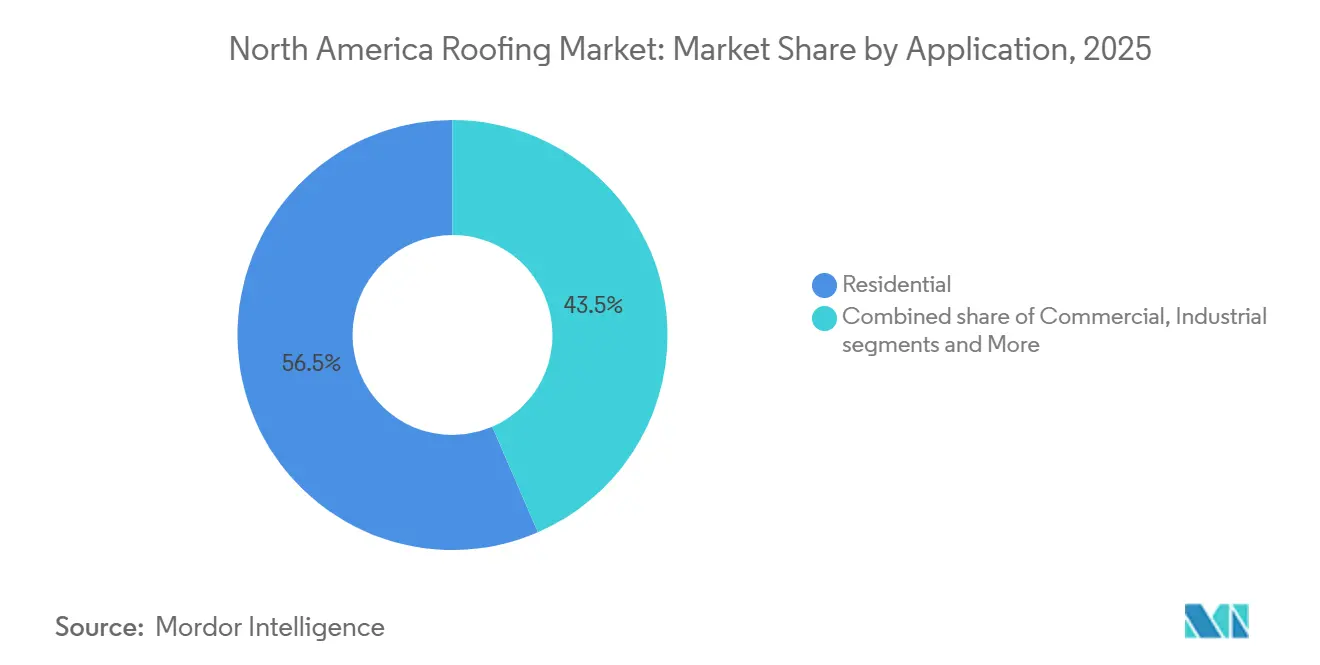
Por aplicación, el sector residencial representó el 56,5% del tamaño del mercado de techado en América del Norte en 2025, mientras que se proyecta que el sector industrial avance a una CAGR del 7,60% hasta 2031.
Por geografía, Estados Unidos mantuvo el 84% de la participación del mercado de techado en América del Norte en 2025, mientras que se prevé que México registre la CAGR más alta del 6,86% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de techado en América del Norte
Análisis del impacto de los impulsores*
| Impulsores | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Envejecimiento del parque de techos e intensidad sostenida del retechado | +1.8% | Nacional, concentrado en el noreste, el medio oeste y el sureste | Largo plazo (≥ 4 años) |
| Mejoras de resiliencia ante fenómenos meteorológicos severos y granizo | +1.5% | Sureste, medio oeste, Texas y el oeste montañoso | Corto plazo (≤ 2 años) |
| Mandatos de cumplimiento de techo frío y códigos energéticos | +1.0% | Suroeste, costa oeste, sureste y expansión nacional bajo el IECC 2024 | Mediano plazo (2-4 años) |
| Construcción de almacenes, centros de datos e infraestructura pública | +0.8% | Suroeste, sureste, medio oeste y emergente en el corredor industrial Bajío de México | Mediano plazo (2-4 años) |
| Adopción de FORTIFIED y Clase 4 respaldada por aseguradoras | +0.5% | Sureste, costa del Golfo, Carolinas, Oklahoma y expansión hacia el medio oeste | Mediano plazo (2-4 años) |
| Los flujos de trabajo de inteligencia artificial y drones para reclamaciones están acortando los ciclos de reemplazo | +0.3% | Nacional, concentrado en estados propensos a catástrofes con alto volumen de reclamaciones. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento del parque de techos e intensidad sostenida del retechado
El mercado de techado en América del Norte continúa beneficiándose de la gran oleada de techos instalados durante la expansión habitacional de los años noventa y principios de los dos mil, muchos de los cuales se encuentran ahora en plenos años de reemplazo. Esa demanda está menos vinculada al sentimiento del consumidor que muchas otras categorías de productos de construcción, porque el fallo del techo o el deterioro visible generalmente obliga a actuar dentro de un período de tiempo limitado. Las perspectivas laborales respaldan esta visión, ya que la Oficina de Estadísticas Laborales de Estados Unidos espera que el empleo de techadores crezca un 6% entre 2024 y 2034 y que se generen 12.700 vacantes por año durante la década[1]. La demanda comercial muestra el mismo patrón, con Carlisle señalando que el retechado representó casi el 70% de su negocio de techado comercial a finales de 2025[2]. Esto hace que el mercado de techado en América del Norte sea más estable que las categorías que dependen principalmente de los nuevos inicios de construcción.
Mejoras de resiliencia ante fenómenos meteorológicos severos y granizo
El mercado de techado en América del Norte también está siendo impulsado por un claro cambio hacia productos que reducen las pérdidas relacionadas con tormentas y las reclamaciones de seguros. El Instituto de Seguros para la Seguridad Empresarial y del Hogar, o IBHS, informó que el programa FORTIFIED superó las 100.000 designaciones en mayo de 2026, y más de la mitad de esas designaciones se lograron en los últimos 3 años[3]. Ese ritmo muestra que la resiliencia ha pasado de ser una característica premium opcional a una consideración estándar en muchas zonas propensas a tormentas. Las aseguradoras han reforzado la tendencia ofreciendo descuentos significativos para techos que cumplen los requisitos, lo que facilita la justificación de la mejora para propietarios de viviendas y administradores de propiedades. Como resultado, el mercado de techado en América del Norte está viendo una adopción más rápida de tejas resistentes a impactos, mejores métodos de fijación y sistemas de reemplazo de mayor especificación.
Cumplimiento de techo frío y códigos energéticos
El mercado de techado en América del Norte también está recibiendo apoyo de los cambios normativos que hacen más comunes los sistemas reflectantes y energéticamente eficientes en el retechado y la nueva construcción. Los Estándares de Eficiencia Energética en Edificios de California de 2025 exigen que los techos de pendiente baja en las 16 zonas climáticas cumplan niveles mínimos de reflectancia solar envejecida y emisividad térmica, o un umbral de Índice de Reflectancia Solar, o SRI, de 75. El Código Internacional de Conservación de Energía de 2024, o IECC, extiende el lenguaje de cumplimiento de techo frío a las zonas climáticas cálidas, lo que aumenta la proporción de proyectos que requieren conjuntos de techo de mayor rendimiento. Estas normativas son importantes porque los trabajos de reemplazo a menudo se rigen por el código vigente en el momento de la instalación, no por el estándar utilizado cuando se construyó el techo original. Esto significa que el mercado de techado en América del Norte está recibiendo un impulso estructural de la regulación a medida que los techos más antiguos entran en reemplazo obligatorio.
Construcción de almacenes, centros de datos e infraestructura pública
El mercado de techado en América del Norte no depende únicamente de la demanda residencial, ya que los proyectos industriales e institucionales están ampliando la base direccionable para membranas y otros sistemas de pendiente baja. ConstructConnect informó 77,7 mil millones de USD en inicios de construcción de centros de datos en 2025, lo que representó un aumento interanual del 190%. Los grandes centros de datos y las instalaciones logísticas requieren extensas áreas de techo, estrictos requisitos de rendimiento del sistema y largos plazos de garantía, por lo que favorecen conjuntos de membranas de mayor especificación. Los proyectos públicos y los parques industriales se suman a esa combinación, especialmente en Estados Unidos y México, donde la inversión en infraestructura y fábricas sigue activa. Esto le da al mercado de techado en América del Norte una base de crecimiento más amplia que la que ofrecería un ciclo exclusivamente residencial.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Inflación en asfalto, metal y costos de instalación | -1.2% | Nacional, amplificado en mercados sensibles a aranceles (Canadá, regiones fronterizas de México) | Corto plazo (≤ 2 años) |
| Escasez de mano de obra calificada y cuellos de botella en la instalación | -0.8% | Nacional, más agudo en las regiones de alto crecimiento del Sun Belt, las Llanuras y la costa del Pacífico | Largo plazo (≥ 4 años) |
| Infraestructura limitada de reciclaje de demolición y presión de vertederos | -0.3% | Nacional, con presión regulatoria concentrada en California, el noreste y Canadá | Mediano plazo (2-4 años) |
| Carga de documentación de seguros y cumplimiento de códigos | -0.2% | Nacional, más alta en jurisdicciones con aplicación obligatoria de IBHS, IECC 2024 o códigos energéticos estatales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Inflación en asfalto, metal y costos de instalación
El mercado de techado en América del Norte todavía enfrenta presión sobre los márgenes por la inflación en materias primas y costos de instalación, especialmente en trabajos residenciales sensibles al precio. El Índice de Precios al Productor para la Fabricación de Materiales de Pavimentación y Techado de Asfalto subió a 377,7 en enero de 2026 desde 365,2 en diciembre de 2025, lo que muestra con qué rapidez los costos vinculados al petróleo pueden trasladarse a través de la cadena de suministro. Los contratistas a menudo enfrentan un difícil problema de sincronización porque los materiales pueden reajustarse más rápido que los presupuestos de los clientes o las asignaciones de seguros. Los precios de instalación también se mantienen elevados cuando la mano de obra escasea, lo que sugiere que la inflación laboral puede persistir incluso cuando los costos de las materias primas se suavizan. Esto no elimina la demanda del mercado de techado en América del Norte, pero puede retrasar el inicio de proyectos y comprimir la rentabilidad de los contratistas.
Escasez de mano de obra calificada y cuellos de botella en la instalación
El mercado de techado en América del Norte también enfrenta un problema de capacidad duradero porque la oferta de mano de obra no está siguiendo el ritmo de la demanda de proyectos. La NRCA estima que la escasez de mano de obra le cuesta al sector de techado de Estados Unidos entre 9,5 mil millones de USD y 19 mil millones de USD en crecimiento económico anual perdido. Associated Builders and Contractors, o ABC, señaló que la industria de la construcción necesitaba 439.000 nuevos trabajadores netos en 2025 y 499.000 en 2026 para equilibrar la oferta y la demanda, mientras que los salarios continuaron aumentando más rápido que la economía en general. Al mismo tiempo, AGC y el Centro Nacional para la Educación e Investigación en Construcción, o NCCER, informaron amplias dificultades para contratar mano de obra artesanal calificada en toda la construcción. Esto mantiene al mercado de techado en América del Norte en una posición donde la demanda existe, pero la velocidad de ejecución sigue siendo limitada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de material: dominio del asfalto en medio del impulso de las membranas
Las tejas asfálticas representaron el 58,6% de los ingresos en 2025, manteniéndolas como la categoría de material definitoria en el mercado de techado en América del Norte. Ese liderazgo refleja una larga adecuación establecida con la vivienda unifamiliar, la amplia familiaridad de los instaladores y un costo inicial más bajo que muchos sistemas alternativos. La categoría también está avanzando en valor, no solo en volumen, porque los estándares de resiliencia y las preferencias de las aseguradoras están impulsando a más compradores hacia líneas arquitectónicas premium y resistentes a impactos. En febrero de 2026, GAF amplió la disponibilidad nacional de las tejas Timberline Ultra High Definition con una calificación de impacto Clase 4 bajo Underwriters Laboratories 2218, y TAMKO introdujo HailGuard con una garantía contra granizo en el mismo mes. Estos lanzamientos muestran cómo el mercado de techado en América del Norte está elevando el piso de rendimiento dentro de su segmento de material más grande.
Se prevé que las membranas monocapa crezcan a una CAGR del 7,26% hasta 2031, convirtiéndolas en el grupo de materiales de más rápido movimiento en el mercado de techado en América del Norte. La demanda está siendo respaldada por centros de datos, instalaciones logísticas y otros proyectos de pendiente baja donde importan la velocidad de instalación, la calidad de las juntas y el rendimiento energético a largo plazo. El poliolefín termoplástico, o TPO, el monómero de etileno propileno dieno, o EPDM, y el cloruro de polivinilo, o PVC, siguen siendo los productos clave en este grupo. El betún modificado sigue siendo relevante en climas exigentes, mientras que el techado metálico continúa ganando aceptación donde la durabilidad y la economía de los seguros justifican el mayor costo inicial. La industria de techado en América del Norte en su conjunto está, por tanto, experimentando un cambio hacia una combinación en la que el asfalto mantiene la mayor base mientras que las membranas y el metal capturan más de las oportunidades premium y comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por tipo de construcción: resiliencia del retechado e impulso de la nueva construcción
El retechado y el reemplazo representaron el 63,5% de la demanda en 2025, lo que subraya la dependencia del mercado de techado en América del Norte de la base instalada ya en servicio. Este segmento es resiliente porque la mayoría de las decisiones de reemplazo están impulsadas por la antigüedad, las filtraciones, los daños por tormentas o la presión de los seguros, no solo por el gasto discrecional. Carlisle reforzó este patrón cuando señaló que el retechado representó casi el 70% de su negocio de techado comercial a finales de 2025. Esa orientación hacia la base instalada le da al mercado un piso de ingresos más estable que las categorías vinculadas principalmente a nuevos inicios. También eleva el valor promedio porque muchos propietarios aprovechan los ciclos de reemplazo para pasar a sistemas de mayor calidad en lugar de repetir una especificación básica equivalente.
Se prevé que la nueva construcción se expanda a una CAGR del 6,58% hasta 2031, manteniéndola como el tipo de construcción de más rápido crecimiento en el mercado de techado en América del Norte. El crecimiento está siendo impulsado más por el trabajo no residencial que por la vivienda unifamiliar, especialmente en centros de datos, plantas industriales, almacenamiento en frío y proyectos públicos. ConstructConnect señaló que la cartera de proyectos de centros de datos para 2026 superó los 88 mil millones de USD en proyectos que se esperaba comenzaran en un plazo de 6 meses. IKO también inició la construcción de una instalación de granulado de 120 millones de USD en Missouri en junio de 2025, lo que señaló confianza en una demanda sostenida de producción de tejas premium. Dentro de la industria de techado en América del Norte, esto significa que la demanda de nueva construcción se está volviendo más especializada y más orientada hacia conjuntos de mayor rendimiento.
Por aplicación: base residencial, motor de crecimiento industrial
Las aplicaciones residenciales representaron el 56,5% de los ingresos en 2025, otorgándoles la mayor participación en el mercado de techado en América del Norte. Esa escala proviene de la gran base de viviendas unifamiliares de la región y del perfil de antigüedad de los techos instalados durante ciclos habitacionales anteriores. El retechado residencial también se está volviendo más generador de valor porque los asegurados a menudo pueden justificar mejoras cuando las aseguradoras reconocen la resistencia a impactos y al viento. El IBHS ha demostrado que los techos que cumplen los requisitos pueden lograr ahorros significativos en primas, lo que fortalece el argumento a favor de materiales de mayor calidad y mejores detalles de instalación. Como resultado, el mercado de techado en América del Norte continúa dependiendo del trabajo residencial como su motor principal de volumen.
Se prevé que las aplicaciones industriales crezcan al 7,60% hasta 2031, convirtiéndolas en el segmento de uso final de más rápido crecimiento en el mercado de techado en América del Norte. La actividad de nearshoring en México y el desarrollo logístico en todo Estados Unidos están ampliando la necesidad de sistemas de gran envergadura con sólido rendimiento térmico y climático. La construcción de centros de datos también está cambiando la combinación de demanda, con instalaciones tecnológicas de uso específico que ahora representan una mayor proporción del gasto en techado no residencial. Los proyectos institucionales siguen siendo un apoyo a medida que los edificios públicos persiguen mejoras de eficiencia energética y objetivos de durabilidad. Esto deja al mercado de techado en América del Norte con una amplia base de aplicaciones, donde el sector residencial proporciona escala y el industrial proporciona el impulso más rápido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Estados Unidos mantuvo el 84% de la participación del mercado de techado en América del Norte en 2025, convirtiéndolo en el ancla clara de la demanda regional. El mercado allí está respaldado por un gran parque de viviendas suburbanas que entra en años de reemplazo máximo para los techos instalados a finales de los años noventa y principios de los dos mil. La actividad de tormentas en el sureste, el medio oeste y Texas también mantiene elevado el retechado financiado por seguros, lo que fortalece los volúmenes incluso cuando las condiciones de las tasas de interés pesan sobre la nueva vivienda. El IBHS informó 100.000 designaciones FORTIFIED acumuladas a nivel nacional en mayo de 2026, con una rápida adopción en estados que cuentan con un sólido apoyo de aseguradoras y subvenciones. El mercado de techado en América del Norte en Estados Unidos también se beneficia de una mayor demanda no residencial, especialmente de centros de datos e instalaciones logísticas que requieren grandes sistemas de techo de pendiente baja.
Canadá mantuvo un papel estable en el mercado de techado en América del Norte, respaldado por la actividad recurrente de retechado en los principales corredores urbanos y por la demanda de productos resistentes a impactos en las provincias de las praderas propensas al granizo. El país también es importante desde el punto de vista de la circularidad porque la recuperación de tejas a escala comercial está comenzando a tomar forma. La instalación Empower Calgary de Northstar comenzó a recibir tejas asfálticas de desecho en abril de 2026 y puede procesar hasta 80.000 toneladas por año, mejorando las opciones de eliminación para los trabajos de demolición. Canadá también respalda la demanda de sistemas de techo frío y membranas de alto rendimiento a medida que los estándares de eficiencia energética se endurecen en todos los tipos de edificios.
Se prevé que México sea el país de más rápido crecimiento en la región, con una CAGR del 6,86% hasta 2031, lo que le otorga la tasa de crecimiento más alta en el mercado de techado en América del Norte. El principal impulsor es la construcción industrial liderada por el nearshoring, especialmente en Nuevo León, Guanajuato y el corredor Bajío, donde las fábricas, los parques logísticos y la infraestructura de apoyo continúan expandiéndose. Esa cartera de proyectos favorece los paneles aislados, las membranas reflectantes y los conjuntos duraderos que pueden controlar el uso de energía y soportar largos ciclos operativos. El mercado de techado en América del Norte en México también está siendo respaldado por una mayor actividad de infraestructura pública y un panorama residencial más estable en 2026. Esta combinación de expansión industrial, conciencia normativa y mayor visibilidad de proyectos convierte a México en el bolsillo de crecimiento más dinámico de la región.
Panorama competitivo
El mercado de techado en América del Norte está moderadamente consolidado en la fabricación de tejas asfálticas, pero sigue siendo mucho más fragmentado en membranas, contratación e instalación local. GAF Materials Corporation, Owens Corning y CertainTeed LLC mantienen las posiciones más sólidas en el mercado de tejas asfálticas. Al mismo tiempo, Carlisle Construction Materials, SOPREMA Inc., Sika Corporation y Johns Manville compiten de manera más activa en los sistemas comerciales. Esto significa que la ventaja competitiva rara vez se basa únicamente en el precio. La solidez de la garantía, las redes de certificación de contratistas, la amplitud del producto y las credenciales de resiliencia ahora tienen más peso en las decisiones de especificación. En el mercado de techado en América del Norte, los proveedores que pueden combinar materiales con capacitación, accesorios y soporte de distribución generalmente obtienen el mayor impulso de ventas.
Los movimientos estratégicos de los grandes actores muestran con qué rapidez el mercado de techado en América del Norte está evolucionando hacia la propiedad integrada de sistemas y la escala. Carlisle adquirió MTL Holdings en 2024 por 410 millones de USD, ampliando así su posición en el metal de borde y fortaleciendo su oferta de envolvente de edificios. GAF inició la construcción de una nueva planta de tejas en Newton, Kansas, en junio de 2025, mientras que Owens Corning anunció una nueva instalación de tejas en el sureste de Estados Unidos y luego completó la venta de su negocio de refuerzos de vidrio en abril de 2026 para centrarse más estrechamente en el crecimiento de techado y aislamiento. QXO también completó la adquisición de Beacon Roofing Supply en 2025 y luego firmó un acuerdo para adquirir TopBuild en 2026, lo que profundiza su alcance en la distribución de productos de construcción. Estos movimientos muestran que el mercado de techado en América del Norte está recompensando el alcance vertical, las adiciones de capacidad y un control más estricto sobre los canales.
La tecnología se está convirtiendo en otro punto de diferenciación en el mercado de techado en América del Norte. Roof Age Gen2 de Nearmap ofrece a las aseguradoras y contratistas una forma más rápida de estimar el momento del reemplazo, mejorando la suscripción, la clasificación de reclamaciones y la orientación de ventas. La innovación de productos también se está acelerando, con GAF y TAMKO ampliando las ofertas de Clase 4 y Atlas mejorando la reflectancia solar en tejas de colores frescos en 2026. El mercado de techado en América del Norte, por tanto, sigue siendo competitivo, pero se está estructurando cada vez más en torno a la resiliencia, el cumplimiento normativo y el servicio a nivel de sistema en lugar del simple suministro de productos básicos.
Líderes de la industria de techado en América del Norte
-
GAF Materials Corporation
-
Owens Corning
-
CertainTeed LLC
-
Holcim Building Envelope
-
Elevate Commercial Roofing Systems
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Mayo de 2026: El programa FORTIFIED del IBHS superó las 100.000 designaciones a nivel nacional, marcando el hito de que más de la mitad de todas las designaciones se lograron en los últimos 3 años, lo que refleja la creciente alineación de aseguradoras, fabricantes y programas de subvenciones estatales en torno al estándar de retechado basado en la ciencia.
- Abril de 2026: QXO, Inc. anunció un acuerdo definitivo para adquirir TopBuild Corp. por 17 mil millones de USD, con cierre previsto en el tercer trimestre de 2026. La entidad combinada ocupará la posición número 2 en distribución de techado y el número 1 en distribución de aislamiento e impermeabilización en América del Norte.
- Abril de 2026: Owens Corning completó la venta de su negocio de refuerzos de vidrio a Praana Group por un valor empresarial de 645 millones de USD, con ingresos en efectivo de 280 millones de USD para financiar iniciativas de crecimiento orgánico en techado y aislamiento, completando el giro estratégico de la empresa hacia un líder enfocado en productos de construcción en América del Norte.
- Febrero de 2026: GAF Materials Corporation anunció la disponibilidad nacional de las tejas Timberline Ultra High Definition con tecnología UltraMat, con una calificación de resistencia a impactos Clase 4 bajo Underwriters Laboratories 2218, ampliando el segmento resistente a impactos hacia la distribución nacional convencional.


Alcance del informe del mercado de techado en América del Norte
| Tejas asfálticas |
| Tejas de arcilla y hormigón |
| Techado metálico |
| Membranas bituminosas y de betún modificado |
| Membranas monocapa (TPO, EPDM y PVC) |
| Madera |
| Otros |
| Nueva construcción |
| Retechado y reemplazo |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Otros |
| Estados Unidos |
| Canadá |
| México |
| Por tipo de material | Tejas asfálticas |
| Tejas de arcilla y hormigón | |
| Techado metálico | |
| Membranas bituminosas y de betún modificado | |
| Membranas monocapa (TPO, EPDM y PVC) | |
| Madera | |
| Otros | |
| Por tipo de construcción | Nueva construcción |
| Retechado y reemplazo | |
| Por aplicación | Residencial |
| Comercial | |
| Industrial | |
| Institucional | |
| Otros | |
| Por país | Estados Unidos |
| Canadá | |
| México |


Preguntas clave respondidas en el informe
¿Cuál es el valor del mercado de techado en América del Norte en 2026?
El mercado de techado en América del Norte se estima en 34,17 mil millones de USD en 2026 y se prevé que alcance los 45,02 mil millones de USD en 2031, con una CAGR del 5,67%.
¿Qué categoría de material lidera la demanda de techado en América del Norte?
Las tejas asfálticas lideran la región con el 58,6% de los ingresos de 2025 porque siguen estrechamente vinculadas a la gran base de retechado residencial.
¿Qué material de techado crece más rápido en América del Norte?
Las membranas monocapa son el segmento de material de más rápido crecimiento, con una CAGR proyectada del 7,26% hasta 2031, respaldadas por centros de datos, almacenes y edificios industriales.
¿Por qué el retechado importa más que la nueva construcción en este sector?
El retechado y el reemplazo representaron el 63,5% de la demanda en 2025, lo que demuestra que el envejecimiento del parque de techos y los daños por tormentas crean una base de ingresos más estable que los nuevos inicios por sí solos.
¿Qué país crece más rápido en la región?
Se espera que México registre la tasa de crecimiento más alta del 6,86% hasta 2031, impulsado por el nearshoring, los parques industriales y la actividad de construcción en general.
¿Cuáles son los principales riesgos que afectan a proveedores y contratistas?
Los principales riesgos son la inflación en los costos de instalación, la escasez de mano de obra, la presión para eliminar los residuos de demolición y los requisitos más exigentes de documentación de seguros y cumplimiento de códigos.


 Sus datos están seguros y nunca se venden ni se comparten.

