
Tamanho e Participação do Mercado de Interiores Automotivos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
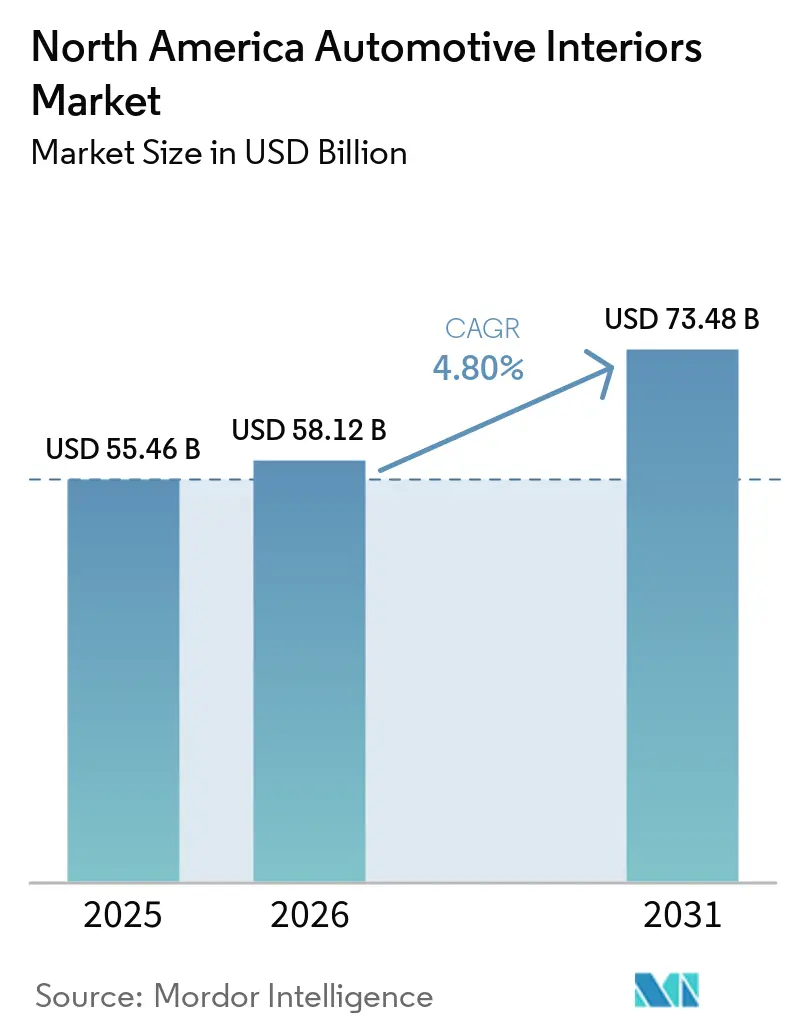
| Tamanho do mercado no ano base (2025) | 55.46 Bilhões de dólares |
| Tamanho do Mercado (2026) | 58.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 73.48 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.80 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Interiores Automotivos da América do Norte pela Mordor Intelligence
O tamanho do mercado de interiores automotivos da América do Norte foi avaliado em 55,46 bilhões de USD em 2025, estimado em 58,12 bilhões de USD em 2026, e projetado para atingir 73,48 bilhões de USD até 2031, crescendo a um CAGR de 4,80% de 2026 a 2031. A eletrificação contínua, a monetização de recursos via atualização remota e os mandatos de monitoramento de ocupantes estão remodelando as arquiteturas de cabine, resultando em maior valor de conteúdo por veículo e novas fontes de receita tanto para montadoras quanto para fornecedores. As OEMs estão combinando displays de conforto premium, materiais leves e sustentáveis e módulos avançados de HVAC para diferenciar versões enquanto atendem a normas de emissões cada vez mais rigorosas. Ao mesmo tempo, as pressões de custo de mão de obra decorrentes do acordo da UAW estão acelerando a automação de plantas, enquanto as empresas de primeiro nível adotam cada vez mais a integração vertical para mitigar as flutuações nos preços de matérias-primas. Em conjunto, esses fatores sustentam um crescimento constante, porém transformador, no mercado de interiores automotivos da América do Norte.
Principais Conclusões do Relatório
- Por tipo de propulsão, as plataformas de combustão interna comandaram 74,22% da participação do mercado de interiores automotivos da América do Norte em 2025, enquanto os interiores de veículos elétricos estão projetados para crescer ao CAGR mais rápido de 8,29% até 2031.
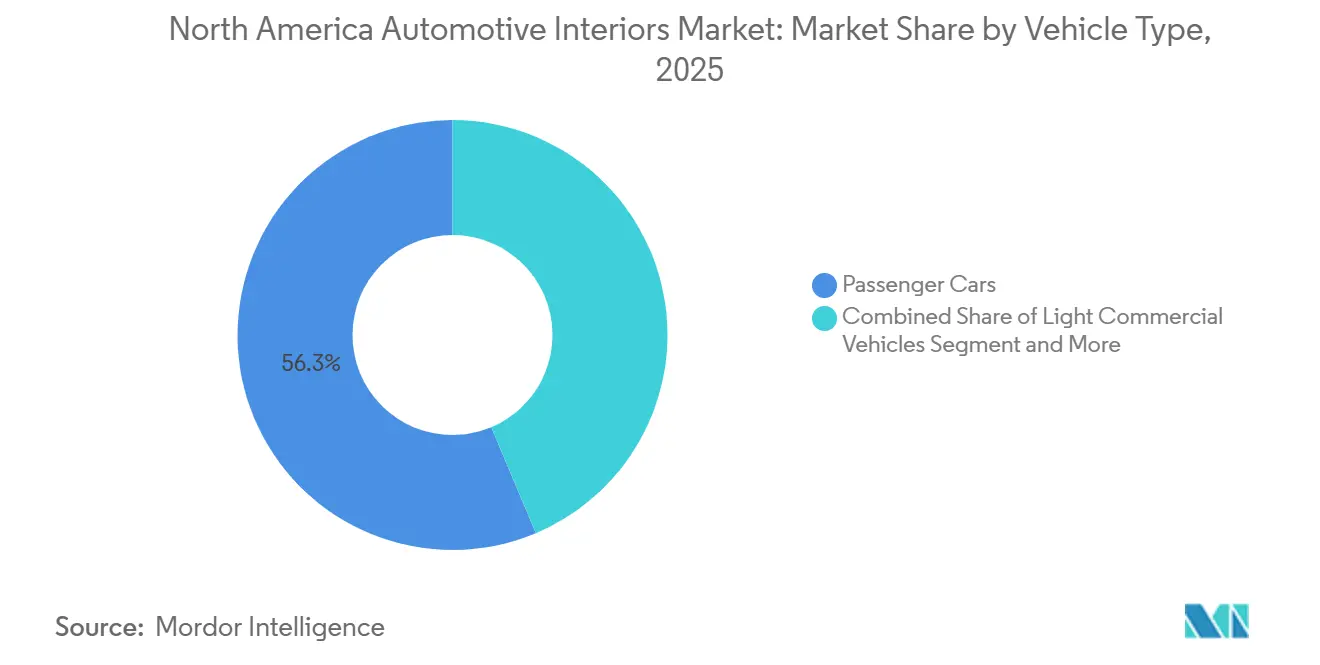
- Por tipo de veículo, os automóveis de passeio representaram a maior participação de receita de 56,34% em 2025, enquanto os veículos comerciais leves devem avançar a um CAGR de 5,12% até 2031.
- Por componente, os sistemas de assentos representaram 40,29% do tamanho do mercado de interiores automotivos da América do Norte em 2025. Ainda assim, os sistemas de monitoramento de motorista e ocupantes devem registrar o maior CAGR, de 5,09%, durante o período de previsão.
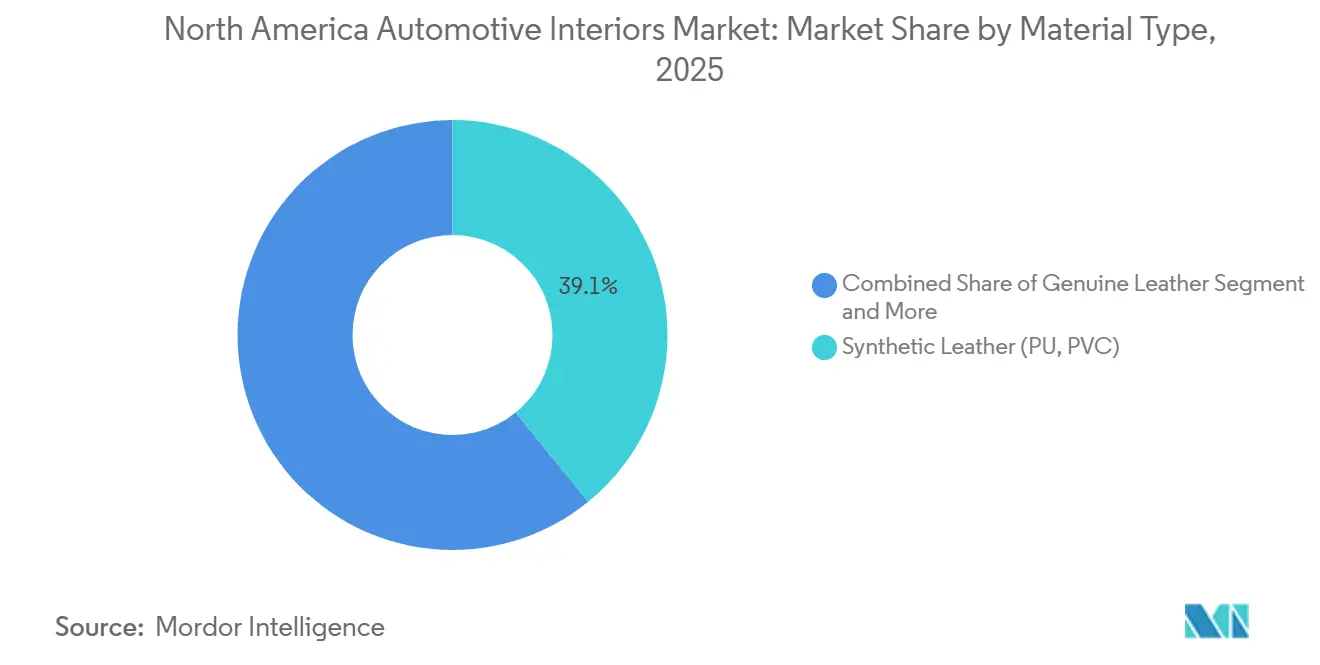
- Por material, o couro sintético dominou com uma participação de 39,13% em 2025, mas os materiais naturais e reciclados devem se expandir ao CAGR líder de 5,66% ao longo de 2026–2031.
- Por canal de vendas, o canal OEM comandou 73,63% de participação em 2025, enquanto o mercado de pós-venda está posicionado para o CAGR mais rápido de 5,16% até 2031.
- Por país, os Estados Unidos capturaram uma participação de mercado dominante de 78,67% em 2025, enquanto o Canadá está projetado para registrar o CAGR mais forte de 5,58% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redesenhos de Cabine Centrados em VE e Liberdade de Configuração | +1.2% | Califórnia, Noroeste do Pacífico, corredores de VE em Ontário | Longo prazo (≥ 4 anos) |
| Aumento da Demanda por Conforto Premium e Infotainment | +0.9% | Clusters de luxo dos Estados Unidos, grandes metrópoles canadenses | Médio prazo (2–4 anos) |
| Integração de Segurança Avançada e Regulatória | +0.8% | Mercados alinhados à NHTSA e ao Transport Canada | Curto prazo (≤ 2 anos) |
| Adoção de Materiais Leves e Sustentáveis | +0.7% | Programas de OEM nos Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Termorregulação de Cabine para Autonomia de VE | +0.6% | Norte dos Estados Unidos, Canadá | Médio prazo (2–4 anos) |
| Modelos de Receita por Assinatura de Assento | +0.4% | Marcas premium nos Estados Unidos, adoção urbana inicial no Canadá | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Redesenhos de Cabine Centrados em VE e Liberdade de Configuração
As plataformas de skate para veículos elétricos a bateria eliminam eixos de transmissão e túneis de câmbio, permitindo que os designers criem pisos planos, assentos giratórios e consoles modulares. Alguns veículos elétricos apresentam assentos dianteiros do passageiro que giram durante os modos de condução autônoma em baixa velocidade, um recurso inviável em chassis ICE tradicionais. Outros modelos utilizam pacotes de bateria para rebaixar o piso, aumentando a altura interna sem elevar a linha do teto. Túneis de armazenamento podem converter espaços subutilizados sob a carroceria em compartimentos seguros, enquanto painéis sem botões reduzem os requisitos de componentes. Esses exemplos demonstram como a eletrificação permite que as OEMs ofereçam experiências de cabine premium sem exigir ciclos distintos de ferramental de carroceria.
Aumento da Demanda por Conforto Premium e Infotainment
Superfícies de display maiores e pacotes de iluminação imersiva passaram de opções de nicho para expectativas do mercado principal. A interface iDrive panorâmica de 31 polegadas da BMW oferece navegação e entretenimento controlados por gestos, ajudando as versões premium a defender o poder de precificação. A Mercedes-Benz responde com sua Hyperscreen baseada em OLED, que une três painéis sob um único painel de vidro, simplificando a fiação e os recortes enquanto melhora a qualidade percebida. O Emotional Cockpit da Continental utiliza câmeras de rastreamento ocular para personalizar o brilho do layout, e a pilha de software subjacente está sendo licenciada para novos entrantes que buscam diferenciação rápida [1]. O Snapdragon Cockpit da Qualcomm consolida painel de instrumentos, infotainment e entretenimento para passageiros traseiros em um único sistema em chip, reduzindo 12 kg de peso de chicote e permitindo ativações de recursos pós-venda. Coletivamente, essas plataformas transformam os interiores de centros de custo em motores de receita atualizáveis.
Integração de Segurança Avançada e Regulatória
Em resposta a um novo mandato da NHTSA, todos os veículos serão equipados com sistemas de lembrete para o banco traseiro, acelerando a adoção de tecnologias como câmeras, radar e sensores de tempo de voo. Alguns fabricantes incorporaram radares de cabine que detectam micro-movimentos respiratórios, alertando os motoristas sobre distração e reduzindo o risco de insolação em crianças deixadas nos veículos. Câmeras infravermelhas de monitoramento do motorista foram desenvolvidas para desativar os Sistemas Avançados de Assistência ao Motorista (ADAS) de Nível 2 caso o motorista desvie o olhar por um período prolongado, melhorando assim a segurança viária e reduzindo os riscos de responsabilidade para as Montadoras (OEMs). Módulos de radar posicionados atrás dos revestimentos das portas podem detectar o movimento dos ocupantes sem lentes visíveis. Arrays de tempo de voo também estão sendo utilizados para ajustar a força de acionamento dos airbags, melhorando os resultados de segurança em colisões a baixa velocidade. Embora essas tecnologias aumentem o custo dos materiais, muitos no setor consideram isso um investimento válido contra potenciais responsabilidades.
Adoção de Materiais Leves e Sustentáveis
As OEMs, em sua busca por atingir metas de redução de carbono no Escopo 3, estão recorrendo cada vez mais a polímeros de origem biológica, fibras naturais e compostos ricos em materiais reciclados. O Ultramid de balanço de biomassa da BASF reduz significativamente as emissões de CO₂ em comparação com seu equivalente de poliamida de base fóssil, ao mesmo tempo em que atende aos requisitos de rigidez para painéis de instrumentos [2]. A espuma de poliuretano biológico da Covestro, composta por polióis de origem vegetal, atende com sucesso aos padrões de inflamabilidade. Por exemplo, o display curvo de 33 polegadas do Cadillac Lyriq para o ponto de orientação da tela, e o acabamento interior com conteúdo reciclado do Ford F-150 Lightning para o ponto de fibra natural. O NAFILean-R da FORVIA, um composto de fibra natural já integrado nos painéis de porta da Stellantis, reduz o peso e é totalmente reciclável. Essas transições estratégicas de materiais ajudam as marcas a aprimorar sua imagem de sustentabilidade entre os consumidores ambientalmente conscientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas | –0.6% | Centros de fornecimento de poliuretano e couro nos EUA, maquiladoras mexicanas | Curto prazo (≤ 2 anos) |
| Escassez de Semicondutores e Displays | –0.5% | Clusters de produção just-in-time da América do Norte | Médio prazo (2–4 anos) |
| Custos de Conformidade com VOC / Emissões Químicas | –0.3% | Territórios da EPA Tier 3 dos EUA e CARB da Califórnia | Longo prazo (≥ 4 anos) |
| Rigidez do Contrato da UAW Limitando Redesenhos Rápidos de Interiores | –0.4% | América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas (Plásticos, Couro, Espuma)
A espuma de poliuretano e os couros automotivos experimentaram aumentos significativos de preços, pressionando as margens dos fornecedores de primeiro nível. As estruturas contratuais com cláusulas anuais de redução de custos dificultam o repasse imediato dos custos. Em resposta, grandes fornecedores como a Lear buscaram aquisições de fabricantes de compostos de espuma para garantir o fornecimento de matéria-prima e estabilizar os preços. Enquanto isso, empresas menores, sem integração vertical, estão recorrendo a substitutos de menor qualidade. No entanto, esses substitutos enfrentam o risco de rejeição pelas OEMs, enfatizando ainda mais as tendências contínuas de consolidação no setor.
Escassez de Semicondutores e Displays
Em 2025, apesar das expansões regionais de fabricação, os prazos de entrega para microcontroladores automotivos permaneceram longos. A instalação da TSMC no Arizona priorizou clientes de smartphones com margens mais altas, resultando em alocações para fornecedores de cockpit. Em resposta, várias OEMs desenvolveram discretamente clusters de medidores analógicos como substitutos para displays digitais. Essa medida, embora protegesse os cronogramas de produção, adicionou complexidade à logística.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
A Eletrificação de Frotas Impulsiona o Crescimento dos VCLOs automóveis de passeio mantiveram uma participação de receita de 56,34% em 2025; no entanto, os mandatos de eletrificação voltados para centros de logística urbana devem elevar os veículos comerciais leves a um CAGR de 5,12%. O pedido da Amazon de vans de entrega elétricas (EDVs) da Rivian impulsiona o aumento da demanda por câmeras robustas de monitoramento do motorista e estofamento lavável nos cockpits dos veículos, aprimorando os recursos de interior em comparação com as vans de carga tradicionais.
Vans de entrega modulares com arquiteturas de painéis encaixáveis reduzem o tempo de inatividade para reparos e melhoram a eficiência do custo do ciclo de vida. Algumas transportadoras padronizaram a inclusão de tecidos antimicrobianos e filtros HEPA, refletindo requisitos voltados para a saúde que se tornaram mais proeminentes durante a pandemia. Certas vans elétricas incluem anteparas instaladas de fábrica com dutos de HVAC integrados, eliminando a necessidade de conversões pós-venda que poderiam anular a garantia. Nos segmentos de veículos médios e pesados, os designs de interior conservadores e os ciclos de substituição mais longos resultam em crescimento mais lento em comparação com o mercado de interiores automotivos mais amplo da América do Norte.

Por Tipo de Propulsão:
A Eletrificação Remodela a Economia dos InterioresAs cabines de veículos elétricos estão previstas para crescer a um CAGR de 8,29%, mais que o dobro da taxa geral do mercado de interiores automotivos da América do Norte, enquanto os modelos de combustão interna ainda entregaram 74,22% da receita de 2025. À medida que pisos planos, túneis de armazenamento e assentos giratórios se tornam padrão, os fabricantes de VE podem cobrar preços de tabela mais altos. O E-Transit da Ford substituiu o túnel de transmissão tradicional por um amplo compartimento de armazenamento e uma tela de infotainment vertical, ganhando espaço adicional sem comprometer o desempenho em colisões. O BrightDrop Zevo 600 da GM priorizou as necessidades das frotas de entrega de encomendas ao instalar um suporte para tablet na antepara e omitir o porta-luvas. O R1T da Rivian integrou engenhosamente um módulo de cozinha de acampamento em seu túnel de armazenamento, transformando um espaço anteriormente inutilizado em um recurso de destaque. O conceito Vision 7S da Škoda levou a orientação da tela a um novo nível, girando seu display de 14 polegadas para o modo retrato durante a navegação, ressaltando o valor premium do posicionamento da tela. Esses layouts inovadores não apenas aprimoram a funcionalidade do veículo, mas também fortalecem o mercado de interiores automotivos da América do Norte.
Os módulos térmicos projetados para estender a autonomia estão agora ganhando atenção significativa. A bomba de calor da Denso no bZ4X 2026, o pré-condicionamento alimentado pela rede da Valeo e os assentos de microclima da Gentherm são todos projetados para aumentar a autonomia no inverno – um recurso amplamente promovido nos estados do norte e no Canadá. Reconhecendo seu valor, as OEMs estão tratando esses sistemas como diferenciadores essenciais, garantindo acordos exclusivos de vários anos com fornecedores para assegurar fluxos de receita estáveis.
Por Tipo de Componente:
Sensores Eclipsam o Acabamento TradicionalOs assentos ainda representaram a maior participação de componentes, com 40,29% em 2025; no entanto, os módulos de monitoramento de motorista e ocupantes devem superar esse índice a um CAGR de 5,09%. A Adient transforma seu assento CNXMotion em um modelo de assinatura, oferecendo rotinas de massagem por uma taxa mensal.
O E-Systems da Lear aumenta a eficiência ao integrar aquecimento, resfriamento e sensoriamento em um único chicote. O assento Cocoon da Faurecia, equipado com tecnologia de memória de forma, ajusta dinamicamente a pressão do suporte lateral para melhorar o conforto do usuário. O assento inteligente da ZF, em conjunto com o software ESC, personaliza o suporte lateral com base na dinâmica de curvas, demonstrando melhor colaboração entre as equipes de chassi e cabine. Embora grandes telas sensíveis ao toque panorâmicas, faixas de iluminação RGB ambiente e painéis de acabamento de material único estejam ganhando popularidade, os conjuntos de sensores estão emergindo como o segmento mais promissor no mercado de interiores automotivos da América do Norte.
Por Tipo de Material:
A Circularidade Ganha TerrenoO couro sintético manteve uma participação de 39,13% em 2025 com crescimento constante, mas os conteúdos naturais e reciclados estão em uma curva mais rápida de 5,66%. O folheado de pinho WoodTex da Polestar, defendendo a gestão florestal, reduz o peso do painel. A adoção pela BMW do carpete Econyl regenerado reduz significativamente o uso de polímero virgem. O tecido ArtVelours Eco da Volkswagen, feito com PET reciclado, atende aos padrões de durabilidade exigidos pelas frotas de transporte por aplicativo. O biotêxtil Nordico da Volvo tornou-se o estofamento padrão no EX90, substituindo completamente os couros de origem animal. Embora o couro genuíno ainda domine os acabamentos de luxo de alto padrão, ele enfrenta crescente escrutínio sobre o uso de água e questões de bem-estar animal. Em resposta, os fornecedores de plásticos estão recorrendo a poliolefinas certificadas por balanço de massa, integrando-as perfeitamente nos moldes existentes. Essa abordagem reduz custos e acelera a adoção em todo o setor de interiores automotivos da América do Norte.
Por Canal de Vendas:
O Mercado de Pós-Venda Digital AceleraOs canais OEM detinham 73,63% da receita de 2025, mas um CAGR de 5,16% para o mercado de pós-venda mostra como o comércio eletrônico perturba a precificação de acessórios nas concessionárias. A Katzkin entrega kits de capas de assento com cores combinadas, que instaladores locais podem encaixar rapidamente, contornando as margens das concessionárias. A WeatherTech corta a laser protetores adaptados para cada piso de VE 2026, garantindo proteção para carpetes veganos, enquanto a Covercraft permite que os compradores personalizem cores de costura e logotipos bordados online. A Husky Liners oferece aos gestores de frotas tapetes antimicrobianos projetados para durabilidade em ambientes com múltiplos motoristas. Embora as OEMs ofereçam pacotes de fábrica, suas opções limitadas de cores no configurador deixam espaço para fornecedores ágeis nativos da web. Como resultado, a personalização pessoal deve permanecer um fator-chave de crescimento no mercado de interiores automotivos da América do Norte.
Análise Geográfica
Mercado de Interiores Automotivos dos Estados Unidos
Os Estados Unidos responderam por 78,67% da participação de mercado de interiores automotivos da América do Norte em 2025. Impulsionado por volumes significativos de produção das Detroit Three e pela forte produção de veículos elétricos nas plantas da Tesla em Fremont e Austin, o cenário automotivo dos EUA está testemunhando mudanças notáveis. O valor do conteúdo por veículo nos EUA aumentou, impulsionado pela adoção de recursos avançados como displays panorâmicos e bancos ventilados em versões intermediárias. Enquanto isso, a recém-formada aliança de fornecimento entre Honda e Nissan amplia sua influência sobre os fornecedores de primeiro nível. No entanto, os desafios persistem, pois o aumento dos custos de mão de obra e regulamentações ambientais mais rígidas devem elevar as despesas de produção, especialmente para materiais de baixa emissão.
Mercado de Interiores Automotivos do Canadá
O Canadá, embora com uma base menor, deve registrar o CAGR mais rápido da região, de 5,58% até 2031. A Stellantis inaugurou recentemente sua planta de baterias em Windsor, estabelecendo Ontário como um polo estratégico para módulos de acabamento de piso plano e módulos de HVAC com bomba de calor[3]. A reconfiguração da Honda em Alliston fornecerá módulos de cockpit a partir da unidade da Magna em Concord, nas proximidades, garantindo um fornecimento consistente para os fornecedores canadenses de primeiro nível. A demanda por tecidos antimicrobianos e consoles modulares também é apoiada pela instalação CAMI BrightDrop da GM. O alinhamento do Transport Canada com as regulamentações de monitoramento de ocupantes da NHTSA reduz a fragmentação regulatória, beneficiando os fornecedores que operam nos dois países.
Mercado de Interiores Automotivos do México
A América do Norte, liderada pelo México, continua sendo um player fundamental no mercado de interiores automotivos e está preparada para um crescimento contínuo. As plantas mexicanas do Grupo Antolin entregam com eficiência forros de teto e consoles para as linhas de montagem nos EUA. A unidade da Yanfeng em Toluca destaca a relação custo-benefício das operações de maquiladora ao integrar moldagem por injeção e montagem final. No entanto, os requisitos de conteúdo regional do USMCA estão redirecionando o fornecimento de resinas e têxteis de volta aos EUA e ao Canadá, reduzindo ligeiramente as vantagens de matéria-prima do México. Apesar disso, as diferenças salariais garantem que o México continue sendo um local competitivo para a costura de acabamentos intensivos em mão de obra, reforçando seu papel central nas cadeias de fornecimento do mercado de interiores automotivos da América do Norte.
Cenário Competitivo
Os principais fornecedores — Adient, Lear, Magna, Faurecia e Yanfeng — respondem por uma parcela significativa da receita do setor, indicando uma concentração moderada. A aquisição de um fabricante de compostos de espuma pela Adient garante o fornecimento de matéria-prima a preços de transferência, ao mesmo tempo em que mitiga os riscos associados à volatilidade do poliuretano. A tecnologia E-Systems da Lear agiliza os processos de instalação na linha final, ajudando a garantir contratos importantes para veículos elétricos. O assento Cocoon da Faurecia combina espuma de memória de forma com controles por smartphone, permitindo atualizações regulares de recursos e aprimorando as oportunidades de monetização. Yanfeng e Magna continuam a se concentrar na integração de módulos de cockpit, utilizando a entrega just-in-time para otimizar o gerenciamento de estoque das OEMs.
Os players emergentes estão aproveitando avanços tecnológicos específicos para obter vantagem competitiva. Os assentos de microclima ClimateSense da Gentherm garantiram contratos exclusivos com marcas automotivas premium, oferecendo maior eficiência para veículos elétricos. O Emotional Cockpit de rastreamento ocular da Continental foi licenciado para novos entrantes no mercado de veículos elétricos, estabelecendo um modelo lucrativo de royalties de software. Fornecedores de sensores e algoritmos, como Smart Eye e Tobii, oferecem soluções flexíveis de atenção do motorista que permitem às OEMs integrar câmeras padrão e reduzir os custos de materiais. Em resposta a uma regulamentação da NHTSA sobre sistemas de lembrete para o banco traseiro, os fornecedores estão se preparando para equipar os veículos com tecnologias de detecção de ocupantes. Esse desenvolvimento representa uma oportunidade de mercado significativa que pode remodelar o cenário de interiores automotivos na América do Norte.
Líderes do Setor de Interiores Automotivos da América do Norte
-
Adient plc
-
Lear Corporation
-
Magna International, Inc.
-
Yanfeng Automotive Interior Systems
-
FORVIA (formerly Faurecia SE)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Interiores Automotivos da América do Norte Empresas cobertas neste relatório
- Adient plc
- Lear Corporation
- Magna International Inc.
- FORVIA (formerly Faurecia SE)
- Yanfeng Automotive Interior Systems
- Toyota Boshoku Corporation
- Grupo Antolin
- International Automotive Components (IAC)
- Visteon Corporation
- Continental AG
- Gentherm Incorporated
- Johnson Controls
- Hyosung TNC (Seat Fabrics)
- Sage Automotive Interiors
- NHK Spring Co., Ltd.
- Denso Corporation (Cockpit electronics)
- Panasonic Automotive Systems
- ZF Friedrichshafen AG
- Grammer AG
Desenvolvimentos industriais recentes em Mercado de Interiores Automotivos da América do Norte
- Agosto de 2026: A Adient e a Dow anunciaram o lançamento do SPECFLEX REN, uma solução de assentos de poliuretano de próxima geração que utiliza matérias-primas de origem biológica certificadas pelo ISCC PLUS. Em comparação com as alternativas de base fóssil, a solução ajuda a reduzir a pegada de carbono do produto. Por meio dessa colaboração, a Dow e a Adient visam viabilizar soluções de assentos que reduzam o uso de carbono enquanto mantêm padrões de desempenho premium e apoiam as metas de sustentabilidade das principais OEMs.
- Março de 2026: A Panasonic Automotive Systems anunciou que seu novo sistema de infotainment veicular (IVI) estreou no Toyota RAV4 2026. O sistema de infotainment do RAV4 apresenta um grande display de alta definição de 12,9 polegadas que integra navegação e controles de temperatura em uma única interface de usuário. Também inclui conectividade sem fio para smartphones por meio do Apple CarPlay e Android Auto, bem como suporte para rádio digital e áudio Bluetooth.
Escopo do Relatório do Mercado de Interiores Automotivos da América do Norte
O Relatório do Mercado de Interiores Automotivos da América do Norte é Segmentado por Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves e Mais), Tipo de Propulsão (Motor de Combustão Interna e Mais), Tipo de Componente (Painéis de Instrumentos, Infotainment e Mais), Tipo de Material (Couro Sintético, Couro Genuíno e Mais), Canal de Vendas (OEM e Pós-Venda) e País. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Motor de Combustão Interna (ICE) |
| Veículo Elétrico (VE) |
| Painéis de Instrumentos e Módulos de Cockpit |
| Infotainment e Displays Conectados |
| Sistemas de Assentos |
| Iluminação Interior (Ambiente, Funcional) |
| Painéis de Porta e Acabamento de Carroceria |
| HVAC e Conforto Térmico |
| Estofamento e Materiais de Superfície |
| Sistemas de Monitoramento de Motorista / Ocupantes |
| Outros Componentes |
| Couro Sintético (PU, PVC) |
| Couro Genuíno |
| Tecidos e Têxteis |
| Plásticos e Compósitos |
| Materiais Naturais e Reciclados |
| OEM |
| Pós-Venda |
| Estados Unidos |
| Canadá |
| Restante da América do Norte |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves | |
| Veículos Comerciais Médios e Pesados | |
| Por Tipo de Propulsão | Motor de Combustão Interna (ICE) |
| Veículo Elétrico (VE) | |
| Por Tipo de Componente | Painéis de Instrumentos e Módulos de Cockpit |
| Infotainment e Displays Conectados | |
| Sistemas de Assentos | |
| Iluminação Interior (Ambiente, Funcional) | |
| Painéis de Porta e Acabamento de Carroceria | |
| HVAC e Conforto Térmico | |
| Estofamento e Materiais de Superfície | |
| Sistemas de Monitoramento de Motorista / Ocupantes | |
| Outros Componentes | |
| Por Tipo de Material | Couro Sintético (PU, PVC) |
| Couro Genuíno | |
| Tecidos e Têxteis | |
| Plásticos e Compósitos | |
| Materiais Naturais e Reciclados | |
| Por Canal de Vendas | OEM |
| Pós-Venda | |
| Por País | Estados Unidos |
| Canadá | |
| Restante da América do Norte |
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de interiores automotivos da América do Norte?
O tamanho do mercado de interiores automotivos da América do Norte é de 55,46 bilhões de USD em 2025.
Qual é a velocidade de crescimento dos interiores de veículos elétricos na região?
Os interiores de veículos elétricos estão projetados para registrar um CAGR de 8,29% entre 2026 e 2031, aproximadamente o dobro do ritmo geral do mercado.
Por que os sistemas de monitoramento do motorista têm maior demanda?
Uma iminente regulamentação da NHTSA para os modelos de 2027 e os programas de telemetria de seguros estão acelerando a integração de câmeras e radar para detecção de ocupantes.
Qual fator está pressionando as margens dos fornecedores apesar da demanda constante?
As oscilações nos preços de matérias-primas, especialmente em espuma de poliuretano e couro, estão comprimindo a lucratividade dos fornecedores de primeiro nível e estimulando a integração vertical.
Qual categoria de material está ganhando popularidade para metas de sustentabilidade?
Os materiais naturais e reciclados estão se expandindo a um CAGR de 4,61% à medida que as OEMs adotam polímeros de origem biológica e têxteis reciclados.