
Tamaño y Cuota del Mercado de Embalaje Corrugado de Oriente Medio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
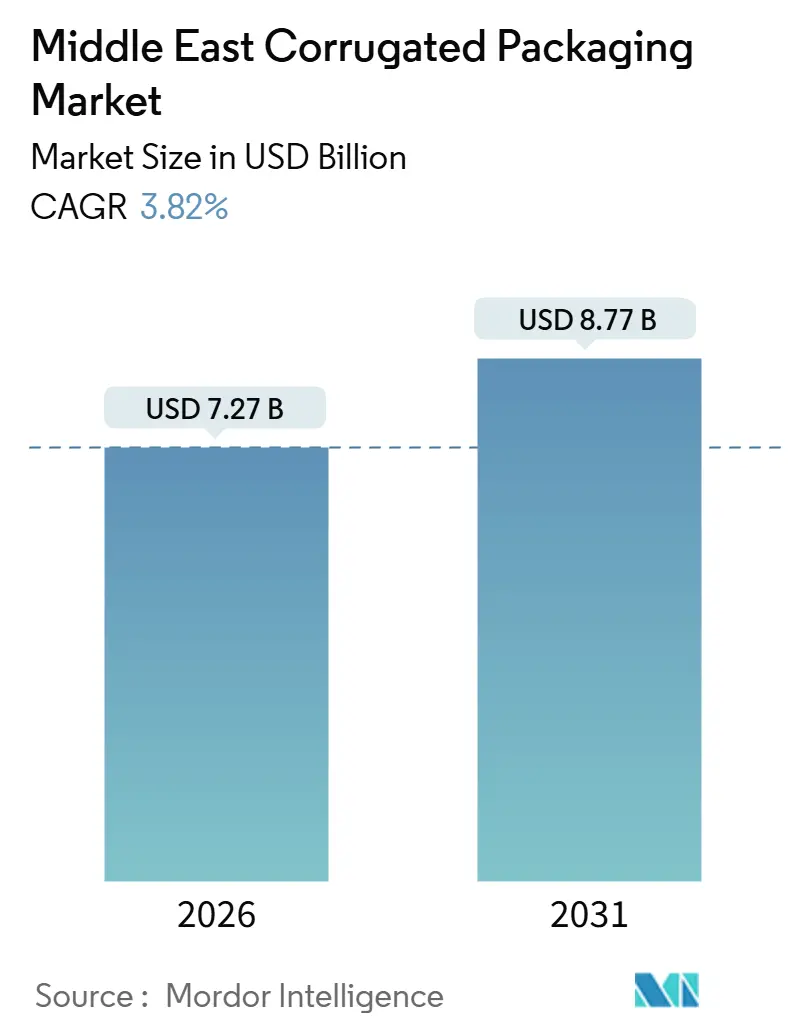
| Tamaño del Mercado (2026) | 7.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.77 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.82 % |
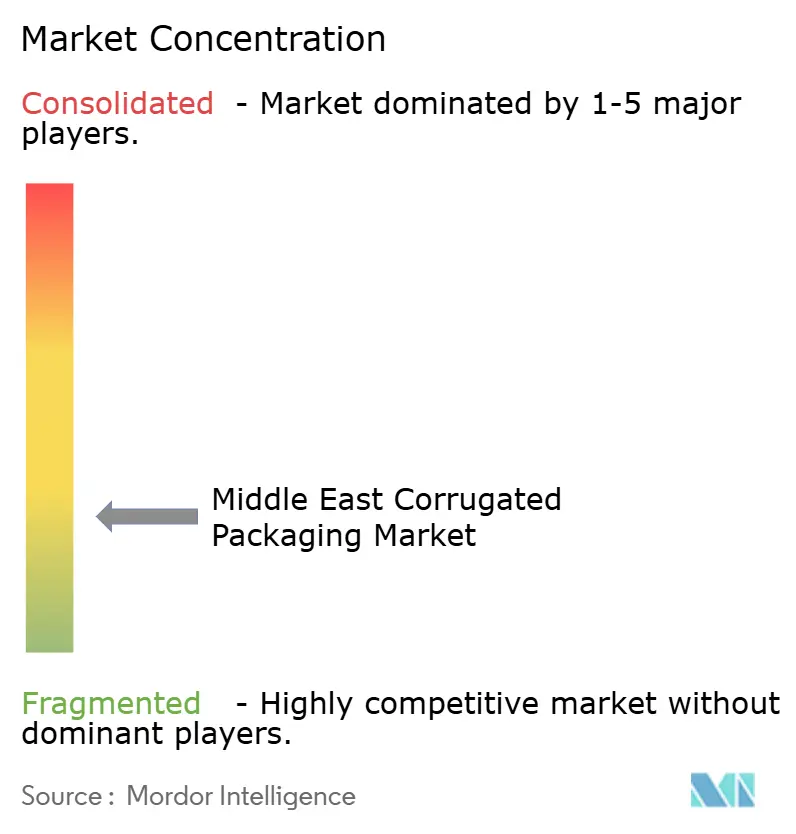
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Embalaje Corrugado de Oriente Medio por Mordor Intelligence
El tamaño del mercado de embalaje corrugado de Oriente Medio se sitúa en USD 7.270 millones en 2026 y se proyecta que alcance USD 8.770 millones para 2031, expandiéndose a una CAGR del 3,82%, según datos de Mordor Intelligence. La creciente penetración del comercio electrónico, la diversificación industrial respaldada por los gobiernos y las inversiones en infraestructura de cadena de frío regional continúan transformando la demanda, llevando el mercado más allá de su núcleo tradicional de alimentos y bebidas. Los minoristas en línea exigen cajas ligeras impresas digitalmente que puedan producirse en tiradas variables, mientras que los fabricantes en Arabia Saudita y los Emiratos Árabes Unidos (EAU) especifican formatos de pared triple de alta resistencia para envíos de exportación. Los perfiles de microflauta que ahorran espacio en estantería y mejoran los gráficos están ganando cuota en bienes de consumo premium, y los convertidores que invierten en prensas híbridas digital-flexográficas están asegurando pedidos de tirada corta con márgenes premium. Las variaciones cambiarias y la volatilidad de la pulpa han elevado el riesgo operativo; sin embargo, los molinos con integración hacia atrás disfrutan de protección de costos y están ampliando capacidad en grados de liner ligero para atender la próxima ola de crecimiento del comercio electrónico.
Conclusiones Clave del Informe
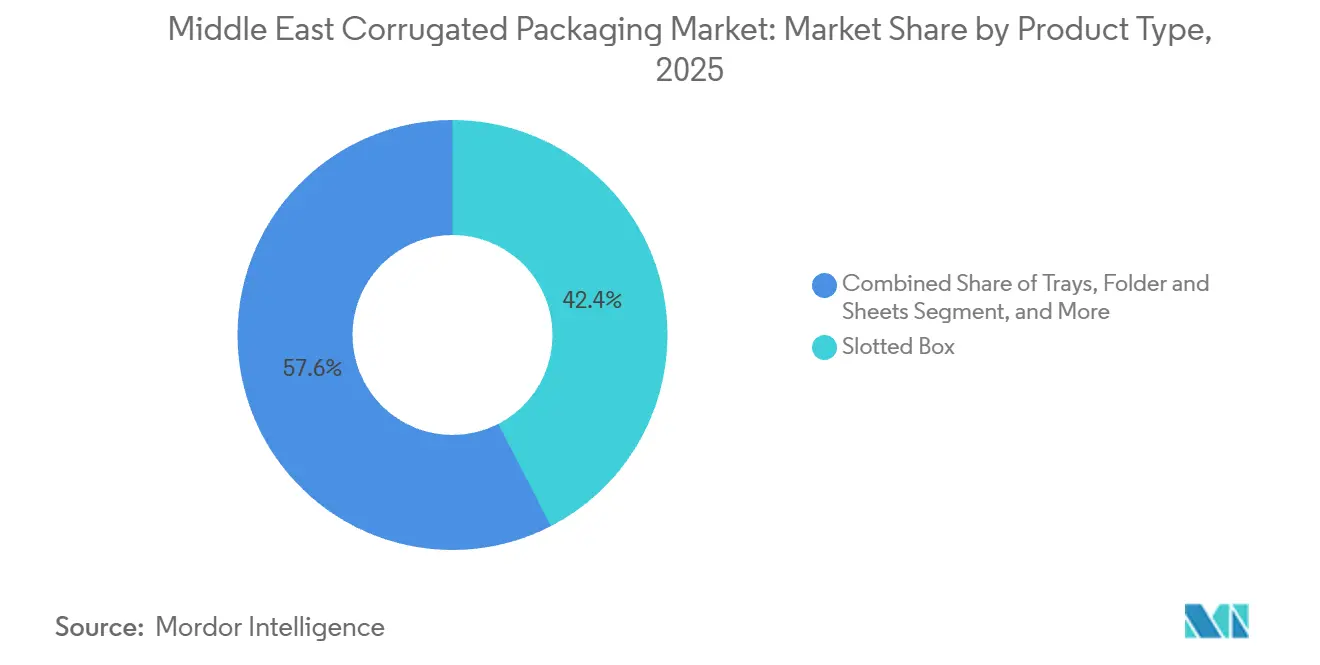
- Por tipo de producto, las cajas ranuradas lideraron con el 42,43% de la cuota del mercado de embalaje corrugado de Oriente Medio en 2025, mientras que las bandejas y carpetas registraron la CAGR proyectada más alta del 5,66% hasta 2031.
- Por tipo de tablero, la pared simple mantuvo el 38,32% de la cuota del mercado de embalaje corrugado de Oriente Medio en 2025, y la pared triple tiene una previsión de expansión a una CAGR del 4,32% hasta 2031.
- Por perfil de flauta, la flauta C capturó el 32,54% de la cuota del tamaño del mercado de embalaje corrugado de Oriente Medio en 2025, y la flauta F avanza a una CAGR del 4,65% hasta 2031.
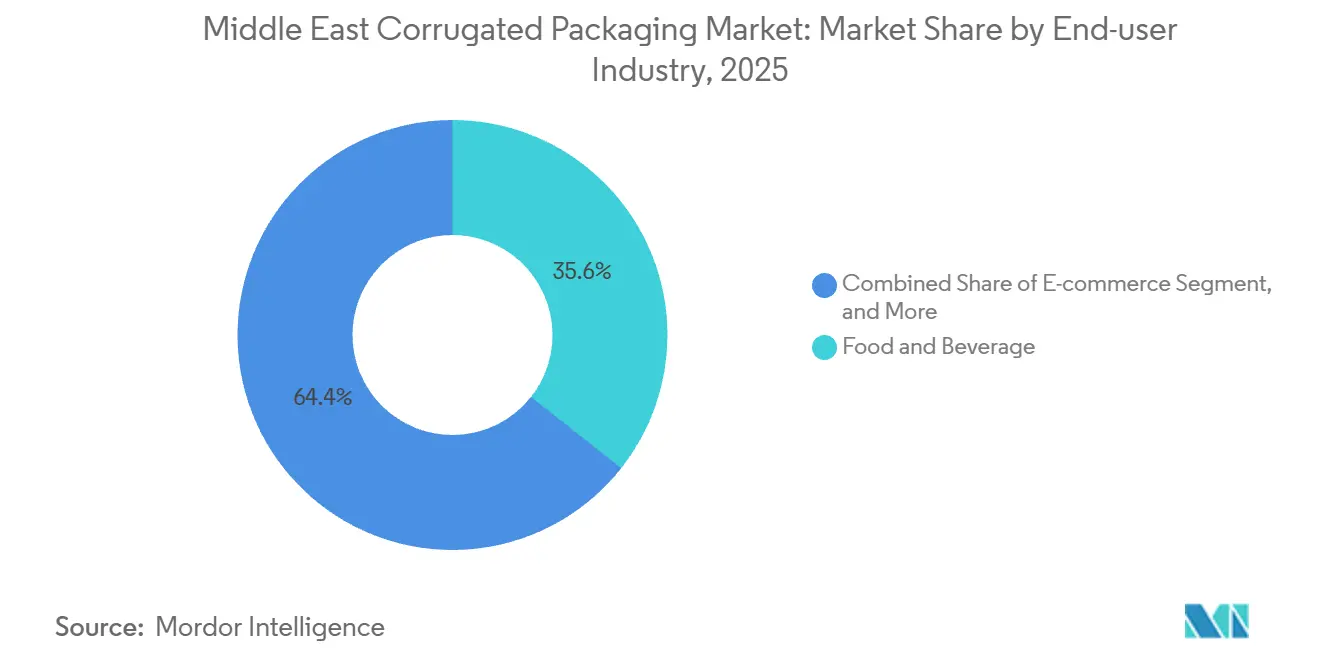
- Por usuario final, el sector de alimentos y bebidas acaparó el 35,63% de la cuota en 2025, mientras que el comercio electrónico registra la CAGR más rápida del 4,73% hasta 2031.
- Por tecnología de impresión, la flexografía representó el 28,54% de la cuota del mercado de embalaje corrugado de Oriente Medio en 2025, y la impresión digital muestra una perspectiva de CAGR del 4,54% hasta 2031.
- Por geografía, Arabia Saudita dominó con el 32,34% de cuota en 2025, y Jordania es el país de mayor crecimiento con una CAGR del 5,01% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Embalaje Corrugado de Oriente Medio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico que acelera la demanda de embalaje corrugado | +1.2% | Arabia Saudita, EAU, Catar | Corto plazo (≤ 2 años) |
| Crecimiento de la entrega de alimentos en los países del CCG | +0.8% | Arabia Saudita, EAU, Kuwait | Mediano plazo (2-4 años) |
| Proyectos de diversificación industrial liderados por los gobiernos | +0.9% | Arabia Saudita, EAU, Jordania | Largo plazo (≥ 4 años) |
| Transición hacia tableros ligeros de alta resistencia | +0.5% | Regional, con mayor fuerza en EAU y Arabia Saudita | Mediano plazo (2-4 años) |
| Adopción de impresión digital para embalaje de tirada corta | +0.4% | EAU, Arabia Saudita, Catar | Corto plazo (≤ 2 años) |
| Embalaje de exportación de dátiles con control de temperatura | +0.3% | Arabia Saudita, EAU | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico que Acelera la Demanda de Embalaje Corrugado
Las ventas en línea del Consejo de Cooperación del Golfo (CCG) alcanzaron USD 50.000 millones en 2025, un incremento del 30% interanual, y cada paquete adicional enviado se traduce en al menos una unidad de embalaje corrugado consumida. Los propietarios de marcas exigen gráficos personalizados, tiras de desgarro listas para devolución y algoritmos de ajuste de embalaje que reduzcan los costos de flete, impulsando a los convertidores hacia prensas digitales capaces de imprimir lotes de tan solo 500 unidades. El Programa Nacional de Desarrollo Industrial y Logístico de Arabia Saudita destinó USD 427.000 millones para centros de distribución y sistemas automatizados de clasificación, todos estandarizados en torno a formatos de caja optimizados por peso dimensional.[1]Secretaría de la Visión Saudi Arabia 2030, "Programa Nacional de Desarrollo Industrial y Logístico," VISION2030.GOV.SA Los convertidores locales que aún dependen de líneas flexográficas de tiradas largas corren el riesgo de perder cuota frente a plantas ágiles que ofrecen entregas en 48 horas e impresión de datos variables. Los vendedores transfronterizos de China e India ya han establecido el estándar de embalaje ligero y de alta calidad gráfica, elevando las expectativas de los clientes regionales.
Crecimiento de la Entrega de Alimentos en los Países del CCG
Se proyecta que el canal de entrega de alimentos del CCG genere USD 30.000 millones para 2028, con Arabia Saudita y los EAU representando el 70% de los pedidos e impulsando la demanda de embalaje corrugado hacia cajas de pared simple resistentes a la humedad.[2]Analistas de Morgan Stanley, "Perspectivas de Entrega de Alimentos del CCG," MORGANSTANLEY.COM Las cocinas en la nube y las tiendas oscuras, que sumaban más de 1.200 en la región a finales de 2025, exigen embalajes que mantengan la temperatura durante al menos 45 minutos y resistan la condensación. Los convertidores recubren los tableros con polietileno o emulsiones de cera, lo que incrementa el costo de materiales entre un 8% y un 12%, pero permite a las cadenas de restaurantes cobrar tarifas de entrega premium. Los proveedores de kits de comidas por suscripción utilizan bandejas ventiladas que prolongan la vida útil de los productos frescos hasta 3 días, reduciendo así el desperdicio alimentario. Hasta el momento, los reguladores del CCG han emitido pocas normas vinculantes sobre el embalaje para entrega de alimentos, dejando los estándares de rendimiento a la diferenciación competitiva en lugar de al cumplimiento normativo.
Proyectos de Diversificación Industrial Liderados por los Gobiernos
El Fondo de Inversión Pública de Arabia Saudita invierte USD 40.000 millones anuales en ciudades industriales como Jazan y Ras Al-Khair, atrayendo fábricas orientadas a la exportación que consumirán 1,2 millones de toneladas adicionales de embalaje corrugado anuales para 2031. La Operación 300bn de los EAU aspira a elevar el producto interno bruto (PIB) industrial a AED 300.000 millones (USD 81.700 millones) para 2031, lo que requiere embalaje corrugado compatible con salas limpias para piezas aeroespaciales y dispositivos médicos. Las zonas de libre comercio de Jordania otorgan acceso libre de aranceles a los mercados de Estados Unidos y Europa, invitando a marcas multinacionales a abastecerse de cajas a precios competitivos que cumplan con las normas ISO 9001 e ISO 14001. Con el tiempo, la región pasa de un consumo minorista dependiente de importaciones a una manufactura orientada a la exportación, recompensando a los convertidores que certifican sus sistemas de calidad y ofrecen formatos de pared triple de gran resistencia.
Transición hacia Tableros Ligeros de Alta Resistencia
Las formulaciones de fibra híbrida, incluidos los recubrimientos de nanocelulosa, permiten una reducción del peso base del 15-20% manteniendo los valores de aplastamiento de borde por encima de 32 libras por pie cuadrado, reduciendo tanto el costo de materiales como el de flete. International Paper y WestRock licencian estas formulaciones a los molinos regionales, y las plantas sauditas están añadiendo líneas de refinado que producen grados de liner ligero localmente, desplazando las importaciones que soportan aranceles del 5-7%. Para los remitentes de comercio electrónico, las cajas más ligeras evitan cargos más elevados por peso dimensional y reducen las emisiones de carbono de Alcance 3 hasta un 18% por cada tonelada-milla transportada. Los minoristas eligen cada vez más a proveedores capaces de documentar dichos ahorros de carbono, otorgando a los innovadores técnicos una clara ventaja en márgenes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del papel kraft | -0.6% | Regional, con mayor impacto en Arabia Saudita y EAU | Corto plazo (≤ 2 años) |
| Impacto de la escasez de agua en los molinos de papel | -0.4% | Arabia Saudita, EAU, Jordania | Largo plazo (≥ 4 años) |
| Aranceles de importación sobre papel recuperado | -0.3% | Arabia Saudita, EAU, Catar | Mediano plazo (2-4 años) |
| Auge de las cajas plásticas reutilizables en el sector de productos frescos | -0.2% | EAU, Omán, Arabia Saudita | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Papel Kraft
Los precios de la pulpa Kraft de Coníferas Blanqueada del Norte (NBSK, por sus siglas en inglés) cayeron de USD 1.400 por tonelada en 2022 a USD 800-900 en 2024, aunque los precios del cartoncillo solo bajaron un 15-20%, comprimiendo los márgenes de los convertidores hasta en 300 puntos básicos. Oriente Medio importa el 60% de su liner kraft, dejando a los convertidores expuestos a los recargos por flete durante las interrupciones en el Mar Rojo y los ciclos de fortaleza del dólar. Los molinos nacionales vinculan los precios a las referencias mundiales, por lo que los aranceles ofrecen una protección limitada. Los operadores con integración hacia atrás, como Obeikan Industrial Investment Group, disfrutan de un colchón de 150-200 puntos básicos y continúan invirtiendo en capacidad, mientras que las empresas más pequeñas difieren la automatización.
Impacto de la Escasez de Agua en los Molinos de Papel
La producción de papel requiere entre 15 y 20 galones de agua por libra de producción, un desafío en Arabia Saudita, donde los acuíferos no renovables disminuyen entre un 2% y un 3% por año.[3]División MENA del Banco Mundial, "Escasez de Agua en Oriente Medio," WORLDBANK.ORG El agua desalinizada cuesta entre USD 1,50 y USD 2,00 por metro cúbico, añadiendo entre USD 30 y USD 40 al costo de cada tonelada de cartoncillo producida en molinos costeros. Los EAU recuperan hasta el 90% del agua de proceso mediante sistemas de circuito cerrado, pero con costos iniciales de entre USD 5 y USD 8 millones por molino, fuera del alcance de muchos convertidores de propiedad familiar. La disponibilidad de agua renovable per cápita de Jordania cayó por debajo de los 100 metros cúbicos en 2024, lo que garantiza que la futura capacidad de cartoncillo se concentrará cerca de ubicaciones abastecidas por agua marina, mientras que los convertidores del interior dependerán de rollos maestros importados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Bandejas y Carpetas Ganan Cuota en Formatos Listos para Comercio Minorista
Las cajas ranuradas mantuvieron el 42,43% de los ingresos de 2025, consolidando los envíos en logística a granel y mercancía general. No obstante, las bandejas, carpetas y hojas muestran una CAGR del 5,66% hasta 2031, impulsadas por la comercialización en tiendas tipo club y los modelos de venta directa al consumidor (DTC, por sus siglas en inglés) que prefieren formatos de tapa abierta o de autoexposición. El mercado de embalaje corrugado de Oriente Medio se beneficia cuando los operadores de supermercados exigen diseños listos para estantería que eviten la manipulación secundaria, reduciendo el costo laboral hasta un 30%. La capacidad de impresión digital permite cambios rápidos de artes gráficas para promociones estacionales, y los convertidores reportan márgenes superiores en un 15% en bandejas especiales frente a contenedores ranurados estándar de tipo commodity. Las cajas telescópicas y multipiezas ocupan nichos de alta resistencia, como la maquinaria industrial, donde los diseños en dos piezas reducen las fallas por aplastamiento de esquinas. Los palés de cartón corrugado y las formas troqueladas sirven a los sectores farmacéutico y electrónico, ofreciendo un alto rendimiento de protección en espacios compactos.
Las bandejas y carpetas también se alinean con la expansión de la cadena de frío, transportando productos frescos ventilados que llegan más rápido a los refrigeradores minoristas, reduciendo el deterioro entre 2 y 3 días. Los proveedores de kits de comidas prefieren mailers plegados que caben en los casilleros estándar de mensajería, un formato impulsado por el crecimiento de la entrega de alimentos. Como resultado, el tamaño del mercado de embalaje corrugado de Oriente Medio asignado a bandejas y carpetas aumentará de manera sostenida. Los convertidores que dominen el troquelado de cambio rápido y los gráficos de alta resolución están bien posicionados para capturar este volumen incremental, especialmente en los EAU, donde los envíos de comercio electrónico de alimentos ya superan 1 millón de pedidos por semana.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe


Por Tipo de Tablero: La Demanda de Pared Triple Crece con las Exportaciones Industriales
La pared simple representó el 38,32% de la cuota en 2025, dominando en comercio electrónico, comida rápida y usos industriales ligeros donde el costo unitario orienta la especificación. La pared doble satisface los electrodomésticos de peso medio y la electrónica de consumo, ofreciendo mayor apilamiento sin un alto costo de materiales. La pared triple crece a una CAGR del 4,32% hasta 2031 gracias a las exportaciones de maquinaria pesada de Arabia Saudita y los EAU, que requieren resistencias al aplastamiento superiores a 1.000 libras. Parques industriales como el King Salman Energy Park embarcan turbinas de gas en cajas de pared triple equipadas con barreras de vapor de polietileno, previniendo la corrosión durante los viajes marítimos.
Los convertidores regionales amplían sus líneas corrugadoras de alta resistencia capaces de laminar tres medios en un solo paso, reduciendo el tiempo de producción entre un 30% y un 40%. Los productores de pared triple que certifican sistemas de calidad ISO 9001 obtienen precios premium, dado que los compradores multinacionales estipulan estándares globales. Con el tiempo, la cuota del mercado de embalaje corrugado de Oriente Medio correspondiente a la pared triple se alinea estrechamente con el crecimiento de las exportaciones de bienes de capital. Aunque los costos de materias primas son más elevados, la economía por unidad está protegida por las tarifas de diseño especializado y los insertos de amortiguación con valor añadido.
Por Perfil de Flauta: La Flauta F Avanza en Bienes de Consumo Premium
La flauta C mantuvo el 32,54% de la cuota en 2025 gracias a su equilibrio de uso general entre amortiguación y resistencia al apilamiento. La flauta E continuó ganando terreno en cosméticos y snacks listos para exhibición, ofreciendo calidad de impresión litográfica y ahorros de volumen del 10-15%. La flauta F, con una altura de flauta de solo 0,03 pulgadas, lidera el crecimiento con una CAGR del 4,65%, consolidada en chocolates premium, perfumes y teléfonos inteligentes vendidos en el canal de comercio minorista de lujo de los EAU. Su perfil fino tiende un puente entre la apariencia del cartón plegable y la durabilidad del cartón corrugado, un punto de venta clave en segmentos orientados a la imagen de marca.
Los convertidores que adoptan la flauta F deben invertir en ranura rotativa de precisión y troquelado láser para evitar el aplastamiento de la punta de flauta, añadiendo entre USD 200.000 y USD 300.000 a cada línea. A pesar del gasto de capital, la recuperación generalmente ocurre dentro de los 24 meses, dado el incremento de margen del 20-25% que obtienen los formatos de microflauta. El tamaño del mercado de embalaje corrugado de Oriente Medio en flauta F sigue siendo pequeño en relación con las flautas C y B convencionales, aunque su mayor velocidad de crecimiento señala un cambio estructural hacia la premiumización, especialmente en canales influenciados por el turismo y el comercio minorista libre de impuestos.
Por Industria de Usuario Final: El Comercio Electrónico Supera a los Segmentos Tradicionales
El sector de alimentos y bebidas dominó con el 35,63% de los ingresos en 2025, abarcando productos frescos, lácteos y alimentos procesados que se distribuyen a diario por toda la región. El comercio electrónico, sin embargo, registra una perspectiva de CAGR del 4,73% y representa la mayor oportunidad incremental, ya que cada pedido en línea requiere un envío de marca que también funcione como embalaje de devolución. La producción farmacéutica de Arabia Saudita tiene como objetivo alcanzar los USD 8.000 millones para 2030, lo que exige cajas a prueba de manipulaciones, mientras que las marcas de cuidado personal demandan liners a prueba de grasa y tapas de alta calidad gráfica para apoyar la visibilidad en tienda.
Los fabricantes industriales que exportan piezas de automóviles y módulos de construcción especifican cajas de pared doble y triple con esquinas reforzadas. Los ensambladores de electrónica insisten en recubrimientos antiestáticos e insertos de espuma personalizados, creando nichos de valor específicos. A medida que el comercio minorista en línea y la manufactura localizada avanzan en paralelo, los convertidores capaces de alternar entre trabajos personalizados de tirada corta y pedidos de tipo commodity regular superarán al mercado. En consecuencia, el mercado de embalaje corrugado de Oriente Medio se beneficia de una base de demanda diversificada que mitiga el riesgo cíclico en cualquier sector individual.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles tras la compra del informe
Por Tecnología de Impresión: La Impresión Digital Gana Terreno en Aplicaciones de Tirada Corta
La flexografía retuvo el 28,54% de la cuota en 2025 debido a su alta velocidad y bajo costo por millar en tiradas superiores a 10.000 unidades. La litografía sigue siendo el estándar de referencia para gráficos fotográficos, pero incurre en un sobrecosto del 20-30% porque las hojas deben laminarse al tablero. La impresión digital, con una CAGR del 4,54%, elimina los fotolitos y permite cambios de artes gráficas en el mismo turno, una capacidad muy valorada por los comerciantes de comercio electrónico y las pequeñas y medianas empresas (PYME) que comercializan productos de edición limitada. Solo los EAU procesaron 1,2 millones de paquetes de comercio electrónico por día en 2025, cada uno de los cuales era candidato para mensajería personalizada.
Los convertidores que instalan plataformas HP Indigo, EFI Nozomi o Durst aseguran pedidos que los operadores de flexografía rechazan, elevando los precios de venta promedio entre un 15% y un 20%. Los flujos de trabajo híbridos que combinan impresión digital y flexografía en la misma línea maximizan la utilización de activos y mantienen el costo por unidad competitivo. En última instancia, el mercado de embalaje corrugado de Oriente Medio reflejará un panorama de doble impresión: flexografía para grandes volúmenes e impresión digital para agilidad. Las plantas que dominen ambas tecnologías están mejor posicionadas para satisfacer las necesidades volátiles de plazo de entrega de los clientes.
Análisis Geográfico
Arabia Saudita lideró el mercado de embalaje corrugado de Oriente Medio con el 32,34% de cuota en 2025, impulsada por USD 1 billón en asignaciones del Fondo de Inversión Pública en zonas de manufactura, corredores logísticos e industrias orientadas a la exportación. La capacidad de cartoncillo alcanzó 1,2 millones de toneladas, y los molinos nacionales están migrando hacia grados de liner ligero que se alinean con el crecimiento de la entrega de paquetes. Los exportadores de dátiles enviaron 133.000 toneladas en 2024, generando demanda de cajas con barreras de humedad equipadas con características de ventilación, prolongando la vida útil hasta 15 días durante los viajes a Europa y Asia.
Los EAU funcionan como el centro regional de cadena de frío y comercio digital, aprovechando el puerto de Jebel Ali y los incentivos de zonas francas para reexportar cajas a África y Asia del Sur. La Operación 300bn busca elevar el PIB industrial a AED 300.000 millones (USD 81.700 millones) para 2031, aumentando la demanda de embalaje corrugado compatible con salas limpias. Dubái procesó 450 millones de paquetes en 2025, y las principales plataformas en línea prefieren formatos de impresión digital con tamaños de lote inferiores a 5.000 unidades. La Zona Industrial Khalifa de Abu Dabi está atrayendo procesadores de alimentos que insisten en embalaje certificado como halal, impulsando a los convertidores hacia inversiones en software de trazabilidad.
Jordania, aunque más pequeña, es el mercado de mayor crecimiento con una CAGR del 5,01% hasta 2031, beneficiándose de acuerdos de libre comercio que permiten exportaciones libres de aranceles a Estados Unidos y la Unión Europea. Los procesadores de alimentos requieren cajas resistentes a la grasa para aceite de oliva y confitería, y el sector farmacéutico del reino exige estructuras a prueba de apertura por niños. El bloque Resto de Oriente Medio, que comprende Omán, Baréin, Kuwait e Irak, registra un volumen estable a medida que cada gobierno pivota desde la dependencia del petróleo hacia el procesamiento local de alimentos y la manufactura ligera, creando demanda incremental de cajas que favorece a los convertidores dispuestos a establecer plantas satelitales.
Panorama regulatorio
La regulación en el mercado de envases de cartón corrugado de Oriente Medio está determinada por normas nacionales y programas de conformidad que rigen el rendimiento del papel y el cartón, el etiquetado y los métodos de prueba. En Arabia Saudita, la Organización Saudí de Normas, Metrología y Calidad (SASO) mantiene una regulación técnica para productos de papel y cartón (incluido el cartón corrugado), lo que aumenta la importancia del muestreo documentado, las tolerancias dimensionales y la verificación de laboratorio para los convertidores que abastecen a grandes cuentas de bienes de consumo masivo, industriales y de comercio electrónico.
En toda la región más amplia, la preparación para el cumplimiento se refuerza mediante organismos del sector y requisitos impulsados por los compradores. La Cámara de Industrias de Impresión y Envasado (CPPI) en Egipto representa a las partes interesadas del sector del envasado ante las instituciones gubernamentales y apoya la alineación en normas sectoriales, mientras que la contratación multinacional suele hacer referencia a certificaciones de sistemas de gestión (por ejemplo, ISO 9001 e ISO 14001) y a pruebas de rendimiento estandarizadas como la prueba de resistencia al aplastamiento de canto ISO 12048. Esto eleva las expectativas en materia de control de calidad interno y trazabilidad entre los convertidores regionales.
Análisis de la cadena de valor
La cadena de valor comienza con la adquisición de fibra y papel recuperado, seguida de la producción de pulpa y papel para contenedores (liner y medium), la conversión en cartón corrugado, y la impresión y transformación (troquelado, plegado, encolado). Aguas abajo, los productos se distribuyen a usuarios finales en los sectores de alimentos y bebidas, comercio electrónico y exportadores industriales. Dado que la región importa una parte significativa del liner kraft, las fluctuaciones de referencia en el flete y la pulpa se transmiten rápidamente a los costos del papel, lo que convierte a los contratos de suministro, la planificación de inventarios y la optimización de calidades (liners ligeros y de alta resistencia) en elementos centrales para los márgenes de los convertidores.
La escala y la integración también determinan los costos y los niveles de servicio. Los productores integrados verticalmente hacia atrás y los grupos con presencia en múltiples sitios pueden equilibrar el abastecimiento de bobinas madre, reducir la exposición a los mercados spot de papel y respaldar plazos de entrega más cortos. Por ejemplo, Napco National opera una plataforma integrada en 20 instalaciones en Arabia Saudita y los Emiratos Árabes Unidos, que abarca capacidades de envasado y logística, mientras que UCIC utiliza acuerdos de cadena de suministro con partes relacionadas, incluidos contratos de servicios tecnológicos con grupos como Zamil Group, Hail Saeed Anam Group y Al-Essaei Group, para mantener la continuidad de la producción y el servicio al cliente.
Panorama Competitivo
El mercado de embalaje corrugado de Oriente Medio sigue siendo fragmentado, con más de 20 convertidores regionales y ninguna empresa que supere el 10% de cuota. Obeikan Industrial Investment Group y Saudi Paper Manufacturing Company se benefician de la capacidad de pulpa con integración hacia atrás, preservando los márgenes cuando los precios del kraft oscilan. También extienden plazos de pago de 30 a 45 días, una barrera para los operadores más pequeños. Sin embargo, los convertidores de nicho equipados con prensas digitales capturan pedidos de alto margen y tirada corta en los sectores de comercio electrónico y alimentos premium, donde el unboxing de marca y los plazos de entrega de 48 horas obtienen precios premium.
La adopción tecnológica marca la línea de falla competitiva. Las plantas que añaden troqueladores automatizados y sistemas de seguimiento en tiempo real aseguran contratos farmacéuticos y de electrónica que exigen trazabilidad a nivel de lote. La licencia de tablero híbrido de International Paper acelera la transición hacia grados ligeros de alta resistencia, otorgando a los adoptadores tempranos una ventaja en el costo de materiales del 10-15%. Los estándares de calidad también aumentan tras la adopción por parte de la Organización de Normas del Golfo de la prueba de aplastamiento de borde ISO 12048 en 2024, un movimiento que favorece a los molinos con laboratorios propios.
Existen oportunidades de espacio en blanco en el embalaje corrugado con control de temperatura para productos frescos de cadena de frío, formatos de pared triple para exportaciones industriales pesadas y cajas de microflauta para bienes de consumo premium. Los convertidores que construyan líneas especializadas y obtengan certificaciones de sostenibilidad, como ISO 14001, están en posición de diferenciarse a medida que las marcas multinacionales elevan sus requisitos ambientales.
Líderes de la Industria de Embalaje Corrugado de Oriente Medio
Arabian Packaging Co. LLC
Queenex Corrugated Carton Factory
United Carton Industries Company (UCIC)
Napco National
Falcon Pack Industries LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las oportunidades sin explotar se centran en formatos de cartón corrugado de mayor especificación que se alinean con cambios medibles en la demanda regional, incluidos los envíos de comercio electrónico de tiradas cortas y alta calidad gráfica; los paquetes de triple pared de gran peso para cargas industriales orientadas a la exportación; y los cartones de rendimiento mejorado para la cadena de frío y la exposición a la humedad. Las ventas en línea del CCG alcanzaron los 50.000 millones de USD en 2025, y los convertidores con capacidad híbrida digital-flexográfica pueden monetizar tamaños de lote más pequeños y cambios frecuentes de arte. Al mismo tiempo, los formatos de alta resistencia con control de calidad se ajustan a los programas de diversificación industrial y a las necesidades de envasado para exportación.
Las acciones corporativas recientes también indican una continua expansión de capacidad y capacidades que amplía la gama de aplicaciones abordables. En febrero de 2026, United Carton Industries Company (UCIC) aprobó una expansión de 74 millones de AED para su planta en Ras Al Khaimah (a través de Ras Al Khaimah Packaging LTD Co.), lo que aumenta la capacidad regional de conversión y refuerza la cobertura de servicio para los EAU y los centros de demanda cercanos del CCG. En paralelo, la calificación de proveedores y la gobernanza de seguridad alimentaria abren espacio para los convertidores que puedan documentar un rendimiento constante del material de envasado, respaldado por la renovación de las certificaciones BRCGS en múltiples unidades de negocio de Napco National en mayo de 2026 y por el cumplimiento de los requisitos de la regulación técnica de SASO para papel y cartón en Arabia Saudita.
Desarrollos recientes del sector
- Febrero de 2026: la junta directiva de United Carton Industries Company (UCIC) aprobó un proyecto de expansión de 74 millones de AED para la planta de Ras Al Khaimah (Ras Al Khaimah Packaging LTD Co.), con finalización prevista para el tercer trimestre de 2027. La expansión refuerza la presencia regional y aumenta la capacidad, favoreciendo plazos de entrega más rápidos y posibles adjudicaciones de contratos de envasado en el CCG. Esto se alinea con la creciente demanda de envases ligeros en el Golfo.
- Diciembre de 2025: Saudi Paper Manufacturing Company anunció una expansión de 800 millones de SAR en su fábrica de Dammam, que añade 150.000 toneladas de capacidad de papel para contenedores ligero. El proyecto amplía la oferta local y reduce la dependencia de importaciones, en línea con la creciente demanda de papel para contenedores ligero en el envasado de MEA. Esto posiciona a la empresa para captar cuota en el crecimiento del envasado de MEA.
- Octubre de 2025: Obeikan Industrial Investment Group se asoció con HP Inc. para instalar una prensa digital de cartón corrugado de 12 millones de USD en Riad, lo que permite un plazo de entrega de 48 horas para pedidos de 500 unidades. La mejora avanza la capacidad digital y de tiradas cortas para el envasado regional, desbloqueando pedidos premium de entrega rápida y apoyando el crecimiento del comercio electrónico. Esto refuerza la competitividad en segmentos de alto margen.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Esta metodología cubre el envasado de cartón corrugado utilizado en Oriente Medio. Los ingresos del mercado se contabilizan como cajas de cartón corrugado y formatos corrugados relacionados vendidos por proveedores a usuarios finales a través de canales directos y de distribución.
Exclusiones del alcance: esta estimación excluye el envasado de papel no corrugado (como cajas plegables), el envasado flexible y el envasado plástico retornable para transporte.
Descripción general de la segmentación
- Por Tipo de Producto
- Caja Ranurada
- Cajas Telescópicas/Multipiezas
- Bandejas, Carpetas y Hojas
- Otros Tipos de Producto
- Por Tipo de Tablero
- Pared Simple
- Pared Doble
- Pared Triple
- Por Perfil de Flauta
- Flauta A
- Flauta B
- Flauta C
- Flauta E
- Flauta F
- Otros Perfiles de Flauta
- Por Industria de Usuario Final
- Alimentación
- Bebidas
- Farmacéutica
- Cuidado Personal y Hogar
- Industrial
- Eléctrica y Electrónica
- Otras Industrias de Usuario Final
- Por Tecnología de Impresión
- Flexografía
- Digital
- Litografía
- Otras Tecnologías de Impresión
- Por País
- Arabia Saudita
- Emiratos Árabes Unidos
- Catar
- Jordania
- Resto de Oriente Medio
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el modelo central, con un enfoque en la base de suministro, los flujos comerciales y las señales de demanda de uso final que impulsan el consumo de cajas de cartón corrugado en el CCG y en Oriente Medio en general. Nos basamos en fuentes públicas y oficiales como los portales de estadísticas nacionales en el CCG, los comunicados aduaneros y comerciales, UN Comtrade, los indicadores macroeconómicos del Banco Mundial y las series de tipos de cambio de los bancos centrales para mantener la coherencia de las conversiones y los deflactores a lo largo del tiempo.
Para traducir la demanda en necesidades de envasado, también revisamos referencias sin muro de pago, como los indicadores de producción y comercio de alimentos de la FAO, las estadísticas públicas de puertos y logística en los principales centros, y las publicaciones de asociaciones de envasado y reciclaje cuando estaban disponibles. Los informes anuales de las empresas, las presentaciones para inversores y la cobertura de prensa se utilizaron para mapear las adiciones de capacidad, la integración de fábricas y los comentarios sobre precios. Una suscripción de pago para datos financieros de empresas, búsqueda de patentes y verificaciones de comercio a nivel de envío se utilizó de forma selectiva para cerrar brechas. Las fuentes enumeradas aquí son solo ilustrativas, y utilizamos muchos documentos públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizaron para confirmar lo que las señales documentales no podían explicar completamente, principalmente la división entre grados de exportación y grados domésticos, los movimientos de precios y la rapidez con que los clientes se cambiaron a gramajes más ligeros. Hablamos con convertidores, participantes de papel para contenedores, distribuidores y grandes usuarios finales en todo Oriente Medio, de modo que las suposiciones sobre utilización, pérdidas de rendimiento y tamaños de pedido típicos pudieran verificarse y ajustarse.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | CXOs: 12% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 32% |
| Empresas más pequeñas: 16% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo que reconstruye la demanda de envasado de cartón corrugado a partir de la producción de uso final y el comercio, y luego la asigna a los países utilizando la actividad manufacturera y la intensidad logística. El modelo utiliza insumos prácticos como las tendencias de producción de alimentos y bebidas, la dirección de crecimiento de paquetes de comercio electrónico, la producción industrial y la combinación de exportaciones, las señales de disponibilidad de papel para contenedores y OCC, y el movimiento del precio de venta promedio por calidad y requisito de impresión.
Después de formar los totales regionales, los corroboramos con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de rangos de ingresos de convertidores, la aplicación de bandas de utilización típicas a la capacidad de corrugación instalada y la ejecución de verificaciones de canal sobre especificaciones de caja comunes y rangos de precios. Cuando faltan datos para mercados más pequeños, aplicamos ratios de proxy utilizando pares cercanos (por ejemplo, dependencia de importación similar y combinación de uso final), y luego los corregimos después de la retroalimentación primaria.
Para la previsión, ejecutamos análisis de escenarios en torno a las variables que con mayor frecuencia hacen fluctuar la demanda en Oriente Medio, incluida la fortaleza del corredor comercial, los volúmenes de productos básicos de consumo y los precios de la pulpa y la fibra recuperada, lo que afecta los precios de caja realizados. Los escenarios se convierten luego en una trayectoria de caso base tras la validación de expertos sobre el traspaso de precios esperado y los aumentos de capacidad realistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones que garantizan la coherencia lógica en todo el modelo y también buscando discrepancias con señales independientes, como las estadísticas comerciales, la dirección de la producción de cartón y los patrones de envío reportados por grandes usuarios finales. Si el resultado de un país cambia más rápido que sus impulsores de demanda, reabrimos los supuestos y volvemos a contactar al conjunto primario para confirmar si una nueva adición de capacidad, un cambio regulatorio o un evento de precios explica la desviación.
Antes de la aprobación final, el trabajo se revisa en etapas, comenzando con una verificación interna de coherencia, luego comparaciones entre países y una revisión final para confirmar todas las conversiones y tasas de crecimiento. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, como puestas en marcha de fábricas de gran envergadura, interrupciones comerciales o movimientos bruscos de divisas. Justo antes de la entrega, se vuelve a revisar el conjunto de datos completo para que los clientes reciban la visión más actualizada.
Tamaño del mercado de envases de cartón corrugado de Oriente Medio de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para el envasado de cartón corrugado de Oriente Medio pueden variar ampliamente porque los límites no siempre están alineados, y los supuestos subyacentes de precio y volumen pueden partir de bases distintas. En la práctica, las mayores variaciones suelen provenir de qué geografías se incluyen, si el papel para contenedores se mezcla con los ingresos de conversión, y cómo se maneja el momento de la conversión de divisas.
Utilizamos estadísticas de importación y exportación, señales de capacidad de papel para contenedores y verificaciones de utilización de convertidores como evidencia para mantener la estimación de Mordor Intelligence vinculada exclusivamente al pool de ingresos de envasado de cartón corrugado de Oriente Medio, que se actualiza utilizando los últimos datos disponibles en lugar de precios de un año base anterior. Cuando otras estimaciones también incluyen África, incorporan formatos más amplios de envasado de papel, o proyectan escaladas de precios sin impulsores de demanda correspondientes, los totales reportados tienden a aumentar en comparación con un modelo de envasado de cartón corrugado exclusivo de Oriente Medio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 7,27 mil millones de USD (2026) | |
| Editor del Sector A | 6,00 mil millones de USD (2024) | Utiliza una definición más laxa centrada únicamente en cajas de cartón corrugado, y el valor está anclado a un año base más antiguo con un ajuste limitado por combinación de calidades y traspaso de precios en 2025-2026. |
| Portal de Mercado B | 38,37 mil millones de USD (2024) | Aplica una geografía y un alcance más amplios que se leen como Oriente Medio más África, y la cifra probablemente combina múltiples categorías de envasado, lo que infla el total en comparación con un modelo de ingresos de envasado de cartón corrugado exclusivo de Oriente Medio. |
La diferencia se explica principalmente por variaciones en el alcance y el momento de referencia, no por un único supuesto de crecimiento. Al mantener claramente establecidos la geografía, los límites de producto y la lógica de precios, el tamaño de mercado resultante puede rastrearse hasta indicadores observables de oferta y demanda y repetirse en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de embalaje corrugado de Oriente Medio?
El mercado se sitúa en USD 7.270 millones en 2026 y se prevé que alcance USD 8.770 millones para 2031.
¿Qué segmento crece más rápido en la demanda regional de embalaje corrugado?
Las cajas de comercio electrónico registran la CAGR más alta del 4,73%, superando las aplicaciones tradicionales de alimentos y bebidas.
¿Por qué están ganando popularidad las cajas de pared triple?
Las exportaciones de maquinaria pesada de Arabia Saudita y los EAU requieren resistencias al aplastamiento superiores a 1.000 libras, impulsando un crecimiento de CAGR del 4,32% en los formatos de pared triple.
¿Cómo están afrontando los convertidores las fluctuaciones del precio del papel kraft?
Los molinos con integración hacia atrás compensan la volatilidad de la pulpa, mientras que las empresas más pequeñas invierten en tableros ligeros y prensas digitales para proteger los márgenes.
¿Qué país lidera el consumo y cuál crece más rápido?
Arabia Saudita mantuvo el 32,34% de la cuota de mercado en 2025, mientras que Jordania lidera el crecimiento con una perspectiva de CAGR del 5,01%.
¿Qué tecnología está transformando los pedidos de embalaje de tirada corta?
La impresión digital permite tiradas económicas de tan solo 500 unidades con entrega en 48 horas, captando trabajos premium de comercio electrónico y de carácter promocional.
Última actualización de la página el:



