
Taille et part du marché des bâtiments préfabriqués aux EAU
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 9.53 Milliards de dollars |
| Taille du Marché (2027) | 10.15 Milliards de dollars |
| Taille du Marché (2032) | 13.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.54 % |
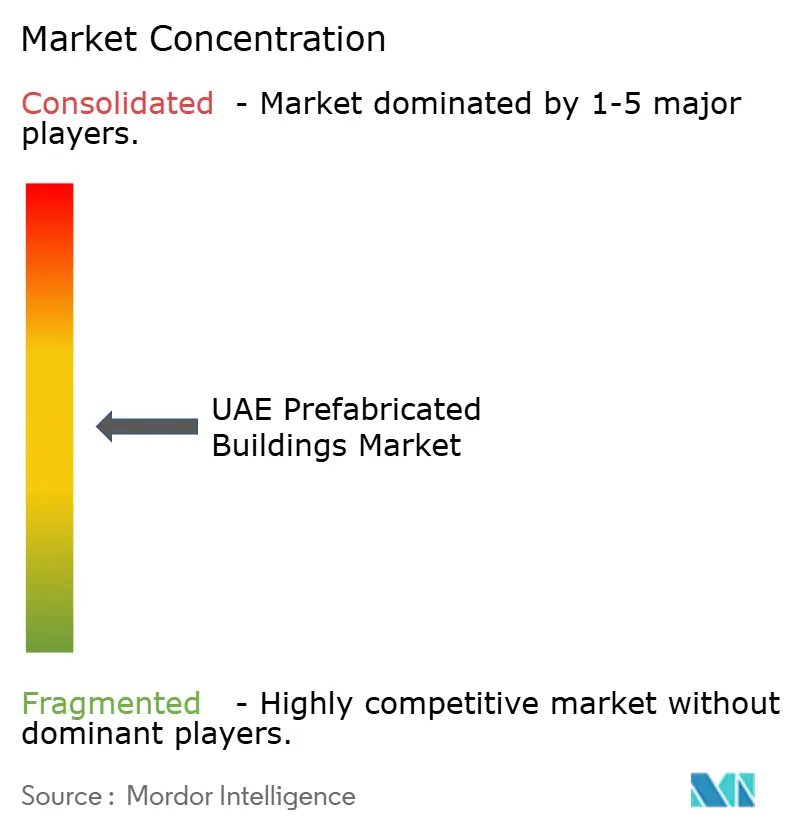
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments préfabriqués aux EAU par Mordor Intelligence
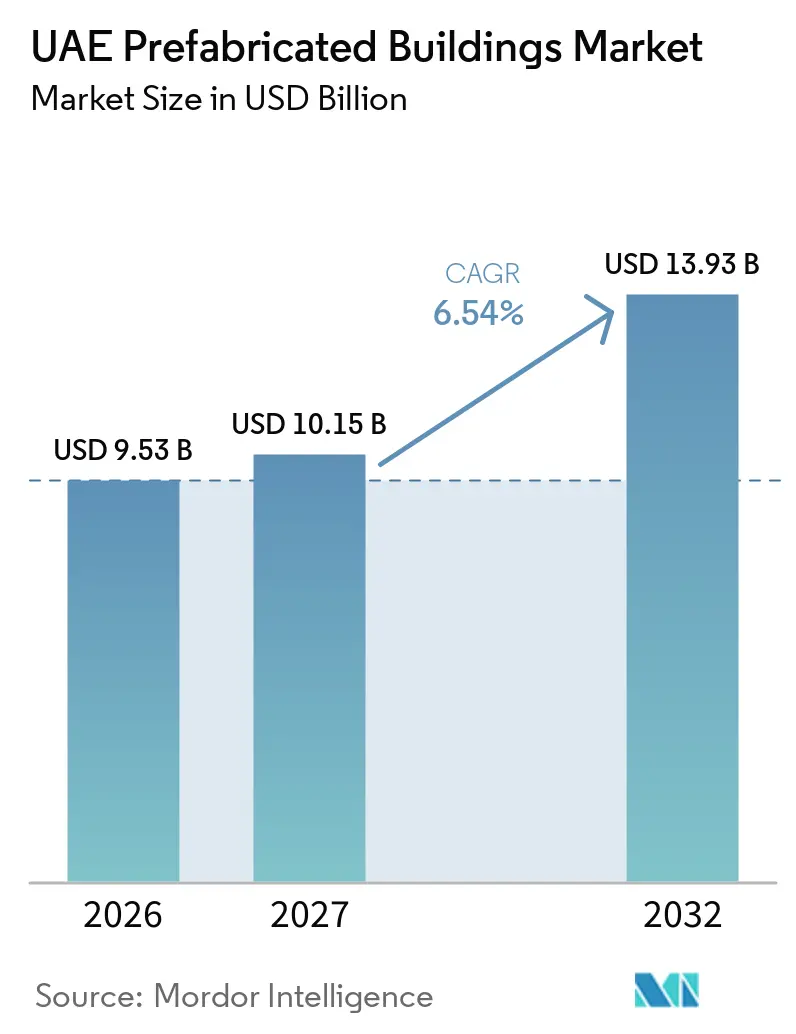
La taille du marché des bâtiments préfabriqués aux EAU devrait passer de 9,53 milliards USD en 2026 à 10,15 milliards USD en 2027 et atteindre 13,93 milliards USD d'ici 2032, à un CAGR de 6,54 % sur la période 2027-2032.
La demande s'oriente vers des systèmes répétables fabriqués en usine, les promoteurs cherchant à raccourcir les délais de projet et à mieux maîtriser la qualité. Les exigences des marchés publics, la politique de fabrication locale et les réglementations en matière de durabilité rendent la livraison hors site plus pertinente pour les grands programmes de logement. La construction de centres de données, d'installations industrielles, d'établissements hôteliers et de logements génère des schémas de demande différents, mais chacun favorise des systèmes pouvant être assemblés rapidement. L'avantage concurrentiel dépend de plus en plus de la capacité de fabrication, des accréditations d'approbation et des relations directes avec les promoteurs. Ces facteurs confèrent aux fournisseurs intégrés établis une position plus solide que les petits fabricants axés sur les structures temporaires.
Principaux enseignements du rapport
- Par matériau, le métal représentait une part de 40,4 % du marché des bâtiments préfabriqués aux EAU en 2026, tandis que le bois devrait croître à un CAGR de 7,51 % jusqu'en 2032.
- Par application, la construction résidentielle représentait une part de 35,5 % du marché des bâtiments préfabriqués aux EAU en 2026, tandis que les autres applications devraient croître à un CAGR de 7,41 % jusqu'en 2032.
- Par type de produit, les bâtiments modulaires représentaient une part de 43,1 % de la taille du marché des bâtiments préfabriqués aux EAU en 2026 et devraient croître à un CAGR de 7,69 % jusqu'en 2032.
- Par zone géographique, Dubaï représentait une part de 39,8 % de la taille du marché des bâtiments préfabriqués aux EAU en 2026, tandis que Sharjah devrait croître à un CAGR de 7,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Soutien gouvernemental à la construction industrialisée | +1.8% | National, concentré à Dubaï et Abu Dhabi | Moyen terme (2-4 ans) |
| Grands programmes de développement résidentiel | +1.5% | National, concentré à Dubaï, Abu Dhabi et Sharjah | Moyen terme (2-4 ans) |
| Pression pour raccourcir les délais de construction | +1.2% | National | Court terme (≤ 2 ans) |
| Objectifs de durabilité et de réduction des déchets | +1.0% | National, concentré à Abu Dhabi et Dubaï | Moyen terme (2-4 ans) |
| Expansion des centres de données et des installations industrielles | +0.8% | Abu Dhabi, Dubaï et Ajman | Court terme (≤ 2 ans) |
| Développement croissant de la capacité de fabrication nationale | +0.6% | National, avec des gains précoces à Abu Dhabi, Dubaï et Sharjah | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La politique gouvernementale crée une demande structurellement contraignante pour la construction préfabriquée
La municipalité de Dubaï a élargi les approbations modulaires par rapport aux cadres antérieurs, élargissant la gamme de bâtiments pouvant utiliser des systèmes volumétriques. Le Centre des projets et des infrastructures d'Abu Dhabi exige des composants préfabriqués dans jusqu'à 80 % des projets de logement d'Abu Dhabi dans le cadre de son mandat de mai 2026. Ce changement fait de la construction hors site une composante ordinaire de la passation de marchés de logements plutôt qu'un choix de projet facultatif. Le programme « Make it in the Emirates » a identifié plus de 45,7 milliards USD d'opportunités de localisation sur 10 ans en 2025, soutenant l'investissement dans la capacité de production nationale[1]. Les attentes en matière de contenu local encouragent également les fournisseurs à développer une capacité opérationnelle durable aux EAU. Pour le marché des bâtiments préfabriqués aux EAU, ces politiques donnent aux fabricants une plus grande confiance dans la continuité de la demande au-delà des projets de démonstration isolés.
La profondeur du programme résidentiel fait passer le préfabriqué d'une tactique de projet à une norme de livraison
Les grands programmes résidentiels transforment l'approvisionnement en composants, passant de commandes ponctuelles à des relations durables entre usines et promoteurs. Sobha Modular Industries avait plus de 32 000 unités résidentielles en construction aux EAU en 2025, soutenues par une usine de 2,7 millions de pieds carrés produisant des modules de salle de bain, des systèmes mécaniques, électriques et de plomberie, ainsi que des cloisons[2]. Dubai Holding Asset Management a sélectionné AMANA Group pour Lantana Hills, un contrat de 185,2 millions USD utilisant 2 730 unités DuBox et 2 020 unités de salle de bain DuPod. Le projet vise 85 % de réalisation hors site et illustre comment la livraison modulaire est intégrée au plan de projet dès le départ[3]. Ce modèle offre aux promoteurs un meilleur contrôle du séquençage de la production avant le début des travaux sur site. Cette approche relève le seuil de qualification pour les fournisseurs et renforce les opportunités pour les entreprises disposant d'une capacité d'usine fiable.
La pression sur les délais de construction accélère l'adoption des systèmes volumétriques finis en usine
Les promoteurs sont soumis à une pression pour livrer de grands projets sans dépendre uniquement de la capacité de la main-d'œuvre conventionnelle sur site. SIBS AB a déclaré en février 2026 que ses systèmes modulaires peuvent réduire les délais de projet de 40 %, les coûts de production jusqu'à 30 % et la consommation d'énergie jusqu'à 50 % par rapport à la construction conventionnelle. Les fabricants développent donc des conceptions volumétriques plus standardisées pour des besoins de construction répétables. Eagle Hills a signalé des projets de tours résidentielles de 15 à 30 étages utilisant des systèmes fabriqués en usine. De tels projets montrent comment un projet pilote achevé peut devenir un modèle de livraison répétable pour le marché des bâtiments préfabriqués aux EAU. L'effet est le plus visible là où les délais sont critiques et où les conceptions peuvent être standardisées avant le début de la construction.
La conformité en matière de durabilité réduit l'écart entre les objectifs environnementaux et les achats hors site
Le décret-loi fédéral n° 11 de 2024 est entré en vigueur le 30 mai 2025 et exige des plans annuels de réduction des émissions dans tous les secteurs, y compris la construction. La stratégie EAU Zéro Net 2050 identifie les bâtiments comme l'un des 6 secteurs clés de décarbonation. Dubai Holding indique que l'approche Lantana Hills peut réduire les déchets de matériaux jusqu'à 30 %. Estidama et Al Sa'fat récompensent les pratiques de construction à faible production de déchets et à haute efficacité énergétique, soutenant l'utilisation de composants contrôlés en usine. Ces systèmes peuvent également rendre le suivi des matériaux plus cohérent sur des unités répétées. Ce cadre réglementaire offre au marché des bâtiments préfabriqués aux EAU une voie pratique pour aligner les priorités de coût, de délai et de conformité.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en matière d'investissement de fabrication | -0.8% | National | Court terme (≤ 2 ans) |
| Contraintes de transport et de levage pour les modules surdimensionnés | -0.6% | National, concentré dans les zones urbaines denses et les sites éloignés | Court terme (≤ 2 ans) |
| Standardisation limitée de la conception | -0.5% | National | Moyen terme (2-4 ans) |
| Certification technique et approbations complexes | -0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'intensité capitalistique concentre le pouvoir de marché parmi les fabricants intégrés
Une installation modulaire viable nécessite des terrains, des lignes de production automatisées, des capacités de test et une certification qualité avant de pouvoir concourir pour des projets majeurs. SafeTech a ouvert en février 2025 une usine de préfabriqués en béton de 2,2 millions de pieds carrés avec une production annuelle supérieure à 700 000 mètres cubes. Ce projet illustre le niveau de capital nécessaire pour répondre à la demande résidentielle et infrastructurelle importante. Saif Bin Darwish a également acquis Gulf Precast en octobre 2025, intégrant 6 usines à Dubaï et Abu Dhabi dans sa plateforme. Les exigences en matière d'investissement rendent difficile pour les petites entreprises de reproduire rapidement la capacité établie. Les petits fournisseurs restent donc davantage exposés aux cabines et aux structures temporaires, tandis que les grands fournisseurs intégrés se disputent les projets certifiés et répétables sur le marché des bâtiments préfabriqués aux EAU.
Les contraintes de taille des modules et de logistique limitent géographiquement la proposition de valeur modulaire
Les modules volumétriques nécessitent des permis de transport spéciaux, des fenêtres de livraison planifiées et des équipements de levage adaptés. Les modules de salle de bain à ossature métallique et les noyaux de services utilisés dans les bâtiments de grande hauteur peuvent dépasser les exigences de manutention standard. Le centre de Dubaï et le centre d'Abu Dhabi restreignent les fenêtres d'accès, ce qui peut allonger les programmes d'installation et augmenter les coûts de grue. LINQ Modular a noté que les coûts de transport peuvent affaiblir l'avantage hors site sur des sites éloignés situés à plusieurs heures d'Abu Dhabi. Les équipes de conception doivent tenir compte de ces contraintes avant de fixer les dimensions des modules et les plans de livraison. La proposition de valeur est donc la plus forte sur les sites disposant d'un accès routier, d'un espace pour le levage et de conceptions permettant des tailles de modules répétées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
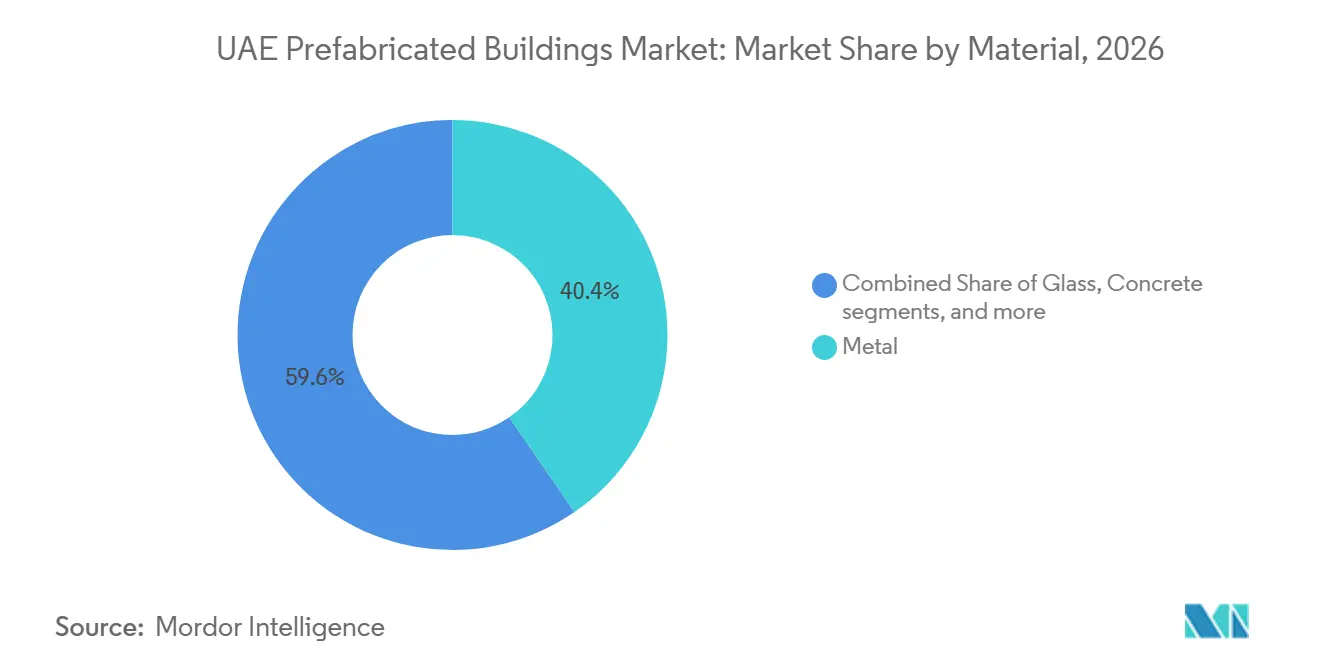
le métal ancre les volumes tandis que le bois attire les capitaux d'innovationLe métal représentait 40,4 % du marché des bâtiments préfabriqués aux EAU en 2026, reflétant son rôle établi dans les modules volumétriques, les bâtiments pré-ingéniés et les structures de centres de données. L'acier supporte de grandes portées et des exigences d'empilement dans les projets résidentiels et hôteliers, tout en tolérant une finition précise en usine pour les bâtiments à forte intensité de services. Le béton reste important pour les fondations, les infrastructures et les grands composants préfabriqués. SafeTech contribue à une production annuelle dépassant 700 000 mètres cubes depuis sa nouvelle installation. Le verre et les autres matériaux continuent de servir les façades et les éléments de construction spécialisés.
Le bois est la catégorie de matériaux à la croissance la plus rapide, avec un CAGR projeté de 7,51 % de 2027 à 2032. DesertBoard a utilisé 3 000 mètres cubes de panneaux en fibres de palmier dans des projets résidentiels de Select Group en février 2026. Ses panneaux locaux offrent une alternative pour les applications nécessitant des matériaux biosourcés. Le programme de recherche, développement et innovation de Dubaï soutient le projet Hy-PALM, qui développe des panneaux hybrides en bois lamellé-croisé pour des bâtiments modulaires de moyenne et grande hauteur. Les travaux visent la conformité aux normes EN 16351 et Eurocode 5, donnant au bois un rôle plus large sur le marché des bâtiments préfabriqués aux EAU.

Par application :
le résidentiel est en tête tandis que les autres enregistrent la croissance la plus rapideLe résidentiel représentait 35,5 % de la taille du marché des bâtiments préfabriqués aux EAU en 2026. Les programmes de logement soutenus par le gouvernement et les projets de promoteurs privés constituent une large base de demande. Les modules de salle de bain, les cloisons et les composants de services peuvent être répétés dans de grandes communautés de villas et de maisons de ville. Les usages commerciaux comprennent les établissements hôteliers, les commerces de détail et les immeubles de bureaux qui cherchent à ouvrir plus rapidement. Lantana Hills montre comment les méthodes hors site peuvent être appliquées à grande échelle résidentielle.
Les autres usages, notamment les projets industriels, institutionnels, d'infrastructure et d'énergie, devraient croître à un CAGR de 7,41 % jusqu'en 2032. L'expansion des zones franches, les campus de centres de données pour l'intelligence artificielle et les installations spécialisées soutiennent ce rythme plus rapide. PodTech a achevé une salle blanche préfabriquée à Sharjah pour un client du secteur spatial des EAU en octobre 2026. Son système PODULE combinait la gestion de l'air, la gestion technique du bâtiment, la protection incendie et les utilités dans une installation testée en usine. Cet exemple montre où des environnements standardisés et certifiés peuvent offrir une valeur supérieure aux alternatives construites sur site, élargissant le marché des bâtiments préfabriqués aux EAU au-delà du logement.
Par type de produit :
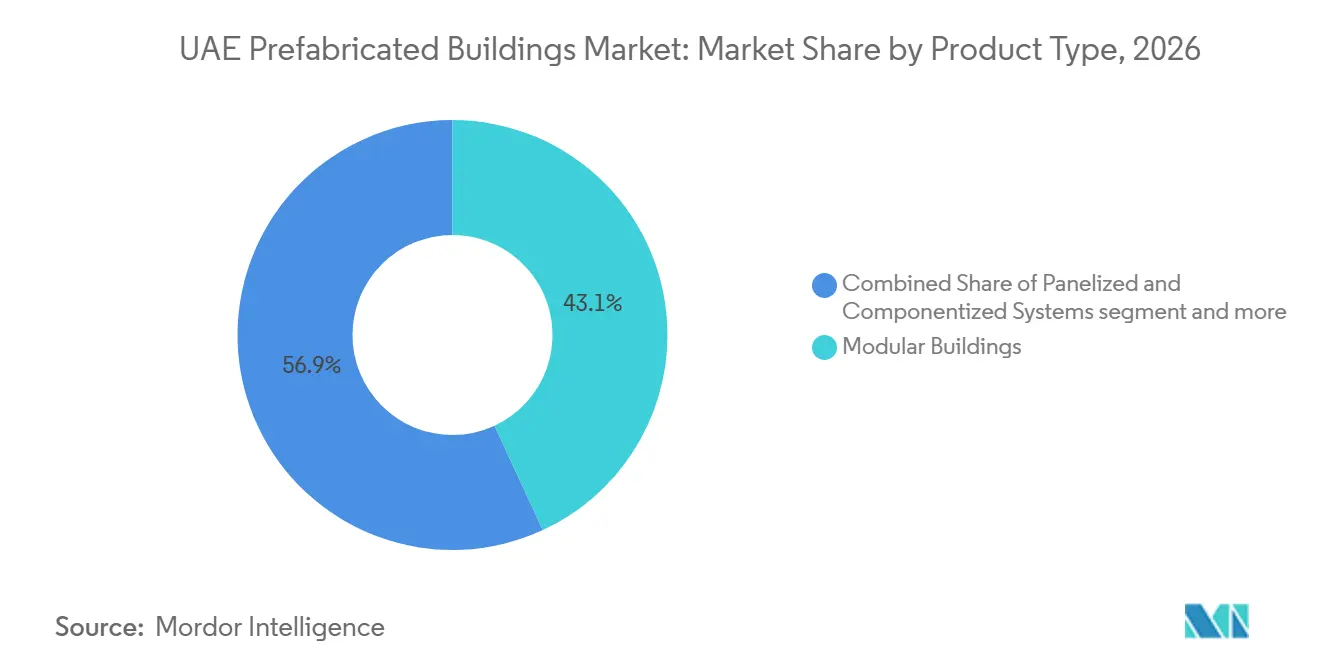
les bâtiments modulaires sont en tête et s'accélèrent tandis que les systèmes panélisés jouent un rôle complémentaireLes bâtiments modulaires représentaient 43,1 % de la part du marché des bâtiments préfabriqués aux EAU en 2026. Ils utilisent des volumes finis en usine pouvant combiner des éléments structurels, intérieurs et de services avant la livraison. LINQ Modular exploite une installation de production à Dubaï avec 6 lignes fonctionnant en continu. AMANA Group a déployé sa plateforme DuBox à Lantana Hills. Les promoteurs peuvent appliquer cette approche à des agencements résidentiels et hôteliers répétables.
Les bâtiments modulaires sont également le type de produit à la croissance la plus rapide, avec un CAGR prévu de 7,69 % jusqu'en 2032. SIBS AB et LINQ Modular ont convenu en février 2026 de viser au moins 1 500 unités modulaires par an dans des projets résidentiels, commerciaux et hôteliers. Les systèmes panélisés et componentisés restent importants là où les conditions de site limitent l'utilisation d'unités volumétriques complètes. Les panneaux en acier léger peuvent offrir une précision d'usine tout en permettant une plus grande flexibilité lors de l'installation. Les autres types de préfabriqués, notamment les cabines portables, les bureaux de chantier et les salles blanches, répondent à des besoins à cycle court et spécialisés au sein du marché des bâtiments préfabriqués aux EAU.
Analyse géographique
Dubaï représentait 39,8 % de la part du marché des bâtiments préfabriqués aux EAU en 2026. La construction résidentielle, hôtelière et d'infrastructures numériques soutient la demande de l'émirat pour des systèmes fabriqués en usine. L'environnement d'approbation modulaire de l'émirat soutient l'utilisation pratique de la construction volumétrique. Le contrat Lantana Hills de 185,2 millions USD utilise les systèmes DuBox et DuPod et vise 85 % de réalisation hors site. LINQ Modular développe des unités de maisons de ville standardisées pour Dubai South et Al Furjan, témoignant d'un intérêt continu pour les systèmes résidentiels répétables.
Abu Dhabi est le deuxième émirat en termes de demande de bâtiments préfabriqués. L'exigence de composants préfabriqués pour jusqu'à 80 % des projets de logement constitue un signal d'achat direct. Les exigences du système de notation Estidama Pearl favorisent également les approches qui réduisent les déchets et améliorent l'efficacité des ressources. La construction de centres de données crée une source distincte de demande pour les coques structurelles et les modules mécaniques, électriques et de plomberie. Cette combinaison soutient à la fois le logement et les infrastructures spécialisées sur le marché des bâtiments préfabriqués aux EAU.
Sharjah devrait croître à un CAGR de 7,81 % jusqu'en 2032, le taux le plus rapide parmi les émirats. Cette prévision reflète les besoins résidentiels, l'expansion industrielle et un cluster de fabricants en développement. Arada a achevé plus de 8 200 unités à Aljada, tandis que le projet Sakoon de 408,4 millions USD comprend 859 villas et maisons de ville avec une cible de livraison au deuxième trimestre 2029. La zone franche de Hamriyah aide les fournisseurs à répondre aux besoins industriels et de construction temporaire.
Paysage concurrentiel
Le marché des bâtiments préfabriqués aux EAU comprend un mélange de fabricants intégrés établis et de fournisseurs spécialisés plus petits. DuBox/AMANA, LINQ Modular et Sobha Modular Industries s'appuient sur des systèmes de construction propriétaires, une capacité de fabrication et de solides relations avec les promoteurs pour renforcer leurs positions sur le marché. Les petits fournisseurs de cabines et de cabines portables servent un segment plus fragmenté du marché. LINQ détient une licence modulaire de la municipalité de Dubaï pour les structures jusqu'à R+6 et possède trois certificats de l'Organisation internationale de normalisation (ISO) couvrant la gestion de la qualité, de l'environnement et de la santé et sécurité au travail. Ces accréditations peuvent améliorer l'éligibilité des fournisseurs aux grands projets de développement.
Les partenariats stratégiques aident les entreprises à combiner l'expertise internationale en fabrication avec l'exécution locale de projets et les approbations réglementaires. En février 2026, LINQ Modular et SIBS AB ont formé une collaboration visant des livraisons annuelles d'au moins 1 500 unités au Moyen-Orient. Le contrat Lantana Hills d'AMANA met en évidence sa stratégie combinant une plateforme modulaire propriétaire avec des projets de développement à grande échelle. En octobre 2025, Saif Bin Darwish a acquis Gulf Precast, intégrant six usines à Dubaï et Abu Dhabi et élargissant ses capacités de fabrication. Ces développements soulignent l'importance de l'échelle de production et de l'exécution locale sur le marché des bâtiments préfabriqués aux EAU.
L'innovation en matière de matériaux et les systèmes de construction spécialisés offrent des opportunités supplémentaires de différenciation. Hy-PALM développe des panneaux en bois de palmier pour des bâtiments modulaires de moyenne et grande hauteur. Les fournisseurs de systèmes de salles blanches et de composants pour centres de données peuvent également cibler des projets où la certification et les services intégrés sont des critères d'achat essentiels. Par ailleurs, la construction préfabriquée dans les écoles de milieu de gamme, les cliniques et les bâtiments industriels légers reste une opportunité relativement peu développée, car les exigences des marchés publics favorisent moins la construction hors site dans ces segments que dans le logement.
Leaders du secteur des bâtiments préfabriqués aux EAU
-
DuBox/AMANA
-
LINQ Modular
-
ALEC Holdings
-
Sobha Modular Industries
-
Speed House
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bâtiments préfabriqués aux EAU Entreprises couvertes dans ce rapport
- DuBox/AMANA
- LINQ Modular
- ALEC Holdings
- Sobha Modular Industries
- Speed House
- SafeTech
- China State Construction Engineering Corporation
- Emirates Building Systems
- Emirates Precast Construction LLC
- Emirates International Modular Construction LLC
- BKG Modular Systems LLC
- Accent
- AXON Tec Prefab Solutions
- Bait Al Jazeera Prefab House
- GREEN PREFAB
- Global Prefab General Contracting LLC
- Modest Company
- Al Masaood Bergum
- Trojan Holding LLC
- Mammut Building Systems FZC
Développements industriels récents dans Marché des bâtiments préfabriqués aux EAU
- Octobre 2026 : PodTech a achevé une salle blanche préfabriquée à Sharjah pour un client du secteur spatial des EAU, en utilisant le système PODULE avec gestion de l'air autonome, gestion technique du bâtiment, protection incendie et distribution des utilités. Les tests de pré-réception en usine ont réduit le calendrier du projet jusqu'à 50 % par rapport à la construction traditionnelle.
- Mai 2026 : Dubai Holding Asset Management a attribué à AMANA Group un contrat de 185,2 millions USD pour Lantana Hills, 390 maisons de ville à Al Barsha South, Dubaï. Le projet déploie 2 730 unités modulaires DuBox et 2 020 unités de salle de bain DuPod avec 85 % de construction hors site, une pré-certification LEED Silver et une cible de livraison au second semestre 2027.
- Mai 2026 : Hi-Tech Concrete Products, filiale de Trojan Holding, a signé un accord de gestion opérationnelle avec Abu Dhabi International Pre-Cast Plant couvrant des installations de préfabriqués en béton à Al Ain s'étendant sur 179 878 mètres carrés.
Périmètre du rapport sur le marché des bâtiments préfabriqués aux EAU
Aperçu de la segmentation
| Béton |
| Verre |
| Métal |
| Bois |
| Autres matériaux |
| Résidentiel |
| Commercial |
| Autres, notamment industriel, institutionnel, infrastructure et énergie |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Dubaï |
| Abu Dhabi |
| Sharjah |
| Ras Al Khaïmah |
| Reste des Émirats arabes unis |
| Par matériau | Béton |
| Verre | |
| Métal | |
| Bois | |
| Autres matériaux | |
| Par application | Résidentiel |
| Commercial | |
| Autres, notamment industriel, institutionnel, infrastructure et énergie | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de préfabriqués | |
| Par émirat | Dubaï |
| Abu Dhabi | |
| Sharjah | |
| Ras Al Khaïmah | |
| Reste des Émirats arabes unis |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les bâtiments préfabriqués aux EAU ?
Le marché des bâtiments préfabriqués aux EAU devrait croître à un CAGR de 6,54 % de 2027 à 2032. Cette perspective reflète une utilisation plus large des systèmes fabriqués en usine dans les grands projets.
Quel matériau est en tête de la demande de bâtiments préfabriqués aux EAU ?
Le métal est en tête avec une part de 40,4 % en 2026, soutenu par son utilisation dans les unités modulaires, les bâtiments pré-ingéniés et les structures spécialisées. Le bois est la catégorie de matériaux à la croissance la plus rapide avec un CAGR de 7,51 %.
Quel type de produit préfabriqué connaît la croissance la plus rapide aux EAU ?
Les bâtiments modulaires sont en tête avec une part de 43,1 % en 2026 et affichent le CAGR projeté le plus élevé de 7,69 % jusqu'en 2032. Les systèmes panélisés restent pertinents là où les modules complets sont peu pratiques.
Quelle application détient la plus grande part dans les bâtiments préfabriqués aux EAU ?
Les applications résidentielles détiennent une part de 35,5 % en 2026, soutenues par de grands programmes de logement et des communautés portées par les promoteurs. Les autres usages constituent le groupe d'applications à la croissance la plus rapide avec un CAGR de 7,41 %.
Quel émirat affiche la demande la plus forte pour les bâtiments préfabriqués ?
Dubaï est en tête avec une part de 39,8 % en 2026, tandis que Sharjah devrait enregistrer le CAGR le plus rapide de 7,81 % jusqu'en 2032. Abu Dhabi dispose également d'une exigence d'achat pour les composants de logements préfabriqués.
Qu'est-ce qui stimule l'utilisation de la construction modulaire aux EAU ?
Les exigences des marchés publics gouvernementaux, les besoins de livraison de logements, les délais de construction plus courts et les pratiques de construction à faible production de déchets sont les principaux moteurs. La capacité des usines locales et les approbations influencent également l'adoption.