
Taille et part du marché des équipements de formage des métaux au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
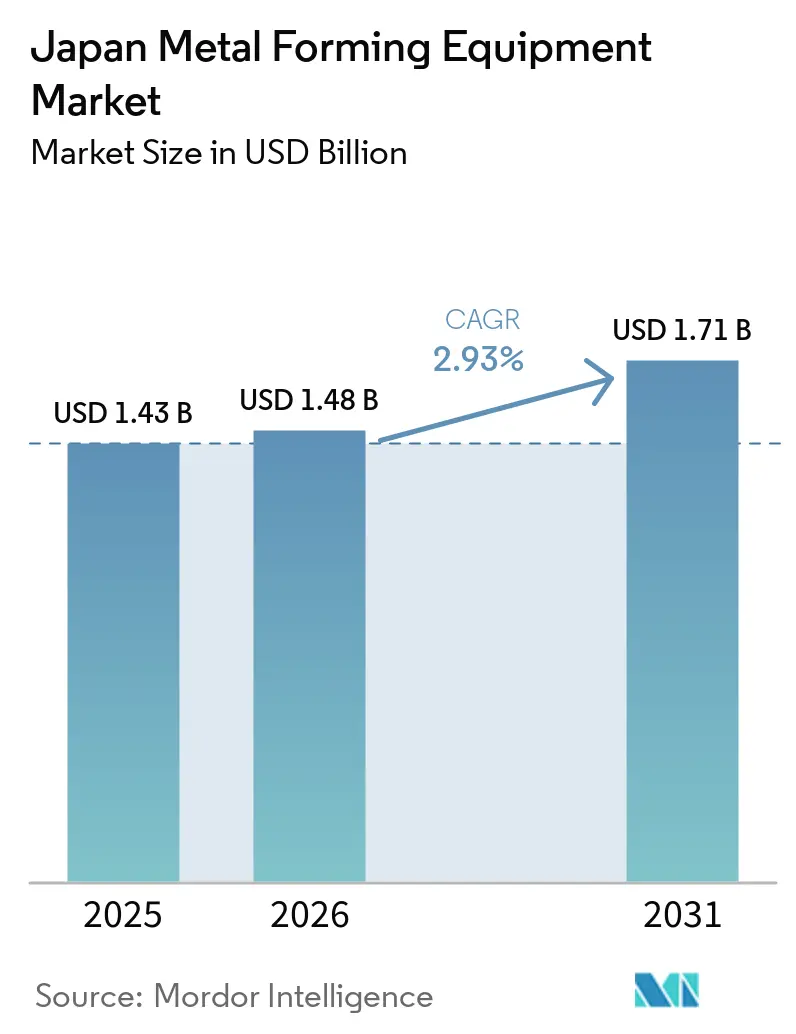
| Taille du marché de l'année de base (2025) | 1.43 Milliards de dollars |
| Taille du Marché (2026) | 1.48 Milliards de dollars |
| Taille du Marché (2031) | 1.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.93 % |
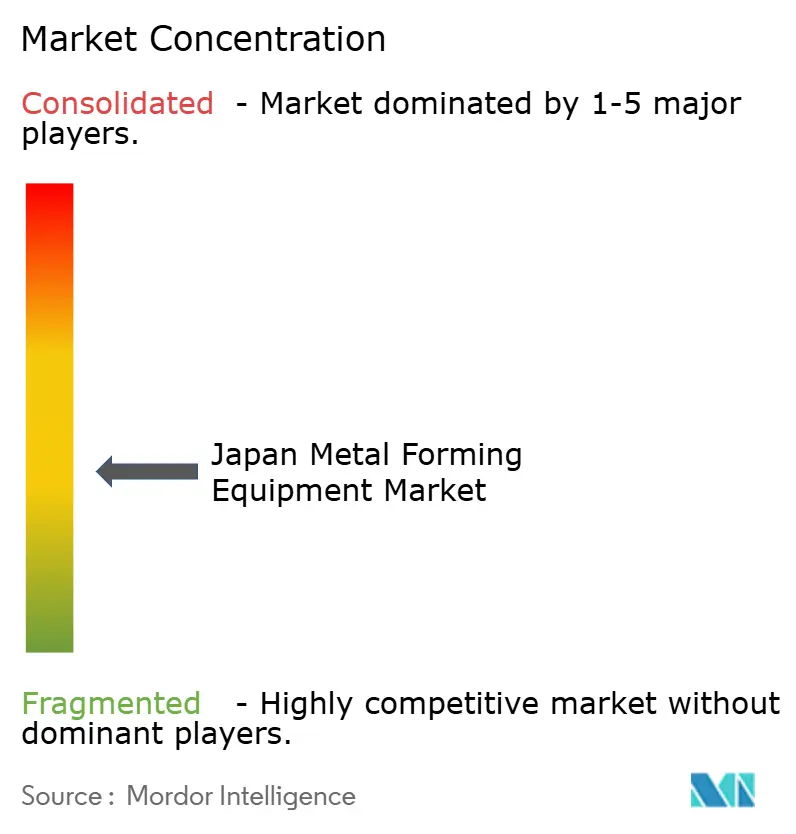
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de formage des métaux au Japon par Mordor Intelligence
La taille du marché des équipements de formage des métaux au Japon était évaluée à 1,43 milliard USD en 2025, et devrait croître de 1,48 milliard USD en 2026 pour atteindre 1,71 milliard USD d'ici 2031, à un CAGR de 2,9 % durant la période de prévision (2026-2031).
Les investissements de remplacement soutiennent la demande, car les fabricants renouvellent leurs actifs de production vieillissants tout en gérant des exigences opérationnelles plus strictes. L'électrification modifie la composition du parc d'équipements, les équipementiers automobiles ayant besoin d'un formage plus précis de l'aluminium, des composants de batteries et des structures complexes. Les investissements dans les semi-conducteurs et l'électronique élargissent la demande d'équipements haute précision au-delà de la production automobile traditionnelle. La performance énergétique est devenue un critère d'achat, ce qui favorise les plateformes servo-électriques et hybrides capables de répondre aux exigences de durabilité des clients. Les commandes à l'exportation apportent également un soutien aux producteurs japonais, bien que la prudence des dépenses d'investissement intérieures et l'incertitude liée à la politique commerciale puissent retarder les grands projets.[1]Japan Forming Machinery Association, « Enquête annuelle sur les commandes de l'exercice 2025 », Japan Forming Machinery Association, j-fma.or.jp
Points clés du rapport
- Par type d'équipement, les presses détenaient 41,5 % de la part du marché des équipements de formage des métaux au Japon en 2025, tandis que les servo-presses devraient se développer à un CAGR de 5,2 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage représentaient 30,5 % de la taille du marché des équipements de formage des métaux au Japon en 2025, tandis que l'hydroformage devrait se développer à un CAGR de 5,8 % jusqu'en 2031.
- Par matériau formé, l'acier au carbone et l'acier faiblement allié représentaient 42 % de la taille du marché des équipements de formage des métaux au Japon en 2025, tandis que l'aluminium et les alliages d'aluminium devraient se développer à un CAGR de 4,8 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 38 % de la part du marché des équipements de formage des métaux au Japon en 2025, tandis que l'électrique et l'électronique devraient se développer à un CAGR de 5,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de formage des métaux au Japon
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Remplacement des presses et équipements de formage vieillissants | +1.0% | National, avec des gains précoces dans les corridors industriels d'Aichi, Kanagawa et Osaka | Court terme (≤ 2 ans) |
| Allègement des véhicules électriques et formage des composants de batteries | +0.8% | National, concentré dans les réseaux d'approvisionnement automobile de Chubu et Kansai | Moyen terme (2-4 ans) |
| Adoption des presses servo-électriques et hybrides pour la productivité énergétique | +0.6% | National, avec des retombées sur les marchés d'exportation de l'ASEAN | Court terme (≤ 2 ans) |
| Expansion des capacités dans les semi-conducteurs, l'électronique et les composants de précision | +0.5% | National, incluant Hokkaido, Kumamoto, Kyoto et Osaka | Moyen terme (2-4 ans) |
| Pénurie de fabricants de matrices qualifiés et fenêtres de processus autonomes | +0.4% | National, notamment Kyoto, Nagoya et le Grand Tokyo | Long terme (≥ 4 ans) |
| Exportations d'outillage de précision | +0.3% | Mondial, incluant l'Amérique du Nord et la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remplacement du parc de presses et d'équipements de formage vieillissants au Japon
Le marché des équipements de formage des métaux au Japon est soutenu par un large parc installé qui nécessite un renouvellement, une maintenance et des réparations. Le renouvellement, la maintenance et les réparations représentaient 30,8 % des dépenses d'investissement manufacturier planifiées parmi les grandes entreprises au cours de l'exercice 2025, la part la plus élevée parmi les motifs d'investissement.[2]Development Bank of Japan, « Enquête sur les dépenses d'investissement planifiées pour l'exercice fiscal 2025 », Development Bank of Japan, dbj.jp Le même objectif représentait 37,8 % des dépenses d'investissement planifiées pour l'exercice 2025 parmi les fabricants de petite et moyenne taille, ce qui en fait la plus grande catégorie d'objectifs dans cette enquête. Ces chiffres indiquent un arriéré d'actifs en fin de vie entrant dans des cycles de remplacement. Les presses mécaniques plus anciennes présentent également des besoins de maintenance plus élevés et une productivité inférieure à celle des nouvelles plateformes servo. La vision 2025 du METI appelait à la modernisation du parc de pièces mécaniques et d'outillage, les fabricants se tournant vers des applications à plus haute valeur ajoutée.
Allègement des véhicules électriques et formage des composants de batteries
Le marché des équipements de formage des métaux au Japon est reconfiguré par les exigences de production des véhicules électriques à batterie. Le plan de production de la série 0 de Honda utilise une machine de mégacoulée de 6 000 tonnes pour réduire 60 pièces de botier de batterie à 5 pièces. Ce changement réduit certains travaux d'emboutissage en plusieurs étapes tout en augmentant le besoin de systèmes de production haute précision et haute force. Les investissements en équipements automobiles au Japon ont atteint 1,6 billion JPY en 2024 (10,24 milliards USD), et les dépenses d'investissement en équipements de transport devaient augmenter de 28,2 % au cours de l'exercice 2025. Les travaux d'UACJ sur les panneaux intérieurs de portes en aluminium de série 6000 en une seule pièce pour Lexus montrent comment les choix de matériaux modifient les exigences de formage.[3]UACJ Corporation, « Forger l'évolution et l'avenir du formage de panneaux automobiles », UACJ Corporation, uacj.co.jp Cette évolution favorise les équipements capables de gérer l'emboutissage profond de l'aluminium et les profils de mouvement contrôlés. Elle réduit également le rôle des presses mécaniques conventionnelles dans certaines applications.
Adoption des presses servo-électriques et hybrides pour la productivité énergétique
La productivité énergétique accroît l'attrait des plateformes de presses servo-électriques et hybrides sur le marché des équipements de formage des métaux au Japon. La JFMA a signalé 1 596 unités certifiées MF Eco Machine en 2025, avec un taux de pénétration de 33 % dans le parc installé concerné. Le parc certifié a enregistré un taux moyen de réduction d'énergie de 69 % et des réductions cumulées de dioxyde de carbone de 6 485 tonnes. La norme MF Eco Machine 2.0 s'applique aux machines fabriquées à partir de 2013 et exige 40 % d'économies d'énergie par rapport à une machine de référence. Ces exigences favorisent le renouvellement technologique des lignes de production qui ne satisfont pas aux nouvelles attentes en matière d'efficacité. Les grands acheteurs de rang 1 utilisent également des critères de durabilité dans les évaluations des fournisseurs, rendant la certification pertinente pour les achats d'équipements. Cela peut raccourcir les décisions de remplacement pour les fournisseurs qui doivent conserver leur statut préférentiel.
Expansion des capacités dans les semi-conducteurs, l'électronique et les composants de précision
Le programme de semi-conducteurs du Japon ajoute une nouvelle source de demande pour les équipements de formage de précision. Le METI a sélectionné Rapidus comme fabricant de semi-conducteurs de nouvelle génération soutenu en novembre 2025 et a engagé 100 milliards JPY (640,2 millions USD) du budget de l'exercice 2025. Le NEDO a approuvé le plan de l'exercice 2026 de l'entreprise et 631,5 milliards JPY (4,04 milliards USD) de financement supplémentaire en avril 2026. Le programme nécessite des boîtiers formés, des brides et des composants de connecteurs qui doivent respecter des tolérances étroites. Ces travaux ont des cycles d'approvisionnement plus longs et des exigences différentes de ceux des travaux de presse automobile. Le Japon fait également face à une pénurie d'employés à temps plein qualifiés, ce qui plaide en faveur du contrôle de processus en boucle fermée dans la production à haute tolérance.[4]Fonds monétaire international, « L'impact du vieillissement et de l'IA sur le marché du travail japonais », Fonds monétaire international, elibrary.imf.org
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et long délai de retour sur investissement pour les lignes de presses intelligentes | -0.5% | National, notamment les fabricants PME d'Osaka, Hiroshima et Niigata | Court terme (≤ 2 ans) |
| Dépenses d'investissement automobiles intérieures cycliques | -0.4% | National, concentré à Aichi, Chubu, Kanagawa et Oppama | Moyen terme (2-4 ans) |
| Friction liée à la modernisation et à l'intégration des données dans les usines héritées | -0.3% | National, incluant les PME de travail des métaux dans le Kanto et le Kansai | Long terme (≥ 4 ans) |
| Outillage spécialisé et expertise de service chez des fournisseurs vieillissants | -0.2% | National, notamment Kyoto, Niigata et Nagano | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et long délai de retour sur investissement pour les lignes de presses intelligentes
Les investissements automobiles intérieurs introduisent un élément cyclique sur le marché des équipements de formage des métaux au Japon. L'automobile et les transports représentaient 38 % de la demande en 2025, ce qui rend les changements dans les plans d'investissement des équipementiers importants pour les fournisseurs d'équipements. Les grands fabricants avaient prévu une augmentation de 28,2 % des dépenses d'investissement en équipements de transport au cours de l'exercice 2025. Cette augmentation reflétait les dépenses liées à l'électrification et ne représente peut-être pas un niveau de dépenses annuelles durable. Nissan a annoncé en juillet 2025 qu'il transférerait et consoliderait la production de véhicules d'Oppama vers Nissan Motor Kyushu. Les données de la JFMA ont montré que les commandes intérieures d'équipements de transport pour les machines de formage ont augmenté de 5,2 % au cours de l'exercice 2025, tandis que les commandes de machines électriques ont chuté de 18,7 %.
Dépenses d'investissement automobiles intérieures cycliques
Les investissements automobiles intérieurs introduisent un élément cyclique sur le marché des équipements de formage des métaux au Japon. L'automobile et les transports représentaient 38 % de la demande en 2025, ce qui rend les changements dans les plans d'investissement des équipementiers importants pour les fournisseurs d'équipements. Les grands fabricants avaient prévu une augmentation de 28,2 % des dépenses d'investissement en équipements de transport au cours de l'exercice 2025. Cette augmentation reflétait les dépenses liées à l'électrification et ne représente peut-être pas un niveau de dépenses annuelles durable. Nissan a annoncé en juillet 2025 qu'il transférerait et consoliderait la production de véhicules d'Oppama vers Nissan Motor Kyushu. Les données de la JFMA ont montré que les commandes intérieures d'équipements de transport pour les machines de formage ont augmenté de 5,2 % au cours de l'exercice 2025, tandis que les commandes de machines électriques ont chuté de 18,7 %. Ces différents cycles peuvent produire des schémas de commandes inégaux entre les fournisseurs et les régions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les servo-presses tirent la valeur du marché vers le haut
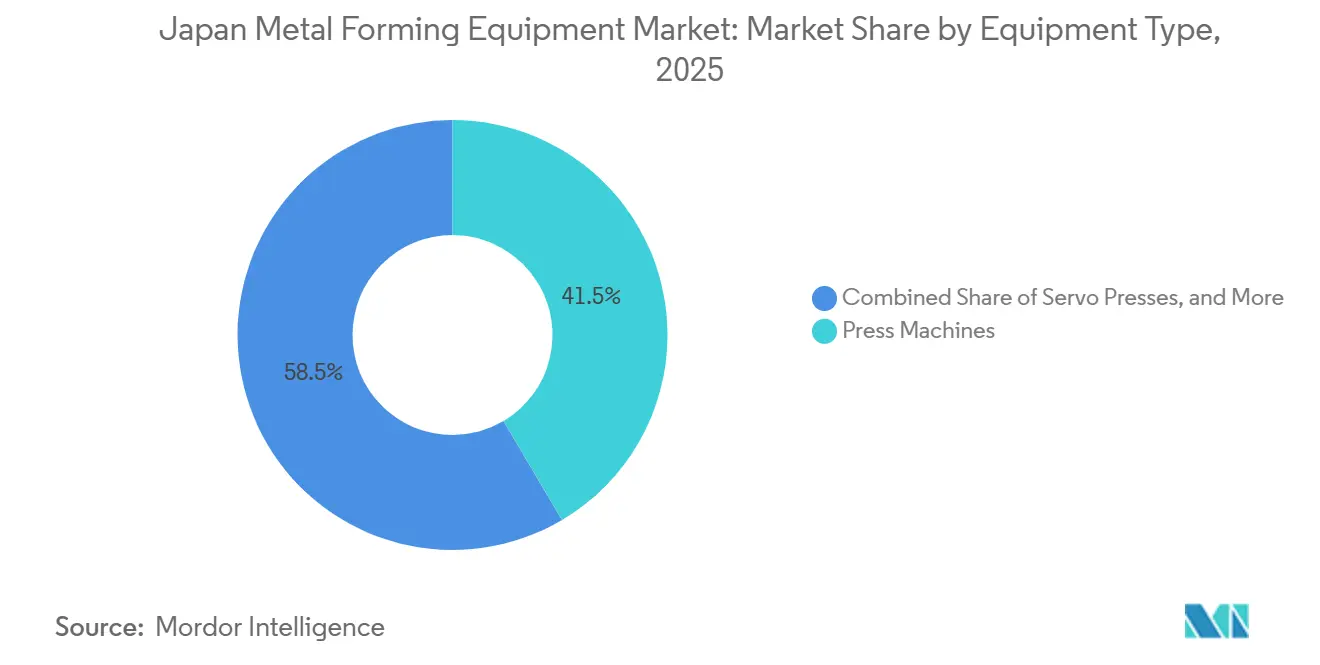
Les presses détenaient 41,5 % de la part du marché des équipements de formage des métaux au Japon en 2025, ce qui en fait la plus grande catégorie d'équipements. Les presses mécaniques et hydrauliques continuent de soutenir les opérations établies de carrosserie automobile et de groupe motopropulseur. Les presses plieuses et les machines à plier sont utilisées dans des configurations hydrauliques, servo-électriques et mécaniques. La JFMA a signalé que les commandes de presses plieuses ont augmenté de 14,6 % d'une année sur l'autre au cours de l'exercice 2025, le meilleur résultat parmi les sous-catégories de tôlerie.
Les servo-presses devraient afficher le CAGR le plus élevé de 5,2 % jusqu'en 2031, les utilisateurs recherchant un mouvement programmable, une protection des matrices et une compatibilité avec les aciers avancés et l'aluminium. Komatsu Industries a commencé à prendre des commandes pour une servo-presse H1F200-2 améliorée en juin 2026, avec un fonctionnement plus rapide, un contrôle de précision supérieur et une connectivité TIC élargie. Le secteur des équipements de formage des métaux au Japon évolue vers des renouvellements de produits qui préservent la valeur de la gamme de machines tout en répondant aux nouvelles attentes de performance. La JFMA comptait 158 modèles certifiés dans 44 gammes de produits enregistrés au 1er janvier 2026, un signal favorable aux équipements servo et hybrides-électriques. Les équipements de forgeage, de profilage par laminage, de formage de fil et de tube, d'extrusion et d'hydroformage servent les utilisateurs des secteurs automobile, aérospatial et des machines industrielles. Les équipements d'hydroformage et d'extrusion ont un parc installé plus restreint, mais s'alignent sur l'utilisation croissante de l'aluminium et du titane.


Par procédé de formage : l'hydroformage devance les autres grâce aux tendances favorables des véhicules électriques à batterie et de l'allègement
L'emboutissage et le poinçonnage représentaient 30,5 % de la taille du marché des équipements de formage des métaux au Japon en 2025, soutenus par le traitement de tôles en grande série. L'emboutissage profond, le pliage, le forgeage, le laminage, le profilage par laminage et l'extrusion répondent à des exigences de production distinctes dans l'ensemble de la base manufacturière. Cette capacité convient aux châssis de véhicules électriques à batterie et aux conceptions de boîtiers de batteries. Le marché des équipements de formage des métaux au Japon conserve une large base de procédés, car les fabricants ont besoin à la fois de travaux en grande série et de travaux de précision.
L'hydroformage affiche le CAGR projeté le plus élevé à 5,8 % jusqu'en 2031, car il forme des structures tubulaires complexes en aluminium et en acier avec moins d'opérations. La gigacoulée et la mégacoulée peuvent remplacer l'emboutissage en plusieurs étapes pour certains panneaux de carrosserie. Elles peuvent également accroître la demande d'hydroformage et d'emboutissage profond de pièces structurelles qu'il n'est pas économique de couler. Les commandes intérieures d'équipements de formage du secteur de la fabrication de produits métalliques ont augmenté de 8,2 % d'une année sur l'autre au cours de l'exercice 2025. Les équipements de forgeage bénéficient des fixations aérospatiales et des composants de transmission de précision. L'extrusion répond aux besoins en profilés d'aluminium pour les plateaux de batteries et les systèmes de gestion thermique.
Par matériau formé : les alliages d'aluminium s'accélèrent tandis que l'acier maintient sa position
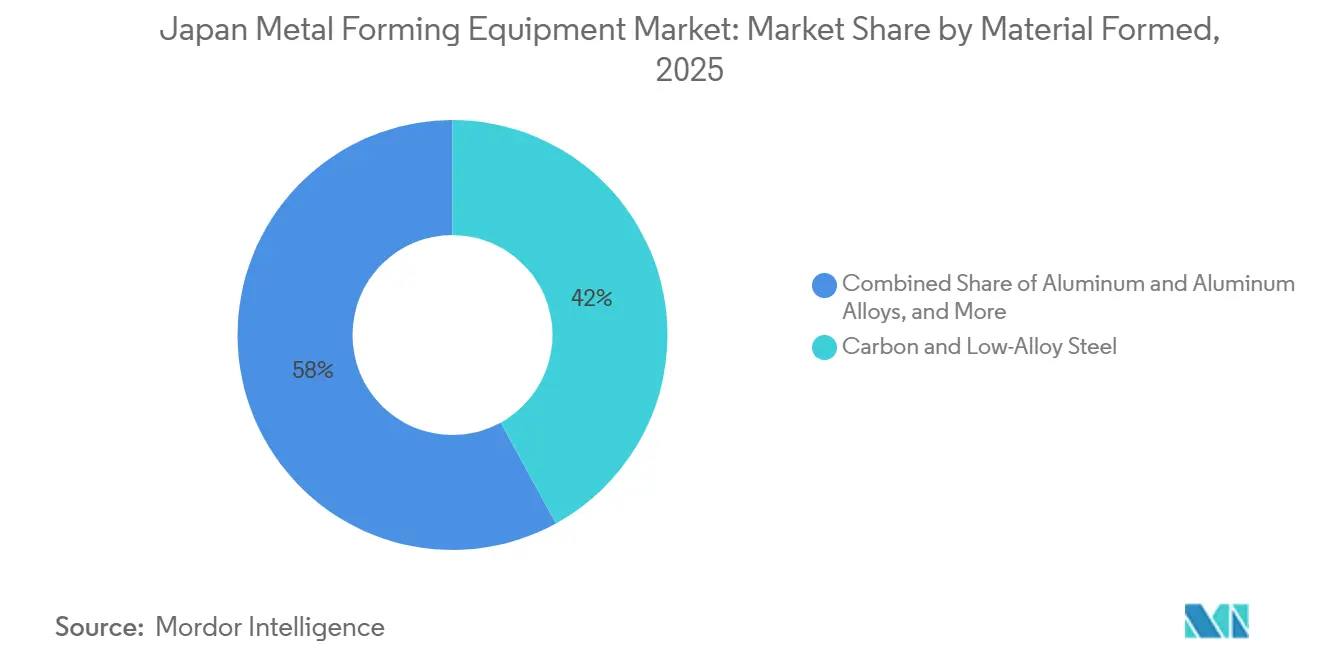
L'acier au carbone et l'acier faiblement allié détenaient 42 % de la part du marché des équipements de formage des métaux au Japon en 2025. L'acier reste central pour les panneaux de carrosserie en grande série, les composants structurels et les machines industrielles en raison de ses caractéristiques coût-résistance. L'acier inoxydable, les alliages de cuivre, le titane et les matériaux à base de nickel soutiennent les applications électroniques, énergétiques, médicales et aérospatiales. Leur croissance reflète une utilisation plus large dans les boîtiers de batteries, les panneaux de portes et les structures de plancher.
L'aluminium et les alliages d'aluminium devraient se développer à un CAGR de 4,8 % jusqu'en 2031. L'aluminium nécessite des profils de course contrôlés et une force de serre-flan lors du formage à l'échelle commerciale. Le secteur des équipements de formage des métaux au Japon bénéficie lorsque cette exigence accroît la demande de lignes de servo-presses à plus haute valeur ajoutée. UACJ a décrit des panneaux intérieurs de portes en aluminium de série 6000 en une seule pièce pour Lexus qui ont remplacé plusieurs emboutissages de série 5000. Le titane, le nickel et d'autres matériaux non ferreux servent également aux applications médicales et de fabrication de précision. Les conceptions multi-matériaux créent une demande de plateformes flexibles capables de traiter différents matériaux sans remise en outillage extensive.
Par secteur d'utilisation finale : l'électrique et l'électronique gagnent des parts grâce à la vague d'expansion des capacités en semi-conducteurs
L'automobile et les transports représentaient 38 % de la taille du marché des équipements de formage des métaux au Japon en 2025. Les machines industrielles, la fabrication métallique, l'électrique et l'électronique, l'aérospatiale et la défense, ainsi que d'autres secteurs constituent la base de demande restante. La demande provient de la fabrication de semi-conducteurs, de connecteurs de précision, de grilles de connexion, de l'automatisation industrielle et de l'électronique de puissance. Cela offre au marché des équipements de formage des métaux au Japon une voie de croissance qui n'est pas uniquement liée à la production de véhicules.
L'électrique et l'électronique devraient se développer à un CAGR de 5,4 % jusqu'en 2031, le taux le plus élevé parmi les secteurs d'utilisation finale. Rapidus a reçu 100 milliards JPY (640,2 millions USD) de soutien budgétaire pour l'exercice 2025 et 631,5 milliards JPY (4,04 milliards USD) de financement pour le plan de l'exercice 2026. Ces engagements soutiennent une activité d'approvisionnement pluriannuelle dans les chaînes d'approvisionnement en semi-conducteurs. La demande dans l'aérospatiale et la défense est liée aux composants de cellules en titane et aux structures forgées de précision. La fabrication médicale offre une demande stable de composants métalliques implantables et de qualité chirurgicale. La JFMA a enregistré une augmentation de 36,2 % des commandes intérieures d'équipements de formage provenant des secteurs de l'acier et des métaux non ferreux au cours de l'exercice 2025.
Analyse géographique
La région de Chubu est le plus grand pôle de demande du marché des équipements de formage des métaux au Japon, car la préfecture d'Aichi abrite Toyota, Aisin, Denso et leurs réseaux d'approvisionnement. Les décisions de dépenses d'investissement des grands équipementiers et des fournisseurs de rang 1 peuvent donc affecter les commandes nationales d'équipements au cours d'un trimestre fiscal. Le total manufacturier national devait augmenter de 21,4 % au cours de l'exercice 2025. Le poids automobile de Chubu signifie qu'un ralentissement des investissements dans les véhicules a un effet disproportionné sur la demande nationale.
Le Kansai est le deuxième grand pôle et comprend Osaka, Kyoto et Hyogo. La région est forte dans le travail de tôlerie de précision pour l'électronique, les instruments et les machines industrielles. La taille du marché des équipements de formage des métaux au Japon dans le Kansai est soutenue par des fabricants qui servent les chaînes d'approvisionnement en électronique et en dispositifs médicaux. Les commandes intérieures d'équipements de formage des fabricants de produits métalliques ont augmenté de 8,2 % d'une année sur l'autre au cours de l'exercice 2025.
Le Kanto, centré sur le Grand Tokyo et Kanagawa, compte de grands équipementiers et une large base de PME spécialisées dans les outils et matrices. La décision de Nissan en juillet 2025 de déplacer la production d'Oppama vers Nissan Motor Kyushu oriente les futurs investissements en équipements automobiles vers Fukuoka. La demande dans le Kanto est donc exposée aux changements dans l'empreinte de production automobile locale. Hokkaido devient un plus petit pôle de formage de précision grâce au projet de semi-conducteurs de Rapidus à Chitose. Rapidus vise une production à pleine échelle en 2 nm au cours de l'exercice fiscal 2027. Le projet devrait créer une demande d'équipements pour les outils de fabrication de semi-conducteurs à mesure que l'installation monte en puissance.
Paysage concurrentiel
Le marché des équipements de formage des métaux au Japon est modérément consolidé parmi les équipementiers nationaux menés par AMADA, AIDA ENGINEERING et Komatsu Industries. Ces entreprises couvrent les presses plieuses, les systèmes de poinçonnage, les servo-presses et les presses transfert via des réseaux après-vente établis. La division Schuler d'ANDRITZ, Bystronic, TRUMPF et Fagor Arrasate sont en concurrence dans des domaines sélectionnés, notamment les lignes d'emboutissage lourd et les systèmes de tôlerie intégrant le laser. Des entreprises spécialisées telles que Yamada Dobby, Toyokoki, Nidec Minster et Kojima Iron Works s'adressent aux niches des presses de précision, de l'assemblage par fixation et du découpage fin. Le marché des équipements de formage des métaux au Japon reste façonné par la spécialisation plutôt que par une large concurrence par les prix.
AMADA a lancé une initiative à grande échelle de récupération et de restauration des ressources en machines en juin 2026. Le programme a établi un partenariat de recyclage en boucle fermée avec un aciériste à four électrique et soutient son évolution vers des modèles commerciaux circulaires et axés sur les données. AIDA a introduit le robot de transfert haute vitesse SAT-M et le robot articulé haute vitesse ARB en 2026. Les systèmes atteignent un temps de cycle de ligne de 30 min⁻¹ pour le convoyage direct de presse à presse. Cela élargit le rôle d'AIDA dans les équipements d'automatisation qui étaient souvent fournis par des intégrateurs tiers.
AIDA et AMADA ont reçu la reconnaissance du Grand Prix de la technologie MF de la JFMA pour les innovations de procédés 2024-2025. AIDA a été récompensée pour la technologie d'assemblage par forgeage de tôle, tandis qu'AMADA a été récompensée pour l'usinage à double action avec une presse hybride à 4 axes. Le marché des équipements de formage des métaux au Japon offre des opportunités pour l'automatisation flexible des PME, les modernisations écoénergétiques des presses mécaniques plus anciennes et le support de service pour les systèmes importés en dehors des grandes villes industrielles. La concurrence est répartie entre les équipementiers généralistes et les fournisseurs spécialisés.
Leaders du secteur des équipements de formage des métaux au Japon
AMADA Co., Ltd.
AIDA ENGINEERING, LTD.
Komatsu Ltd.
Sumitomo Heavy Industries, Ltd.
ANDRITZ Schuler Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : AMADA CO., LTD. a lancé une initiative à grande échelle de récupération et de restauration des ressources en machines de tôlerie, établissant la première boucle de recyclage circulaire de machines de traitement des métaux au Japon avec un partenaire de recyclage des ressources et un aciériste à four électrique, visant environ 1 000 unités de machines approvisionnées au cours de sa première année dans le cadre du Plan de gestion à moyen terme AMADA 2030.
- Juin 2026 : Komatsu Industries a commencé à accepter des commandes pour la servo-presse H1F200-2 améliorée de la série H1F-2, dotée d'une vitesse de presse plus élevée, d'un contrôle de précision avancé et d'une connectivité TIC élargie.
- Mai 2026 : AIDA ENGINEERING a annoncé la disponibilité commerciale du robot de transfert haute vitesse SAT-M et du robot articulé haute vitesse ARB, atteignant un temps de cycle de ligne de 30 min⁻¹ pour le convoyage direct de presse à presse à un pas de transfert de 1 800 mm.
- Avril 2026 : Le NEDO a approuvé le plan de l'exercice 2026 de Rapidus Corporation et le budget pour les projets de technologie d'intégration de semi-conducteurs 2 nm, le soutien gouvernemental total engagé atteignant 2,4 billions JPY (15,36 milliards USD).


Périmètre du rapport sur le marché des équipements de formage des métaux au Japon
| Presses | Presses mécaniques |
| Presses hydrauliques | |
| Servo-presses | |
| Autres presses à usage général | |
| Presses plieuses et machines à plier | Presses plieuses hydrauliques |
| Presses plieuses servo / électriques | |
| Presses plieuses mécaniques | |
| Autres machines à plier | |
| Équipements de forgeage | Presses de forgeage |
| Marteaux de forgeage | |
| Machines à refouler et à former les têtes | |
| Autres équipements de forgeage | |
| Équipements de profilage par laminage et de laminage de tôles/profilés | Machines de profilage par laminage |
| Machines à rouler les tôles | |
| Machines à rouler les profilés et sections | |
| Autres équipements secondaires de laminage/formage | |
| Équipements de formage de fil, tube et profilé | Équipements de tréfilage/formage de fil et de barre |
| Équipements de formage et de cintrage de tubes | |
| Équipements de formage de profilés | |
| Presses d'extrusion | |
| Équipements d'hydroformage | |
| Autres équipements de formage des métaux |
| Emboutissage et poinçonnage |
| Emboutissage profond |
| Pliage |
| Forgeage |
| Laminage et profilage par laminage |
| Extrusion |
| Hydroformage |
| Autres procédés de formage |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Aluminium et alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Titane, nickel et autres métaux non ferreux |
| Autres matériaux |
| Automobile et transports |
| Aérospatiale et défense |
| Machines industrielles et équipements d'investissement |
| Produits métalliques et fabrication |
| Électrique et électronique |
| Construction et infrastructures |
| Énergie et électricité |
| Appareils électroménagers et biens durables |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Par type d'équipement | Presses | Presses mécaniques |
| Presses hydrauliques | ||
| Servo-presses | ||
| Autres presses à usage général | ||
| Presses plieuses et machines à plier | Presses plieuses hydrauliques | |
| Presses plieuses servo / électriques | ||
| Presses plieuses mécaniques | ||
| Autres machines à plier | ||
| Équipements de forgeage | Presses de forgeage | |
| Marteaux de forgeage | ||
| Machines à refouler et à former les têtes | ||
| Autres équipements de forgeage | ||
| Équipements de profilage par laminage et de laminage de tôles/profilés | Machines de profilage par laminage | |
| Machines à rouler les tôles | ||
| Machines à rouler les profilés et sections | ||
| Autres équipements secondaires de laminage/formage | ||
| Équipements de formage de fil, tube et profilé | Équipements de tréfilage/formage de fil et de barre | |
| Équipements de formage et de cintrage de tubes | ||
| Équipements de formage de profilés | ||
| Presses d'extrusion | ||
| Équipements d'hydroformage | ||
| Autres équipements de formage des métaux | ||
| Par procédé de formage | Emboutissage et poinçonnage | |
| Emboutissage profond | ||
| Pliage | ||
| Forgeage | ||
| Laminage et profilage par laminage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres procédés de formage | ||
| Par matériau formé | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Aluminium et alliages d'aluminium | ||
| Cuivre et alliages de cuivre | ||
| Titane, nickel et autres métaux non ferreux | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Automobile et transports | |
| Aérospatiale et défense | ||
| Machines industrielles et équipements d'investissement | ||
| Produits métalliques et fabrication | ||
| Électrique et électronique | ||
| Construction et infrastructures | ||
| Énergie et électricité | ||
| Appareils électroménagers et biens durables | ||
| Fabrication médicale et de précision | ||
| Autres secteurs d'utilisation finale | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des équipements de formage des métaux au Japon ?
Le marché des équipements de formage des métaux au Japon est estimé à 1,48 milliard USD en 2026 et devrait atteindre 1,71 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande d'équipements de formage des métaux au Japon ?
Le remplacement des équipements, l'électrification des véhicules, les systèmes servo écoénergétiques et les investissements dans les capacités de semi-conducteurs soutiennent la demande.
Quelle catégorie d'équipements est en tête de la demande au Japon ?
Les presses étaient en tête avec une part de 41,5 % en 2025, tandis que les servo-presses affichent la croissance projetée la plus rapide à un CAGR de 5,2 % jusqu'en 2031.
Quel procédé de formage connaît la croissance la plus rapide au Japon ?
L'hydroformage devrait croître à un CAGR de 5,8 % jusqu'en 2031, car il soutient des structures de véhicules légères complexes.
Quel secteur d'utilisation finale présente les meilleures perspectives ?
L'électrique et l'électronique devraient croître à un CAGR de 5,4 % jusqu'en 2031, soutenus par la demande en semi-conducteurs et en composants de précision.
Qui sont les principaux fournisseurs d'équipements de formage au Japon ?
AMADA, AIDA ENGINEERING et Komatsu Industries sont les principaux fournisseurs nationaux, aux côtés de concurrents spécialisés et internationaux.
Dernière mise à jour de la page le:



