
Taille et part du marché européen des équipements de formage des métaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
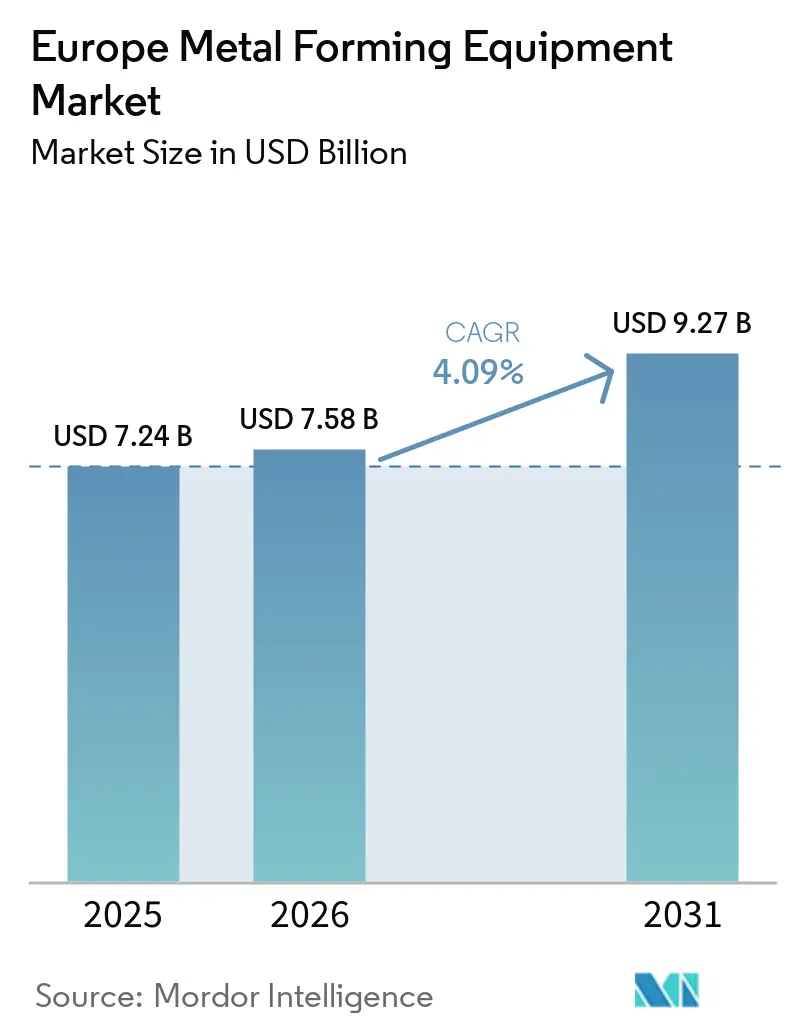
| Taille du marché de l'année de base (2025) | 7.24 Milliards de dollars |
| Taille du Marché (2026) | 7.58 Milliards de dollars |
| Taille du Marché (2031) | 9.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.09 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des équipements de formage des métaux par Mordor Intelligence
La taille du marché européen des équipements de formage des métaux était de 7,24 milliards USD en 2025 et devrait croître de 7,58 milliards USD en 2026 pour atteindre 9,27 milliards USD d'ici 2031, avec un CAGR de 4,09 % de 2026 à 2031.
La demande est soutenue par la reconversion des ateliers de presse pour les plateformes de véhicules électrifiés, l'augmentation des achats de défense et les investissements en capacité industrielle à proximité des marchés finaux européens. Les investissements s'étendent aux mises à niveau de presses de grande tonnage en Allemagne et en Espagne, aux capacités de forgeage de précision en Pologne et en République tchèque, et aux cellules de pliage flexibles en Italie et en France. Les équipements servo-électriques gagnent en importance car ils combinent une consommation d'énergie réduite avec les commandes nécessaires aux environnements de production connectés. Cette évolution offre aux fournisseurs l'opportunité de servir à la fois les nouvelles installations et les bases installées qui nécessitent des commandes modernes, la récupération d'énergie et des fonctions de traçabilité.
Principaux enseignements du rapport
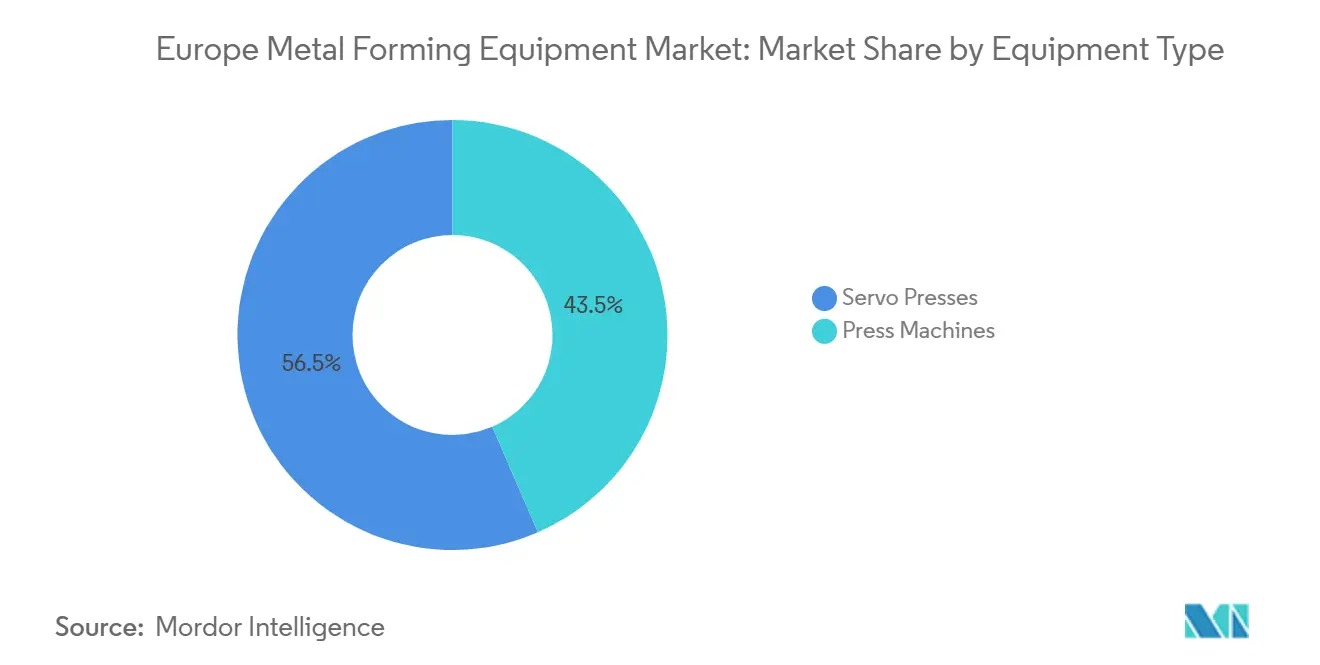
- Par type d'équipement, les presses détenaient 43,5 % de la part du marché européen des équipements de formage des métaux en 2025, tandis que les servo-presses devraient croître à un CAGR de 6,1 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage détenaient 32,5 % de la taille du marché européen des équipements de formage des métaux en 2025, tandis que l'hydroformage devrait croître à un CAGR de 5,8 % jusqu'en 2031.
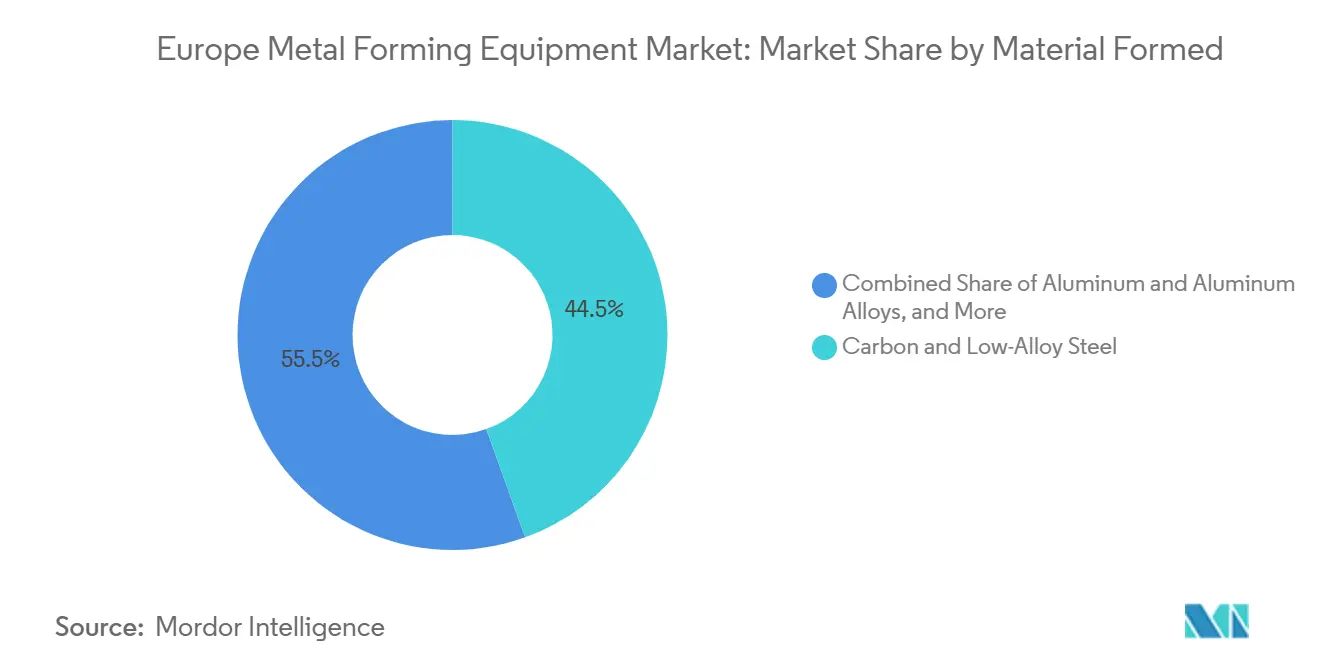
- Par matériau formé, l'acier au carbone et l'acier faiblement allié détenaient 44,5 % de la part du marché européen des équipements de formage des métaux en 2025, tandis que l'aluminium et les alliages d'aluminium devraient croître à un CAGR de 6 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 34,5 % de la taille du marché européen des équipements de formage des métaux en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5,9 % jusqu'en 2031.
- Par géographie, l'Allemagne détenait 26,9 % de la part du marché européen des équipements de formage des métaux en 2025, tandis que la Pologne devrait croître à un CAGR de 5,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des équipements de formage des métaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication de véhicules électriques, de batteries et de composants légers | +1.2% | Allemagne, Espagne, France, Hongrie, Slovaquie | Moyen terme (2 à 4 ans) |
| Industrie 4.0, robotique et ateliers de presse connectés | +0.9% | Allemagne, Italie, Suède, Autriche | Moyen terme (2 à 4 ans) |
| Fabrication aérospatiale, de défense et d'énergies renouvelables | +0.7% | France, Royaume-Uni, Allemagne, Pologne, République tchèque | Court terme (≤ 2 ans) |
| Délocalisation de proximité européenne et investissement dans la résilience industrielle | +0.5% | Allemagne, Pays-Bas, Pologne, Roumanie, Espagne | Moyen terme (2 à 4 ans) |
| Demande de modernisation des parcs de presses hydrauliques et mécaniques vieillissants | +0.3% | Allemagne, Italie, France, Royaume-Uni | Court terme (≤ 2 ans) |
| Exigences de traçabilité numérique pour les composants formés à haute valeur ajoutée | +0.2% | Mondial, avec adoption précoce en Allemagne, en Italie et en France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fabrication de véhicules électriques, de batteries et de composants légers
La production d'enveloppes de batteries nécessite des presses à emboutissage profond et des presses à transfert servo capables de maintenir les écarts de planéité des parois dans une plage de ±0,2 mm. Les lignes hydrauliques conventionnelles ne peuvent pas maintenir ces tolérances de manière constante à des vitesses de production élevées. Les emboutissages en aluminium pour carrosserie en blanc nécessitent également des équipements capables de gérer le retour élastique dans les alliages à haute résistance. Le Fonds d'innovation de la Commission européenne a fourni 852 millions EUR (1 002,2 millions USD) pour 6 projets de fabrication de batteries, soutenant 56 GWh d'ajouts de capacité annuelle et une réduction estimée à 91 millions de tonnes de CO₂ sur la durée de vie. ANDRITZ Schuler a mis en service en janvier 2026 une ligne automatisée de 1,5 GW et 22 mètres pour les cellules cylindriques de batteries de renforcement pour véhicules électriques destinées à un constructeur automobile premium allemand. Ce projet rapproche le marché européen des équipements de formage des métaux de l'infrastructure de production de batteries à mesure que les constructeurs de véhicules développent leurs plateformes électrifiées.
Industrie 4.0, robotique et ateliers de presse connectés
Les ateliers de presse européens ont accru leur utilisation de capteurs intégrés aux outils, d'inspection par vision et de systèmes de maintenance prédictive connectés au cours de 2025. Les exigences de traçabilité des équipementiers et le coût de la prévention des dommages aux outillages soutiennent cet investissement en équipements. ANDRITZ Schuler utilise son système Metris Visual Die Protection dans la coentreprise Smart Press Shop avec Porsche à Halle, où des caméras et un traitement d'images en temps réel identifient les corps étrangers, les fissures et l'accumulation de chutes avant que les outils ne soient endommagés. Une enquête auprès de plus de 300 constructeurs de machines a révélé que 79 % d'entre eux considéraient que les pénuries de compétences avaient un impact opérationnel significatif ou très significatif. L'automatisation peut réduire la dépendance aux ingénieurs de commande lors des démarrages et des changements de série. Les équipements connectés soutiennent également les services logiciels et de données qui renforcent les relations avec les fournisseurs sur l'ensemble du marché européen des équipements de formage des métaux.
Fabrication aérospatiale, de défense et d'énergies renouvelables
Les dépenses de défense européennes ont atteint 381 milliards EUR (448,2 milliards USD) en 2025, avec des achats d'équipements dépassant 88 milliards EUR (103,5 milliards USD).[1]Service de recherche du Parlement européen, "Industrie européenne de la défense," Parlement européen, europarl.europa.eu Ces dépenses soutiennent la demande d'équipements de formage de tubes de précision, de forgeage du titane et de tôlerie structurelle dans les principales chaînes d'approvisionnement de la défense. MBDA a annoncé un programme d'investissement de 5 milliards EUR (5,9 milliards USD) pour 2026 à 2030 et visé une hausse de 40 % de la production de missiles en 2026. Ce programme indique une exigence pluriannuelle en capacité de formage qualifiée. Thales a prévu de 830 millions EUR (976,3 millions USD) à 850 millions EUR (999,9 millions USD) de dépenses d'investissement en 2026 sur des sites de radar, d'effecteurs et de sonar en France, en Allemagne, en Belgique et aux Pays-Bas. Les brides de tours éoliennes et les structures de montage solaire ajoutent une demande de rouleaux de plaques et de presses lourdes, élargissant le marché européen des équipements de formage des métaux au-delà des applications industrielles conventionnelles.
Délocalisation de proximité européenne et investissement dans la résilience industrielle
La reconfiguration des chaînes d'approvisionnement déplace la demande d'équipements vers l'Europe centrale et orientale. Eurostat a rapporté que 29,2 % des entreprises de l'UE ont eu recours à la délocalisation de proximité en 2024, dépassant les taux de délocalisation lointaine dans chaque État membre.[2]Eurostat, "Perturbations des chaînes de valeur mondiales et réponses des entreprises dans l'UE," Eurostat Statistics Explained, ec.europa.eu Pratt & Whitney investit 25 millions USD pour développer la production d'assemblages tubulaires de précision à Niepołomice, en Pologne, parallèlement à un investissement de 100 millions USD dans la modernisation du forgeage isotherme à Rzeszów. Ces sites nécessitent des presses de forgeage, des équipements de cintrage de tubes et d'emboutissage de précision provenant de fournisseurs locaux ou proches. Les parcs hydrauliques et mécaniques vieillissants créent une exigence de modernisation distincte dans les centres de fabrication établis. Le marché européen des équipements de formage des métaux peut donc bénéficier à la fois des nouvelles capacités à l'est et des activités de modernisation en Allemagne, en Italie, en France et au Royaume-Uni.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'énergie et coûts de conformité carbone | -0.7% | Allemagne, Italie, France, Royaume-Uni et pôles de formage à forte intensité énergétique | Court terme (≤ 2 ans) |
| Coûts d'investissement élevés et retard des investissements des PME | -0.5% | Tous les marchés de l'UE, particulièrement aigu en Europe centrale et méridionale | Moyen terme (2 à 4 ans) |
| Pénuries d'opérateurs qualifiés et d'ingénieurs de commande | -0.3% | Allemagne, Pays-Bas, Belgique, pays nordiques | Moyen terme (2 à 4 ans) |
| Dépendance à l'égard des composants de commande de mouvement et de précision importés | -0.2% | Allemagne, Italie, exposition aux variateurs d'origine japonaise et taïwanaise | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'énergie et coûts de conformité carbone
Les coûts de l'énergie restent une préoccupation directe pour les opérations de formage européennes et leurs décisions de dépenses d'investissement. La Commission européenne a rapporté que les prix industriels de l'électricité et du gaz dans l'UE restaient 2 à 4 fois plus élevés que ceux des principaux partenaires commerciaux du bloc, malgré une baisse par rapport à leurs pics de 2022 et 2023.[3]Commission européenne, "Rapport sur les prix et les coûts de l'énergie en Europe," EUR-Lex, eur-lex.europa.eu Cet écart de coût affaiblit les rendements du forgeage à chaud, de l'extrusion d'aluminium et des presses hydrauliques conventionnelles. Les coûts des quotas du système d'échange de quotas d'émissions pèsent également sur les opérateurs utilisant des équipements anciens sans variateurs à récupération d'énergie. Les grands fournisseurs de rang 1 peuvent justifier des mises à niveau servo-électriques qui réduisent la consommation d'électricité de 70 % à 85 % par cycle. Les petits fabricants retardent souvent les décisions de remplacement car la volatilité des prix de l'énergie rend la période de retour sur investissement moins prévisible sur le marché européen des équipements de formage des métaux.
Coûts d'investissement élevés, pénuries de compétences et exposition aux composants importés
Les petits et moyens fabricants font face à des coûts d'acquisition élevés pour les servo-presses modernes et les cellules de pliage automatisées. Ces équipements peuvent afficher des prix catalogue supérieurs de 40 % à 80 % aux systèmes hydrauliques qu'ils remplacent. La Banque européenne d'investissement a constaté que 19 % des entreprises importatrices de l'UE ont diversifié leurs sources d'approvisionnement comme mesure de résilience tout en faisant face à des dépenses d'investissement intérieures contraintes, en particulier parmi les fabricants de moins de 250 employés.[4]Banque européenne d'investissement, "Enquête BEI sur l'investissement 2025," Banque européenne d'investissement, eib.org Les offres de modernisation coûtant de 30 % à 50 % d'une nouvelle machine constituent une alternative moins coûteuse mais réduisent le chiffre d'affaires par vente de nouvel équipement. Les pénuries de compétences prolongent les délais de mise en service, tandis que la dépendance à l'égard des composants de commande de mouvement et de précision importés expose les fabricants à des contraintes d'approvisionnement. Ces facteurs maintiennent un schéma à deux vitesses sur le marché européen des équipements de formage des métaux, où les grands fournisseurs se modernisent tandis que les entreprises de taille intermédiaire reportent le remplacement complet de leurs lignes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les presses dominent la demande tandis que les servo-presses connaissent la croissance la plus rapide
Les presses représentaient 43,5 % de la part du marché européen des équipements de formage des métaux en 2025. Leur base installée sert l'emboutissage automobile, la production d'appareils électroménagers et la fabrication de structures. Leur moindre consommation d'énergie et leur compatibilité avec les capteurs intégrés aux outils soutiennent un rythme plus rapide. ANDRITZ Schuler a introduit en janvier 2026 des presses de découpage fin HFA de nouvelle génération avec des variateurs de pompe hydraulique à commande servo et des améliorations de rendement énergétique à deux chiffres.
Les servo-presses devraient croître à un CAGR de 6,1 % de 2026 à 2031. Ce lancement montre que les équipements hydrauliques établis sont mis à niveau avec des commandes électrifiées plutôt que remplacés dans chaque application. Cette approche peut conserver la valeur mécanique d'une presse tout en améliorant son profil de fonctionnement et ses capacités de données. MSV Metal Studénka a lancé une ligne de forgeage robotisée de 280 millions CZK en mai 2025, augmentant la capacité annuelle de 14 000 tonnes à plus de 18 000 tonnes. Breitenfeld Edelstahl a mis en service une nouvelle presse de forgeage de 40 MN en 2026. Ces projets témoignent d'une demande continue pour les systèmes lourds aux côtés de technologies de presse plus flexibles. Ils démontrent également que les décisions d'investissement diffèrent selon la taille des composants, le volume de production et le matériau formé. Le marché européen des équipements de formage des métaux continue de récompenser les fournisseurs qui combinent durabilité des équipements, automatisation et réduction des coûts d'exploitation.


Par procédé de formage : l'emboutissage maintient le volume tandis que l'hydroformage mène la croissance
L'emboutissage et le poinçonnage détenaient 32,5 % de la taille du marché européen des équipements de formage des métaux en 2025. Les constructeurs automobiles s'appuient sur l'emboutissage à grande vitesse de tôles pour les panneaux de carrosserie et les fermetures structurelles. Le procédé permet de réaliser des composants creux à géométries complexes, notamment des arbres de transmission, des supports de tableau de bord et des tubes de sous-châssis d'aéronefs. Il offre également une uniformité d'épaisseur de paroi que l'emboutissage en plusieurs étapes ne peut reproduire.
L'hydroformage devrait croître à un CAGR de 5,8 % entre 2026 et 2031. Les systèmes de pliage servo-électriques peuvent réduire la consommation d'énergie de 70 % à 85 % par cycle par rapport aux alternatives hydrauliques. Le Fraunhofer IWU a modernisé son installation d'essai d'hydroformage à Chemnitz en octobre 2025 pour réduire les coûts énergétiques. Cet accent reflète la pression opérationnelle sur les équipements de formage à haute pression. La demande évolue vers des procédés de précision pour les applications de véhicules électriques et aérospatiales. Cette évolution augmente la valeur des équipements nécessaires pour chaque unité de métal transformée sur le marché européen des équipements de formage des métaux. Les acheteurs évaluent de plus en plus la capacité de procédé et le contrôle qualité en parallèle du débit nominal.
Par matériau formé : l'acier au carbone maintient son échelle tandis que l'aluminium gagne en dynamisme
L'acier au carbone et l'acier faiblement allié ont conservé 44,5 % de la part du marché européen des équipements de formage des métaux en 2025. La fabrication de structures, la construction et les machines industrielles ont soutenu leur utilisation. Les enveloppes de batteries, les planchers et les plaques de refroidissement nécessitent des alliages d'aluminium pouvant être formés dans des conditions de température contrôlées. La base d'équipements installés en Europe reste largement configurée pour les matériaux ferreux. Cette configuration oriente les choix de remplacement et ralentit la transition complète vers des équipements optimisés uniquement pour les alliages légers.
L'aluminium et les alliages d'aluminium devraient croître à un CAGR de 6 % jusqu'en 2031. Cette base préserve l'importance de l'acier au carbone même à mesure que l'aluminium gagne du terrain dans les programmes de véhicules électriques et aérospatiaux. Le titane, le nickel et d'autres métaux non ferreux sont également utilisés dans les applications aérospatiales et de défense. L'investissement de Pratt & Whitney en Pologne illustre la demande d'assemblages tubulaires associée aux applications en superalliages à base de nickel. L'acier inoxydable soutient la fabrication dans les secteurs de la transformation alimentaire, médical et pharmaceutique. Ces applications spécifient de plus en plus le formage servo-électrique sans huile en raison des exigences de production et de qualité. Le secteur européen des équipements de formage des métaux doit donc prendre en charge un mélange de matériaux plus large sans perdre la productivité nécessaire à la production en volume à base d'acier.
Par secteur d'utilisation finale : l'automobile est en tête tandis que l'aérospatiale et la défense accélèrent
L'automobile et les transports représentaient 34,5 % de la taille du marché européen des équipements de formage des métaux en 2025. Les investissements dans le formage lié aux moteurs à combustion ont diminué en 2025. Les équipements spécifiques aux véhicules électriques pour les enveloppes de batteries, les structures de carrosserie en aluminium et les stratifiés de moteurs électriques se sont développés. Safran a annoncé un investissement de 50 millions EUR (58,8 millions USD) dans une nouvelle installation d'équipements de défense à Ludwigsburg, en Allemagne, dont la mise en service est prévue début 2028.
L'aérospatiale et la défense devraient croître à un CAGR de 5,9 % de 2026 à 2031. L'installation est destinée à créer 200 emplois dans les fonctions d'ingénierie, de production et de qualité. Le programme d'investissement prévu de MBDA indique également des besoins continus en formage de tubes, formage du titane et emboutissage structurel. Les entreprises de produits métalliques et de fabrication du Benelux continuent de consommer des presses plieuses et des équipements de profilage par laminage. Les applications énergétiques et de puissance comprennent les composants d'éoliennes et les structures solaires. Les fabricants médicaux et de précision nécessitent également des systèmes servo-électriques sans huile, élargissant le marché européen des équipements de formage des métaux au-delà de sa base automobile. Ces applications mettent l'accent sur la propreté, la répétabilité et les conditions de production contrôlées.
Analyse géographique
L'Allemagne détenait 26,9 % de la taille du marché européen des équipements de formage des métaux en 2025. Sa position repose sur une dense base d'équipementiers automobiles et de fournisseurs de rang 1, ainsi que sur un écosystème d'automatisation établi. ANDRITZ a rapporté un carnet de commandes de groupe de 12,6 milliards EUR (14,8 milliards USD) au premier semestre 2026, supérieur de 20,5 % à celui de fin 2025. La société a également annoncé des réductions prévues de 500 emplois dans les opérations allemandes de Schuler en raison d'une demande plus faible pour les presses automobiles conventionnelles. Ce contraste souligne la pression sur l'offre de presses hydrauliques traditionnelles parallèlement aux commandes continues d'équipements servo liés aux véhicules électriques.
La Pologne devrait enregistrer le CAGR régional le plus rapide à 5,7 % de 2026 à 2031. Les investissements dans les chaînes d'approvisionnement aérospatiale, de défense et automobile soutiennent cette croissance. Les investissements de Pratt & Whitney à Niepołomice et Rzeszów signalent une demande accrue en assemblages tubulaires de précision et en capacité de forgeage isotherme. La ligne de forgeage robotisée de MSV Metal Studénka en République tchèque et une nouvelle usine de composants Diehl Aviation en Roumanie indiquent que le reste de l'Europe absorbe davantage de dépenses d'investissement en équipements.
La France et le Royaume-Uni restent des marchés majeurs car leurs pôles aérospatiaux et de défense nécessitent des capacités de formage spécialisées. L'Italie est à la fois un grand consommateur d'équipements et un centre d'offre de technologies de formage. Prima Power, Salvagnini, Faccin, Gasparini, LVD et BLM GROUP forment un important pôle régional pour les technologies de presse, de pliage et connexes. L'investissement privé dans Faccin en octobre 2025 a reflété l'intérêt continu pour les actifs de laminage de plaques de précision et de pliage au service des clients liés à l'énergie et à la défense. La demande espagnole est de plus en plus liée à la fabrication de véhicules électriques, notamment le programme d'électrification Future: Fast Forward de SEAT d'une valeur de 10 milliards EUR (11,8 milliards USD) et l'installation de sa presse Martorell PXL en octobre 2025. L'Autriche accueille le siège mondial d'ANDRITZ et reste une base d'ingénierie clé pour le marché européen des équipements de formage des métaux.
Paysage concurrentiel
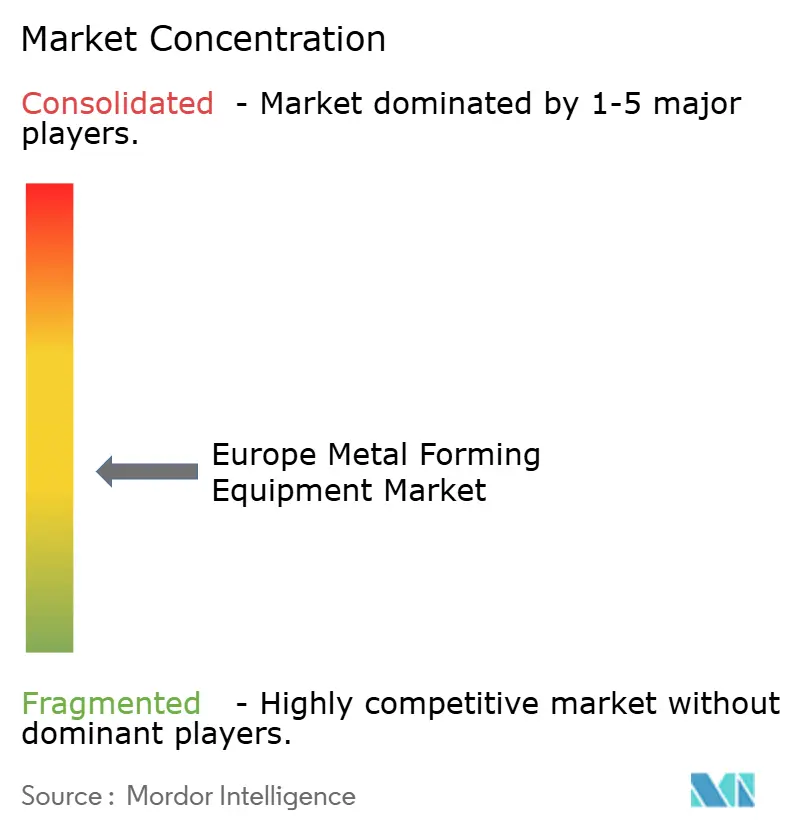
Le marché européen des équipements de formage des métaux est modérément fragmenté. Les grands fournisseurs intégrés dominent les presses de grande tonnage et l'automatisation du pliage, tandis que les spécialistes servent les applications de forgeage, de profilage par laminage et de pliage de précision. ANDRITZ Schuler, TRUMPF et AMADA défendent leurs positions grâce aux systèmes servo-électriques et à l'intégration numérique. Prima Power et Salvagnini se différencient par le pliage de panneaux et les cellules flexibles de tôlerie. L'axe concurrentiel en 2025 et 2026 porte sur l'efficacité énergétique, la détection intégrée aux outils, la maintenance prédictive et le support de modernisation.
ANDRITZ Schuler a évolué vers un modèle d'entrepreneur général pour les systèmes de découpage fin HFA clés en main en janvier 2026. Sa configuration à entraînement servo a permis des améliorations de rendement énergétique à deux chiffres. La société a également mis en service une ligne de formation de masse de cellules de batteries pour un constructeur automobile premium allemand, étendant son rôle au-delà de la fourniture conventionnelle de presses pour carrosserie. Prima Power a annoncé sa présence à l'EuroBLECH 2026 avec des systèmes de fabrication flexibles intégrant des opérations de pliage, de découpe laser et de poinçonnage. Ces initiatives combinent des machines individuelles avec des systèmes de production plus larges, des commandes et des services associés.
La modernisation en tant que service reste une opportunité pour les clients disposant de presses hydrauliques du début des années 2000 qui sont mécaniquement saines mais dépourvues de commandes servo et de connectivité. De telles modernisations peuvent coûter de 30 % à 50 % d'une nouvelle machine et correspondent mieux aux contraintes de capital des PME que le remplacement complet. Les cellules d'enveloppes de batteries combinant emboutissage progressif, découpe laser et inspection par vision restent une catégorie émergente sans leader européen clairement établi.
Leaders du secteur des équipements de formage des métaux en Europe
ANDRITZ Schuler Group
TRUMPF SE + Co. KG
AMADA Co., Ltd.
Bystronic AG
Fagor Arrasate S. Coop.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Septembre 2026 : Pratt & Whitney a investi 25 millions USD pour développer la fabrication d'assemblages tubulaires de précision à Niepołomice, en Pologne, avec une mise en service prévue en 2028 et la création de plus de 120 emplois. L'investissement soutient la demande de moteurs commerciaux et militaires. Il complète un investissement concurrent de 100 millions USD à Rzeszów pour le forgeage isotherme de pièces de moteurs GTF, F135 et F100, renforçant le rôle de la Pologne en tant que pôle de formage aérospatial de haute précision.
- Juin 2026 : Safran Electronics & Defense a annoncé un investissement de 50 millions EUR (58,8 millions USD) dans une nouvelle installation d'équipements de défense à Ludwigsburg, en Allemagne. Le site est prévu pour créer 200 emplois dans les fonctions d'ingénierie, de production et de qualité et devenir opérationnel début 2028.
- Janvier 2026 : ANDRITZ Schuler a mis en service une ligne de formation de masse de cellules de batteries de 1,5 GW pour un constructeur automobile premium allemand. Le système automatisé de 22 mètres produit des cellules cylindriques de batteries de renforcement pour véhicules électriques et étend le rôle de la société dans les équipements de production de gigafactories.
- Janvier 2026 : ANDRITZ Schuler et Feintool ont introduit des presses de découpage fin HFA avec des variateurs de pompe hydraulique à commande servo, des améliorations de rendement énergétique à deux chiffres et des cadences de frappe plus élevées. ANDRITZ Schuler fournit les systèmes en tant qu'installations clés en main.


Périmètre du rapport sur le marché européen des équipements de formage des métaux
| Presses | Presses mécaniques |
| Presses hydrauliques | |
| Servo-presses | |
| Autres presses à usage général | |
| Presses plieuses et machines à plier | Presses plieuses hydrauliques |
| Presses plieuses servo / électriques | |
| Presses plieuses mécaniques | |
| Autres machines à plier | |
| Équipements de forgeage | Presses de forgeage |
| Marteaux de forgeage | |
| Machines à refouler et à river | |
| Autres équipements de forgeage | |
| Équipements de profilage par laminage et de laminage de plaques et de profilés | Machines de profilage par laminage |
| Machines à rouler les plaques | |
| Machines à rouler les profilés et sections | |
| Autres équipements secondaires de laminage et de formage | |
| Équipements de formage de fils, tubes et profilés | Équipements d'étirage et de formage de fils et barres |
| Équipements de formage et de cintrage de tubes | |
| Équipements de formage de profilés | |
| Presses d'extrusion | |
| Équipements d'hydroformage | |
| Autres équipements de formage des métaux |
| Emboutissage et poinçonnage |
| Emboutissage profond |
| Pliage |
| Forgeage |
| Laminage et profilage par laminage |
| Extrusion |
| Hydroformage |
| Autres procédés de formage |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Aluminium et alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Titane, nickel et autres métaux non ferreux |
| Autres matériaux |
| Automobile et transports |
| Aérospatiale et défense |
| Machines industrielles et équipements d'investissement |
| Produits métalliques et fabrication |
| Électrique et électronique |
| Construction et infrastructure |
| Énergie et puissance |
| Appareils électroménagers et biens durables |
| Fabrication médicale et de précision |
| Autres secteurs d'utilisation finale |
| Allemagne |
| Italie |
| France |
| Espagne |
| Autriche |
| Royaume-Uni |
| Reste de l'Europe |
| Par type d'équipement | Presses | Presses mécaniques |
| Presses hydrauliques | ||
| Servo-presses | ||
| Autres presses à usage général | ||
| Presses plieuses et machines à plier | Presses plieuses hydrauliques | |
| Presses plieuses servo / électriques | ||
| Presses plieuses mécaniques | ||
| Autres machines à plier | ||
| Équipements de forgeage | Presses de forgeage | |
| Marteaux de forgeage | ||
| Machines à refouler et à river | ||
| Autres équipements de forgeage | ||
| Équipements de profilage par laminage et de laminage de plaques et de profilés | Machines de profilage par laminage | |
| Machines à rouler les plaques | ||
| Machines à rouler les profilés et sections | ||
| Autres équipements secondaires de laminage et de formage | ||
| Équipements de formage de fils, tubes et profilés | Équipements d'étirage et de formage de fils et barres | |
| Équipements de formage et de cintrage de tubes | ||
| Équipements de formage de profilés | ||
| Presses d'extrusion | ||
| Équipements d'hydroformage | ||
| Autres équipements de formage des métaux | ||
| Par procédé de formage | Emboutissage et poinçonnage | |
| Emboutissage profond | ||
| Pliage | ||
| Forgeage | ||
| Laminage et profilage par laminage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres procédés de formage | ||
| Par matériau formé | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Aluminium et alliages d'aluminium | ||
| Cuivre et alliages de cuivre | ||
| Titane, nickel et autres métaux non ferreux | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Automobile et transports | |
| Aérospatiale et défense | ||
| Machines industrielles et équipements d'investissement | ||
| Produits métalliques et fabrication | ||
| Électrique et électronique | ||
| Construction et infrastructure | ||
| Énergie et puissance | ||
| Appareils électroménagers et biens durables | ||
| Fabrication médicale et de précision | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Allemagne | |
| Italie | ||
| France | ||
| Espagne | ||
| Autriche | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||


Questions clés auxquelles le rapport répond
Quel type d'équipement domine la demande en Europe ?
Les presses étaient en tête avec une part de 43,5 % en 2025, tandis que les servo-presses devraient enregistrer la croissance la plus rapide à un CAGR de 6,1 % jusqu'en 2031.
Pourquoi les servo-presses gagnent-elles en adoption ?
Les servo-presses permettent une consommation d'électricité réduite, des commandes connectées et des réseaux de capteurs intégrés aux outils pour des environnements de production exigeants. Ces caractéristiques sont importantes là où les fabricants ont besoin d'une meilleure traçabilité, d'une consommation d'énergie réduite et d'un contrôle de procédé fiable.
Quel procédé de formage devrait connaître la croissance la plus rapide ?
L'hydroformage devrait croître à un CAGR de 5,8 % jusqu'en 2031 car il permet de réaliser des composants creux complexes avec une épaisseur de paroi contrôlée. L'allègement des véhicules automobiles et les assemblages aérospatiaux soutiennent le besoin de cette capacité de procédé.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La Pologne devrait enregistrer un CAGR de 5,7 %, soutenu par les investissements dans les chaînes d'approvisionnement aérospatiale, de défense et automobile. Les projets d'assemblages tubulaires de précision et de forgeage isotherme contribuent à la demande de capacité de formage locale.
Qu'est-ce qui limite l'investissement dans les nouveaux équipements de formage des métaux ?
Les prix élevés de l'énergie, les coûts élevés des équipements, les pénuries de compétences et la dépendance à l'égard des composants de commande de mouvement importés peuvent retarder les décisions de remplacement. Ces conditions incitent de nombreux petits fabricants à privilégier les modernisations plutôt que les remplacements complets de lignes.
Dernière mise à jour de la page le:



