
Taille et part du marché des baies de maqui
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
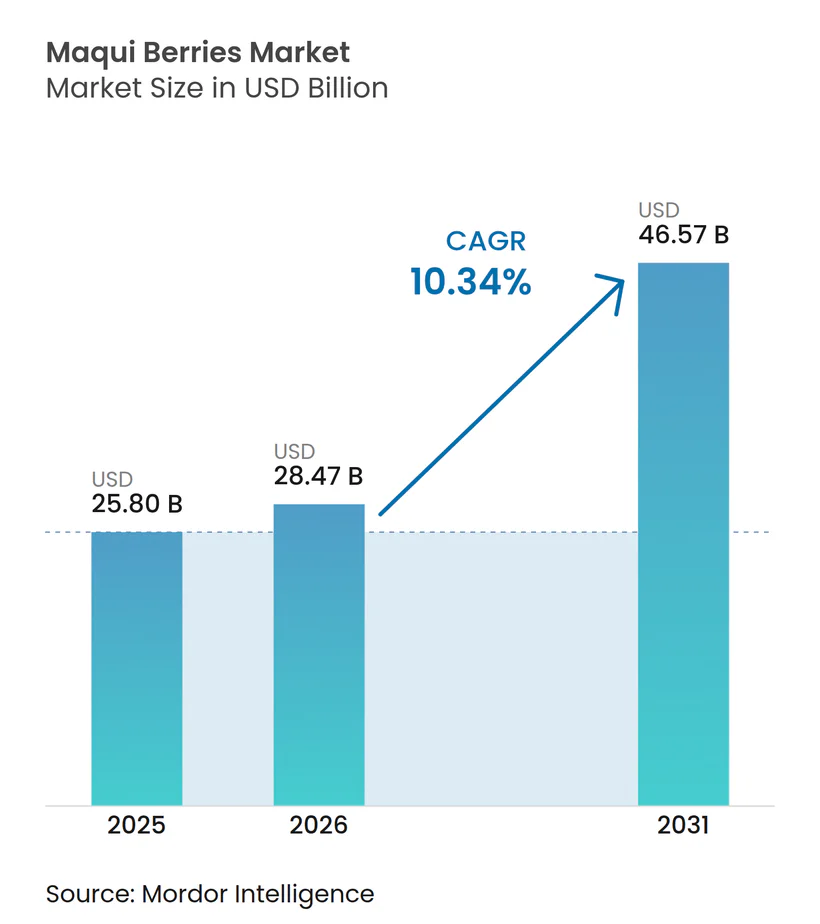
| Taille du Marché (2026) | 28.47 Milliards de dollars |
| Taille du Marché (2031) | 46.57 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des baies de maqui par Mordor Intelligence
La taille du marché des baies de maqui est évaluée à 25,80 milliards USD en 2025 et devrait croître de 28,47 milliards USD en 2026 à 46,57 milliards USD d'ici 2031, enregistrant un CAGR de 10,34 % sur la période de prévision (2026-2031). Le marché des baies de maqui est porté par la demande croissante de formats d'ingrédients transformés garantissant la stabilité en rayon, une teneur constante en anthocyanines et une facilité d'utilisation dans les compléments alimentaires, les produits pharmaceutiques et les aliments fonctionnels. Les applications clés telles que le soutien à la glycémie, la santé oculaire, le bien-être cardiométabolique et la nutrition à étiquette propre stimulent la prééminence des formats d'extraits premium. L'écosystème mature des compléments alimentaires en Amérique du Nord et la croissance rapide en Asie-Pacifique, à la suite de l'expansion réglementaire de la Chine pour les anthocyanines de maqui en 2025, dynamisent davantage le marché. Le commerce en ligne élargit l'accès des consommateurs, tandis que l'approvisionnement certifié biologique gagne en importance à mesure que les normes d'achat se resserrent en Europe et en Amérique du Nord. La structure de marché semi-consolidée, la dépendance aux matières premières issues de la cueillette sauvage et des exigences de justification plus strictes positionnent les transformateurs chiliens intégrés verticalement et les développeurs d'extraits dotés d'un contrôle solide de la chaîne d'approvisionnement et d'une documentation clinique comme des acteurs essentiels dans la définition de l'avenir du marché.
Principaux enseignements du rapport
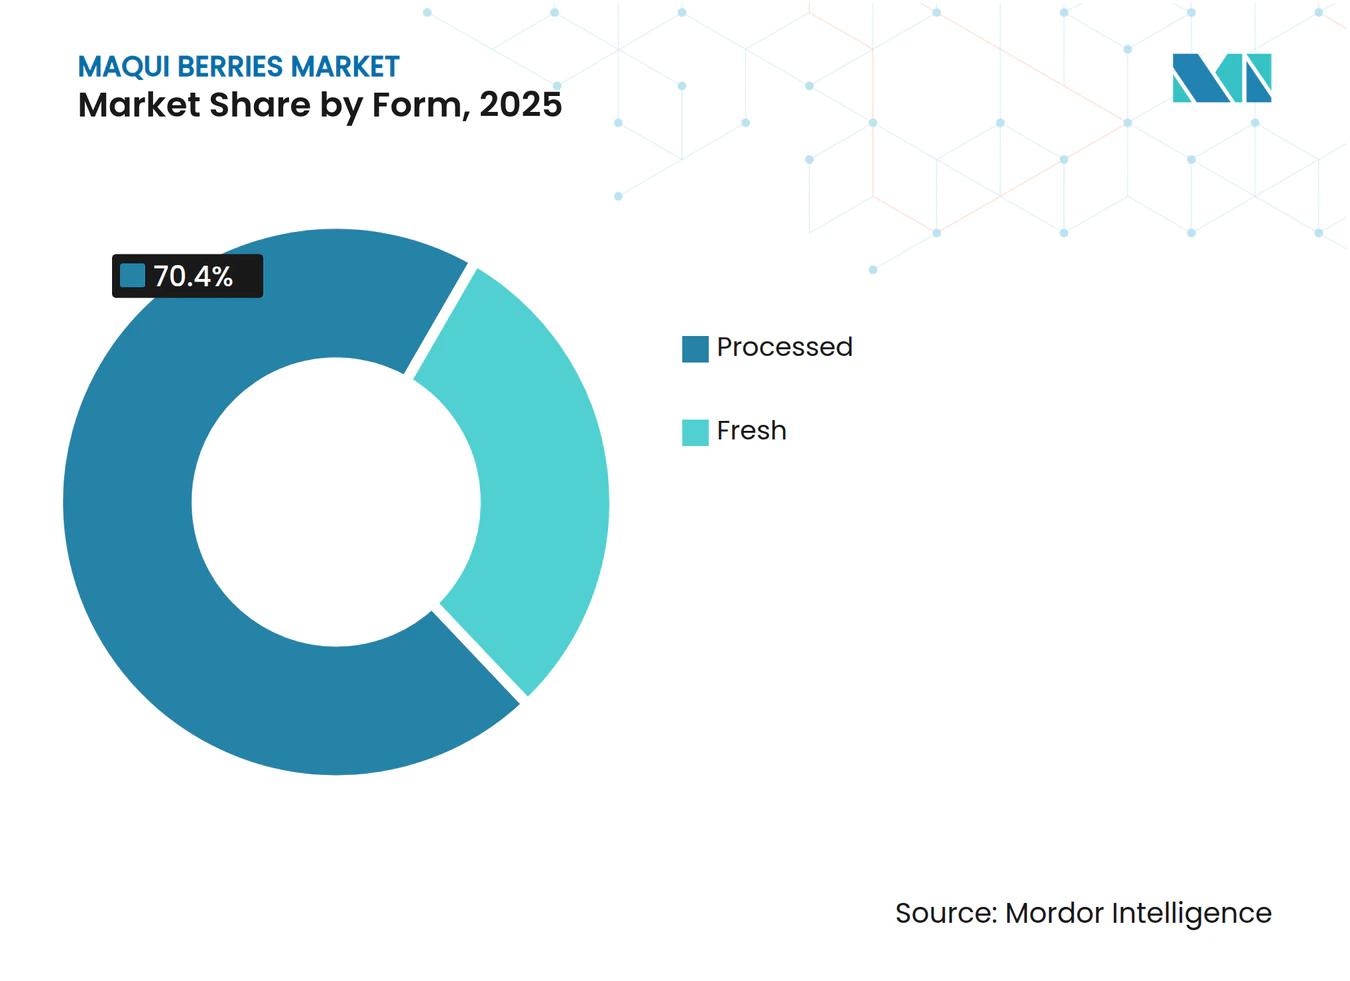
- Par forme, les formats transformés détenaient la plus grande part de 70,4 % de la taille du marché des baies de maqui en 2025 et sont également projetés au CAGR le plus rapide de 11,3 % sur la période 2026-2031.
- Par nature, les ingrédients conventionnels détenaient 59 % de la part du marché des baies de maqui en 2025, tandis que les ingrédients biologiques devraient croître à un CAGR de 11,0 % sur la période 2026-2031.
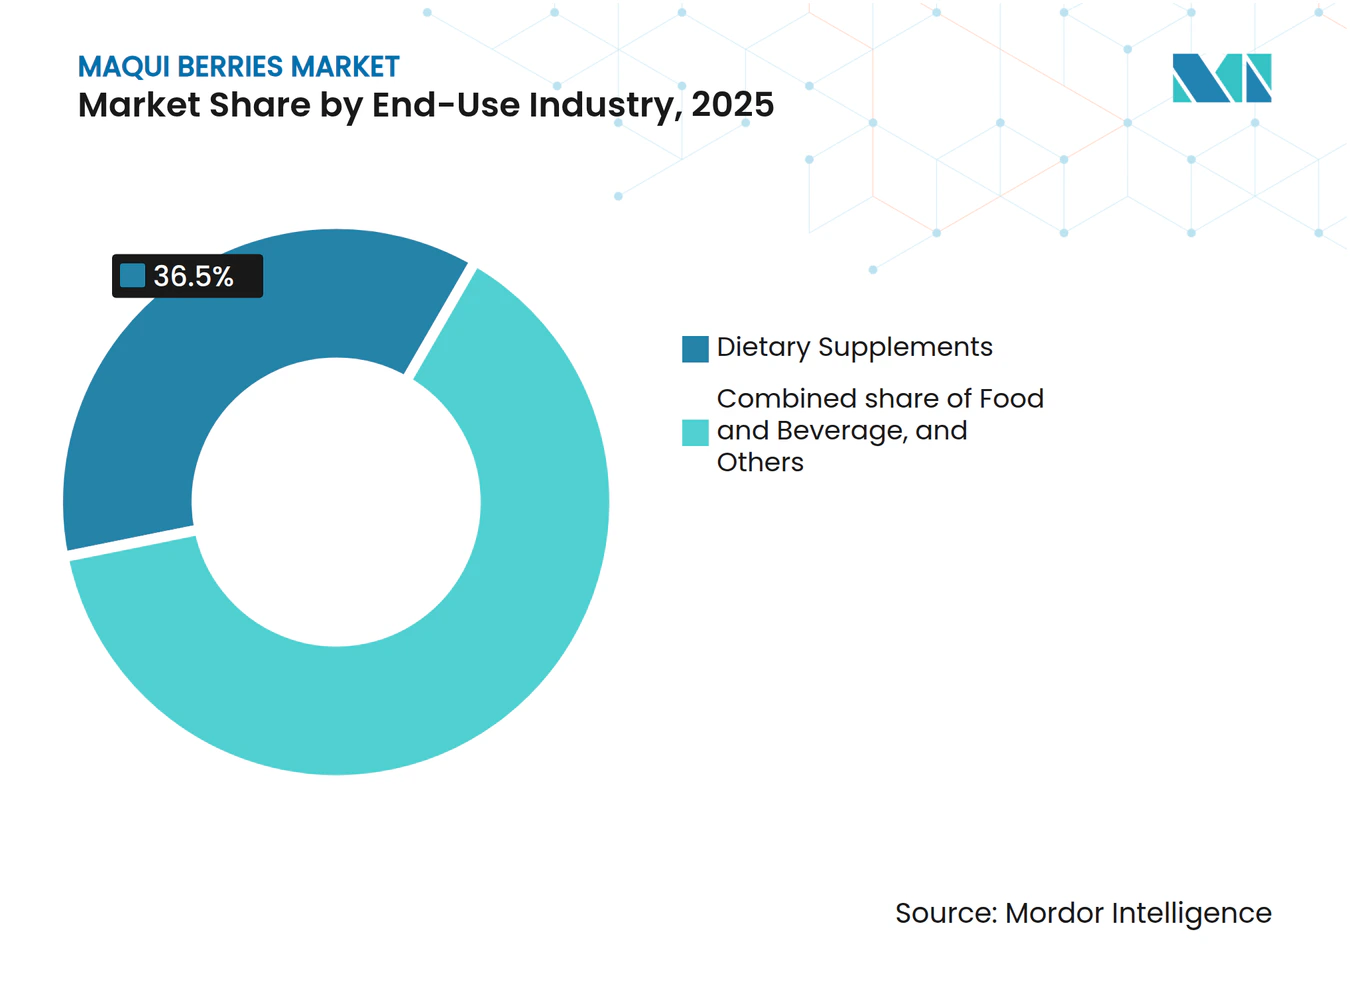
- Par secteur d'utilisation finale, les compléments alimentaires détenaient 36,5 % de la taille du marché des baies de maqui en 2025, tandis que les applications pharmaceutiques et nutraceutiques devraient croître à un CAGR de 13,0 % sur la période 2026-2031.
- Par canal de distribution, l'approvisionnement en ingrédients interentreprises (B2B) détenait 42 % de la part du marché des baies de maqui en 2025, tandis que le commerce en ligne devrait croître à un CAGR de 14,8 % sur la période 2026-2031.
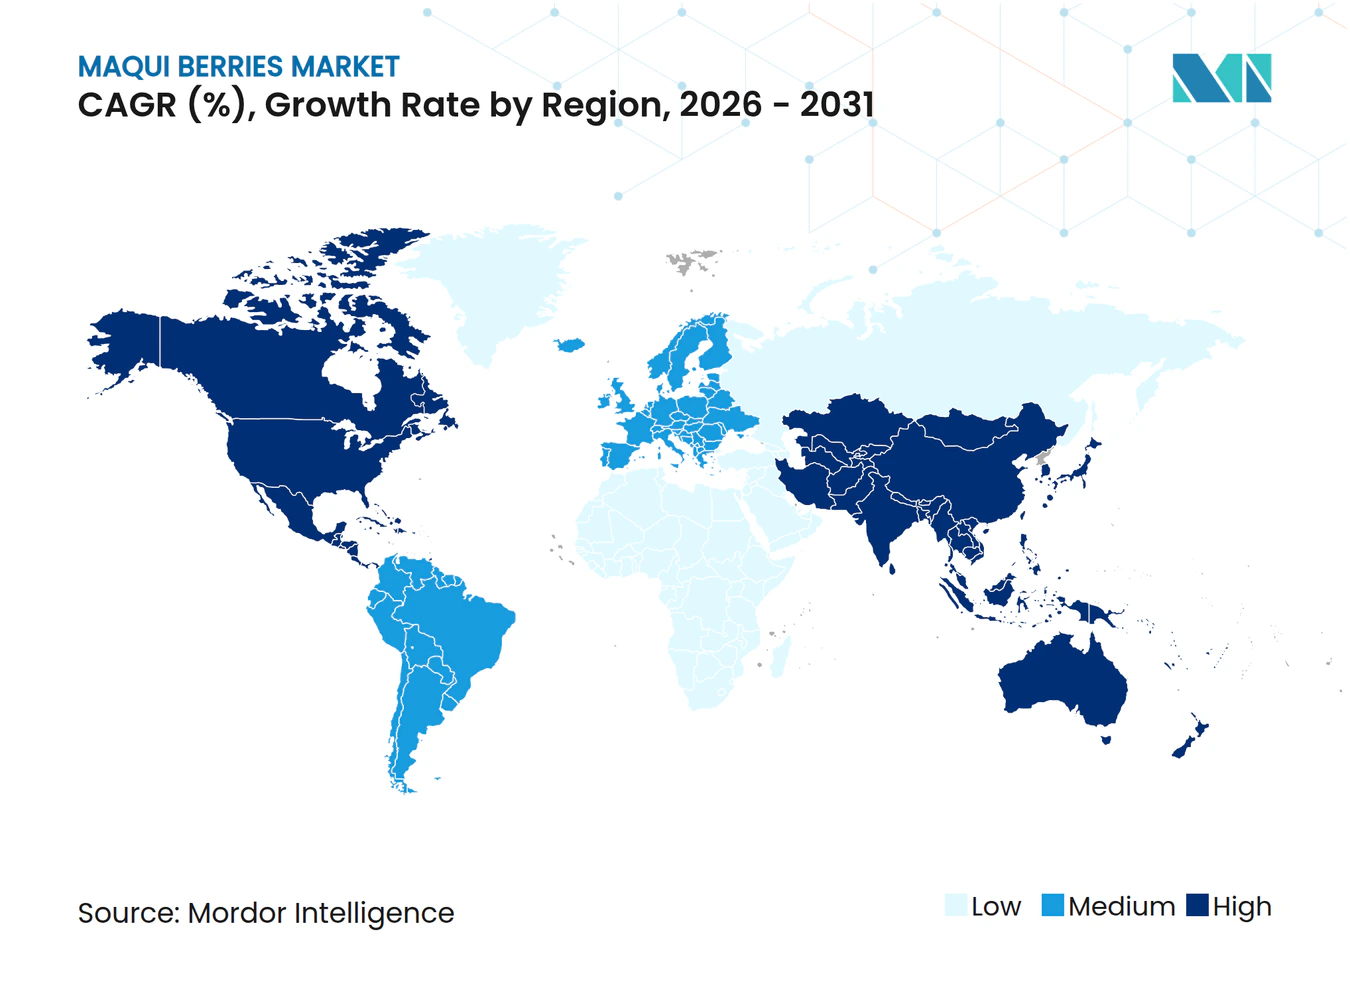
- Par géographie, l'Amérique du Nord détenait 31,6 % de la part du marché des baies de maqui en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,2 % sur la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de superfruits dans les produits de bien-être | +2.5% | Mondial, avec l'Amérique du Nord et l'Europe comme marchés principaux | Moyen terme (2 à 4 ans) |
| Croissance de la consommation végétale et à étiquette propre | +1.8% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Adoption d'extraits standardisés pour le contrôle glycémique | +1.5% | Mondial, principalement Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion du commerce en ligne et des canaux de vente directe aux consommateurs | +1.2% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de substitution des colorants naturels à base d'anthocyanines | +0.9% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Adoption de formulations pour la santé oculaire et la fatigue numérique | +0.8% | Japon, Corée du Sud et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de superfruits dans les produits de bien-être
Le marché des baies de maqui est en croissance, les consommateurs préférant de plus en plus les ingrédients botaniques riches en nutriments offrant de multiples bienfaits pour la santé dans une seule formulation. Connue pour sa teneur en anthocyanines, la baie de maqui est associée à la régulation de la glycémie, à la santé oculaire et à la protection antioxydante, ce qui en fait un candidat solide pour le positionnement de produits premium. Cela est particulièrement pertinent pour les produits de nutrition préventive ciblant les consommateurs à la recherche de bienfaits spécifiques et bien définis. Selon la Fédération Internationale du Diabète, 589 millions d'adultes dans le monde devraient vivre avec le diabète en 2024, ainsi que 634,8 millions d'adultes présentant une intolérance au glucose. Cela souligne la demande soutenue pour les ingrédients de soutien glycémique[1]. En conséquence, le marché des baies de maqui tire parti de la tendance plus large des superfruits, notamment à travers des formats de produits scientifiquement validés, standardisés et dosés de manière cohérente, consolidant sa position en tant qu'ingrédient précieux dans les produits de bien-être.
Croissance de la consommation végétale et à étiquette propre
Le marché des baies de maqui est étroitement lié à l'essor du développement de produits végétaux et à étiquette propre, notamment aux États-Unis et en Europe, où la transparence des ingrédients est une exigence clé des consommateurs. La Plant Based Foods Association a rapporté en 2025 que les produits végétaux avaient atteint 59 % de pénétration des ménages et un taux de rachat de 79 % dans la distribution alimentaire aux États-Unis, stimulant la demande de poudres et d'extraits de superfruits[2]. Les poudres protéinées de compléments alimentaires végétaux et les formats liquides ont également progressé de 11 % en valeur et de 13 % en volume unitaire, atteignant 450 millions USD en 2025, créant des opportunités pour les ingrédients de maqui dans les mélanges bien-être et les mélanges verts. Les exigences d'étiquette propre favorisant une transformation minimale, l'extrait de baie de maqui et la poudre lyophilisée sont bien positionnés pour répondre à ces attentes. Cette adaptabilité permet au marché des baies de maqui de croître à travers des produits autonomes et leur intégration dans des formulations végétales plus larges, consolidant son rôle dans l'évolution du marché de la consommation.
Adoption d'extraits standardisés pour le contrôle glycémique
Le marché des baies de maqui est en croissance pour les extraits standardisés utilisés dans la gestion de la glycémie. Des millions d'adultes présentaient un état d'intolérance au glucose, représentant une population préventive plus large que les diabétiques diagnostiqués et mettant en évidence des opportunités significatives pour les applications nutritionnelles. Les extraits de maqui standardisés, tels que le Delphinol, avec une teneur définie en anthocyanines, permettent des allégations de produits conformes pour la régulation du glucose. Une étude de janvier 2026 publiée dans Food and Function a rapporté que l'extrait de baie de maqui inhibe la dipeptidyl peptidase IV, soutenant son rôle dans la modulation de la glycémie postprandiale. Ces avancées orientent le marché vers des applications nutraceutiques et pharmaceutiques ciblées, consolidant sa pertinence au-delà du positionnement antioxydant.
Demande de substitution des colorants naturels à base d'anthocyanines
Le marché des baies de maqui est également soutenu par l'intérêt croissant pour la reformulation des systèmes de colorants naturels, notamment dans les applications alimentaires et de boissons, où les additifs synthétiques font l'objet d'un examen plus attentif. L'Autorité Européenne de Sécurité des Aliments continue de travailler dans le cadre du Règlement (CE) n° 1333/2008 de l'Union Européenne, et ce contexte réglementaire continue d'exercer une pression sur les fabricants pour qu'ils envisagent des solutions de colorants alternatives dans certaines catégories[3]. Le concentré et l'extrait de baie de maqui apportent une valeur commerciale ici car ils peuvent offrir à la fois la couleur des anthocyanines et un argumentaire nutritionnel fonctionnel dans un seul ingrédient. Cette combinaison est utile pour les fabricants de boissons et de snacks cherchant à éviter d'ajouter un ingrédient pour la couleur et un autre pour le positionnement bien-être. Le marché des baies de maqui bénéficie donc le plus clairement de la demande de substitution des colorants dans les produits premium, où l'étiquetage naturel et la valeur santé ajoutée peuvent justifier un coût d'ingrédient plus élevé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance à la cueillette sauvage et approvisionnement évolutif limité | -1.5% | Mondial, impact concentré dans les régions d'approvisionnement chiliennes | Long terme (≥ 4 ans) |
| Prix premium par rapport aux ingrédients de baies courants | -1.2% | Asie-Pacifique et marchés émergents sensibles aux prix | Moyen terme (2 à 4 ans) |
| Dégradation des anthocyanines et transformation à forte intensité énergétique | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Variabilité des lots et obstacles à la standardisation des allégations | -0.6% | Mondial, particulièrement en Europe, aux États-Unis et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance à la cueillette sauvage et approvisionnement évolutif limité
Le marché des baies de maqui est encore confronté à une contrainte d'approvisionnement fondamentale, car la majeure partie des fruits commerciaux provient de sources sauvages dans le sud du Chili plutôt que de vergers cultivés à grande échelle. Cela limite l'expansion car les acheteurs mondiaux dépendent d'une fenêtre de récolte étroite et de réseaux d'approvisionnement capables de collecter, d'agréger et de transformer les fruits assez rapidement pour préserver la qualité des anthocyanines. Une recherche publiée dans Foods en 2024 a identifié 21 entreprises chiliennes impliquées dans l'exportation et la commercialisation du maqui, mais une grande partie de cette structure reflète encore le négoce et l'agrégation plutôt qu'un contrôle total de l'approvisionnement de la culture à l'extraction. Cela signifie que les événements climatiques, la disponibilité de la main-d'œuvre et la variabilité du rendement des récoltes peuvent se répercuter directement sur les fluctuations de prix et les ruptures de disponibilité pour les formulateurs en aval. Le marché des baies de maqui récompense donc les fournisseurs disposant de réseaux coopératifs plus profonds, d'une discipline d'approvisionnement plus solide et de meilleurs actifs de transformation à proximité de la base de récolte.
Prix premium par rapport aux ingrédients de baies courants
Le marché des baies de maqui est freiné dans certaines applications par un écart de prix évident par rapport aux myrtilles, à l'açaï, au sureau et à d'autres ingrédients de baies plus faciles à approvisionner à grande échelle. Cet écart est difficile à combler car la collecte en cueillette sauvage, la dépendance à une source unique, la lyophilisation et la standardisation ajoutent toutes des coûts avant que l'ingrédient n'atteigne un fabricant de produits finis. Le problème est le plus visible dans les aliments et boissons grand public, où les budgets de formulation sont gérés de manière stricte et où la valeur marketing du maqui peut ne pas compenser le coût d'entrée plus élevé. Les régions sensibles aux prix disposent également d'alternatives locales à base de plantes ou de fruits pouvant occuper une position bien-être similaire à un prix inférieur, même si le soutien scientifique est plus faible. Pour le marché des baies de maqui, cela signifie que les segments cliniques premium restent plus attractifs que les catégories de grande distribution jusqu'à ce que l'approvisionnement s'élargisse et que les structures de coûts s'améliorent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme :
les formats transformés consolident la commercialisation des ingrédientsLes formats transformés détenaient une part de 70,4 % du marché des baies de maqui en 2025 et devraient se développer à un CAGR de 11,3 % sur la période 2026-2031. Cela fait des formats transformés à la fois le segment le plus important et le plus dynamique du marché des baies de maqui, soulignant à quel point la conversion des ingrédients est devenue centrale pour la commercialisation. La demande la plus forte porte sur la poudre lyophilisée, le concentré de jus et l'extrait standardisé, car ces formats conviennent mieux à la production de compléments alimentaires, de produits pharmaceutiques et d'aliments fonctionnels que les fruits frais. Les acheteurs les préfèrent également car ils offrent des niveaux d'anthocyanines plus stables et un meilleur contrôle du dosage sur de grandes séries de production. Dans le secteur des baies de maqui, la capacité de transformation n'est plus une fonction de soutien, mais la principale porte d'entrée vers les canaux à plus haute valeur ajoutée.
La poudre lyophilisée continue de dominer en volume d'adoption dans les formats transformés car elle équilibre la rétention des anthocyanines avec une utilisation plus large dans les poudres, les gélules, les mélanges et les aliments premium. Les extraits standardisés tels que le Delphinol se situent en haut de gamme car ils sont accompagnés d'une documentation clinique et d'un positionnement de marque plus défendable sur le marché des baies de maqui. Les jus et concentrés liquides restent pertinents lorsque les formulateurs recherchent à la fois une couleur naturelle et un positionnement fonctionnel dans les boissons et les aliments. L'approvisionnement en baies fraîches représente moins de 30 % de la valeur 2025, et son rôle reste limité par la périssabilité et le cycle de récolte annuel unique du Chili. Cela laisse le marché des baies de maqui de plus en plus divisé entre les formats transformés de base d'un côté et les extraits de qualité clinique sous contrat de l'autre.



Par nature :
la certification biologique redéfinit l'accès à l'approvisionnement premiumLes ingrédients conventionnels détenaient 59 % de la part du marché des baies de maqui en 2025, tandis que les ingrédients biologiques devraient croître à un CAGR de 11,0 % sur la période 2026-2031. Cette combinaison montre que la majeure partie de l'approvisionnement actuel provient encore de canaux conventionnels, mais que la croissance premium s'oriente plus rapidement vers les produits certifiés biologiques. La raison est simple : les acheteurs en Europe et en Amérique du Nord utilisent de plus en plus la certification comme outil de sélection pour le référencement premium en rayon et pour les gammes de compléments alimentaires de marque en ligne. L'approvisionnement biologique est encore limité car les petits réseaux de récolte et de transformation dans le sud du Chili doivent satisfaire à des exigences de traçabilité et de documentation plus strictes avant de pouvoir accéder à ces canaux. Le marché des baies de maqui crée donc une structure à deux niveaux dans laquelle les fournisseurs certifiés accèdent à des contrats à plus haute valeur ajoutée, tandis que les opérateurs non certifiés se font concurrence de manière plus agressive sur les prix en vrac.
La tendance est la plus forte en Allemagne, au Royaume-Uni et aux Pays-Bas, où les équipes d'achat combinent de plus en plus les exigences biologiques avec des attentes plus larges en matière de durabilité. La stratégie « De la ferme à la table » de la Commission Européenne, qui vise à atteindre 25 % des terres agricoles de l'Union Européenne en agriculture biologique d'ici 2030, renforce cette orientation d'achat dans les chaînes d'approvisionnement alimentaires. Les acheteurs demandent également de plus en plus la preuve d'une récolte sauvage responsable et des avantages communautaires liés à l'approvisionnement chilien. Ce contrôle supplémentaire augmente les coûts de conformité, mais il donne également aux fournisseurs bien documentés une position plus solide sur le marché des baies de maqui. À terme, la traçabilité certifiée aura probablement presque autant d'importance que la teneur en anthocyanines pour l'accès aux canaux premium.
Par secteur d'utilisation finale :
les compléments alimentaires en tête tandis que les applications pharmaceutiques et nutraceutiques gagnent du terrainLes compléments alimentaires représentaient 36,5 % du chiffre d'affaires en 2025, ce qui en fait le plus grand segment d'utilisation finale du marché des baies de maqui. Le segment pharmaceutique et nutraceutique est le segment à la croissance la plus rapide, avec un CAGR projeté de 13,0 % sur la période 2026-2031. Les compléments alimentaires à base de baie de maqui s'alignent sur des domaines de demande établis tels que le soutien à la glycémie, la santé oculaire, le vieillissement en bonne santé et le bien-être cardiométabolique. Ils s'intègrent également bien dans les gélules, les comprimés, les poudres et les nouveaux formats à mâcher, permettant un discours de dose clinique sans reformulation lourde. Dans le secteur des baies de maqui, cela offre aux marques de compléments alimentaires la voie la plus claire pour monétiser le positionnement scientifique de l'ingrédient.
Le potentiel de croissance est encore plus fort dans les applications pharmaceutiques et nutraceutiques car les extraits standardisés peuvent être présentés avec des spécifications plus précises et une documentation plus structurée. Les chiffres 2024 de la Fédération Internationale du Diabète maintiennent cette voie pertinente en pointant vers un très large bassin de consommateurs préventifs pour les produits liés au glucose. Dans le même temps, les formulations pour la santé oculaire construites autour d'extraits de maqui de marque élargissent la base d'application au-delà de la gestion glycémique. Les applications alimentaires et de boissons offrent encore un potentiel de volume significatif pour les poudres et les concentrés, mais les problèmes de stabilité thermique limitent leur utilisation dans certains formats grand public. Les soins personnels et la nutrition animale restent plus modestes, mais les deux pourraient ouvrir de nouvelles voies pour le marché des baies de maqui, où les propriétés antioxydantes et photoprotectrices ont une valeur commerciale.

Par canal de distribution :
le B2B ancre les volumes tandis que le commerce en ligne stimule la croissance en valeurL'approvisionnement en ingrédients interentreprises (B2B) représentait 42 % du chiffre d'affaires 2025, ce qui en fait le plus grand canal de distribution du marché des baies de maqui. Le commerce en ligne est le canal à la croissance la plus rapide, avec un CAGR projeté de 14,8 % sur la période 2026-2031. Cette combinaison montre que le commerce d'ingrédients en vrac porte encore le marché en termes de volume, mais que la croissance en valeur se déplace vers les ventes numériques orientées consommateurs. Les exportateurs chiliens, les distributeurs mondiaux d'ingrédients et les maisons de formulation restent centraux car la majeure partie du volume de maqui entre encore dans la chaîne de valeur en tant qu'intrant plutôt qu'en tant que produit fini de marque. Néanmoins, le marché des baies de maqui évolue clairement vers des produits de consommation plus visibles construits sur des récits cliniques et des résultats de santé ciblés.
Le commerce en ligne se développe rapidement car les acheteurs de compléments alimentaires engagés recherchent des données sur les ingrédients, le dosage et l'origine avant d'effectuer un achat. Ce comportement d'achat convient bien à la baie de maqui, dont les formes commerciales les plus solides reposent sur un positionnement fondé sur des preuves plutôt que sur la commodité à bas prix. Les magasins spécialisés en santé et les pharmacies restent importants car ils proposent des produits premium avec une présence en rayon plus fiable, notamment dans les catégories santé oculaire et soutien glycémique. Les supermarchés et hypermarchés bénéficient d'un trafic plus élevé, mais la pénétration actuelle reste limitée car les produits à base de maqui sont en concurrence avec des alternatives de superfruits moins coûteuses qui jouissent d'une meilleure notoriété grand public. Le marché des baies de maqui récompensera probablement les fournisseurs qui maintiennent de solides relations B2B tout en soutenant les lancements de marques numériques avec des conseils sur les allégations, des supports marketing et une formation technique.
Analyse géographique
Marché des baies de maqui en Amérique du Nord
L'Amérique du Nord détenait 31,6 % de la part du marché des baies de maqui en 2025, soutenue par un commerce de détail de compléments alimentaires établi, une forte disposition à payer pour des botaniques à orientation scientifique et de solides réseaux de distribution d'ingrédients. La région bénéficie également d'une utilisation commerciale précoce d'extraits de marque tels que Delphinol et MaquiBright dans les gammes de compléments alimentaires recommandées par les praticiens et destinées aux consommateurs. Ces produits ont tendance à maintenir leur place en rayon plus longtemps car leur positionnement est lié à des résultats de santé spécifiques plutôt qu'à un message antioxydant général. Cela donne à l'Amérique du Nord une base de demande stable même lorsque de nouvelles régions accélèrent.
Marché des baies de maqui en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique est le groupe régional à la croissance la plus rapide, avec un CAGR de 11,2 % sur la période 2026-2031. Le Japon et la Corée du Sud apportent de la profondeur grâce à une demande établie en compléments alimentaires, notamment dans les formats pour la santé oculaire, tandis que l'Inde et l'Australie s'intègrent progressivement dans l'ensemble des considérations pour les formulateurs d'aliments fonctionnels. Le Moyen-Orient et l'Afrique restent la plus petite base combinée du marché des baies de maqui, mais l'Arabie Saoudite, les Émirats Arabes Unis, l'Afrique du Sud et l'Égypte sont les principaux points de demande précoce, soutenus en partie par des programmes de réduction des maladies chroniques tels que la Vision 2030 de l'Arabie Saoudite.
Marché des baies de maqui en Europe et en Amérique du Sud
L'Amérique du Sud joue un rôle différent car elle combine l'origine, la transformation et la consommation intérieure croissante dans le même système régional. Le Chili reste la base d'approvisionnement principale, mais la commercialisation intérieure est de plus en plus importante à mesure que les transformateurs locaux cherchent à capter une valeur supplémentaire à travers des produits finis plutôt que de simples exportations d'ingrédients. Ce changement est important car il montre comment les entreprises du marché d'origine commencent à construire simultanément des revenus à l'exportation et sur le marché intérieur. Pour le marché des baies de maqui, l'Amérique du Sud n'est pas seulement une région source, mais aussi un terrain d'essai pour des modèles commerciaux plus intégrés. L'Europe devrait croître, portée par une forte demande d'ingrédients botaniques certifiés biologiques et traçables. L'environnement réglementaire de l'Autorité Européenne de Sécurité des Aliments et l'orientation politique continue sur le contrôle des ingrédients encouragent la reformulation vers des systèmes d'entrée plus propres et plus naturels dans certaines catégories.
Paysage concurrentiel
Concentration du Marché
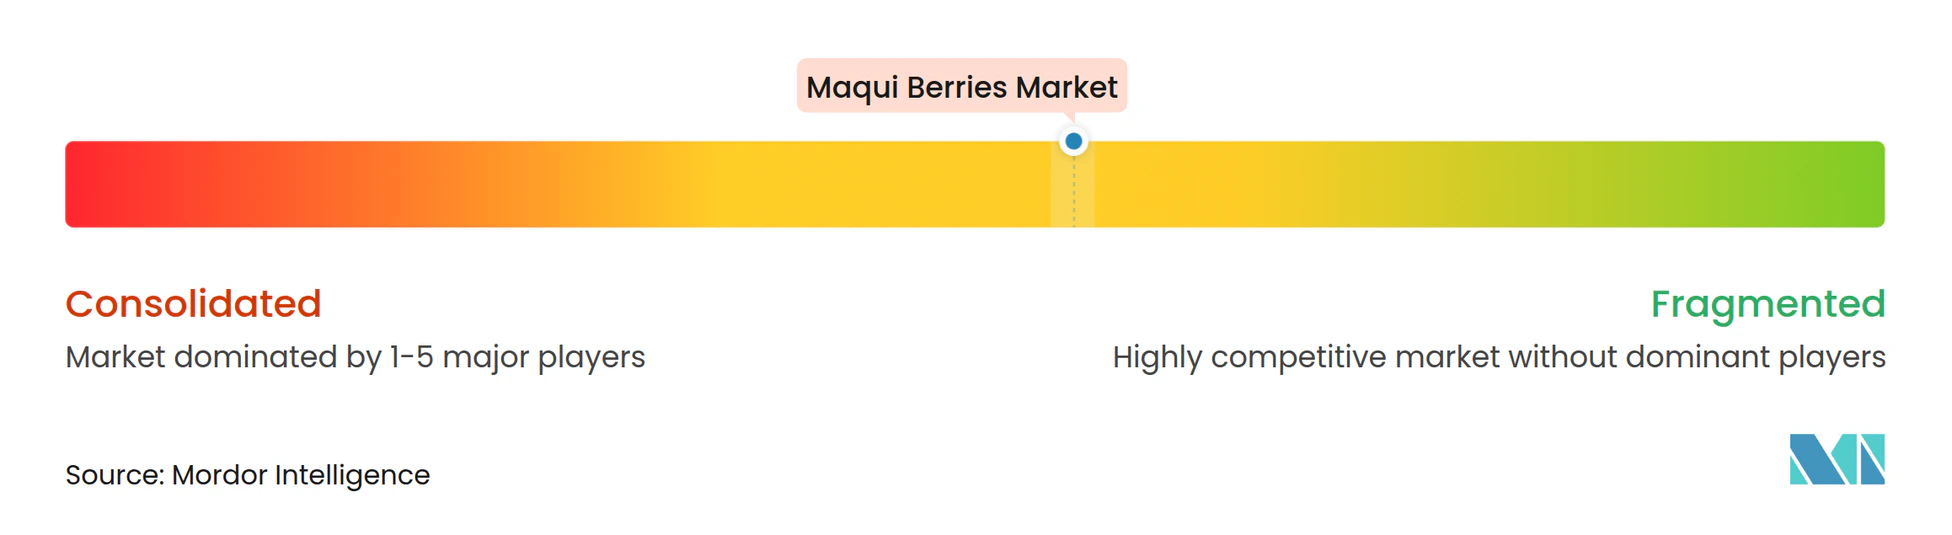
Le marché des baies de maqui devrait rester modéré, avec des acteurs clés dont South-Am Freeze Dry SpA (Van Drunen Farms), Bayas del Sur S.A., HP Ingredients Corp., Maqui New Life S.A. et Sunfood Corporation dominant le marché en 2025. Cette structure donne aux principaux fournisseurs l'échelle dont ils ont besoin, mais laisse encore suffisamment de place aux formulateurs régionaux, aux distributeurs et aux opérateurs de marques distributeurs pour se concurrencer dans des niches sélectionnées. La concurrence est répartie selon deux grands modèles sur le marché des baies de maqui. L'un dépend de l'accès à la récolte, de la capacité de lyophilisation et du contrôle de la transformation au Chili. L'autre dépend des extraits de marque, de la propriété intellectuelle et des dossiers cliniques qui soutiennent la tarification premium et un positionnement réglementaire plus solide.
Maqui New Life S.A. se distingue dans le second groupe car ses ingrédients Delphinol et MaquiBright sont étroitement liés à la différenciation clinique et à la vente axée sur les spécifications. Ce modèle est difficile à copier rapidement car la génération de preuves prend du temps et parce que l'acceptation réglementaire dépend de profils de produits cohérents. Anklam Extrakt a adopté une approche différente en mai 2025, en s'associant à Huisong Pharmaceuticals pour distribuer des extraits d'anthocyanines de maqui en Chine à la suite de la nouvelle approbation de matière première alimentaire dans ce pays. Ce type de partenariat permet une entrée plus rapide dans de nouvelles régions sans les coûts et les délais liés à la construction d'une fabrication locale à partir de zéro. Sur le marché des baies de maqui, ces mouvements montrent que l'accès aux canaux et la documentation deviennent aussi importants que la disponibilité des matières premières.
Un développement important sur le marché est le passage vers des produits de consommation finis conçus pour des cas d'utilisation spécialisés. Cette tendance reflète la demande croissante des consommateurs pour des produits sur mesure répondant à des besoins spécifiques, tels que des bienfaits pour la santé ou des applications fonctionnelles. Bien que les petites sociétés de négoce restent actives, elles sont susceptibles de faire face à une pression accrue sur les marges si les transformateurs chiliens continuent d'établir des relations directes avec les marques et à mesure que les achats numériques se généralisent. Ces changements remodèlent le paysage concurrentiel, soulignant l'importance de l'adaptabilité et des partenariats stratégiques. Par conséquent, le marché des baies de maqui favorise les entreprises capables de garantir la fiabilité de l'approvisionnement, de maintenir le contrôle des spécifications et de fournir un soutien commercial pour les lancements de produits finis, leur permettant de répondre efficacement aux demandes évolutives du marché.
Leaders du secteur des baies de maqui
-
South-Am Freeze Dry SpA (Van Drunen Farms)
-
Bayas del Sur S.A.
-
HP Ingredients Corp.
-
Maqui New Life S.A.
-
Sunfood Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des baies de maqui Entreprises couvertes dans ce rapport
- South-Am Freeze Dry SpA (Van Drunen Farms)
- Bayas del Sur S.A.
- HP Ingredients Corporation
- Maqui New Life S.A.
- Anklam Extrakt GmbH
- ARAUCO Nutrientes Naturales SpA
- Sunfood Corporation
- Mountain Rose Herbs, Inc.
- NOW Health Group, Inc.
- Life Extension Foundation Buyers Club, Inc.
- Cambridge Commodities Limited
- CK Ingredients Inc.
- Hard Eight Nutrition LLC
- Kiva Health Brands LLC
- BiodaTech SpA
Développements industriels récents dans Marché des baies de maqui
- Février 2026 : NOW Health Group, Inc. a lancé la gamme de gélules végétales Eye Moisturize with MaquiBright, une formulation d'extrait de baie de maqui standardisé à 60 mg ciblant le soutien à la production de larmes et la fatigue oculaire numérique, marquant une expansion significative des produits de consommation à base de MaquiBright dans les canaux de pharmacie et de commerce en ligne en Amérique du Nord.
- Mai 2025 : Anklam Extrakt GmbH et Huisong Pharmaceuticals ont établi un partenariat de distribution pour les extraits d'anthocyanines de baie de maqui ciblant le marché chinois, capitalisant directement sur l'approbation de nouvelle matière première alimentaire de la Commission Nationale de la Santé de Chine et positionnant Anklam comme un acteur précoce sur le plus grand marché mondial d'ingrédients alimentaires.
- Février 2025 : La Commission Nationale de la Santé de Chine a officiellement approuvé les anthocyanines de baie de maqui en tant que nouvelle matière première alimentaire, exigeant une teneur minimale de 35 % en anthocyanines totales et autorisant leur utilisation dans les catégories générales de produits alimentaires, créant ainsi une nouvelle voie réglementaire commerciale pour les fournisseurs d'ingrédients de baie de maqui en Chine.
Marché des baies de maqui Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude définit le marché des baies de maqui comme le commerce mondial et la consommation de fruits frais entiers et de dérivés transformés, notamment les poudres, extraits, jus et huiles, issus d'Aristotelia chilensis et vendus pour des applications alimentaires, de boissons, nutraceutiques, de soins personnels et de nutrition animale.
Exclusion du périmètre : les baies issues de la cueillette sauvage entrant dans des réseaux de troc locaux informels sont exclues car les volumes documentés et les prix ne sont pas disponibles.
Vue d'ensemble de la segmentation
- Par forme
- Frais
- Transformé
- Poudre lyophilisée
- Jus et concentré liquide
- Extrait standardisé
- Baie entière séchée et flocons
- Par nature
- Biologique
- Conventionnel
- Par secteur d'utilisation finale
- Alimentation et boissons
- Compléments alimentaires
- Pharmaceutique et nutraceutique
- Soins personnels et cosmétiques
- Nutrition animale
- Par canal de distribution
- Fournisseurs d'ingrédients B2B
- Supermarchés et hypermarchés
- Magasins spécialisés en santé
- Pharmacies et parapharmacies
- Commerce en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Chili
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Pays-Bas
- Danemark
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Nous avons échangé avec des exportateurs chiliens, des formulateurs de compléments alimentaires nord-américains, des acheteurs européens de boissons à marque distributeur et des détaillants asiatiques de produits alimentaires santé en ligne. Leurs contributions ont affiné les facteurs de conversion de volume, les prix contractuels typiques et les préférences émergentes en matière de canaux, nous permettant de combler les lacunes laissées par les sources documentaires et de recouper les premières sorties du modèle.
Recherche documentaire
Les analystes de Mordor ont d'abord rassemblé des données agricoles et commerciales accessibles au public provenant de l'ODEPA du Chili, de l'UN Comtrade et du Service Agricole Étranger de l'USDA, qui quantifient les tonnages d'exportation et les valeurs unitaires moyennes. Nous avons ensuite examiné les notifications de sécurité alimentaire du système RASFF de la Commission Européenne, les dépôts de brevets dans Questel pour les allégations fonctionnelles à base de maqui, et les documents de position de l'International Berry Health Association pour cartographier les tendances de la demande en ingrédients.
Ensuite, les rapports annuels de fournisseurs de superfruits cotés en bourse, les présentations aux investisseurs de mélangeurs d'ingrédients spécialisés et les communiqués de presse couvrant les expansions de capacité de lyophilisation ont fourni des points de prix indicatifs et des ajouts de capacité. Des bases de données payantes telles que D&B Hoovers et Dow Jones Factiva ont fourni des répartitions de revenus et des informations sur les expéditions qui ont aidé à évaluer l'échelle des principaux fournisseurs. Cette liste est illustrative ; de nombreuses autres publications faisant autorité ont été consultées pour la validation des données et l'analyse contextuelle.
Dimensionnement du marché et prévisions
Une approche mixte descendante et ascendante sous-tend notre modèle. Les volumes de récolte mondiaux et les flux d'exportation ont été reconstitués à partir des données douanières, ajustés pour les pertes d'humidité et les rendements de transformation standard, puis valorisés à l'aide d'un prix de vente moyen pondéré que notre équipe a validé lors d'entretiens avec les fournisseurs. Des vérifications ascendantes sélectives, telles que les ventes de marques échantillonnées et les agrégations d'ingrédients dans les pays clés, ont servi à tester les totaux.
Les variables clés comprennent les superficies cultivées dans les régions IX et XIV du Chili, le débit de lyophilisation, le nombre de lancements de boissons fonctionnelles, la pénétration du commerce en ligne des superaliments et les évolutions du revenu disponible régional. Une régression multivariée intègre ces facteurs, tandis que l'analyse de scénarios capture les chocs météorologiques extrêmes susceptibles de réduire l'offre.
Validation des données et cycle de mise à jour
Avant la publication, les indicateurs secondaires tels que les lancements de produits riches en antioxydants et les suiveurs de prix au détail sont comparés aux tendances du modèle. Les écarts dépassant les seuils définis déclenchent des vérifications supplémentaires, suivies d'une révision par les pairs en deux étapes. Les rapports sont actualisés annuellement ; les événements importants, tels que les mauvaises récoltes, les changements tarifaires ou les fusions-acquisitions majeures, donnent lieu à des mises à jour intermédiaires afin que les clients disposent de la base de référence la plus récente.
Pourquoi la base de référence de Mordor sur les baies de maqui est-elle fiable
Les estimations publiées divergent souvent car les entreprises varient dans la portée des ingrédients, les hypothèses de rendement de transformation et la fréquence de mise à jour.
Les principaux facteurs d'écart comprennent la prise en compte ou non des revenus des actifs cosmétiques, le choix des ratios de conversion frais-poudre, le traitement des prix de gros par rapport aux prix de détail, et le mois de conversion de devises utilisé par chaque éditeur. Notre étude énonce chaque hypothèse, met à jour les chiffres annuellement et les révise lorsque des sécheresses ou des changements de politique modifient l'offre.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 25,80 milliards USD (2025) | Mordor Intelligence | - |
| 29,09 milliards USD (2024) | Consultance mondiale A | Inclut les actifs cosmétiques projetés et double-compte les ventes de marques distributeurs |
| 0,66 milliard USD (2024) | Journal sectoriel B | Exclut les poudres transformées ; valorise uniquement la récolte aux prix départ ferme |
La comparaison montre comment des périmètres différents et des ancres de prix différentes créent de larges écarts. En sélectionnant des variables transparentes, en les validant auprès des acteurs du marché et en actualisant le modèle selon un calendrier fixe, Mordor Intelligence fournit une base de référence équilibrée et opérationnelle que les clients peuvent tracer et reproduire.
Questions clés auxquelles répond le rapport
Quelle est la valeur mondiale des ventes de baies de maqui en 2026 ?
Le marché des baies de maqui est valorisé à 28,47 milliards USD en 2026.
Quelle forme domine la demande commerciale d'ingrédients à base de baie de maqui ?
Les formats transformés constituent le plus grand segment, représentant 70,4 % de la valeur 2025.
Pourquoi les compléments alimentaires constituent-ils le principal cas d'utilisation de la baie de maqui ?
Les compléments alimentaires ont dominé avec 36,5 % du chiffre d'affaires 2025 car la baie de maqui s'aligne bien avec la demande de produits de soutien glycémique, de santé oculaire et de vieillissement en bonne santé.
Quelle région connaît la croissance la plus rapide pour les produits à base de baie de maqui ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 11,2 % entre 2026 et 2031, portée par l'approbation en 2025 par la Chine des anthocyanines de baie de maqui en tant que nouvelle matière première alimentaire.
Qu'est-ce qui freine une adoption plus large dans les aliments et les boissons ?
Le prix premium, la dépendance aux ingrédients issus de la cueillette sauvage et la sensibilité des anthocyanines lors de la transformation ralentissent l'adoption dans les aliments et boissons grand public par rapport aux compléments alimentaires.