
Taille et part de marché canadien des fruits et légumes
Analyse du marché canadien des fruits et légumes par Mordor Intelligence
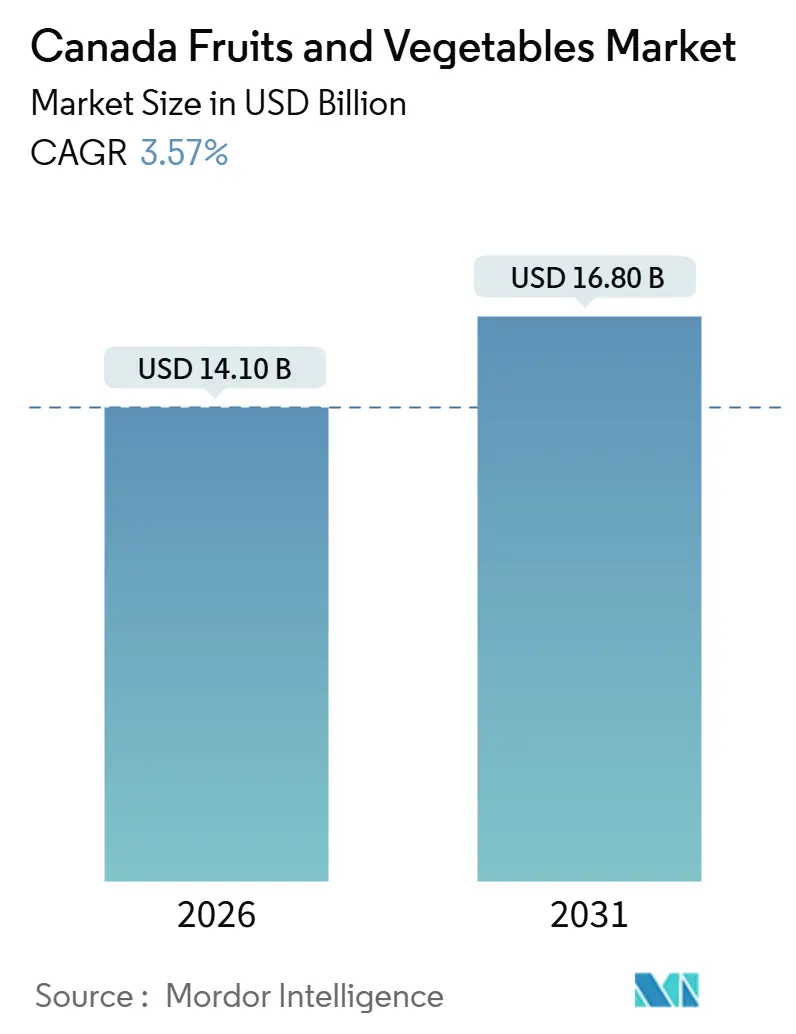
La taille du marché canadien des fruits et légumes a atteint 14,10 milliards USD en 2026 et devrait progresser jusqu'à 16,80 milliards USD d'ici 2031, avançant à un TCAC de 3,57 % au cours de la période de prévision. L'intensification des rendements, plutôt que les gains en superficie, constitue le principal levier de croissance, la superficie sous serre ayant augmenté ces dernières années, soulignant le dividende de productivité de l'agriculture en environnement contrôlé (AEC). Les programmes de subventions fédéraux, notamment Agri-stabilité et Agri-investissement, ont versé plus de 2,0 milliards CAD (1,5 milliard USD) de soutien en 2024, contribuant à protéger les producteurs contre les chocs climatiques et les fluctuations de prix. Les produits cultivés localement avec traçabilité d'origine trouvent un fort écho auprès des consommateurs, avec 88 % des acheteurs au Québec et 84 % en Colombie-Britannique recherchant des produits d'origine nationale, bien que la sensibilité aux prix persiste, ce qui pousse les détaillants à équilibrer l'offre premium de saison avec des importations à moindre coût pendant les mois de transition[1]Source : Agriculture et Agroalimentaire Canada, « Tendances de la consommation de fruits et légumes frais au Canada, 2024 », agriculture.canada.ca. Des obstacles structurels demeurent, notamment les postes vacants dans le secteur du travail, les contingents tarifaires dans le cadre de l'Accord Canada–États-Unis–Mexique (ACEUM) et la volatilité météorologique, qui tempèrent tous le rythme d'expansion. Cependant, la demande croissante des transformateurs d'aliments à base de plantes et des initiatives autochtones de serres ouvrent de nouveaux débouchés qui renforcent les perspectives de référence positives.
Principaux enseignements du rapport
- Par consommation, les légumes représentaient 54,8 % de la taille du marché canadien des fruits et légumes en 2025, tandis que les fruits devraient afficher un TCAC de 3,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché canadien des fruits et légumes
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Préférence croissante des consommateurs pour les produits cultivés localement | +0.7% | National, plus forte au Québec, en Colombie-Britannique et en Ontario | Moyen terme (2 à 4 ans) |
| Programmes de subventions fédéraux et provinciaux | +0.6% | National, financement conjoint | Long terme (≥ 4 ans) |
| Expansion de l'agriculture en environnement contrôlé | +0.9% | Pôles de serres en Ontario, en Colombie-Britannique et au Québec | Moyen terme (2 à 4 ans) |
| Stratégies de résilience climatique et de diversification des cultures | +0.4% | Colombie-Britannique et Ontario | Long terme (≥ 4 ans) |
| Projets horticoles menés par les communautés autochtones | +0.2% | Nord de l'Ontario, Nunavut et territoires éloignés des Premières Nations | Long terme (≥ 4 ans) |
| Demande d'achat des transformateurs d'aliments à base de plantes | +0.5% | Provinces des Prairies et Ontario | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les produits cultivés localement
Des enquêtes menées en 2024 ont révélé que 88 % des consommateurs québécois et 84 % en Colombie-Britannique accordent la priorité aux produits d'origine nationale, les trois quarts étant prêts à payer des primes s'élevant en moyenne à 12 % au-dessus des produits importés. Les ménages à revenus plus élevés sont à l'origine de la majeure partie de la hausse, élargissant le marché des baies premium et des pommes biologiques, tandis que les consommateurs sensibles aux prix se tournent vers les importations lorsque les budgets se resserrent. Les détaillants répondent par des marques spécifiques aux provinces et des étiquettes de rayon « cultivé près de chez vous » qui stimulent la vélocité en saison. Malgré l'enthousiasme, 62 % des Canadiens admettent qu'ils reviendront aux importations moins chères lors des ralentissements économiques, ce qui indique que la fidélité est conditionnelle à la parité des prix. Les producteurs s'appuient donc sur les technologies de traçabilité et les circuits de vente directe aux consommateurs pour protéger leurs marges sans perdre de volume lorsque les variations de taux de change ou les goulets d'étranglement logistiques favorisent l'approvisionnement offshore.
Programmes de subventions fédéraux et provinciaux
Agri-stabilité et Agri-investissement ont ensemble transféré plus de 2,0 milliards CAD (1,5 milliard USD) aux producteurs en 2024, mais seule une minorité d'exploitants horticoles a pleinement utilisé les avantages, les formules de marge de référence et les obstacles administratifs ayant découragé l'inscription. Des interventions adaptées au niveau provincial contribuent à combler certaines lacunes ; la Colombie-Britannique a offert 70 millions CAD (51 millions USD) pour la replantation d'arbres fruitiers après le gel de 2024[2]Source : Gouvernement de la Colombie-Britannique, « La province soutient les producteurs d'arbres fruitiers avec un programme de replantation de 70 millions CAD », gov.bc.ca. Les audits montrent que 38 % des exploitations éligibles au Québec et dans les provinces de l'Atlantique ont laissé des fonds inutilisés, mettant en évidence un obstacle administratif plutôt qu'un manque de financement. Des inscriptions numériques simplifiées et une indexation spécifique aux cultures déverrouilleraient une couverture supplémentaire, stabilisant les revenus lorsque des infestations de ravageurs ou des variations tarifaires compriment les marges.
Expansion de l'agriculture en environnement contrôlé
La superficie des serres maraîchères au Canada a atteint 33,3 millions de mètres carrés en 2024. Le couloir Leamington-Kingsville en Ontario contrôle 56 % de la superficie nationale, tirant parti du gaz naturel bon marché et de la proximité des centres de distribution de Detroit. La constance des rendements est essentielle, les tomates de serre pouvant produire 60 à 80 kg/m² par an, contre 8 à 12 kg pour les cultures de plein champ, permettant des volumes hivernaux fiables qui réduisent les importations mexicaines. L'intensité capitalistique demeure élevée, la construction d'une serre en verre de 10 hectares coûtant entre 30 et 40 millions CAD (22 à 30 millions USD). Pourtant, la période de remboursement est réduite à environ huit ans à mesure que les prix de l'énergie se normalisent après 2023 et que les détaillants élargissent les primes pour les produits sans pesticides.
Projets horticoles menés par les communautés autochtones
Les programmes fédéraux soutenant la souveraineté alimentaire ont financé des dizaines de serres hydroponiques de 500 à 2 000 mètres carrés dans le nord de l'Ontario et au Nunavut, réduisant ainsi la dépendance aux importations transportées par voie aérienne qui présentaient historiquement des taux de gaspillage supérieurs à 15 %[3]Source : Services aux Autochtones Canada, « Programme communautaire de surveillance du climat », sac-isc.gc.ca. Un projet pilote à Kuujjuaq en 2024 a produit 3,2 tonnes métriques de laitue en huit mois et réduit les dépenses des ménages en produits frais d'environ 18 %. Les coûts élevés de l'énergie diesel et les retards saisonniers d'approvisionnement en substrats compliquent les opérations ; cependant, les projets favorisent l'emploi local et le développement d'une compétence naissante en horticulture arctique. La continuité à long terme dépend d'un financement multi-cycles, la plupart des subventions expirant dans les cinq ans.
Analyse de l'impact des obstacles*
| Obstacle | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité climatique et événements météorologiques extrêmes | -0.8% | National, aigu en Colombie-Britannique, dans les Prairies et dans les provinces de l'Atlantique | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre agricole et hausse des salaires | -0.6% | National, plus sévère dans les serres de l'Ontario et de la Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Écarts tarifaires saisonniers dans le cadre de l'Accord Canada–États-Unis–Mexique | -0.4% | National, concentré en Ontario et au Québec | Court terme (≤ 2 ans) |
| Goulets d'étranglement logistiques réfrigérés dans les régions éloignées | -0.3% | Nord de l'Ontario, provinces de l'Atlantique et zones rurales des Prairies | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité climatique et événements météorologiques extrêmes
Le gel de janvier 2024 en Colombie-Britannique a détruit l'ensemble des cultures de fruits à noyau et 85 % des cerises douces, infligeant plus de 700 millions CAD (500 millions USD) de pertes. Le stress hydrique a touché 70 % des terres agricoles du pays en 2024, entraînant une réduction de 12 % des rendements en baies dans les provinces de l'Atlantique. Les producteurs de pommes de terre des Prairies ont fait face à des réductions d'allocation d'eau de 20 à 30 %, forçant l'abandon de superficies cultivées. Les ventilateurs anti-gel, les filets anti-grêle et les systèmes de goutte-à-goutte passent de facultatifs à obligatoires, mais, à 10 000 à 30 000 CAD (7 500 à 22 500 USD) par hectare, peu de petits exploitants peuvent se permettre les mises à niveau. La souscription à l'assurance-récolte reste fragmentée, seulement 54 % de la superficie horticole de Colombie-Britannique étant couverte en 2024, ce qui incite à l'exploration de polices météorologiques paramétriques qui versent automatiquement des indemnisations lorsque des seuils clés sont franchis.
Pénuries de main-d'œuvre agricole et hausse des salaires
Plus de 28 000 postes vacants agricoles persistaient en 2022, et l'écart pourrait atteindre 15 % des travailleurs requis d'ici 2030, malgré le Programme des travailleurs étrangers temporaires (PTET) représentant 29 % de la main-d'œuvre en production végétale en 2019[4]Source : Emploi et Développement social Canada, « Statistiques du Programme des travailleurs étrangers temporaires 2019 », canada.ca. Les salaires agricoles ont augmenté de 9 % en 2024, l'horticulture étant en concurrence avec la construction et l'hôtellerie. Les grands exploitants de serres expérimentent des moissonneuses robotisées, qui offrent des horizons de remboursement de cinq à six ans, mais les contraintes de capital laissent les petits exploitants dépendants du travail familial ou de réseaux informels. L'âge moyen des exploitants se situe désormais à 56 ans, soulevant des préoccupations de succession qui exacerbent la consolidation à mesure que les exploitations de moins de 10 hectares quittent le secteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par consommation : les légumes dominent la valeur, les fruits captent l'élan de croissance
En 2025, les légumes représentaient 54,8 % de la part de marché canadien des fruits et légumes, reflétant la taille globale du marché canadien des fruits et légumes et soutenu par les tomates, poivrons et concombres cultivés en serre, ainsi que les pommes de terre et oignons cultivés en plein champ. Les fruits devraient croître à un TCAC plus rapide de 3,8 % jusqu'en 2031, portés par les bleuets orientés vers l'exportation et les variétés de pommes à haute marge. La demande de fruits est généralement plus élevée chez les ménages à revenus plus élevés et les consommateurs soucieux de leur santé, tandis que les légumes restent plus sensibles aux variations de prix.
La production de baies au Canada est portée par la compétitivité à l'exportation et la spécialisation variétale, les bleuets menant la voie grâce à leur scalabilité, leur durabilité de stockage et leur forte demande internationale. Les fraises et les canneberges soutiennent la production régionale et la transformation à valeur ajoutée. Les producteurs de pommes se tournent vers des cultivars premium, en mettant l'accent sur la texture, la douceur et la notoriété de la marque pour optimiser les marges. Les légumes-feuilles, comme la laitue, font face à des défis climatiques et saisonniers, rendant le Canada dépendant de l'approvisionnement transfrontalier et vulnérable aux fluctuations des coûts commerciaux. Les pommes de terre équilibrent la consommation fraîche avec la demande de transformation, les contrats, le stockage et la proximité des transformateurs influençant les décisions de plantation.


Analyse géographique
L'Ontario et la Colombie-Britannique ont généré environ 62 % de la production horticole nationale en 2025. L'avantage de l'Ontario provient de son pôle de serres à Leamington-Kingsville, qui a enregistré 1,5 milliard CAD (1,1 milliard USD) de ventes, dont la majeure partie alimente les chaînes de distribution au détail du Michigan et de l'Ohio. Les régions de la vallée du Fraser et de l'Okanagan en Colombie-Britannique ont contribué à hauteur de 1,0 milliard CAD (750 millions USD) grâce à un mélange de baies, de pommes et de poivrons de serre, en valorisant leurs produits sous des certifications bas carbone qui résonnent auprès des consommateurs de la côte ouest.
Le Québec s'accélère le plus rapidement, la superficie sous serre ayant considérablement augmenté de 2022 à 2024. Les producteurs écoulent 34 % de leurs produits par les marchés de producteurs ou les programmes d'agriculture soutenue par la communauté, soit le double de la moyenne nationale. Ce circuit direct permet de conserver jusqu'à 70 % du prix de détail, contre 30 à 40 % via la vente en gros. Les provinces des Prairies se spécialisent dans les cultures de conservation, le Manitoba ayant planté 27 000 hectares de pommes de terre en 2024, tandis que l'Alberta récoltait 85 000 tonnes métriques d'oignons. Cependant, une sécheresse pluriannuelle a contraint les districts d'irrigation du sud de l'Alberta à réduire leurs allocations jusqu'à 30 %, poussant certains producteurs vers les légumineuses.
Les provinces de l'Atlantique s'appuient fortement sur les pommes de terre et les bleuets pour l'exportation, mais leur courte saison de croissance les rend importatrices nettes de la plupart des produits frais. L'Île-du-Prince-Édouard a expédié 540 000 tonnes métriques de pommes de terre de transformation vers les États-Unis en 2024, bien que les contraintes de main-d'œuvre et la volatilité des prix aient déclenché une consolidation accélérée parmi les exploitations de moins de 20 hectares. Les territoires du Nord accueillent des projets émergents de serres autochtones, mais sont freinés par les frais énergétiques et logistiques. La conformité réglementaire au titre du Règlement sur la salubrité des aliments au Canada impose des obligations de traçabilité qui pèsent proportionnellement plus lourd sur les micro-exploitants, ajoutant une pression indirecte vers la concentration régionale.
Paysage réglementaire
La chaîne d'approvisionnement des fruits et légumes du Canada est principalement régie par l'Agence canadienne d'inspection des aliments (ACIA) à travers le Règlement sur la salubrité des aliments au Canada (RSAC), qui établit les obligations en matière de licences, de contrôles préventifs, de traçabilité et d'étiquetage pour les parties qui importent, préparent ou échangent des produits frais à travers les frontières provinciales et internationales. Pour les importations, l'ACIA publie des exigences propres à chaque produit et utilise le Système de référence des importations automatisé (SRIA) comme référence officielle, ainsi que des directives sur la santé des végétaux (dont la D-95-08 pour les fruits frais de climat tempéré) pour gérer les risques d'organismes nuisibles réglementés au moyen de mesures phytosanitaires.
Les règles commerciales et de qualité ajoutent des couches de conformité supplémentaires. Les produits importés de base tels que les pommes, les oignons et les pommes de terre peuvent exiger des certificats d'inspection démontrant la conformité aux exigences canadiennes de catégorisation (les émetteurs reconnus incluent l'USDA, le ministère néo-zélandais des Industries primaires ou l'ACIA). Dans le domaine des légumes transformés, l'année 2026 a introduit une posture plus défensive : en mars 2026, le ministère des Finances a demandé au Tribunal canadien du commerce extérieur une enquête de sauvegarde sur les importations de légumes congelés et en conserve, et le 1er juillet 2026, une surtaxe de 10 % sur certains légumes en conserve importés est entrée en vigueur pour une période de 200 jours pour les partenaires non liés par un accord de libre-échange, augmentant la volatilité des coûts à l'arrivée pour certains acheteurs et distributeurs.
Analyse de la chaîne de valeur
La chaîne de valeur des fruits et légumes du Canada commence par les intrants amont (génétique des semences et des plants, engrais et produits de protection des cultures réglementés sur le marché, substrats et énergie pour l'agriculture en environnement contrôlé, et main-d'œuvre saisonnière via l'embauche nationale et le programme des travailleurs étrangers temporaires). La production se répartit entre les cultures de plein champ (pommes de terre, oignons, baies, fruits de verger) et la production en serre/AEC concentrée dans de grands pôles tels que le corridor Leamington-Kingsville en Ontario. Les programmes de soutien gouvernementaux, notamment Agri-stabilité et Agri-investissement (plus de 2,0 milliards CAD versés en 2024), influencent la gestion des risques et la capacité d'investissement des producteurs pour la replantation, la culture protégée et le stockage à la ferme.
L'activité intermédiaire couvre l'emballage, le classement et l'entreposage frigorifique, suivis du transit via les grossistes/distributeurs, les programmes d'approvisionnement direct des détaillants, la restauration et les transformateurs (notamment pour les pommes de terre). La performance en aval est conditionnée par la périssabilité et l'intégration transfrontalière, où des goulots d'étranglement tels que les retards d'inspection aux frontières, les temps d'attente portuaires, les lacunes de la chaîne du froid dans les régions éloignées et les pénuries de main-d'œuvre dans l'entreposage peuvent entraîner des pertes et des risques de niveau de service, en particulier pendant les intersaisons où la dépendance aux importations augmente. Statistique Canada a également signalé une valeur à la production des fruits et légumes canadiens de 3,4 milliards CAD en 2025 (niveau record), la production de légumes atteignant 2,6 milliards de kilogrammes.
Paysage concurrentiel
Le secteur des produits frais au Canada reste fragmenté, mais la consolidation s'accélère à mesure que les exploitations en serre à forte intensité de capital se développent. Dix serres ontariennes, dont Mastronardi Produce Ltd et Red Sun Farms, représentent environ 40 % de la production de tomates de la province et ont investi plus de 200 millions CAD (150 millions USD) dans la robotique et la cogénération depuis 2022. Les pommes de terre et les oignons de plein champ opèrent sous des oligopoles régionaux, Cavendish Farms et McCain Foods Limited ancrant des contrats d'approvisionnement qui bloquent les prix en dessous du prix au comptant pendant les années d'excédent.
Les grands détaillants alimentaires, dont Loblaw Companies, Sobeys Inc. et Metro Inc., exercent un pouvoir d'achat significatif en formant des accords d'approvisionnement direct et des programmes de marques distributeurs qui absorbent 15 à 20 % des marges autrefois détenues par les grossistes. La conformité aux certifications de Bonnes Pratiques Agricoles coûte entre 10 000 et 20 000 CAD (7 500 à 15 000 USD) par an, érigeant des barrières pour les exploitations de moins de 20 hectares. La pénétration technologique reste inégale, moins de 5 % des sites utilisant des plateformes activées par l'IA, ce qui représente une opportunité pour les prestataires de regrouper le financement avec des garanties de rendement.
Les perturbateurs incluent GoodLeaf Farms, spécialiste de l'agriculture verticale, qui exploite des modules intérieurs à forte consommation d'énergie revendiquant 95 % d'économies d'eau mais peinant encore avec les coûts d'électricité. Les instituts de recherche gouvernementaux déposent des brevets, comme le prédicteur de récolte par apprentissage automatique d'Agriculture et Agroalimentaire Canada en 2024, mais les voies de commercialisation favorisent souvent les grandes entreprises privées qui peuvent concéder des licences et déployer des technologies à grande échelle. Dans l'ensemble, le secteur évolue vers une structure en étoile, où les producteurs bien capitalisés sécurisent des contrats à long terme avec les détaillants, tandis que les petits exploitants se spécialisent dans les circuits biologiques et de vente à la ferme ou quittent le marché.
Opportunités de marché et perspectives d'avenir
Le déploiement de capitaux porté par les politiques publiques crée un espace mesurable pour l'approvisionnement national tout au long de l'année et le développement d'infrastructures connexes. En juin 2026, le gouvernement du Canada a lancé la Stratégie nationale de sécurité alimentaire, incluant une enveloppe de 750 millions CAD pour la Voie de croissance de l'agriculture en environnement contrôlé (AEC) destinée à l'expansion des serres et des fermes verticales, ainsi que des appels visant la résilience de la transformation alimentaire. Avec une dépendance aux importations du Canada de 88 % pour les fruits frais et de 72 % pour les légumes, l'AEC, l'emballage régional et l'entreposage frigorifique se distinguent comme des domaines prioritaires pour les projets pouvant satisfaire aux exigences d'admissibilité et de conformité.
Les contraintes opérationnelles définissent également les ensembles d'opportunités à court terme. Les pénuries de main-d'œuvre persistantes et la hausse des salaires poussent les grands producteurs vers l'automatisation et les outils numériques, tandis que l'écart d'adoption entre grandes et petites exploitations crée un espace pour des solutions groupées combinant équipement, financement et service afin de réduire les frictions de déploiement. En parallèle, la traçabilité du RSAC et les règles d'importation de l'ACIA augmentent la valeur d'un approvisionnement national conforme et vérifiable, ainsi que d'une manutention post-récolte renforcée pour les détaillants exploitant des programmes d'approvisionnement direct et de marque privée. Sur le plan de la politique commerciale, les mesures de sauvegarde de 2026 sur les légumes transformés (congelés/en conserve) et les chocs tarifaires ou d'inspection périodiques renforcent l'argument en faveur de réseaux de production et de distribution nationaux flexibles capables de rééquilibrer l'offre locale et les importations sans perturbation du service.
Développements récents du secteur
- Juillet 2026 : Le Groupe Courchesne Larose a finalisé l'acquisition de Star Group afin d'élargir son empreinte nationale de distribution de produits frais. L'opération renforce l'échelle d'entreposage et de transport à travers le Canada, soutenant des niveaux de service plus serrés pour les détaillants et les acheteurs de la restauration qui gèrent des délais d'importation volatils.
- Juin 2026 : Chenail Import-Export a acquis Les Entrepôts Fruigor, élargissant les capacités de stockage, de mûrissement et de distribution de fruits et légumes frais. Cette acquisition renforce la capacité de la chaîne du froid centrée sur le Québec et soutient un débit plus rapide pour les catégories périssables où les pertes et les temps d'attente sont des facteurs de coût majeurs.
- Décembre 2025 : Les gouvernements du Canada et de l'Alberta ont lancé le programme triennal Growing Greenhouses, doté de 10 millions CAD, dans le cadre du Partenariat canadien pour une agriculture durable. Le programme vise la construction et l'expansion de serres commerciales et de fermes verticales, soutenant l'approvisionnement tout au long de l'année et réduisant l'exposition saisonnière aux produits importés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme la valeur totale des fruits et légumes consommés au Canada, la demande étant soutenue par l'offre nationale et le commerce net. Le dimensionnement suit l'évolution du marché en réconciliant la production, la consommation, les importations, les exportations et les signaux de prix de gros pour les fruits et légumes.
Exclusions du périmètre : ce dimensionnement ne traite pas les produits alimentaires emballés où les fruits ou légumes ne sont que des ingrédients mineurs, et il ne comptabilise pas l'horticulture non comestible.
Aperçu de la segmentation
- Fruits
- Pomme
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Baies
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Raisins
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Agrumes
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Bananes
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Pomme
- Légumes
- Pomme de terre
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Tomate
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Laitue
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Piments et poivrons
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Oignons
- Production Analysis
- Volume de production
- Superficie récoltée et rendement
- Consumption Analysis (Value and Volume)
- Trade Analysis (Value and Volume)
- Import Market Analysis
- Valeur et volume des importations
- Principaux marchés fournisseurs
- Export Market Analysis
- Valeur et volume des exportations
- Principaux marchés de destination
- Import Market Analysis
- Wholesale Price Trend Analysis and Forecast
- Seasonality Analysis
- Production Analysis
- Pomme de terre
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle de la dynamique d'offre, de demande et de commerce du Canada avant de finaliser les hypothèses. Nous nous sommes appuyés sur des statistiques publiques et des références politiques, telles que les publications de Statistique Canada, les aperçus horticoles d'Agriculture et Agroalimentaire Canada, les directives de l'Agence canadienne d'inspection des aliments et les séries commerciales douanières officielles, qui ont aidé à confirmer les unités, la saisonnalité et les frontières des groupes de produits.
Pour traduire ces signaux en une vision de marché cohérente, la lecture secondaire a également inclus des rapports annuels et des présentations aux investisseurs de grands acteurs de la chaîne de valeur, une couverture réputée de la presse agricole, et des sites d'associations traitant des conditions de culture et des prix. En outre, nous avons utilisé sélectivement des abonnements payants pour les données financières des entreprises et le criblage d'actualités, des vues au niveau des expéditions pour les importations et exportations, ainsi que des bases de données de brevets pour vérifier la cohérence de l'activité autour de la production et de la manutention en environnement contrôlé. Les sources documentaires citées ci-dessus ne sont qu'illustratives, et de nombreux autres documents publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la vérification de la manière dont les volumes, les prix et les flux commerciaux se traduisent en valeur de marché réalisée au niveau du Canada. Nous avons échangé avec des producteurs, des importateurs, des grossistes, de grands acheteurs et des experts du secteur à travers les principales provinces productrices et consommatrices, ce qui a aidé à combler les écarts concernant les variations de prix saisonnières, la part des serres et la substitution entre catégories de fruits et légumes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Directions générales : 14 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 37 % |
| Petits acteurs : 14 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où les données de production et de commerce sont reconstituées en un bassin de disponibilité implicite, qui est ensuite réconcilié avec les signaux de consommation et les prix de gros pour aboutir à une valeur de marché pour le Canada. Comme les fruits et légumes transitent par la récolte nationale, la production en serre et les importations, le modèle s'appuie sur des indicateurs tels que les volumes de production par grands groupes de cultures, les valeurs d'importation et d'exportation, les mouvements des prix de gros, ainsi que la variabilité de l'offre liée au rendement et aux conditions météorologiques.
Les résultats sont ensuite corroborés par des approximations ascendantes sélectives, telles que le prix échantillonné par kilogramme par catégorie multiplié par les volumes de consommation apparente. Nous avons également utilisé des vérifications de canaux avec les grossistes et les grands acheteurs pour valider les hypothèses de réalisation des prix et de pertes. Lorsque les données directes sont limitées (par exemple, pour la production en serre à évolution rapide ou les produits à saison courte), les lacunes sont traitées en utilisant des cultures de substitution à saisonnalité similaire, puis ajustées par les retours primaires.
Pour les prévisions, une analyse de scénarios est utilisée, puis affinée à l'aide d'une régression multivariée simple sur des moteurs constamment cités par les praticiens, notamment la superficie plantée et les attentes de rendement, la dépendance aux importations par catégorie, les tendances de montée en puissance de la capacité de serre et la progression des prix de gros liée à l'inflation. La prévision finale reste traçable afin qu'un analyste junior puisse reproduire les mêmes étapes lorsque de nouvelles publications de production, de commerce ou de prix paraissent.
Validation des données et cycle de mise à jour
La validation s'effectue par des vérifications croisées entre signaux indépendants, suivies d'un examen étape par étape avant la finalisation de l'estimation. Nous comparons les totaux modélisés aux mouvements directionnellement attendus de la production, de la balance commerciale et des prix de gros, et les écarts inhabituels sont examinés avant validation finale.
Lorsque les écarts restent importants pour un groupe de produits spécifique, des reprises de contact sont déclenchées avec les acteurs du marché pour confirmer si le changement provient de la météo, de la politique, de la logistique ou d'un véritable ajustement de prix. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement majeur modifie les flux commerciaux ou les prix, et une vérification préalable à la livraison est réalisée afin que les clients reçoivent la vision la plus récente.
Taille du marché canadien des fruits et légumes selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent sembler très éloignées même lorsque le nom du sujet est identique, car le point de prix comptabilisé et le niveau d'activité dans la chaîne peuvent différer. Les écarts proviennent généralement du fait que l'estimation soit plus proche de la valeur à la production, du mouvement de gros ou du prix de vente au détail, et du traitement cohérent ou non de la saisonnalité du commerce et des prix.
En suivant l'alignement de la consommation, le mouvement du commerce net et la progression des prix de gros, Mordor Intelligence maintient l'estimation liée à la valeur du marché des fruits et légumes comestibles au Canada, plutôt que de mélanger les majorations de détail ou des revenus d'aliments transformés sans lien. En pratique, les principaux facteurs d'écart sont les limites de périmètre (inclusion du frais versus du transformé), l'année utilisée pour le calage des devises, et la manière dont les changements d'offre liés aux serres sont intégrés dans la prévision.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,10 milliards USD (2026) | |
| Revue commerciale A | 15,32 milliards USD (2024) | Utilise les prix de vente au détail pour les légumes et inclut généralement la majoration de détail ainsi qu'un point temporel différent, ce qui la rend structurellement plus élevée qu'une vision réconciliée de gros et de commerce. |
| Base de données sectorielle B | 12,20 milliards USD (2024) | Représente le chiffre d'affaires du secteur du commerce de gros, ce qui peut sous-estimer la valeur totale de la catégorie car cela reflète le chiffre d'affaires des intermédiaires et peut exclure des portions de ventes directes et certains mouvements interchannels. |
Le tableau montre que l'écart s'explique principalement par l'endroit où la valeur est mesurée dans la chaîne et par le fait que l'estimation représente la valeur du marché des matières premières ou un indicateur de chiffre d'affaires sectoriel. En utilisant des signaux clairs d'offre et de demande, ainsi que des vérifications primaires sur la réalisation des prix et la saisonnalité, le chiffre final reste facile à auditer et à reproduire lorsque de nouvelles publications de données canadiennes paraissent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché canadien des fruits et légumes en 2026 ?
La taille du marché canadien des fruits et légumes est évaluée à 14,10 milliards USD en 2026.
Quel est le taux de croissance prévu pour le marché canadien des fruits et légumes jusqu'en 2031 ?
Le marché devrait se développer à un TCAC de 3,57 %, atteignant 16,80 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide ?
Les fruits devraient afficher le TCAC le plus élevé de 3,8 % en raison de la hausse des exportations de baies et des variétés de pommes premium.
Pourquoi l'Ontario et la Colombie-Britannique sont-ils si dominants dans l'horticulture canadienne ?
L'Ontario bénéficie d'un grand couloir de serres à proximité des marchés américains, tandis que la Colombie-Britannique tire parti de l'énergie hydroélectrique et de la valorisation de la durabilité pour capter une production à haute valeur ajoutée.
Comment les producteurs font-ils face aux pénuries de main-d'œuvre ?
Les grands exploitants investissent dans des moissonneuses robotisées et des systèmes activés par l'IA, tandis que les petites exploitations s'appuient sur le Programme des travailleurs étrangers temporaires et des subventions à la mécanisation sélective.
Dernière mise à jour de la page le:



