
Taille et part du marché des services de réseau de campus gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 32.98 Milliards de dollars |
| Taille du Marché (2032) | 46.09 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de réseau de campus gérés par Mordor Intelligence
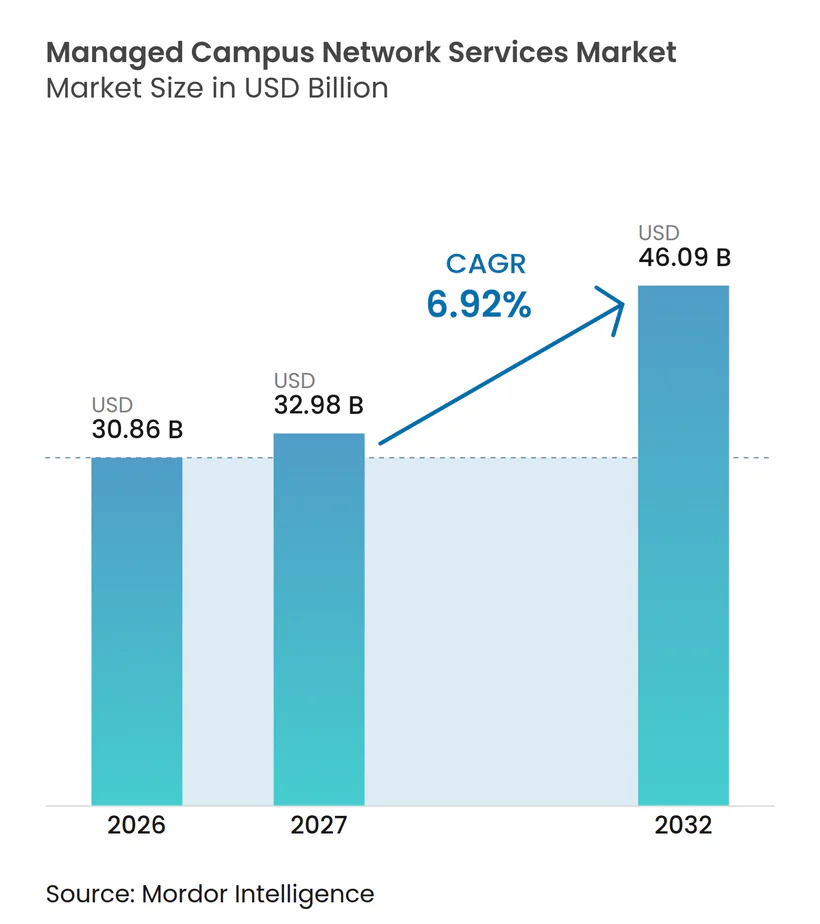
La taille du marché des services de réseau de campus gérés était évaluée à 30,86 milliards USD en 2026 et devrait croître de 32,98 milliards USD en 2027 à 46,09 milliards USD d'ici 2032, enregistrant un CAGR de 6,92 % au cours de la période de prévision (2027-2032). La demande évolue de l'exploitation individuelle des environnements LAN, WLAN et périphériques en interne vers le recours à des prestataires qui gèrent ces environnements en tant que service continu. La modernisation des réseaux est devenue étroitement liée au déploiement de l'IA, de l'IoT et du cloud, ce qui accroît la valeur d'une connectivité fiable et d'opérations centralisées. Cisco a indiqué en juin 2025 que 97 % des responsables informatiques et commerciaux seniors interrogés considéraient un réseau modernisé comme essentiel aux déploiements d'IA, d'IoT et de cloud, tandis que 91 % prévoyaient d'augmenter la part réseau de leurs budgets informatiques. Les prestataires répondent avec des options de sécurité gérée, d'AIOps et d'abonnement qui réduisent le besoin pour les clients de constituer des équipes technologiques et opérationnelles distinctes. Le marché des services de réseau de campus gérés bénéficie donc d'un glissement des achats vers un soutien continu en matière de performance, de visibilité et de conformité.
Points clés du rapport
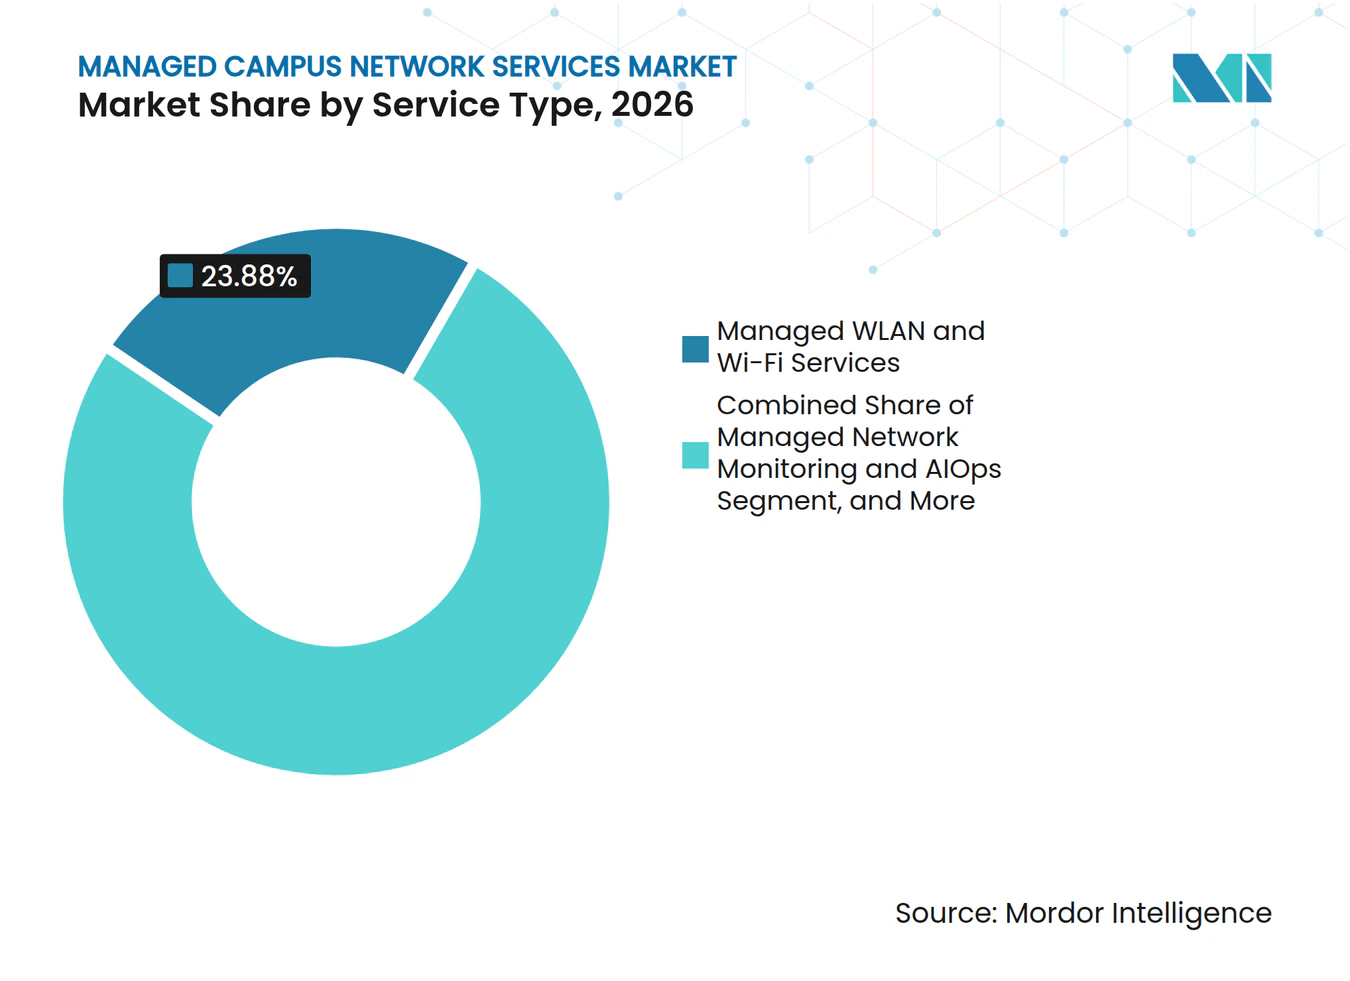
- Par type de service, les services WLAN et Wi-Fi gérés détenaient 23,88 % de la part du marché des services de réseau de campus gérés en 2026, tandis que les services de campus 5G privé géré devraient se développer à un CAGR de 7,26 % jusqu'en 2032.
- Par modèle commercial, les services entièrement gérés détenaient 44,66 % des revenus en 2026, tandis que le réseau en tant que service devrait se développer à un CAGR de 7,21 % jusqu'en 2032.
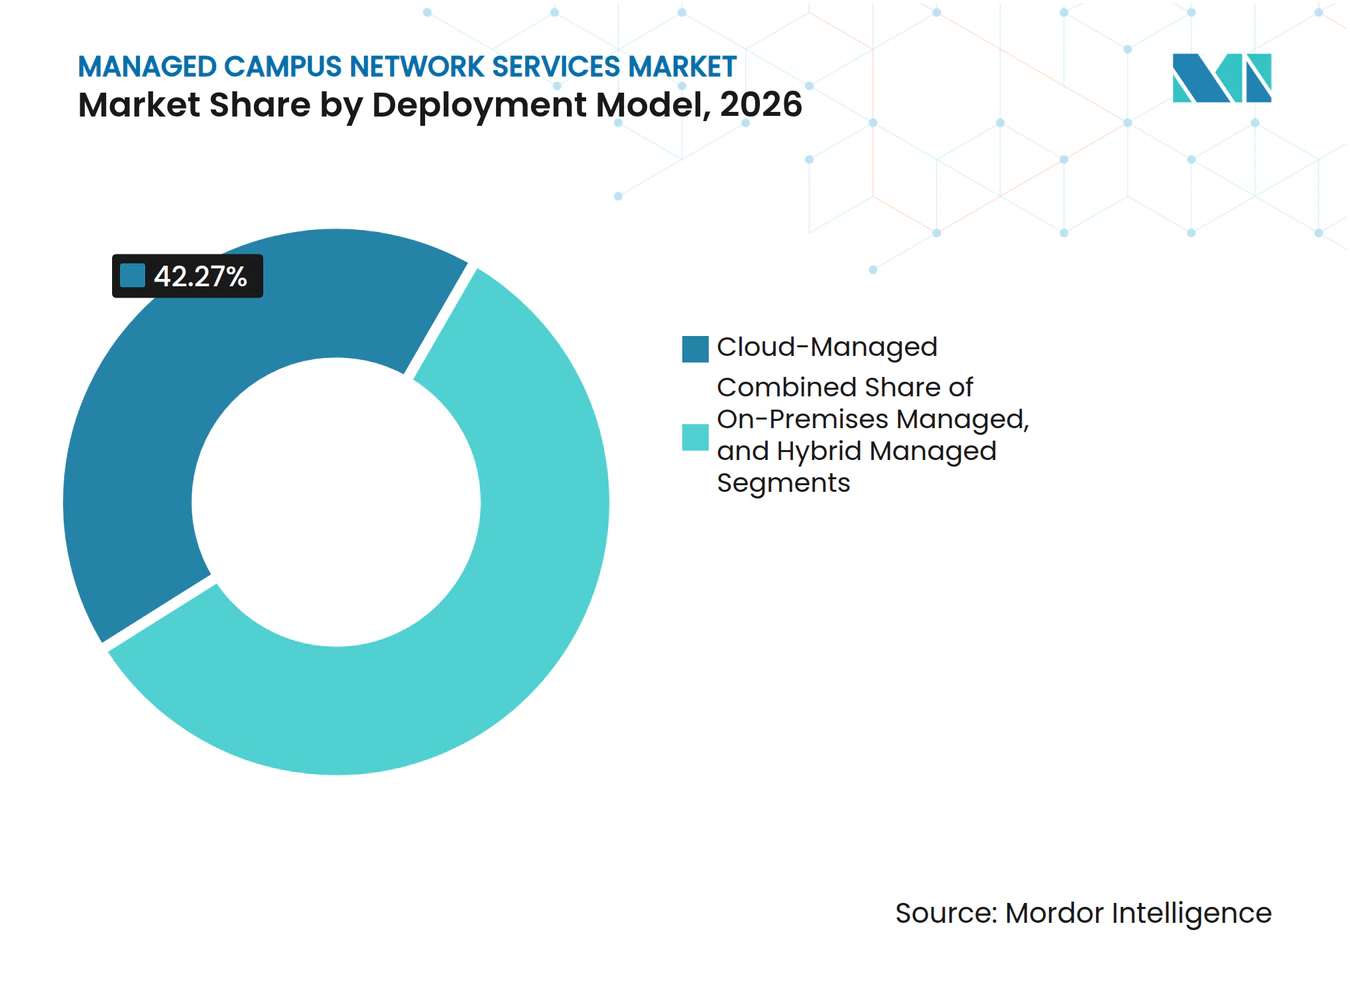
- Par modèle de déploiement, les déploiements gérés dans le cloud détenaient 42,27 % de la part du marché des services de réseau de campus gérés en 2026, et devraient se développer à un CAGR de 7,57 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises détenaient 74,33 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 7,18 % jusqu'en 2032.
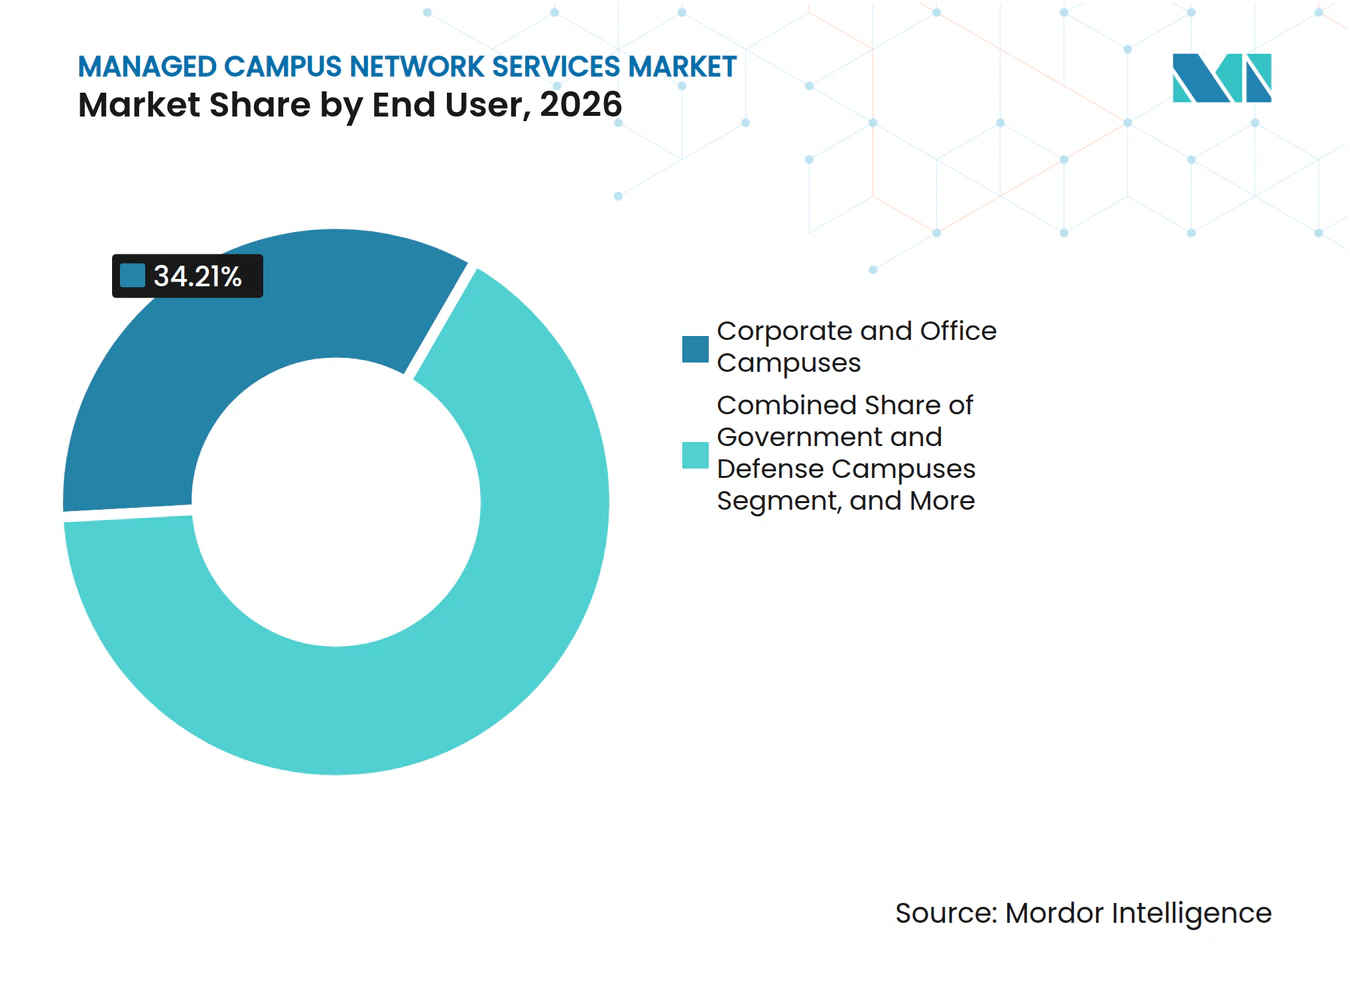
- Par utilisateur final, les campus d'entreprise et de bureau détenaient 34,21 % des revenus en 2026, tandis que les campus de fabrication et industriels devraient se développer à un CAGR de 7,39 % jusqu'en 2032.
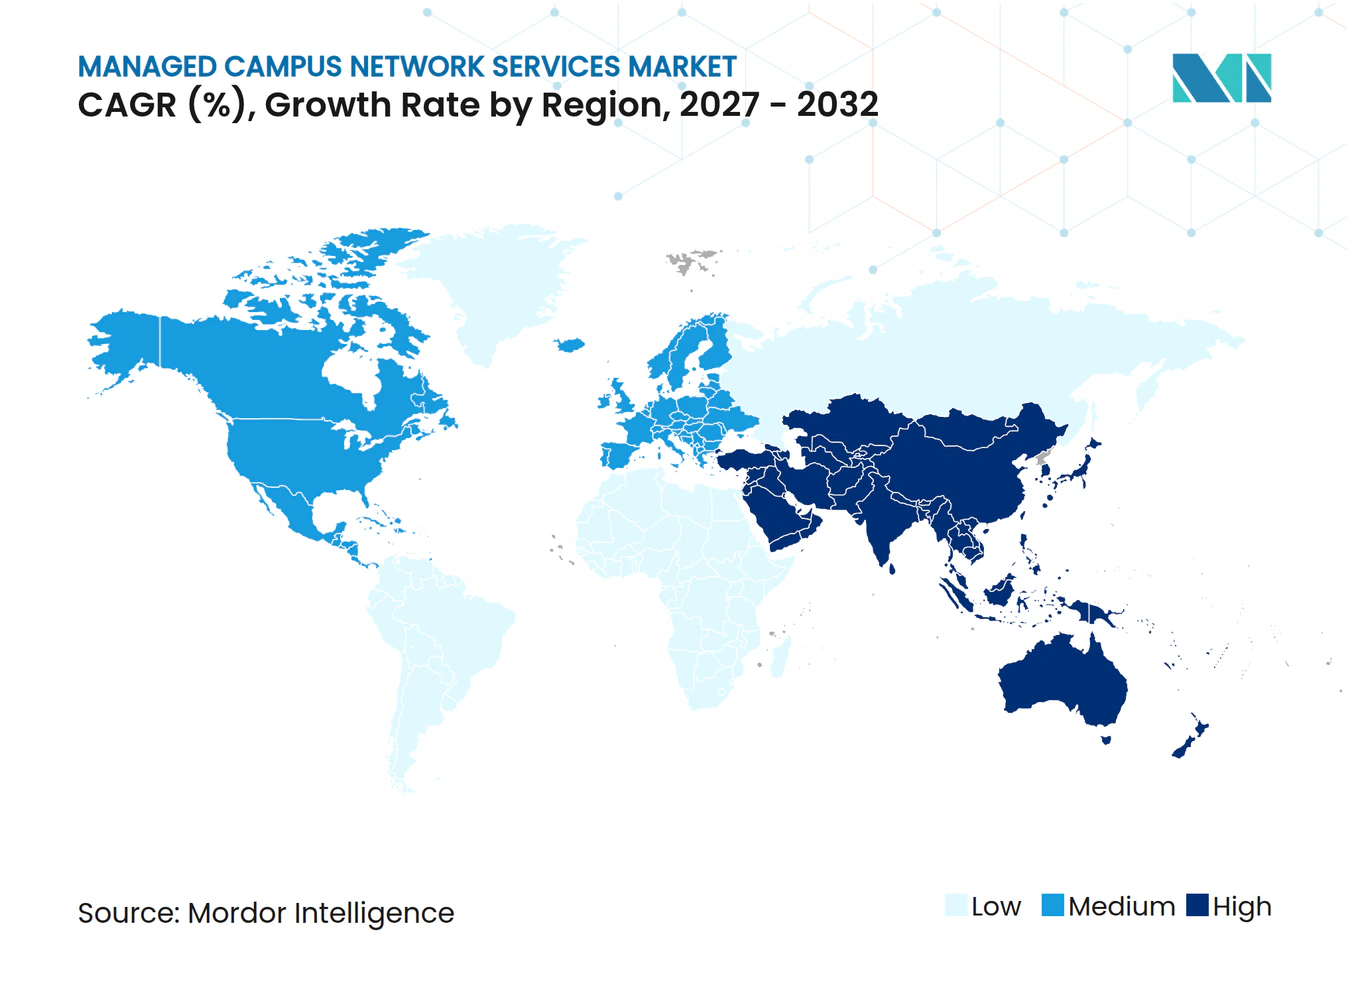
- Par géographie, l'Amérique du Nord détenait 37,77 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,46 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services de réseau de campus gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences liées au travail hybride et à l'expérience utilisateur distribuée | +2.1% | Mondial, avec la plus forte adoption en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Croissance du trafic cloud et SaaS sur les réseaux de campus | +1.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences en matière de cybersécurité, de confiance zéro et de conformité | +1.4% | Mondial, avec une pression réglementaire la plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie de talents spécialisés en opérations réseau | +0.9% | Mondial, avec la pression la plus aiguë en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Automatisation des réseaux pilotée par l'IA et opérations prédictives | +0.8% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête de l'adoption | Moyen terme (2-4 ans) |
| Adoption du réseau de campus en tant que service sur la base d'un abonnement | +0.7% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Exigences liées au travail hybride et à l'expérience utilisateur distribuée
Le travail hybride modifie ce que le marché des services de réseau de campus gérés doit fournir et qui doit l'exploiter. Lorsque les employés se déplacent entre les bureaux, les domiciles et les sites clients, les performances du réseau doivent être évaluées au niveau de la couche applicative plutôt qu'uniquement au niveau des commutateurs d'accès ou des contrôleurs sans fil. Cela favorise les prestataires capables de surveiller l'expérience utilisateur sur plusieurs sites et de maintenir les opérations à toute heure. Le marché des services de réseau de campus gérés est soutenu par la nécessité de connecter la mise en réseau de campus avec les performances WAN et la visibilité des applications. Cisco a constaté que la modernisation des réseaux est au cœur des organisations qui poursuivent des programmes cloud, IA et IoT, ce qui fait de l'expérience utilisateur une préoccupation opérationnelle plus large.[1] Les organisations disposant de nombreux sites peuvent utiliser les services gérés pour appliquer un standard d'expérience plus cohérent sans constituer de grandes équipes de surveillance internes.
Croissance du trafic cloud et SaaS sur les réseaux de campus
Les applications cloud et les plateformes SaaS créent des schémas de trafic qui reconfigurent le marché des services de réseau de campus gérés. Cisco et Foundry ont indiqué en juin 2025 que le trafic piloté par l'IA sur les réseaux de campus et de succursales avait augmenté de 34 % au cours des 12 mois précédents, et les répondants prévoyaient une nouvelle augmentation de 96 % au cours de l'année suivante. Le trafic lié à la collaboration, aux logiciels d'entreprise et aux plateformes cloud transite souvent au-delà du réseau dorsal du campus, de sorte que la surveillance locale seule peut ne pas refléter l'expérience utilisateur. Les prestataires gérés peuvent combiner SD-WAN, télémétrie cloud et AIOps pour identifier les problèmes sur ces chemins. Les mises à niveau Wi-Fi 7 et les renouvellements de commutateurs augmentent également le besoin de planification du cycle de vie, de configuration et de support continu. Ce changement de trafic confère au marché des services de réseau de campus gérés une base de demande continue plutôt qu'une opportunité ponctuelle de remplacement d'équipements.
Exigences en matière de cybersécurité, de confiance zéro et de conformité
Les réseaux de campus constituent une surface d'attaque importante dans le marché des services de réseau de campus gérés, faisant des services de sécurité une composante de la décision d'externalisation plus large. Cisco a indiqué que 73 % des organisations interrogées étaient déjà confrontées, ou s'attendaient à l'être dans les 24 mois, à des limites de capacité des campus et des succursales liées en partie à l'inspection de sécurité et à l'application des politiques. La segmentation par confiance zéro nécessite l'authentification des appareils, la séparation des politiques et des mises à jour fréquentes à mesure que les inventaires d'appareils évoluent. Kyndryl a lancé des services SASE de bout en bout avec Palo Alto Networks en février 2025, combinant l'accès à confiance zéro, le SD-WAN et des capacités de sécurité gérée 24h/24 et 7j/7. Les exigences NIS2 en Europe et les exigences FIPS 140-2 pour certains déploiements gouvernementaux américains ajoutent de la valeur d'achat pour les prestataires capables de documenter des opérations conformes. Les besoins en matière de sécurité et de conformité élargissent donc les contrats gérés au-delà de la simple disponibilité du réseau.
Pénurie de talents spécialisés en opérations réseau
La pénurie de talents en opérations réseau accroît l'attrait des modèles d'exploitation externes dans le marché des services de réseau de campus gérés. Expereo a indiqué en septembre 2025 que 39 % des organisations mondiales avaient du mal à trouver ou à retenir des talents en réseau, tandis que 45 % prévoyaient de s'appuyer davantage sur des prestataires externes pour combler ce manque.[2] Les compétences requises s'étendent désormais au-delà du routage et de la commutation vers la conception cloud native, les outils AIOps et l'intégration OT et IT. Les équipes internes peuvent avoir du mal à maintenir ces capacités sur chaque site de campus et pour chaque génération technologique. Les prestataires utilisant des centres d'opérations réseau assistés par l'IA peuvent automatiser le triage d'incidents de routine et la maintenance prédictive, tandis que des spécialistes traitent les problèmes plus complexes. Cette contrainte de main-d'œuvre soutient le marché des services de réseau de campus gérés dans les organisations qui ont besoin d'accéder à des compétences rares sans élargir leurs équipes techniques permanentes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité de l'intégration des infrastructures héritées et des environnements existants | -0.5% | Mondial, plus aigu dans les économies matures dont l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Souveraineté des données et dépendance opérationnelle vis-à-vis de tiers | -0.4% | Europe et Asie-Pacifique, avec une pertinence croissante en Amérique du Nord | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité dans les environnements multifournisseurs | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Limites de service peu claires et escalade imprévue des frais | -0.2% | Mondial, avec le plus grand impact sur les petites et moyennes entreprises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité de l'intégration des infrastructures héritées et des environnements existants
Les environnements de campus existants peuvent ralentir l'intégration des services gérés dans le marché des services de réseau de campus gérés car ils contiennent plusieurs générations d'équipements de commutation, WLAN et de sécurité. Les systèmes OT hérités, les paramètres VLAN propriétaires et la documentation manquante peuvent nécessiter une phase de découverte prolongée avant qu'un prestataire puisse assumer la responsabilité opérationnelle. Ciena a noté en 2025 que les opérateurs peuvent ne pas être en mesure de localiser tous les équipements fournissant des circuits dans un environnement hérité, et que le maintien de la continuité de service ajoute des risques techniques et financiers. Ces conditions peuvent élargir le périmètre, augmenter l'exposition aux SLA et retarder la comptabilisation des revenus pour des contrats qui semblaient initialement standardisés. Les migrations par phases utilisant la surveillance cloud et la découverte pilotée par l'IA peuvent réduire le besoin d'un remplacement complet avant le début des opérations de service. Les modèles co-gérés restent pertinents là où les campus de fabrication et gouvernementaux ont besoin d'une transition progressive depuis les opérations internes.
Souveraineté des données et dépendance opérationnelle vis-à-vis de tiers
Les règles de souveraineté des données peuvent limiter les plateformes uniformes de gestion de réseau mondial dans le marché des services de réseau de campus gérés, en particulier en Europe et dans certaines parties de l'Asie-Pacifique. La télémétrie traitée dans une autre juridiction peut créer des préoccupations réglementaires et contractuelles pour les clients des services financiers, de la santé, de la défense et du gouvernement. HPE a introduit des options de déploiement dédiées en cloud privé virtuel client et sur site déconnecté pour HPE Aruba Networking Central en avril 2025, incluant du matériel certifié FIPS 140-2 pour les exigences gouvernementales.[3] Ces options montrent que les prestataires doivent adapter leurs opérations, leur résidence des données et leurs contrôles de sécurité aux exigences locales. Les clients restent également prudents lorsque des tiers reçoivent un accès opérationnel à des environnements sensibles. Cette friction ne met pas fin à la demande de gestion externe, mais elle accroît la complexité contractuelle et soutient les modèles de déploiement hybrides et souverains.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la 5G privée stimule la croissance tandis que le Wi-Fi ancre les volumes
Les services WLAN et Wi-Fi gérés détenaient 23,88 % de la taille du marché des services de réseau de campus gérés en 2026, soutenus par la large base installée de points d'accès sans fil dans les campus d'entreprise, d'éducation et de santé. Le segment reste important car chaque nouvelle norme Wi-Fi ajoute des exigences de planification, de coordination du spectre, de gestion des appareils et de sécurité. Le Wi-Fi 7 rend l'opération multi-liens, la coordination à 6 GHz et le déploiement plus dense de points d'accès plus pertinents pour les équipes réseau d'entreprise. L'accord de Cisco de janvier 2026 avec l'Université Georgetown couvrait un grand déploiement Wi-Fi 7 dans les salles de classe, les résidences universitaires, les stades et plusieurs campus. De tels déploiements nécessitent une configuration et une surveillance des performances continues, soutenant des besoins de gestion récurrents à mesure que les clients migrent vers des normes sans fil plus récentes.
Les services de campus 5G privé géré devraient se développer à un CAGR de 7,26 % jusqu'en 2032, ce qui en fait le type de service à la croissance la plus rapide. La demande est la plus forte dans les sites de fabrication, de logistique et gouvernementaux qui ont besoin d'une faible latence, d'une authentification basée sur SIM et d'une couverture sans fil dédiée. Un article de 2025 du FIR de l'Université RWTH Aachen a identifié la maintenance prédictive et les systèmes autonomes comme des cas d'usage clés de la 5G privée dans les environnements de production.[4] GlobalLogic et Ericsson ont déployé un réseau 5G privé dans l'usine numérique de 307 000 pieds carrés de Hitachi Rail à Hagerstown en septembre 2025 pour soutenir l'automatisation, la sécurité des travailleurs et l'industrie. Les services LAN gérés, les services de sécurité réseau gérés, les services SD-Branch et SD-WAN gérés, la surveillance réseau gérée et AIOps, ainsi que les services de cycle de vie réseau gérés et services professionnels constituent la demande restante, tandis que la sécurité et l'AIOps gagnent en importance là où les clients souhaitent un modèle d'exploitation unique pour la connectivité, le contrôle des politiques et la réponse aux incidents.



Par modèle commercial : les services entièrement gérés dominent tandis que le réseau en tant que service gagne un élan structurel
Les services entièrement gérés représentaient 44,66 % de la part du marché des services de réseau de campus gérés en 2026. Ce modèle confie la majeure partie des responsabilités quotidiennes au prestataire et convient aux organisations disposant de sites complexes, d'un personnel interne limité ou d'attentes strictes en matière de service. Les grandes organisations peuvent l'utiliser pour consolider les opérations sur de nombreux campus sous un ensemble commun de niveaux de service. L'approche peut également coordonner les tâches réseau, de sécurité et de cycle de vie qui impliqueraient autrement des équipes distinctes. NTT DATA et Cisco ont formé un partenariat en août 2025 pour fournir des services de conseil, d'infrastructure définie par logiciel, d'adoption et de services réseau gérés de bout en bout aux organisations modernisant leur architecture héritée pour les charges de travail IA.
Le réseau en tant que service devrait se développer à un CAGR de 7,21 % jusqu'en 2032. Le modèle fait passer les clients de grands achats réseau initiaux vers des dépenses d'exploitation récurrentes, ce qui peut faciliter la planification des mises à niveau. Les arrangements par abonnement peuvent regrouper le matériel, les logiciels, les opérations et le support du cycle de vie dans un seul accord commercial. Cette structure est pertinente pour les clients qui souhaitent ajouter des sites ou renouveler des équipements sans négocier un projet séparé à chaque fois. Les modèles de services co-gérés et de surveillance et notification uniquement restent pertinents pour les clients qui conservent le contrôle mais ont besoin d'une expertise externe ou d'une observabilité, en particulier dans les environnements existants où l'externalisation complète n'est pas encore pratique.
Par modèle de déploiement : le cloud géré est en tête tant en part qu'en croissance
Les déploiements gérés dans le cloud représentaient 42,27 % des revenus en 2026 et devraient se développer à un CAGR de 7,57 % jusqu'en 2032, ce qui en fait le segment de déploiement le plus grand et à la croissance la plus rapide. Les plateformes cloud permettent aux prestataires du marché des services de réseau de campus gérés de fournir une visibilité centralisée, des mises à jour logicielles, un provisionnement sans intervention et une remédiation automatisée sur des sites distribués. Cisco a introduit des structures gérées dans le cloud et des capacités de succursale unifiée en novembre 2025 pour soutenir un déploiement automatisé et sécurisé dans des environnements d'entreprise distribués. HPE a également élargi son portefeuille de mise en réseau natif IA en juin 2026 dans les environnements de périphérie, de campus, de centre de données et d'usine IA. Ces développements soutiennent les opérations gérées dans le cloud où les clients ont besoin d'une surveillance continue de la sécurité et des performances.
Les déploiements gérés sur site et hybrides restent pertinents pour les environnements isolés et les organisations réglementées. Certains utilisateurs gouvernementaux, des services financiers et de la santé ont besoin que la télémétrie réseau et les plans de contrôle restent dans des limites techniques et juridiques définies. Les ajouts d'HPE d'avril 2025 comprenaient des choix de déploiement SaaS cloud, cloud privé virtuel client, sur site et réseau en tant que service. Les modèles hybrides combinent la surveillance basée sur le cloud et l'AIOps avec des contrôles locaux, soutenant une migration progressive pendant qu'une organisation répond aux exigences de conformité ou remplace une infrastructure plus ancienne. Ces alternatives préservent un rôle pour les prestataires qui adaptent leurs opérations plutôt que d'exiger une approche cloud public unique.

Par taille d'organisation : les grandes entreprises établissent la référence, les PME stimulent la marge
Les grandes entreprises détenaient 74,33 % des revenus en 2026, reflétant leur empreinte multi-sites, leurs durées de contrat plus longues et leur complexité de service plus élevée. Un contrat couvrant de nombreux campus offre à un prestataire un revenu par client plus élevé qu'un ensemble d'engagements sur site unique. Les grandes organisations ont également besoin d'une gestion cohérente des politiques, de la sécurité et de l'expérience utilisateur dans toutes les régions. Leur échelle peut rendre la gestion interne du réseau coûteuse lorsque chaque site nécessite une expertise actuelle et une surveillance continue. Le marché des services de réseau de campus gérés sert ces organisations avec des opérations standardisées tout en permettant de répondre aux conditions locales, et les programmes d'IA, de cloud et de sécurité renforcent cette demande.
Les petites et moyennes entreprises devraient se développer à un CAGR de 7,18 % jusqu'en 2032. Le réseau en tant que service basé sur abonnement peut réduire la barrière en capital qui a limité l'accès aux capacités réseau avancées pour les organisations plus petites. Les prestataires peuvent séduire ce groupe avec des niveaux modulaires, une tarification transparente et des engagements minimaux réduits. Ces clients peuvent conserver une supervision interne de base tout en utilisant un prestataire externe pour la surveillance, la sécurité ou les opérations sans fil. Des limites de service claires et une intégration commerciale simplifiée peuvent aider les prestataires à servir ce groupe de clients en expansion plus rapide sans appliquer un modèle de prestation pour grandes entreprises inchangé.
Par utilisateur final : les campus d'entreprise ancrent les volumes, la fabrication génère une nouvelle demande
Les campus d'entreprise et de bureau représentaient 34,21 % des revenus en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Les sièges sociaux et les bureaux régionaux restent des sites centraux pour les investissements informatiques des entreprises, même lorsque les employés utilisent des arrangements de travail hybrides. Le travail hybride ajoute des exigences de gestion de l'expérience à la connectivité de base plutôt que de réduire le besoin de services de campus. Les bureaux ont besoin d'un accès sans fil fiable, d'une application des politiques de sécurité, d'une visibilité des applications et d'une intégration avec les services WAN et cloud. Les prestataires gérés peuvent fournir ces capacités grâce à des opérations récurrentes et un support du cycle de vie, faisant des sites d'entreprise une base de demande stable dans l'ensemble du marché des services de réseau de campus gérés.
Les campus de fabrication et industriels devraient se développer à un CAGR de 7,39 % jusqu'en 2032. Les installations industrielles ont des exigences distinctes pour les robots mobiles autonomes, les équipements OT, le contrôle des processus en temps réel et la connectivité sécurisée des appareils. La 5G privée peut fournir une couverture dédiée et une authentification basée sur SIM là où le Wi-Fi seul ne répond pas aux besoins opérationnels. Siemens a étendu son infrastructure 5G privée aux États-Unis et à 7 pays supplémentaires en avril 2026, portant son offre à 15 pays en Europe et dans les Amériques.[5] L'enseignement supérieur et la recherche, la santé, le gouvernement et la défense, les campus de commerce de détail et de distribution ont également besoin de modèles adaptés basés sur la sécurité, la conformité et les opérations, tandis que les sites de commerce de détail utilisent le WLAN géré pour l'automatisation des stocks, les paiements mobiles et l'analyse de prévention des pertes.
Analyse géographique
L'Amérique du Nord détenait 37,77 % de la taille du marché des services de réseau de campus gérés en 2026. La région bénéficie de grands sièges sociaux d'entreprises, de prestataires de services gérés établis et d'une adoption précoce de la mise en réseau gérée dans le cloud et des cadres de confiance zéro. AT&T, Verizon, Cisco et Kyndryl jouent des rôles actifs dans la prestation menée par les opérateurs et par la technologie. Cisco a indiqué en juin 2025 que 71 % des responsables informatiques d'entreprise américains interrogés ont déclaré que leurs centres de données ne pouvaient pas encore répondre aux demandes actuelles en matière d'IA. Cet écart soutient les mises à niveau de campus qui connectent les utilisateurs, les applications et les environnements de base capables d'IA, tandis que le Canada et le Mexique ajoutent de la demande grâce aux opérations multinationales et aux investissements dans l'infrastructure numérique nationale.
L'Asie-Pacifique devrait se développer à un CAGR de 7,46 % jusqu'en 2032, offrant au marché des services de réseau de campus gérés son taux régional le plus rapide. L'Inde, la Corée du Sud et l'Australie sont d'importants centres de croissance au-delà de la Chine et du Japon, avec des investissements dans la fabrication, les services financiers et l'enseignement supérieur. En mai 2025, Vodafone Idea a signé un accord de services gérés avec HPE pour fournir des solutions WLAN, de commutation et de sécurité Aruba Networking aux clients entreprises en Inde. Les services sont gérés via le Centre d'opérations réseau de Vi et utilisent l'analyse par IA et apprentissage automatique. Les opérateurs et fournisseurs régionaux répondent aux exigences des campus d'entreprise à forte croissance dans la région.
L'Europe présente une demande significative car les exigences de gouvernance des données et de sécurité soutiennent les contrats gérés avec des capacités de conformité. L'Allemagne dispose d'un écosystème de mise en réseau gérée développé, tandis que les utilisateurs industriels adoptent le sans-fil privé pour la logistique et la production. Deutsche Telekom et Ericsson ont achevé un réseau de campus 5G privé au terminal à conteneurs Altenwerder du port de Hambourg en juillet 2026, soutenant la logistique automatisée des conteneurs sur un réseau dédié.[6] L'Amérique du Sud est menée par le Brésil et l'Argentine, tandis que la numérisation gouvernementale, les villes intelligentes, l'infrastructure aéroportuaire et le service de réseau de campus aéroportuaire de SITA d'avril 2026 soutiennent la demande au Moyen-Orient et en Afrique.
Paysage concurrentiel
Concentration du Marché
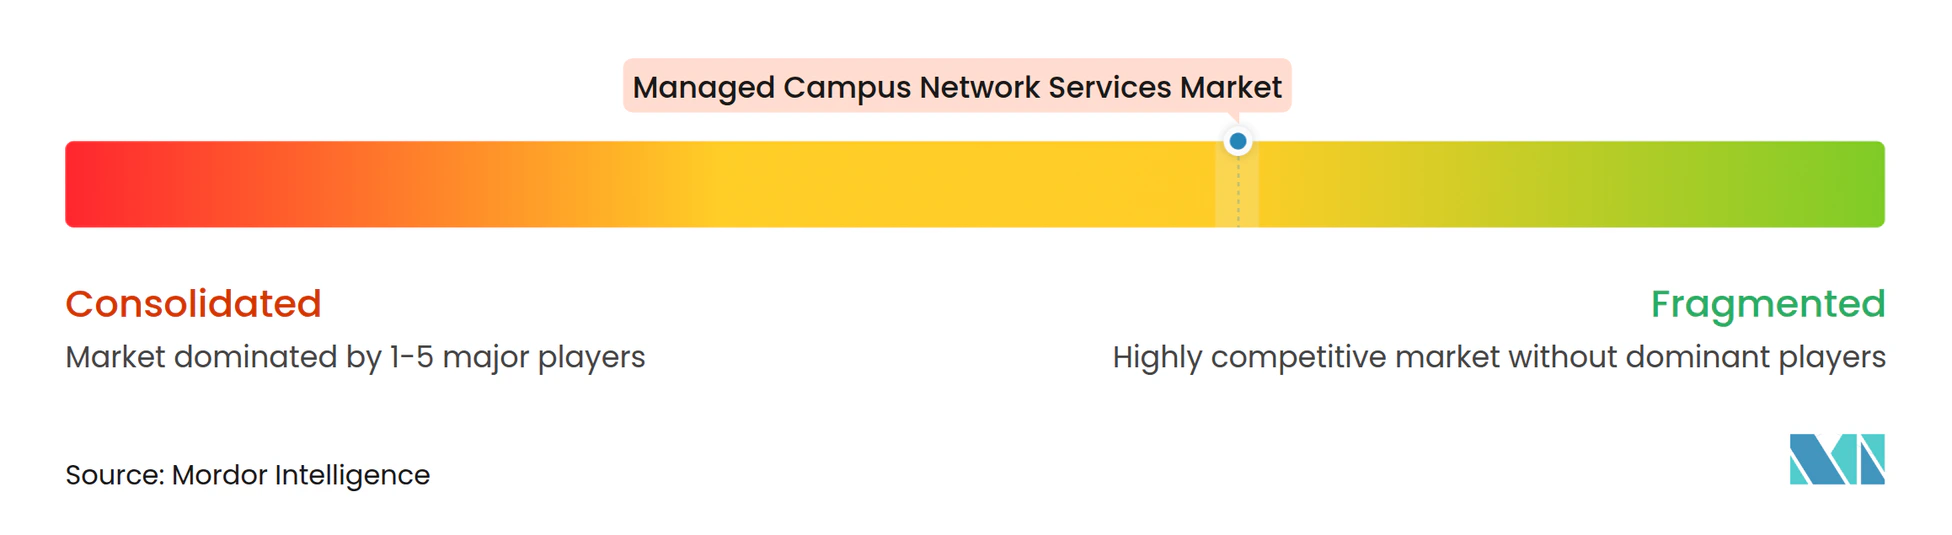
Le marché des services de réseau de campus gérés est modérément fragmenté, avec des opérateurs de télécommunications, des intégrateurs de systèmes et des fournisseurs d'équipements réseau en concurrence sur des portefeuilles de services qui se chevauchent. Les opérateurs actifs sur le marché des services de réseau de campus gérés comprennent AT&T, Verizon, BT, Orange et Vodafone, tandis que les prestataires axés sur la technologie comprennent Accenture, TCS, Wipro, HCL Technologies, Kyndryl, NTT DATA, IBM et Fujitsu. Cisco, HPE, Extreme Networks, Juniper Networks, Nokia, Ericsson et Huawei proposent des offres gérées liées à leurs plateformes réseau. La concurrence est façonnée par l'étendue des services, l'intégration de la sécurité, les opérations cloud et la capacité de gestion multifournisseur.
Les prestataires étendent leur couverture du WAN aux opérations de campus et utilisent des plateformes cloud pour maintenir les clients connectés à leurs services. Cisco a introduit des structures gérées dans le cloud et l'approche AgenticOps en novembre 2025, visant à automatiser les flux de travail réseau et de sécurité inter-domaines. HPE a annoncé des avancées natives IA pour les opérations réseau autonomes en décembre 2025 dans les environnements d'entreprise et de campus. Ces initiatives visent à rendre les opérations plus automatisées et à renforcer l'intégration des plateformes.
L'aviation, la convergence OT et IT industrielle, et les services souverains créent des opportunités là où les modèles gérés conventionnels ne répondent pas toujours aux exigences des clients. Le service axé sur les aéroports de SITA répond à un environnement de transport spécialisé, tandis que les prestataires de 5G privée s'adressent aux sites industriels nécessitant une connectivité sans fil dédiée. Nile, Meter et Join Digital utilisent des modèles de réseau de campus en tant que service qui combinent une prestation récurrente avec des opérations pilotées par logiciel. Nile a lancé son application Nile Nav alimentée par l'IA en janvier 2025 pour réduire les délais de déploiement de campus grâce à une gestion automatisée du cycle de vie. La documentation de conformité et le support des exigences de résidence des données peuvent influencer la sélection des fournisseurs, et l'absence de parts combinées fournies soutient une caractérisation fragmentée plutôt que concentrée.
Leaders du secteur des services de réseau de campus gérés
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise Company
-
NTT DATA Corporation
-
AT&T Inc.
-
Verizon Communications Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Cisco a conclu un partenariat pluriannuel avec Notre Dame Athletics pour moderniser le réseau à l'échelle du campus de l'Université Notre Dame, déployant près de 1 000 nouveaux commutateurs Catalyst 9300x sur le campus de South Bend avec Catalyst Center pour un déploiement sans intervention et Cisco ThousandEyes pour une visibilité de bout en bout de l'expérience numérique.
- Juillet 2026 : Deutsche Telekom et Ericsson ont achevé le déploiement d'un réseau de campus 5G privé haute performance au terminal à conteneurs Altenwerder de HHLA à Hambourg, couvrant plus d'un kilomètre carré et fournissant une connectivité en temps réel pour la logistique automatisée des conteneurs, fonctionnant comme un réseau 5G privé dédié indépendant du réseau mobile public.
- Juillet 2026 : GTT Communications a étendu son partenariat avec HPE pour inclure des services SASE gérés et des services LAN/WLAN, combinant GTT Secure Connect avec HPE Aruba Central et HPE Networking Security Service Edge, étendant les services gérés du WAN aux environnements de campus et de réseau local pour les clients entreprises.
- Juin 2026 : HPE a annoncé l'expansion des réseaux autonomes dans les environnements de périphérie, de campus, de centre de données et d'usine IA, faisant avancer sa stratégie d'entreprise agentique avec une mise en réseau autonome intégrant HPE Aruba Networking et HPE Juniper Networking pour des opérations autonomes visant à maximiser les performances et l'évolutivité pour les charges de travail IA.
- Avril 2026 : SITA a lancé SITA Campus Network alimenté par HPE Aruba Networking, un service de réseau filaire et sans fil entièrement géré ciblant les aéroports et les hubs de transport dans plus de 145 pays, utilisant une surveillance pilotée par l'IA et une gestion basée sur le cloud pour réduire les temps d'arrêt et éliminer le besoin d'expertise réseau sur site.
- Avril 2026 : Siemens a étendu son infrastructure 5G privée aux États-Unis et à 7 pays supplémentaires, portant la solution à un total de 15 pays en Europe et dans les Amériques, avec une unité radio de bande CBRS spécifique aux États-Unis permettant aux fabricants de déployer la 5G privée Siemens de manière indépendante sur leurs propres locaux.
Périmètre du rapport mondial sur le marché des services de réseau de campus gérés
Le marché des services de réseau de campus gérés comprend les services externalisés pour la gestion, la surveillance, la sécurisation et l'optimisation de l'infrastructure réseau de campus d'entreprise, incluant les réseaux LAN filaires, WLAN, SD-WAN et 5G privé. Ces services comprennent les opérations réseau, la surveillance des performances, la gestion de la sécurité, l'automatisation et le support du cycle de vie, fournis via des modèles entièrement gérés, co-gérés ou basés sur abonnement pour assurer une connectivité fiable sur les campus organisationnels.
Le rapport sur le marché des services de réseau de campus gérés est segmenté par type de service (services LAN gérés, services WLAN et Wi-Fi gérés, services de sécurité réseau gérés, surveillance réseau gérée et AIOps, services SD-Branch et SD-WAN gérés, services de campus 5G privé géré, et services de cycle de vie réseau gérés et services professionnels), modèle commercial (services entièrement gérés, services co-gérés, réseau en tant que service, et surveillance et notification uniquement), modèle de déploiement (géré dans le cloud, géré sur site, et géré en mode hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), utilisateur final (campus d'entreprise et de bureau, campus d'enseignement supérieur et de recherche, campus de santé, campus gouvernementaux et de défense, campus de fabrication et industriels, campus de commerce de détail et de distribution, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services LAN gérés |
| Services WLAN et Wi-Fi gérés |
| Services de sécurité réseau gérés |
| Surveillance réseau gérée et AIOps |
| Services SD-Branch et SD-WAN gérés |
| Services de campus 5G privé géré |
| Services de cycle de vie réseau gérés et services professionnels |
| Services entièrement gérés |
| Services co-gérés |
| Réseau en tant que service |
| Surveillance et notification uniquement |
| Géré dans le cloud |
| Géré sur site |
| Géré en mode hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Campus d'entreprise et de bureau |
| Campus d'enseignement supérieur et de recherche |
| Campus de santé |
| Campus gouvernementaux et de défense |
| Campus de fabrication et industriels |
| Campus de commerce de détail et de distribution |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | Canada |
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Par type de service | Services LAN gérés | ||
| Services WLAN et Wi-Fi gérés | |||
| Services de sécurité réseau gérés | |||
| Surveillance réseau gérée et AIOps | |||
| Services SD-Branch et SD-WAN gérés | |||
| Services de campus 5G privé géré | |||
| Services de cycle de vie réseau gérés et services professionnels | |||
| Par modèle commercial | Services entièrement gérés | ||
| Services co-gérés | |||
| Réseau en tant que service | |||
| Surveillance et notification uniquement | |||
| Par modèle de déploiement | Géré dans le cloud | ||
| Géré sur site | |||
| Géré en mode hybride | |||
| Par taille d'organisation | Grandes entreprises | ||
| Petites et moyennes entreprises | |||
| Par utilisateur final | Campus d'entreprise et de bureau | ||
| Campus d'enseignement supérieur et de recherche | |||
| Campus de santé | |||
| Campus gouvernementaux et de défense | |||
| Campus de fabrication et industriels | |||
| Campus de commerce de détail et de distribution | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | Canada |
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Arabie saoudite | ||
| Émirats arabes unis | |||
| Afrique du Sud | |||
| Égypte | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de réseau de campus gérés ?
La taille du marché des services de réseau de campus gérés était évaluée à 30,86 milliards USD en 2026 et devrait croître de 32,98 milliards USD en 2027 à 46,09 milliards USD d'ici 2032, enregistrant un CAGR de 6,92 % au cours de la période de prévision (2027-2032). La prévision reflète également la demande de visibilité centralisée, d'opérations connectées au cloud et de support pour les environnements sans fil, LAN, périphériques et de sécurité sur des sites distribués. Les organisations utilisent ces services là où les équipes internes ont besoin d'une capacité opérationnelle supplémentaire, de compétences spécialisées ou d'une voie définie pour moderniser une infrastructure plus ancienne.
Quel type de service détient la plus grande part dans les services de réseau de campus gérés ?
Les services WLAN et Wi-Fi gérés détiennent la plus grande part par type de service à 23,88 % en 2026. Les mises à niveau sans fil nécessitent une configuration continue, une coordination du spectre, une gestion des appareils et un support de sécurité.
Qu'est-ce qui stimule l'adoption de la 5G privée sur les campus ?
Les sites de fabrication, de logistique et gouvernementaux utilisent la 5G privée pour une connectivité à faible latence, une authentification basée sur SIM et une couverture sans fil dédiée. Elle soutient également l'automatisation, les équipements OT et le contrôle des processus en temps réel.
Pourquoi les entreprises utilisent-elles des services de mise en réseau de campus entièrement gérés ?
Les services entièrement gérés détiennent 44,66 % des revenus car les clients font appel à des prestataires pour répondre à la complexité multi-sites, aux pénuries de compétences et aux besoins opérationnels continus. Le modèle aide également à consolider les travaux réseau, de sécurité et de cycle de vie.
Quelle région se développe le plus rapidement pour les services de réseau de campus gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,46 % jusqu'en 2032, portée par les investissements en Inde, en Corée du Sud et en Australie. La demande couvre les campus de fabrication, de services financiers et d'enseignement supérieur.
Comment les déploiements gérés dans le cloud transforment-ils la mise en réseau de campus ?
Les déploiements gérés dans le cloud détiennent 42,27 % des revenus et devraient se développer à un CAGR de 7,57 % car ils soutiennent la visibilité centralisée, les mises à jour et les opérations automatisées. Les choix hybrides et sur site restent importants pour les environnements réglementés et isolés, où les clients ont besoin d'un contrôle local, d'une résidence des données et de dispositions de sécurité spécialisées.