
Taille et part du marché des services de salle de courrier numérique gérée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.95 Milliards de dollars |
| Taille du Marché (2032) | 4.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de salle de courrier numérique gérée par Mordor Intelligence
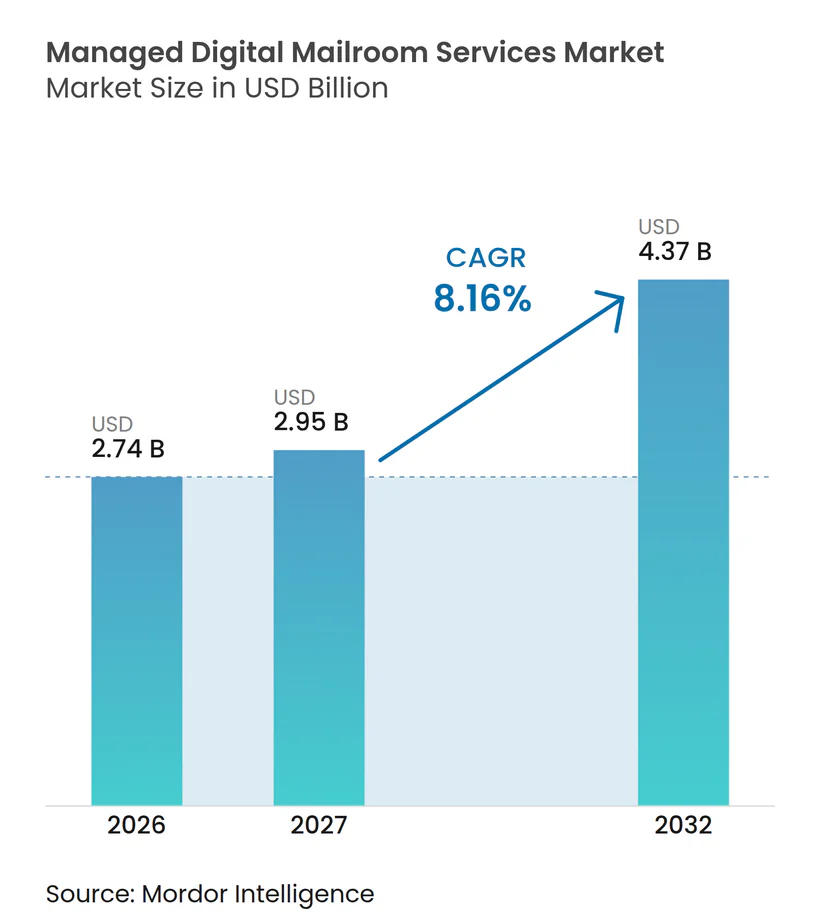
La taille du marché des services de salle de courrier numérique gérée devrait s'étendre de 2,74 milliards USD en 2026 à 4,37 milliards USD d'ici 2032, enregistrant un CAGR de 8,16 % entre 2027 et 2032. Les acheteurs en entreprise considèrent de plus en plus la correspondance entrante comme une information structurée plutôt que comme une tâche logistique de back-office. Cette évolution favorise les prestataires qui combinent la conversion physique-numérique, le routage assisté par IA et l'intégration aux systèmes d'entreprise dans le cadre d'un processus de garde contrôlé. Iron Mountain a indiqué que sa solution Digital Mail déployée en interne a réduit le délai de traitement des documents de 60 % et le coût de service de 25 % en 2026, ce qui a rendu les résultats opérationnels mesurables plus importants dans les discussions d'approvisionnement. Le marché des services de salle de courrier numérique gérée bénéficie également lorsque les organisations ont besoin d'un accès à distance à des documents urgents et de contrôles d'audit renforcés. L'exposition à la cybersécurité, les exigences de résidence des données et la difficile intégration avec les systèmes d'entreprise établis restent des limites importantes à l'adoption.
Principaux enseignements du rapport
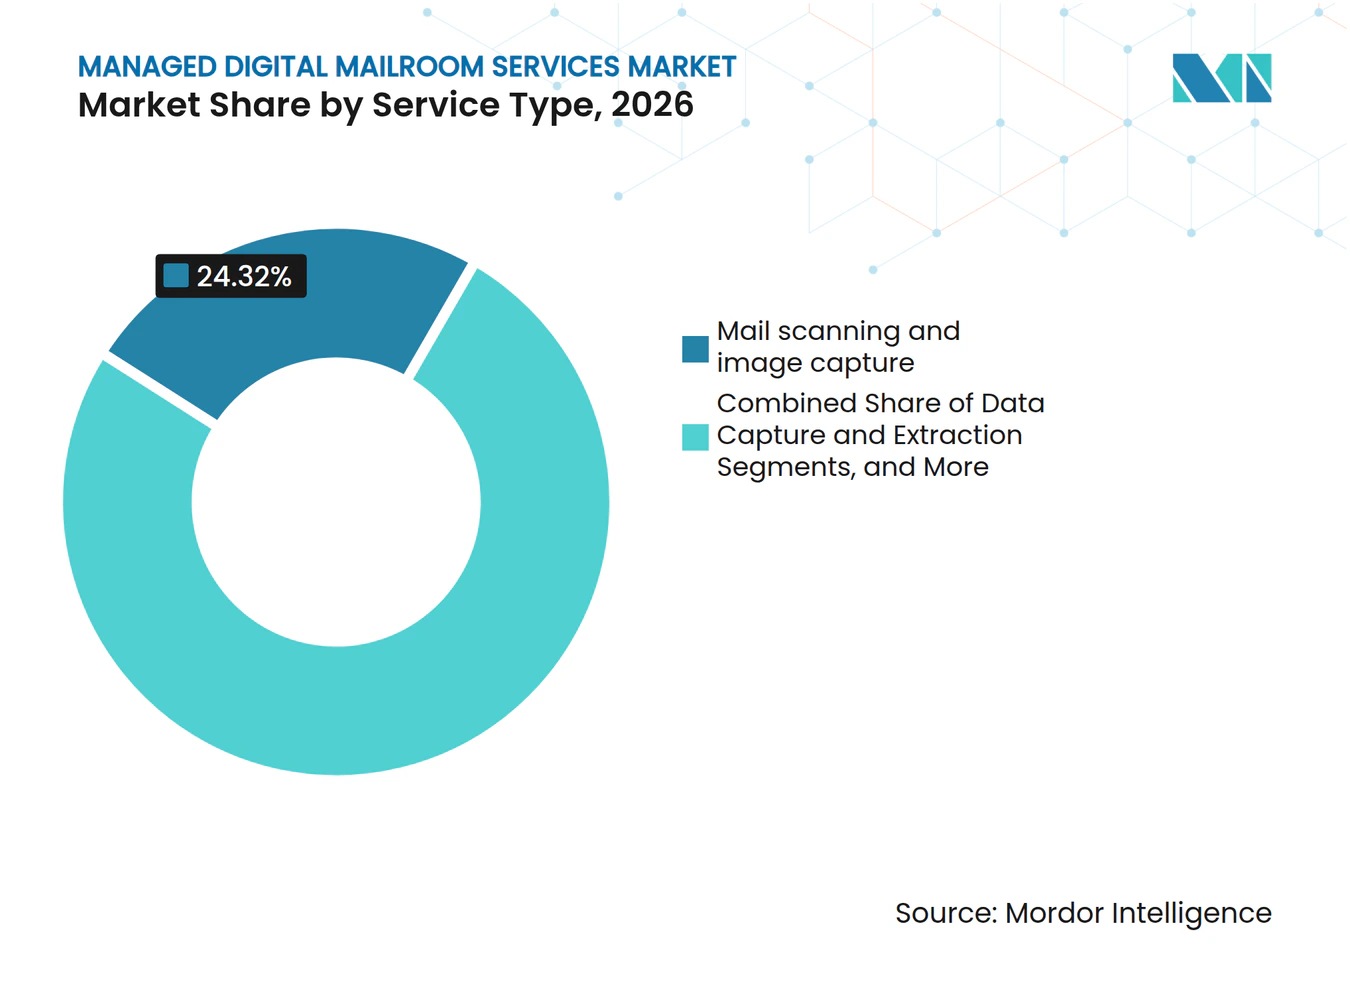
- Par type de service, la numérisation du courrier et la capture d'images représentaient 24,32 % de la part du marché des services de salle de courrier numérique gérée en 2026, tandis que la capture et l'extraction de données devraient progresser à un CAGR de 9,12 % jusqu'en 2032.
- Par modèle de prestation de services, le service géré externalisé hors site représentait 46,21 % de la part du marché des services de salle de courrier numérique gérée en 2026, tandis que le service cogéré hybride devrait progresser à un CAGR de 9,33 % jusqu'en 2032.
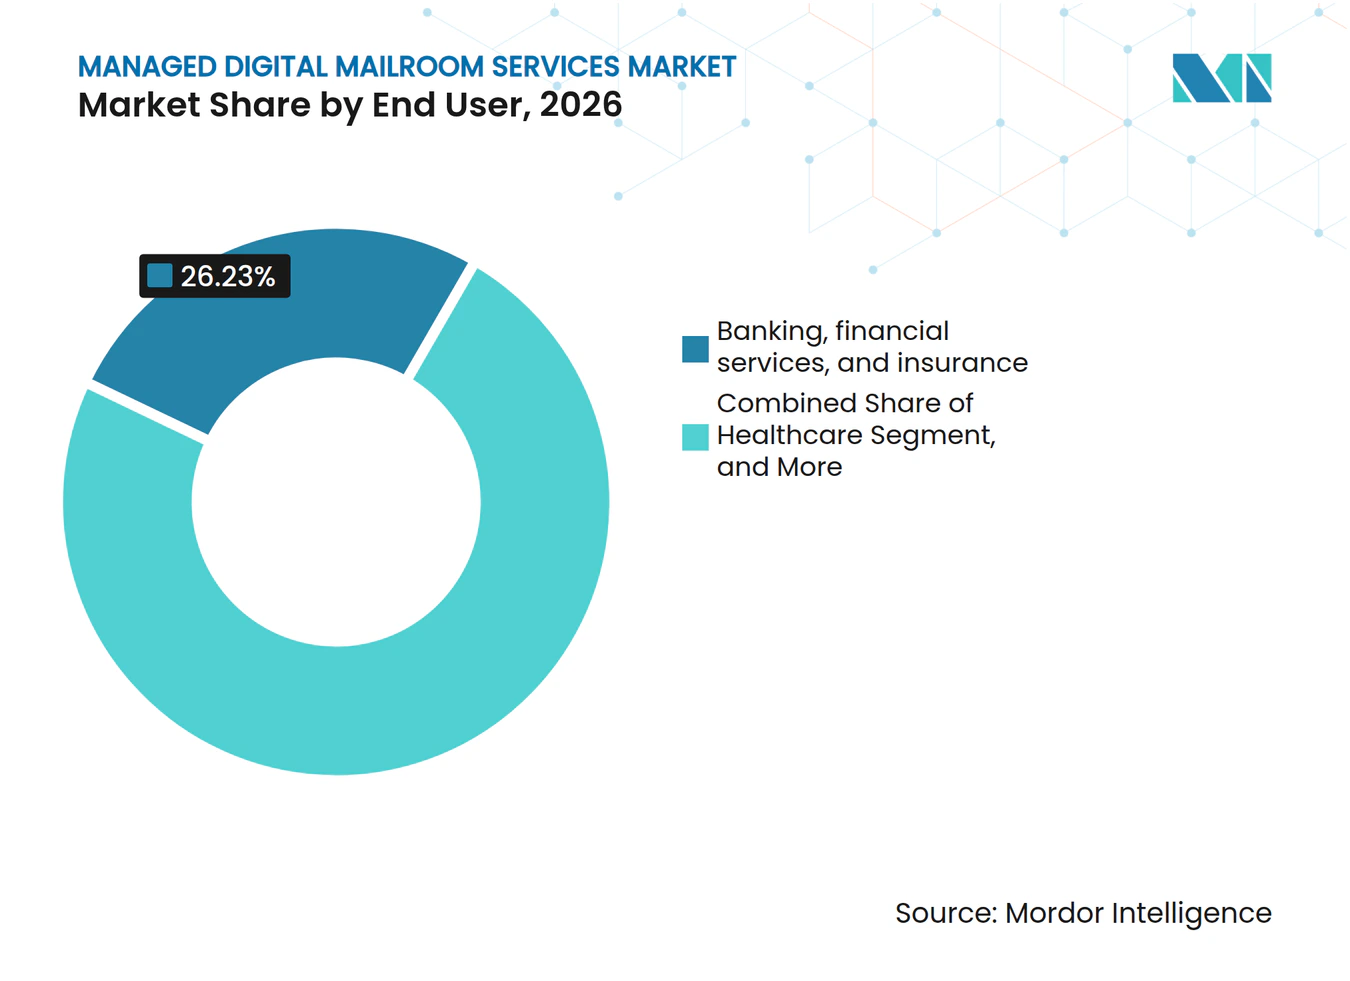
- Par utilisateur final, les services bancaires, financiers et d'assurance représentaient 26,23 % de la part des revenus en 2026, tandis que le secteur de la santé devrait progresser à un CAGR de 9,42 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 38,21 % de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 9,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Traitement intelligent des documents et routage assistés par IA | +2.1% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Travail hybride et accès à distance au courrier | +1.8% | Mondial, avec une forte concentration en Amérique du Nord, au Royaume-Uni et en Australie | Court terme (≤ 2 ans) |
| Réduction des délais de traitement des documents et du coût de service | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Externalisation dans les opérations documentaires réglementées | +1.1% | Amérique du Nord et Europe, avec une traction croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Exigences en matière d'archives auditables et de confidentialité des données | +0.9% | Amérique du Nord et Union européenne, avec des répercussions au Royaume-Uni et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Durabilité physique-numérique et optimisation de l'espace | +0.5% | Mondial, plus fort en Europe occidentale et en Australie et Nouvelle-Zélande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le traitement intelligent des documents assisté par IA redéfinit l'économie du routage en traitement direct
L'IA générative et les grands modèles de langage étendent le traitement des documents au-delà de la reconnaissance optique de caractères et de la classification de base. Ces outils peuvent traiter des correspondances non structurées, multilingues et de formats mixtes avec moins de dépendance aux modèles prédéfinis. Le marché des services de salle de courrier numérique gérée bénéficie de cette capacité car les correspondances complexes peuvent s'intégrer dans des flux d'automatisation plus larges, notamment les réclamations juridiques et les dépôts multi-juridictions qui nécessitaient auparavant un examen manuel plus important. Baloise a utilisé Liberty IDP pour porter le taux de traitement en traitement direct des communications entrantes de 15 % à 65 % d'ici 2025 dans le cadre d'une opération d'intake traitant 11 000 documents par jour.[1] Ce résultat a réduit le niveau d'intervention manuelle quotidienne nécessaire pour le traitement des documents. Les prestataires s'éloignent donc de la tarification basée sur la main-d'œuvre vers des contrats liés à la qualité des données, aux résultats de traitement et à la vitesse des flux de travail en aval.
Le travail hybride crée une demande structurelle pour l'accès à distance au courrier
Le travail hybride a fait des arriérés de courrier physique une préoccupation opérationnelle permanente pour les organisations disposant de correspondances juridiques, financières et de conformité urgentes. Iron Mountain a indiqué que 79 % des employés américains travaillent en mode hybride ou à distance, ce qui peut laisser les équipes distribuées dans l'impossibilité d'accéder aux documents livrés dans un bureau central.[2] Le marché des services de salle de courrier numérique gérée bénéficie lorsque les organisations utilisent l'intake numérique comme canal d'accès principal plutôt que comme processus de support secondaire, en particulier lorsque les documents nécessitent un examen rapide par des collaborateurs travaillant depuis différents sites. Ce changement peut élargir la portée des accords de services gérés car la numérisation, le routage, les contrôles d'accès et l'adoption par les utilisateurs doivent fonctionner ensemble. DocSolid a lancé Airmail2 Cloud pour les environnements de travail hybrides en janvier 2025 et a ensuite publié une application mobile pour un accès sécurisé au courrier quotidien. Les organisations qui avaient reporté leurs programmes de salle de courrier numérique raccourcissent leurs calendriers de mise en œuvre pour combler ce manque d'accès.
La réduction des délais de traitement des documents et du coût de service renforce les arguments de retour sur investissement des entreprises
L'argument de valeur pour les salles de courrier numérique externalisées est plus tangible lorsque les opérateurs publient leurs résultats opérationnels. Iron Mountain a rapporté une réduction de 60 % du délai de traitement des documents, une réduction de 25 % du coût de service, une amélioration de 40 % de l'exhaustivité de la piste d'audit et 750 000 USD d'économies annuelles grâce à son déploiement interne de 2026. Conduent indique que ses services de traitement de documents permettent des économies moyennes de 30 % et indexe et classe 14 milliards de documents par an.[3] Le délai de traitement est particulièrement important lorsque des délais de réponse sont requis en vertu de contrats ou de réglementations. Le marché des services de salle de courrier numérique gérée peut également progresser à mesure que les données de courrier numérisé révèlent des pics de volume, des modèles d'expéditeurs et des taux d'exception que les processus manuels ne montrent pas facilement. Ces modèles visibles soutiennent la demande de services d'analyse et de reporting dans le cadre d'accords opérationnels plus larges.
L'externalisation dans les opérations documentaires réglementées élargit la portée des services
Le marché des services de salle de courrier numérique gérée bénéficie de l'externalisation par les secteurs réglementés des activités de salle de courrier où les exigences de conformité et les compétences de traitement spécialisées créent une charge interne élevée. Iron Mountain a reçu un contrat-relais de 142 millions USD de l'Internal Revenue Service américain en mai 2025 pour des services de numérisation et de digitalisation couvrant jusqu'à 50 millions d'articles de courrier par an. Le contrat comprenait les déclarations fiscales, la correspondance, les remises, l'indexation, la numérisation et la reconnaissance optique de caractères. L'International Legal Technology Association a rapporté que 88 % des cabinets d'avocats interrogés opéraient principalement dans des environnements de gestion documentaire basés sur le cloud en 2025. L'intake numérique est plus pertinent dans ces environnements car il relie la première réception à la gouvernance des archives en aval. Le secteur de la santé soutient également la demande car les remises des payeurs, les autorisations préalables et les communications avec les patients continuent de nécessiter un traitement contrôlé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque de cybersécurité et de gouvernance transfrontalière des données | -1.3% | Mondial, impact le plus élevé dans l'Union européenne et en Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité d'intégration des systèmes ERP, CRM et de gestion de contenu existants | -1.0% | Mondial, plus aigu dans les grandes entreprises et le secteur public | Moyen terme (2 à 4 ans) |
| Coûts de mise en œuvre et de gestion du changement pour les petits acheteurs | -0.7% | Mondial, avec la plus grande sensibilité dans les marchés des petites et moyennes entreprises | Court terme (≤ 2 ans) |
| Besoins de révision humaine pour les documents de faible qualité et non structurés | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le risque de cybersécurité et de gouvernance transfrontalière des données freine l'agrégation hors site
Le traitement centralisé hors site peut constituer une cible attrayante pour les intrusions cybernétiques car il regroupe des correspondances sensibles dans un environnement opérationnel partagé. Le marché des services de salle de courrier numérique gérée exige que les prestataires maintiennent le chiffrement, les contrôles d'accès basés sur les rôles, les pistes d'audit immuables, l'attestation SOC 2 Type II et la certification ISO 27001 lorsque les clients l'exigent. Les règles transfrontalières sur les données ajoutent une complexité supplémentaire pour les opérateurs qui servent des clients réglementés dans plusieurs juridictions et doivent démontrer où les informations sont reçues, traitées, stockées et consultées. Les restrictions de transfert du RGPD, la loi sur la résilience opérationnelle numérique de l'Union européenne et les règles de confidentialité des États américains peuvent exiger un traitement géographiquement distribué plutôt qu'une consolidation des volumes. Les clients des services financiers et de la santé restent responsables des défaillances des processeurs tiers dans le cadre de leurs propres responsabilités de conformité. Cela rend le marché des services de salle de courrier numérique gérée dépendant de procédures de garde vérifiables et de contrôles clairs de traitement des données lors de la sélection des prestataires.
La complexité d'intégration des systèmes ERP, CRM et de gestion de contenu existants ralentit l'adoption dans les grandes entreprises
Les plateformes de salle de courrier numérique peuvent être difficiles à connecter aux systèmes d'entreprise établis, en particulier les environnements ERP et CRM sur site personnalisés. Les organisations dont les systèmes ont été acquis par des fusions et acquisitions peuvent avoir plusieurs modèles de données et des besoins de normalisation. Les détails extraits tels que les noms des contreparties, les numéros de factures et les références de dossiers nécessitent souvent des intergiciels personnalisés avant de pouvoir entrer dans les systèmes récepteurs. Ce travail supplémentaire peut allonger les calendriers de déploiement et augmenter les coûts totaux de possession pour les acheteurs du marché des services de salle de courrier numérique gérée qui disposent de piles d'applications héritées complexes. Les plateformes de gestion de contenu existantes peuvent également utiliser des taxonomies qui ne correspondent pas au schéma de métadonnées d'un nouveau prestataire, nécessitant un travail de cartographie de classification et de migration avant que les opérations puissent commencer. Les banques, les assureurs et les organismes publics sont les plus souvent confrontés à ce problème car ils exploitent couramment des environnements hérités complexes tout en représentant des acheteurs à forte valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'extraction de données et l'automatisation par IA élargissent la gamme de servicesLa numérisation du courrier et la capture d'images représentaient 24,32 % de la part du marché des services de salle de courrier numérique gérée en 2026 car elle constitue la couche d'intake pour les services en aval. La numérisation seule, cependant, a moins de valeur commerciale lorsque les clients peuvent obtenir l'extraction, la classification et le routage dans le cadre du même accord. La capture et l'extraction de données devraient progresser à un CAGR de 9,12 % jusqu'en 2032. Ce service produit des informations structurées et prêtes pour les systèmes plutôt que des fichiers d'images nécessitant une ressaisie manuelle. Cette différence soutient les organisations qui ont besoin que les données transitent vers les systèmes ERP, de gestion des sinistres et de gestion de la relation client.
Le tri et la classification des documents deviennent plus utiles à mesure que les modèles d'apprentissage automatique sont entraînés sur des types de documents spécifiques à l'industrie. L'automatisation des flux de travail et l'intégration aux systèmes d'entreprise passent également de projets de mise en œuvre distincts à des arrangements de services continus. Les clients ont besoin que les règles de routage évoluent avec leurs environnements applicatifs et leurs flux de travail internes. L'archivage numérique et la disposition des archives ajoutent un élément de conformité au marché des services de salle de courrier numérique gérée. Ces services sont pertinents pour les courtiers-négociants soumis aux exigences de stockage WORM de la règle SEC 17a-4 et pour les organisations gérant les obligations de conservation de sept ans de la loi SOX.



Par modèle de prestation de services :
la configuration hybride gagne en pertinence à mesure que les profils de risque divergentLe service géré externalisé hors site représentait 46,21 % de la part du marché des services de salle de courrier numérique gérée en 2026. Les installations tierces sécurisées peuvent traiter des volumes élevés de courrier avec une capacité de numérisation, d'indexation et de destruction de documents à grande échelle. Ce modèle convient à la correspondance standardisée qui n'a pas besoin de rester dans les locaux d'un client. Le service cogéré hybride devrait progresser à un CAGR de 9,33 % jusqu'en 2032. Ce modèle reflète une approche différente du risque, où les entreprises externalisent le courrier à volume élevé et à faible sensibilité tout en conservant le contrôle sur certaines catégories sensibles sélectionnées.
Les avis juridiques, la correspondance réglementaire et les communications des dirigeants sont des exemples de courrier que les entreprises peuvent préférer traiter sur site. Le marché des services de salle de courrier numérique gérée a donc besoin de modèles de prestation capables de s'adapter à différents niveaux de sensibilité au sein d'un même environnement client. Le service géré externalisé sur site reste pertinent pour les agences gouvernementales et les contractants de défense où le courrier ne peut pas quitter les locaux. Les prestataires disposant de configurations cloud natives peuvent prendre en charge des arrangements sur site, hors site et hybrides dans le cadre d'un seul accord. Cette flexibilité réduit la nécessité de gérer plusieurs fournisseurs à mesure que les exigences de sécurité, de conformité ou de volume évoluent.
Par utilisateur final :
les services bancaires, financiers et d'assurance ancrent les revenus tandis que la santé se développe sur les besoins de conformitéLes services bancaires, financiers et d'assurance représentaient 26,23 % de la part du marché des services de salle de courrier numérique gérée en 2026. Le secteur continue de recevoir des documents de prêt, des réclamations d'assurance, de la correspondance client et des dépôts réglementaires par des canaux physiques. Les institutions financières ont également besoin d'un traitement traçable lorsque des délais de service et des exigences réglementaires s'appliquent. Le secteur de la santé devrait progresser à un CAGR de 9,42 % jusqu'en 2032. Le segment gère des flux de papier persistants qui comprennent les remises des payeurs, les autorisations préalables et les communications avec les patients nécessitant des contrôles conformes à la loi HIPAA.
Les organismes gouvernementaux et du secteur public créent une autre opportunité substantielle car les grands programmes nécessitent un traitement documentaire reproductible et auditable. Le contrat de l'Internal Revenue Service américain attribué en 2025 démontre l'ampleur de l'externalisation potentielle pour l'intake du courrier gouvernemental. Les services juridiques et professionnels augmentent également la demande d'intake contrôlé à mesure que la gestion documentaire dans le cloud devient plus courante. L'enquête de l'International Legal Technology Association a révélé que 88 % des répondants opéraient principalement dans des environnements de gestion documentaire basés sur le cloud en 2025. Le commerce de détail et le commerce électronique, le transport et la logistique, l'énergie et les services publics, l'éducation, les organisations à but non lucratif et les associations contribuent par le biais de correspondances transactionnelles à des niveaux de volume variables.

Analyse géographique
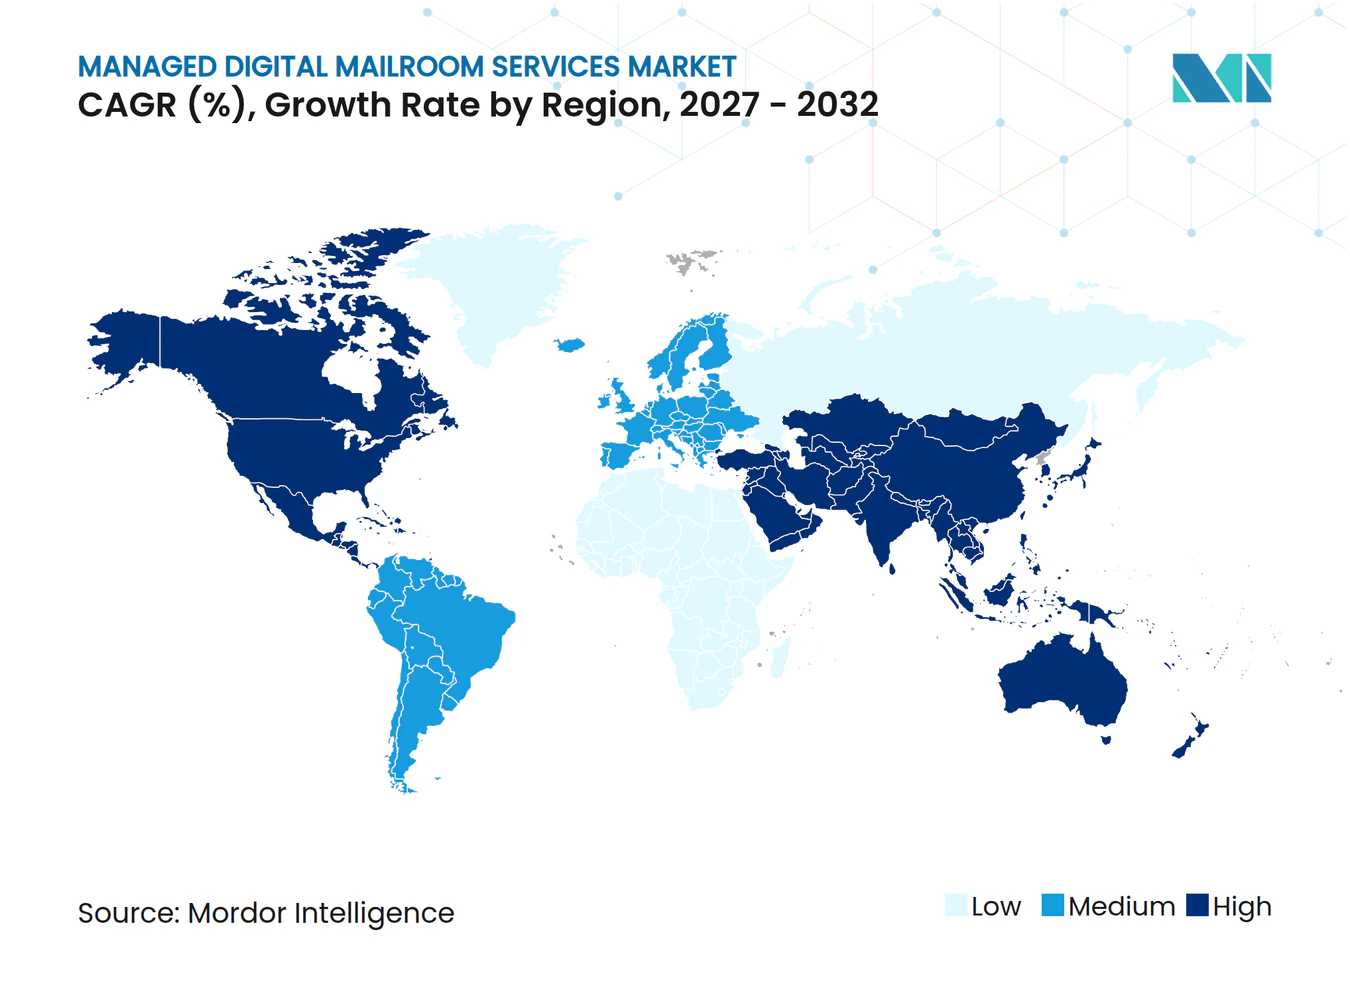
L'Amérique du Nord représentait 38,21 % de la part du marché des services de salle de courrier numérique gérée en 2026, soutenue par la demande des entreprises dans les secteurs bancaire, financier, de l'assurance, de la santé et des contrats fédéraux. Les États-Unis représentent la majeure partie des revenus régionaux car les acheteurs recherchent souvent des arrangements intégrés de technologie et de services gérés. La loi HIPAA, la loi SOX, la loi GLBA et les lois étatiques de protection des données créent des exigences explicites de traitement et d'audit. Iron Mountain a commencé à travailler sur un contrat de numérisation du Département du Trésor américain en juin 2025 après l'attribution en avril 2025, et le contrat de l'Internal Revenue Service ajoute un point de référence distinct pour la digitalisation du courrier fédéral à grande échelle. Le Canada et le Mexique fournissent une demande supplémentaire par le biais des secteurs réglementés et des travaux de numérisation du secteur public.
L'Europe est le deuxième contributeur régional au marché des services de salle de courrier numérique gérée, avec l'Allemagne, le Royaume-Uni et la France comme principaux contributeurs aux revenus. Le RGPD a fait du traitement auditable des documents une exigence d'approvisionnement régulière, ce qui soutient les offres de services gérés spécialisés. Le NHS England a rapporté une réduction de 97,8 % des émissions de carbone par lettre de rendez-vous pour son approche numérique par rapport à la correspondance papier en avril 2025. Ricoh UK a démarré un contrat de services d'impression et de courrier de 4 ans avec le London Borough of Camden en janvier 2026, d'une valeur de 4,8 millions GBP, soit 5,9 millions USD. Le cadre britannique Digital Document Solutions, qui court jusqu'en mars 2027, offre une voie structurée pour les achats du secteur public.
L'Asie-Pacifique devrait progresser à un CAGR de 9,63 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide. L'Inde, la Chine, le Japon, la Corée du Sud et l'Asie du Sud-Est augmentent la demande de traitement documentaire multilingue et livré dans le cloud, soutenu par des mandats de documents électroniques et des initiatives de gouvernance électronique. Les entreprises multinationales ont également besoin d'un soutien pour les exigences de résidence des données spécifiques aux juridictions dans toute la région. L'Amérique du Sud reste un contributeur plus modeste avec le Brésil et la Colombie en tête de l'adoption, tandis que le Moyen-Orient et l'Afrique sont des marchés à un stade plus précoce soutenus par la demande aux Émirats arabes unis, en Arabie saoudite, au Nigeria, en Égypte et en Afrique du Sud.
Paysage concurrentiel
Concentration du Marché
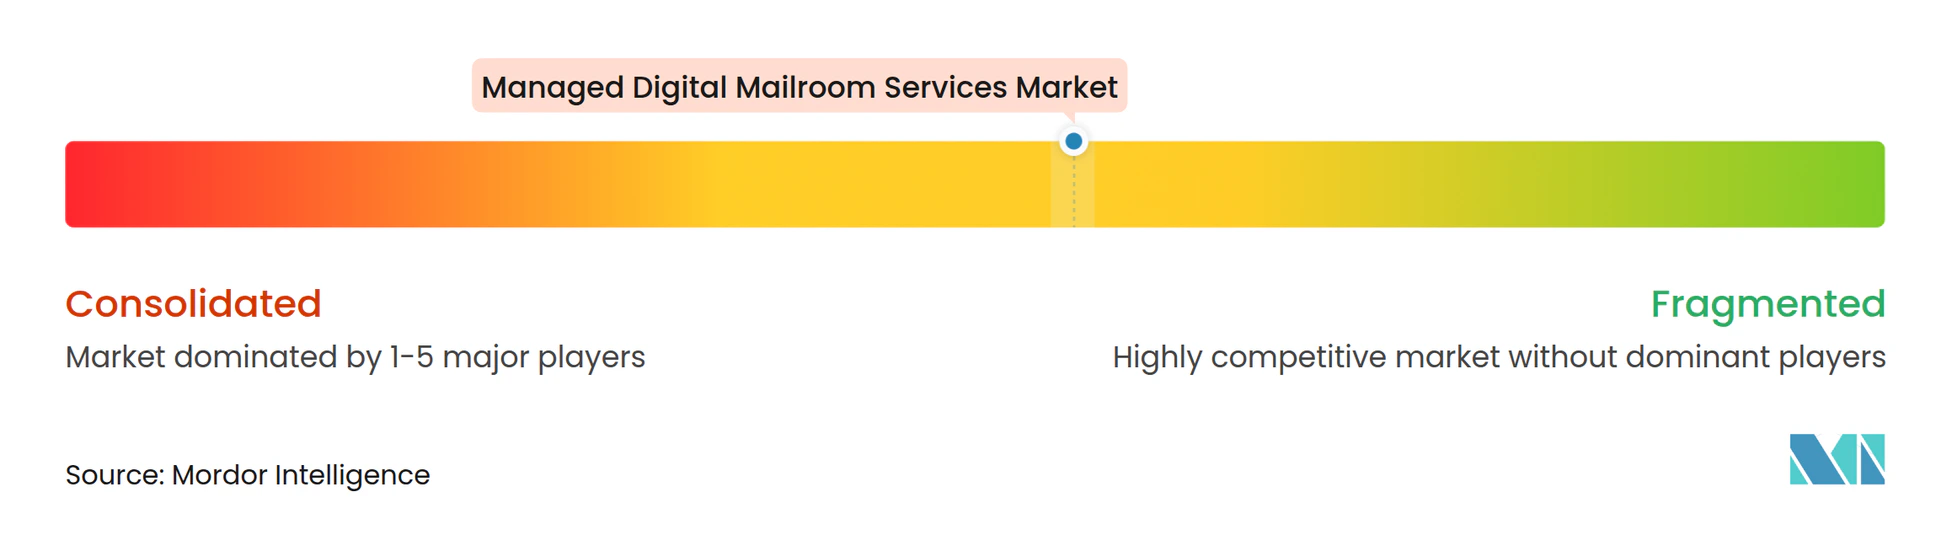
Le marché des services de salle de courrier numérique gérée est modérément concentré parmi les spécialistes de la gestion de l'information disposant d'une capacité significative en matière de contrats d'entreprise et gouvernementaux. Ces prestataires bénéficient d'une capacité de traitement à grande échelle, de certifications de conformité et de la capacité à s'intégrer aux systèmes d'entreprise établis. La concurrence en dessous de ce groupe reste fragmentée parmi les prestataires régionaux et les spécialistes verticaux. Ces entreprises se concurrencent sur les prix, les délais d'exécution et les modèles de flux de travail conçus pour des secteurs particuliers. Le principal schéma concurrentiel est l'expansion de la gamme de services au-delà de la numérisation et de la livraison grâce au traitement intelligent des documents assisté par IA, aux tableaux de bord analytiques et aux interfaces de programmation d'applications.
Ricoh a été désigné Leader dans l'évaluation mondiale des solutions et services de salle de courrier 2026 citée par l'entreprise. Ricoh a attribué cette reconnaissance à sa plateforme commerciale intelligente cloud native et à son architecture de livraison physique et numérique couvrant les modèles sur site, hors site et hybrides. Iron Mountain a utilisé son déploiement interne de Digital Mail pour démontrer les résultats en termes de délai de traitement, de coût et de piste d'audit. DocSolid a introduit Airmail2 Cloud en janvier 2025 pour les organisations juridiques gérant la numérisation de documents papier dans des environnements de travail hybrides. Ces exemples montrent que les prestataires du marché des services de salle de courrier numérique gérée se concurrencent par le biais d'un accès contrôlé, de la profondeur des flux de travail et de résultats de processus mesurables.
Des opportunités de marché inexploitées existent parmi les entreprises de taille intermédiaire qui manquent de ressources pour évaluer les plateformes intégrées et dans les zones disposant d'une infrastructure de services gérés limitée, notamment en Asie du Sud-Est et dans les États du Golfe. MetaSource, DATAMARK et XBP Global sont en concurrence dans les niches de la santé, du gouvernement et du traitement documentaire grâce à la personnalisation des flux de travail et à des mises en œuvre plus rapides. Les éditeurs de logiciels de gestion de contenu d'entreprise et de traitement intelligent des documents proposent également des couches de services gérés autour de leur technologie, ce qui brouille la frontière entre les abonnements logiciels et les opérations de salle de courrier externalisées. Le marché des services de salle de courrier numérique gérée favorisera les prestataires capables de démontrer des taux d'automatisation en traitement direct élevés et d'utiliser une tarification par document ou basée sur la valeur plutôt que de se concurrencer uniquement sur la main-d'œuvre et les installations.
Leaders du secteur des services de salle de courrier numérique gérée
-
Iron Mountain Incorporated
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
Conduent Incorporated
-
DATAMARK, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de salle de courrier numérique gérée Entreprises couvertes dans ce rapport
- Iron Mountain Incorporated
- Xerox Corporation
- Ricoh Company, Ltd.
- Conduent Incorporated
- DATAMARK, Inc.
- OPEX Corporation
- Pitney Bowes Inc.
- Canon Inc.
- SPS Holding AG
- Quadient, Inc.
- XBP Global Holdings, Inc.
- Restore plc
- Kodak Alaris Inc.
- MetaSource, LLC
- Exela Technologies, Inc.
- Konica Minolta, Inc.
- Swiss Post Solutions AG
- Williams Lea Limited
- Epiq Systems, Inc.
- Kofax, Inc.
- ABBYY USA Software House, Inc.
- DocuWare GmbH
- Hyland Software, Inc.
- ibml, Inc.
- Canon Solutions America, Inc.
Développements industriels récents dans Marché des services de salle de courrier numérique gérée
- Octobre 2026 : Pitney Bowes Inc. a lancé la série SendPro CX, une plateforme d'envoi de nouvelle génération pour les expéditeurs de volumes moyens, offrant des vitesses de traitement plus rapides, une expérience utilisateur simplifiée et une intégration avec la plateforme de visibilité multi-sites Shipping 360. Le lancement prolonge l'investissement de Pitney Bowes dans l'innovation des produits d'affranchissement de base suite à son autorisation provisoire IL4 d'avril 2026 pour la plateforme SendPro 360 destinée aux applications du Département de la Défense américain, signalant son expansion dans les environnements d'affranchissement gouvernementaux réglementés.
- Juillet 2026 : Ricoh USA, Inc. a été désigné Leader dans l'IDC MarketScape : Évaluation mondiale des fournisseurs de solutions et services de salle de courrier 2026, le premier IDC MarketScape pour cette catégorie. La reconnaissance a mis en évidence l'architecture de livraison physique-numérique unifiée de Ricoh, sa plateforme commerciale intelligente cloud native et sa couverture de salle de courrier gérée dans 200 pays au service de 1,4 million de clients.
- Mars 2026 : Iron Mountain a publié une étude de cas documentant son déploiement interne de Digital Mail alimenté par IA au sein de son organisation Global Business Services, rapportant une réduction de 60 % du délai de traitement des documents, une réduction de 25 % du coût de service, une amélioration de 40 % de l'exhaustivité de la piste d'audit et 750 000 USD d'économies annuelles dans 2 centres de courrier nord-américains à volume élevé.
- Janvier 2026 : Ricoh UK Ltd a démarré un contrat de services d'impression et de courrier de 4 ans avec le London Borough of Camden d'une valeur de 4,8 millions GBP (5,9 millions USD), comprenant le courrier hybride, l'impression technique et la numérisation du courrier entrant pour les services de logement, de revenus et de stationnement.
Portée du rapport mondial sur le marché des services de salle de courrier numérique gérée
Le marché des services de salle de courrier numérique gérée comprend les services externalisés et à technologie intégrée qui numérisent, capturent, classifient, traitent, acheminent, stockent et gèrent la correspondance commerciale physique et électronique entrante pour le compte des organisations.
Le rapport sur le marché des services de salle de courrier numérique gérée est segmenté par type de service (numérisation du courrier et capture d'images, tri et classification des documents, capture et extraction de données, automatisation des flux de travail et intégration aux systèmes d'entreprise, archivage numérique et disposition des archives, et courrier sortant et réacheminement interservices), modèle de prestation de services (service géré externalisé hors site, service géré externalisé sur site, et service cogéré hybride), utilisateur final (services bancaires, financiers et d'assurance, santé, gouvernement et secteur public, services juridiques et professionnels, commerce de détail et commerce électronique, transport et logistique, énergie et services publics, et autres utilisateurs finaux), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine, Colombie et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Asie du Sud-Est, Australie et reste de l'Asie-Pacifique], Moyen-Orient [Turquie, Arabie saoudite, Émirats arabes unis, Israël et reste du Moyen-Orient], et Afrique [Afrique du Sud, Nigeria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Numérisation du courrier et capture d'images |
| Tri et classification des documents |
| Capture et extraction de données |
| Automatisation des flux de travail et intégration aux systèmes d'entreprise |
| Archivage numérique et disposition des archives |
| Courrier sortant et réacheminement interservices |
| Service géré externalisé hors site |
| Service géré externalisé sur site |
| Service cogéré hybride |
| Services bancaires, financiers et d'assurance |
| Santé |
| Gouvernement et secteur public |
| Services juridiques et professionnels |
| Commerce de détail et commerce électronique |
| Transport et logistique |
| Énergie et services publics |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Numérisation du courrier et capture d'images | |
| Tri et classification des documents | ||
| Capture et extraction de données | ||
| Automatisation des flux de travail et intégration aux systèmes d'entreprise | ||
| Archivage numérique et disposition des archives | ||
| Courrier sortant et réacheminement interservices | ||
| Par modèle de prestation de services | Service géré externalisé hors site | |
| Service géré externalisé sur site | ||
| Service cogéré hybride | ||
| Par utilisateur final | Services bancaires, financiers et d'assurance | |
| Santé | ||
| Gouvernement et secteur public | ||
| Services juridiques et professionnels | ||
| Commerce de détail et commerce électronique | ||
| Transport et logistique | ||
| Énergie et services publics | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des services de salle de courrier numérique gérée ?
Le secteur des services de salle de courrier numérique gérée est évalué à 2,74 milliards USD en 2026 et devrait atteindre 4,37 milliards USD d'ici 2032, enregistrant un CAGR de 8,16 % de 2027 à 2032. La demande est portée par les exigences des entreprises en matière d'intake documentaire intégré, de routage des flux de travail, de contrôles d'accès sécurisés et de gestion des archives auditables.
Quel type de service détient la part la plus élevée dans les services de salle de courrier numérique gérée ?
La numérisation du courrier et la capture d'images détiennent la plus grande part de marché à 24,32 % en 2026, servant de processus d'intake fondamental qui permet les activités en aval d'extraction, de classification, de routage, de stockage et de gestion des archives documentaires.
Quel modèle de prestation se développe le plus rapidement ?
Le service cogéré hybride devrait croître au rythme le plus rapide, avec un CAGR de 9,33 % jusqu'en 2032, à mesure que les organisations combinent de plus en plus la supervision interne des processus sensibles avec le traitement externalisé des volumes de documents courants.
Quels utilisateurs finaux génèrent la demande la plus forte pour ces services ?
Les services bancaires, financiers et d'assurance (BFSI) dominent le marché avec une part de 26,23 % en 2026, tandis que le secteur de la santé devrait croître à un CAGR de 9,42 % jusqu'en 2032. Les deux secteurs s'appuient fortement sur le traitement sécurisé de volumes élevés de documents sensibles et à forte intensité de conformité.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait enregistrer la croissance la plus élevée, avec un CAGR de 9,63 % jusqu'en 2032, soutenue par des initiatives de transformation numérique à grande échelle, une demande croissante de traitement documentaire multilingue, l'adoption de services basés sur le cloud et l'évolution des réglementations sur la résidence des données.
Qu'est-ce qui limite l'adoption des services de salle de courrier numérique gérée ?
Les principaux obstacles à l'adoption comprennent les risques de cybersécurité et de gouvernance transfrontalière des données, les complexités d'intégration des systèmes ERP, CRM et de gestion de contenu existants, les exigences de révision humaine pour les documents de faible qualité ou non structurés, ainsi que les coûts de mise en œuvre et de gestion du changement organisationnel, en particulier pour les grandes entreprises opérant dans plusieurs sites et unités commerciales.