
Taille et part du marché des services d'opérations API gérées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.17 Milliards de dollars |
| Taille du Marché (2032) | 8.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'opérations API gérées par Mordor Intelligence
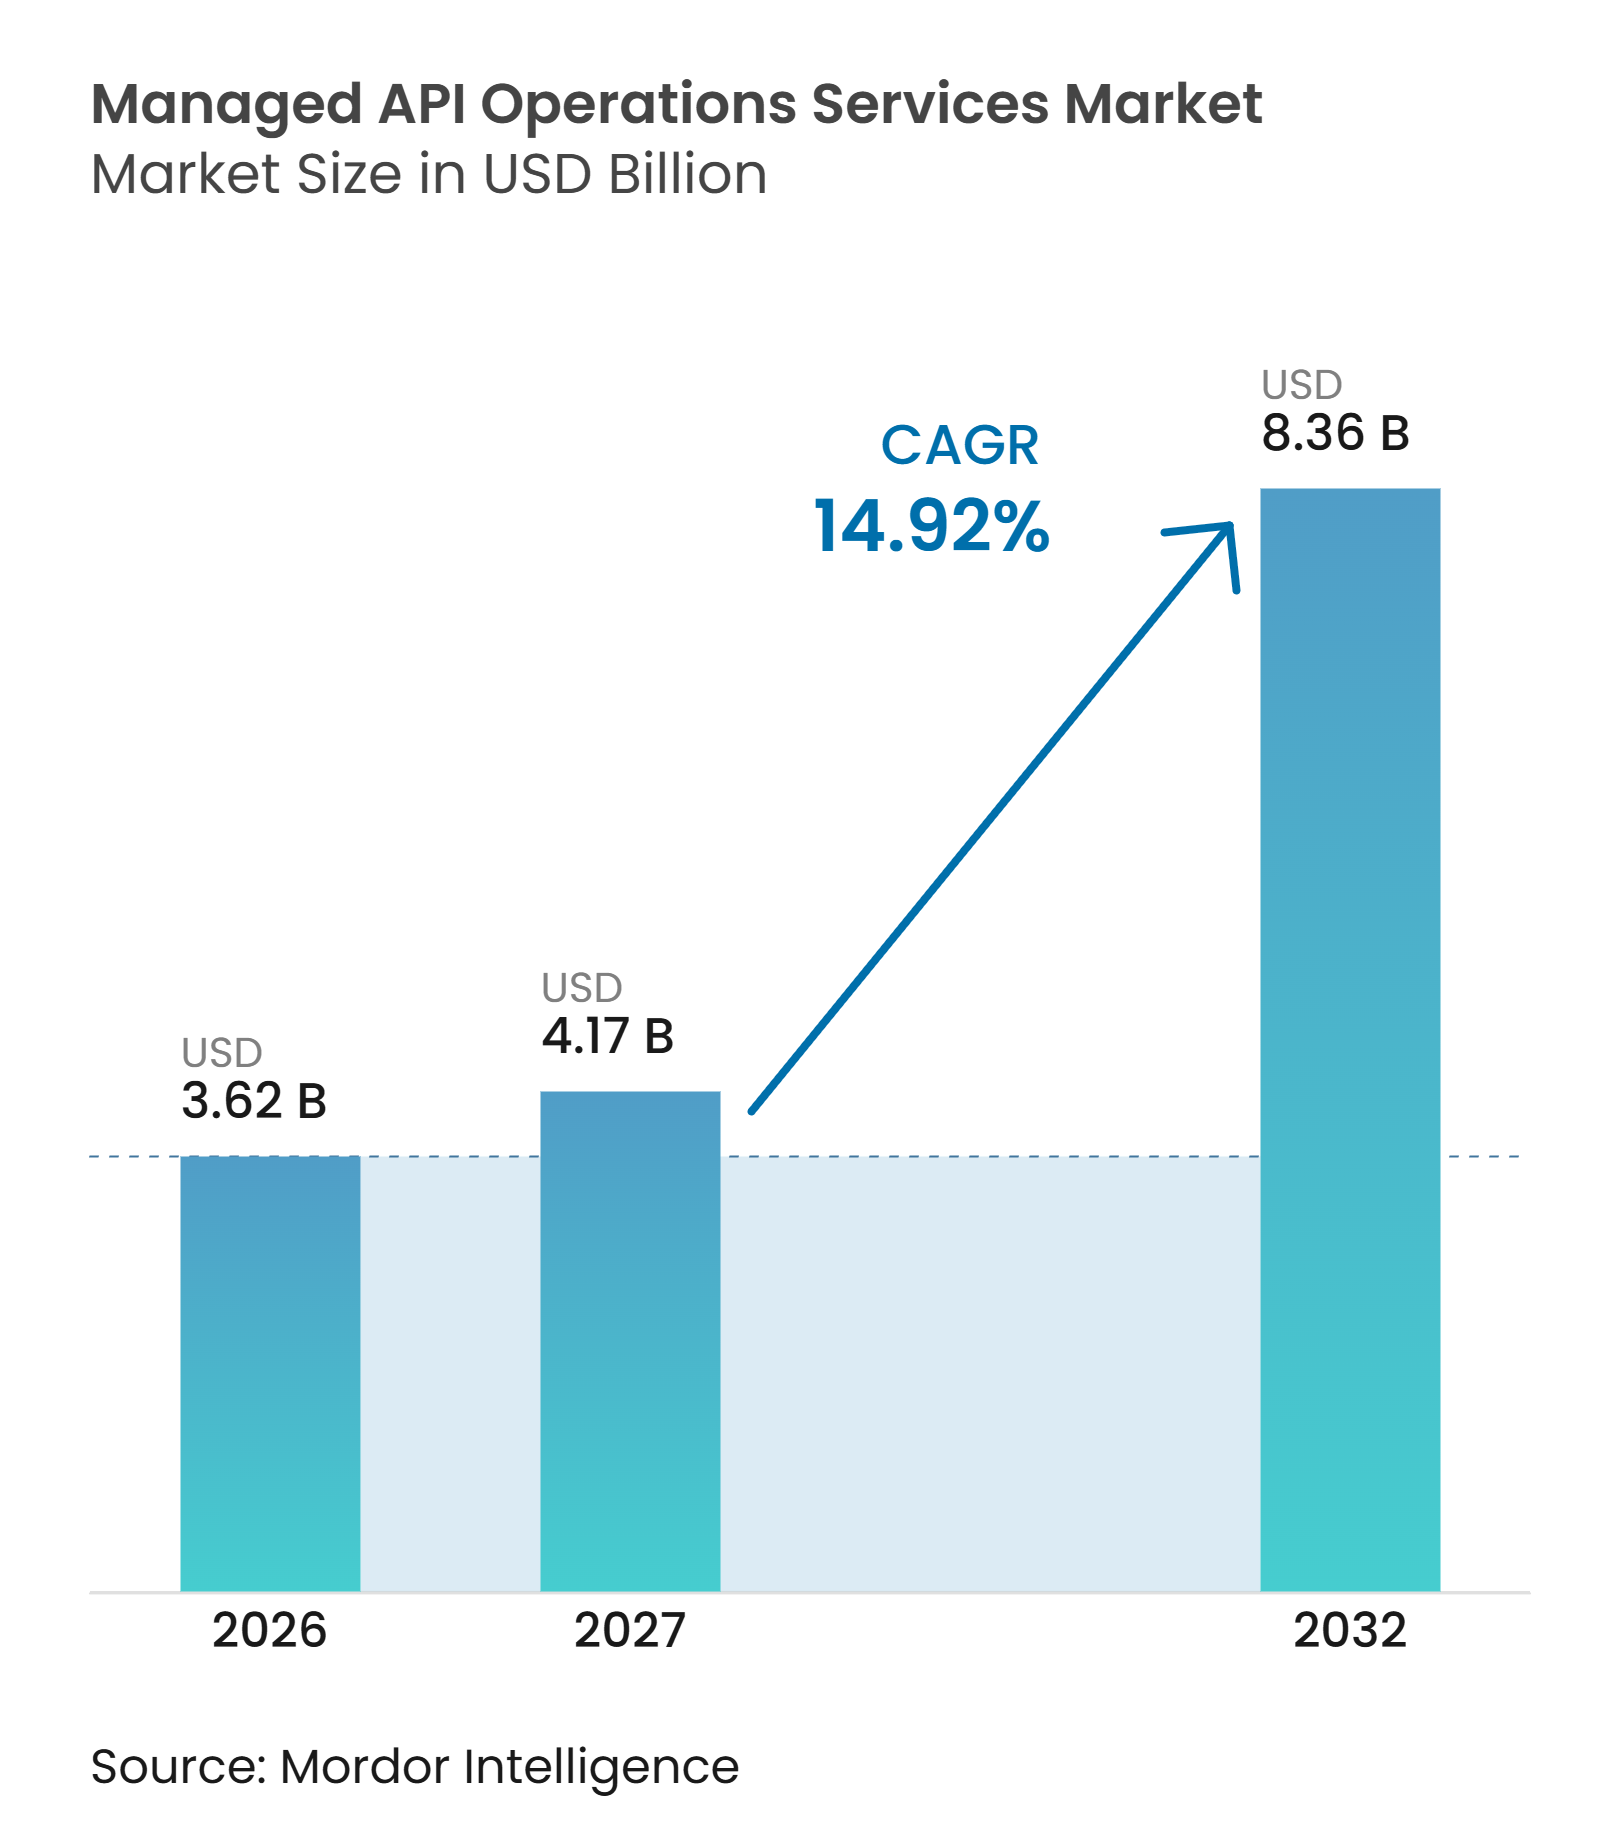
La taille du marché des services d'opérations API gérées devrait s'étendre de 3,62 milliards USD en 2026 et 4,16 milliards USD en 2027 à 8,36 milliards USD d'ici 2032, enregistrant un CAGR de 14,92 % entre 2027 et 2032. Les API sont devenues des systèmes générateurs de revenus, et leur disponibilité, leur sécurité et leurs performances affectent désormais les opérations commerciales plutôt que la seule livraison de logiciels. Les agents d'intelligence artificielle, les connexions partenaires et les environnements cloud hybrides augmentent le nombre d'interactions API nécessitant une supervision. Cela rend les prestataires de services capables de gérer des passerelles, d'appliquer des politiques et de répondre aux incidents plus pertinents pour les entreprises disposant d'un patrimoine technologique complexe. La demande favorise également les prestataires capables de gérer les règles régionales relatives aux données sans obliger les clients à exploiter des systèmes de contrôle distincts. Le marché des services d'opérations API gérées évolue donc vers des contrats de service à long terme centrés sur la responsabilité, la résilience et le contrôle opérationnel.
Points clés du rapport
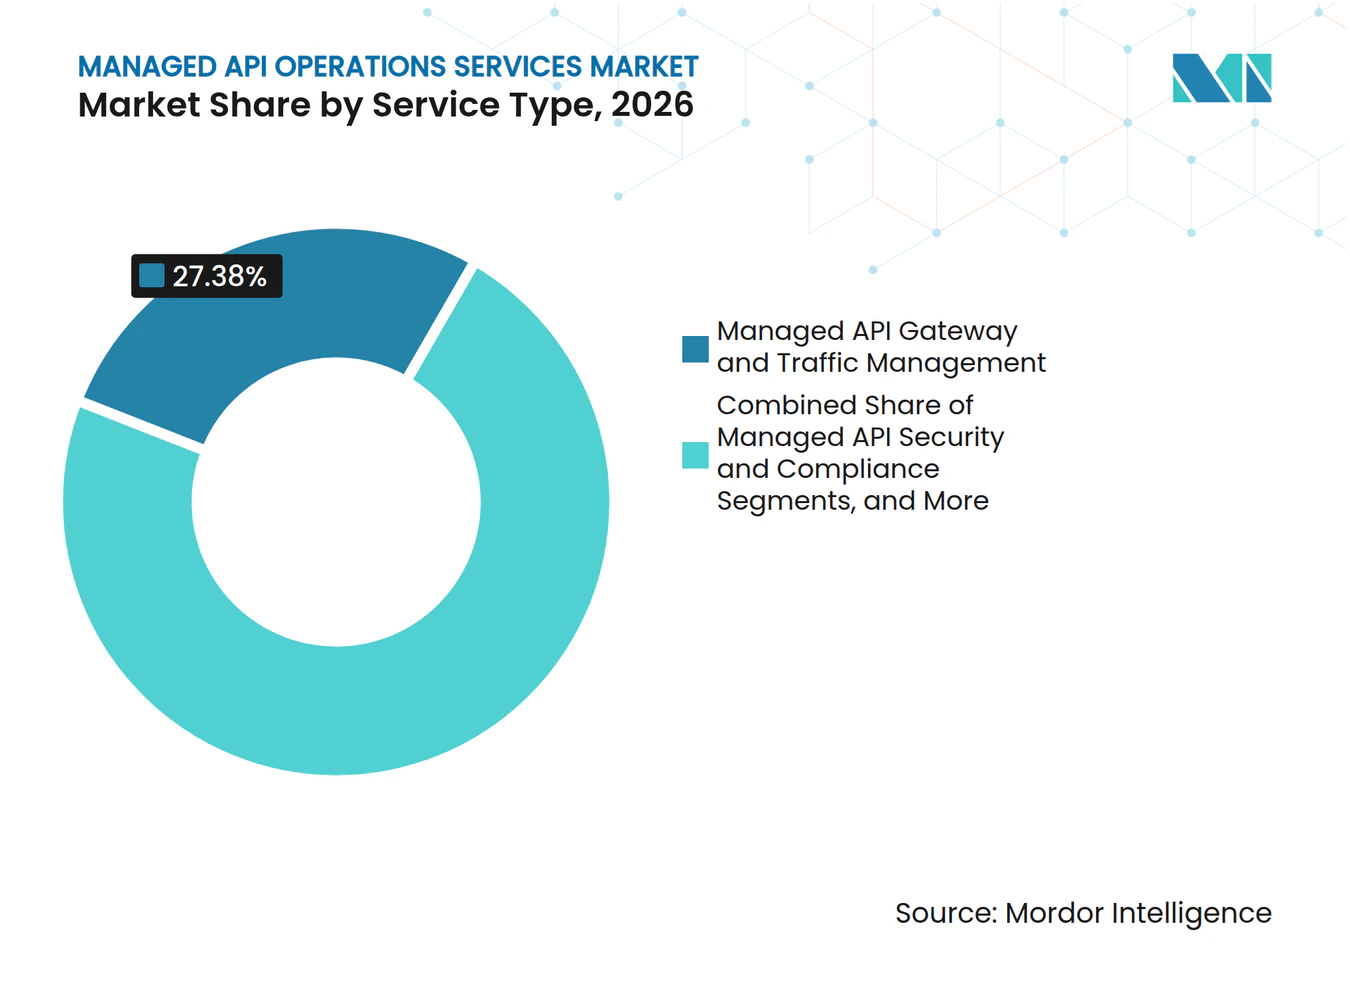
- Par type de service, la gestion des passerelles API gérées et du trafic représentait 27,38 % du marché des services d'opérations API gérées en 2026, tandis que la sécurité et la conformité des API gérées devrait se développer à un CAGR de 15,27 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement basé sur le cloud représentait 58,43 % des revenus en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 15,39 % jusqu'en 2032.
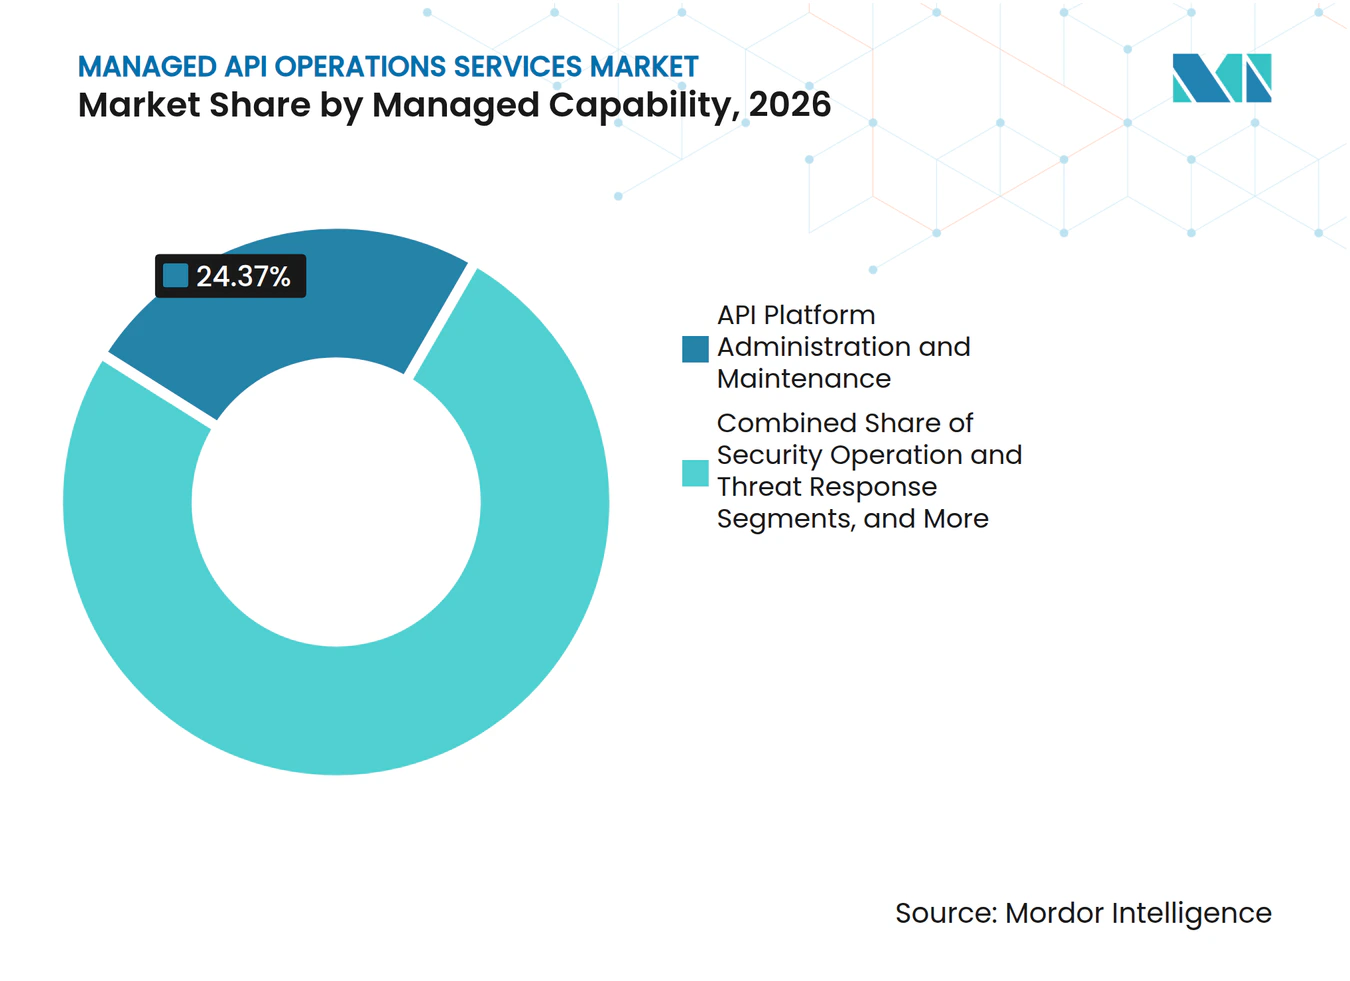
- Par capacité gérée, l'administration et la maintenance de la plateforme API représentaient 24,37 % des revenus en 2026, tandis que les opérations de sécurité et la réponse aux menaces devraient se développer à un CAGR de 15,63 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 71,84 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 15,42 % jusqu'en 2032.
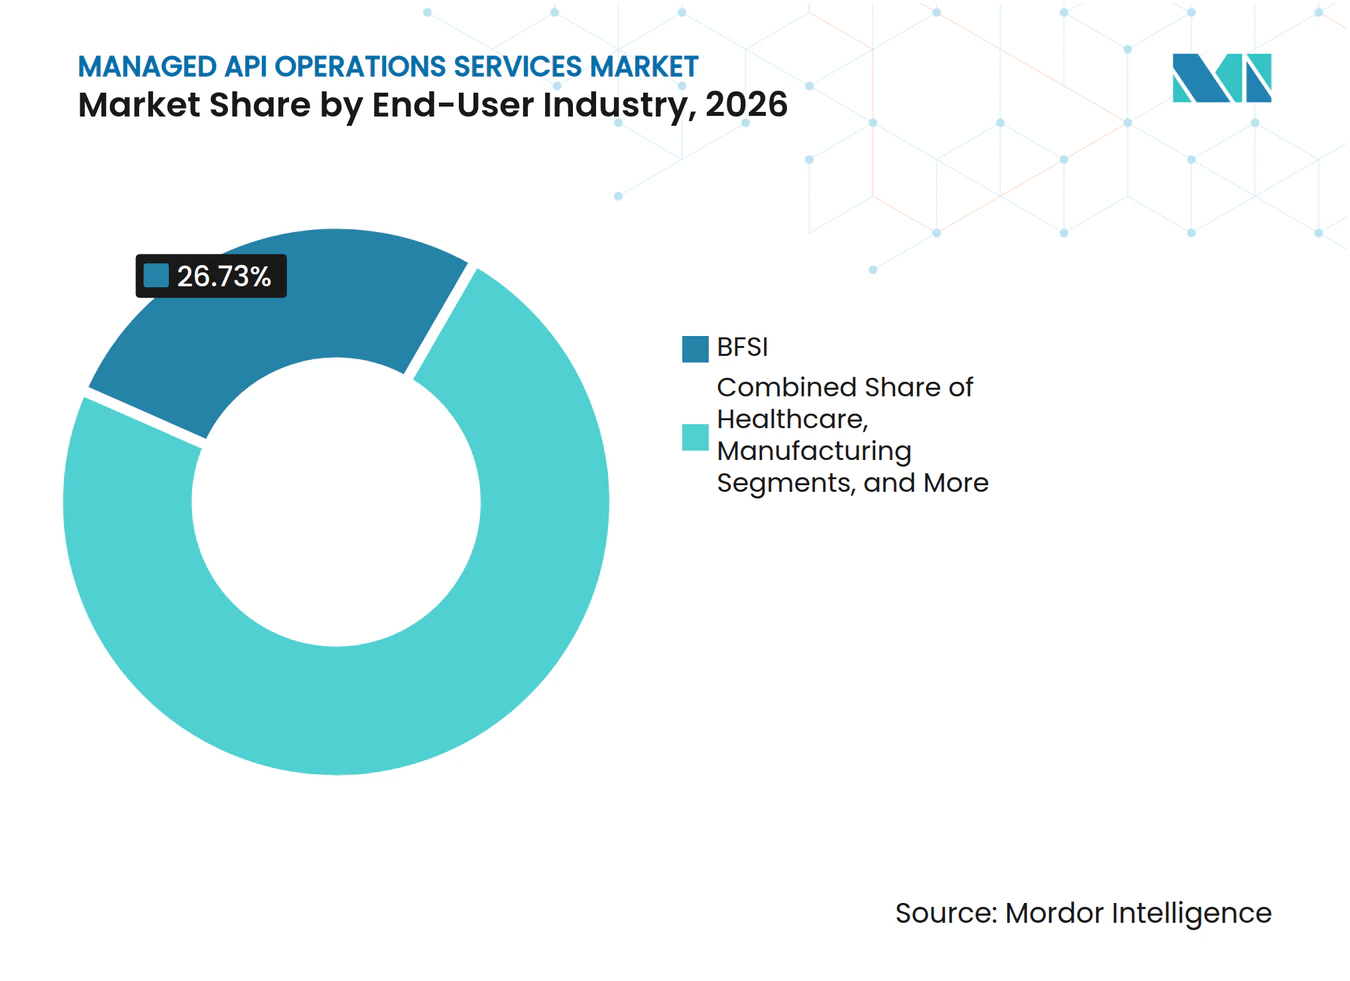
- Par secteur d'utilisation final, le BFSI représentait 26,73 % des revenus en 2026, tandis que le secteur de la santé devrait se développer à un CAGR de 15,68 % jusqu'en 2032.
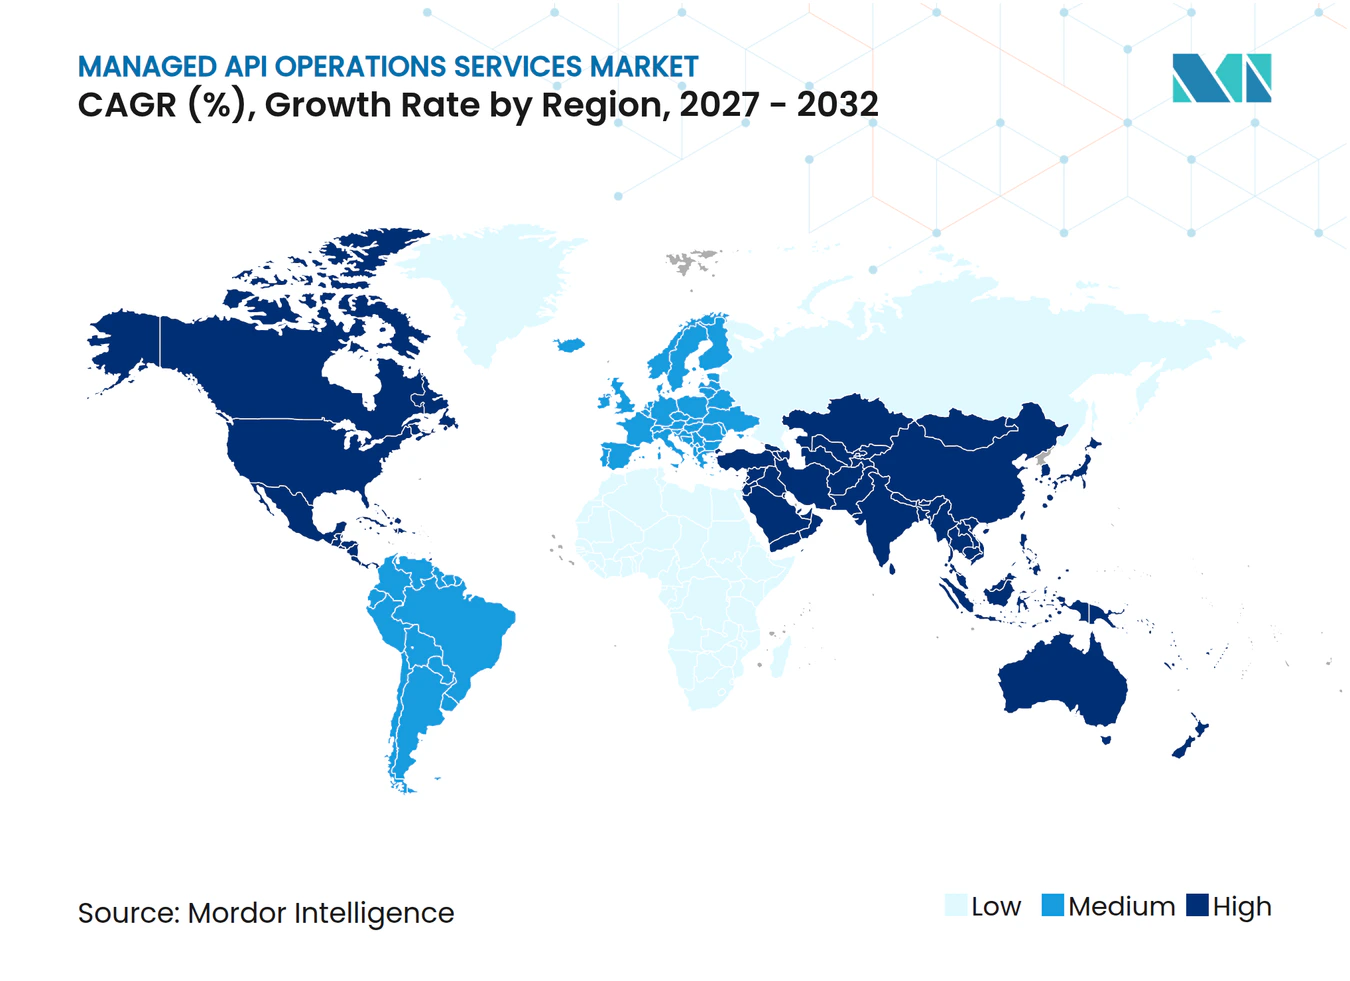
- Par géographie, l'Amérique du Nord représentait 39,47 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,08 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Criticité croissante des API dans les produits numériques et les flux de revenus | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion des architectures de microservices, orientées événements et hybrides | +2.8% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers l'Amérique du Sud et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Responsabilité croissante en matière de sécurité et de conformité des API | +2.5% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande de fiabilité 24h/24 et 7j/7 et de résolution plus rapide des incidents | +1.9% | Mondial | Court terme (≤ 2 ans) |
| Exposition des API des agents d'intelligence artificielle et du protocole de contexte de modèle | +1.6% | Cœur en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'entreprises en matière d'opérations API et de talents en ingénierie de plateforme | +1.2% | Mondial, plus aiguë en Asie du Sud et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Criticité croissante des API dans les produits numériques et les flux de revenus
La monétisation des API est passée d'une pratique spécialisée dans les technologies financières à une approche plus large de génération de revenus pour les entreprises. Postman a rapporté que 64,5 % des organisations génèrent des revenus grâce aux API, tandis que 83,2 % utilisent une approche API-first sous une forme ou une autre. Les pannes d'API, les défaillances de configuration et les temps de réponse plus lents peuvent désormais interrompre les transactions clients ou les services partenaires.[1] Cela modifie le rôle du marché des services d'opérations API gérées, car les équipes opérationnelles sont invitées à protéger les flux de travail commerciaux. Une erreur de politique de passerelle peut interrompre un flux de revenus sans modification du code applicatif. Les prestataires disposant d'engagements de service contractuels peuvent donc séduire les organisations souhaitant une responsabilité claire en matière de performance opérationnelle.
Expansion des architectures de microservices, orientées événements et hybrides
Les microservices, les systèmes orientés événements et les architectures hybrides créent davantage de points de terminaison nécessitant un contrôle du cycle de vie et des politiques de sécurité. Une étude évaluée par des pairs en 2025 a révélé que la combinaison de microservices, d'une architecture orientée événements et de passerelles API peut améliorer la scalabilité et la gouvernance distribuée, tout en élargissant les exigences opérationnelles. Google Cloud a introduit Eventarc Advanced en 2025 avec une observabilité centralisée et un contrôle d'accès par message pour les environnements multi-sources.[2] Kong a également introduit une passerelle d'événements qui étend les contrôles API familiers aux flux d'événements. Ces développements rapprochent les opérations API et les opérations d'événements. Le marché des services d'opérations API gérées bénéficie lorsque les entreprises ont besoin d'une gouvernance cohérente entre l'infrastructure privée et les services cloud publics.
Responsabilité croissante en matière de sécurité et de conformité des API
Les exigences de sécurité élèvent le niveau des opérations API dans les services financiers, les soins de santé et les services publics. PCI DSS v4.0.1 est entré en vigueur en janvier 2025 et exige des contrôles tels que le chiffrement, la gestion des accès et la segmentation du réseau pour les API de traitement des paiements. L'Agence nationale de sécurité a identifié des lacunes dans le contrôle d'accès, la sérialisation de contexte non sécurisée, les problèmes de cycle de vie des jetons et les journaux d'audit incomplets comme des risques dans les déploiements du protocole de contexte de modèle.[3] Ces risques rendent l'application continue des politiques et la collecte de preuves plus importantes pour les prestataires gérés. Le marché des services d'opérations API gérées est soutenu par des acheteurs qui ont besoin d'enregistrements prêts pour l'audit plutôt que d'une assurance opérationnelle informelle. Les prestataires doivent également gérer les exigences de sécurité dans différentes régions et selon différentes règles sectorielles.
Demande de fiabilité 24h/24 et 7j/7 et de résolution plus rapide des incidents
Le règlement des paiements, l'échange de données de santé et la coordination logistique dépendent d'API disponibles tout au long de la journée. Les équipes internes manquent souvent de ressources humaines suffisantes pour assurer une surveillance et une réponse aux incidents à temps plein. Akamai a introduit son service géré pour la performance des API en septembre 2025 avec des tests synthétiques 24h/24 et 7j/7, une validation experte des incidents et des vérifications de conformité automatisées. Le service est conçu pour répondre aux critères de résilience et de réglementation incluant DORA, NIS2, MAS TRM et SEC SCI. Le marché des services d'opérations API gérées bénéficie des entreprises qui considèrent la perturbation des points de terminaison comme un problème de continuité des activités. Les prestataires capables de démontrer des processus de réponse fiables sont mieux positionnés dans les comptes réglementés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Patrimoine fragmenté de passerelles multiples et d'API héritées | -2.0% | Mondial, plus aigu dans les secteurs BFSI et gouvernemental | Moyen terme (2-4 ans) |
| Inflation des données d'observabilité et coûts d'utilisation imprévisibles | -1.7% | Mondial | Court terme (≤ 2 ans) |
| Préoccupations des clients concernant la souveraineté des données et le contrôle opérationnel par des tiers | -1.4% | Europe, Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Lacunes en matière de propriété, de documentation et de gouvernance des API | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Patrimoine fragmenté de passerelles multiples et d'API héritées
De nombreuses entreprises exploitent plus d'une passerelle en raison des migrations vers le cloud, des acquisitions, des achats décentralisés et des programmes multi-cloud. Chaque passerelle peut utiliser un modèle d'identité, un langage de politique et un format d'observabilité différents. Cela rend plus difficile pour le marché des services d'opérations API gérées de fournir des engagements de niveau de service uniformes. WSO2 indique que les plateformes d'intégration héritées peuvent consommer jusqu'à 70 % d'un budget informatique par la maintenance. Cependant, les dépendances critiques pour les activités rendent les clients prudents quant au remplacement des systèmes existants. Le problème est particulièrement important pour les organisations BFSI et gouvernementales, où une migration peut nécessiter une approbation réglementaire et une coordination avec de nombreux systèmes dépendants.
Inflation des données d'observabilité et coûts d'utilisation imprévisibles
Les systèmes distribués génèrent de grands volumes de télémétrie, souvent plus rapidement que les entreprises ne peuvent planifier les coûts de surveillance associés. Grafana Labs a constaté que 37 % des organisations considéraient les coûts d'observabilité trop élevés, tandis que 29 % ont déclaré que ces coûts étaient difficiles à budgétiser. La pression sur les coûts peut ralentir l'adoption car les clients s'attendent à ce que l'observabilité soit incluse dans un contrat de service. Dans le même temps, l'ingestion de données basée sur le volume peut affaiblir les marges des prestataires lorsque le trafic API augmente de manière inattendue. Le marché des services d'opérations API gérées a besoin de prestataires capables de filtrer les signaux à faible valeur et de conserver les informations qui soutiennent la sécurité et la qualité de service. Une meilleure gestion de l'échantillonnage et des pipelines peut rendre les services à tarif fixe plus viables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la gestion des passerelles ancre les revenus tandis que les services de sécurité s'accélèrentLa gestion des passerelles API gérées et du trafic représentait 27,38 % de la part du marché des services d'opérations API gérées en 2026. Ce service est un point de départ pratique car le trafic doit être acheminé et les politiques doivent être appliquées avant que d'autres travaux opérationnels puissent être effectués. Il couvre la disponibilité des passerelles, la configuration et l'application des politiques dans les environnements API. La surveillance des API gérées, l'observabilité et l'analytique sont également largement achetées car les entreprises ont besoin d'aide pour gérer de grands volumes de données et identifier des signaux opérationnels significatifs. Les services gérés de cycle de vie des API, de portail développeur et de documentation répondent au défi d'aider les développeurs à trouver et réutiliser les API existantes. Les prestataires de services d'opérations API gérées soutiennent également le conseil, la migration et l'optimisation lorsque les clients cherchent à consolider des patrimoines multi-passerelles. L'ingénierie de fiabilité et la réponse aux incidents deviennent des offres contractuelles distinctes plutôt qu'une extension du support DevOps occasionnel.
La sécurité et la conformité des API gérées devraient se développer à un CAGR de 15,27 % jusqu'en 2032. Les déploiements d'agents d'intelligence artificielle ajoutent de nouveaux points d'entrée et rendent l'application continue des politiques plus importante. Les orientations de l'Agence nationale de sécurité sur les risques du protocole de contexte de modèle soutiennent la nécessité de contrôles sur l'accès des agents, la gestion du contexte, l'utilisation des jetons et les enregistrements d'audit. Kong a annoncé la prise en charge du protocole de contexte de modèle dans Konnect en octobre 2025, incluant une passerelle d'entreprise et un portail développeur compatible avec le protocole de contexte de modèle. Cette orientation place les opérations de sécurité plus près du cœur de la prestation de services API. Les acheteurs s'attendent de plus en plus à une surveillance des appels d'outils non autorisés, des comportements inhabituels des agents et des utilisations abusives de jetons. Le secteur des services d'opérations API gérées accorde donc une plus grande valeur aux prestataires capables de combiner la surveillance de la sécurité avec les opérations quotidiennes des passerelles.



Par modèle de déploiement :
la domination du cloud rencontre la dynamique hybrideLe déploiement basé sur le cloud représentait 58,43 % des revenus en 2026. Les entreprises utilisent la livraison cloud car elle peut simplifier le provisionnement et s'intégrer étroitement aux environnements d'identité, de facturation et d'application cloud. Les prestataires natifs du cloud sur le marché des services d'opérations API gérées peuvent également placer les services API à proximité des charges de travail qu'ils soutiennent. Kong a déclaré que ses passerelles cloud dédiées prennent en charge AWS, Microsoft Azure et Google Cloud Platform, avec un SLA de 99,95 % dans plus de 25 régions. La disponibilité sur les places de marché peut faciliter les achats lorsque les entreprises souhaitent appliquer leurs engagements cloud existants à la connectivité gérée. Le déploiement sur site reste pertinent là où la connectivité au cloud public est restreinte. Cela inclut les environnements gouvernementaux à isolation physique, de défense et de chambre de compensation financière.
Le déploiement hybride devrait se développer à un CAGR de 15,39 % de 2027 à 2032. Les organisations ont besoin de ce modèle lorsque les API s'étendent sur des centres de données privés et plusieurs locataires de cloud public. Les exigences de résidence des données et l'infrastructure établie rendent un déplacement complet vers un environnement unique peu pratique pour de nombreux acheteurs. Gravitee a introduit des capacités de déploiement de passerelles multi-fournisseurs en 2025 qui prennent en charge le partitionnement géographique pour les besoins de résidence des données. WSO2 prend également en charge la gestion fédérée de ses propres passerelles et des passerelles tierces sous un seul plan de contrôle. Ces produits montrent pourquoi la gestion hybride devient une exigence standard dans les secteurs réglementés. Le marché des services d'opérations API gérées favorise les prestataires capables d'appliquer une gouvernance commune sans obliger les clients à abandonner les plateformes existantes.
Par capacité gérée :
l'administration de la plateforme est en tête tandis que les opérations de sécurité progressentL'administration et la maintenance de la plateforme API représentaient 24,37 % des revenus en 2026. La capacité comprend le provisionnement des passerelles, le développement des politiques, la correction des vulnérabilités et la gouvernance des versions. Elle est largement utilisée car chaque environnement d'exploitation nécessite une administration de routine avant que les services avancés puissent être efficaces. Les opérations de performance, de disponibilité et de capacité suivent de près car les flux de revenus dépendants des API augmentent le coût des temps d'arrêt. La gouvernance, la conformité et les preuves d'audit deviennent également plus importantes pour les organisations qui doivent montrer comment les contrôles API ont été appliqués. Le travail de publication, de gestion des versions et de dépréciation est couramment regroupé avec l'expérience développeur et les opérations de produits API. Les tests gérés, la conformité et l'ingénierie de la qualité émergent également à mesure que les entreprises cherchent une validation continue par rapport aux spécifications API en évolution.
Les opérations de sécurité et la réponse aux menaces devraient se développer à un CAGR de 15,63 % jusqu'en 2032. Les agents d'intelligence artificielle qui utilisent des API via le protocole de contexte de modèle créent des risques que les contrôles de périmètre traditionnels ne traitent pas entièrement. L'Agence nationale de sécurité a déclaré que la sérialisation de contexte non sécurisée et les pratiques d'audit faibles peuvent exposer les déploiements du protocole de contexte de modèle. Boomi a ajouté la prise en charge du protocole de contexte de modèle, la fédération Apigee et l'intégration OpenTelemetry à sa plateforme API en septembre 2025. Cette orientation produit augmente le niveau fonctionnel standard pour les prestataires offrant des opérations de sécurité gérées. Les clients recherchent une détection continue des accès non autorisés, des points de terminaison exposés et des comportements applicatifs anormaux. Les opérations de sécurité peuvent donc être un facteur de différenciation pour le secteur des services d'opérations API gérées.

Par taille d'organisation :
les grandes entreprises stimulent le volume, les PME s'accélèrentLes grandes entreprises représentaient 71,84 % des revenus en 2026. Leurs environnements API couvrent souvent plusieurs unités commerciales, canaux partenaires et plateformes cloud. Cette échelle crée des exigences opérationnelles qui maintiennent la pertinence du marché des services d'opérations API gérées pour les acheteurs de grandes entreprises. Les grands contrats incluent également généralement des exigences exigeantes en matière de sécurité, d'audit et de disponibilité. La pression est particulièrement visible dans le BFSI et les soins de santé, où les prestataires doivent travailler dans plusieurs juridictions. Les pratiques de plateforme standardisées peuvent réduire le travail requis des ingénieurs internes. Ces caractéristiques maintiennent les grandes entreprises au cœur du marché des services d'opérations API gérées.
Les petites et moyennes entreprises devraient se développer à un CAGR de 15,42 % de 2027 à 2032. La livraison native du cloud et la tarification basée sur la consommation réduisent l'engagement initial pour les acheteurs plus petits. Ces organisations ont souvent besoin d'une intégration prévisible, de niveaux de service clairs et de rapports opérationnels simples. Elles n'ont peut-être pas besoin de la même profondeur réglementaire qu'une grande banque, mais elles ont tout de même besoin de connexions API sécurisées et fiables. Les manuels d'exploitation standardisés et les niveaux de service packagés peuvent aider les prestataires à servir ce groupe efficacement. Le marché des services d'opérations API gérées peut s'élargir à mesure que la livraison SaaS réduit le besoin de personnel interne spécialisé. Cela déplace également la concurrence vers la transparence, la rapidité et une tarification claire.
Par secteur d'utilisation final :
le BFSI ancre les revenus tandis que les soins de santé s'accélèrentLe BFSI représentait 26,73 % des revenus en 2026. Les banques et les assureurs utilisent les API pour l'open banking, le traitement des paiements, la modernisation des systèmes centraux et le règlement entre institutions. Ils doivent gérer les contrôles dans le cadre de réglementations incluant PCI DSS v4.0.1, l'authentification forte du client PSD2 et DORA. Ces besoins nécessitent une configuration sécurisée, une surveillance en temps réel et des enregistrements défendables. Les services gérés peuvent fournir un soutien récurrent là où une organisation manque d'une équipe dédiée à la sécurité des API. Les banques utilisent également les API comme produits pour les partenaires fintech et les clients entreprises. Ce cas d'usage soutient la demande sur le marché des services d'opérations API gérées.
Les soins de santé devraient se développer à un CAGR de 15,68 % jusqu'en 2032. Les exigences d'interopérabilité FHIR créent du travail pour les réseaux hospitaliers, les payeurs et les plateformes de santé numérique qui ont besoin d'API conformes. Rhapsody a lancé Guardian en octobre 2025 pour gouverner les API FHIR, les interfaces HL7, le protocole de contexte de modèle et les API personnalisées via une seule plateforme. L'autorité française de santé numérique a publié sa doctrine 2025 qui a renforcé le cadre de confiance des API Pro Santé Connectée. Les organisations de soins de santé ont besoin d'authentification, de limitation du débit, de pistes d'audit et de visibilité sur un ensemble diversifié de systèmes cliniques. Cela donne aux prestataires spécialisés l'opportunité d'offrir des services conçus autour des exigences sectorielles. Le marché des services d'opérations API gérées est renforcé là où les programmes d'interopérabilité font de la gouvernance des API un besoin opérationnel courant.
Analyse géographique
L'Amérique du Nord représentait 39,47 % de la part du marché des services d'opérations API gérées en 2026. La région affiche des dépenses élevées des entreprises en matière d'API et un groupe concentré de fournisseurs de plateformes. Les exigences d'architecture zéro confiance du gouvernement fédéral américain ont augmenté le déploiement de passerelles API dans les environnements du secteur public. Les travaux de standardisation des API des services financiers du Canada soutiennent également les besoins de gestion de l'open banking. Akamai a introduit un service géré de performance des API dans la région en septembre 2025. Kong a annoncé la prise en charge du protocole de contexte de modèle en octobre 2025, ce qui reflète le développement actif de la région en matière de contrôles d'API liés à l'intelligence artificielle.
L'Asie-Pacifique devrait se développer à un CAGR de 16,08 % de 2027 à 2032. Les opérateurs de télécommunications participant à l'initiative GSMA Open Gateway exposent les capacités réseau via des API nécessitant une gestion professionnelle. Les programmes d'infrastructure numérique publique en Inde, en Indonésie et au Vietnam augmentent également le besoin d'opérations API standardisées. La croissance de la capacité cloud et l'expansion du fintech soutiennent une base plus large d'organisations intensives en API. La Chine, la Corée du Sud et le Japon utilisent la gestion des API dans les chaînes d'approvisionnement en semi-conducteurs, les plateformes automobiles et les systèmes de villes intelligentes. L'Australie fait progresser les opérations natives du cloud grâce à ses travaux fédéraux sur l'identité numérique. Ces facteurs créent des opportunités sur le marché des services d'opérations API gérées pour les prestataires capables de soutenir les règles locales relatives aux données et les exigences de plateformes transfrontalières.
L'Europe reste un centre de demande mature, dirigé par l'Allemagne, le Royaume-Uni et la France. Les exigences DORA soutiennent les achats de services gérés dans les institutions financières européennes. La doctrine française de santé numérique 2025 a également renforcé un cadre de confiance pour les API de santé connectée. L'Amérique du Sud émerge grâce à l'écosystème fintech du Brésil et à l'infrastructure d'API de paiement Pix. Le Moyen-Orient, dirigé par l'Arabie saoudite et les Émirats arabes unis, investit dans la gestion des API dans le cadre de programmes de diversification économique. Les exigences de cloud souverain et de résidence des données soutiennent les modèles de service hybrides dans cette région. L'Afrique, dirigée par le Nigeria, l'Afrique du Sud et l'Égypte, reste une opportunité à plus long terme pour le marché des services d'opérations API gérées à mesure que le fintech mobile et la commercialisation des API de télécommunications se développent.
Paysage concurrentiel
Concentration du Marché
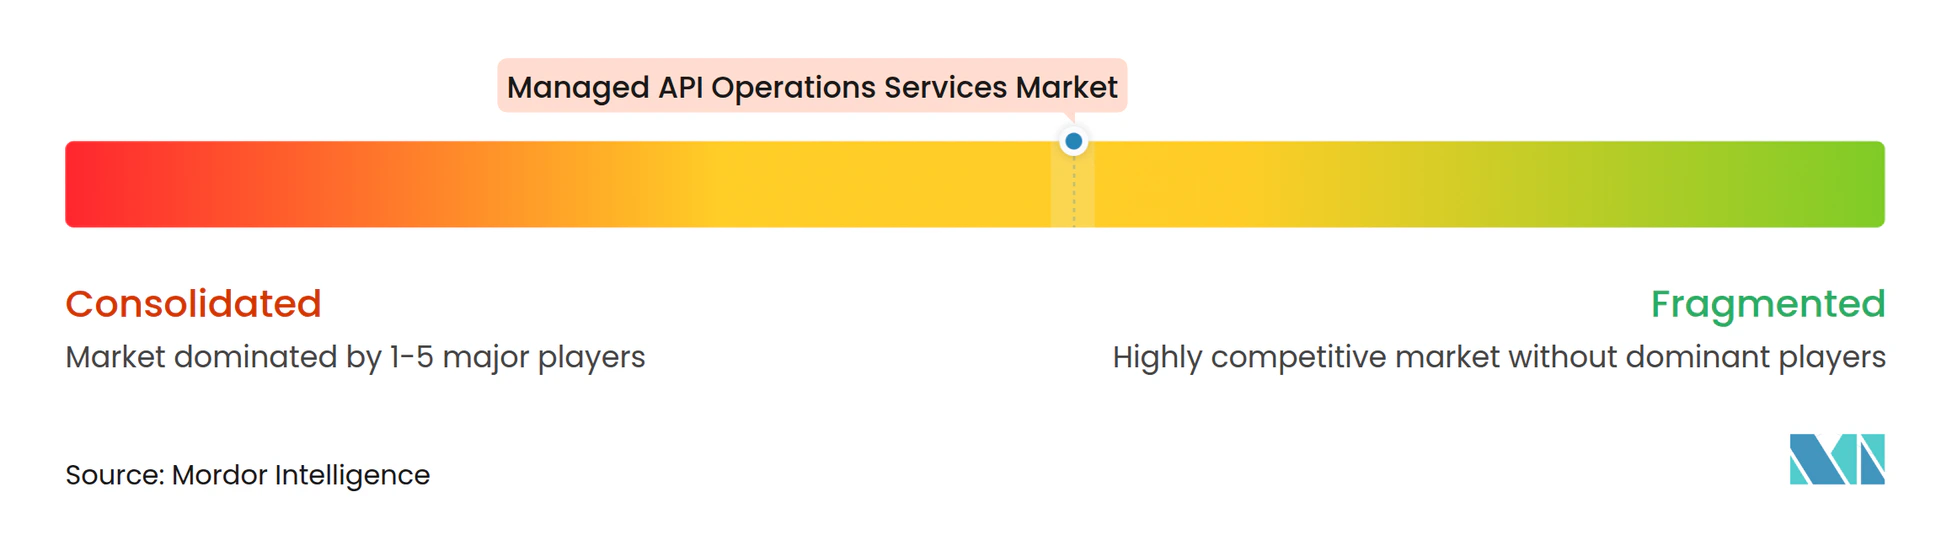
Le marché des services d'opérations API gérées est modérément fragmenté, aucun prestataire unique ne dominant tous les types de services, modèles de déploiement et géographies. Google, Microsoft et Amazon Web Services se font concurrence via des passerelles natives du cloud liées à leurs environnements de facturation et d'identité. Kong, WSO2 et Tyk Technologies se différencient par leur flexibilité dans les environnements et leurs approches open source. IBM exploite IBM API Connect et webMethods après avoir finalisé l'acquisition de webMethods en 2024. Tata Consultancy Services se distingue par sa couverture du cycle de vie, sa connaissance réglementaire et sa capacité de livraison. Torry Harris Business Solutions et Sensedia se concentrent sur les secteurs réglementés où la connaissance de la conformité spécifique au secteur peut soutenir des contrats premium. Les acheteurs s'intéressent de plus en plus aux outils qui découvrent et gouvernent les API sur plus d'une passerelle.
La concurrence évolue vers la gouvernance des agents d'intelligence artificielle, la gestion des coûts d'observabilité et la fédération multi-cloud. Persistent Systems et Kong ont annoncé un partenariat stratégique en mai 2026 pour développer une architecture d'entreprise permettant de gouverner les API, les données et les systèmes d'intelligence artificielle dans des environnements hybrides et multi-cloud. Boomi a ajouté la fédération Apigee X et la prise en charge d'OpenTelemetry dans sa version de septembre 2025. Les fonctionnalités du protocole de contexte de modèle de Kong et les fonctionnalités du plan de contrôle de Boomi montrent comment les fournisseurs étendent la gestion des API aux opérations d'intelligence artificielle. Cela répond aux défis de sécurité et de gouvernance identifiés par l'Agence nationale de sécurité. Les prestataires qui connectent la gestion traditionnelle du cycle de vie des API aux contrôles des agents d'intelligence artificielle peuvent répondre à un ensemble plus large d'exigences des entreprises.
Les accréditations de conformité et la livraison résiliente sont également des outils concurrentiels importants. Kong a rapporté la conformité SOC 2 Type II pour les passerelles cloud dédiées sur Google Cloud Platform en juin 2025. La société a ensuite rendu son portefeuille disponible sur les places de marché AWS, Microsoft Azure et Google Cloud en juin 2026. L'offre de performance des API gérées d'Akamai combine des tests, une validation experte et une surveillance de la conformité. Ces mouvements montrent que les principaux prestataires se font concurrence sur la simplicité des achats, l'assurance de la sécurité et la fiabilité gérée. Le marché des services d'opérations API gérées reste ouvert aux spécialistes capables de fournir un soutien crédible dans les secteurs verticaux réglementés. L'échelle est importante, mais les clients ont également besoin de prestataires capables de travailler dans des environnements existants complexes.
Leaders du secteur des services d'opérations API gérées
-
Google LLC
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
IBM Corporation
-
Salesforce, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'opérations API gérées Entreprises couvertes dans ce rapport
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- Salesforce, Inc.
- IBM Corporation
- Axway Inc.
- Broadcom Inc.
- Boomi, Inc.
- Kong Inc.
- WSO2, Inc.
- Akamai Technologies, Inc.
- SAP SE
- Oracle Corporation
- TIBCO Software Inc.
- Torry Harris Business Solutions
- Sensedia Inc.
- Postman, Inc.
- Tyk Technologies Limited
- Gravitee Limited
- Prolifics, Inc.
- Tata Consultancy Services Limited
Développements industriels récents dans Marché des services d'opérations API gérées
- Juin 2026 : Kong a rendu l'intégralité de son portefeuille de produits, y compris Kong Konnect, disponible simultanément sur AWS Marketplace, Microsoft Azure Marketplace et Google Cloud Marketplace, simplifiant les achats des entreprises et permettant aux clients d'appliquer leurs engagements de dépenses cloud existants, AWS EDP, Microsoft MACC et Google Cloud CUD, à l'infrastructure de connectivité API gérée.
- Juin 2026 : L'Agence nationale de sécurité a publié « Protocole de contexte de modèle (MCP) : considérations de conception de sécurité pour l'automatisation pilotée par l'intelligence artificielle » Version 1.0, mai 2026, identifiant formellement les lacunes dans le contrôle d'accès, la sérialisation de contexte non sécurisée, les vulnérabilités du cycle de vie des jetons et les journaux d'audit manquants comme des risques exploitables dans les déploiements MCP d'entreprise, établissant une base de référence de sécurité au niveau gouvernemental pour la gouvernance des API pilotée par l'intelligence artificielle.
- Mai 2026 : Persistent Systems et Kong ont annoncé un partenariat stratégique pour définir une nouvelle architecture d'entreprise permettant de gouverner les API, les données et les systèmes d'intelligence artificielle dans des environnements hybrides et multi-cloud. L'accord positionne Persistent comme partenaire mondial d'intégration de systèmes de Kong pour les déploiements d'architecture basée sur le protocole de contexte de modèle et la modernisation du patrimoine d'API héritées.
- Novembre 2025 : Microsoft Azure API Management a introduit une politique d'intégration native de Service Bus permettant des architectures de pont REST vers événement avec authentification par identité gérée, limitation du débit de niveau entreprise, quotas et contrôles d'autorisation, étendant la portée des opérations gérées d'Azure APIM aux charges de travail orientées événements sans nécessiter d'infrastructure de messagerie séparée.
Portée du rapport mondial sur le marché des services d'opérations API gérées
Le marché des services d'opérations API gérées comprend les services qui aident les organisations à déployer, surveiller, sécuriser, maintenir et optimiser les interfaces de programmation d'applications (API). Les services d'opérations API gérées impliquent l'externalisation des activités de gestion du cycle de vie des API à des prestataires de services spécialisés, permettant aux organisations d'améliorer les performances, la fiabilité, la sécurité et la scalabilité des API.
Le rapport sur le marché des services d'opérations API gérées est segmenté par type de service (gestion des passerelles API gérées et du trafic, sécurité et conformité des API gérées, surveillance des API gérées, observabilité et analytique, cycle de vie des API gérées, portail développeur et documentation, ingénierie de fiabilité des API gérées et réponse aux incidents, et conseil en opérations API, migration et optimisation), modèle de déploiement (sur site, basé sur le cloud et hybride), capacité gérée (administration et maintenance de la plateforme API, opérations de sécurité et réponse aux menaces, opérations de performance, de disponibilité et de capacité, gouvernance, conformité et preuves d'audit, opérations de publication, de gestion des versions et de dépréciation, expérience développeur et opérations de produits API, et tests gérés, conformité et ingénierie de la qualité), taille de l'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, soins de santé, commerce de détail et commerce électronique, fabrication, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Gestion des passerelles API gérées et du trafic |
| Sécurité et conformité des API gérées |
| Surveillance des API gérées, observabilité et analytique |
| Cycle de vie des API gérées, portail développeur et documentation |
| Ingénierie de fiabilité des API gérées et réponse aux incidents |
| Conseil en opérations API, migration et optimisation |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Administration et maintenance de la plateforme API |
| Opérations de sécurité et réponse aux menaces |
| Opérations de performance, de disponibilité et de capacité |
| Gouvernance, conformité et preuves d'audit |
| Opérations de publication, de gestion des versions et de dépréciation |
| Expérience développeur et opérations de produits API |
| Tests gérés, conformité et ingénierie de la qualité |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Technologies de l'information et télécommunications |
| BFSI |
| Soins de santé |
| Commerce de détail et commerce électronique |
| Fabrication |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Gestion des passerelles API gérées et du trafic | |
| Sécurité et conformité des API gérées | ||
| Surveillance des API gérées, observabilité et analytique | ||
| Cycle de vie des API gérées, portail développeur et documentation | ||
| Ingénierie de fiabilité des API gérées et réponse aux incidents | ||
| Conseil en opérations API, migration et optimisation | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par capacité gérée | Administration et maintenance de la plateforme API | |
| Opérations de sécurité et réponse aux menaces | ||
| Opérations de performance, de disponibilité et de capacité | ||
| Gouvernance, conformité et preuves d'audit | ||
| Opérations de publication, de gestion des versions et de dépréciation | ||
| Expérience développeur et opérations de produits API | ||
| Tests gérés, conformité et ingénierie de la qualité | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Soins de santé | ||
| Commerce de détail et commerce électronique | ||
| Fabrication | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services d'opérations API gérées ?
La taille du marché des services d'opérations API gérées devrait passer de 3,62 milliards USD en 2026 et 4,16 milliards USD en 2027 à 8,36 milliards USD d'ici 2032, à un CAGR de 14,92 %.
Qu'est-ce qui stimule la demande de services d'opérations API gérées ?
Les flux de travail de revenus pilotés par les API, des exigences de sécurité plus strictes, les architectures hybrides et le besoin de réponse aux incidents 24h/24 et 7j/7 augmentent la demande.
Quel type de service est en tête des services d'opérations API gérées ?
La gestion des passerelles API gérées et du trafic était en tête avec 27,38 % des revenus de 2026 car les opérations de passerelle sous-tendent l'acheminement et l'application des politiques.
Quel modèle de déploiement connaît la croissance la plus rapide ?
Le déploiement hybride devrait croître à un CAGR de 15,39 % jusqu'en 2032 à mesure que les organisations gouvernent les API dans l'infrastructure privée et les environnements cloud publics.
Quel secteur d'utilisation final connaît la croissance la plus rapide ?
Les soins de santé devraient croître à un CAGR de 15,68 % jusqu'en 2032 à mesure que les exigences d'interopérabilité et FHIR augmentent le besoin de gestion des API conformes.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 16,08 % jusqu'en 2032, soutenue par l'infrastructure numérique publique, la croissance du fintech et l'activité des API de télécommunications.