
Taille et part du marché des médicaments antidiabétiques oraux en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
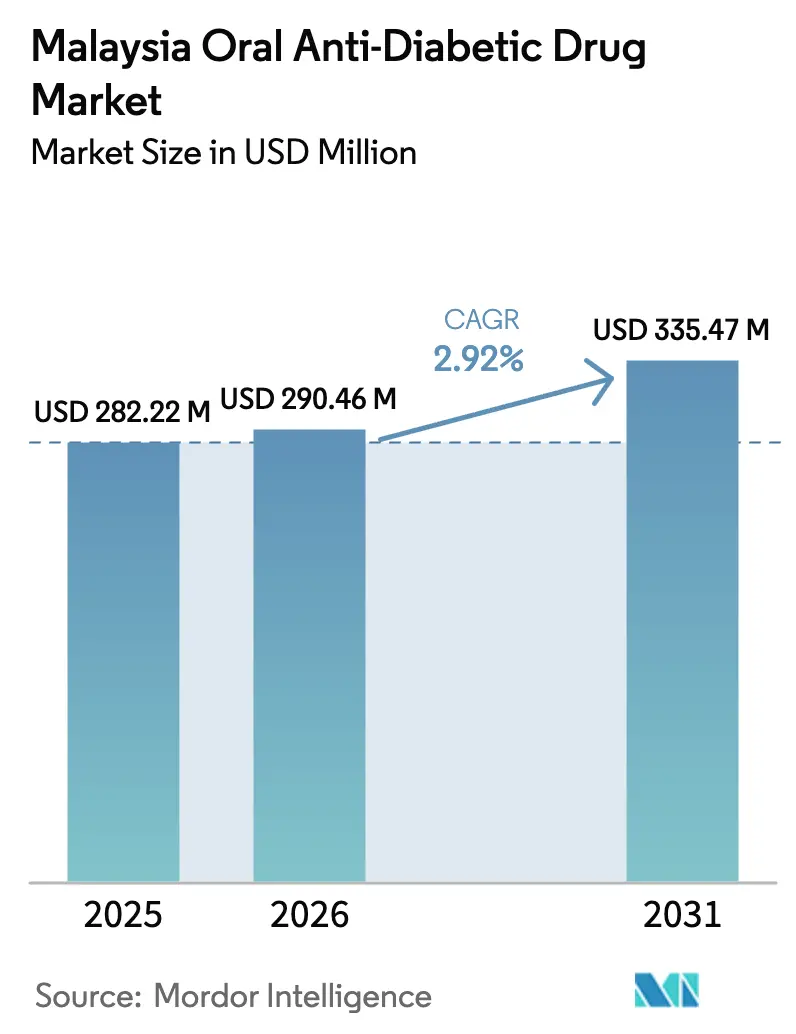
| Taille du marché de l'année de base (2025) | 282.22 Millions de dollars américains |
| Taille du Marché (2026) | 290.46 Millions de dollars américains |
| Taille du Marché (2031) | 335.47 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 2.92 % |
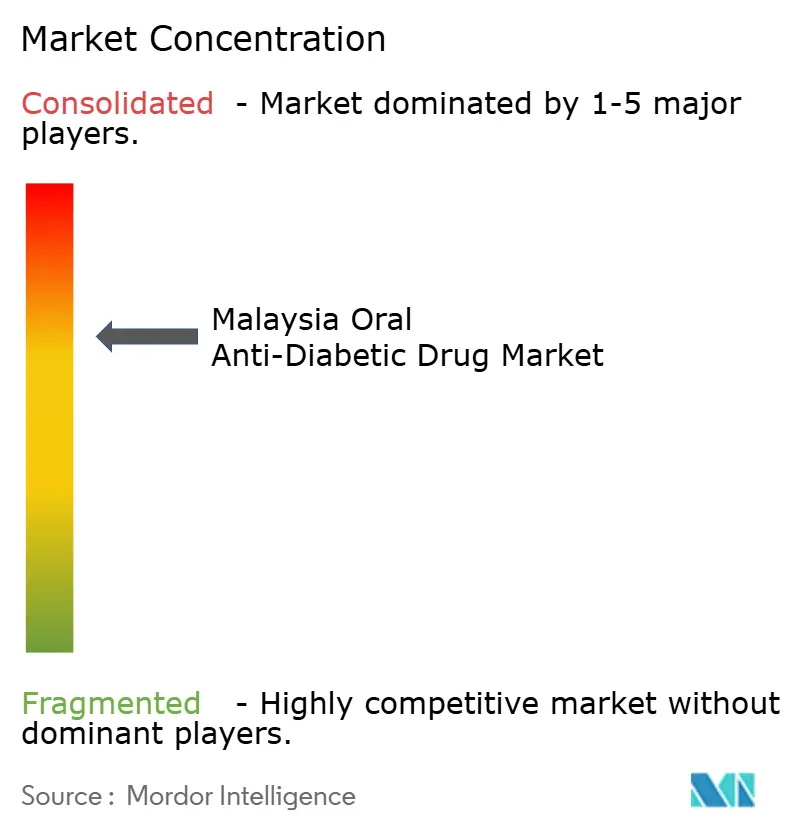
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments antidiabétiques oraux en Malaisie par Mordor Intelligence
La taille du marché des médicaments antidiabétiques oraux en Malaisie devrait croître de 282,22 millions USD en 2025 à 290,46 millions USD en 2026, et devrait atteindre 335,47 millions USD d'ici 2031, à un TCAC de 2,92 % sur la période 2026-2031. Le rythme mesuré de cette croissance dissimule des évolutions rapides en matière de santé publique, de politique et de dynamique des canaux de distribution. L'urbanisation rapide, le vieillissement de la population et le renforcement des protocoles de dépistage maintiennent la demande de thérapies orales sur une pente ascendante régulière. Le budget gouvernemental soutient cette tendance, le ministère de la Santé ayant augmenté les allocations 2025 de 9,8 % à 45,3 milliards RM, dont une partie finance les programmes de lutte contre les maladies non transmissibles [1]Ministère de la Santé de Malaisie, «Points saillants de l'allocation budgétaire nationale 2025 pour la santé», moh.gov.my. Les nouvelles classes thérapeutiques telles que les inhibiteurs du SGLT-2 sont désormais remboursées dans les établissements publics, tandis que les pharmacies numériques élargissent la portée au dernier kilomètre, en particulier en Malaisie orientale. Des réformes parallèles en matière d'approvisionnement, de certification halal et de contrôle des prix façonnent davantage le comportement concurrentiel sur le marché des médicaments antidiabétiques oraux en Malaisie.
Principaux enseignements du rapport
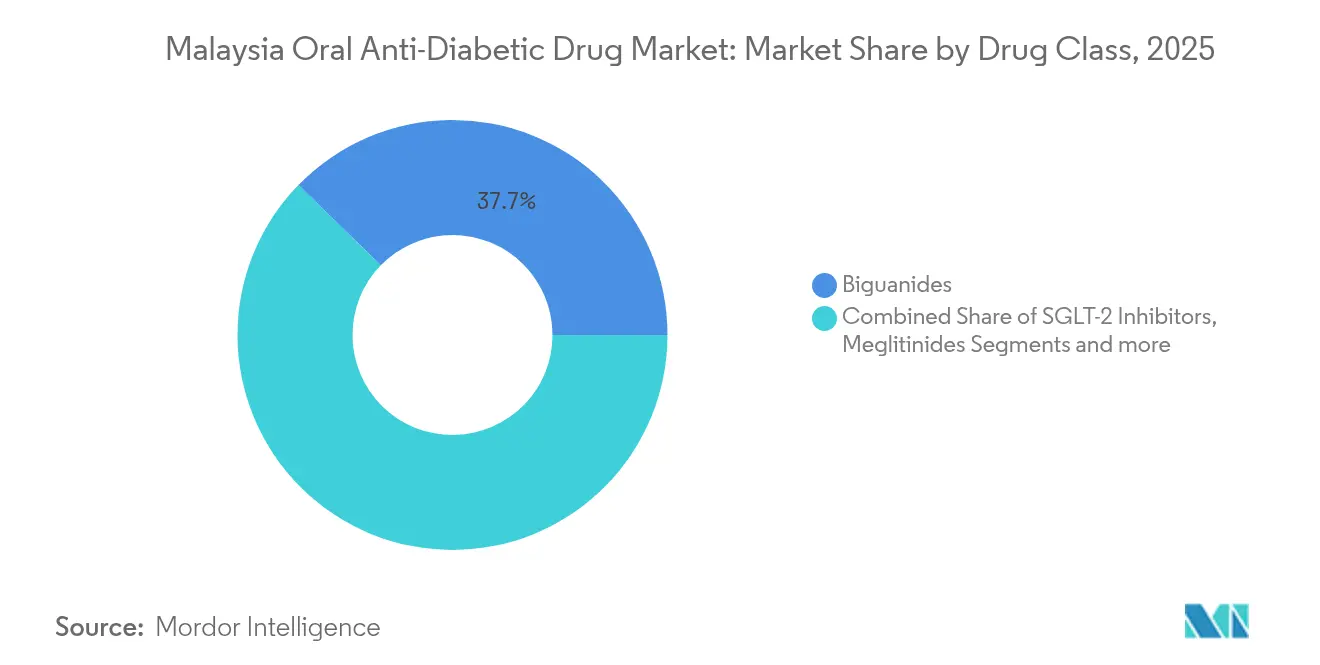
- Par classe de médicaments, les biguanides ont dominé avec une part de revenus de 37,72 % en 2025 ; les inhibiteurs du SGLT-2 devraient progresser à un TCAC de 3,45 % jusqu'en 2031.
- Par groupe d'âge, les adultes détenaient une part de 66,58 % en 2025 ; le segment gériatrique devrait croître à un TCAC de 3,78 % jusqu'en 2031.
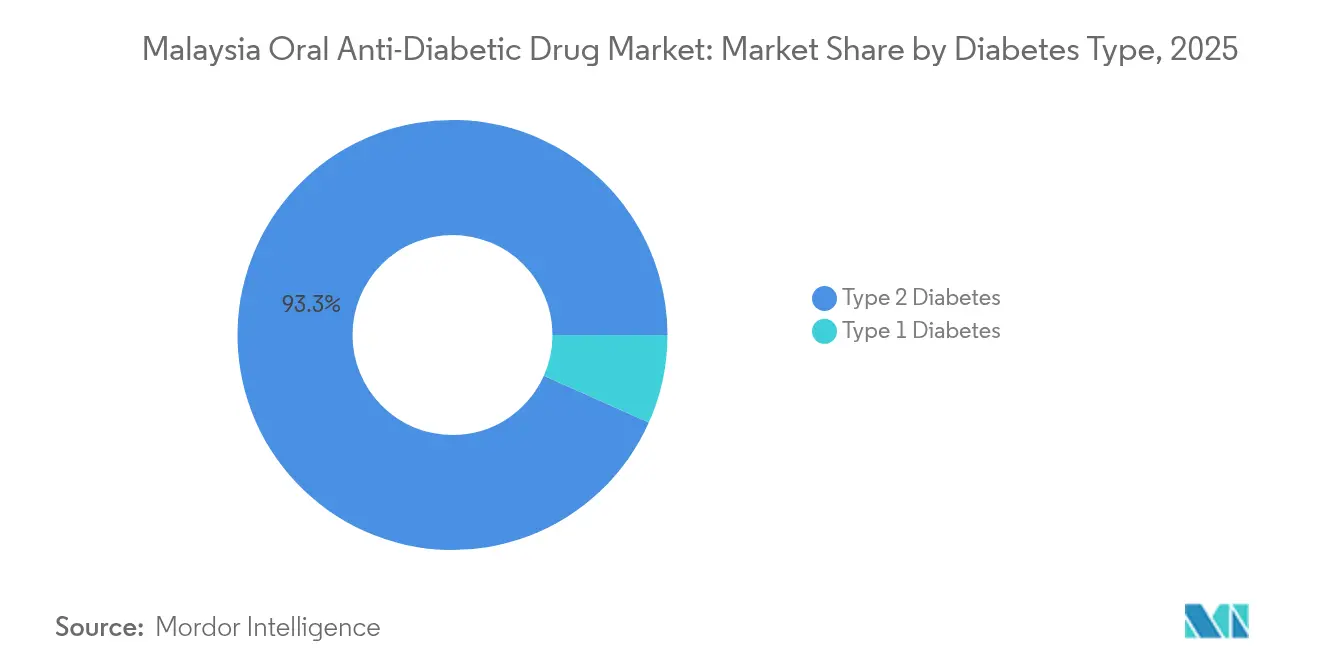
- Par type de diabète, le diabète de type 2 représentait 93,32 % de la part du marché des médicaments antidiabétiques oraux en Malaisie en 2025 et progresse à un TCAC de 3,69 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières ont capturé une part de 68,74 % en 2025, tandis que les pharmacies en ligne devraient croître à un TCAC de 3,72 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des médicaments antidiabétiques oraux en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante du diabète de type 2 dans les zones urbaines de Malaisie | +1.2% | Centres urbains de Malaisie péninsulaire, avec répercussions sur la Malaisie orientale | Moyen terme (2-4 ans) |
| Expansion du pool d'assurance maladie privée | +0.8% | National, gains précoces à Kuala Lumpur, Selangor, Penang | Long terme (≥ 4 ans) |
| Adoption rapide des inhibiteurs du SGLT-2 et du DPP-4 après la mise à jour de la LMNE 2024 | +0.9% | Établissements de soins de santé publics à l'échelle nationale | Court terme (≤ 2 ans) |
| Programmes d'observance médicamenteuse «Mysihat» pilotés par le gouvernement | +0.6% | National, accent sur les communautés rurales et mal desservies | Moyen terme (2-4 ans) |
| Appels d'offres centralisés de Pharmaniaga comprimant les prix de détail | +0.4% | Approvisionnement du secteur public national | Court terme (≤ 2 ans) |
| Croissance des plateformes de e-pharmacie améliorant la portée au dernier kilomètre | +0.7% | National, impact notable en Malaisie orientale et dans les zones rurales | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du diabète de type 2 dans les zones urbaines de Malaisie
Les centres urbains affichent désormais une prévalence du diabète de 19,6 décès pour 100 000 habitants, plaçant cette maladie parmi les principales causes de mortalité en Malaisie. Les données du registre couvrant une décennie recensent 288 913 patients diagnostiqués, et seulement un tiers atteignent les objectifs lipidiques et de pression artérielle, ce qui indique d'importants écarts thérapeutiques [2]Organisation mondiale de la Santé, «Profil de pays sur les maladies non transmissibles - Malaisie», who.int. Les modes de vie sédentaires et les changements nutritionnels aggravent la prédisposition génétique, de sorte que la pharmacothérapie reste essentielle même si les programmes de prévention se développent. Les hôpitaux publics répondent en constituant des stocks de metformine et en testant des associations à dose fixe en soins primaires. Ce besoin non satisfait ancre la croissance de base du marché des médicaments antidiabétiques oraux en Malaisie.
Expansion du pool d'assurance maladie privée
Les dépenses de santé ont atteint 4,38 % du PIB en 2025, avec une souscription à l'assurance maladie privée en hausse chez les ménages à revenus intermédiaires. Une couverture plus large réduit les frais à la charge des patients pour les agents premium tels que les inhibiteurs du SGLT-2 et du DPP-4. Les régimes d'employeurs à Kuala Lumpur, Selangor et Penang remboursent désormais des comprimés combinés qui grevaient auparavant le budget des ménages. Les nouvelles politiques pour les travailleurs étrangers élargissent le pool de risques et augmentent les volumes unitaires. Les assureurs négocient à leur tour des tarifs différenciés avec les fabricants, renforçant ainsi les modèles de paiement basés sur la valeur sur le marché des médicaments antidiabétiques oraux en Malaisie.
Adoption rapide des inhibiteurs du SGLT-2 et du DPP-4 après la mise à jour de la Liste nationale des médicaments essentiels 2024
La Liste nationale des médicaments essentiels de 2024 a supprimé les obstacles formulaires, permettant aux hôpitaux publics de dispenser des inhibiteurs du SGLT-2 et du DPP-4 sans dérogations ad hoc. Des études hospitalières rapportent des réductions moyennes de 0,9 % de l'HbA1c avec la thérapie aux inhibiteurs du DPP-4 et une amélioration des marqueurs rénaux sous traitement par inhibiteurs du SGLT-2. Huit marques d'inhibiteurs du SGLT-2 sont désormais enregistrées avec une surveillance active de l'Agence nationale de réglementation pharmaceutique (NPRA). Les cliniciens prescrivent de plus en plus ces classes en remplacement des sulfonylurées, tandis que les comités de recommandations mettent à jour les algorithmes en conséquence. L'adoption précoce renforce la diversification des revenus sur le marché des médicaments antidiabétiques oraux en Malaisie.
Programmes d'observance médicamenteuse «Mysihat» pilotés par le gouvernement
Le cadre renforcé de soins de santé primaires associe la télémédecine à la sensibilisation communautaire pour réduire les doses manquées. Les séances de coaching dispensées par les pharmaciens ont réduit les coûts mensuels moyens des médicaments à 47,33 MYR pour les groupes d'intervention contre 236,07 MYR pour les groupes témoins, tout en améliorant le contrôle de l'HbA1c [3]Muhammad Zahid Iqbal, Impact de l'intervention éducative des pharmaciens sur les coûts des médicaments avec amélioration des résultats cliniques pour les patients diabétiques dans divers hôpitaux tertiaires en Malaisie : un essai contrôlé randomisé,
MDPI, mdpi.com. La clinique virtuelle de DoctorOnCall étend ces services aux zones rurales de Sabah et du Sarawak. Le Livre blanc sur la santé alloue des financements pluriannuels aux outils numériques d'observance, intégrant la surveillance dans les soins courants. Ces mesures renforcent la persistance du traitement et augmentent les volumes sur le marché des médicaments antidiabétiques oraux en Malaisie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Intensification de la concurrence générique après les expirations de brevets clés | -0.8% | Produits de marque à l'échelle nationale | Court terme (≤ 2 ans) |
| Coût élevé à la charge des patients pour les derniers agents malgré le remboursement | -0.6% | Segments ruraux et à faibles revenus à l'échelle nationale | Moyen terme (2-4 ans) |
| Lacunes en matière de certification halal limitant l'acceptation de certains génériques de marque | -0.3% | National, en particulier les segments de population musulmane | Long terme (≥ 4 ans) |
| Obstacles logistiques vers la Malaisie orientale entraînant un risque de rupture de stock | -0.4% | Malaisie orientale (Sabah et Sarawak), affectant l'accès rural | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensification de la concurrence générique après les expirations de brevets clés
L'expiration du brevet de l'empagliflozine en mars 2025 et les expirations programmées de la sitagliptine/metformine en 2029 ouvrent la voie à des entrées de génériques à des prix inférieurs de 50 % conformément à la politique nationale. Des entreprises indiennes ont publiquement ciblé des lancements hors brevet, et les fabricants locaux sollicitent des approbations accélérées dans le cadre du guide révisé de l'Agence nationale de réglementation pharmaceutique (NPRA). Les titulaires de marques répondent par des programmes de soutien aux patients et des extensions du cycle de vie sous forme d'associations à dose fixe. Les volumes pourraient augmenter, mais l'érosion de la valeur pèse sur la croissance globale du marché des médicaments antidiabétiques oraux en Malaisie.
Coût élevé à la charge des patients pour les derniers agents malgré le remboursement
Les associations à dose fixe représentent 44,6 % des dépenses pharmaceutiques tout en ne constituant que 28,91 % des prescriptions, soulignant ainsi les lacunes en matière d'accessibilité financière. Les coûts moyens des thérapies orales s'élèvent à 68 USD par patient, atteignant 185 USD lorsque les compléments et les diagnostics sont inclus. Les ménages ruraux ressentent le plus ce fardeau, ce qui entraîne des reports de traitement ou le recours à des agents plus anciens tels que la metformine. Même avec l'expansion de l'assurance, les co-paiements pour les comprimés inhibiteurs du SGLT-2 freinent l'adoption. L'élasticité qui en résulte tempère le segment premium du marché des médicaments antidiabétiques oraux en Malaisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par classe de médicaments : les inhibiteurs du SGLT-2 gagnent du terrain sur le leadership des biguanides
Les biguanides ont conservé 37,72 % de la part du marché des médicaments antidiabétiques oraux en Malaisie en 2025 grâce au rôle bien ancré de la metformine en tant que thérapie de première intention. Les inhibiteurs du SGLT-2 génèrent de faibles revenus de base mais progressent à un TCAC de 3,45 %, portés par les données relatives aux résultats cardiovasculaires et rénaux. Les ventes de sulfonylurées sont orientées à la baisse en raison des préoccupations liées à l'hypoglycémie, tandis que les inhibiteurs du DPP-4 se stabilisent en tant qu'options de deuxième ligne chez les cohortes de personnes âgées. Les inhibiteurs de l'alpha-glucosidase et les thiazolidinediones restent des niches en raison des inconvénients gastro-intestinaux et des problèmes de sécurité.
Les associations à dose fixe combinant la metformine avec des molécules inhibitrices du SGLT-2 ou du DPP-4 élargissent l'observance et affichent des prix premium. Les prochaines entrées de metformine générique amortissent les baisses de prix au sein du marché des médicaments antidiabétiques oraux en Malaisie. Pendant ce temps, l'exclusivité sur les nouvelles classes permet aux innovateurs de récupérer leurs dépenses de R&D. Les fabricants mettent l'accent sur la surveillance post-commercialisation pour rassurer les prescripteurs sur les rares événements indésirables rénaux liés à la thérapie par inhibiteurs du SGLT-2.


Par groupe d'âge : la demande gériatrique dépasse le cœur de cible des adultes
Les adultes âgés de 20 à 65 ans ont généré 66,58 % des revenus en 2025, reflétant la base principale de population en âge de travailler en Malaisie. La cohorte gériatrique devrait cependant progresser à un TCAC de 3,78 % jusqu'en 2031, à mesure que la longévité s'améliore et que l'intensité du dépistage augmente. Les cas pédiatriques restent mineurs mais s'aggravent avec l'obésité infantile urbaine.
Les schémas de prescription gériatrique s'orientent vers les inhibiteurs du DPP-4 pour leur faible risque d'hypoglycémie, tandis que les adultes reçoivent des régimes plus larges incluant des comprimés inhibiteurs du SGLT-2. Les programmes de sensibilisation rurale au Sarawak proposent désormais des examens trimestriels des médicaments pour les personnes âgées, améliorant ainsi l'observance. À mesure que les comorbidités s'accumulent, la demande se déplace vers des agents ayant démontré un bénéfice cardiovasculaire, renforçant la résilience des revenus sur le marché des médicaments antidiabétiques oraux en Malaisie.
Par type de diabète : la domination du type 2 oriente l'innovation
Le diabète de type 2 représente 93,32 % des dépenses et affiche une prévision de TCAC de 3,69 %, reflétant l'épidémiologie mondiale. Le type 1 reste centré sur l'insuline et occupe une faible part des dépenses en thérapies orales, bien que des essais en traitement adjuvant soient en cours.
Les cadres de médecine personnalisée guident le choix du médicament pour les patients atteints de diabète de type 2, en tenant compte de l'âge, de l'IMC et de la fonction rénale. Des programmes de style de vie sont menés en parallèle, mais l'escalade pharmacologique reste courante à mesure que la fonction des cellules bêta décline. Les agents en cours de développement se concentrent sur le contrôle du poids et les résultats cardiométaboliques et rénaux plutôt que sur la simple réduction de la glycémie, répondant ainsi aux besoins non satisfaits du marché des médicaments antidiabétiques oraux en Malaisie.
Par canal de distribution : les pharmacies en ligne étendent la portée au dernier kilomètre
Les pharmacies hospitalières ont représenté 68,74 % des revenus en 2025 grâce à l'approvisionnement gouvernemental subventionné. Les pharmacies en ligne affichent une prévision de TCAC de 3,72 % grâce à la clarté réglementaire sur la télépharmacie et à la confiance croissante des consommateurs dans le commerce électronique. Les chaînes de détail se consolident pour sécuriser leur pouvoir d'achat et contrer la remise en ligne.
Les plateformes numériques associent désormais la livraison de médicaments aux téléconsultations et aux intégrations de glucomètres. En Malaisie orientale, où le relief restreint l'accès physique, les applications mobiles réduisent de moitié les délais de renouvellement d'ordonnance. Les directives de l'Agence nationale de réglementation pharmaceutique (NPRA) sur le conseil à distance garantissent la sécurité, légitimant davantage ce canal sur le marché des médicaments antidiabétiques oraux en Malaisie.
Analyse géographique
La Malaisie péninsulaire a généré la majeure partie des revenus de 2025, s'appuyant sur une infrastructure de santé dense et une prévalence urbaine plus élevée. Kuala Lumpur, Selangor et Penang abritent ensemble la plupart des cliniques spécialisées et captent l'adoption précoce des thérapies par inhibiteurs du SGLT-2 et du DPP-4. La pénétration de l'assurance maladie privée dans ces États soutient les prescriptions premium, tandis que les réformes de l'approvisionnement encouragent les formulaires hospitaliers à élargir les listes de médicaments.
La Malaisie orientale, couvrant Sabah et le Sarawak, offre les perspectives de croissance les plus élevées jusqu'en 2031. Le financement fédéral de 22,1 milliards RM pour de nouveaux hôpitaux et des centres de télémédecine ruraux réduit l'écart de service historique. Les patients ruraux atteignent désormais 43 % d'atteinte de l'objectif HbA1c contre une moyenne nationale de 23,8 % après les pilotes du cadre renforcé de soins de santé primaires. Le commerce transfrontalier avec le Kalimantan occidental améliore les routes de la chaîne d'approvisionnement, réduisant le risque de rupture de stock.
Les solutions numériques revêtent une valeur particulière dans les intérieurs reculés. La plateforme de DoctorOnCall planifie des consultations vidéo avec des endocrinologues dans les centres urbains, tandis que des drones testés par des hôpitaux publics livrent des médicaments urgents aux communautés insulaires. Ces initiatives atténuent les inégalités géographiques et libèrent des volumes inexploités pour le marché des médicaments antidiabétiques oraux en Malaisie.
Paysage réglementaire
Le Drug Control Authority (DCA) est le principal organisme de réglementation pharmaceutique en Malaisie, la NPRA agissant en tant que secrétariat. Tous les produits médicinaux doivent être enregistrés auprès du DCA pour être légalement commercialisés, fabriqués ou importés en Malaisie. L'enregistrement exige des preuves de sécurité, de qualité et d'efficacité, souvent alignées sur les exigences de l'ASEAN Common Technical Dossier (ACTD), et les activités post-enregistrement, y compris le contrôle qualité, l'inspection et l'octroi de licences aux fabricants, importateurs et grossistes, sont régies par le Control of Drugs and Cosmetics Regulations 1984. Le Patent Act 1983 (Act 291) interdit la commercialisation ou la vente de produits contenant des ingrédients actifs brevetés avant l'expiration du brevet.
Paysage concurrentiel
Le secteur des médicaments antidiabétiques oraux en Malaisie affiche une consolidation modérée. Les multinationales dominent les classes innovantes, tandis que les producteurs locaux excellent dans les génériques et les formulations certifiées halal. Le changement de cap de Pharmaniaga, qui s'éloigne des contrats à fournisseur unique, presse les titulaires à concourir sur la valeur plutôt que sur l'exclusivité. La hausse du bénéfice net de l'entreprise au troisième trimestre 2024 à 49,84 millions RM témoigne du succès de la diversification des revenus au-delà des appels d'offres publics.
Les alliances stratégiques renforcent la pénétration du marché. Owen Mumford s'est associé à Duopharma Biotech pour coupler des dispositifs d'injection en stylo avec des kits de démarrage de thérapie orale, offrant des solutions groupées pour les patients nouvellement diagnostiqués. L'investissement d'Insulet de 878 millions RM dans une usine de fabrication d'insuline témoigne de sa confiance dans le paysage plus large du diabète en Malaisie, complétant la demande de thérapies orales.
Les capacités numériques s'imposent comme des facteurs de différenciation essentiels. Les entreprises déploient des outils d'intelligence artificielle pour optimiser la conception des essais et prévoir les risques d'inobservance. Des pilotes de chaîne de blocs tracent le statut de certification halal depuis la matière première jusqu'à l'emballage sous blister, séduisant les consommateurs musulmans. Ces innovations renforcent les avantages concurrentiels et soutiennent la création de valeur sur le marché des médicaments antidiabétiques oraux en Malaisie.
Leaders du secteur des médicaments antidiabétiques oraux en Malaisie
AstraZeneca
Astellas
Eli Lilly
Sanofi
Johnson and Johnson
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'accès du secteur public aux nouveaux agents oraux s'est élargi après la mise à jour de la National Essential Medicines List en 2024, qui a supprimé les barrières de formulaire pour les inhibiteurs de SGLT-2 et de DPP-4 dans les établissements publics. Les pharmacies hospitalières ont capté environ 68,74 % des revenus en 2025, ce qui témoigne d'une forte adoption dans le secteur public parallèlement à l'effet des achats centralisés, tandis que les appels d'offres centralisés en cours et les considérations de certification halal continuent de façonner la tarification et l'accès. La mise à jour du DRGD par la NPRA en 2025 clarifie également les attentes en matière d'enregistrement pour les nouveaux médicaments et produits biologiques, soutenant une voie plus prévisible pour les innovateurs et les nouveaux entrants suiveurs.
Les pharmacies en ligne et les plateformes de télémédecine élargissent la portée du dernier kilomètre. DoctorOnCall soutient l'accès en Malaisie orientale et dans les zones rurales, ce qui contribue à faire basculer le soutien à l'adhérence et l'efficacité des renouvellements vers les soins courants. Dans ce contexte, les achats centralisés et les contrôles des prix, ainsi que l'expansion de l'assurance privée, ouvrent la voie aux combinaisons à dose fixe et aux génériques à prix compétitifs pour gagner des parts sur le marché hospitalier et le canal public plus large.
Développements récents du secteur
- Juillet 2026 : Duopharma Biotech Bhd a obtenu des contrats d'approvisionnement gouvernementaux d'une valeur de plus de 225 millions de RM auprès du ministère de la Santé pour l'insuline humaine recombinante, l'insuline glargine et l'insuline aspart, qui seront fournies par son partenaire Biocon Limited. Cet accord élargit l'accès du secteur public aux thérapies d'insuline essentielles et renforce la visibilité des revenus de Duopharma issus des contrats gouvernementaux.
- Juin 2026 : AstraZeneca a annoncé lors de la réunion de l'American Diabetes Association que son GLP-1RA oral, l'elecoglipron, a démontré une perte de poids de 10,5 % lors des essais de phase IIb et passera aux essais de phase III, incluant des études pour le diabète de type 2. Cela maintient AstraZeneca parmi les candidats les plus avancés dans le domaine des GLP-1RA oraux, avec une pertinence potentielle pour la Malaisie au fil du temps.
- Mai 2026 : Pharmaniaga Bhd a annoncé une augmentation de 6,4 % de son bénéfice net à 31,5 millions de RM pour le premier trimestre clos le 31 mars 2026, tirée par une demande accrue de produits internes provenant des hôpitaux publics. Ce résultat témoigne d'une demande intérieure continue pour les produits internes et soutient une expansion supplémentaire portée par les appels d'offres dans le canal de la santé publique.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des médicaments antidiabétiques oraux utilisés en Malaisie pour gérer le diabète, mesurée par les ventes de thérapies orales sur prescription à travers les principaux canaux de distribution du pays.
Exclusions de portée : Les éléments exclus comprennent les thérapies injectables contre le diabète (telles que l'insuline et les produits GLP-1), les dispositifs, les diagnostics et les programmes de style de vie ou de nutrition.
Aperçu de la segmentation
- Par classe de médicaments
- Biguanides
- Sulfonylurées
- Méglitinides
- Thiazolidinediones
- Inhibiteurs de l'alpha-glucosidase
- Inhibiteurs du DPP-4
- Inhibiteurs du SGLT-2
- Autres
- Par groupe d'âge
- Adultes
- Pédiatrique
- Gériatrique
- Par type de diabète
- Diabète de type 1
- Diabète de type 2
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour établir le pool de demande de base et les règles de ce qui est comptabilisé dans le marché, avant toute construction de calculs de prévision. Nous partons du contexte du traitement du diabète en Malaisie, puis le relions aux signaux d'accès aux médicaments et de dépenses qui peuvent être vérifiés année par année.
Les sources publiques courantes examinées comprennent les publications du ministère de la Santé de Malaisie, la National Health and Morbidity Survey, les statistiques sur le diabète de l'Organisation mondiale de la santé, les indicateurs de population et de vieillissement de la Banque mondiale, ainsi que des directives cliniques et revues à comité de lecture décrivant les voies thérapeutiques orales. Nous examinons également les signaux réglementaires et de disponibilité des produits provenant des portails de l'autorité nationale des médicaments, puis complétons cela avec les dépôts d'entreprises, les présentations aux investisseurs et une couverture presse locale crédible sur les changements d'approvisionnement et de tarification. Lorsque cela est utile, un abonnement payant pour les données financières d'entreprises et une base de données de brevets sont utilisés pour confirmer l'orientation et le calendrier des produits. Pour certaines molécules sélectionnées, une base de données au niveau des expéditions import-export est utilisée de manière sélective pour vérifier la cohérence des schémas d'approvisionnement et éviter des distorsions de volume évidentes. Les sources énumérées ci-dessus sont illustratives et non exhaustives, car d'autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour valider ce que les sources documentaires ne peuvent pas entièrement expliquer, en particulier le mix des canaux, le comportement de changement des patients et le calendrier des changements de prix pour les classes orales plus anciennes par rapport aux plus récentes. Nous avons échangé avec un éventail de parties prenantes telles que des prescripteurs, des pharmaciens, des distributeurs, des experts liés aux payeurs et des acteurs du marché local, puis avons aligné les intrants sur les spécificités de la Malaisie à travers les établissements publics et les milieux de soins privés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Top niveau : 36 % | Cadres dirigeants : 12 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 33 % |
| Petits acteurs : 20 % | Managers : 55 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une reconstruction de la demande descendante, où la prévalence du diabète, la part traitée, l'éligibilité aux thérapies orales et les schémas d'utilisation au niveau des classes sont traduits en volumes de prescription attendus, puis en valeur à l'aide de bandes de prix typiques. Pour que les totaux restent réalistes, le modèle est corroboré par des approximations ascendantes sélectives, telles que des vérifications de prix de marques et de génériques échantillonnées dans les principaux canaux, des retours de distributeurs sur le mix, et des consolidations de fournisseurs lorsque des informations publiques sont disponibles.
Les principaux intrants en Malaisie comprennent la part des patients de type 2 gérés par des médicaments oraux, le déplacement du mix entre les molécules héritées et les nouvelles classes, l'intensité thérapeutique moyenne (usage mono versus combinaison), la répartition public/privé de la distribution, et le mouvement des prix observé après les actions d'approvisionnement. Lorsque les signaux de volume directs sont faibles pour une classe spécifique, les écarts sont traités via des indicateurs proxy tels que la pénétration de classe évoquée lors des entretiens, suivis de vérifications de sensibilité afin qu'une seule hypothèse ne domine pas trop le résultat.
Pour la prévision, nous utilisons une analyse de scénarios soutenue par un lissage des tendances. Chaque scénario fait varier le déplacement du mix et les moteurs d'utilisation tout en maintenant les changements de population et de pool diagnostiqué cohérents avec les indicateurs de santé publique. La trajectoire de prévision finale est sélectionnée après avoir aligné les résultats des scénarios avec les attentes des experts en matière d'accès, de remboursement et de comportement de prescription au cours des prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont validés par des vérifications croisées avec des signaux indépendants tels que la direction des dépenses en médicaments, les indices de demande par canal, et tout point d'inflexion visible lié à des changements de directives ou d'accès. Tout écart important par classe, canal ou année est signalé, examiné et retravaillé, et un suivi est déclenché lorsqu'un intrant clé semble incohérent avec le comportement observé du marché malaisien.
Avant validation finale, le modèle et les hypothèses font l'objet de plusieurs revues d'analystes, avec des vérifications ponctuelles des calculs, de la cohérence des unités et de l'évolution année par année. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées si un événement significatif modifie la disponibilité, la tarification ou l'accès des patients, après quoi une dernière vérification d'actualité est réalisée avant livraison.
Taille du marché malaisien des antidiabétiques oraux selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de voir différentes tailles de marché publiées pour le même sujet, même lorsque le pays et le domaine thérapeutique semblent identiques à première vue. Les écarts proviennent généralement de ce qui est inclus, de la manière dont les ventes sont valorisées à travers les canaux, et de la rapidité avec laquelle le modèle est actualisé après des changements de politique ou de tarification.
Les thérapies injectables contre le diabète se situent hors du champ d'application de Mordor Intelligence ici, donc les estimations qui mélangent l'insuline ou les médicaments GLP-1 dans les dépenses totales de traitement du diabète aboutiront à un chiffre plus élevé même si leur taux de croissance semble similaire. Un autre facteur est la manière dont la thérapie combinée orale est comptabilisée. Certaines méthodes attribuent la valeur totale à une seule classe plutôt que de la répartir par ingrédient actif, ce qui peut fausser les totaux de classe. Le calendrier des devises et l'utilisation des prix de liste par rapport aux prix d'approvisionnement réalisés peuvent également faire monter ou baisser la valeur du marché pour une année donnée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 282,22 millions USD (2025) | |
| Revue Sectorielle A | 274,00 millions USD (2023) | Utilise une année de base antérieure et s'appuie souvent sur des points de prix publiés avec une validation limitée des canaux, ce qui peut manquer les changements de mix ultérieurs et le mouvement de prix induit par l'approvisionnement. |
| Portail Sectoriel B | 300,00 millions USD (2026) | Peut appliquer des hypothèses d'adoption plus rapides pour les nouvelles classes orales ou traiter la thérapie combinée différemment, ce qui peut augmenter le total de l'année future même sans une vérification claire des volumes. |
L'écart dans le tableau provient principalement de la portée et du calendrier, suivis de la manière dont la tarification et l'usage combiné sont traités dans le calcul. En rattachant les totaux à un pool traité défini et en vérifiant les volumes implicites et les bandes de prix avec des intrants de terrain, les résultats restent transparents et reproductibles pour les actualisations annuelles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des médicaments antidiabétiques oraux en Malaisie ?
Le marché est évalué à 290,46 millions USD en 2026 et devrait atteindre 335,47 millions USD d'ici 2031.
Quelle classe de médicaments connaît la croissance la plus rapide ?
Les inhibiteurs du SGLT-2 mènent la croissance avec un TCAC de 3,45 % après leur inclusion dans la Liste nationale des médicaments essentiels de 2024.
Pourquoi le segment gériatrique est-il important pour les ventes futures ?
Le vieillissement de la population malaisienne fait progresser la demande gériatrique à un TCAC de 3,78 %, et les patients âgés nécessitent souvent des agents plus sûrs tels que les inhibiteurs du DPP-4.
Comment les pharmacies en ligne affectent-elles la distribution ?
Les canaux de e-pharmacie devraient croître à un TCAC de 3,72 %, améliorant l'accès rural et défiant les modèles de vente au détail traditionnels.
Quel impact les expirations de brevets auront-elles sur les prix ?
L'expiration du brevet de l'empagliflozine en 2025 devrait réduire les prix des marques de 50 %, intensifiant la concurrence générique et exerçant une pression sur les marges.
Dernière mise à jour de la page le:



