
Taille et part du marché des filtres optiques pour vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 379.55 Millions de dollars américains |
| Taille du Marché (2031) | 585.73 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 9.07 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des filtres optiques pour vision industrielle par Mordor Intelligence
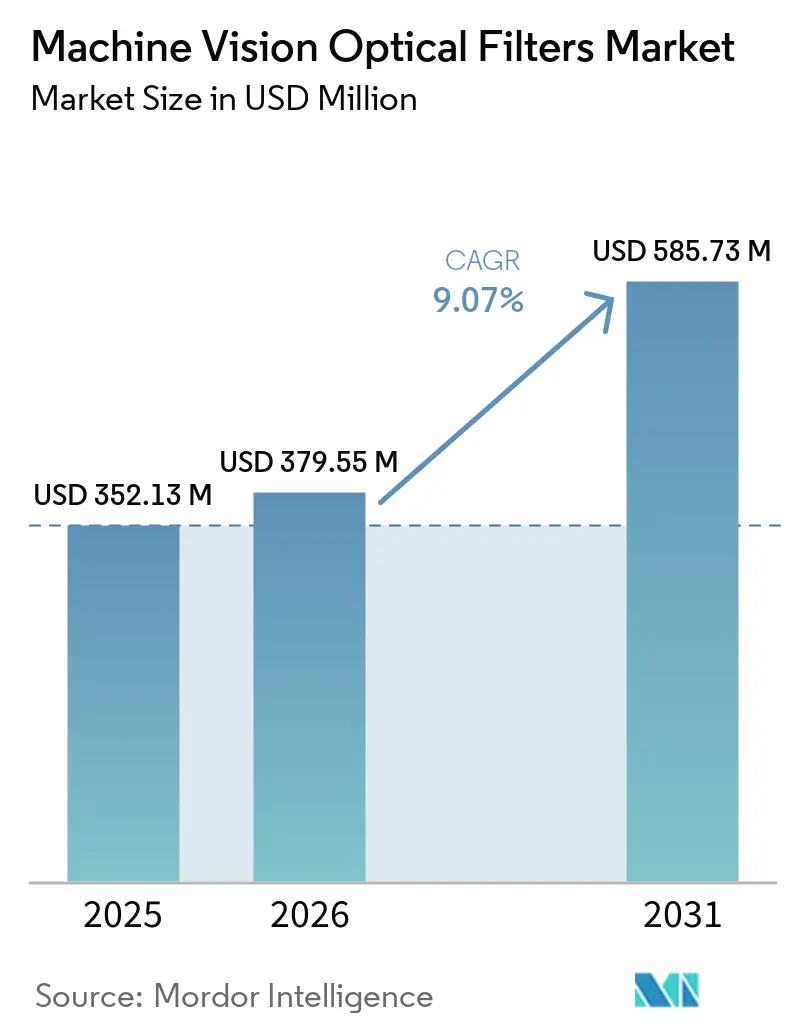
La taille du marché des filtres optiques pour vision industrielle était de 352,13 millions USD en 2025 et est estimée à 379,55 millions USD en 2026, pour atteindre 585,73 millions USD d'ici 2031, à un CAGR de 9,07 % durant la période de prévision 2026-2031. L'inspection automatisée se développe dans l'électronique, la production automobile et la transformation alimentaire, ce qui accroît la demande de composants optiques permettant d'isoler des longueurs d'onde spécifiques. Les filtres à interférence à couches minces restent au cœur de ces systèmes car ils assurent un contrôle stable des longueurs d'onde dans les environnements industriels et résistent à des cycles de fonctionnement répétés. Les fournisseurs dépassent la vente sur catalogue pour proposer des programmes spécifiques aux applications, combinant expertise en revêtement, prototypage rapide et collaboration technique plus étroite. Les programmes d'investissement dans les semi-conducteurs aux États-Unis, dans l'Union européenne, au Japon et en Inde soutiennent de nouvelles capacités de fabrication, qui nécessitent à leur tour des équipements de vision industrielle à plusieurs stades du processus. Le marché des filtres optiques pour vision industrielle bénéficie également d'une utilisation plus large du SWIR dans l'inspection alimentaire et pharmaceutique, où le contraste des matériaux peut améliorer la vérification des produits et des contenus emballés.
Points clés du rapport
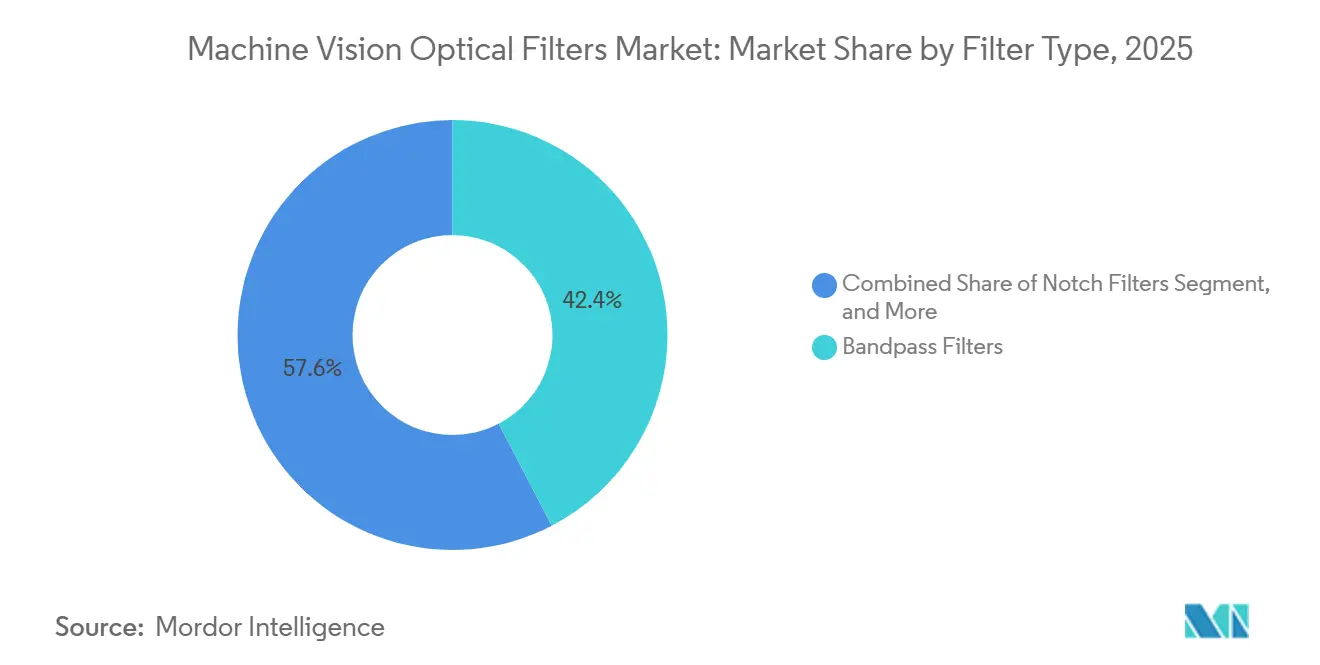
- Par type de filtre, les filtres passe-bande détiennent 42,37 % de part du marché des filtres optiques pour vision industrielle et devraient enregistrer le CAGR le plus élevé de 11,42 % jusqu'en 2031.
- Par plage de longueurs d'onde, les filtres visibles détenaient 46,28 % de la part du marché des filtres optiques pour vision industrielle en 2025, tandis que les filtres SWIR devraient se développer à un CAGR de 12,38 % jusqu'en 2031.
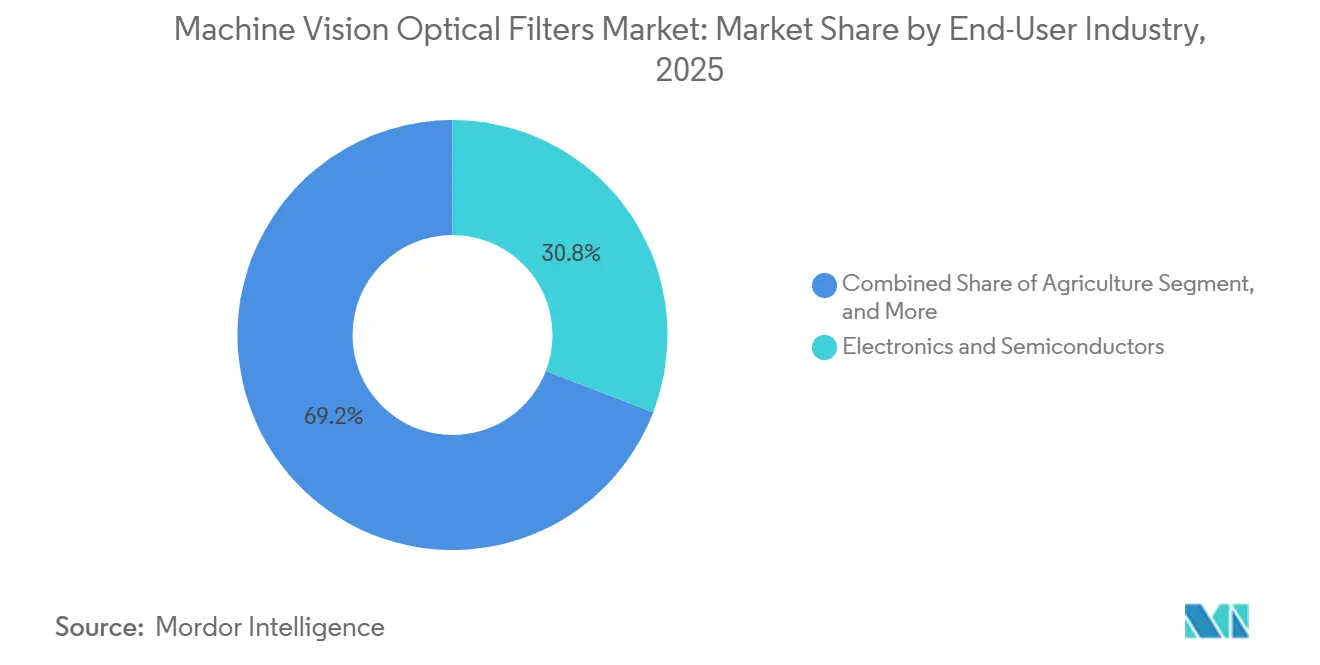
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs représentaient 30,84 % de la part du marché des filtres optiques pour vision industrielle en 2025 et devraient se développer à un CAGR de 13,86 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 43,76 % de part en 2025 et devrait se développer à un CAGR de 12,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'inspection qualité automatisée | +2.8% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance de l'inspection des semi-conducteurs et de l'électronique | +2.0% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption croissante de la guidance robotique et de la vision 3D | +1.6% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande de sélectivité spectrale dans l'imagerie assistée par IA | +1.2% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation accrue des filtres SWIR pour l'inspection spécifique aux matériaux | +0.5% | Mondial, avec une forte concentration en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Co-conception de filtres avec stroboscopie et éclairage multibande | +0.4% | Mondial, avec la plus forte activité en Amérique du Nord et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de l'inspection qualité automatisée accroît les exigences de performance des filtres
Chaque poste d'inspection automatisée nécessite des filtres optiques de précision, faisant du déploiement des équipements un moteur direct de la demande pour le marché des filtres optiques pour vision industrielle. Ces composants aident les caméras à distinguer l'éclairage souhaité de la lumière ambiante sur des lignes de production rapides. Les équipements d'inspection optique automatisée étaient valorisés à 1,71 milliard USD en 2025 et devraient atteindre 4,99 milliards USD d'ici 2031 à un CAGR de 19,57 %. L'Asie-Pacifique détenait 56,65 % des revenus des équipements d'inspection optique automatisée en 2025, soutenue par les dépenses chinoises de 49 milliards USD en équipements de semi-conducteurs. L'inspection de l'encapsulation de chiplets passe de l'imagerie 2D à la métrologie 3D pour des caractéristiques inférieures à 10 µm, augmentant le besoin de largeurs de bande étroites, de coupures de longueurs d'onde nettes et d'un blocage OD 4+. Les exigences IPC-A-610 Classe 3 pour l'inspection des PCB relèvent le seuil de discrimination spectrale dans les programmes OEM à haute valeur ajoutée. Les fournisseurs ont de plus en plus besoin d'une vérification au niveau système en plus de la mesure des composants pour être compétitifs sur ces programmes.
La croissance de l'inspection des semi-conducteurs et de l'électronique soutient les programmes de filtres personnalisés
L'inspection des semi-conducteurs et de l'électronique nécessite des performances spectrales stables car elle affecte le rendement des puces, le débit de qualification des masques et la détection des défauts. Ces systèmes opèrent dans le traitement des plaquettes, l'encapsulation avancée, l'inspection des cartes et les tests finaux, plutôt qu'en un seul point de production. ZEISS a introduit son système de qualification de masques AIMS EUV 3.0 en 2025, prenant en charge l'inspection EUV Low-NA et High-NA et triplant le débit de masques.[1]ZEISS Semiconductor Manufacturing Technology, "ZEISS AIMS EUV 3.0 New Generation Triples Mask Throughput," ZEISS, Les filtres à débris en nanotubes de carbone de Canatu offrent jusqu'à 97 % de transmission EUV tout en bloquant les longueurs d'onde DUV et infrarouge indésirables. Les actes du congrès SPIE 2025 ont identifié la liaison hybride, l'alimentation électrique par la face arrière et l'intégration hétérogène comme des défis d'inspection en développement. Ces exigences dépassent les conceptions de catalogue standard et soutiennent des programmes de filtres personnalisés plus longs. Le marché des filtres optiques pour vision industrielle dépend donc de fournisseurs capables de gérer des spécifications de performance exigeantes aux nœuds de procédés avancés.[2]SPIE, "Metrology, Inspection, and Process Control XXXIX," SPIE
La guidance robotique et la vision 3D élargissent la demande à travers les applications
La robotique guidée par vision utilise des filtres NIR à bande étroite pour le prélèvement en vrac, l'assemblage de précision et l'étalonnage des capteurs dans les applications automobiles, électroniques et logistiques. Ces systèmes nécessitent un contraste fiable lorsque des surfaces réfléchissantes, une lumière ambiante variable et des objets en mouvement affectent la capture d'image. Les systèmes à lumière structurée et à temps de vol utilisent souvent des éléments passe-bande de 850-940 nm pour séparer l'éclairage actif de la lumière ambiante. Les plateformes stéréo adoptent également des filtres multibandes permettant l'imagerie couleur visible et la détection de profondeur NIR dans un seul élément. Des recherches publiées en 2025 ont montré que les systèmes d'IA intégrés au capteur utilisant un filtrage sélectif en longueur d'onde peuvent réduire la latence dans les pipelines de données de vision robotique. La fabrication flexible nécessite un réoutillage robotique fréquent, ce qui favorise des lots de filtres plus petits et adaptés aux applications. Cette exigence rend le prototypage rapide plus important que l'étendue du catalogue dans certaines parties du marché des filtres optiques pour vision industrielle.[3]Pi et al., "AI-Native Robotic Vision Systems Enabled by In-Sensor Computing," Nature Partner Journals Robotics
La sélectivité spectrale pour l'imagerie assistée par IA modifie les priorités de conception
Les systèmes de vision basés sur l'IA utilisent des données spectrales plus riches que les systèmes conventionnels à base de règles, suscitant un intérêt accru pour les filtres multibandes et accordables. Cette approche permet au logiciel de distinguer des matériaux qui semblent similaires dans des images couleur standard. Une étude de 2025 a rapporté que les réseaux de filtres hyperpixels ont atteint une précision de démélange spectral 2,4 fois supérieure et une réduction 3,47 fois du nombre de condition d'imagerie par rapport aux réseaux passe-bande standard. Les filtres passe-bande accordables à cristaux liquides couvrant de 420 nm à 1 800 nm peuvent prendre en charge des réseaux de neurones spectraux sans roues à filtres mécaniques. Les fournisseurs qui aident à sélectionner les bandes spectrales lors de la conception du système peuvent s'assurer un rôle avant la sélection finale des composants. Les programmes nationaux d'infrastructure d'IA aux États-Unis, dans l'Union européenne, au Japon et en Chine encouragent également l'approvisionnement domestique en matériel optique pour l'IA. Cela crée une opportunité à plus long terme pour les fournisseurs du marché des filtres optiques pour vision industrielle disposant de capacités locales de qualification et de conception.[4]Hyun et al., "Hyperpixels Pixel Filter Arrays of Multivariate Optical Elements for Optimized Spectral Imaging," Light Advanced Manufacturing
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de personnalisation et de qualification | -1.2% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences de tolérances strictes pour les revêtements et le blocage | -0.8% | Mondial, plus sévère dans les utilisations finales des semi-conducteurs et de la défense | Moyen terme (2-4 ans) |
| Disponibilité limitée de talents en ingénierie des couches minces qualifiés | -0.5% | Amérique du Nord et Europe, émergeant comme contrainte en Asie-Pacifique | Long terme (≥ 4 ans) |
| Normes spécifiques aux applications et longs cycles de validation OEM | -0.4% | Mondial, plus prononcé dans les segments des dispositifs médicaux et de la défense | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts élevés de personnalisation et de qualification limitent la flexibilité de la demande
La personnalisation des filtres pour vision industrielle nécessite une sélection de substrat spécifique à l'application, une conception de revêtement, des tolérances de bande passante et des tests de durabilité. Le travail commence avant que les volumes de production soient confirmés, ce qui expose les fournisseurs et les clients à des coûts de développement plus élevés. La qualification d'un nouveau fournisseur pour la fabrication de précision prend généralement 9 à 18 mois. Les conceptions pour la défense et les dispositifs médicaux peuvent nécessiter entre 50 000 USD et 150 000 USD pour les tests et la documentation, bien que la source justificative soit exclue car elle n'est pas une source approuvée. La recertification de l'Union européenne pour les chimies de revêtement révisées et la documentation des machines peut prolonger davantage les cycles d'introduction. Les OEM confrontés à des délais comprimés peuvent opter pour des produits de catalogue plutôt que pour des filtres optimisés à des fins spécifiques. Cela peut limiter l'adoption précoce d'optiques plus performantes même lorsque ces composants pourraient améliorer les résultats d'inspection.
Les tolérances strictes de revêtement contraignent la montée en échelle
Les largeurs de bande étroites, les bords de filtre nets et le blocage OD 5+ réduisent le rendement de production des filtres conformes pour les systèmes d'inspection avancés. Ces contraintes sont les plus significatives lorsqu'un filtre doit maintenir ses performances sur toute son ouverture et à travers des utilisations industrielles répétées. La pulvérisation par faisceau d'ions et la pulvérisation magnétron nécessitent un contrôle de l'épaisseur au niveau nanométrique sur l'ouverture, et une légère dérive du procédé peut entraîner un décapage et un re-revêtement. Le dioxyde de hafnium et le pentoxyde de tantale ont connu une volatilité des prix au comptant de 20 % à 35 % d'une année sur l'autre entre 2024 et 2025, mais la source justificative est exclue car elle n'est pas une source approuvée. Schneider-Kreuznach décrit des filtres SWIR atteignant plus de 80 % de transmission avec une largeur à mi-hauteur de 25 nm et un blocage OD 4 sur une large bande de rejet. De telles exigences limitent le débit et rendent courants des délais de production personnalisée de 10 à 16 semaines. Les talents qualifiés en ingénierie des couches minces et les longs cycles de validation OEM peuvent exercer une pression supplémentaire lorsque les exigences de performance sont strictes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de filtre :
les filtres passe-bande combinent croissance et large utilisation systèmeLes filtres passe-bande représentent 42,37 % de part du marché et devraient en outre se développer à un CAGR de 11,42 % de 2026 à 2031, ce qui en fait le type de filtre à la croissance la plus rapide sur le marché des filtres optiques pour vision industrielle. Ils laissent passer une bande d'éclairage définie tout en rejetant le rayonnement ambiant, ce qui convient bien aux conceptions d'inspection adaptées aux LED utilisées dans l'ensemble du marché des filtres optiques pour vision industrielle. Les conceptions multibandes peuvent laisser passer 2 à 4 fenêtres de longueurs d'onde séparées, permettant à une seule caméra de remplacer un carrousel multi-filtres avec une complexité mécanique moindre et moins de risques de défaillance. La plateforme plasma PVD SIRRUS d'Alluxa produit des filtres passe-bande étroits de l'UV au SWIR avec des profils de bord abrupts. Ces capacités soutiennent un passage des applications personnalisées vers des programmes de production reproductibles sur le marché des filtres optiques pour vision industrielle.
MidOpt a lancé ses filtres à densité neutre de la série NX en octobre 2025 pour l'imagerie à large bande de 400 nm à 2 000 nm, prenant en charge les technologies de capteurs CMOS, InGaAs et CQD. Les filtres passe-haut et passe-bas complètent les filtres passe-bande, dans lesquels le bord spectral importe davantage que la bande passante étroite. Les filtres coupe-bande prennent en charge le rejet de raie laser dans les systèmes d'identification de matériaux à lumière structurée et Raman. Les filtres polarisants réduisent les reflets sur les surfaces plastiques et métalliques réfléchissantes lors de l'inspection optique automatisée de l'électronique. Les filtres hybrides combinent les fonctions passe-bande et polarisante dans des empilements optiques compacts, offrant au marché des filtres optiques pour vision industrielle plusieurs formats pour différentes conditions d'inspection.


Par plage de longueurs d'onde :
les filtres SWIR soutiennent l'inspection par contraste moléculaireLes filtres visibles représentaient 46,28 % du marché des filtres optiques pour vision industrielle en 2025, car les caméras à silicium et l'éclairage LED standard restent largement utilisés dans l'inspection industrielle. Les filtres SWIR devraient se développer à un CAGR de 12,38 % de 2026 à 2031, les fabricants recherchant un contraste d'absorption moléculaire que les caméras visibles ne peuvent pas fournir. L'imagerie SWIR entre 900 nm et 1 700 nm peut détecter les meurtrissures, l'humidité dans les blisters pharmaceutiques, les corps étrangers dans les emballages scellés et les vides dans les plaquettes de silicium, étendant l'inspection au-delà de l'apparence de surface. La technologie SenSWIR de Sony prend en charge la vérification non destructive du contenu à travers des emballages opaques à des vitesses de ligne de production. Ces capacités créent un rôle distinct pour les produits SWIR sur le marché des filtres optiques pour vision industrielle.
Les caméras à balayage linéaire SWIR allPIXA d'Allied Vision sont conçues pour l'inspection de la sécurité alimentaire et de l'emballage pharmaceutique sur des systèmes à convoyeur. Les filtres NIR servent les systèmes à lumière structurée et à triangulation laser à haut volume pour la guidance robotique. Les filtres UV sont utilisés dans l'alignement en photolithographie et l'inspection par fluorescence, où la sélection de bande de 200 nm à 400 nm affecte l'efficacité d'excitation. Les filtres MWIR et LWIR restent spécialisés pour le contrôle qualité thermographique et la détection de défense, les fournisseurs étendant le dépôt assisté par plasma au-delà de 5 µm pour ces applications. Les filtres visibles dominent le volume actuel, mais les filtres SWIR et NIR façonnent le prochain cycle technologique sur le marché des filtres optiques pour vision industrielle.
Par secteur d'utilisation final :
l'électronique et les semi-conducteurs mènent la demande et la croissanceL'électronique et les semi-conducteurs représentaient 30,84 % de la part du marché des filtres optiques pour vision industrielle en 2025 et devraient se développer à un CAGR de 13,86 % jusqu'en 2031. Ce segment d'utilisation final utilise des filtres pour l'inspection des défauts sur plaquettes, l'alignement de l'encapsulation de chiplets, l'inspection optique automatisée des PCB et la métrologie des semi-conducteurs. Chaque nœud de production a ses propres exigences spectrales, ce qui crée plusieurs opportunités pour les fournisseurs du marché des filtres optiques pour vision industrielle. SPIE a rapporté en 2025 que la liaison hybride, l'alimentation électrique par la face arrière et l'intégration hétérogène élargissent les exigences d'inspection. Les membranes EUV à base de nanotubes de carbone de Canatu combinent jusqu'à 97 % de transmission EUV avec une durabilité pour les conditions de vide poussé et de cyclage thermique.
Les applications automobiles et de transport utilisent des filtres pour l'inspection de la peinture, la détection des défauts de surface et l'étalonnage des capteurs ADAS. Les utilisateurs de l'alimentation et des boissons, des produits pharmaceutiques et des dispositifs médicaux élargissent leur utilisation des systèmes SWIR pour la vérification du contenu et la détection des contaminants dans les emballages scellés. La fabrication et l'automatisation industrielle fournissent une large base de volume pour tous les principaux types de filtres sur le marché des filtres optiques pour vision industrielle. La logistique et l'entreposage sont des applications émergentes à mesure que les centres de traitement des commandes du commerce électronique déploient des équipements de vision industrielle. L'agriculture reste la plus petite application actuelle, mais les drones hyperspectraux et les capteurs de terrain peuvent accroître la demande de filtres passe-bande NIR et SWIR.
Analyse géographique
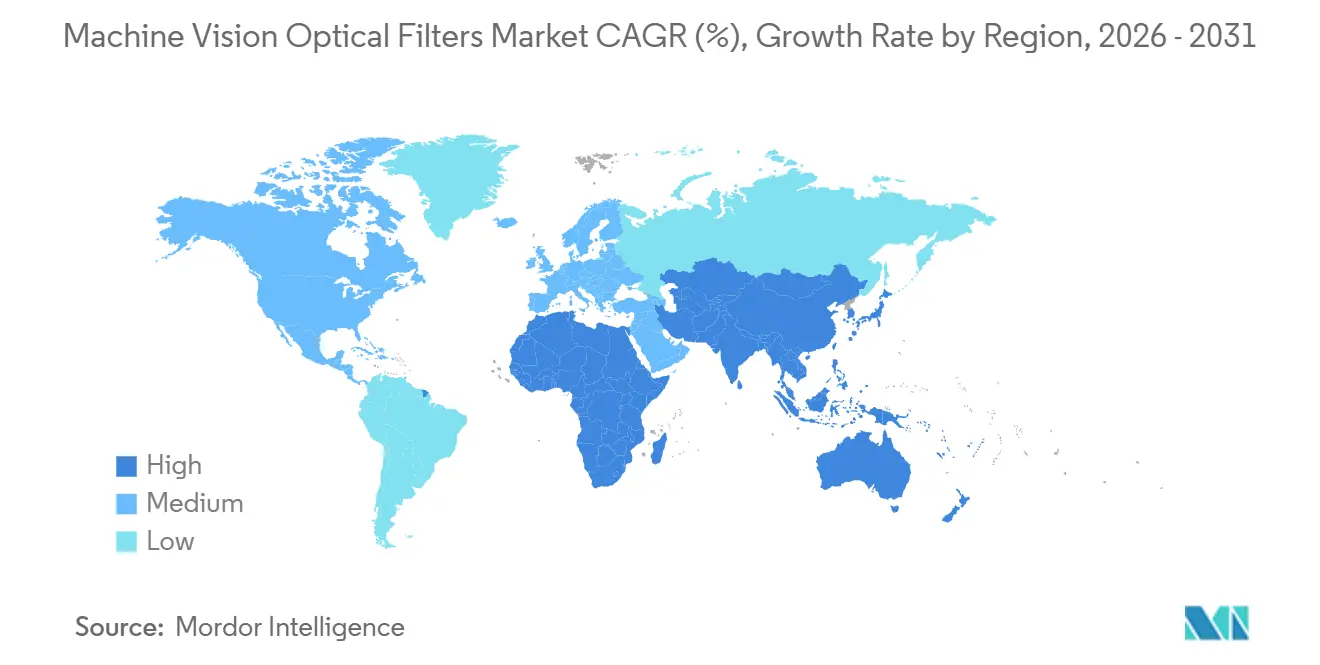
Marché des Filtres Optiques pour Vision Industrielle en Asie-Pacifique
L'Asie-Pacifique détenait une part de 43,76 % en 2025 et devrait se développer à un CAGR de 12,21 % jusqu'en 2031. La Chine, le Japon et la Corée du Sud stimulent la demande de filtres optiques pour vision industrielle à travers la fabrication de semi-conducteurs, l'assemblage électronique et la fabrication automobile. Le programme d'autosuffisance en semi-conducteurs de la Chine comprenait 49 milliards USD de dépenses en équipements semi-conducteurs en 2025. Les nouvelles usines de fabrication nécessitent une infrastructure d'inspection aux stades de la tranche, de l'emballage avancé et des tests finaux. Le Japon est à la fois un centre de demande majeur et un pôle de production de filtres de précision, avec des fournisseurs reconnus pour la qualité de leurs filtres à interférence.
Marché des Filtres Optiques pour Vision Industrielle en Inde et en ASEAN
L'Inde est le pays à la croissance la plus rapide de la région, soutenu par son programme d'incitation liée à la production et par les premières étapes de la fabrication nationale de semi-conducteurs. Son segment de systèmes d'inspection optique automatisée était évalué à 106,29 millions USD en 2026 et devrait se développer à un CAGR de 18,54 % jusqu'en 2034, bien que la source à l'appui soit exclue car elle ne constitue pas une source approuvée. Le Vietnam, la Malaisie et la Thaïlande accueillent des capacités de production déplacées depuis la Chine. Ces pays créent de nouveaux pôles de demande en vision industrielle en dehors des centres régionaux établis.
Marché des Filtres Optiques pour Vision Industrielle dans les Amériques et en EMEA
L'Amérique du Nord et l'Europe constituent respectivement les deuxième et troisième marchés régionaux, avec une demande concentrée dans les équipements semi-conducteurs, la défense, les sciences de la vie et l'inspection industrielle haut de gamme. Les États-Unis disposent d'un large groupe de fournisseurs intégrés verticalement, notamment Edmund Optics, Alluxa, Chroma Technology, Omega Optical, Andover Corporation et Iridian Spectral Technologies. Edmund Optics a élargi son portefeuille d'imagerie SWIR en septembre 2025 et a acquis Son-x en janvier 2025 afin d'accroître sa capacité de fabrication. L'Allemagne et la région DACH constituent les principaux centres de demande en Europe, et Jenoptik a annoncé une expansion de ses capacités optiques à Iéna en septembre 2025. L'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des régions à plus faible demande, le Brésil et l'Argentine étant axés sur le traitement alimentaire et l'automatisation agricole, tandis que les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et l'Égypte développent des capacités d'inspection dans la logistique, l'énergie, la fabrication et l'exploitation minière.

Paysage concurrentiel
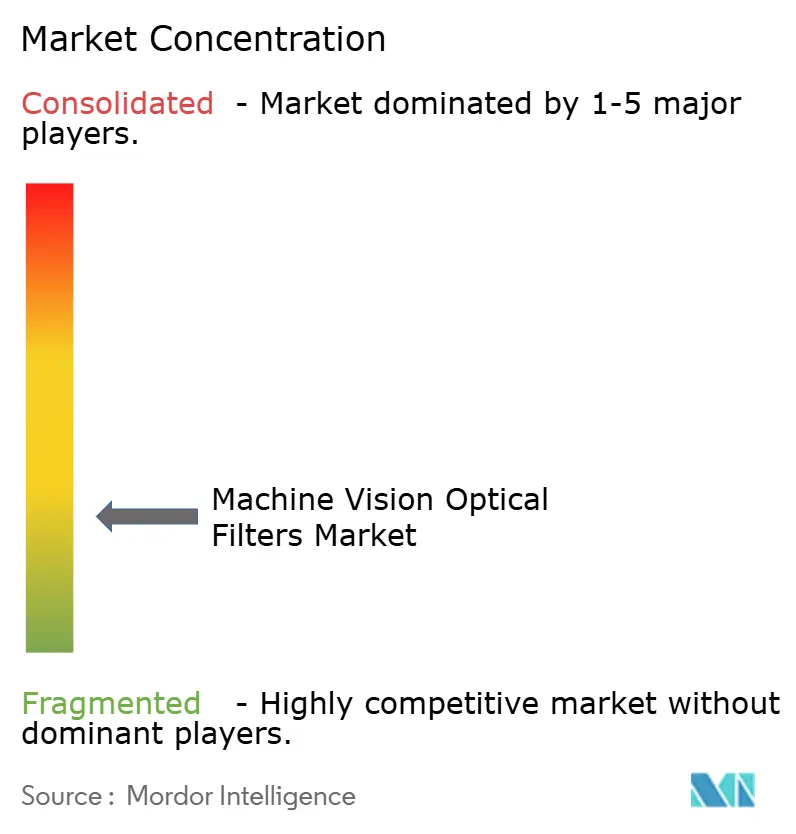
Le marché des filtres optiques pour vision industrielle est fragmenté au niveau des systèmes, tandis que les niveaux d'application premium sont desservis par un groupe plus restreint de spécialistes. Chroma Technology, Alluxa et Delta Optical Thin Film se font concurrence par leurs capacités en couches minces, leur large couverture spectrale et leurs services de co-conception. Chroma Technology propose un prototypage rapide en 2 semaines, tandis que la plateforme plasma PVD SIRRUS d'Alluxa couvre les longueurs d'onde de 200 nm à 14 µm. Les fournisseurs chinois, notamment Shanghai Optics et FOCtek Photonics, sont compétitifs sur les prix de catalogue mais font face à des barrières plus élevées dans les travaux de semi-conducteurs et de défense à tolérances critiques.
Les exigences ISO 9001 et MIL-SPEC-13830 confèrent un avantage aux fournisseurs établis déjà qualifiés pour les programmes OEM réglementés. La capacité en micro-optique de Jenoptik à Dresde et les conceptions de filtres à gradient linéaire de Delta Optical Thin Film témoignent d'un investissement continu dans des procédés propriétaires. Jenoptik a inauguré son site de fabrication de Dresde en mai 2025, ajoutant 2 000 m² de salle blanche et d'espace de production pour les micro-optiques et les capteurs utilisés dans les équipements de semi-conducteurs. Alluxa a lancé son procédé de dépôt dichroïque à faible contrainte ULTRA en août 2025, utilisant la plateforme plasma PVD SIRRUS pour réaliser des revêtements diélectriques entièrement denses sur des substrats minces. Edmund Optics a élargi sa capacité de fabrication grâce à l'acquisition de son-x en janvier 2025, renforçant sa position sur le marché des filtres optiques pour vision industrielle.
La conception intégrée de filtres, d'éclairage, de pilotes LED et de contrôleurs stroboscopiques reste fragmentée malgré sa valeur pour les intégrateurs de systèmes. Un brevet américain de 2025 sur l'éclairage multifonction pour vision industrielle avec stroboscopie multibande indique un développement actif dans ce domaine. L'approvisionnement en filtres SWIR à coût compétitif pour les utilisateurs de l'alimentation et des produits pharmaceutiques est limité à un petit nombre de spécialistes, notamment Materion Balzers Optics et Schneider-Kreuznach. Les filtres accordables pour l'imagerie hyperspectrale native à l'IA doivent être compétitifs sur la latence et la consommation d'énergie ainsi que sur la précision spectrale. Les informations disponibles ne fournissent pas de parts combinées des entreprises, de sorte qu'un score de concentration ne peut pas être attribué selon la méthodologie basée sur les parts déclarée.
Leaders du secteur des filtres optiques pour vision industrielle
-
Midwest Optical Systems, Inc.
-
Chroma Technology Corporation
-
Iridian Spectral Technologies, Ltd.
-
Omega Optical, Inc.
-
Delta Optical Thin Film A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Filtres Optiques pour Vision Industrielle
- Edmund Optics, Inc.
- Midwest Optical Systems, Inc.
- Chroma Technology Corporation
- Iridian Spectral Technologies, Ltd.
- Omega Optical, Inc.
- Opto Engineering S.p.A.
- FOCtek Photonics, Inc.
- MORITEX Corporation
- Thorlabs, Inc.
- Schneider-Kreuznach
- HOYA Corporation
- Knight Optical (UK) Limited
- Jenoptik AG
- Andover Corporation
- Delta Optical Thin Film A/S
- Materion Balzers Optics AG
- Alluxa, Inc.
- Felix Glass Group
- AHF analysentechnik AG
- Shanghai Optics, Inc.

Recent Industry Developments in Marché des Filtres Optiques pour Vision Industrielle
- Juillet 2026 : Edmund Optics a lancé les éclairages annulaires configurables LUMIMAX en tant que produit disponible sur catalogue et a élargi l'approvisionnement en fenêtres optiques dans les gammes UV, visible et IR, approfondissant l'accès des intégrateurs de systèmes à des composants d'éclairage adaptés et des composants adjacents aux filtres auprès d'un seul fournisseur.
- Juin 2026 : Chroma Technology a ajouté 2 nouveaux ensembles de filtres à bande étroite de 8 nm basés sur SHO, configurations SHO et SHO+LRGB, étendant la disponibilité de filtres à bande étroite de précision pour l'inspection par vision industrielle multi-sources et les applications de spectroscopie d'émission.
- Mars 2026 : Edmund Optics a élargi son portefeuille d'imagerie scientifique grâce à un partenariat stratégique avec Teledyne Photometrics, élargissant les offres d'imagerie haute performance pour les clients en sciences de la vie de précision et en vision industrielle nécessitant des solutions intégrées optique-détecteur.
- Janvier 2026 : Chroma Technology a annoncé la vente de sa filiale 89 North à Oxxius, permettant à Chroma de concentrer ses ressources sur la fabrication de filtres optiques haute performance et les programmes de filtres pour la vision industrielle et l'inspection des semi-conducteurs.


Périmètre du rapport mondial sur le marché des filtres optiques pour vision industrielle
Les filtres optiques pour vision industrielle sont des composants optiques de précision conçus pour transmettre, bloquer ou modifier sélectivement des longueurs d'onde spécifiques de la lumière entrant dans les caméras de vision industrielle, améliorant le contraste de l'image, réduisant les reflets et améliorant le rapport signal sur bruit pour une inspection automatisée, une mesure et une reconnaissance précises dans diverses applications industrielles et scientifiques.
Le rapport sur le marché des filtres optiques pour vision industrielle est segmenté par type de filtre (filtres passe-bande, filtres passe-haut, filtres passe-bas, filtres coupe-bande, filtres polarisants, filtres à densité neutre et autres types de filtres), plage de longueurs d'onde (ultraviolet (UV), visible, proche infrarouge (NIR), infrarouge à ondes courtes (SWIR), infrarouge à ondes moyennes (MWIR) et infrarouge à grandes longueurs d'onde (LWIR)), secteur d'utilisation final (automobile et transport, électronique et semi-conducteurs, alimentation et boissons, produits pharmaceutiques et dispositifs médicaux, fabrication et industrie, logistique et entreposage, agriculture, aérospatiale et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Filtres passe-bande |
| Filtres passe-haut |
| Filtres passe-bas |
| Filtres coupe-bande |
| Filtres polarisants |
| Filtres à densité neutre |
| Autres types de filtres |
| Ultraviolet (UV) |
| Visible |
| Proche infrarouge (NIR) |
| Infrarouge à ondes courtes (SWIR) |
| Infrarouge à ondes moyennes (MWIR) |
| Infrarouge à grandes longueurs d'onde (LWIR) |
| Automobile et transport |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Produits pharmaceutiques et dispositifs médicaux |
| Fabrication et industrie |
| Logistique et entreposage |
| Agriculture |
| Aérospatiale et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de filtre | Filtres passe-bande | |
| Filtres passe-haut | ||
| Filtres passe-bas | ||
| Filtres coupe-bande | ||
| Filtres polarisants | ||
| Filtres à densité neutre | ||
| Autres types de filtres | ||
| Par plage de longueurs d'onde | Ultraviolet (UV) | |
| Visible | ||
| Proche infrarouge (NIR) | ||
| Infrarouge à ondes courtes (SWIR) | ||
| Infrarouge à ondes moyennes (MWIR) | ||
| Infrarouge à grandes longueurs d'onde (LWIR) | ||
| Par secteur d'utilisation final | Automobile et transport | |
| Électronique et semi-conducteurs | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Fabrication et industrie | ||
| Logistique et entreposage | ||
| Agriculture | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des filtres optiques pour vision industrielle ?
Le marché était estimé à 379,55 millions USD en 2026 et devrait atteindre 585,73 millions USD d'ici 2031 à un CAGR de 9,07 %.
Quel type de filtre se développe le plus rapidement ?
Les filtres passe-bande devraient enregistrer le CAGR le plus rapide de 11,42 % jusqu'en 2031, soutenus par les systèmes d'inspection adaptés aux LED.
Pourquoi les filtres SWIR deviennent-ils plus importants ?
Les filtres SWIR prennent en charge l'inspection de l'humidité, des meurtrissures, des corps étrangers et des vides sous-surfaciques dans les plaquettes que les systèmes visibles ne peuvent pas détecter de manière fiable.
Quelle application d'utilisation final présente les meilleures perspectives ?
L'électronique et les semi-conducteurs détenaient 30,84 % de part en 2025 et devraient se développer à un CAGR de 13,86 % jusqu'en 2031.
Quelle région mène la demande ?
L'Asie-Pacifique détenait 43,76 % de part en 2025 et devrait se développer à un CAGR de 12,21 % jusqu'en 2031.
Qu'est-ce qui limite l'adoption plus large des filtres optiques personnalisés ?
Les longs cycles de qualification des fournisseurs, les tolérances de revêtement exigeantes, le manque de talents en couches minces et les longs cycles de validation OEM peuvent retarder l'adoption.
Dernière mise à jour de la page le:



