
Marktgröße und Marktanteil für Maschinelles-Sehen-Optische-Filter
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 379.55 Millionen US-Dollar |
| Marktgröße (2031) | 585.73 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 9.07 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
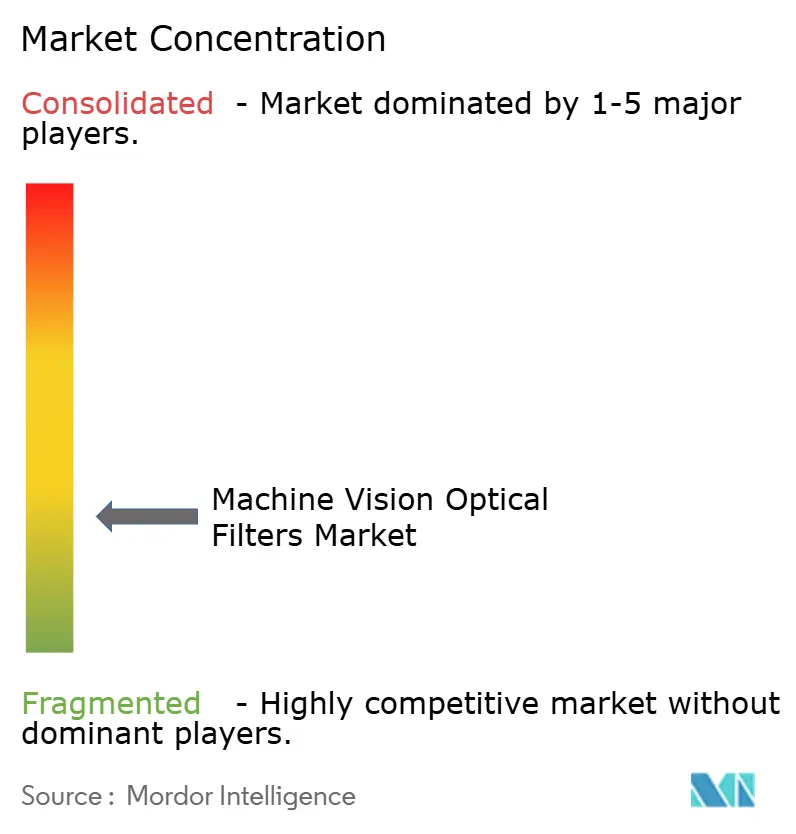
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Maschinelles-Sehen-Optische-Filter von Mordor Intelligence
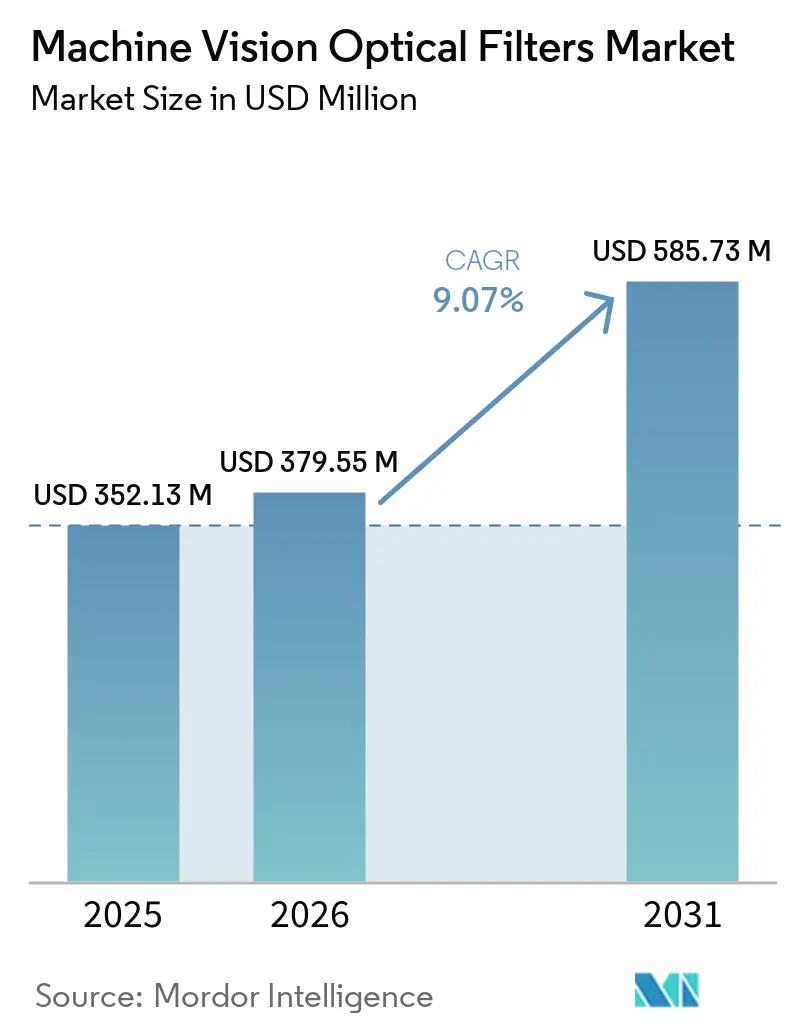
Die Marktgröße für Maschinelles-Sehen-Optische-Filter betrug 2025 352,13 Millionen USD und wird für 2026 auf 379,55 Millionen USD geschätzt, mit einer Prognose von 585,73 Millionen USD bis 2031 bei einer CAGR von 9,07 % während des Prognosezeitraums 2026–2031. Die automatisierte Inspektion weitet sich in der Elektronik-, Automobilproduktions- und Lebensmittelverarbeitungsbranche aus, was die Nachfrage nach optischen Komponenten zur Isolierung bestimmter Wellenlängen erhöht. Dünnschicht-Interferenzfilter bleiben für diese Systeme zentral, da sie eine stabile Wellenlängenkontrolle in industriellen Umgebungen unterstützen und wiederholten Betriebszyklen standhalten. Lieferanten gehen über den Katalogverkauf hinaus hin zu anwendungsspezifischen Programmen, die Beschichtungsexpertise mit schnellem Prototyping und engerer ingenieurtechnischer Zusammenarbeit verbinden. Halbleiterinvestitionsprogramme in den Vereinigten Staaten, der Europäischen Union, Japan und Indien unterstützen neue Fertigungskapazitäten, die wiederum Maschinelles-Sehen-Ausrüstung in mehreren Prozessstufen erfordern. Der Markt für Maschinelles-Sehen-Optische-Filter profitiert auch von der breiteren SWIR-Nutzung bei der Lebensmittel- und Pharmainspektion, wo Materialkontrast die Überprüfung von Produkten und verpackten Inhalten verbessern kann.
Wichtigste Erkenntnisse des Berichts
- Nach Filtertyp hält Bandpassfilter einen Anteil von 42,37 % am Markt für Maschinelles-Sehen-Optische-Filter und wird voraussichtlich bis 2031 die höchste CAGR von 11,42 % verzeichnen.
- Nach Wellenlängenbereich hielten Sichtbarfilter 2025 einen Anteil von 46,28 % am Markt für Maschinelles-Sehen-Optische-Filter, während SWIR-Filter bis 2031 voraussichtlich mit einer CAGR von 12,38 % wachsen werden.
- Nach Endverbraucherbranche entfielen auf Elektronik und Halbleiter 2025 ein Anteil von 30,84 % am Markt für Maschinelles-Sehen-Optische-Filter, mit einer prognostizierten CAGR von 13,86 % bis 2031.
- Nach Geografie hielt Asien-Pazifik 2025 einen Anteil von 43,76 % und wird voraussichtlich bis 2031 mit einer CAGR von 12,21 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung der automatisierten Qualitätsinspektion | +2.8% | Global, mit höchster Intensität in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Halbleiter- und Elektronikinspektion | +2.0% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Roboterführung und 3D-Vision | +1.6% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nachfrage nach spektraler Selektivität in KI-gestützter Bildgebung | +1.2% | Nordamerika und Europa, mit Ausweitung nach Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verstärkter Einsatz von SWIR-Filtern für materialspezifische Inspektion | +0.5% | Global, mit hoher Konzentration in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Filter-Co-Design mit Stroboskopie und Mehrband-Beleuchtung | +0.4% | Global, mit höchster Aktivität in Nordamerika und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Ausweitung der automatisierten Qualitätsinspektion erhöht die Anforderungen an die Filterleistung
Jede automatisierte Inspektionsstation benötigt Präzisionsoptikfilter, wodurch der Geräteeinsatz ein direkter Nachfragetreiber für den Markt für Maschinelles-Sehen-Optische-Filter ist. Diese Komponenten helfen Kameras dabei, die beabsichtigte Beleuchtung von Umgebungslicht auf schnellen Produktionslinien zu unterscheiden. Automatisierte optische Inspektionsausrüstung wurde 2025 auf 1,71 Milliarden USD bewertet und wird voraussichtlich bis 2031 bei einer CAGR von 19,57 % 4,99 Milliarden USD erreichen. Asien-Pazifik hielt 2025 einen Anteil von 56,65 % am Umsatz mit automatisierten optischen Inspektionsgeräten, unterstützt durch Chinas Halbleiterausrüstungsausgaben von 49 Milliarden USD. Die Chiplet-Verpackungsinspektion verlagert sich von der 2D-Bildgebung hin zur 3D-Metrologie für Merkmale unter 10 µm, was den Bedarf an schmalen Bandbreiten, scharfen Wellenlängenabschneidungen und OD 4+ Sperrung erhöht. Die IPC-A-610-Klasse-3-Anforderungen für die Leiterplatteninspektion erhöhen die Schwelle für die spektrale Diskriminierung in hochwertigen OEM-Programmen. Lieferanten benötigen zunehmend eine systemweite Verifikation neben der Komponentenmessung, um für diese Programme wettbewerbsfähig zu sein.
Das Wachstum der Halbleiter- und Elektronikinspektion unterstützt kundenspezifische Filterprogramme
Die Halbleiter- und Elektronikinspektion erfordert eine stabile spektrale Leistung, da sie den Chip-Ertrag, den Maskenkvalifikationsdurchsatz und die Fehlererkennung beeinflusst. Diese Systeme arbeiten über Waferverarbeitung, fortschrittliche Verpackung, Leiterplatteninspektion und Abschlussprüfung hinweg, nicht nur an einem Produktionspunkt. ZEISS stellte 2025 sein AIMS EUV 3.0-Maskenqualifikationssystem vor, das Low-NA- und High-NA-EUV-Inspektion unterstützt und den Maskendurchsatz verdreifacht.[1]ZEISS Semiconductor Manufacturing Technology, "ZEISS AIMS EUV 3.0 New Generation Triples Mask Throughput," ZEISS, Canatus Kohlenstoffnanoröhren-Debris-Filter bieten bis zu 97 % EUV-Transmission und blockieren dabei unerwünschte DUV- und Infrarotwellenlängen. SPIEs Tagungsband 2025 identifizierte hybrides Bonden, rückseitige Stromversorgung und heterogene Integration als sich entwickelnde Inspektionsherausforderungen. Diese Anforderungen gehen über Standard-Katalogdesigns hinaus und unterstützen längere kundenspezifische Filterprogramme. Der Markt für Maschinelles-Sehen-Optische-Filter ist daher auf Lieferanten angewiesen, die anspruchsvolle Leistungsspezifikationen bei fortschrittlichen Prozessknoten bewältigen können.[2]SPIE, "Metrology, Inspection, and Process Control XXXIX," SPIE
Roboterführung und 3D-Vision erweitern die Nachfrage über Anwendungen hinweg
Sehgeführte Robotik verwendet Schmalband-NIR-Filter für das Greifen aus Behältern, die Präzisionsmontage und die Sensorkalibrierung in Automobil-, Elektronik- und Logistikanwendungen. Diese Systeme benötigen zuverlässigen Kontrast, wenn reflektierende Oberflächen, wechselndes Umgebungslicht und sich bewegende Objekte die Bilderfassung beeinflussen. Strukturiertes Licht und Time-of-Flight-Systeme verwenden häufig 850–940-nm-Bandpasselemente, um aktive Beleuchtung von Umgebungslicht zu trennen. Stereoplattformen übernehmen auch Mehrband-Filter, die sichtbare Farbbildgebung und NIR-Tiefenmessung in einem einzigen Element ermöglichen. Eine 2025 veröffentlichte Studie ergab, dass In-Sensor-KI-Systeme, die wellenlängenselektive Filterung verwenden, die Latenz in Roboterbildgebungs-Datenpipelines reduzieren können. Flexible Fertigung erfordert häufige Roboter-Umrüstungen, was kleinere, anwendungsangepasste Filterchargen begünstigt. Diese Anforderung macht schnelles Prototyping wichtiger als Katalogbreite in Teilen des Marktes für Maschinelles-Sehen-Optische-Filter.[3]Pi et al., "AI-Native Robotic Vision Systems Enabled by In-Sensor Computing," Nature Partner Journals Robotics
Spektrale Selektivität für KI-gestützte Bildgebung verändert Designprioritäten
KI-basierte Bildverarbeitungssysteme verwenden reichhaltigere Spektraldaten als konventionelle regelbasierte Systeme, was das Interesse an Mehrband- und abstimmbaren Filtern steigert. Dieser Ansatz ermöglicht es der Software, Materialien zu unterscheiden, die in Standard-Farbbildern ähnlich aussehen. Eine Studie aus dem Jahr 2025 berichtete, dass Hyperpixel-Filterarrays eine 2,4-fach höhere spektrale Entmischungsgenauigkeit und eine 3,47-fache Reduzierung der Bildgebungszustandszahl im Vergleich zu Standard-Bandpassarrays erzielten. Flüssigkristall-abstimmbare Bandpassfilter, die von 420 nm bis 1.800 nm reichen, können spektrale neuronale Netze ohne mechanische Filterräder unterstützen. Lieferanten, die bei der Systemgestaltung bei der Auswahl spektraler Bänder helfen, können sich eine Rolle vor der endgültigen Komponentenauswahl sichern. Nationale KI-Infrastrukturprogramme in den Vereinigten Staaten, der Europäischen Union, Japan und China fördern auch die inländische Beschaffung von optischer KI-Hardware. Dies schafft eine längerfristige Chance für Lieferanten im Markt für Maschinelles-Sehen-Optische-Filter mit lokalen Qualifikations- und Designfähigkeiten.[4]Hyun et al., "Hyperpixels Pixel Filter Arrays of Multivariate Optical Elements for Optimized Spectral Imaging," Light Advanced Manufacturing
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anpassungs- und Qualifikationskosten | -1.2% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Enge Toleranzanforderungen für Beschichtungen und Sperrung | -0.8% | Global, am schwerwiegendsten in Halbleiter- und Verteidigungsanwendungen | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von qualifiziertem Dünnschicht-Ingenieurtalent | -0.5% | Nordamerika und Europa, zunehmend als Einschränkung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Anwendungsspezifische Standards und lange OEM-Validierungszyklen | -0.4% | Global, am ausgeprägtesten in Medizinprodukte- und Verteidigungssegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anpassungs- und Qualifikationskosten begrenzen die Nachfrageflexibilität
Die Anpassung von Maschinelles-Sehen-Filtern erfordert anwendungsspezifische Substratauswahl, Beschichtungsdesign, Durchlassbandtoleranzen und Haltbarkeitstests. Die Arbeit beginnt, bevor Produktionsvolumina bestätigt sind, was Lieferanten und Kunden höheren Entwicklungskosten aussetzt. Die Qualifizierung eines neuen Lieferanten für die Präzisionsfertigung dauert in der Regel 9–18 Monate. Verteidigungs- und Medizinproduktdesigns können 50.000 bis 150.000 USD für Tests und Dokumentation erfordern, obwohl die unterstützende Quelle ausgeschlossen ist, da sie keine genehmigte Quelle ist. Die Neuzertifizierung der Europäischen Union für überarbeitete Beschichtungschemikalien und Maschinendokumentation kann die Einführungszyklen weiter verlängern. OEMs mit engen Zeitplänen können sich für Katalogprodukte anstelle von zweckoptimierten Filtern entscheiden. Dies kann die frühe Einführung leistungsfähigerer Optiken einschränken, selbst wenn diese Komponenten die Inspektionsergebnisse verbessern könnten.
Enge Beschichtungstoleranzen schränken die Skalierung ein
Schmale Bandbreiten, scharfe Filterkanten und OD 5+ Sperrung reduzieren die Produktionsausbeute konformer Filter für fortschrittliche Inspektionssysteme. Diese Einschränkungen sind am bedeutendsten, wenn ein Filter seine Leistung über seine gesamte Apertur und durch wiederholten industriellen Einsatz aufrechterhalten muss. Ionenstrahlsputtern und Magnetronsputtern erfordern eine Dickenkontrolle auf Nanometerebene über die Apertur, und kleine Prozessdriften können zu Abstreifen und Neubeschichten führen. Hafniumdioxid und Tantalpentoxid verzeichneten 2024 und 2025 eine Spotpreis-Volatilität von 20 % bis 35 % im Jahresvergleich, obwohl die unterstützende Quelle ausgeschlossen ist, da sie keine genehmigte Quelle ist. Schneider-Kreuznach beschreibt SWIR-Filter, die über 80 % Transmission mit einer Halbwertsbreite von 25 nm und OD 4 Sperrung über ein breites Sperrband erzielen. Solche Anforderungen begrenzen den Durchsatz und machen kundenspezifische Produktionsvorlaufzeiten von 10–16 Wochen üblich. Qualifiziertes Dünnschicht-Ingenieurtalent und langwierige OEM-Validierungszyklen können dort weiteren Druck erzeugen, wo die Leistungsanforderungen streng sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Filtertyp:
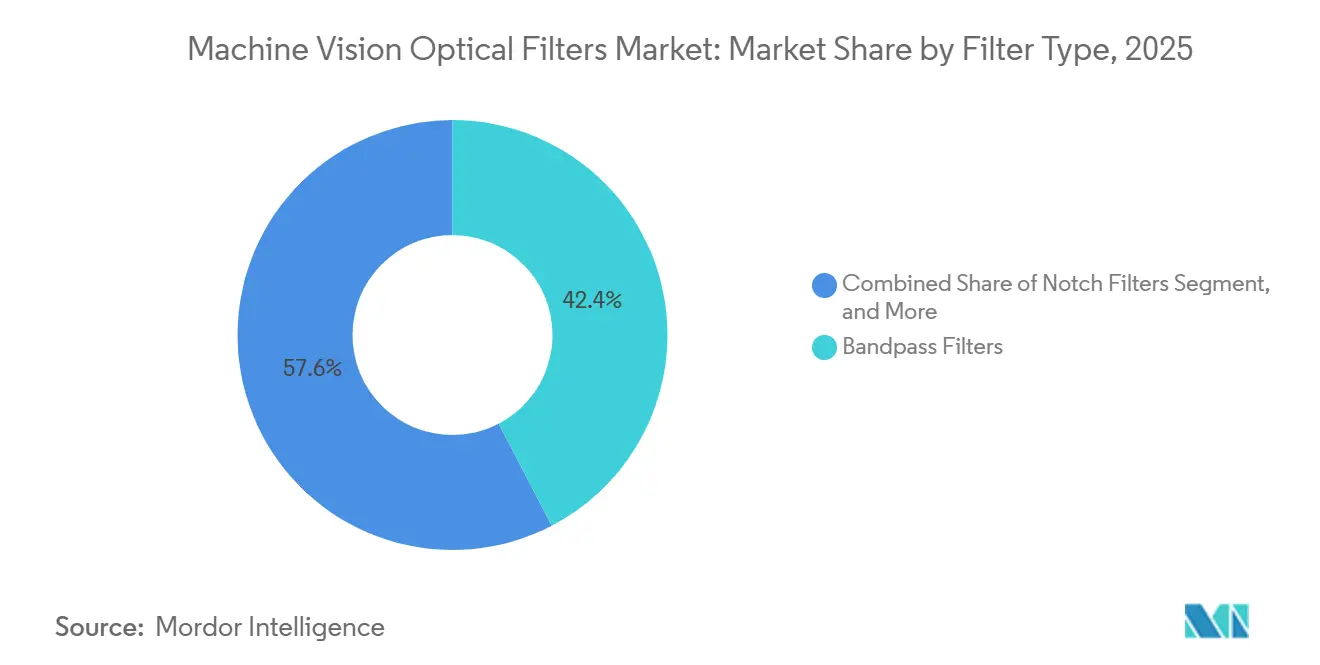
Bandpassfilter verbinden Wachstum mit breitem SystemeinsatzBandpassfilter machen einen Anteil von 42,37 % am Markt aus und werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,42 % wachsen, was sie zum am schnellsten wachsenden Filtertyp im Markt für Maschinelles-Sehen-Optische-Filter macht. Sie lassen ein definiertes Beleuchtungsband durch, während sie Umgebungsstrahlung ablehnen, was gut zu LED-abgestimmten Inspektionsdesigns passt, die im gesamten Markt für Maschinelles-Sehen-Optische-Filter verwendet werden. Mehrband-Designs können 2–4 separate Wellenlängenfenster durchlassen, sodass eine Kamera ein Mehrfilter-Karussell mit geringerer mechanischer Komplexität und weniger Ausfallrisiko ersetzen kann. Alluxas SIRRUS-Plasma-PVD-Plattform produziert Schmalband-Bandpassfilter von UV bis SWIR mit steilen Kantenprofilen. Diese Fähigkeiten unterstützen eine Verlagerung von kundenspezifischen Anwendungen hin zu wiederholbaren Produktionsprogrammen im Markt für Maschinelles-Sehen-Optische-Filter.
MidOpt brachte im Oktober 2025 seine NX-Serie Neutraldichtefilter für die Breitband-Bildgebung von 400 nm bis 2.000 nm auf den Markt, die CMOS-, InGaAs- und CQD-Sensortechnologien unterstützt. Langpass- und Kurzpassfilter ergänzen Bandpassfilter, bei denen die spektrale Kante wichtiger ist als das schmale Durchlassband. Kerbfilter unterstützen die Laserlinienunterdrückung in strukturierten Licht- und Raman-Materialidentifikationssystemen. Polarisationsfilter reduzieren Blendung auf reflektierenden Kunststoff- und Metalloberflächen bei der automatisierten optischen Inspektion von Elektronik. Hybridfilter kombinieren Bandpass- und Polarisationsfunktionen in kompakten optischen Stapeln und bieten dem Markt für Maschinelles-Sehen-Optische-Filter mehrere Formate für unterschiedliche Inspektionsbedingungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wellenlängenbereich:
SWIR-Filter unterstützen die molekulare KontrastinspektionSichtbarfilter machten 2025 46,28 % des Marktes für Maschinelles-Sehen-Optische-Filter aus, da Siliziumkameras und Standard-LED-Beleuchtung in der industriellen Inspektion weit verbreitet bleiben. SWIR-Filter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,38 % wachsen, da Hersteller molekularen Absorptionskontrast suchen, den sichtbare Kameras nicht bieten können. SWIR-Bildgebung zwischen 900 nm und 1.700 nm kann Quetschungen, Feuchtigkeit in pharmazeutischen Blisterpackungen, Fremdkörper in versiegelten Verpackungen und Hohlräume in Siliziumwafern erkennen und die Inspektion über die Oberflächenerscheinung hinaus erweitern. Sonys SenSWIR-Technologie unterstützt die zerstörungsfreie Inhaltsverifikation durch undurchsichtige Verpackungen mit Produktionsliniengeschwindigkeiten. Diese Fähigkeiten schaffen eine eigenständige Rolle für SWIR-Produkte im Markt für Maschinelles-Sehen-Optische-Filter.
Allied Visions allPIXA SWIR-Zeilenscan-Kameras sind für die Lebensmittelsicherheits- und Pharmaverpackungsinspektion auf Fördersystemen konzipiert. NIR-Filter bedienen hochvolumige strukturierte Licht- und Lasertriangulationssysteme für die Roboterführung. UV-Filter werden bei der Photolithografie-Ausrichtung und Fluoreszenzinspektion eingesetzt, wo die Bandauswahl von 200 nm bis 400 nm die Anregungseffizienz beeinflusst. MWIR- und LWIR-Filter bleiben auf die thermografische Qualitätskontrolle und Verteidigungssensorik spezialisiert, wobei Lieferanten die plasmaunterstützte Abscheidung über 5 µm für diese Anwendungen erweitern. Sichtbarfilter dominieren das aktuelle Volumen, aber SWIR- und NIR-Filter prägen den nächsten Technologiezyklus im Markt für Maschinelles-Sehen-Optische-Filter.
Nach Endverbraucherbranche:
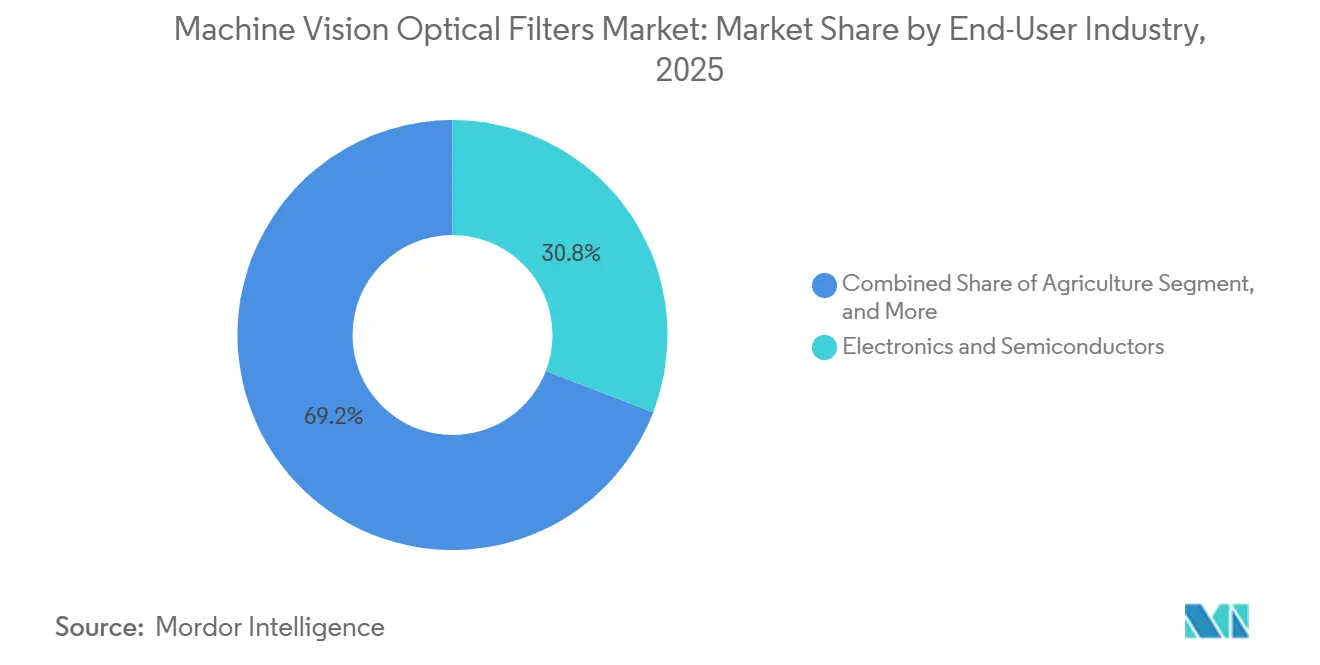
Elektronik und Halbleiter führen Nachfrage und Wachstum anElektronik und Halbleiter machten 2025 30,84 % des Marktanteils für Maschinelles-Sehen-Optische-Filter aus und werden voraussichtlich bis 2031 mit einer CAGR von 13,86 % wachsen. Dieses Endverbrauchersegment verwendet Filter für die Wafer-Fehlerinspektion, die Chiplet-Verpackungsausrichtung, die automatisierte optische Inspektion von Leiterplatten und die Halbleitermetrologie. Jeder Produktionsknoten hat seine eigenen spektralen Anforderungen, was mehrere Möglichkeiten für Lieferanten im Markt für Maschinelles-Sehen-Optische-Filter schafft. SPIE berichtete 2025, dass hybrides Bonden, rückseitige Stromversorgung und heterogene Integration die Inspektionsanforderungen erweitern. Canatus CNT-basierte EUV-Membranen kombinieren bis zu 97 % EUV-Transmission mit Haltbarkeit für Hochvakuum- und Thermozyklusbedingungen.
Automobil- und Transportanwendungen verwenden Filter für die Lackinspektion, die Oberflächenfehlerkennung und die ADAS-Sensorkalibrierung. Lebensmittel- und Getränke-, Pharma- und Medizinproduktnutzer erweitern ihren Einsatz von SWIR-Systemen für die Inhaltsverifikation und Kontaminantenerkennung in versiegelten Verpackungen. Fertigung und industrielle Automatisierung bieten eine breite Volumenbasis für alle wichtigen Filtertypen im Markt für Maschinelles-Sehen-Optische-Filter. Logistik und Lagerhaltung sind aufkommende Anwendungen, da E-Commerce-Fulfillment-Center Maschinelles-Sehen-Ausrüstung einsetzen. Landwirtschaft bleibt die derzeit kleinste Anwendung, aber hyperspektrale Drohnen und Feldsensoren können die Nachfrage nach NIR- und SWIR-Bandpassfiltern steigern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
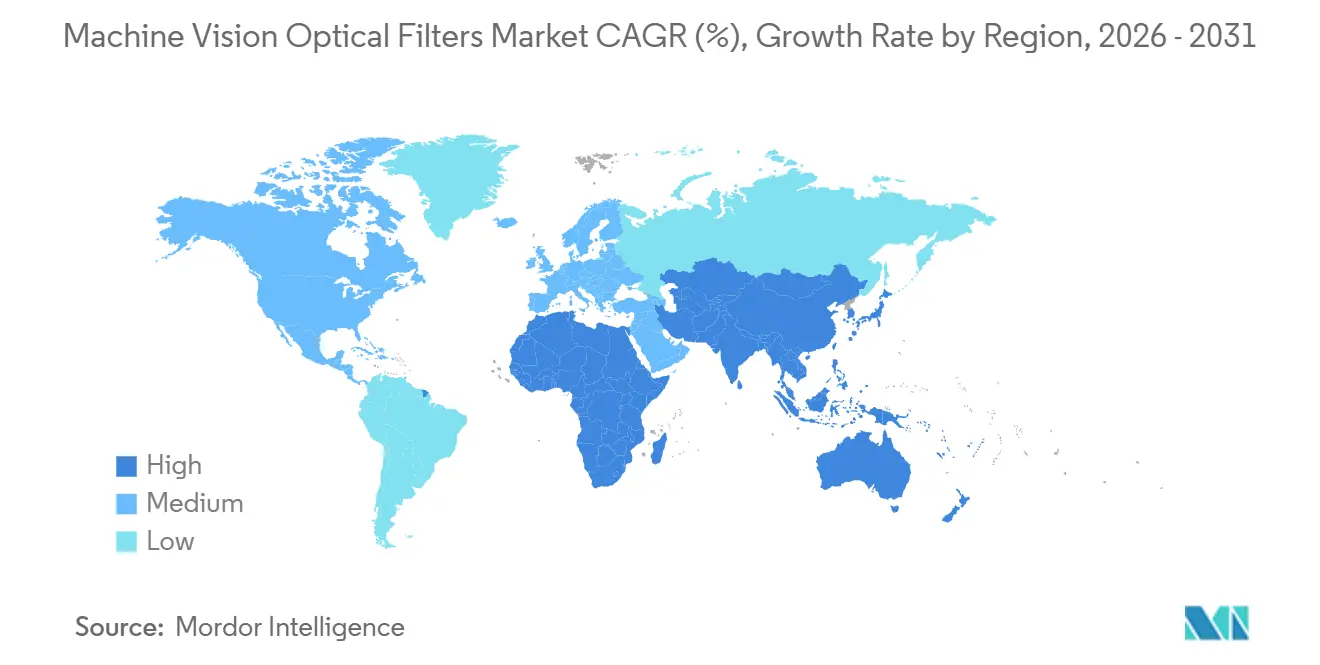
Markt für optische Filter für maschinelles Sehen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt 2025 einen Marktanteil von 43,76 % und wird voraussichtlich bis 2031 mit einer CAGR von 12,21 % wachsen. China, Japan und Südkorea treiben die Nachfrage nach optischen Filtern für maschinelles Sehen durch Halbleiterfertigung, Elektronikbestückung und Automobilproduktion an. Chinas Programm zur Halbleiter-Eigenversorgung umfasste 2025 Ausgaben für Halbleiterausrüstung in Höhe von 49 Milliarden USD. Neue Fertigungsanlagen erfordern Inspektionsinfrastruktur auf der Ebene von Wafern, fortschrittlicher Verpackung und abschließenden Prüfphasen. Japan ist sowohl ein bedeutendes Nachfragezentrum als auch ein Produktionszentrum für Präzisionsfilter mit Lieferanten, die für die Qualität ihrer Interferenzfilter bekannt sind.
Markt für optische Filter für maschinelles Sehen in Indien und der ASEAN-Region
Indien ist das am schnellsten wachsende Land in der Region, unterstützt durch sein produktionsgebundenes Anreizprogramm und die frühen Phasen der inländischen Halbleiterfertigung. Das Segment der automatisierten optischen Inspektionssysteme wurde 2026 auf 106,29 Millionen USD geschätzt und wird voraussichtlich bis 2034 mit einer CAGR von 18,54 % wachsen, obwohl die zugrunde liegende Quelle ausgeschlossen ist, da es sich nicht um eine genehmigte Quelle handelt. Vietnam, Malaysia und Thailand nehmen Produktionskapazitäten auf, die aus China verlagert werden. Diese Länder schaffen neue Nachfragecluster für maschinelles Sehen außerhalb der etablierten regionalen Zentren.
Markt für optische Filter für maschinelles Sehen in Nord- und Südamerika sowie EMEA
Nordamerika und Europa sind der zweit- und drittgrößte regionale Markt, wobei die Nachfrage auf Halbleiterausrüstung, Verteidigung, Biowissenschaften und hochwertige industrielle Inspektion konzentriert ist. Die Vereinigten Staaten verfügen über eine breite Gruppe vertikal integrierter Lieferanten, darunter Edmund Optics, Alluxa, Chroma Technology, Omega Optical, Andover Corporation und Iridian Spectral Technologies. Edmund Optics erweiterte im September 2025 sein SWIR-Bildgebungsportfolio und übernahm im Januar 2025 Son-x, um die Fertigungskapazität zu erhöhen. Deutschland und die DACH-Region sind die wichtigsten Nachfragezentren Europas, und Jenoptik kündigte im September 2025 eine erweiterte Optikkapazität in Jena an. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfrageregionen, wobei Brasilien und Argentinien sich auf Lebensmittelverarbeitung und landwirtschaftliche Automatisierung konzentrieren, während die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und Ägypten Inspektionskapazitäten in den Bereichen Logistik, Energie, Fertigung und Bergbau aufbauen.

Wettbewerbslandschaft
Der Markt für Maschinelles-Sehen-Optische-Filter ist auf Systemebene fragmentiert, während Premium-Anwendungsstufen von einer kleineren Gruppe von Spezialisten bedient werden. Chroma Technology, Alluxa und Delta Optical Thin Film konkurrieren durch Dünnschichtfähigkeit, breite spektrale Abdeckung und Co-Design-Dienste. Chroma Technology bietet 2-wöchiges schnelles Prototyping an, während Alluxas SIRRUS-Plasma-PVD-Plattform Wellenlängen von 200 nm bis 14 µm abdeckt. Chinesische Lieferanten, darunter Shanghai Optics und FOCtek Photonics, konkurrieren über Katalogpreise, stehen aber vor höheren Hürden bei toleranzkritischen Halbleiter- und Verteidigungsarbeiten.
ISO 9001- und MIL-SPEC-13830-Anforderungen bieten etablierten Lieferanten, die bereits für regulierte OEM-Programme qualifiziert sind, einen Vorteil. Jenoptiks Dresdner Mikrooptikfähigkeit und Delta Optical Thin Films lineare variable Filterdesigns zeigen anhaltende Investitionen in proprietäre Prozesse. Jenoptik eröffnete im Mai 2025 seine Dresdner Fabrik und fügte 2.000 m² Reinraum- und Produktionsfläche für Mikrooptik und Sensoren hinzu, die in Halbleiterausrüstung verwendet werden. Alluxa brachte im August 2025 seinen ULTRA-Niedrigspannungs-Dichroitischen-Abscheidungsprozess auf den Markt und verwendet SIRRUS-Plasma-PVD, um vollständig dichte dielektrische Beschichtungen auf dünnen Substraten herzustellen. Edmund Optics erweiterte seine Fertigungsfähigkeit durch die Übernahme von Son-x im Januar 2025 und stärkte damit seine Position im Markt für Maschinelles-Sehen-Optische-Filter.
Das integrierte Design von Filtern, Beleuchtung, LED-Treibern und Stroboskop-Controllern bleibt trotz seines Wertes für Systemintegratoren fragmentiert. Ein US-Patent aus dem Jahr 2025 über multifunktionale Maschinelles-Sehen-Beleuchtung mit Mehrband-Stroboskopie zeigt aktive Entwicklung in diesem Bereich. Wettbewerbsfähige SWIR-Filterversorgung für Lebensmittel- und Pharmanutzer ist auf eine kleine Anzahl von Spezialisten beschränkt, darunter Materion Balzers Optics und Schneider-Kreuznach. Abstimmbare Filter für KI-native hyperspektrale Bildgebung müssen neben der spektralen Präzision auch bei Latenz und Stromverbrauch konkurrieren. Die verfügbaren Informationen liefern keine kombinierten Unternehmensanteile, sodass nach der angegebenen anteilsbasierten Methodik kein Konzentrationsgrad zugewiesen werden kann.
Marktführer für Maschinelles-Sehen-Optische-Filter
-
Midwest Optical Systems, Inc.
-
Chroma Technology Corporation
-
Iridian Spectral Technologies, Ltd.
-
Omega Optical, Inc.
-
Delta Optical Thin Film A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für optische Filter für maschinelles Sehen
- Edmund Optics, Inc.
- Midwest Optical Systems, Inc.
- Chroma Technology Corporation
- Iridian Spectral Technologies, Ltd.
- Omega Optical, Inc.
- Opto Engineering S.p.A.
- FOCtek Photonics, Inc.
- MORITEX Corporation
- Thorlabs, Inc.
- Schneider-Kreuznach
- HOYA Corporation
- Knight Optical (UK) Limited
- Jenoptik AG
- Andover Corporation
- Delta Optical Thin Film A/S
- Materion Balzers Optics AG
- Alluxa, Inc.
- Felix Glass Group
- AHF analysentechnik AG
- Shanghai Optics, Inc.

Recent Industry Developments in Markt für optische Filter für maschinelles Sehen
- Juli 2026: Edmund Optics brachte LUMIMAX konfigurierbare Ringlichter als Standardprodukt auf den Markt und erweiterte die optische Fensterbeschaffung über UV-, sichtbare und IR-Bereiche hinweg, was den Systemintegratoren den Zugang zu abgestimmter Beleuchtung und filternahen Komponenten von einem einzigen Lieferanten erleichtert.
- Juni 2026: Chroma Technology fügte 2 neue 8-nm-SHO-basierte Schmalband-Filtersätze hinzu, SHO- und SHO+LRGB-Konfigurationen, und erweiterte damit die Verfügbarkeit von Präzisions-Schmalband-Filtern für Mehrquellen-Maschinelles-Sehen-Inspektion und Emissionsspektroskopie-Anwendungen.
- März 2026: Edmund Optics erweiterte sein wissenschaftliches Bildgebungsportfolio durch eine strategische Partnerschaft mit Teledyne Photometrics und verbreiterte damit das Hochleistungsbildgebungsangebot für Präzisions-Biowissenschafts- und industrielle Maschinelles-Sehen-Kunden, die integrierte Optik-und-Detektor-Lösungen benötigen.
- Januar 2026: Chroma Technology gab den Verkauf seiner Tochtergesellschaft 89 North an Oxxius bekannt, was es Chroma ermöglicht, Ressourcen auf die Hochleistungs-Optikfilterfertigung sowie Maschinelles-Sehen- und Halbleiterinspektions-Filterprogramme zu konzentrieren.


Globaler Berichtsumfang für den Markt für Maschinelles-Sehen-Optische-Filter
Maschinelles-Sehen-Optische-Filter sind Präzisionsoptikkomponenten, die entwickelt wurden, um bestimmte Lichtwellenlängen, die in Maschinelles-Sehen-Kameras eintreten, selektiv zu übertragen, zu blockieren oder zu modifizieren, den Bildkontrast zu verbessern, Blendung zu reduzieren und das Signal-Rausch-Verhältnis für eine genaue automatisierte Inspektion, Messung und Erkennung in verschiedenen industriellen und wissenschaftlichen Anwendungen zu verbessern.
Der Marktbericht für Maschinelles-Sehen-Optische-Filter ist segmentiert nach Filtertyp (Bandpassfilter, Langpassfilter, Kurzpassfilter, Kerbfilter, Polarisationsfilter, Neutraldichtefilter und andere Filtertypen), Wellenlängenbereich (Ultraviolett (UV), Sichtbar, Nahinfrarot (NIR), Kurzwellen-Infrarot (SWIR), Mittelwellen-Infrarot (MWIR) und Langwellen-Infrarot (LWIR)), Endverbraucherbranche (Automobil und Transport, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizinprodukte, Fertigung und Industrie, Logistik und Lagerhaltung, Landwirtschaft, Luft- und Raumfahrt sowie Verteidigung und andere Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bandpassfilter |
| Langpassfilter |
| Kurzpassfilter |
| Kerbfilter |
| Polarisationsfilter |
| Neutraldichtefilter |
| Andere Filtertypen |
| Ultraviolett (UV) |
| Sichtbar |
| Nahinfrarot (NIR) |
| Kurzwellen-Infrarot (SWIR) |
| Mittelwellen-Infrarot (MWIR) |
| Langwellen-Infrarot (LWIR) |
| Automobil und Transport |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizinprodukte |
| Fertigung und Industrie |
| Logistik und Lagerhaltung |
| Landwirtschaft |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Filtertyp | Bandpassfilter | |
| Langpassfilter | ||
| Kurzpassfilter | ||
| Kerbfilter | ||
| Polarisationsfilter | ||
| Neutraldichtefilter | ||
| Andere Filtertypen | ||
| Nach Wellenlängenbereich | Ultraviolett (UV) | |
| Sichtbar | ||
| Nahinfrarot (NIR) | ||
| Kurzwellen-Infrarot (SWIR) | ||
| Mittelwellen-Infrarot (MWIR) | ||
| Langwellen-Infrarot (LWIR) | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Elektronik und Halbleiter | ||
| Lebensmittel und Getränke | ||
| Pharmazeutika und Medizinprodukte | ||
| Fertigung und Industrie | ||
| Logistik und Lagerhaltung | ||
| Landwirtschaft | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Maschinelles-Sehen-Optische-Filter?
Der Markt wurde 2026 auf 379,55 Millionen USD geschätzt und wird voraussichtlich bis 2031 bei einer CAGR von 9,07 % 585,73 Millionen USD erreichen.
Welcher Filtertyp wächst am schnellsten?
Bandpassfilter werden voraussichtlich bis 2031 die schnellste CAGR von 11,42 % verzeichnen, unterstützt durch LED-abgestimmte Inspektionssysteme.
Warum werden SWIR-Filter immer wichtiger?
SWIR-Filter unterstützen die Inspektion von Feuchtigkeit, Quetschungen, Fremdkörpern und unterirdischen Wafer-Hohlräumen, die sichtbare Systeme nicht zuverlässig erkennen können.
Welche Endverbraucheranwendung hat die stärksten Aussichten?
Elektronik und Halbleiter hielten 2025 einen Anteil von 30,84 % und werden voraussichtlich bis 2031 mit einer CAGR von 13,86 % wachsen.
Welche Region führt die Nachfrage an?
Asien-Pazifik hielt 2025 einen Anteil von 43,76 % und wird voraussichtlich bis 2031 mit einer CAGR von 12,21 % wachsen.
Was begrenzt die breitere Einführung kundenspezifischer optischer Filter?
Lange Lieferantenqualifikationszyklen, anspruchsvolle Beschichtungstoleranzen, knappes Dünnschicht-Talent und ausgedehnte OEM-Validierung können die Einführung verzögern.
Seite zuletzt aktualisiert am:



