
Tamaño y participación del mercado de filtros ópticos para visión artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 379.55 Millones de dólares |
| Tamaño del Mercado (2031) | 585.73 Millones de dólares |
| Growth Rate (2026 - 2031) | 9.07 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de filtros ópticos para visión artificial por Mordor Intelligence
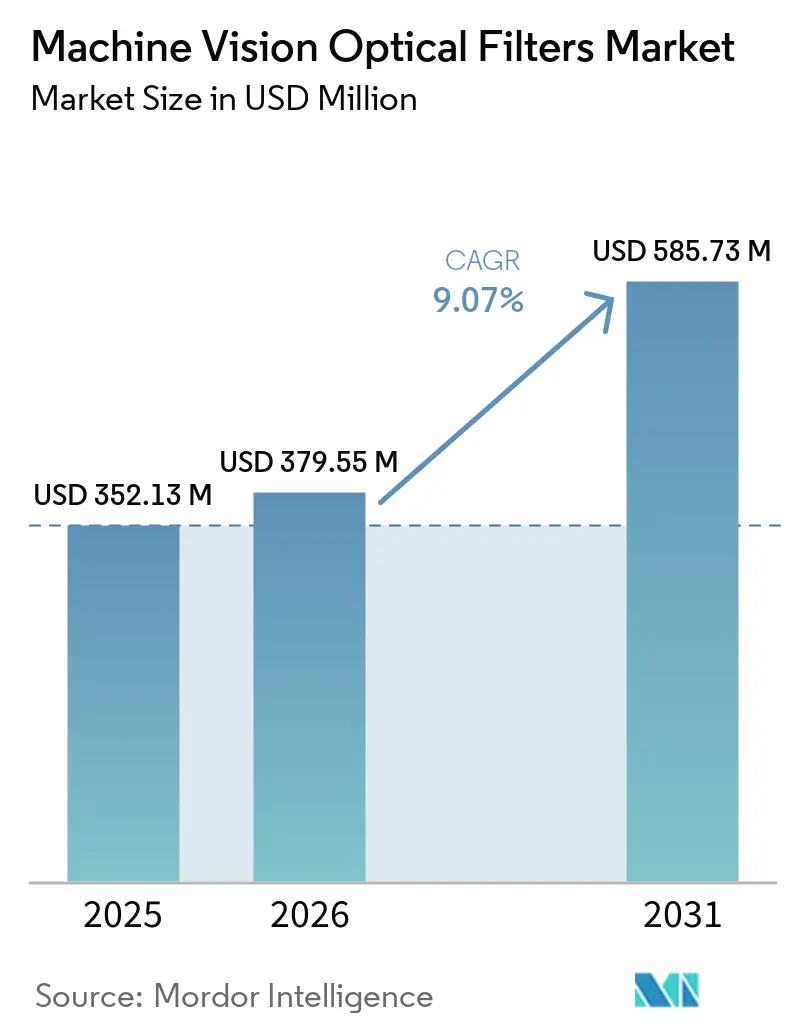
El tamaño del mercado de filtros ópticos para visión artificial fue de 352,13 millones de USD en 2025 y se estima en 379,55 millones de USD en 2026, alcanzando 585,73 millones de USD en 2031, a una CAGR del 9,07% durante el período de pronóstico 2026-2031. La inspección automatizada se está expandiendo en la electrónica, la producción automotriz y el procesamiento de alimentos, lo que incrementa la demanda de componentes ópticos que aíslan longitudes de onda específicas. Los filtros de interferencia de película delgada siguen siendo fundamentales en estos sistemas porque permiten un control estable de la longitud de onda en entornos industriales y soportan ciclos de operación repetidos. Los proveedores están avanzando más allá de las ventas de catálogo hacia programas específicos por aplicación que combinan experiencia en recubrimientos con creación rápida de prototipos y una colaboración de ingeniería más estrecha. Los programas de inversión en semiconductores en los Estados Unidos, la Unión Europea, Japón e India respaldan la nueva capacidad de fabricación, que a su vez requiere equipos de visión artificial en varias etapas del proceso. El mercado de filtros ópticos para visión artificial también se beneficia del uso más amplio de SWIR en la inspección de alimentos y productos farmacéuticos, donde el contraste de materiales puede mejorar la verificación de productos y contenidos envasados.
Conclusiones clave del informe
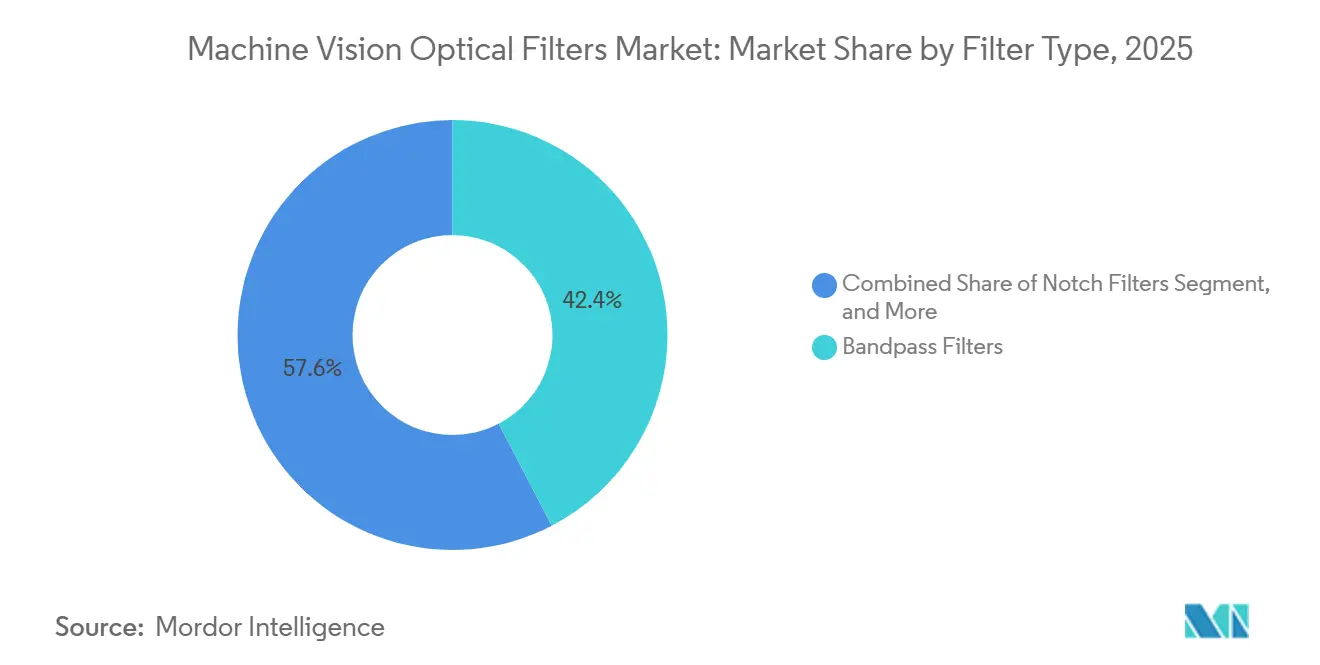
- Por tipo de filtro, los filtros de paso de banda tienen una participación del 42,37% del mercado de filtros ópticos para visión artificial y se proyecta que registren la CAGR más alta del 11,42% hasta 2031.
- Por rango de longitud de onda, los filtros visibles representaron el 46,28% de la participación del mercado de filtros ópticos para visión artificial en 2025, mientras que se proyecta que los filtros SWIR se expandan a una CAGR del 12,38% hasta 2031.
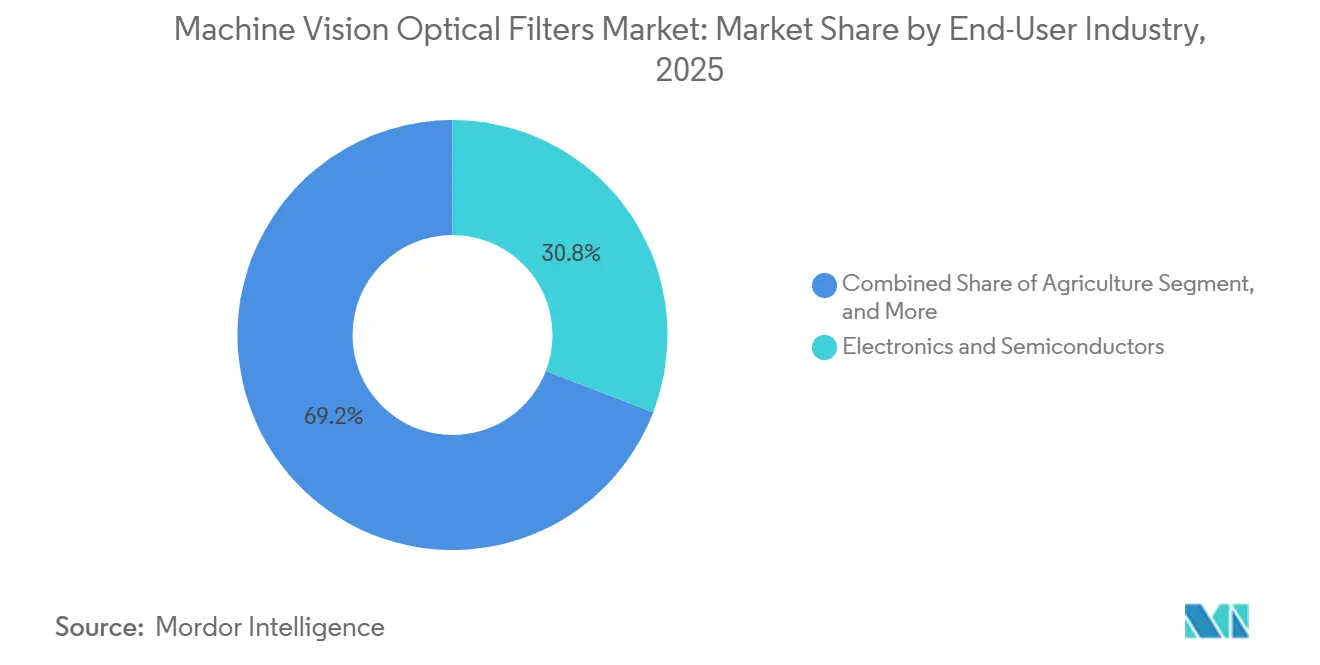
- Por industria de usuario final, la electrónica y los semiconductores representaron el 30,84% de la participación del mercado de filtros ópticos para visión artificial en 2025 y se proyecta que se expandan a una CAGR del 13,86% hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 43,76% en 2025 y se proyecta que se expanda a una CAGR del 12,21% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la inspección de calidad automatizada | +2.8% | Global, con mayor intensidad en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Crecimiento de la inspección de semiconductores y electrónica | +2.0% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción creciente de guía robótica y visión 3D | +1.6% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de selectividad espectral en imágenes habilitadas por IA | +1.2% | América del Norte y Europa, expandiéndose hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayor uso de filtros SWIR para inspección específica de materiales | +0.5% | Global, con alta concentración en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Codiseño de filtros con iluminación estroboscópica y multibanda | +0.4% | Global, con mayor actividad en América del Norte y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La expansión de la inspección de calidad automatizada eleva los requisitos de rendimiento de los filtros
Cada estación de inspección automatizada requiere filtros ópticos de precisión, lo que convierte el despliegue de equipos en un impulsor directo de la demanda en el mercado de filtros ópticos para visión artificial. Estos componentes ayudan a las cámaras a distinguir la iluminación prevista de la luz de fondo en líneas de producción de alta velocidad. El equipo de inspección óptica automatizada fue valorado en 1,71 mil millones de USD en 2025 y se espera que alcance 4,99 mil millones de USD en 2031 a una CAGR del 19,57%. Asia-Pacífico representó el 56,65% de los ingresos por equipos de inspección óptica automatizada en 2025, respaldado por los desembolsos de China de 49 mil millones de USD en equipos para semiconductores. La inspección del empaquetado de chiplets está pasando de la imagen 2D a la metrología 3D para características por debajo de 10 µm, lo que aumenta la necesidad de anchos de banda estrechos, cortes de longitud de onda pronunciados y bloqueo OD 4+. Los requisitos de la clase 3 de IPC-A-610 para la inspección de PCB elevan el umbral de discriminación espectral en programas OEM de alto valor. Los proveedores necesitan cada vez más verificación a nivel de sistema junto con la medición de componentes para competir en estos programas.
El crecimiento de la inspección de semiconductores y electrónica respalda programas de filtros personalizados
La inspección de semiconductores y electrónica requiere un rendimiento espectral estable porque afecta el rendimiento de los chips, el rendimiento de la calificación de máscaras y la detección de defectos. Estos sistemas operan en el procesamiento de obleas, el empaquetado avanzado, la inspección de placas y las pruebas finales, en lugar de en un único punto de producción. ZEISS introdujo su sistema de calificación de máscaras AIMS EUV 3.0 en 2025, compatible con la inspección EUV de baja apertura numérica y alta apertura numérica, triplicando el rendimiento de máscaras.[1]ZEISS Semiconductor Manufacturing Technology, "ZEISS AIMS EUV 3.0 New Generation Triples Mask Throughput," ZEISS, Los filtros de residuos de nanotubos de carbono de Canatu proporcionan hasta un 97% de transmisión EUV al tiempo que bloquean las longitudes de onda DUV e infrarrojo no deseadas. Las actas de SPIE de 2025 identificaron la unión híbrida, la entrega de energía por la parte posterior y la integración heterogénea como desafíos de inspección en desarrollo. Estos requisitos van más allá de los diseños de catálogo estándar y respaldan programas de filtros personalizados más prolongados. El mercado de filtros ópticos para visión artificial depende, por tanto, de proveedores capaces de gestionar especificaciones de rendimiento exigentes en nodos de proceso avanzados.[2]SPIE, "Metrology, Inspection, and Process Control XXXIX," SPIE
La guía robótica y la visión 3D amplían la demanda en diversas aplicaciones
La robótica guiada por visión utiliza filtros NIR de banda estrecha para la selección de piezas en contenedores, el ensamblaje de precisión y la calibración de sensores en aplicaciones automotrices, electrónicas y logísticas. Estos sistemas necesitan un contraste fiable cuando las superficies reflectantes, la luz ambiental cambiante y los objetos en movimiento afectan la captura de imágenes. Los sistemas de luz estructurada y de tiempo de vuelo suelen utilizar elementos de paso de banda de 850-940 nm para separar la iluminación activa de la luz ambiental. Las plataformas estéreo también están adoptando filtros multibanda que permiten la imagen en color visible y la detección de profundidad NIR en un único elemento. Una investigación publicada en 2025 encontró que los sistemas de IA integrados en el sensor que utilizan filtrado selectivo por longitud de onda pueden reducir la latencia en los canales de datos de visión robótica. La fabricación flexible requiere un reequipamiento robótico frecuente, lo que favorece lotes de filtros más pequeños y adaptados a la aplicación. Este requisito hace que la creación rápida de prototipos sea más importante que la amplitud del catálogo en partes del mercado de filtros ópticos para visión artificial.[3]Pi et al., "AI-Native Robotic Vision Systems Enabled by In-Sensor Computing," Nature Partner Journals Robotics
La selectividad espectral para imágenes habilitadas por IA cambia las prioridades de diseño
Los sistemas de visión basados en IA utilizan datos espectrales más ricos que los sistemas convencionales basados en reglas, lo que aumenta el interés en los filtros multibanda y sintonizables. Este enfoque permite al software distinguir materiales que parecen similares en imágenes de color estándar. Un estudio de 2025 informó que las matrices de filtros de hiperpíxeles lograron una precisión de desmezclado espectral 2,4 veces mayor y una reducción de 3,47 veces en el número de condición de imagen en comparación con las matrices de paso de banda estándar. Los filtros de paso de banda sintonizables de cristal líquido que abarcan de 420 nm a 1.800 nm pueden admitir redes neuronales espectrales sin ruedas de filtros mecánicas. Los proveedores que ayudan a seleccionar bandas espectrales durante el diseño del sistema pueden asegurar un papel antes de la selección final de componentes. Los programas nacionales de infraestructura de IA en los Estados Unidos, la Unión Europea, Japón y China también fomentan el abastecimiento nacional de hardware óptico para IA. Esto crea una oportunidad a largo plazo para los proveedores del mercado de filtros ópticos para visión artificial con capacidades locales de calificación y diseño.[4]Hyun et al., "Hyperpixels Pixel Filter Arrays of Multivariate Optical Elements for Optimized Spectral Imaging," Light Advanced Manufacturing
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de personalización y calificación | -1.2% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de tolerancia estricta para recubrimientos y bloqueo | -0.8% | Global, más severo en usos finales de semiconductores y defensa | Mediano plazo (2-4 años) |
| Disponibilidad limitada de talento especializado en ingeniería de película delgada | -0.5% | América del Norte y Europa, emergiendo como restricción en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Normas específicas por aplicación y largos ciclos de validación OEM | -0.4% | Global, más pronunciado en dispositivos médicos y segmentos de defensa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los altos costos de personalización y calificación limitan la flexibilidad de la demanda
La personalización de filtros para visión artificial requiere la selección de sustratos específicos para la aplicación, el diseño del recubrimiento, las tolerancias de la banda de paso y las pruebas de durabilidad. El trabajo comienza antes de que se confirmen los volúmenes de producción, lo que expone a proveedores y clientes a mayores costos de desarrollo. La calificación de un nuevo proveedor para la fabricación de precisión suele tardar entre 9 y 18 meses. Los diseños de defensa y dispositivos médicos pueden requerir entre 50.000 y 150.000 USD para pruebas y documentación, aunque la fuente de respaldo está excluida porque no es una fuente aprobada. La recertificación de la Unión Europea para las químicas de recubrimiento revisadas y la documentación de maquinaria puede extender aún más los ciclos de introducción. Los OEM que enfrentan plazos ajustados pueden optar por productos de catálogo en lugar de filtros optimizados para el propósito. Esto puede limitar la adopción temprana de ópticas de mayor rendimiento incluso cuando estos componentes podrían mejorar los resultados de inspección.
Las tolerancias estrictas de recubrimiento limitan el escalado de la producción
Los anchos de banda estrechos, los bordes de filtro pronunciados y el bloqueo OD 5+ reducen el rendimiento de producción de filtros conformes para sistemas de inspección avanzados. Estas restricciones son más significativas cuando un filtro debe mantener el rendimiento en toda su apertura y a través del uso industrial repetido. La pulverización catódica por haz de iones y la pulverización catódica por magnetrón requieren un control del espesor a nivel de nanómetros en toda la apertura, y una pequeña deriva del proceso puede llevar al decapado y al recubrimiento. El dióxido de hafnio y el pentóxido de tántalo enfrentaron una volatilidad del precio al contado de entre el 20% y el 35% interanual durante 2024 y 2025, aunque la fuente de respaldo está excluida porque no es una fuente aprobada. Schneider-Kreuznach describe filtros SWIR que logran más del 80% de transmisión con un ancho total a la mitad del máximo de 25 nm y bloqueo OD 4 en una amplia banda de rechazo. Tales requisitos limitan el rendimiento y hacen que los plazos de entrega de producción personalizada de 10 a 16 semanas sean habituales. El talento especializado en ingeniería de película delgada y los largos ciclos de validación OEM pueden añadir presión adicional donde los requisitos de rendimiento son estrictos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de filtro:
los filtros de paso de banda combinan crecimiento con uso amplio en sistemasLos filtros de paso de banda representan el 42,37% de la participación del mercado y se proyecta además que se expandan a una CAGR del 11,42% de 2026 a 2031, convirtiéndolos en el tipo de filtro de más rápido crecimiento en el mercado de filtros ópticos para visión artificial. Pasan una banda de iluminación definida mientras rechazan la radiación ambiental, lo que es adecuado para los diseños de inspección adaptados a LED utilizados en todo el mercado de filtros ópticos para visión artificial. Los diseños multibanda pueden pasar de 2 a 4 ventanas de longitud de onda separadas, lo que permite que una cámara reemplace un carrusel de múltiples filtros con menor complejidad mecánica y menor riesgo de fallo. La plataforma de PVD de plasma SIRRUS de Alluxa produce filtros de paso de banda estrecho desde UV hasta SWIR con perfiles de borde pronunciados. Estas capacidades respaldan un cambio de aplicaciones personalizadas hacia programas de producción repetibles en el mercado de filtros ópticos para visión artificial.
MidOpt lanzó sus filtros de densidad neutra de la serie NX en octubre de 2025 para imágenes de banda ancha de 400 nm a 2.000 nm, compatibles con tecnologías de sensores CMOS, InGaAs y CQD. Los filtros de paso largo y de paso corto complementan a los filtros de paso de banda, en los que el borde espectral importa más que la banda de paso estrecha. Los filtros de muesca admiten el rechazo de líneas láser en sistemas de identificación de materiales por luz estructurada y Raman. Los filtros polarizadores reducen el deslumbramiento en superficies de plástico y metal reflectantes en la inspección óptica automatizada de electrónica. Los filtros híbridos combinan funciones de paso de banda y polarización en pilas ópticas compactas, ofreciendo al mercado de filtros ópticos para visión artificial varios formatos para diferentes condiciones de inspección.


Por rango de longitud de onda:
los filtros SWIR respaldan la inspección por contraste molecularLos filtros visibles representaron el 46,28% del mercado de filtros ópticos para visión artificial en 2025 porque las cámaras de silicio y la iluminación LED estándar siguen siendo ampliamente utilizadas en la inspección industrial. Se proyecta que los filtros SWIR se expandan a una CAGR del 12,38% de 2026 a 2031 a medida que los fabricantes buscan contraste de absorción molecular que las cámaras visibles no pueden proporcionar. La imagen SWIR entre 900 nm y 1.700 nm puede detectar magulladuras, humedad en blísteres farmacéuticos, materia extraña en envases sellados y vacíos en obleas de silicio, extendiendo la inspección más allá de la apariencia superficial. La tecnología SenSWIR de Sony admite la verificación de contenido no destructiva a través de envases opacos a velocidades de línea de producción. Estas capacidades crean un papel diferenciado para los productos SWIR en el mercado de filtros ópticos para visión artificial.
Las cámaras de exploración lineal SWIR allPIXA de Allied Vision están diseñadas para la inspección de seguridad alimentaria y envasado farmacéutico en sistemas de cinta transportadora. Los filtros NIR sirven a sistemas de alto volumen de luz estructurada y triangulación láser para guía robótica. Los filtros UV se utilizan en la alineación de fotolitografía y la inspección de fluorescencia, donde la selección de banda de 200 nm a 400 nm afecta la eficiencia de excitación. Los filtros MWIR y LWIR siguen siendo especializados para el control de calidad termográfico y la detección de defensa, con proveedores que extienden la deposición asistida por plasma más allá de 5 µm para estas aplicaciones. Los filtros visibles dominan el volumen actual, pero los filtros SWIR y NIR dan forma al próximo ciclo tecnológico en el mercado de filtros ópticos para visión artificial.
Por industria de usuario final:
la electrónica y los semiconductores lideran la demanda y el crecimientoLa electrónica y los semiconductores representaron el 30,84% de la participación del mercado de filtros ópticos para visión artificial en 2025 y se proyecta que se expandan a una CAGR del 13,86% hasta 2031. Este segmento de usuario final utiliza filtros para la inspección de defectos en obleas, la alineación del empaquetado de chiplets, la inspección óptica automatizada de PCB y la metrología de semiconductores. Cada nodo de producción tiene sus propios requisitos espectrales, lo que crea varias oportunidades para los proveedores del mercado de filtros ópticos para visión artificial. SPIE informó en 2025 que la unión híbrida, la entrega de energía por la parte posterior y la integración heterogénea están ampliando los requisitos de inspección. Las membranas EUV basadas en nanotubos de carbono de Canatu combinan hasta un 97% de transmisión EUV con durabilidad para condiciones de alto vacío y ciclos térmicos.
Las aplicaciones automotrices y de transporte utilizan filtros para la inspección de pintura, la detección de defectos superficiales y la calibración de sensores ADAS. Los usuarios de alimentos y bebidas, productos farmacéuticos y dispositivos médicos están ampliando su uso de sistemas SWIR para la verificación de contenido y la detección de contaminantes en envases sellados. La fabricación y la automatización industrial proporcionan una amplia base de volumen para todos los principales tipos de filtros en el mercado de filtros ópticos para visión artificial. La logística y el almacenamiento son aplicaciones emergentes a medida que los centros de cumplimiento de comercio electrónico despliegan equipos de visión artificial. La agricultura sigue siendo la aplicación actual más pequeña, pero los drones hiperespectrales y los sensores de campo pueden aumentar la demanda de filtros de paso de banda NIR y SWIR.
Análisis geográfico
Mercado de Filtros Ópticos para Visión Artificial en Asia-Pacífico
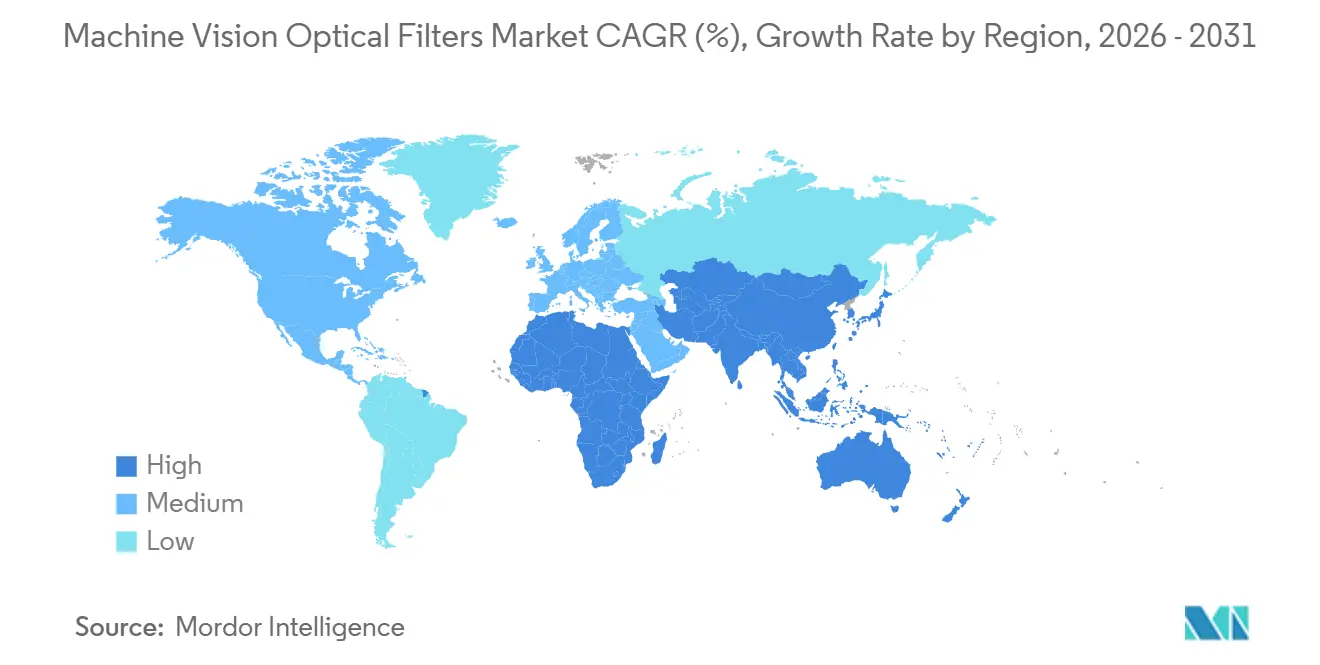
Asia-Pacífico concentró el 43,76% de la cuota de mercado en 2025 y se proyecta que se expanda a una CAGR del 12,21% hasta 2031. China, Japón y Corea del Sur impulsan la demanda de Filtros Ópticos para Visión Artificial a través de la fabricación de semiconductores, el ensamblaje de electrónica y la manufactura automotriz. El programa de autosuficiencia en semiconductores de China incluyó desembolsos en equipos de semiconductores por 49.000 millones de USD en 2025. Las nuevas plantas de fabricación requieren infraestructura de inspección en las etapas de obleas, empaquetado avanzado y pruebas finales. Japón es tanto un importante centro de demanda como un centro de producción de filtros de precisión, con proveedores reconocidos por la calidad de sus filtros de interferencia.
Mercado de Filtros Ópticos para Visión Artificial en India y la ASEAN
India es el país de más rápido crecimiento en la región, respaldado por su programa de Incentivos Vinculados a la Producción y las etapas iniciales de fabricación nacional de semiconductores. Su segmento de sistemas de inspección óptica automatizada fue valorado en 106,29 millones de USD en 2026 y se proyecta que se expanda a una CAGR del 18,54% hasta 2034, aunque la fuente de respaldo queda excluida por no ser una fuente aprobada. Vietnam, Malasia y Tailandia están recibiendo capacidad de producción trasladada desde China. Estos países están creando nuevos clústeres de demanda de visión artificial fuera de los centros regionales establecidos.
Mercado de Filtros Ópticos para Visión Artificial en las Américas y EMEA
América del Norte y Europa son el segundo y tercer mercado regional más grande, respectivamente, con una demanda concentrada en equipos de semiconductores, defensa, ciencias de la vida e inspección industrial de alta gama. Estados Unidos cuenta con un amplio grupo de proveedores verticalmente integrados, entre los que se incluyen Edmund Optics, Alluxa, Chroma Technology, Omega Optical, Andover Corporation e Iridian Spectral Technologies. Edmund Optics amplió su cartera de imágenes SWIR en septiembre de 2025 y adquirió Son-x en enero de 2025 para aumentar la capacidad de fabricación. Alemania y la región DACH son los principales centros de demanda en Europa, y Jenoptik anunció una ampliación de su capacidad óptica en Jena en septiembre de 2025. América del Sur, Oriente Medio y África siguen siendo regiones de menor demanda; Brasil y Argentina se centran en el procesamiento de alimentos y la automatización agrícola, mientras que los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y Egipto están desarrollando capacidades de inspección en logística, energía, manufactura y minería.

Panorama competitivo
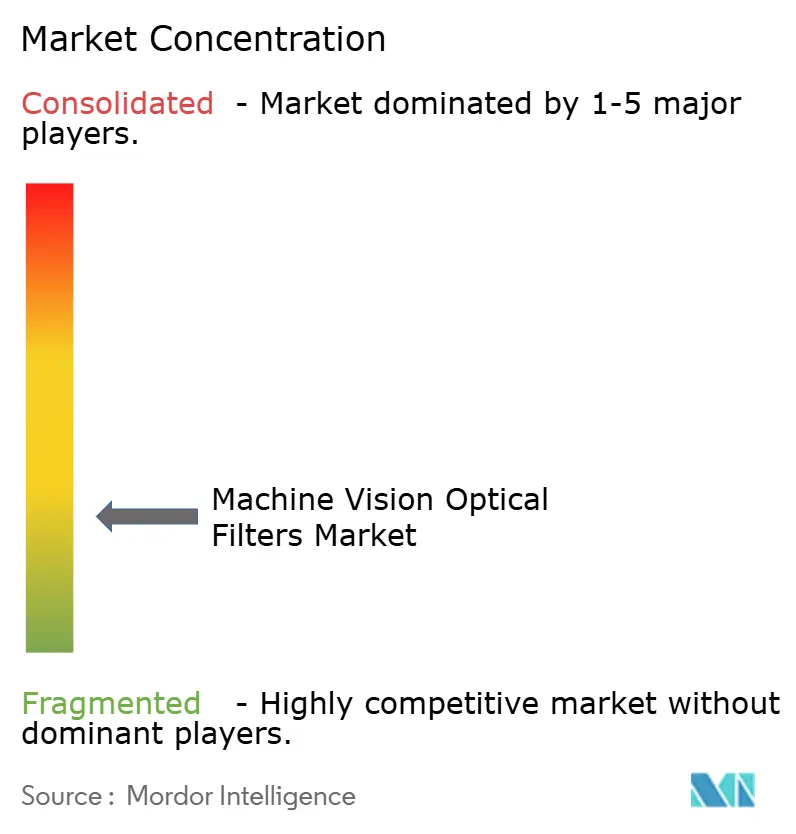
El mercado de filtros ópticos para visión artificial está fragmentado a nivel de sistema, mientras que los niveles de aplicación premium son atendidos por un grupo más pequeño de especialistas. Chroma Technology, Alluxa y Delta Optical Thin Film compiten a través de la capacidad de película delgada, la amplia cobertura espectral y los servicios de codiseño. Chroma Technology ofrece creación rápida de prototipos en 2 semanas, mientras que la plataforma de PVD de plasma SIRRUS de Alluxa cubre longitudes de onda de 200 nm a 14 µm. Los proveedores chinos, incluidos Shanghai Optics y FOCtek Photonics, compiten en precios de catálogo pero enfrentan mayores barreras en el trabajo de semiconductores y defensa con tolerancias críticas.
Los requisitos de ISO 9001 y MIL-SPEC-13830 proporcionan una ventaja a los proveedores establecidos que ya están calificados para programas OEM regulados. La capacidad de micro-óptica de Dresde de Jenoptik y los diseños de filtros de variable lineal de Delta Optical Thin Film muestran una inversión continua en procesos propietarios. Jenoptik inauguró su planta de Dresde en mayo de 2025, añadiendo 2.000 m² de sala limpia y espacio de producción para micro-óptica y sensores utilizados en equipos para semiconductores. Alluxa lanzó su proceso de deposición dicroica de ultra baja tensión ULTRA en agosto de 2025, utilizando PVD de plasma SIRRUS para fabricar recubrimientos dieléctricos completamente densos sobre sustratos delgados. Edmund Optics amplió su capacidad de fabricación a través de la adquisición de son-x en enero de 2025, fortaleciendo su posición en el mercado de filtros ópticos para visión artificial.
El diseño integrado de filtros, iluminación, controladores LED y controladores estroboscópicos sigue fragmentado a pesar de su valor para los integradores de sistemas. Una patente estadounidense de 2025 sobre iluminación multifunción para visión artificial con estroboscopía multibanda indica un desarrollo activo en esta área. El suministro de filtros SWIR a costo competitivo para usuarios de alimentos y productos farmacéuticos está limitado a un pequeño número de especialistas, incluidos Materion Balzers Optics y Schneider-Kreuznach. Los filtros sintonizables para imágenes hiperespectrales nativas de IA deben competir en latencia y consumo de energía, además de en precisión espectral. La información disponible no proporciona participaciones combinadas de las empresas, por lo que no se puede asignar una puntuación de concentración bajo la metodología basada en participaciones establecida.
Líderes de la industria de filtros ópticos para visión artificial
-
Midwest Optical Systems, Inc.
-
Chroma Technology Corporation
-
Iridian Spectral Technologies, Ltd.
-
Omega Optical, Inc.
-
Delta Optical Thin Film A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Filtros Ópticos para Visión Artificial
- Edmund Optics, Inc.
- Midwest Optical Systems, Inc.
- Chroma Technology Corporation
- Iridian Spectral Technologies, Ltd.
- Omega Optical, Inc.
- Opto Engineering S.p.A.
- FOCtek Photonics, Inc.
- MORITEX Corporation
- Thorlabs, Inc.
- Schneider-Kreuznach
- HOYA Corporation
- Knight Optical (UK) Limited
- Jenoptik AG
- Andover Corporation
- Delta Optical Thin Film A/S
- Materion Balzers Optics AG
- Alluxa, Inc.
- Felix Glass Group
- AHF analysentechnik AG
- Shanghai Optics, Inc.

Recent Industry Developments in Mercado de Filtros Ópticos para Visión Artificial
- Julio de 2026: Edmund Optics lanzó las luces de anillo configurables LUMIMAX como producto disponible en catálogo y amplió el abastecimiento de ventanas ópticas en rangos UV, visible e IR, profundizando el acceso de los integradores de sistemas a componentes de iluminación adaptados y filtros adyacentes de un único proveedor.
- Junio de 2026: Chroma Technology añadió 2 nuevos conjuntos de filtros de banda estrecha basados en SHO de 8 nm, configuraciones SHO y SHO+LRGB, ampliando la disponibilidad de filtros de banda estrecha de precisión para inspección de visión artificial de múltiples fuentes y aplicaciones de espectroscopía de emisión.
- Marzo de 2026: Edmund Optics amplió su cartera de imágenes científicas a través de una asociación estratégica con Teledyne Photometrics, ampliando las ofertas de imágenes de alto rendimiento para clientes de ciencias de la vida de precisión y visión artificial industrial que requieren soluciones integradas de óptica y detector.
- Enero de 2026: Chroma Technology anunció la venta de su subsidiaria 89 North a Oxxius, lo que permite a Chroma concentrar recursos en la fabricación de filtros ópticos de alto rendimiento y en programas de filtros para visión artificial e inspección de semiconductores.


Alcance del informe del mercado global de filtros ópticos para visión artificial
Los filtros ópticos para visión artificial son componentes ópticos de precisión diseñados para transmitir, bloquear o modificar selectivamente longitudes de onda específicas de luz que entran en las cámaras de visión artificial, mejorando el contraste de la imagen, reduciendo el deslumbramiento y mejorando la relación señal-ruido para una inspección, medición y reconocimiento automatizados precisos en diversas aplicaciones industriales y científicas.
El informe del mercado de filtros ópticos para visión artificial está segmentado por tipo de filtro (filtros de paso de banda, filtros de paso largo, filtros de paso corto, filtros de muesca, filtros polarizadores, filtros de densidad neutra y otros tipos de filtros), rango de longitud de onda (ultravioleta (UV), visible, infrarrojo cercano (NIR), infrarrojo de onda corta (SWIR), infrarrojo de onda media (MWIR) e infrarrojo de onda larga (LWIR)), industria de usuario final (automotriz y transporte, electrónica y semiconductores, alimentos y bebidas, productos farmacéuticos y dispositivos médicos, fabricación e industrial, logística y almacenamiento, agricultura, aeroespacial y defensa, y otras industrias de usuario final) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Filtros de paso de banda |
| Filtros de paso largo |
| Filtros de paso corto |
| Filtros de muesca |
| Filtros polarizadores |
| Filtros de densidad neutra |
| Otros tipos de filtros |
| Ultravioleta (UV) |
| Visible |
| Infrarrojo cercano (NIR) |
| Infrarrojo de onda corta (SWIR) |
| Infrarrojo de onda media (MWIR) |
| Infrarrojo de onda larga (LWIR) |
| Automotriz y transporte |
| Electrónica y semiconductores |
| Alimentos y bebidas |
| Productos farmacéuticos y dispositivos médicos |
| Fabricación e industrial |
| Logística y almacenamiento |
| Agricultura |
| Aeroespacial y defensa |
| Otras industrias de usuario final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por tipo de filtro | Filtros de paso de banda | |
| Filtros de paso largo | ||
| Filtros de paso corto | ||
| Filtros de muesca | ||
| Filtros polarizadores | ||
| Filtros de densidad neutra | ||
| Otros tipos de filtros | ||
| Por rango de longitud de onda | Ultravioleta (UV) | |
| Visible | ||
| Infrarrojo cercano (NIR) | ||
| Infrarrojo de onda corta (SWIR) | ||
| Infrarrojo de onda media (MWIR) | ||
| Infrarrojo de onda larga (LWIR) | ||
| Por industria de usuario final | Automotriz y transporte | |
| Electrónica y semiconductores | ||
| Alimentos y bebidas | ||
| Productos farmacéuticos y dispositivos médicos | ||
| Fabricación e industrial | ||
| Logística y almacenamiento | ||
| Agricultura | ||
| Aeroespacial y defensa | ||
| Otras industrias de usuario final | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de filtros ópticos para visión artificial?
El mercado fue estimado en 379,55 millones de USD en 2026 y se proyecta que alcance 585,73 millones de USD en 2031 a una CAGR del 9,07%.
¿Qué tipo de filtro se expande más rápidamente?
Se proyecta que los filtros de paso de banda registren la CAGR más rápida del 11,42% hasta 2031, respaldados por sistemas de inspección adaptados a LED.
¿Por qué los filtros SWIR son cada vez más importantes?
Los filtros SWIR respaldan la inspección de humedad, magulladuras, materia extraña y vacíos subsuperficiales en obleas que los sistemas visibles no pueden detectar de manera fiable.
¿Qué aplicación de usuario final tiene las perspectivas más sólidas?
La electrónica y los semiconductores tuvieron una participación del 30,84% en 2025 y se proyecta que se expandan a una CAGR del 13,86% hasta 2031.
¿Qué región lidera la demanda?
Asia-Pacífico tuvo una participación del 43,76% en 2025 y se proyecta que se expanda a una CAGR del 12,21% hasta 2031.
¿Qué limita una adopción más amplia de filtros ópticos personalizados?
Los largos ciclos de calificación de proveedores, las exigentes tolerancias de recubrimiento, la escasez de talento en película delgada y los prolongados ciclos de validación OEM pueden retrasar la adopción.
Última actualización de la página el:



