
Taille et Part du Marché du Transport de Lots Partiels (LTL) en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.67 Milliards de dollars |
| Taille du Marché (2027) | 2.87 Milliards de dollars |
| Taille du Marché (2032) | 3.85 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.00 % |
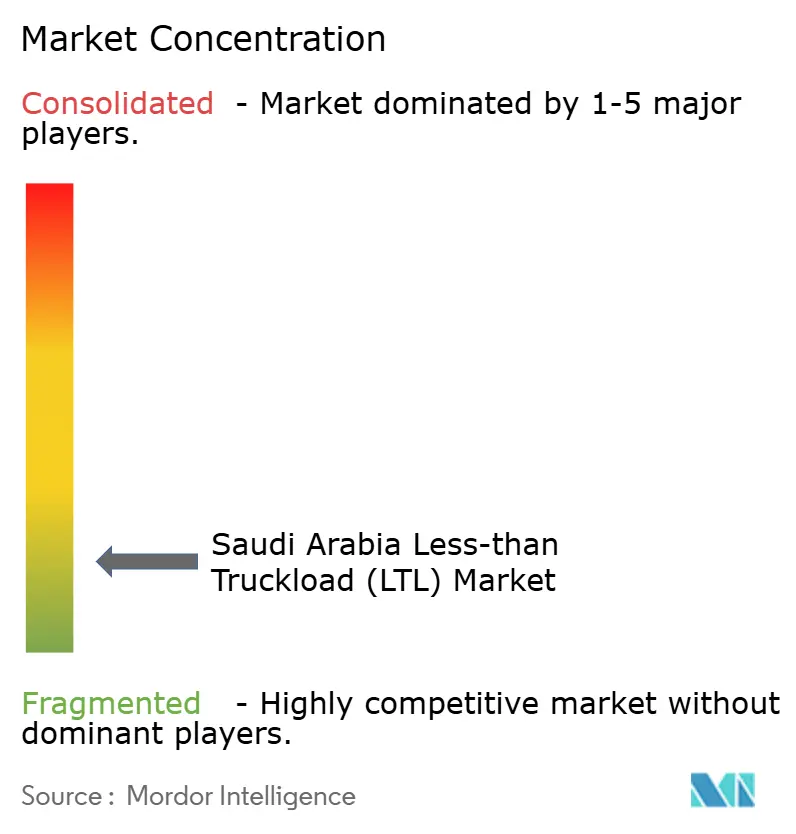
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Transport de Lots Partiels (LTL) en Arabie Saoudite par Mordor Intelligence
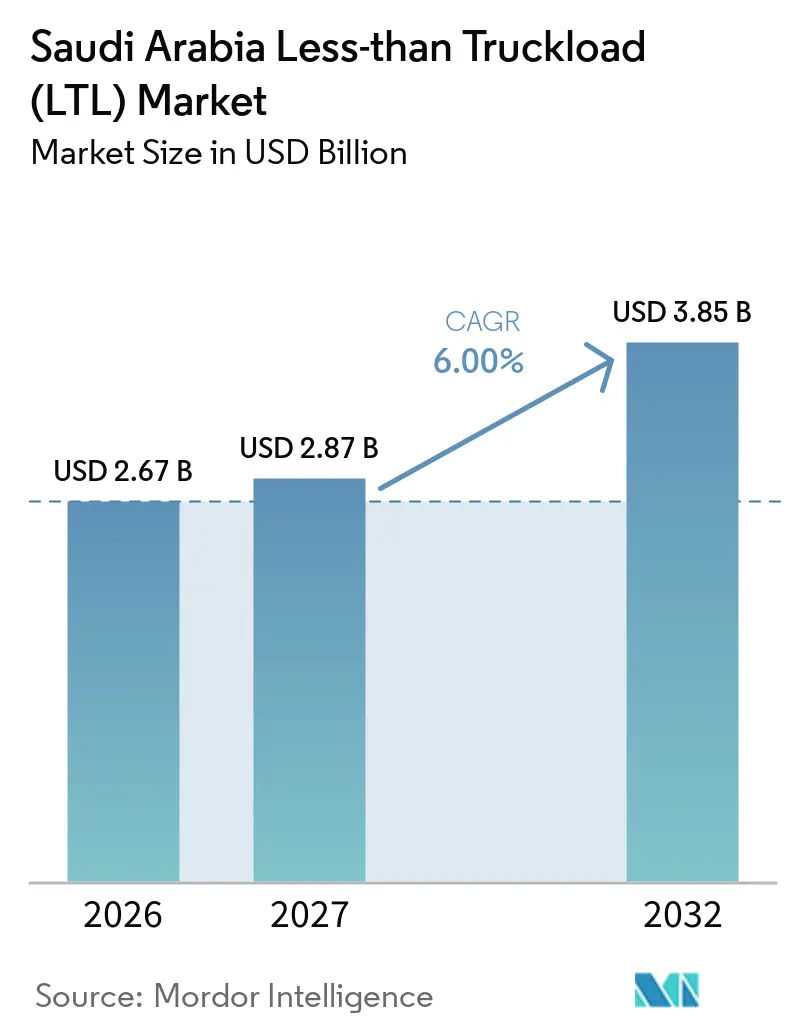
La taille du marché du transport de lots partiels (LTL) en Arabie Saoudite est évaluée à 2,67 milliards USD en 2026. Il est estimé qu'il croîtra de 2,87 milliards USD en 2027 pour atteindre 3,85 milliards USD d'ici 2032, à un CAGR de 6,00 % durant la période de prévision (2027-2032).
La croissance est soutenue par la fréquence des petites expéditions générées par le commerce électronique, les investissements dans les infrastructures de fret dans le cadre de Vision 2030, et la diversification de l'économie hors pétrole. La fabrication hors raffinage pétrolier a contribué à hauteur de 11,1 % du PIB de l'Arabie Saoudite aux prix courants en 2025, tandis que le commerce de gros et de détail, les restaurants et les hôtels représentaient 12,3 %. Ces activités soutiennent la demande de distribution régulière et de mouvements de fret consolidés. Le transport routier reste important pour relier les sites de production, les ports, les centres de distribution et les clients finaux. Le développement des infrastructures et la planification numérique peuvent améliorer l'utilisation des véhicules et la coordination des livraisons, bien que la disponibilité des chauffeurs, les coûts de conformité et la faible densité de fret sur certains itinéraires demeurent des contraintes opérationnelles. Les transporteurs disposant d'une couverture nationale fiable, d'une consolidation efficace et de capacités de manutention spécialisées sont bien positionnés pour être compétitifs à mesure que la demande se développe.
Points Clés du Rapport
- Par destination, les expéditions nationales représentent 62,35 % de la taille du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026, tandis que les expéditions internationales devraient enregistrer un CAGR de 7,87 % jusqu'en 2032.
- Par contrôle de température, le fret sec représente 88,46 % de la part du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026, tandis que le fret frigorifique devrait enregistrer un CAGR de 6,98 % jusqu'en 2032.
- Par secteur d'utilisateur final, le commerce de gros et de détail représente 41,28 % de la part du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026, tandis que la fabrication devrait enregistrer un CAGR de 8,24 % jusqu'en 2032.
- Par région, la région Centre, comprenant Riyad, Al-Qassim et Hail, représente 36,96 % de la taille du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026. La région Sud, comprenant Asir, Jazan et Najran, devrait enregistrer un CAGR de 8,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché du Transport de Lots Partiels (LTL) en Arabie Saoudite
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Fragmentation du Commerce Électronique Augmentant la Fréquence des Expéditions LTL | +1.4% | National, avec concentration à Riyad, Djeddah et Dammam | Court terme (≤ 2 ans) |
| Projets Vision 2030 Élargissant la Demande de Fret LTL | +1.2% | National, avec des gains précoces dans les régions Centre et Ouest | Long terme (≥ 4 ans) |
| Croissance de la Fabrication et du Commerce de Détail Augmentant la Demande de Consolidation | +1.0% | Centre (Riyad) et Est (zones industrielles de Dammam/Jubail) | Moyen terme (2–4 ans) |
| Correspondance Numérique du Fret Améliorant l'Utilisation des Actifs LTL | +0.9% | National, avec adoption des plateformes menée par les hubs de Riyad et Djeddah | Court terme (≤ 2 ans) |
| Distribution de Produits Sensibles à la Température Élargissant la Demande LTL Spécialisée | +0.6% | National ; critique dans la porte d'entrée portuaire de Djeddah et les clusters de stockage frigorifique du Centre | Moyen terme (2–4 ans) |
| Réseaux de Micro-Hubs Renforçant l'Efficacité du Transport de Ligne Planifié | +0.5% | National ; concentré dans les corridors de fret urbain reliant Riyad, Djeddah et Dammam | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation du Commerce Électronique Augmentant la Fréquence des Expéditions LTL
Le marché LTL en Arabie Saoudite bénéficie du volume et de la diversité des expéditions générées par le commerce électronique et la distribution au détail. L'Autorité Générale des Transports a signalé plus de 57 millions d'expéditions de colis et de paquets postaux au quatrième trimestre 2025, reflétant l'ampleur de l'activité dans le secteur de la livraison au sens large[1]. Les expéditions plus importantes qu'il n'est pas économique de transporter en camion complet peuvent être consolidées avec des expéditions d'autres entreprises, soutenant ainsi la demande de services LTL planifiés. Les transporteurs qui relient les centres de distribution, les points de vente au détail et les points de livraison régionaux peuvent répondre à cette demande grâce à une capacité de remorque partagée. Des calendriers de collecte fiables, la visibilité des expéditions et des fenêtres de livraison prévisibles sont des facteurs de différenciation importants, les expéditeurs cherchant à équilibrer la qualité de service et les coûts de transport.
Projets Vision 2030 Élargissant la Demande de Fret LTL
Les initiatives d'infrastructure et de diversification de Vision 2030 soutiennent le développement des réseaux de fret à travers l'Arabie Saoudite. L'expansion des zones logistiques et les investissements dans les infrastructures industrielles et de transport peuvent créer de nouvelles origines, destinations et opportunités de consolidation pour les opérateurs LTL. En novembre 2025, DHL Supply Chain a annoncé un investissement de 130 millions EUR (152,92 millions USD) dans un hub logistique et de distribution régional à la Zone Logistique Intégrée Spéciale de Riyad. L'installation prévue couvre 78 000 m² de terrain et comprend 53 000 m² d'espace d'entreposage, avec un contrat de bail de 26 ans. Le développement est destiné à servir des secteurs incluant la technologie, le commerce de détail et les biens de consommation, l'automobile, l'énergie et le commerce électronique. De telles installations peuvent accroître la demande de services de distribution entre les hubs logistiques et les clients professionnels à mesure qu'elles deviennent opérationnelles.
Croissance de la Fabrication et du Commerce de Détail Augmentant la Demande de Consolidation
La fabrication et la distribution au détail génèrent des mouvements de fret récurrents entre les fournisseurs, les sites de production, les centres de distribution et les clients finaux. GASTAT a rapporté que les activités de fabrication hors raffinage pétrolier ont contribué à hauteur de 11,1 % du PIB de l'Arabie Saoudite aux prix courants en 2025, tandis que le commerce de gros et de détail, les restaurants et les hôtels ont contribué à hauteur de 12,3 %. Ces secteurs nécessitent le déplacement de composants, de produits finis, de biens de consommation et d'expéditions de réapprovisionnement des magasins. De nombreuses expéditions ne remplissent pas un camion complet, ce qui rend la consolidation utile lorsque les calendriers de livraison et les exigences de manutention sont compatibles. À mesure que les fabricants et les détaillants servent des clients dans plusieurs villes, les transporteurs LTL peuvent combiner des expéditions sur des corridors de fret établis. Des opérations de terminal efficaces et des calendriers de livraison fiables restent importants pour maîtriser les coûts et répondre aux exigences des clients.
Correspondance Numérique du Fret, Distribution Spécialisée et Réseaux de Micro-Hubs
La correspondance numérique du fret peut aider les opérateurs LTL à coordonner les expéditions de différents clients, à améliorer l'utilisation des véhicules et à planifier les calendriers de collecte et de livraison. Ces systèmes sont les plus efficaces lorsque les transporteurs disposent de données d'expédition fiables, d'une densité de routes suffisante et de processus opérationnels qui soutiennent la consolidation. La distribution spécialisée peut également créer des opportunités dans des secteurs nécessitant une manutention supplémentaire, notamment les produits pharmaceutiques, les produits de santé et les marchandises sensibles à la température. En octobre 2025, AJEX Logistics Services a ouvert un dépôt logistique conforme aux normes BPF-BPx de 3 000 m² à Riyad pour soutenir la distribution des sciences de la vie. Les points de consolidation urbains et les réseaux de partenaires peuvent aider les transporteurs à relier les principaux hubs de fret aux villes secondaires, à condition que la densité des expéditions soutienne le coût d'exploitation de ces installations.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénuries de Chauffeurs et Saoudisation Limitant la Disponibilité des Capacités | -0.8% | National ; aigu dans les régions Centre et Est durant les périodes de pointe | Court terme (≤ 2 ans) |
| Livraisons à Faible Densité Fragilisant l'Économie des Itinéraires Périphériques | -0.5% | Régions frontalières du Nord (Al-Jouf, Arar) et du Sud (Najran) | Long terme (≥ 4 ans) |
| Coûts du Diesel et de Conformité Augmentant les Dépenses LTL | -0.4% | National ; charge la plus lourde pour les petits transporteurs et les itinéraires transfrontaliers | Moyen terme (2–4 ans) |
| Visibilité Fragmentée Réduisant l'Efficacité du Réseau des Petits Transporteurs | -0.3% | National, impact disproportionné sur les transporteurs en dehors du triangle Riyad–Djeddah–Dammam | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Chauffeurs, Saoudisation et Coûts de Conformité Limitant les Capacités
La disponibilité de la main-d'œuvre, les exigences de formation et la conformité réglementaire peuvent contraindre les capacités sur le marché LTL en Arabie Saoudite. Les opérateurs doivent maintenir des chauffeurs qualifiés et respecter les exigences applicables en matière d'emploi, de véhicules et de transport tout en préservant des coûts de service compétitifs. En novembre 2025, le Fonds de Développement des Ressources Humaines a rapporté que ses partenariats avec le secteur du transport et de la logistique avaient soutenu l'emploi de 74 000 ressortissants saoudiens entre 2020 et le premier semestre 2025[2]. Les programmes ont impliqué plus de 500 millions SAR (133,23 millions USD) en soutien et comprenaient des initiatives de formation liées à l'emploi. Les petits transporteurs peuvent avoir moins de capacité que les grands opérateurs pour absorber les coûts de recrutement, de formation et de conformité de la flotte. Une planification efficace des itinéraires et le développement de la main-d'œuvre peuvent aider à atténuer ces pressions, bien que les effets varient selon l'opérateur et la localisation.
Itinéraires à Faible Densité et Visibilité Fragmentée des Petits Transporteurs
Une faible densité d'expéditions peut fragiliser l'économie des services LTL planifiés en dehors des principaux centres commerciaux et industriels. Les transporteurs opérant sur des itinéraires traversant des zones peu peuplées peuvent avoir moins d'opportunités de combiner des expéditions, ce qui peut augmenter le coût par expédition ou nécessiter des fenêtres de livraison plus longues. Ce défi peut être plus prononcé sur les itinéraires desservant des marchés plus petits dans les régions Nord et Sud, bien que les conditions varient selon le corridor et la base de clientèle. La capacité fragmentée parmi les petits opérateurs peut également rendre plus difficile pour les expéditeurs de comparer la disponibilité des services et de coordonner les expéditions entre différents transporteurs. La réservation numérique, les réseaux de partenaires et les points de consolidation partagés peuvent améliorer l'accès aux capacités, mais leur efficacité dépend d'informations fiables, de normes de service cohérentes et de volumes d'expéditions suffisants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Destination : Les Réseaux Nationaux Ancrent les Revenus, les Itinéraires Transfrontaliers Gagnent en Dynamisme
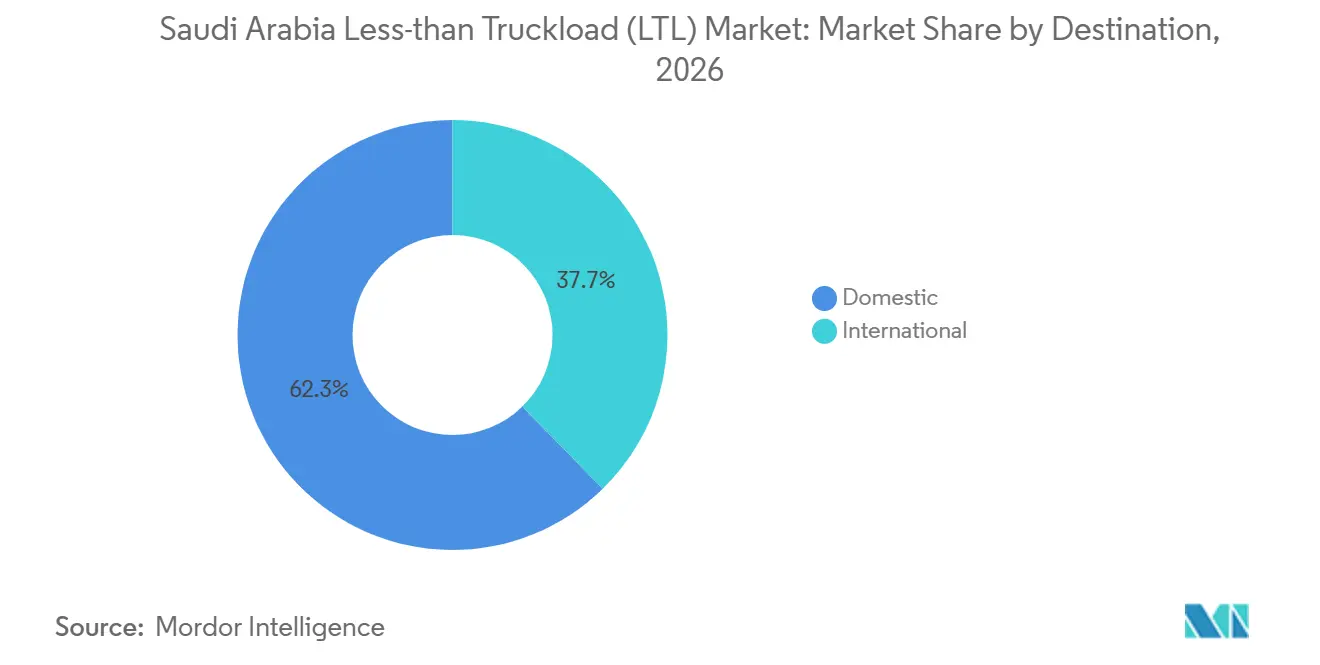
Les expéditions nationales représentent 62,35 % de la taille du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026. La demande est soutenue par la distribution de biens de consommation, le réapprovisionnement des commerces de détail et les chaînes d'approvisionnement manufacturières qui déplacent des expéditions entre les installations de production, les entrepôts et les clients finaux. Riyad, Djeddah et Dammam sont d'importants centres commerciaux et logistiques, tandis que les villes secondaires nécessitent des connexions au réseau de fret principal. La consolidation permet aux transporteurs de combiner des expéditions plus petites se déplaçant sur des itinéraires compatibles, réduisant ainsi la nécessité pour les expéditeurs individuels de réserver des camions complets. Une documentation fiable, une planification des collectes et une coordination des plateformes de transbordement peuvent soutenir des services nationaux efficaces. Les opérateurs cherchant une couverture nationale doivent équilibrer la forte densité d'expéditions des principaux corridors avec les coûts opérationnels liés au service des localités moins denses.
Les expéditions internationales devraient enregistrer un CAGR de 7,87 % jusqu'en 2032. La demande transfrontalière peut être soutenue par le commerce régional, les chaînes d'approvisionnement des entreprises et les expéditions se déplaçant entre l'Arabie Saoudite et les marchés voisins. Les expéditions transitant par les frontières terrestres peuvent nécessiter la coordination de la documentation douanière, de la conformité des véhicules et des calendriers de livraison dans différentes juridictions. Ces exigences peuvent favoriser les opérateurs disposant de processus transfrontaliers établis et de réseaux de partenaires fiables. Cependant, les perspectives de croissance n'établissent pas que des contraintes de capacité ou des taux de fret élevés s'appliquent à tous les itinéraires internationaux. Les prestataires LTL capables de consolider des expéditions compatibles et de gérer efficacement les formalités frontalières peuvent être bien positionnés pour capter une demande supplémentaire à mesure que le commerce régional se développe.

Par Contrôle de Température : Le Sec Domine, le Frigorifique Ajoute une Capacité Spécialisée
Le fret sec représente 88,46 % de la part du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026. Les biens de consommation ambiants, les marchandises de détail, les produits emballés et de nombreuses fournitures industrielles peuvent être transportés à l'aide d'équipements standard, offrant aux transporteurs une large base d'expéditions potentielles. Les réseaux de fret sec peuvent consolider des expéditions compatibles sur des itinéraires établis sans les exigences supplémentaires en matière d'équipement et de surveillance associées au transport à température contrôlée. Cependant, l'efficacité opérationnelle dépend toujours de la densité des expéditions, des exigences de manutention, de l'utilisation des véhicules et des calendriers de livraison fiables. La concurrence dans cette catégorie peut exercer une pression sur les marges, rendant la planification des itinéraires et la productivité des terminaux importantes pour la performance des transporteurs.
Le fret frigorifique devrait enregistrer un CAGR de 6,98 % jusqu'en 2032. La distribution alimentaire, la logistique pharmaceutique et d'autres chaînes d'approvisionnement sensibles à la température peuvent nécessiter des véhicules spécialisés, des systèmes de surveillance et des procédures de manutention. En octobre 2025, AJEX a ouvert un dépôt conforme aux normes BPF-BPx de 3 000 m² à Riyad, ajoutant une capacité logistique spécialisée pour les sciences de la vie[3]. L'installation comprend des chambres à température contrôlée séparées et est conçue pour soutenir la manutention de produits réglementés. Les opérateurs frigorifiques doivent gérer les coûts des équipements, le contrôle de la température, les exigences spécifiques aux produits et le risque d'exploitation des véhicules sans chargements de retour compatibles.
Par Secteur d'Utilisateur Final : Le Commerce de Gros et de Détail en Tête, la Fabrication Croît Plus Rapidement
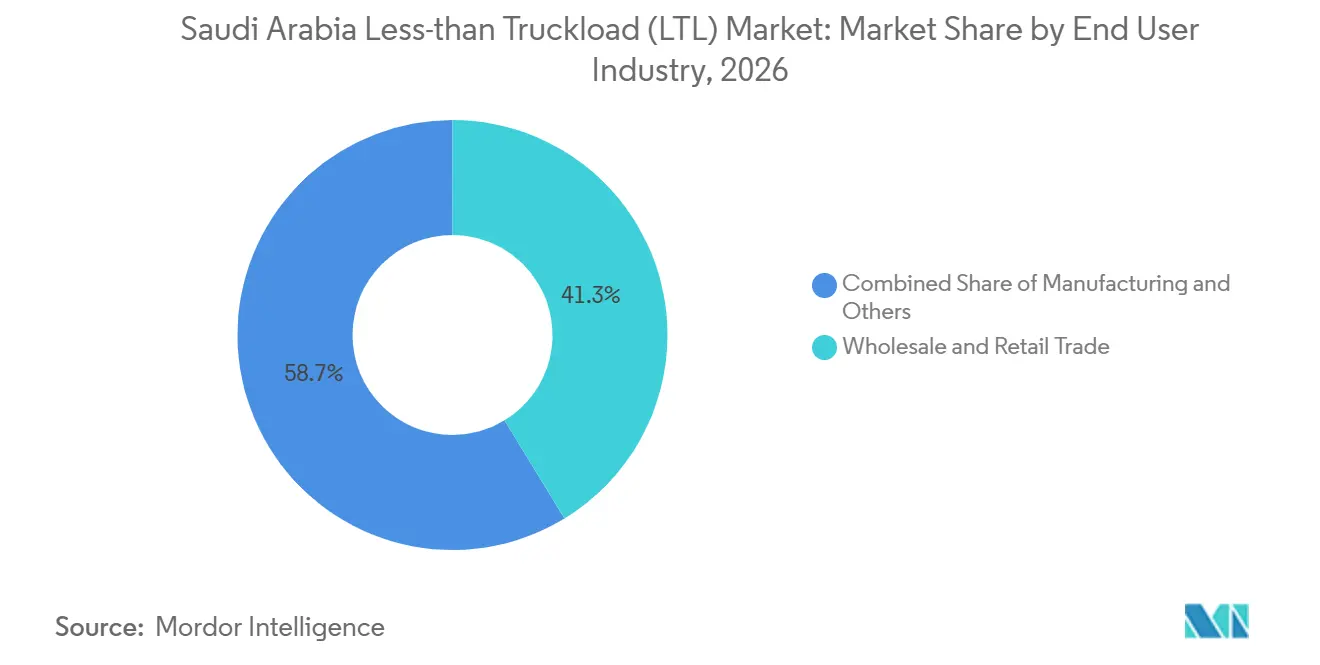
Le commerce de gros et de détail représente 41,28 % de la taille du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026, ce qui en fait le plus grand segment d'utilisateurs finaux. Les détaillants, les grossistes et les centres de distribution génèrent des mouvements récurrents de biens de consommation et d'expéditions de réapprovisionnement des magasins. Ces flux impliquent souvent plusieurs destinations et des tailles d'expéditions adaptées à la consolidation. Le secteur au sens large constitue une base économique importante pour la demande de distribution, bien que sa contribution au PIB ne soit pas une mesure directe des volumes de fret LTL. La fiabilité des livraisons, la précision de la manutention et le respect des calendriers restent importants pour les détaillants gérant la disponibilité des stocks dans plusieurs points de vente.
La fabrication devrait enregistrer un CAGR de 8,24 % jusqu'en 2032. Les chaînes d'approvisionnement manufacturières peuvent générer des mouvements entrants de composants et de matériaux, ainsi que des expéditions sortantes de produits finis. Ces expéditions peuvent nécessiter une combinaison de distribution locale, de transport interurbain et de connexions entre les zones industrielles et les principaux centres commerciaux. Les centres industriels tels que Jubail et Yanbu sont pertinents pour le réseau de fret plus large en raison de leurs activités industrielles et portuaires. Les transporteurs LTL peuvent servir les fabricants en fournissant des collectes planifiées, une distribution sortante consolidée, une visibilité des expéditions et des services de manutention adaptés aux produits du client.
Analyse Géographique
La région Centre représente 36,96 % de la taille du marché du transport de lots partiels (LTL) en Arabie Saoudite en 2026. Elle reste un important point de consolidation pour le fret se déplaçant entre les principaux centres commerciaux et industriels. Riyad relie les réseaux de distribution nationaux aux clients du commerce de détail, de la fabrication et de la logistique. En novembre 2025, DHL Supply Chain a signé un contrat de bail foncier de 26 ans à la Zone Logistique Intégrée Spéciale de Riyad pour un hub logistique et de distribution régional planifié d'une valeur de 130 millions EUR (152,92 millions USD)[4]. Le projet est conçu pour fournir 53 000 m² d'espace d'entreposage sur un site de 78 000 m² et pour servir des secteurs incluant le commerce de détail, la technologie, l'automobile, l'énergie et le commerce électronique. La région Est complète ce réseau grâce à l'activité de fret industriel et portuaire autour de Dammam et Jubail. Le mouvement des expéditions entre les marchés Centre et Est crée des opportunités pour les opérateurs LTL capables de consolider du fret compatible et de maintenir des calendriers fiables.
La région Ouest soutient les flux de fret associés à la porte d'entrée maritime de Djeddah, à la distribution au détail et aux besoins de service liés à La Mecque et Médine. Le fret lié aux ports peut générer des mouvements vers les entrepôts, les centres de distribution et les clients à travers le Royaume, y compris des expéditions ne nécessitant pas un camion complet. La région dessert également les chaînes d'approvisionnement alimentaires, des boissons, pharmaceutiques et hôtelières. NEOM et d'autres développements dans le nord-ouest plus large peuvent créer une demande logistique supplémentaire à mesure que les projets progressent. Néanmoins, l'effet sur les volumes LTL dépend de l'activité réelle et des besoins de fret qui en résultent. Les transporteurs desservant la région Ouest doivent coordonner les collectes portuaires, les livraisons urbaines et le transport interurbain tout en tenant compte des variations de taille des expéditions et des fenêtres de livraison des clients.
La région Sud devrait enregistrer un CAGR de 8,39 % jusqu'en 2032. La distribution agricole, le développement industriel autour de Jazan et le commerce régional peuvent soutenir la demande de services de fret. La région Est continue de s'appuyer sur les besoins de distribution industrielle et en aval, tandis que la région Nord dispose d'une base de clientèle plus dispersée et potentiellement d'une densité de fret plus faible sur certains itinéraires. Ces différences favorisent des modèles opérationnels spécifiques à chaque région plutôt qu'une approche nationale uniforme. La capacité partagée, les réseaux de partenaires et la coordination numérique des expéditions peuvent aider à étendre la couverture des services, à condition que le volume et le calendrier des expéditions soutiennent des calendriers commercialement viables.
Paysage Concurrentiel
Le marché LTL en Arabie Saoudite est fragmenté et comprend des groupes logistiques internationaux, des opérateurs régionaux et des prestataires de transport nationaux. La concurrence dépend de la couverture géographique, de l'accès aux terminaux et aux entrepôts, des capacités transfrontalières, de la fiabilité du service et de la capacité à consolider des expéditions compatibles. Les grands opérateurs internationaux peuvent s'appuyer sur des réseaux logistiques plus larges et des services intégrés, tandis que les prestataires nationaux peuvent bénéficier de relations clients locales et d'une connaissance des conditions opérationnelles régionales.
En février 2026, DSV a annoncé la mise en service de l'intégration de ses opérations Schenker en Arabie Saoudite. L'organisation combinée couvre les services aériens et maritimes, la logistique contractuelle et les services routiers. La société a annoncé un réseau saoudien comprenant 29 installations et plus de 1 150 spécialistes en logistique. Cette intégration peut renforcer la capacité de l'entreprise à coordonner les services entre les modes et les fonctions logistiques. En mai 2025, Kuehne+Nagel a annoncé qu'elle était devenue la première entreprise à recevoir une licence d'Opérateur Économique Agréé pour le Courtage en Douane en Arabie Saoudite. La certification soutient les processus douaniers et peut être pertinente pour les services de fret international, y compris les expéditions nécessitant un dédouanement frontalier.
Les prestataires nationaux et les opérateurs spcialisés se font concurrence grâce à la couverture locale, la flexibilité des services et les capacités sectorielles spécifiques. En août 2025, DHL eCommerce a finalisé son acquisition d'une participation minoritaire dans AJEX Logistics Services. Au moment de l'annonce, AJEX comptait plus de 60 installations et 1 200 véhicules, DHL eCommerce obtenant une représentation au conseil de direction et une option pour augmenter sa participation à l'avenir. Le partenariat a été présenté comme un moyen de combiner le réseau régional d'AJEX avec les capacités internationales de commerce électronique de DHL eCommerce. En octobre 2025, AJEX a également ouvert un dépôt conforme aux normes BPF-BPx à Riyad pour la logistique des sciences de la vie. En octobre 2025, SAL a finalisé le dernier accord foncier pour sa zone logistique planifiée à Falcon City, au nord de Riyad. Le projet couvre environ 1,57 million de m², avec un investissement prévu d'environ 4,1 milliards SAR (1,09 milliard USD) et une génération de revenus attendue à partir de 2028 à mesure que le développement progresse. Le projet est destiné à intégrer l'entreposage, le stockage et la connectivité multimodale.
Leaders du Secteur du Transport de Lots Partiels (LTL) en Arabie Saoudite
-
CEVA Almajdouie Logistics
-
Wared Logistics
-
SMSA Express Transportation Company Ltd
-
DSV A/S (including DB Schenker)
-
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Octobre 2026 : Le Port de NEOM et CEVA Almajdouie Logistics ont signé un protocole d'accord. Les entreprises ont convenu d'explorer des solutions logistiques intégrées sur un corridor multimodal émergent reliant l'Europe, l'Égypte, l'Arabie Saoudite, le CCG et l'Irak. La collaboration prévue combine la localisation en mer Rouge du Port de NEOM avec les capacités de transport, de courtage en douane, d'entreposage et transfrontalières de CEVA Almajdouie Logistics.
- Novembre 2025 : DHL Supply Chain a signé un contrat de bail foncier de 26 ans à la Zone Logistique Intégrée Spéciale de Riyad. La société a annoncé un investissement de 130 millions EUR (152,92 millions USD) dans un hub logistique et de distribution régional planifié. Le site couvre 78 000 m² de terrain, dont 53 000 m² d'espace d'entreposage, et est destiné à servir plusieurs secteurs. Le projet s'ajoute aux infrastructures logistiques prévues pour Riyad, bien que son effet sur la capacité LTL dépende de la mise en service et de l'utilisation opérationnelle.
- Août 2025 : DHL eCommerce a finalisé son investissement minoritaire dans AJEX Logistics Services. La transaction a donné à DHL eCommerce une représentation au conseil de direction d'AJEX et une option pour augmenter sa participation à une position majoritaire à l'avenir. Au moment de l'annonce, AJEX comptait plus de 60 installations et 1 200 véhicules. Le partenariat combine le réseau régional et national de colis d'AJEX avec les capacités internationales de commerce électronique de DHL eCommerce.
- Juillet 2025 : ADQ a finalisé l'acquisition d'environ 63 % d'Aramex. La transaction a intégré Aramex dans le portefeuille d'ADQ et peut soutenir sa stratégie logistique régionale plus large. Ses implications pour le marché LTL en Arabie Saoudite dépendent des services et des investissements qui seront ensuite déployés dans le Royaume.
Périmètre du Rapport sur le Marché du Transport de Lots Partiels (LTL) en Arabie Saoudite
| National |
| International |
| Sec |
| Frigorifique |
| Agriculture, Pêche et Sylviculture |
| Construction |
| Fabrication |
| Pétrole et Gaz, Mines et Carrières |
| Commerce de Gros et de Détail |
| Autres |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par Destination | National |
| International | |
| Par Contrôle de Température | Sec |
| Frigorifique | |
| Par Secteur d'Utilisateur Final | Agriculture, Pêche et Sylviculture |
| Construction | |
| Fabrication | |
| Pétrole et Gaz, Mines et Carrières | |
| Commerce de Gros et de Détail | |
| Autres | |
| Par Région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |
Questions Clés Répondues dans le Rapport
Quelles sont les prévisions pour le fret de lots partiels en Arabie Saoudite ?
Le marché LTL en Arabie Saoudite devrait augmenter de 2,87 milliards USD en 2027 à 3,85 milliards USD d'ici 2032, enregistrant un CAGR de 6,00 %.
Quelle destination d'expédition est en tête du marché LTL en Arabie Saoudite ?
Les expéditions nationales sont en tête avec une part de 62,35 % en 2026, soutenues par la distribution de biens de consommation, le réapprovisionnement des commerces de détail et les chaînes d'approvisionnement manufacturières.
Qu'est-ce qui stimule la croissance du LTL transfrontalier en Arabie Saoudite ?
Les expéditions internationales devraient enregistrer un CAGR de 7,87 % jusqu'en 2032, soutenues par le commerce régional et la demande de distribution transfrontalière.
Quelle catégorie de contrôle de température connaît la croissance la plus rapide ?
Le fret frigorifique devrait enregistrer un CAGR de 6,98 % jusqu'en 2032, soutenu par la demande de logistique spécialisée pour les produits alimentaires et pharmaceutiques.
Quel secteur client se développe le plus rapidement pour le fret en camion partagé ?
La fabrication devrait enregistrer un CAGR de 8,24 % jusqu'en 2032, les chaînes d'approvisionnement de production et de distribution générant une demande de services de fret.
Quelle région saoudienne présente les meilleures perspectives de croissance pour les services LTL ?
La région Sud, comprenant Asir, Jazan et Najran, devrait enregistrer un CAGR de 8,39 % jusqu'en 2032.