
Taille et part du marché des polymères à cristaux liquides (LCP)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.98 Milliards de dollars |
| Taille du Marché (2031) | 1.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.31 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères à cristaux liquides (LCP) par Mordor Intelligence
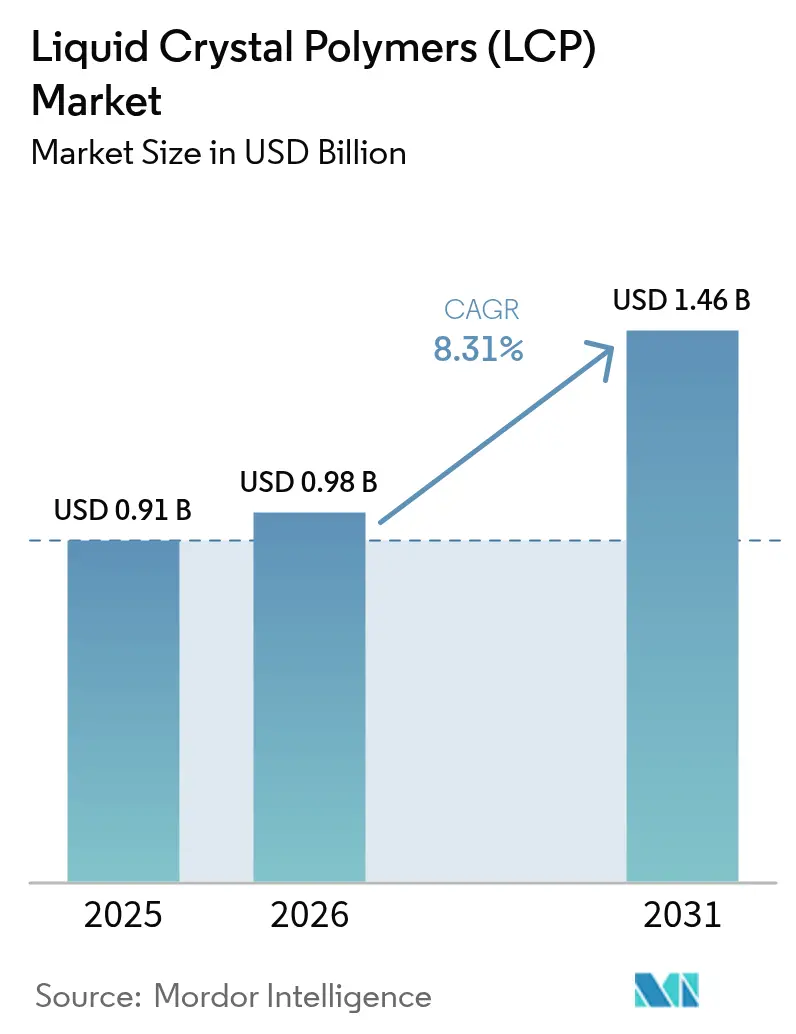
La taille du marché des polymères à cristaux liquides a été évaluée à 0,91 milliard USD en 2025 et devrait croître de 0,98 milliard USD en 2026 pour atteindre 1,46 milliard USD d'ici 2031, à un CAGR de 8,31 % au cours de la période de prévision (2026-2031). Cette trajectoire ascendante reflète trois évolutions technologiques simultanées qui intensifient la demande : la miniaturisation des composants radiofréquences (RF) pour les terminaux 5G, l'augmentation des charges thermiques dans l'électronique de puissance des véhicules électriques (VE) à 800 volts, et des exigences de biocompatibilité plus strictes pour les capteurs médicaux implantables. Les grades thermotropes dominent car ils résistent aux profils de soudage par refusion au-dessus de 280 °C tout en s'adaptant aux lignes de moulage par injection standard, une combinaison qui maintient les coûts d'outillage bas pour les fournisseurs de connecteurs. En parallèle, les grades lyotropes progressent dans les composites aérospatiaux et les fibres balistiques où le traitement en solution offre une orientation moléculaire extrême et une résistance à la traction élevée. Sur le plan régional, le marché des polymères à cristaux liquides reste ancré en Asie-Pacifique, mais l'Amérique du Nord s'accélère à mesure que les programmes d'allègement des VE et d'aérospatiale favorisent les LCP en remplacement des métaux. Les producteurs vont au-delà des courses à la capacité vers des chimies différenciées à faible constante diélectrique et à base biologique, signalant un tournant concurrentiel qui récompense davantage le savoir-faire en formulation que la simple échelle.
Principaux enseignements du rapport
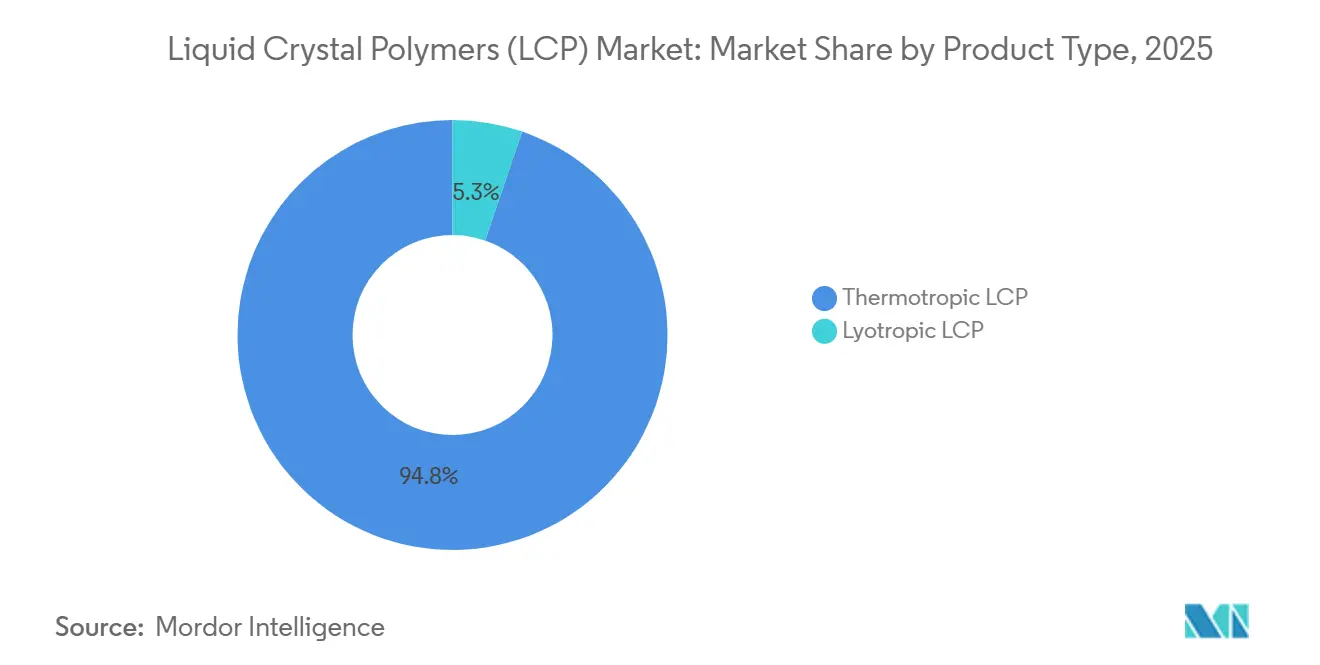
- Par type de produit, le LCP thermotrope détenait 94,75 % de la part du marché des polymères à cristaux liquides en 2025, tandis que le LCP lyotrope se développe à un CAGR de 9,27 % jusqu'en 2031.
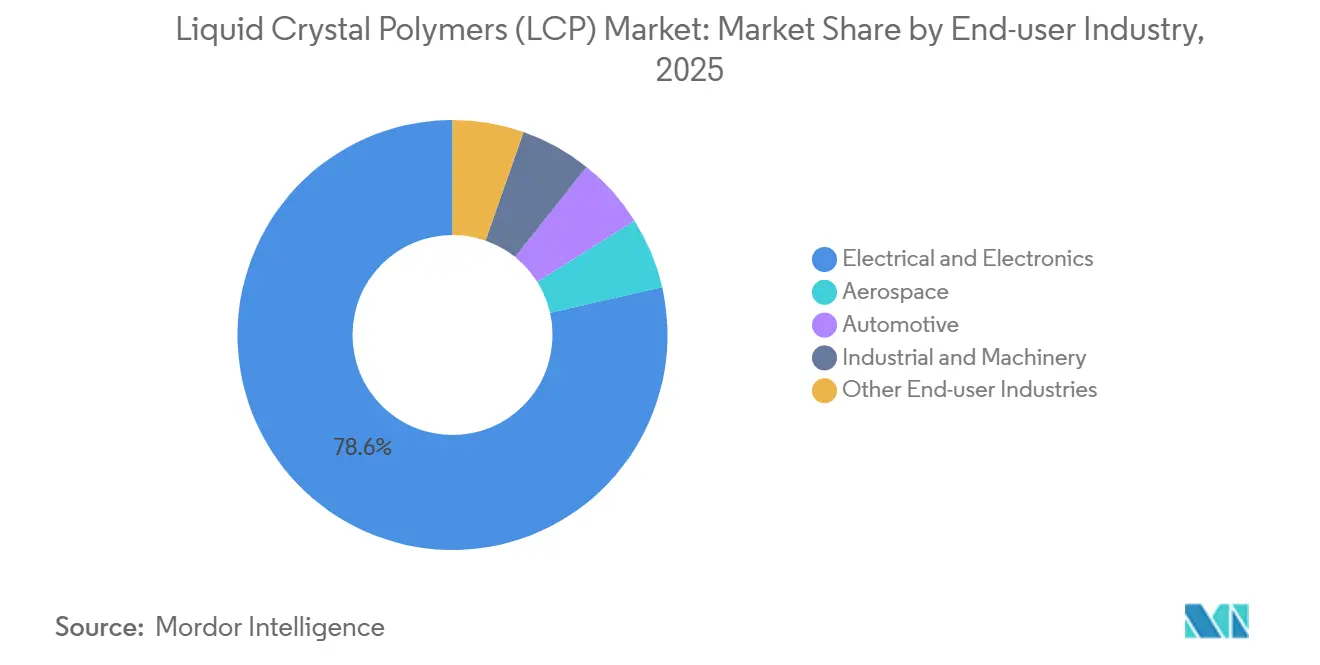
- Par secteur d'utilisation finale, l'électricité et l'électronique ont capturé 78,56 % de la part du marché des polymères à cristaux liquides en 2025, tandis que l'aérospatiale progresse à un CAGR de 9,20 % jusqu'en 2031.
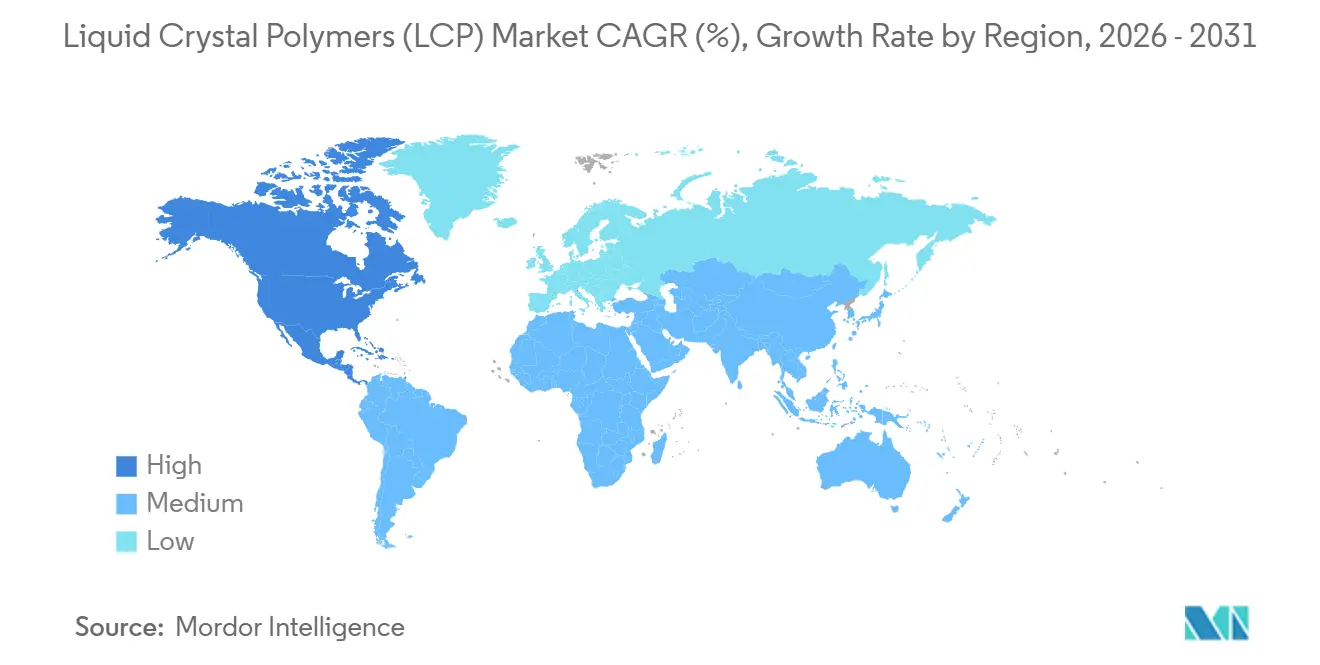
- Par géographie, l'Asie-Pacifique était en tête avec une part de 69,11 % du marché des polymères à cristaux liquides en 2025, tandis que l'Amérique du Nord devrait progresser à un CAGR de 9,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Miniaturisation des composants CMS et des modules RF 5G | +2.1% | Cœur Asie-Pacifique (Chine, Japon, Corée du Sud), extension vers l'Amérique du Nord | Court terme (≤ 2 ans) |
| Substitution légère des métaux dans l'électronique de puissance des VE | +1.8% | Amérique du Nord et Europe (pôles automobiles), émergence en Chine | Moyen terme (2-4 ans) |
| Forte demande de circuits flexibles haute fréquence | +1.9% | Mondial, avec concentration dans la fabrication électronique en Asie-Pacifique | Court terme (≤ 2 ans) |
| Films LCP pour capteurs médicaux portables/implantables | +1.2% | Amérique du Nord et Europe (voies d'approbation réglementaire), Japon | Moyen terme (2-4 ans) |
| Adoption des membranes LCP dans les piles à combustible PEM et les électrolyseurs d'hydrogène vert | +0.7% | Europe (stratégie hydrogène), Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation des composants CMS et des modules RF 5G
Le passage aux réseaux 5G autonomes et aux bandes millimétriques impose une refonte complète du conditionnement des fronts d'extrémité RF, et des constantes diélectriques de 2,9 à 3,5 combinées à des facteurs de dissipation inférieurs à 0,002 font des films LCP le substrat par défaut à 28 GHz et au-delà. Polyplastics a élargi ses séries LAPEROS LH et TF en décembre 2025 pour fournir des modules d'antenne en boîtier intégrant plusieurs chaînes RF dans des empreintes inférieures à 10 mm. Le ministère de l'Industrie et des Technologies de l'Information de Chine a confirmé l'installation de 2,3 millions de stations de base 5G fin 2025, un déploiement qui amplifie les besoins en interconnexion pour les réseaux MIMO massifs où les stratifiés en polyimide conventionnels introduisent des pertes de signal prohibitives[1]. Les composants montés en surface sont désormais livrés avec des pas de 0,3 mm, exigeant des boîtiers en plastique restant dans une tolérance de ±0,02 mm après refusion à 260 °C. Parce que les formulations du marché des polymères à cristaux liquides conservent leur stabilité dimensionnelle à ces extrêmes, les concepteurs éliminent les résines héritées des fiches techniques, consolidant les LCP comme matériau de référence pour les modules RF de nouvelle génération.
Substitution légère des métaux dans l'électronique de puissance des VE
Les équipementiers passent à des systèmes de batteries à 800 V qui poussent les températures des boîtiers d'onduleurs au-delà de 200 °C. Le LCP maintient plus de 80 % de sa résistance à la traction à 240 °C, permettant le remplacement direct des métaux dans les enceintes non structurelles tout en réduisant la masse des pièces jusqu'à 50 % et en satisfaisant la norme UL 94 V-0 sans halogènes. Le rapport intermédiaire de l'exercice 2026 de Daicel a cité une croissance à deux chiffres des expéditions de LCP pour les modules d'alimentation de serveurs, reflétant les tendances de flux thermique des onduleurs de VE. Les crédits de la loi sur la réduction de l'inflation qui récompensent les économies de poids renforcent l'argument économique, et une fois qu'un grade LCP franchit le cycle de qualification automobile de 24 à 36 mois, l'outillage intégré rend le déplacement peu probable. Le marché des polymères à cristaux liquides bénéficie donc d'une traction réglementaire et d'une poussée technique, avec des gains de volume qui augmentent à mesure que la commutation au carbure de silicium dépasse 100 kHz.
Forte demande de circuits flexibles haute fréquence
Les stratifiés flexibles cuivrés utilisant des LCP supplantent le polyimide dans les circuits fonctionnant au-dessus de 10 GHz car le facteur de dissipation du polyimide de 0,008 à 0,012 dégrade l'intégrité du signal sur des pistes de 50 mm. Murata, Rogers et UBE contrôlaient ensemble plus de la moitié du chiffre d'affaires des stratifiés en 2024, soulignant les barrières élevées à l'entrée pour produire des films de 50 µm avec des résistances au pelage du cuivre supérieures à 0,7 kg/cm. Les écrans pliables et enroulables amplifient l'utilisation ; les substrats LCP supportent plus de 200 000 pliages à un rayon de 1 mm, soit quatre fois l'endurance du polyimide, un ratio qui compense la prime de coût des matières premières de 30 à 40 %. À mesure que les rendements sur les panneaux pliables augmentent, les marques de smartphones de premier rang s'engagent sur les LCP pour éviter des coûts de garantie de 150 USD par unité défaillante, alimentant une dynamique soutenue pour le marché des polymères à cristaux liquides.
Films LCP pour capteurs médicaux portables/implantables
Les études de biocompatibilité selon la norme ISO 10993 montrent une réponse inflammatoire négligeable après 12 mois in vivo, validant les LCP pour les implants à long terme tels que les sondes neurales et les moniteurs de glycémie en continu. Une absorption d'humidité inférieure à 0,02 % prévient la rupture diélectrique dans les circuits miniaturisés immergés dans les fluides corporels. La voie des dispositifs révolutionnaires de la FDA américaine a raccourci les cycles d'examen à moins de 24 mois, accélérant la commercialisation pour les start-ups de technologie médicale. Les patchs portables bénéficient de films LCP de 25 µm qui se plient avec la peau tout en maintenant les voies électriques intactes à travers la transpiration et les torsions. Le vieillissement de la population japonaise accélère l'adoption de solutions de surveillance continue, offrant aux fabricants de dispositifs médicaux un autre vecteur pour étendre le marché des polymères à cristaux liquides au-delà de son cœur électronique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix élevée par rapport aux nylons haute température et au PPS | -1.4% | Mondial, plus aigu dans les segments automobiles et industriels sensibles aux coûts | Court terme (≤ 2 ans) |
| Faiblesse des lignes de soudure et retrait anisotrope dans les moules complexes | -0.9% | Fabrication mondiale, en particulier dans les applications d'outillage à cavités multiples | Moyen terme (2-4 ans) |
| Approvisionnement amont concentré en diacides/diols spéciaux | -0.6% | Mondial, avec concentration de l'approvisionnement au Japon et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix élevée par rapport aux nylons haute température et au PPS
Les grades du marché des polymères à cristaux liquides se négocient à 16-18 USD par livre, soit environ le double des nylons haute température tels que le PA6T. Celanese a relevé les prix catalogue de Vectra et Zenite jusqu'à 0,50 USD/kg en mars 2025 malgré des références pétrolières stables, une décision qui souligne les vents contraires structurels des coûts enracinés dans la polymérisation par lots et l'approvisionnement en monomères spéciaux. L'écart oriente les connecteurs automobiles sensibles aux coûts vers le PPS renforcé de fibres de verre, dont la capacité mondiale dépasse 150 kt par an. Les efforts pour réduire le coût des LCP se heurtent à des barrières chimiques ; la précision stœchiométrique et les cycles de réaction de plusieurs heures limitent le rendement, réduisant la marge pour une mise à l'échelle de type produit de base. Jusqu'à ce que les monomères biosourcés atteignent la parité, les prix élevés des résines continueront de modérer la pénétration du marché des polymères à cristaux liquides dans les applications sous capot.
Faiblesse des lignes de soudure et retrait anisotrope dans les moules complexes
Le LCP présente une anisotropie de traction allant jusqu'à 3:1 entre les directions d'écoulement et transversale, compliquant les conceptions soumises à des charges multiaxiales. Les lignes de soudure dans les outils à plusieurs points d'injection ne conservent que 40 à 60 % de la résistance nominale, forçant des nervures plus épaisses ou un repositionnement des points d'injection, ce qui compromet les objectifs de coût des pièces. La variance de retrait de 0,1 % (sens d'écoulement) à 0,6 % (sens transversal) provoque un gauchissement dans les substrats minces, entravant les rendements au premier passage requis dans les lignes électroniques à grand volume. Les simulations aident, mais la rhéologie des cristaux liquides reste difficile à modéliser, de sorte que les mouleurs font face à des courbes d'apprentissage de 6 à 12 mois lors du reconditionnement à partir de résines amorphes. Ces obstacles ralentissent le rythme d'adoption dans de nouveaux secteurs verticaux, tempérant l'absorption à court terme du marché des polymères à cristaux liquides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la dominance des thermotropes ancre la croissance des volumesLe LCP thermotrope représentait 94,75 % des expéditions de 2025, soulignant sa position bien établie dans les connecteurs à pas fin et les substrats d'antenne. À 16-18 USD par livre, ils restent coûteux, mais le traitement à haut rendement sur des presses de moulage conventionnelles compense en partie cette prime pour les producteurs d'électronique de masse. La croissance jusqu'en 2031 est liée aux dispositifs millimétriques et aux mises à niveau des centres de données qui nécessitent des structures d'antenne moulées avec une dérive dimensionnelle inférieure à 0,03 mm sur les cycles de refusion.
Le LCP lyotrope croîtra à 9,27 % jusqu'en 2031, le plus rapide parmi tous les groupes de produits, car les fabricants de fibres exploitent le traitement en solution pour filer des fils à haute ténacité pour les vêtements de protection et les stratifiés aérospatiaux. Les lignes pilotes chez Kuraray et Toray surmontent les défis de récupération des solvants en déployant des systèmes en boucle fermée qui récupèrent plus de 90 % du diméthylacétamide, réduisant les empreintes environnementales. Si les blocs de construction bio-aromatiques de Sumitomo atteignent l'échelle commerciale d'ici 2027, les producteurs lyotropes pourraient sécuriser une optionnalité d'approvisionnement en matières premières qui pourrait réduire les écarts de coûts à long terme.
Par secteur d'utilisation finale :
la dominance de l'électronique masque la vélocité de l'aérospatialeL'électricité et l'électronique ont absorbé 78,56 % de la part de marché totale en 2025, reflétant les smartphones, les stations de base, les serveurs et les appareils grand public qui recherchent tous la miniaturisation et la résilience thermique. L'usine de Kaohsiung de Polyplastics a été expressément justifiée par la demande de connecteurs pour serveurs d'intelligence artificielle qui doivent transmettre 800 Gb/s sans perte de paquets, une tâche qui dépend de tangentes de perte diélectrique inférieures à 0,002.
L'aérospatiale progresse à un CAGR de 9,20 % jusqu'en 2031, le plus rapide parmi les groupes d'utilisateurs. Les composites thermoplastiques ont réduit le temps d'assemblage des intérieurs de cabine de 30 % par rapport aux panneaux thermodurcissables sur les récents programmes de gros-porteurs, et une réduction de masse de 10 % dans les monuments de galley se traduit par 50 000 USD d'économies annuelles de carburant par aéronef. Les marges élevées compensent les faibles volumes, incitant Sumitomo et Toray à introduire des formulations LCP ignifuges et à faible émission de fumée ciblant la conformité FAA FAR 25.853. Les secteurs automobile et industriel sont en retrait car le PPS et les nylons haute température couvrent de nombreuses exigences à la moitié du prix du polymère, mais le flux thermique des onduleurs de VE et les défis de corrosion des pompes chimiques maintiendront les LCP sur les listes de conception.

Analyse géographique
Marché des Polymères à Cristaux Liquides (LCP) en Asie-Pacifique
L'Asie-Pacifique a contrôlé 69,11 % des ventes de 2025, soutenue par une chaîne de valeur qui s'étend de la synthèse des monomères à l'assemblage final des dispositifs au sein des clusters du delta de la Perle et du delta du Yangtsé. La Chine seule a importé plus de 40 000 tonnes de granulés de LCP en 2025 pour alimenter les fabricants de connecteurs et de circuits flexibles, un chiffre confirmé par les données de l'Administration générale des douanes[2]. Le Japon fournit des grades de haute pureté aux clients médicaux et automobiles qui accordent une grande importance à la supervision qualité nationale. La Corée du Sud reste importatrice nette malgré son solide profil d'exportation électronique, car sa seule ligne de production nationale est inférieure à 1 000 tonnes. Les subventions gouvernementales, la proximité des assembleurs sous contrat et le service technique en temps réel renforcent conjointement la domination régionale, garantissant que le marché des polymères à cristaux liquides restera fortement orienté vers l'Asie, au moins jusqu'à la fin de la fenêtre de prévision.
Marché des Polymères à Cristaux Liquides (LCP) en Amérique du Nord
L'Amérique du Nord est la région à la croissance la plus rapide, progressant à un CAGR de 9,12 % jusqu'en 2031. La décision de Celanese de construire sa nouvelle usine à Nankin plutôt qu'au Texas met en évidence l'attractivité gravitationnelle de l'Asie, mais les États-Unis conservent un avantage technologique dans l'aérospatiale et les dispositifs médicaux, deux niches à forte marge nécessitant des chaînes d'approvisionnement conformes à l'ITAR. La loi CHIPS and Science Act prévoit des crédits d'impôt pour la production nationale de matériaux avancés, et plusieurs fournisseurs de résines évaluent des projets de déboulonnage à proximité des complexes acétyliques existants.
Marché des Polymères à Cristaux Liquides (LCP) en EMEA et en Amérique du Sud
L'Europe croît plus lentement, freinée par les constructeurs automobiles qui compriment leurs coûts face à la concurrence des véhicules électriques chinois à bas prix. Cependant, la conformité REACH et le Pacte vert européen favorisent les résines sans halogène et biosourcées, permettant à la filière LCP biomasse de Sumitomo de bénéficier d'une prime verte. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble une faible demande, la plupart des expéditions arrivant sous forme de connecteurs finis ou de stratifiés flexibles assemblés à l'étranger. Les déploiements de télécommunications au Brésil, au Nigeria et en Arabie saoudite stimuleront la consommation, mais pas suffisamment pour modifier le classement régional sur le marché des polymères à cristaux liquides.
Paysage concurrentiel
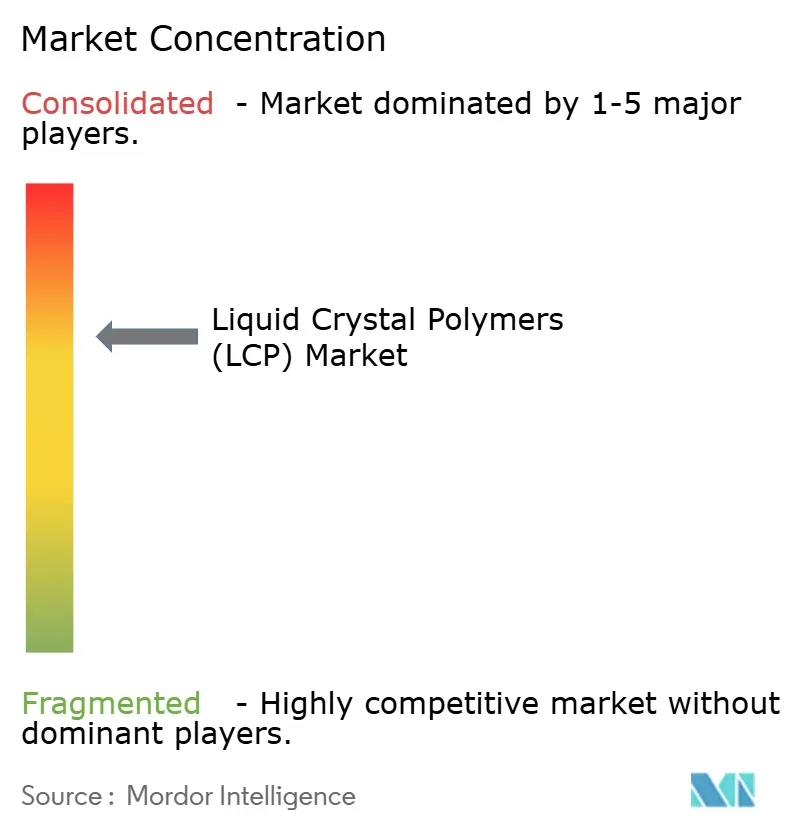
Les cinq principaux fournisseurs — Polyplastics, Celanese, Sumitomo, Kuraray et Toray — détiennent près de 77 % de la capacité mondiale, conférant un pouvoir de fixation des prix modéré sans domination absolue. Le nouveau train de Kaohsiung de Polyplastics a augmenté sa part, mais l'ajout de 20 000 tonnes à Nanjing par Celanese réduit l'écart. Sumitomo se taille une niche technologique avec des monomères biosourcés qui réduisent l'intensité carbone jusqu'à 40 % ; si les économies d'échelle s'améliorent, cette voie pourrait perturber la hiérarchie des coûts. Les challengers chinois Kingfa et WOTE bénéficient d'un financement préférentiel et d'incitations aux matières premières, sous-cotant les importations jusqu'à 15 % sur le coût rendu.
La différenciation des produits pivote sur la perte diélectrique, la longueur d'écoulement et les performances à faible gauchissement. Les grades ultra-faible constante diélectrique Vectra de Celanese affichent des facteurs de dissipation de 0,0015 à 28 GHz, répondant aux attentes de liaison frontale IEEE 802.11be. Polyplastics associe son propre squelette polymère à un savoir-faire en compoundage pour offrir des grades qui conservent le module de traction après 200 000 cycles de pliage à un rayon de 1 mm, ciblant les dispositifs pliables. L'intégration verticale confère de la résilience : Celanese tire l'acide acétique de sa chaîne acétylique, tandis que Daicel synthétise des dérivés de cellulose spéciaux qui pourraient sous-tendre des projets de bio-matières premières.
Les organismes de normalisation façonnent indirectement la rivalité. Les tests électriques IEC TC 46, l'inflammabilité UL 94 et les protocoles de biocompatibilité FDA ISO 10993 orientent les utilisateurs finaux vers des résines haute performance. Les fournisseurs qui obtiennent des inscriptions précoces sur ces normes s'assurent des contrats d'approvisionnement pluriannuels, créant des coûts de changement. La collaboration avec les équipementiers sur des grades spécifiques aux applications consolide les positions : par exemple, Sumitomo a co-développé des résines à faible dégazage pour l'optique satellitaire avec la JAXA en 2025, un effort qui nécessite une qualification de vol de cinq ans, barricadant effectivement la niche. Le marché des polymères à cristaux liquides équilibre donc l'échelle, l'innovation chimique et la crédentialisation réglementaire comme principaux leviers d'avantage concurrentiel.
Leaders du secteur des polymères à cristaux liquides (LCP)
-
Celanese Corporation
-
Sumitomo Chemical Co., Ltd.
-
KURARAY CO., LTD.
-
Polyplastics Co., Ltd.
-
TORAY INDUSTRIES, INC.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Polymères à Cristaux Liquides (LCP) Entreprises couvertes dans ce rapport
- Avient Corporation
- Celanese Corporation
- HUAMI NEW MATERIAL
- Kingfa Sci.&Tech. Co.,Ltd.
- Kuraray Co., Ltd.
- Ningbo Jujia New Material Technology Co., Ltd
- Polyplastics Co., Ltd.
- RTP Company
- SABIC
- Shenzhen WOTE Advanced Materials Co.,Ltd.
- Sumitomo Chemical Co., Ltd.
- Syensqo
- TORAY INDUSTRIES, INC.
- UENO FINE CHEMICALS INDUSTRY,LTD.
Développements industriels récents dans Marché des Polymères à Cristaux Liquides (LCP)
- Décembre 2025 : Polyplastics Co., Ltd. a élargi sa gamme de produits de polymères à cristaux liquides (LCP) LAPEROS avec l'introduction des séries LH et TF. La série LH offre une combinaison équilibrée de fluidité, de propriétés mécaniques et de résistance thermique, tandis que la série TF est conçue pour une fluidité améliorée, permettant un moulage amélioré de géométries complexes dans les smartphones et les composants électroniques de précision.
- Juin 2025 : Sumitomo Chemical Co., Ltd. a établi une technologie de production de masse de polymères à cristaux liquides (LCP) en utilisant un monomère issu de matériaux biosourcés. L'entreprise visait à obtenir la certification des clients d'ici la fin de l'exercice 2026 et à commencer à fournir le produit à partir de 2027.
Portée du rapport mondial sur le marché des polymères à cristaux liquides (LCP)
Les polymères à cristaux liquides (LCP) sont un type de polymère thermoplastique aromatique, généralement dérivé de polyesters, qui forment des structures hautement ordonnées en forme de bâtonnets même à l'état fondu. Ils sont connus pour leur haute résistance, leur excellente stabilité dimensionnelle, leur résistance thermique supérieure et leur excellente résistance chimique. Ces propriétés les rendent adaptés à la fabrication de composants à parois minces, petits et complexes utilisés dans l'électronique (tels que les connecteurs et les capteurs) et les dispositifs médicaux.
Le marché des polymères à cristaux liquides (LCP) est segmenté par type de produit, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en LCP thermotrope et LCP lyotrope. Par secteur d'utilisation finale, le marché est segmenté en électricité et électronique, aérospatiale, automobile, industrie et machinerie, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les polymères à cristaux liquides (LCP) dans 20 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| LCP thermotrope |
| LCP lyotrope |
| Électricité et électronique |
| Aérospatiale |
| Automobile |
| Industrie et machinerie |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | LCP thermotrope | |
| LCP lyotrope | ||
| Par secteur d'utilisation finale | Électricité et électronique | |
| Aérospatiale | ||
| Automobile | ||
| Industrie et machinerie | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Nigeria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Définition du marché
- Secteur d'utilisation finale - L'aérospatiale, l'automobile, l'électricité et l'électronique, l'industrie et la machinerie, et autres sont les secteurs d'utilisation finale considérés dans le cadre du marché des polymères à cristaux liquides.
- Résine - Dans le cadre de l'étude, la résine de polymères à cristaux liquides vierge sous formes primaires telles que poudre, granulés, etc. est prise en compte.
| Mot-clé | Définition |
|---|---|
| Acétal | Il s'agit d'un matériau rigide à surface glissante. Il peut facilement résister à l'usure dans des environnements de travail difficiles. Ce polymère est utilisé pour des applications de construction telles que les engrenages, les roulements, les composants de vannes, etc. |
| Acrylique | Cette résine synthétique est un dérivé de l'acide acrylique. Elle forme une surface lisse et est principalement utilisée pour diverses applications intérieures. Le matériau peut également être utilisé pour des applications extérieures avec une formulation spéciale. |
| Film coulé | Un film coulé est fabriqué en déposant une couche de plastique sur une surface, puis en solidifiant et en retirant le film de cette surface. La couche de plastique peut être sous forme fondue, en solution ou en dispersion. |
| Colorants et pigments | Les colorants et pigments sont des additifs utilisés pour modifier la couleur du plastique. Ils peuvent se présenter sous forme de poudre ou de prémélange résine/couleur. |
| Matériau composite | Un matériau composite est un matériau produit à partir de deux ou plusieurs matériaux constitutifs. Ces matériaux constitutifs ont des propriétés chimiques ou physiques dissemblables et sont fusionnés pour créer un matériau aux propriétés différentes de celles des éléments individuels. |
| Degré de polymérisation (DP) | Le nombre d'unités monomériques dans une macromolécule, un polymère ou une molécule d'oligomère est appelé degré de polymérisation ou DP. Les plastiques aux propriétés physiques utiles ont souvent des DP de l'ordre de milliers. |
| Dispersion | Pour créer une suspension ou une solution d'un matériau dans une autre substance, de fines particules solides agglomérées d'une substance sont dispersées dans un liquide ou une autre substance pour former une dispersion. |
| Fibre de verre | Le plastique renforcé de fibres de verre est un matériau composé de fibres de verre incorporées dans une matrice de résine. Ces matériaux ont une haute résistance à la traction et aux chocs. Les rampes et les plateformes sont deux exemples d'applications structurelles légères utilisant la fibre de verre standard. |
| Polymère renforcé de fibres (PRF) | Le polymère renforcé de fibres est un matériau composite constitué d'une matrice polymère renforcée de fibres. Les fibres sont généralement en verre, en carbone, en aramide ou en basalte. |
| Flocon | Il s'agit d'un morceau sec et pelé, généralement à surface irrégulière, et constitue la base des plastiques cellulosiques. |
| Fluoropolymères | Il s'agit d'un polymère à base de fluorocarbone avec de multiples liaisons carbone-fluor. Il se caractérise par une haute résistance aux solvants, aux acides et aux bases. Ces matériaux sont robustes mais faciles à usiner. Parmi les fluoropolymères populaires, on trouve le PTFE, l'ETFE, le PVDF, le PVF, etc. |
| Kevlar | Le Kevlar est le nom couramment utilisé pour la fibre d'aramide, qui était initialement une marque Dupont pour la fibre d'aramide. Tout groupe de matériaux polyamides aromatiques synthétiques légers, résistants à la chaleur, solides, façonnés en fibres, filaments ou feuilles est appelé fibre d'aramide. Ils sont classés en Para-aramide et Méta-aramide. |
| Stratifié | Une structure ou surface composée de couches séquentielles de matériau liées sous pression et chaleur pour atteindre la forme et l'épaisseur souhaitées. |
| Nylon | Ce sont des polyamides synthétiques formant des fibres, transformés en fils et monofilaments. Ces fibres possèdent une excellente résistance à la traction, une durabilité et une élasticité remarquables. Elles ont des points de fusion élevés et peuvent résister aux produits chimiques et à divers liquides. |
| Préforme PET | Une préforme est un produit intermédiaire qui est ensuite soufflé en bouteille ou en contenant en polyéthylène téréphtalate (PET). |
| Compoundage de plastique | Le compoundage consiste à préparer des formulations plastiques en mélangeant et/ou en combinant des polymères et des additifs à l'état fondu pour obtenir les caractéristiques souhaitées. Ces mélanges sont automatiquement dosés avec des points de consigne fixes généralement via des alimentateurs/trémies. |
| Granulés de plastique | Les granulés de plastique, également connus sous le nom de granulés de pré-production ou nurdles, sont les éléments de base de presque tous les produits en plastique. |
| Polymérisation | Il s'agit d'une réaction chimique de plusieurs molécules de monomères pour former des chaînes polymères qui forment des liaisons covalentes stables. |
| Copolymères de styrène | Un copolymère est un polymère dérivé de plus d'une espèce de monomère, et un copolymère de styrène est une chaîne de polymères composée de styrène et d'acrylate. |
| Thermoplastiques | Les thermoplastiques sont définis comme des polymères qui deviennent un matériau mou lorsqu'ils sont chauffés et deviennent durs lorsqu'ils sont refroidis. Les thermoplastiques ont des propriétés très variées et peuvent être remoulés et recyclés sans affecter leurs propriétés physiques. |
| Plastique vierge | Il s'agit d'une forme de base de plastique qui n'a jamais été utilisée, traitée ou développée. Il peut être considéré comme plus précieux que les matériaux recyclés ou déjà utilisés. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Les variables clés quantifiables (sectorielles et exogènes) relatives au segment de produit et au pays spécifiques sont sélectionnées parmi un ensemble de variables et de facteurs pertinents sur la base d'une recherche documentaire et d'une revue de la littérature, ainsi que des contributions d'experts primaires. Ces variables sont ensuite confirmées par modélisation de régression (le cas échéant).
- Étape 2 : Construire un modèle de marché : Afin de développer une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




