
Taille et part du marché du gaz naturel renouvelable
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.40 Milliards de dollars |
| Taille du Marché (2032) | 31.86 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.32 % |
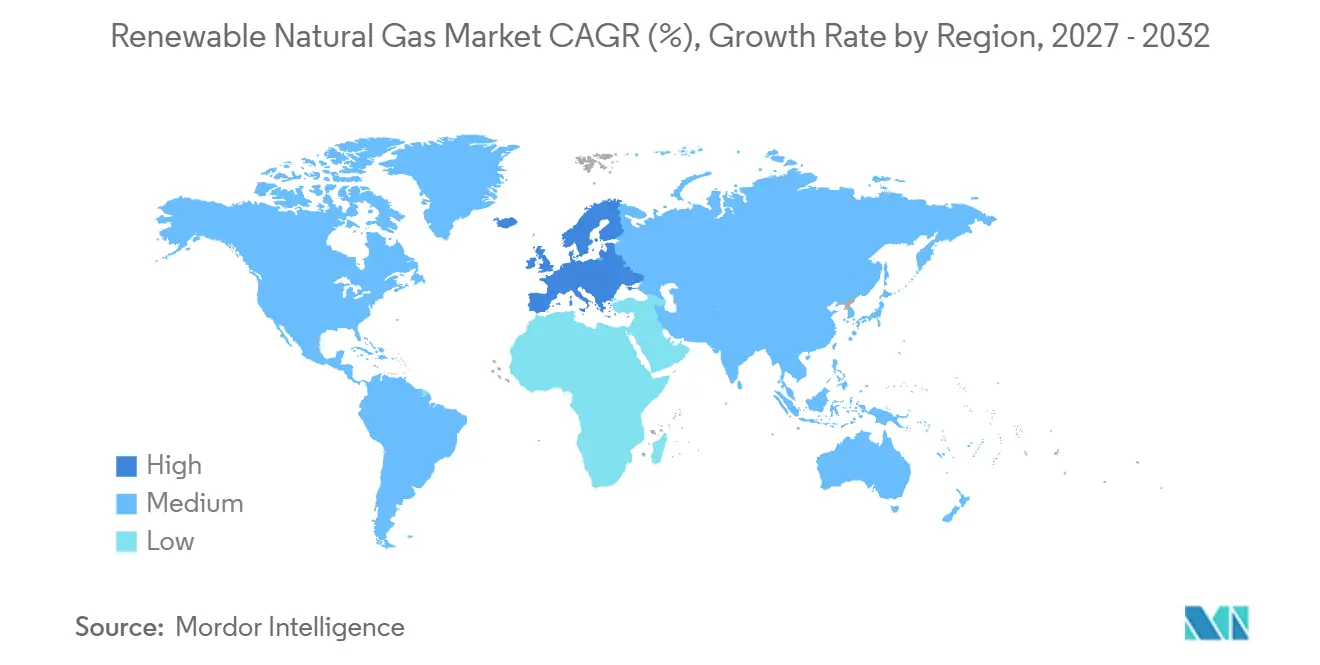
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
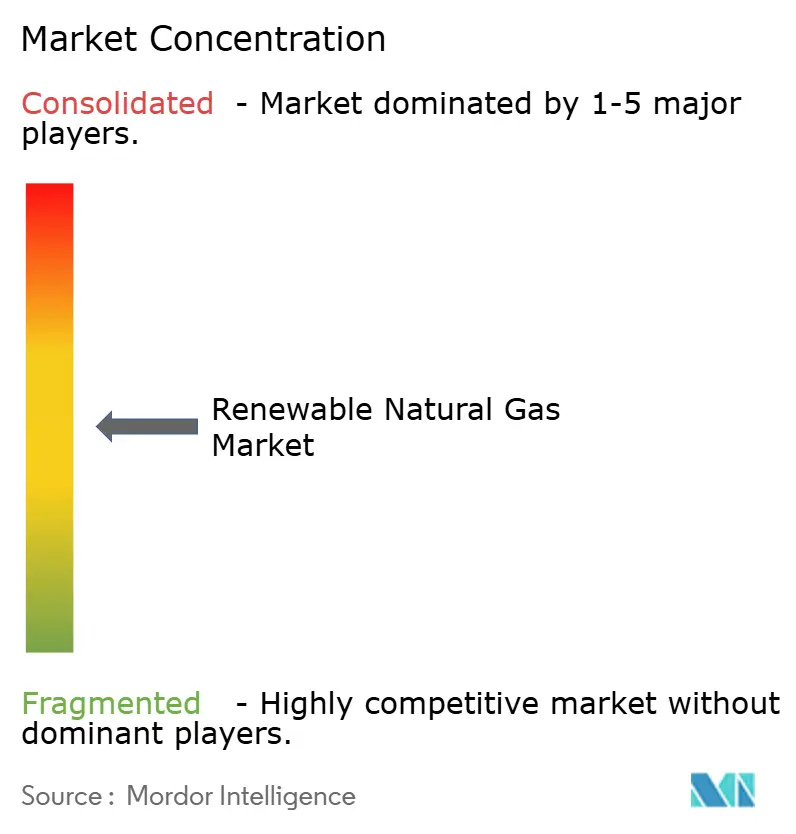
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du gaz naturel renouvelable par Mordor Intelligence
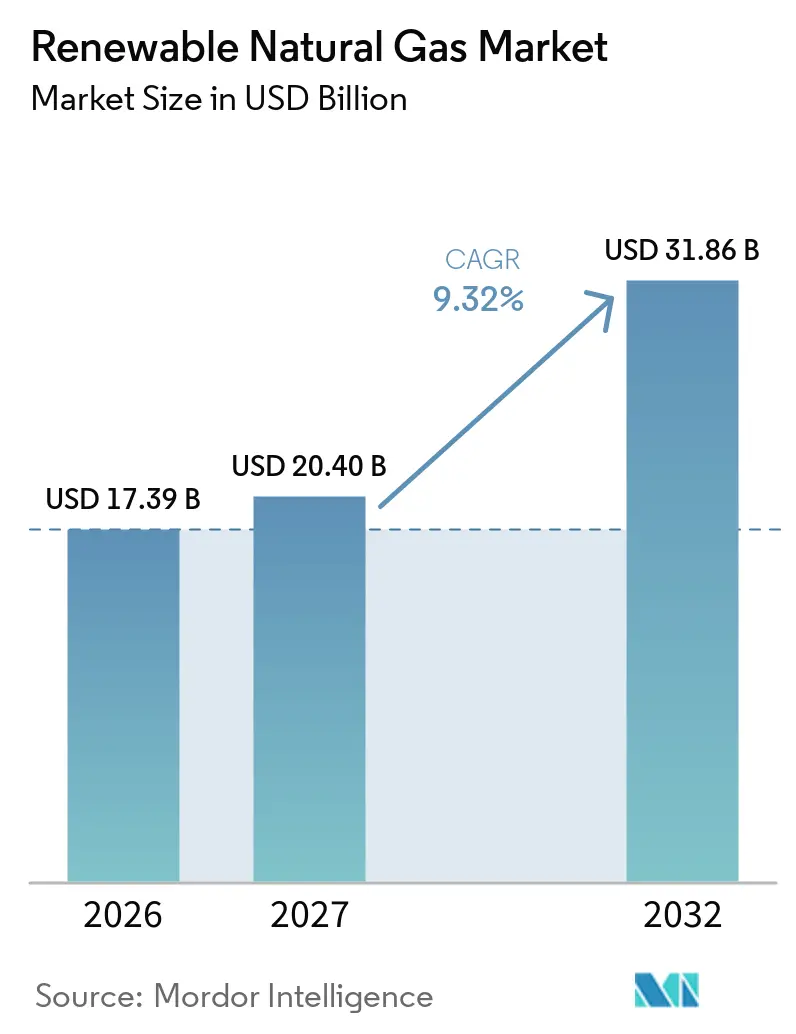
La taille du marché mondial du gaz naturel renouvelable devrait croître de 17,39 milliards USD en 2026 à 20,40 milliards USD en 2027 et devrait atteindre 31,86 milliards USD d'ici 2032, à un CAGR de 9,32 % sur la période 2027-2032. Le marché bénéficie de l'utilisation partagée des pipelines, compresseurs et actifs de stockage existants qui desservent déjà le gaz naturel, réduisant ainsi le besoin de nouvelles infrastructures de distribution. Les obligations réglementaires en Amérique du Nord et en Europe soutiennent la demande en liant l'utilisation de carburants à faible teneur en carbone aux programmes de conformité. Les règles relatives aux déchets organiques orientent également l'approvisionnement en matières premières vers des systèmes de collecte plus formels. Les développeurs combinent l'accès aux déchets, la valorisation du gaz, l'interconnexion aux pipelines et les contrats d'achat à long terme pour améliorer le financement des projets. La volatilité des prix des crédits et les coûts élevés de raccordement continuent de favoriser les projets de grande envergure disposant de positions établies en matières premières.
Points clés du rapport
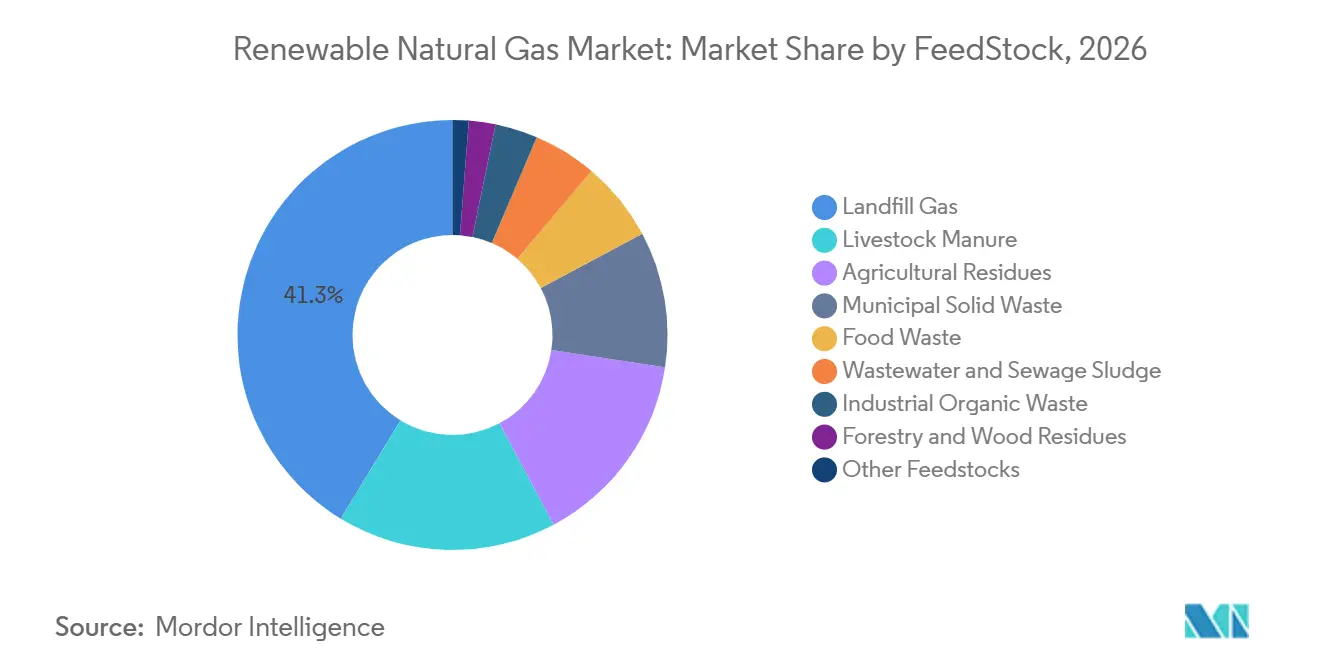
- Par matière première, le gaz de décharge détenait 41,3 % de la part du marché du gaz naturel renouvelable en 2026, tandis que les déchets alimentaires devraient croître à un CAGR de 9,7 % jusqu'en 2032.
- Par voie de production, la digestion anaérobie représentait 56,7 % de la part du marché du gaz naturel renouvelable en 2026, tandis que la gazéification devrait se développer à un CAGR de 10,3 % jusqu'en 2032.
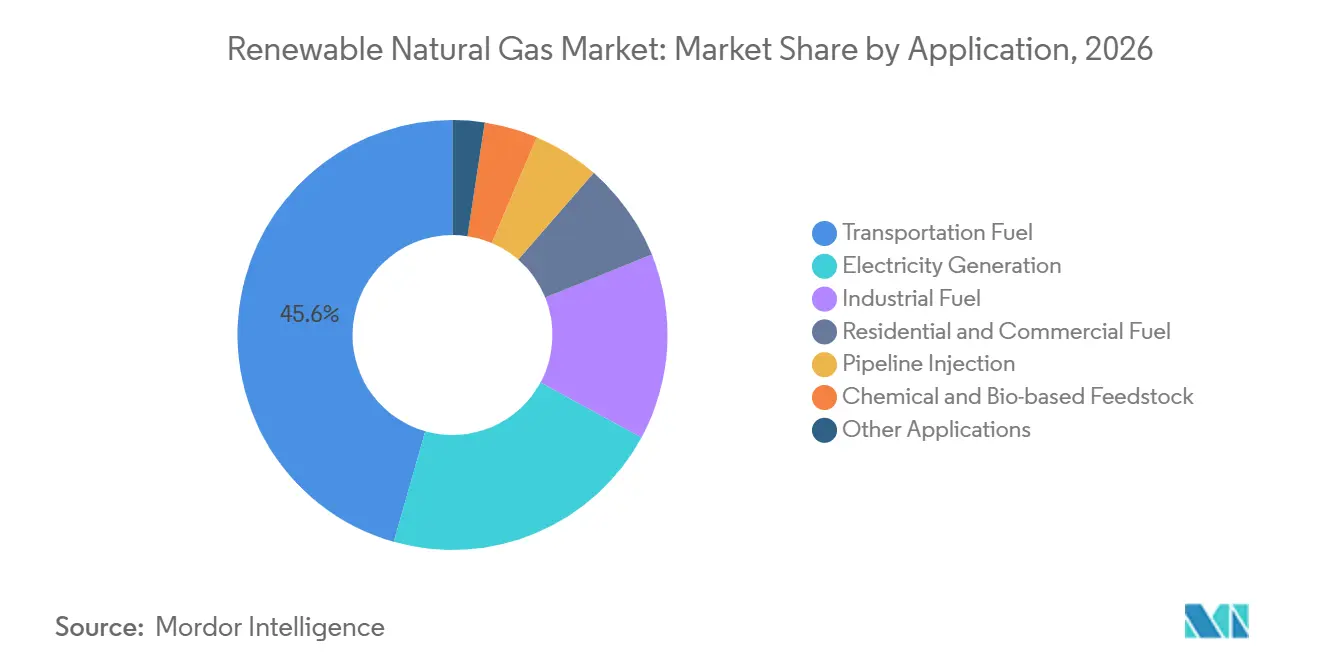
- Par application, le carburant de transport détenait 45,6 % de la part du marché du gaz naturel renouvelable en 2026, tandis que le carburant industriel devrait croître à un CAGR de 10,1 % jusqu'en 2032.
- Par forme, le gaz injecté dans les pipelines représentait 46,2 % de la part du marché du gaz naturel renouvelable en 2026, tandis que le gaz naturel renouvelable liquéfié (GNR) devrait se développer à un CAGR de 10,5 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 44,7 % de la part du marché du gaz naturel renouvelable en 2026, tandis que l'Europe devrait croître à un CAGR de 10,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande portée par les politiques en faveur des carburants de transport à faible teneur en carbone | +2.6% | Amérique du Nord et Europe, avec des retombées au Brésil et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Règles obligatoires de détournement des déchets organiques et de réduction des émissions de méthane | +1.7% | Mondial, avec des gains précoces aux États-Unis, en Allemagne, en France et aux Pays-Bas | Court terme (≤ 2 ans) |
| Expansion de la digestion anaérobie et de la valorisation du gaz de décharge | +1.5% | Amérique du Nord, avec des retombées en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Décarbonation industrielle et des flottes via les infrastructures gazières existantes | +1.2% | Amérique du Nord et Europe, avec une activité émergente en Australie et au Japon | Long terme (≥ 4 ans) |
| Contrats d'achat à long terme de GNR et approvisionnement en attributs environnementaux par les entreprises | +0.9% | Amérique du Nord et Europe, avec une activité croissante en Australie et en Nouvelle-Zélande | Court terme (≤ 2 ans) |
| Surveillance numérique des matières premières et co-digestion à rendement plus élevé | +0.7% | États-Unis, Allemagne, Pays-Bas et France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande portée par les politiques en faveur des carburants de transport à faible teneur en carbone
Le marché du gaz naturel renouvelable tire une grande partie de sa demande à court terme des politiques de transport aux États-Unis. L'Agence de protection de l'environnement a fixé les volumes de biocarburants cellulosiques à 1,36 milliard de Numéros d'identification renouvelables (RIN) D3 pour 2026 et à 1,43 milliard pour 2027. La règle a appliqué une hypothèse de croissance annuelle de la production de 9 % et a fourni aux projets connectés aux pipelines une base de planification plus claire. Les prix des RIN D3 ont évolué entre 2,50 USD et 3,00 USD par RIN durant la période 2024-2026, faisant des revenus de crédits un facteur important dans les rendements des projets. Le Brésil a établi un Certificat d'origine du biométhane en vertu de la Loi n° 14 993/2024 et a fixé une exigence de mélange de biométhane de 0,5 % pour le gaz naturel en 2026. Son mandat est destiné à atteindre 10 %, élargissant la base politique au-delà de l'Amérique du Nord et de l'Europe.[1]
Règles obligatoires de détournement des déchets organiques et de réduction des émissions de méthane
Les règles qui séparent les matières organiques des flux de déchets modifient la base de matières premières du marché du gaz naturel renouvelable. Les investissements dans le biogaz issu exclusivement des déchets alimentaires aux États-Unis ont atteint 325 millions USD en 2025, soit plus du double du niveau de l'année précédente. La capture de biogaz dans les installations dédiées aux déchets alimentaires a augmenté de 18 % pour atteindre 28 milliards de pieds cubes (Bcf) par an.[2] Alors que les juridictions limitent l'élimination des matières organiques en décharge, les développeurs peuvent moins compter sur l'approvisionnement en matières premières sur le marché spot, ce qui lie davantage le marché du gaz naturel renouvelable aux systèmes de collecte des déchets et aux règles de conformité locales. L'Allemagne a enregistré 12,3 TWh d'injection de biométhane en 2025 sur 268 sites connectés au réseau, soit une augmentation de 12 % par rapport à 2024.[3]
Expansion de la digestion anaérobie et de la valorisation du gaz de décharge
Les investissements dans la digestion anaérobie et la valorisation du gaz de décharge élargissent la base de projets du marché du gaz naturel renouvelable. Les États-Unis ont investi 2,1 milliards USD dans 70 nouveaux projets de biogaz en 2025 et ont atteint 659 installations produisant du gaz de qualité pipeline. La production totale s'est élevée à 225,6 millions de MMBtu, soit l'équivalent du carburant nécessaire pour 8,2 millions de véhicules. Le gaz de décharge a reçu 912 millions USD, soit 43 % de cet investissement, tandis que la capacité a augmenté de 8 % pour atteindre 559 Bcf par an sur 599 sites. Greenlane Renewables a rapporté un taux de récupération de méthane (CH4) de 99,5 % lors des tests de mai 2026 de son unité linéaire de rejet d'azote. Des taux de récupération plus élevés peuvent améliorer la rentabilité des sites de décharge contenant du gaz chargé en azote.
Décarbonation industrielle et des flottes via les infrastructures gazières existantes
Les infrastructures gazières existantes confèrent au marché du gaz naturel renouvelable un rôle dans les procédés difficiles à électrifier. Le séchage dans les industries alimentaires et des boissons, les fours à céramique, les chaudières industrielles et les opérations utilisant des matières premières chimiques nécessitent une chaleur à haute température constante. Le gaz naturel renouvelable peut servir ces applications avec moins de modifications d'équipements qu'une conversion entièrement électrique. Les parties prenantes du secteur des véhicules à gaz naturel ont rapporté que l'utilisation du gaz naturel renouvelable en Californie a augmenté de 28 % entre 2020 et 2025. Cummins a présenté son moteur à gaz naturel X15N de 15 litres avec des performances de classe 8, renforçant l'argumentaire en faveur des flottes de poids lourds. Vanguard Renewables et TotalEnergies ont fourni 33 GWh de gaz naturel renouvelable aux opérations d'AstraZeneca aux États-Unis en 2025, démontrant le rôle des contrats d'achat d'entreprise dans le développement de projets.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux revenus volatils des attributs environnementaux RIN et LCFS | -2.1% | Amérique du Nord, en particulier les États-Unis, la Californie, l'Oregon et Washington | Court terme (≤ 2 ans) |
| Coûts d'investissement élevés pour le prétraitement, la valorisation et l'interconnexion aux pipelines | -1.8% | Mondial, avec l'effet le plus fort en Asie-Pacifique et dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Contamination des matières premières et variabilité saisonnière de l'approvisionnement | -0.9% | Mondial, en particulier les filières déchets alimentaires et agricoles | Moyen terme (2 à 4 ans) |
| Normes d'injection et systèmes de certification incohérents | -0.7% | Marchés transfrontaliers européens, marchés interétatiques américains et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux revenus volatils des attributs environnementaux RIN et LCFS
L'exposition au marché des crédits demeure une contrainte financière centrale pour le marché du gaz naturel renouvelable. Les prix des RIN D3 ont atteint en moyenne 3,30 USD par RIN en 2024, tandis que les décisions de l'Agence de protection de l'environnement ont indiqué que les volumes de conformité peuvent changer après que les projets ont obtenu leur financement. Les valeurs des crédits californiens ont également chuté par rapport à la fourchette de 150 à 200 USD utilisée dans de nombreux cas de financement de 2021 et 2022. Le Conseil des ressources atmosphériques de Californie a modifié son programme en novembre 2024 en relevant l'objectif de réduction de l'intensité carbone pour 2030 de 20 % à 30 %. Il a également introduit des contraintes susceptibles de réduire la génération de crédits pour certaines filières. Les longues durées d'endettement des projets, de 15 à 20 ans, ne s'alignent pas bien avec les marchés de crédits qui peuvent évoluer en 2 à 4 ans.
Coûts d'investissement élevés pour le prétraitement, la valorisation et l'interconnexion aux pipelines
Des coûts initiaux élevés limitent la participation des acteurs de plus petite taille sur le marché du gaz naturel renouvelable. Les équipements d'élimination de l'azote pour le gaz de décharge peuvent coûter sensiblement plus cher que les équipements de valorisation standard, car la composition du gaz de décharge est moins homogène. Les frais de raccordement au réseau peuvent aller de quasi nuls dans les systèmes de partage des coûts à plus de 30 % des dépenses d'investissement du projet lorsque les producteurs en assument la totalité. La France a installé 1 115 GWh de nouvelle capacité de biométhane en 2025, soit une baisse d'environ 40 % par rapport à 1 870 GWh en 2024, après l'entrée en vigueur de nouvelles règles tarifaires. Des exigences minimales de production de gaz peuvent également exclure les petits producteurs des marchés des pipelines. Ces obstacles orientent les capitaux vers les grands sites disposant de matières premières fiables et d'options d'interconnexion établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
le gaz de décharge ancre les volumes, les déchets alimentaires stimulent l'approvisionnement futurLe gaz de décharge détenait 41,3 % de la part du marché du gaz naturel renouvelable en 2026, soutenu par des systèmes de collecte matures en Amérique du Nord et en Europe occidentale. Les installations américaines de gaz de décharge ont produit 559 milliards de pieds cubes (Bcf) par an sur 599 sites actifs en 2025. Les investissements dans les projets de gaz de décharge ont atteint 912 millions USD, représentant 43 % de l'investissement total américain dans le biogaz. Cette matière première offre une collecte de gaz établie et des conditions d'exploitation plus prévisibles que de nombreux flux organiques mixtes. Les projets à base de fumier laitier sont concentrés dans le Midwest et le Nord-Ouest Pacifique des États-Unis. La digestion des boues d'épuration joue un rôle plus important dans les systèmes urbains européens.
Les déchets alimentaires devraient croître à un CAGR de 9,7 % jusqu'en 2032 au sein du marché du gaz naturel renouvelable. Les installations américaines dédiées aux déchets alimentaires ont capturé 28 Bcf par an en 2025, et 124 installations étaient en exploitation. Environ 200 sites agricoles et d'eaux usées co-traitaient également des déchets alimentaires avec des matières premières principales. Les mandats de détournement rendent l'approvisionnement plus stable que l'approvisionnement discrétionnaire en déchets. Les résidus agricoles restent importants en Allemagne et en France, où l'accès aux exploitations est soutenu par des programmes nationaux. Les déchets organiques industriels et les résidus forestiers restent limités à grande échelle, car une utilisation plus large dépend de systèmes de gazéification commerciaux.

Par voie de production :
la digestion anaérobie (DA) progresse régulièrement, la gazéification remodèle la perspective à long termeLa digestion anaérobie représentait 56,7 % de la taille du marché du gaz naturel renouvelable en 2026. Le procédé accepte le fumier, les déchets alimentaires, les boues d'épuration et les résidus de cultures. Sa position reflète l'expérience opérationnelle, l'éligibilité établie aux crédits et les revenus issus des produits de digestat. Les conceptions d'installations modulaires peuvent réduire le risque de construction et permettre des ajouts de capacité par phases. Le gaz de décharge est la deuxième filière en volume, bien qu'il repose sur la décomposition in situ plutôt que sur une digestion contrôlée. Cette différence crée des besoins plus importants en gestion de la qualité du gaz sur les sites de décharge.
La gazéification devrait croître à un CAGR de 10,3 % jusqu'en 2032 sur le marché du gaz naturel renouvelable. Elle peut traiter des sacs compostables, des matières organiques contaminées, des résidus ligneux et d'autres flux que les systèmes de digestion peuvent rejeter. L'installation Dem-Con et Kanadevia Inova au Minnesota devrait traiter 75 000 tonnes de déchets organiques par an à partir de 2027, produisant 200 000 millions d'unités thermiques britanniques (MMBtu) de GNR et 8 000 tonnes de biochar.[4] Le Laboratoire national d'Oak Ridge a estimé le potentiel américain de gazéification à partir de la biomasse à 9 203 millions de GJ, avec une fourchette de coûts attendue de 12 à 30 USD par GJ. Les voies de production de méthane de synthèse par conversion électrique et autres sont actuellement au stade de démonstration en 2026.
Par application :
le transport conserve sa part, le carburant industriel progresse le plus viteLe carburant de transport représentait 45,6 % de la taille du marché du gaz naturel renouvelable en 2026. Le segment bénéficie de la demande des flottes, de la rentabilité de la conformité en Californie et d'un réseau développé pour le gaz comprimé. La Californie dispose de capacités GNR dans 98 % de ses stations de ravitaillement en gaz naturel comprimé en 2026. Le moteur Cummins X15N a élargi les options techniques disponibles pour les flottes de classe 8. La production d'électricité et les usages résidentiels ou commerciaux se poursuivent via le mélange en pipeline et les programmes des services publics. L'utilisation comme matière première chimique et biosourcée reste un débouché émergent.
Le carburant industriel devrait se développer à un CAGR de 10,1 % jusqu'en 2032 sur le marché du gaz naturel renouvelable. Il sert les procédés à haute température pour lesquels le remplacement des équipements alimentés au gaz par des alternatives électriques peut nécessiter une reconception des procédés. Les brûleurs existants peuvent généralement utiliser le GNR avec des modifications limitées. L'industrie agroalimentaire, le verre et la céramique sont des applications pertinentes en raison de leurs besoins soutenus en chaleur de procédé. OPAL Fuels commercialise du gaz comprimé et liquéfié via un réseau intégré de stations de ravitaillement, combinant l'approvisionnement en carburant, la logistique et l'accès aux utilisateurs finaux au sein d'un seul modèle commercial.
Par forme :
l'injection en pipeline se consolide, le GNR liquéfié mène la croissanceLe gaz injecté dans les pipelines détenait 46,2 % de la part du marché du gaz naturel renouvelable en 2026. Les contrats d'achat à long terme des services publics soutiennent cette forme, car le gaz peut intégrer les infrastructures de distribution établies. CenterPoint Energy et Vanguard Renewables ont signé un accord au Minnesota en 2025. La France vise 44 TWh d'injection de biométhane dans les pipelines d'ici 2030 et 47 à 82 TWh d'ici 2035. Le gaz comprimé reste adapté aux applications de flottes à courte et moyenne distance, et sa croissance future dépend de la conversion des flottes diesel qui n'ont pas encore adopté les véhicules à gaz naturel.
Le GNR liquéfié devrait croître à un CAGR de 10,5 % jusqu'en 2032 sur le marché du gaz naturel renouvelable. Il prend en charge les trajets longue distance de 500 km ou plus, pour lesquels la densité énergétique du gaz comprimé est moins adaptée. Le bio-GNL a enregistré un rendement thermique supérieur à 40 % dans les moteurs de transport lourd. La liquéfaction augmente les exigences en capital et en exploitation par rapport au gaz comprimé et injecté en pipeline. Clean Energy Fuels a mis en service son projet South Fork Dairy au Texas en décembre 2025 avec un investissement de 85 millions USD. Le projet traite le fumier laitier de 17 500 bovins et produit 2,6 millions de gallons de GNR par an.
Analyse géographique
L'Amérique du Nord détenait 44,7 % de la part du marché du gaz naturel renouvelable en 2026. La région dispose des infrastructures de production et de distribution les plus développées, centrées sur les États-Unis. L'investissement américain a atteint 2,1 milliards USD en 2025, avec 659 installations produisant du gaz de qualité pipeline. La production a atteint 225,6 millions de MMBtu. Le Canada se développe grâce aux contrats d'achat des services publics et à la digestion municipale, tandis que le Mexique en est à un stade plus précoce en raison d'infrastructures d'injection limitées.
L'Europe devrait croître à un CAGR de 10,9 % jusqu'en 2032 sur le marché du gaz naturel renouvelable. L'UE a fixé un objectif de 35 milliards de mètres cubes (Gm³) de biométhane, les programmes nationaux étant alignés sur la Directive sur les énergies renouvelables III (RED III). L'Allemagne a atteint 12,3 TWh d'injection de biométhane en 2025 et disposait de 9 installations en développement avec une capacité de 11 280 Nm³/h. La France comptait 803 installations d'injection actives avec une capacité de 15,5 TWh par an à fin 2025. Son pipeline de développement comprenait 1 117 installations représentant 18,7 TWh par an.
L'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique en sont à des stades plus précoces de développement du marché du gaz naturel renouvelable. La Chine et l'Inde offrent un potentiel substantiel en déchets agricoles, bien que les cadres de monétisation et l'accès au réseau gazier soient encore en développement. L'Inde vise 15 millions de tonnes par an dans le cadre de son programme de biogaz comprimé d'ici 2028. Le Japon, la Corée du Sud, l'Australie et le Vietnam explorent les importations et la digestion domestique dans le cadre de leurs plans de sécurité énergétique. Le Brésil dispose de ressources commerciales en résidus de canne à sucre et en fumier bovin, et son exigence de mélange de 2026 constitue un signal de demande formel. L'Arabie saoudite, les Émirats arabes unis, l'Égypte, le Maroc et l'Afrique du Sud évaluent des systèmes de valorisation énergétique des déchets susceptibles de soutenir de futures chaînes d'approvisionnement.
Paysage concurrentiel
Le marché du gaz naturel renouvelable est modérément fragmenté entre les propriétaires de déchets, les développeurs, les fournisseurs de technologies et les services publics. Waga Energy, Greenlane Renewables et DMT Environmental Technology se concurrencent sur les performances de valorisation, le coût en capital et la flexibilité des matières premières. OPAL Fuels, Montauk Renewables, Clean Energy Fuels et Ameresco se concurrencent sur l'accès aux matières premières, les contrats d'achat et la capacité de financement. Waste Management, Republic Services, Renewi et Veolia Environnement détiennent des positions fondées sur les matières premières captives de décharge et les relations réglementaires. Nature Energy doit être considérée comme l'activité biométhane dédiée de Shell plc plutôt que comme une entité d'entreprise distincte. Chevron dispose d'une exposition directe à la production plus limitée que les opérateurs disposant d'actifs primaires de production, de valorisation ou d'injection de GNR.
Le marché du gaz naturel renouvelable présente des opportunités ouvertes dans les projets à base de fumier laitier dans les exploitations de moins de 500 bovins, les réseaux de déchets alimentaires urbains et les projets de gazéification pour les déchets mixtes. Ces domaines ont une économie ou des infrastructures moins matures que les grands projets de décharge. Waga Energy utilise sa technologie WAGABOX pour combiner la filtration membranaire et la séparation cryogénique pour le gaz de décharge variable. En janvier 2026, le comté de Lane a sélectionné Waga Energy pour une unité WAGABOX à la décharge Short Mountain dans le cadre d'un accord de 25 ans. L'unité est conçue pour traiter jusqu'à 2 000 pieds cubes standard par minute (scfm) et produire 407 000 MMBtu par an. Les alternatives technologiques pourraient réduire les coûts si elles parviennent à éliminer l'azote (N2) et le dioxyde de carbone (CO2) à grande échelle.
La consolidation s'accélère sur le marché du gaz naturel renouvelable, les investisseurs recherchant des plateformes disposant d'un accès aux matières premières et d'une production sous contrat. Mobius Renewables a acquis les opérations mondiales de biogaz d'Air Liquide et GreenGasUSA pour construire une plateforme transatlantique. En mai 2026, Constellation Energy a accepté d'acquérir des participations dans cinq installations RNG Pine Creek en exploitation produisant 1,5 million de MMBtu par an. L'accord prévoit également un cadre pour 3,0 millions de MMBtu de capacité annuelle supplémentaire. Cette tendance favorise les acteurs capables de combiner la propriété de projets avec des relations commerciales à long terme.
Leaders du secteur du gaz naturel renouvelable
-
bp plc
-
Shell plc
-
Clean Energy Fuels Corp.
-
Montauk Renewables, Inc.
-
OPAL Fuels Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du gaz naturel renouvelable Entreprises couvertes dans ce rapport
- Air Liquide S.A.
- Ameresco, Inc.
- Anaergia Inc.
- bp plc
- Chevron Corporation
- Clean Energy Fuels Corp.
- DMT Environmental Technology
- EnviTec Biogas AG
- Gasum Ltd.
- Greenlane Renewables Inc.
- Kinder Morgan, Inc.
- Montauk Renewables, Inc.
- Nature Energy (Shell plc)
- OPAL Fuels Inc.
- Renewi plc
- Republic Services, Inc.
- Shell plc
- SUEZ S.A.
- TotalEnergies SE
- Vanguard Renewables
- Veolia Environnement S.A.
- Verbio SE
- Waga Energy SA
- Waste Management, Inc.
Développements industriels récents dans Marché du gaz naturel renouvelable
- Septembre 2026 : Casella Waste Systems et Waga Energy ont mis en service l'installation GNR de la décharge McKean à Mount Jewett, en Pennsylvanie, marquant le troisième projet achevé dans le cadre de leur partenariat de 2023. L'installation peut traiter jusqu'à 3 200 m³/h de gaz de décharge et produire environ 407 000 MMBtu (120 GWh) de GNR par an, les trois projets ayant été livrés avant le calendrier prévu.
- Août 2026 : OPAL Fuels a annoncé la construction active des projets GNR Cottonwood, Burlington et CMS, représentant plus de 2 millions de MMBtu de capacité de conception annuelle combinée devant être mise en service dans les 12 mois. La société a également lancé l'appel d'offres pour les projets GNR Stones Throw et Grady Road développés avec GFL Environmental.
- Juin 2026 : Archaea Energy, filiale de BP, et Republic Services ont inauguré la première installation GNR développée dans le cadre de leur coentreprise Lightning Renewables à Fort Wayne, dans l'Indiana. L'installation de conversion du gaz de décharge en GNR peut traiter jusqu'à 6 400 pieds cubes standard par minute (scfm) de gaz de décharge grâce à une conception modulaire sur châssis.
- Mai 2026 : Greenlane Renewables a achevé les tests de son unité linéaire de rejet d'azote (NRU), atteignant des taux de récupération de méthane allant jusqu'à 99,5 % lors de la valorisation du gaz de décharge. La technologie élargit le nombre de sites de décharge pouvant produire économiquement du gaz naturel renouvelable de qualité pipeline.
Périmètre du rapport mondial sur le marché du gaz naturel renouvelable
Le gaz naturel renouvelable (GNR), également connu sous le nom de biométhane, est un carburant de qualité pipeline produit en capturant et en valorisant le biogaz brut issu de la décomposition de déchets organiques, tels que les résidus agricoles, les déchets alimentaires et les matériaux de décharge. Par digestion anaérobie, des bactéries décomposent la matière organique pour libérer du méthane, qui est ensuite traité pour éliminer les impuretés telles que le dioxyde de carbone (CO2) et l'humidité. Le GNR est chimiquement identique au gaz naturel conventionnel d'origine fossile et est entièrement interchangeable avec les réseaux de pipelines traditionnels. Il sert de substitut énergétique à faible teneur en carbone pour le chauffage, la production d'électricité et le transport de véhicules.
Le marché mondial du gaz naturel renouvelable est segmenté par matière première en gaz de décharge, fumier d'élevage, résidus agricoles, déchets solides municipaux, déchets alimentaires, eaux usées et boues d'épuration, déchets organiques industriels, résidus forestiers et de bois, et autres matières premières. Par voie de production, le marché est segmenté en GNR à base de digestion anaérobie, GNR à base de gaz de décharge, GNR à base de gazéification, GNR à base de conversion électrique, et autres voies de production. Par application, le marché est segmenté en carburant de transport, production d'électricité, carburant industriel, carburant résidentiel et commercial, injection en pipeline, matière première chimique et biosourcée, et autres applications. Par forme, le marché est segmenté en GNR comprimé, GNR liquéfié et GNR injecté en pipeline. Les prévisions du marché sont fournies en termes de valeur (USD). Le rapport couvre également la taille et les prévisions du marché mondial du gaz naturel renouvelable dans 26 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Gaz de décharge |
| Fumier d'élevage |
| Résidus agricoles |
| Déchets solides municipaux |
| Déchets alimentaires |
| Eaux usées et boues d'épuration |
| Déchets organiques industriels |
| Résidus forestiers et de bois |
| Autres matières premières |
| GNR à base de digestion anaérobie |
| GNR à base de gaz de décharge |
| GNR à base de gazéification |
| GNR à base de conversion électrique |
| Autres voies de production |
| Carburant de transport |
| Production d'électricité |
| Carburant industriel |
| Carburant résidentiel et commercial |
| Injection dans les pipelines |
| Matière première chimique et biosourcée |
| Autres applications |
| GNR comprimé |
| GNR liquéfié |
| GNR injecté en pipeline |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Gaz de décharge | |
| Fumier d'élevage | ||
| Résidus agricoles | ||
| Déchets solides municipaux | ||
| Déchets alimentaires | ||
| Eaux usées et boues d'épuration | ||
| Déchets organiques industriels | ||
| Résidus forestiers et de bois | ||
| Autres matières premières | ||
| Par voie de production | GNR à base de digestion anaérobie | |
| GNR à base de gaz de décharge | ||
| GNR à base de gazéification | ||
| GNR à base de conversion électrique | ||
| Autres voies de production | ||
| Par application | Carburant de transport | |
| Production d'électricité | ||
| Carburant industriel | ||
| Carburant résidentiel et commercial | ||
| Injection dans les pipelines | ||
| Matière première chimique et biosourcée | ||
| Autres applications | ||
| Par forme | GNR comprimé | |
| GNR liquéfié | ||
| GNR injecté en pipeline | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché du gaz naturel renouvelable d'ici 2032 ?
Le marché du gaz naturel renouvelable devrait atteindre 31,86 milliards USD d'ici 2032, avec un CAGR de 9,32 % à partir de 2027.
Quelle matière première domine la production de gaz naturel renouvelable ?
Le gaz de décharge détenait une part de 41,3 % en 2026, soutenu par des infrastructures établies de collecte de gaz.
Quelle voie de production connaît la croissance la plus rapide ?
La gazéification devrait enregistrer un CAGR de 10,3 % jusqu'en 2032, car elle peut traiter des flux de déchets mixtes et contaminés.
Pourquoi la demande industrielle de gaz naturel renouvelable augmente-t-elle ?
Les utilisateurs industriels peuvent déployer le gaz naturel renouvelable dans les équipements gaziers existants, réduisant ainsi le besoin de modifications majeures des procédés dans les opérations à haute température.
Quelle région connaît la croissance la plus rapide ?
L'Europe devrait croître à un CAGR de 10,9 % jusqu'en 2032, soutenue par les objectifs européens en matière de biométhane et les cadres de soutien nationaux.
Qu'est-ce qui freine le développement des projets ?
La volatilité des prix des crédits, les coûts de valorisation du gaz et les frais d'interconnexion aux pipelines peuvent rendre le financement des projets plus difficile, en particulier pour les projets de plus petite taille.