
Taille et part du marché des capteurs de sulfure d'hydrogène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 429.64 Millions de dollars américains |
| Taille du Marché (2032) | 510.03 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de sulfure d'hydrogène par Mordor Intelligence
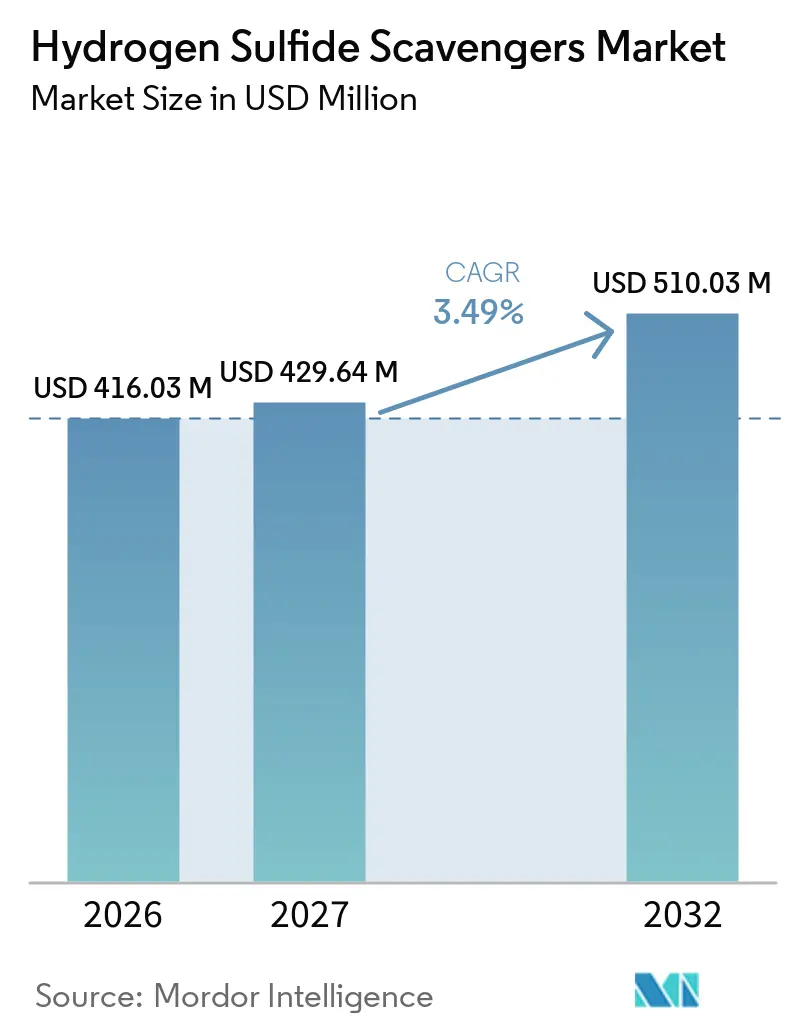
La taille du marché des capteurs de sulfure d'hydrogène était évaluée à 416,03 millions USD en 2026 et devrait croître de 429,64 millions USD en 2027 à 510,03 millions USD d'ici 2032, à un CAGR de 3,49 % durant la période de prévision (2027-2032). Le marché des capteurs de sulfure d'hydrogène suit la production d'hydrocarbures acides plus étroitement que les prix du pétrole, car le sulfure d'hydrogène (H2S) doit être traité indépendamment des cycles des matières premières, du lieu de production ou du point auquel les fluides acides entrent dans l'infrastructure de champ. Cette exigence confère aux revenus un degré de résilience que les indicateurs de dépenses en amont peuvent manquer, car les opérateurs doivent protéger les travailleurs, les équipements, les pipelines et la qualité des fluides avant la vente ou le transport. Cela s'applique aux actifs matures dont les teneurs en eau évoluent, ainsi qu'aux champs plus récents où le comportement des fluides acides est encore en cours d'établissement lors du développement précoce et des opérations quotidiennes. Les découvertes de pétrole brut acide au Moyen-Orient, en Amérique latine et en Asie du Sud-Est soutiennent la demande de base, tandis que les réglementations sur l'exposition professionnelle, les exigences en matière d'émissions et les spécifications des pipelines augmentent les taux de traitement dans les installations existantes. Le GNL, le biogaz et les installations de gaz décentralisées nécessitent également l'élimination du H2S avant le traitement ou la liquéfaction du gaz, ce qui étend la demande au-delà des opérations pétrolières et gazières conventionnelles et attire des clients aux tailles d'usines et aux pratiques d'achat différentes. Les sociétés de services intégrées répondent avec des programmes chimiques groupés, des outils de surveillance, un support technique et des systèmes qui relient le dosage aux conditions changeantes du champ. Dans le même temps, les coûts d'élimination, la complexité des fluides de production et la faiblesse des dépenses en amont restent des contraintes à court terme.
Principaux enseignements du rapport
- Par type, les capteurs hydrosolubles détenaient 60,13 % de la part de marché en 2026, tandis que les capteurs liposolubles devraient croître à un CAGR de 3,78 % jusqu'en 2032.
- Par chimie, la triazine détenait 55,57 % de la part de marché en 2026 et devrait se développer à un CAGR de 3,89 % jusqu'en 2032.
- Par secteur d'utilisation finale, la production et la stabilisation de pétrole brut représentaient 37,25 % de la part de marché en 2026, tandis que le raffinage et les produits raffinés devraient progresser à un CAGR de 4,15 % jusqu'en 2032.
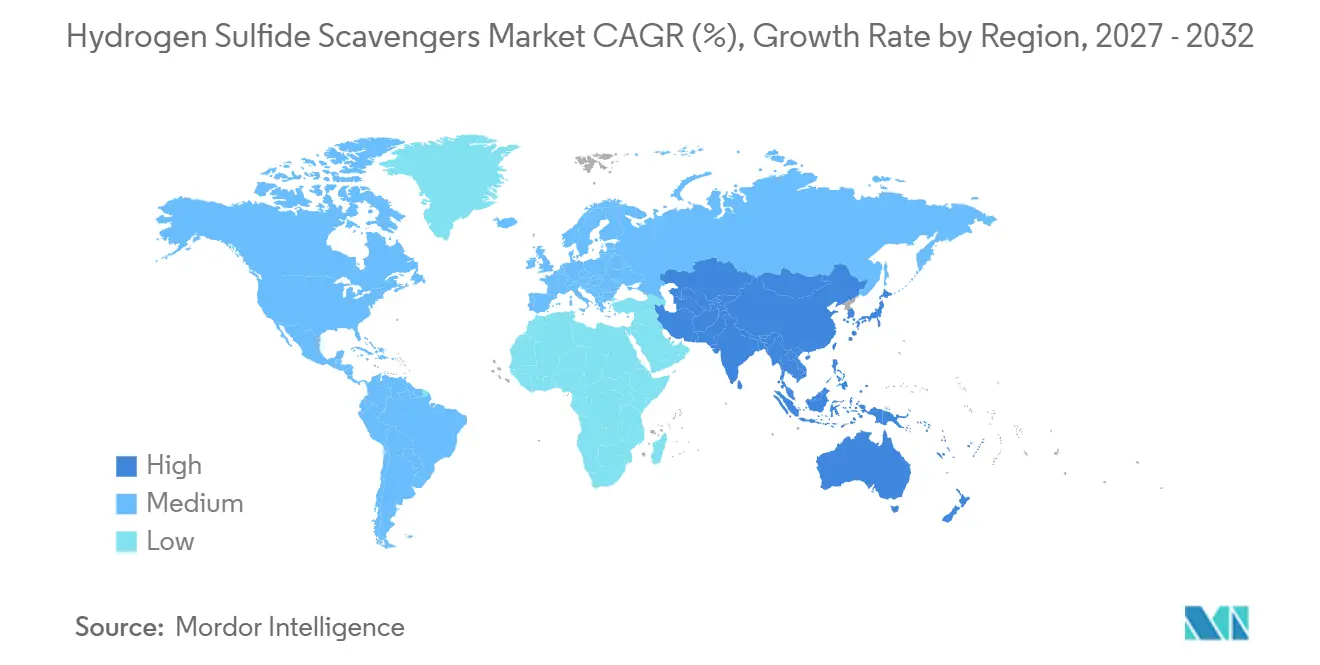
- Par géographie, l'Amérique du Nord détenait 31,48 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 4,03 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la production de pétrole et de gaz acides | +1.2% | Mondial, avec des gains concentrés au Moyen-Orient et en Afrique (MEA), en Amérique latine et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière d'exposition au H2S, d'émissions et de spécifications des produits | +0.9% | Amérique du Nord et UE, avec des cadres de conformité en expansion en Asie-Pacifique (APAC) | Moyen terme (2-4 ans) |
| Croissance du gaz naturel liquéfié (GNL), du biogaz et du traitement décentralisé du gaz | +0.6% | Mondial, avec une traction principale en Europe, en APAC et en Amérique du Nord | Moyen terme (2-4 ans) |
| Production en mer et en eaux profondes nécessitant un contrôle in situ du H2S | +0.5% | Moyen-Orient et Afrique (MEA), Amérique latine et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Surveillance numérique et dosage chimique automatisé | +0.3% | Mondial, avec une adoption précoce en Amérique du Nord et en mer du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la production de pétrole et de gaz acides
Le marché des épurateurs de sulfure d'hydrogène bénéficie de la poursuite du développement des gisements acides, qui continuent d'attirer des capitaux, notamment au Moyen-Orient et en offshore en Amérique latine. La Chine a enregistré une production record de pétrole brut de 216,09 millions de tonnes métriques en 2025, tandis que sa production de gaz naturel a atteint 261,89 milliards de mètres cubes. La production de gaz a enregistré sa neuvième augmentation annuelle consécutive de plus de 10 milliards de mètres cubes, soutenant une demande de traitement supplémentaire dans les installations de production et de traitement. Les niveaux de H2S peuvent être variables et imprévisibles dans ces gisements, ce qui incite les opérateurs à sécuriser leurs approvisionnements en épurateurs dès les premières étapes du développement. Une étude en eaux profondes de 2025 a documenté des concentrations de H2S dépassant 100 parties par million (ppm) dans un gisement précédemment décrit comme doux, soulignant la nécessité d'une planification du traitement tenant compte de l'incertitude géologique.
Renforcement des exigences en matière d'exposition au H2S, d'émissions et de spécifications des produits
Les actions d'application de la loi influencent les décisions d'approvisionnement sur le marché des capteurs de sulfure d'hydrogène. Le 15 avril 2025, le Département de la Justice des États-Unis a annoncé une amende de 1 million USD et une mise à l'épreuve de 2 ans pour Aghorn Operating à la suite de violations de la sécurité des travailleurs et du Clean Air Act liées à des incidents impliquant le H2S. Un coaccusé a également reçu une peine d'emprisonnement de 5 mois[1]. Les règles de gestion de la sécurité des procédés de l'OSHA identifient le H2S comme un produit chimique hautement dangereux, tandis que l'EPA américaine a prolongé certaines échéances de conformité pour le pétrole et le gaz par le biais de sa règle finale provisoire de 2025. Les spécifications du gaz de pipeline exigent également des niveaux de H2S contrôlés, rendant le traitement chimique nécessaire pour accéder aux systèmes de transport. La Chine a resserré sa spécification de soufre pour le gaz naturel à 15 mg/m³ contre 20 mg/m³, augmentant le besoin de traitement aux nœuds de traitement et en aval. Ces exigences étendent la demande de la production en amont vers les applications de polissage en milieu de chaîne.
Croissance du gaz naturel liquéfié (GNL), du biogaz et du traitement décentralisé du gaz
L'élimination du H2S est requise avant la liquéfaction du GNL et du bioGNL, créant une demande en dehors de la production en amont conventionnelle. Wärtsilä Gas Solutions a reçu en 2025 une commande pour fournir une solution bioGNL à Andion Scandinavia AB, avec une production prévue allant jusqu'à 17 tonnes de bioGNL par jour à partir de déchets organiques. Le marché des capteurs de sulfure d'hydrogène gagne en importance à mesure que les installations nécessitent un traitement du biogaz brut avant la liquéfaction. Une revue de 2025 a conclu que les approches membranaires et chimiques sont au cœur de la valorisation du biogaz, les capteurs chimiques étant adaptés aux petites installations décentralisées où les systèmes à amine peuvent être moins pratiques. Cette demande attire les opérateurs de biogaz et les développeurs d'énergie distribuée sur le marché des capteurs de sulfure d'hydrogène. Ces clients ont des cycles d'approvisionnement, des besoins en formulation et des exigences de conformité différents de ceux des grandes compagnies pétrolières et gazières. Les exigences de qualité du gaz en Chine et les règles d'entrée dans les pipelines européens renforcent la nécessité d'un traitement cohérent pour toutes les sources de gaz.
Production en mer et en eaux profondes nécessitant un contrôle in situ du H2S
L'acidification des réservoirs en eaux profondes nécessite des méthodes de traitement différentes de celles utilisées dans les opérations terrestres conventionnelles. Une étude de la Society of Petroleum Engineers de 2025 a révélé que les conditions de l'eau injectée peuvent permettre aux bactéries sulfato-réductrices de générer du H2S significatif même lorsque l'élimination des sulfates est utilisée, rendant les formulations qualifiées pour les fonds marins nécessaires lorsque le traitement en surface est insuffisant. En mer du Nord, SLB a rapporté que l'injection sous-marine de son capteur multiphasique à pH neutre HR-2746 a réduit le H2S de 170 ppm à 60 ppm, réduit l'utilisation de capteurs en surface de 50 % et éliminé le besoin de nettoyages mensuels des hydrocyclones. Baker Hughes a reçu un contrat pluriannuel de produits chimiques spéciaux d'ExxonMobil Guyana en février 2025, couvrant les produits chimiques de surface, sous-marins, d'injection d'eau et utilitaires pour les unités flottantes de production, de stockage et de déchargement (FPSO) Errea Wittu et Jaguar, qui ont une capacité combinée de 500 000 barils par jour. Ces programmes offshore de longue durée soutiennent la demande de formulations spécialisées et haut de gamme.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de conformité liés à l'élimination des capteurs usés et aux sous-produits | -0.4% | Amérique du Nord et UE, avec une pression de conformité émergente dans le Conseil de coopération du Golfe (CCG) et en APAC | Moyen terme (2-4 ans) |
| La variabilité de la charge en H2S augmente le surdosage et l'incertitude du traitement | -0.3% | Mondial, en particulier dans les champs matures avec des teneurs en eau variables | Court terme (≤ 2 ans) |
| Des teneurs en eau élevées, des températures et des conditions multiphasiques réduisent l'efficacité | -0.4% | APAC en mer, eaux profondes MEA et champs nord-américains matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de conformité liés à l'élimination des capteurs usés et aux sous-produits
La gestion des capteurs usés représente un coût d'exploitation supplémentaire sur le marché des capteurs de sulfure d'hydrogène qui augmente avec les quantités traitées. La MEA-triazine produit des eaux usées de capteurs usés et non usés qui peuvent être difficiles à gérer dans les opérations en mer. Une étude de 2025 a examiné l'oxydation hydrothermale de ce flux et a identifié la nécessité de voies de traitement pour gérer sa charge chimique[2]. Les opérateurs de la mer du Nord font face à un contrôle croissant des rejets de triazine dans les flux d'eau produite. La triazine résiduelle peut également introduire des composés azotés dans la charge de pétrole brut, ce qui peut contribuer à l'encrassement et aux pénalités de raffinage. Cette exposition aux coûts stimule les travaux sur les formulations sans triazine et les technologies de récupération susceptibles de recycler les produits chimiques non utilisés. Les exigences de rejet de la Convention pour la protection du milieu marin de l'Atlantique du Nord-Est (OSPAR) fixent une limite pratique supplémentaire au dosage de triazine dans les installations offshore.
La variabilité de la charge en H2S augmente le surdosage et l'incertitude du traitement
La concentration en H2S peut varier considérablement au cours de la vie d'un réservoir. Les systèmes de dosage à débit fixe peuvent ne pas bien répondre à ces changements, entraînant un surtraitement systématique. Une étude de 2025 sur les capteurs de H2S dans le pétrole brut a révélé que les performances variaient selon les milieux organiques à des températures supérieures à 70 °C. L'étude a également révélé que les capteurs à base de composés éthoxylés surpassaient la MEA-triazine dans des conditions représentant des puits de pétrole neufs à faible teneur en eau. Dans les champs matures, une teneur en eau croissante peut élargir l'écart entre la dose requise et la dose appliquée. Les analyseurs en temps réel et le dosage proportionnel peuvent réduire cette incertitude, mais de nombreux opérateurs plus petits diffèrent l'investissement en capital requis. Pour le marché des capteurs de sulfure d'hydrogène, le surtraitement soutient un plancher de consommation mais augmente les coûts chimiques et les quantités de sous-produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
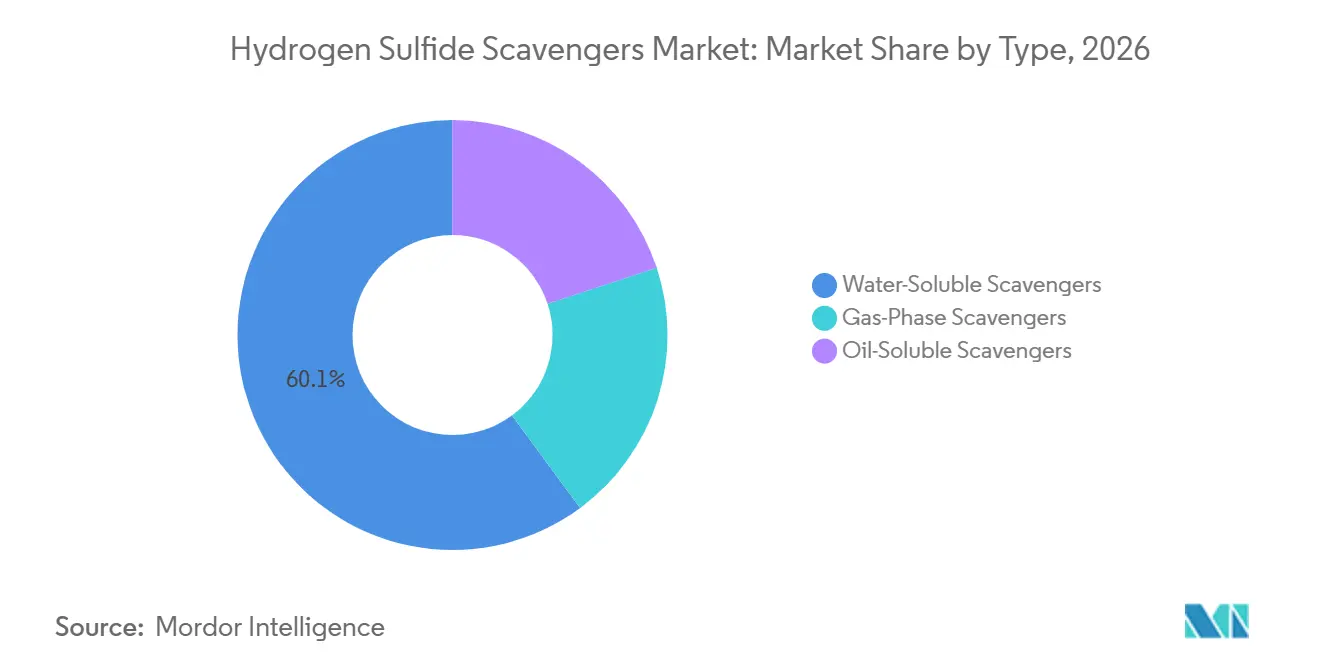
le traitement aqueux reste le cas d'utilisation le plus importantLes capteurs hydrosolubles détenaient 60,13 % de la part du marché des capteurs de sulfure d'hydrogène en 2026, reflétant leur large utilisation dans les flux d'eau produite, le gaz de pipeline et le traitement du pétrole brut en surface. L'injection en phase aqueuse est bien adaptée aux sites terrestres conventionnels et en mer peu profonde, car elle s'aligne sur les équipements existants et les pratiques opérationnelles utilisées par les équipes de terrain. Ces produits soutiennent un traitement continu où le H2S doit être contrôlé avant que les fluides n'entrent dans les systèmes de séparation, de manutention, de stockage ou d'exportation. Leur rôle établi donne également aux opérateurs des approches familières pour gérer l'exposition routinière au H2S et respecter les spécifications des produits. Cette base opérationnelle installée maintient les produits hydrosolubles au cœur du marché des capteurs de sulfure d'hydrogène, même lorsque des puits plus exigeants nécessitent d'autres formulations.
Les capteurs liposolubles devraient croître à un CAGR de 3,78 % jusqu'en 2032, car les complétions en eaux profondes et à haute température peuvent limiter la réactivité ou la distribution de phase des produits à base d'eau. Une étude de Petrobras a testé des produits à 130 °C et 33,1 kPa sur des huiles de différentes densités et a constaté que les capteurs en phase huile éthoxylés surpassaient la monoéthanolamine (MEA), la triazine et le glyoxal dans ces conditions. Les capteurs en phase gazeuse restent nécessaires dans les pipelines de gaz sec et aux têtes de puits où l'application liquide n'est pas pratique, tandis que les options sans formaldéhyde et sans triazine progressent également. Un article de la Society of Petroleum Engineers (SPE) de 2025 a rapporté que les produits à base de lignosulfonate ont atteint une élimination compétitive du H2S avec une élévation de pH plus faible. Cette caractéristique peut réduire le risque de mise à l'échelle de la calcite dans les réservoirs carbonatés en mer. Le mélange de types résultant permet d'adapter les programmes de traitement au comportement de phase, à la température de fonctionnement, à la conception des équipements et aux contraintes des installations en aval.

Par chimie :
la triazine conserve son échelle tandis que les alternatives répondent à des limites spécifiquesLa triazine détenait une part de 55,57 % en 2026 et devrait croître à un CAGR de 3,89 % jusqu'en 2032. Son utilisation continue reflète sa large plage de températures de fonctionnement, son historique de terrain établi, son coût de matières premières relativement faible et ses chaînes d'approvisionnement de longue date dans divers environnements de production. Les produits à base de nitrite servent des fenêtres de pH et de température sélectionnées où les performances de la triazine peuvent diminuer, tandis que les systèmes à éponge de fer conservent un rôle dans les applications petites et intermittentes telles que les puits marginaux et les conduites de distribution de gaz. Cette gamme d'options permet au marché des capteurs de sulfure d'hydrogène d'adapter la chimie de traitement aux conditions de fluide d'une installation, à son profil opérationnel et à ses exigences pratiques de manutention. La part de marché de la triazine reste donc substantielle même là où des produits alternatifs sont mieux adaptés à un flux spécifique.
Les autres chimies sur le marché des capteurs de sulfure d'hydrogène comprennent le glyoxal, le carboxylate de zinc et les nouveaux produits à base de lignosulfonate qui deviennent plus pertinents là où la triazine élève le pH, crée un risque de mise à l'échelle ou fait face à des restrictions de rejet. Une simulation de 2025 de l'injection par pulvérisation de triazine dans des pipelines de 80 mm a révélé que les particules de 50 micromètres restaient entraînées dans le gaz plus longtemps, tandis que les particules de 500 micromètres formaient des films pariétaux. Ces travaux fournissent aux opérateurs une base plus claire pour la conception de l'injection dans les systèmes de pipelines plus petits qui étaient auparavant gérés avec des directives opérationnelles limitées. La recherche sur la MEA-triazine usée a également examiné la nanofiltration membranaire et a rapporté des facteurs de rejet préliminaires dépassant 80 %, suggérant une voie possible pour récupérer les produits chimiques non utilisés. Ces travaux de récupération pourraient devenir plus précieux là où les exigences d'élimination en mer et les coûts des sous-produits limitent l'utilisation des triazines conventionnelles.
Par secteur d'utilisation finale :
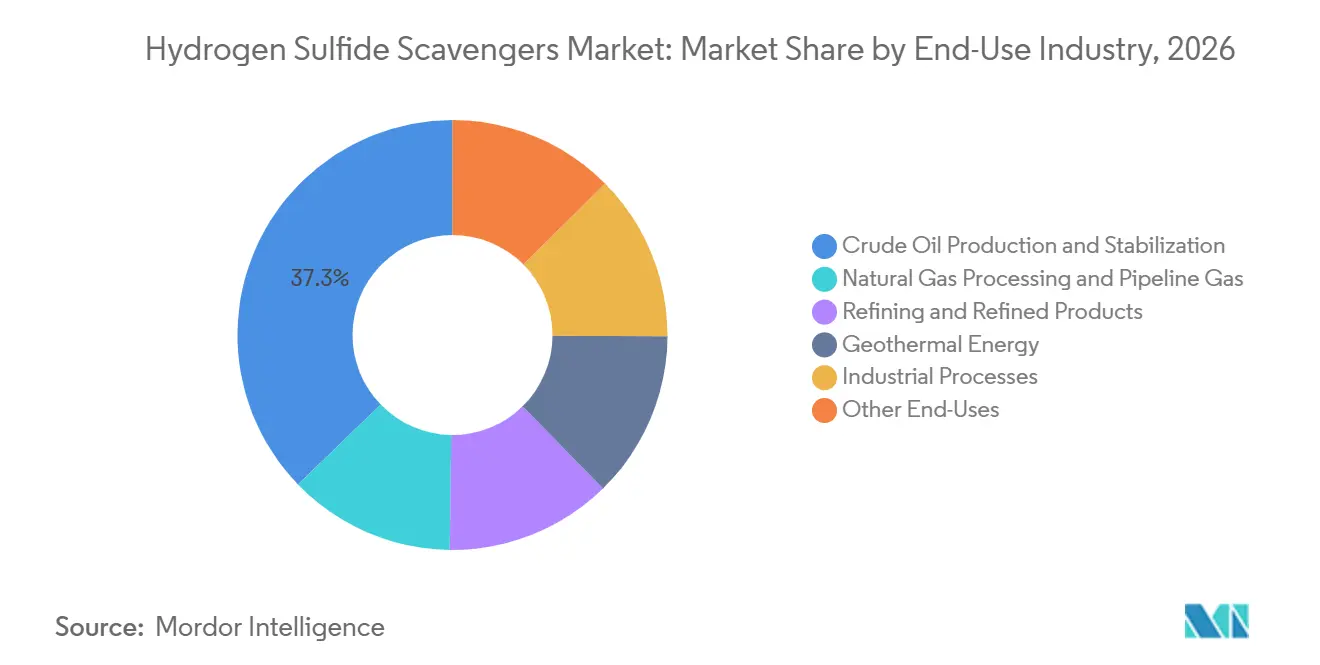
le raffinage gagne en importance aux côtés de la demande en amontLa production et la stabilisation de pétrole brut représentaient 37,25 % du total en 2026, car le pétrole brut acide nécessite un traitement aux têtes de puits et aux séparateurs pour protéger les équipements et respecter les spécifications de vente. Les pétroles bruts acides à haute gravité API (American Petroleum Institute) nécessitent un contrôle avant de circuler dans l'infrastructure de champ, faisant de l'utilisation chimique une exigence opérationnelle plutôt qu'une mesure d'efficacité discrétionnaire. Le traitement du gaz naturel et le gaz de pipeline constituent le prochain domaine de demande majeur, car les systèmes de transport exigent souvent des niveaux de H2S inférieurs à 4 ppm aux séparateurs d'entrée et aux compresseurs de collecte. Une injection continue ou une épuration est donc nécessaire là où le gaz doit respecter les limites de qualité du pipeline avant la livraison en aval. Cette base en amont et en milieu de chaîne donne au marché des capteurs de sulfure d'hydrogène une large assise dans les activités de manutention du pétrole et du gaz.
Le raffinage et les produits raffinés représentent la catégorie d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 4,15 % jusqu'en 2032, car les raffineries traitent des charges d'alimentation acides plus lourdes tout en respectant les limites de H2S résiduel dans les flux de produits. Une revue de 2025 du traitement du gaz sec de raffinerie a identifié l'intensification des procédés et les avancées dans les systèmes à amine et à solvant physique comme des leviers d'efficacité importants. Les opérations géothermiques gèrent des niveaux élevés de H2S malgré leur empreinte géographique plus petite, et les applications industrielles comprennent la pâte et le papier, le traitement des eaux usées et l'exploitation minière, où le H2S est un sous-produit biologique ou chimique secondaire. Ces environnements utilisent une chimie adaptée des formulations pétrolières et ont des débits, des conditions opérationnelles et des modes d'approvisionnement différents. Cette base de clients plus large offre au marché des capteurs de sulfure d'hydrogène une exposition aux exigences de traitement au-delà de l'activité en amont conventionnelle.
Analyse géographique
Marché des Capteurs de Sulfure d'Hydrogène en Amérique du Nord
L'Amérique du Nord représentait 31,48 % de la part de marché des capteurs de sulfure d'hydrogène en 2026, soutenue par la production de pétrole brut acide du bassin Permien et une infrastructure dense pour le pétrole brut et le gaz associé. Les règles de gestion de la sécurité des procédés aux États-Unis et les exigences de contingence H2S au Texas établissent une base de conformité, tandis que les puits du bassin Permien peuvent nécessiter une injection continue à mesure que les niveaux de H2S évoluent avec le stade de production et la teneur en eau. Le Canada accroît la demande grâce aux sables bitumineux de l'Alberta et aux activités liées au pétrole brut lourd, où la valorisation du bitume produit des flux de H2S nécessitant un traitement dédié. Le Mexique contribue par le biais d'actifs matures dans le golfe du Mexique qui recourent de plus en plus aux capteurs chimiques à mesure que les capacités de désulfuration du gaz vieillissent. Ensemble, ces conditions soutiennent une utilisation récurrente dans les domaines de la production, du traitement, du transport et des services de terrain associés.
Marché des Capteurs de Sulfure d'Hydrogène en Asie-Pacifique
Sur le marché des capteurs de sulfure d'hydrogène, l'Asie-Pacifique devrait croître à un CAGR de 4,03 % jusqu'en 2032, portée par l'expansion des activités en amont, du débit de charges acides dans les raffineries, des infrastructures GNL et des installations de biogaz. La production record de gaz en Chine en 2025 et sa spécification de soufre plus stricte à 15 mg/m³ soutiennent les investissements au niveau des nœuds de traitement. L'Inde, la Corée du Sud et les pays d'Asie du Sud-Est traitent des quantités croissantes de pétrole brut acide nécessitant un traitement en raffinerie. Le recul de la demande de pétrole brut au Japon constitue un facteur compensatoire, mais ne modifie pas la tendance régionale plus large de croissance en amont et en raffinerie. Cette combinaison d'activités pétrolières, gazières, GNL, biogaz et de raffinage fait de l'Asie-Pacifique la base de demande régionale à la croissance la plus rapide.
Marché des Capteurs de Sulfure d'Hydrogène en EMEA et en Amérique du Sud
L'Europe dispose d'une base mature sur le marché des capteurs de sulfure d'hydrogène, centrée sur la mer du Nord, où le vieillissement des puits avec des teneurs en eau plus élevées crée une charge variable en H2S et favorise le dosage automatisé. Les règles d'élimination au titre de la Convention OSPAR et de la directive européenne sur les émissions industrielles soutiennent les formulations à empreinte réduite. Le Brésil et le Guyana génèrent une demande offshore pour des programmes qualifiés pour les applications sous-marines, et le contrat signé par Baker Hughes en 2025 avec ExxonMobil Guyana illustre l'ampleur de l'approvisionnement chimique intégré dans ces développements d'unités flottantes de production, de stockage et de déchargement (FPSO). Le Moyen-Orient et l'Afrique présentent une exposition structurelle significative aux champs de gaz acide en Arabie saoudite, au Koweït et à Abou Dhabi, tandis que le développement des activités d'importation de GNL en Afrique du Sud et dans d'autres marchés d'Afrique subsaharienne soutient les investissements connexes dans le traitement du gaz.
Paysage concurrentiel
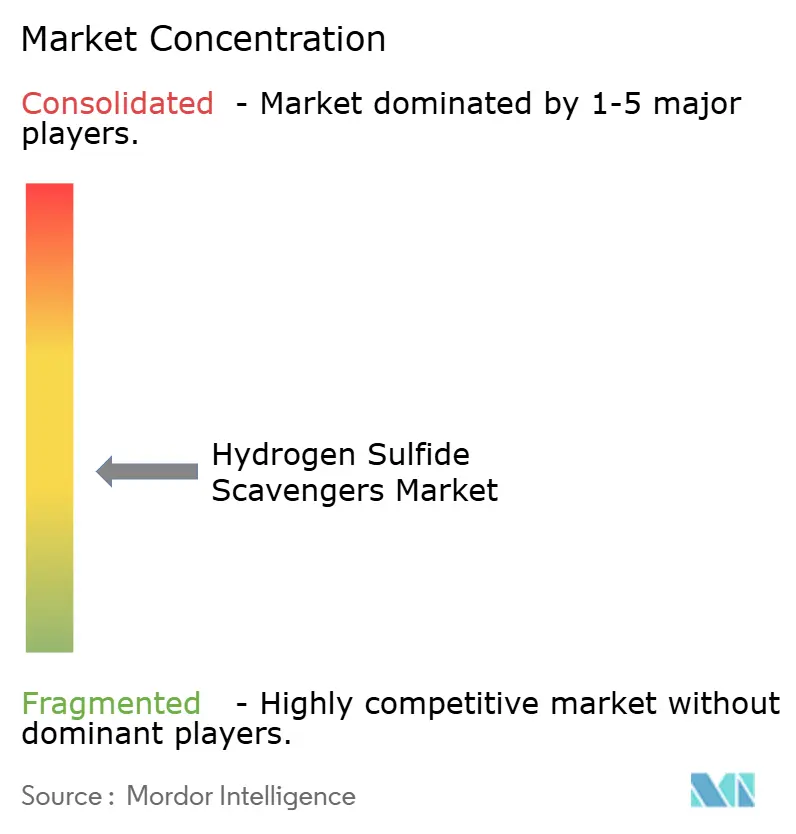
Le marché des capteurs de sulfure d'hydrogène est modérément fragmenté. SLB, Baker Hughes et Halliburton combinent le traitement du H2S avec des inhibiteurs de corrosion, des inhibiteurs de tartre, des outils de surveillance et des programmes de chimie de production plus larges, ce qui leur confère un avantage dans les contrats multibassins. Les fournisseurs plus petits se démarquent par des formulations spécialisées, un service technique réactif et une connaissance locale des conditions opérationnelles et des réglementations. Dorf Ketal, Merichem Technologies, Q2 Technologies et Vink Chemicals figurent parmi les participants spécialisés. Les formulateurs régionaux et les maisons de produits de niche restent également pertinents lorsque les clients privilégient des chimies spécifiques, un approvisionnement rapide ou un support de terrain local.
SLB a finalisé son acquisition de ChampionX en juillet 2025, combinant la chimie de production avec l'optimisation numérique de la production et ciblant 400 millions USD de synergies annuelles avant impôts. Le Leucipa Chemicals Optimizer de Baker Hughes met à jour le dosage toutes les minutes, tandis que Halliburton a inauguré une usine de réaction chimique à l'échelle mondiale en Arabie saoudite en février 2026 pour localiser la fabrication de produits chimiques spéciaux. Ces développements soulignent l'importance du dosage numérique, de la réactivité de l'approvisionnement et des larges portefeuilles chimiques dans les appels d'offres concurrentiels. Ils augmentent également la difficulté pour les fournisseurs qui n'offrent qu'un produit capteur autonome sans support opérationnel plus large. Le marché des capteurs de sulfure d'hydrogène évolue vers des offres techniques et commerciales plus intégrées.
Les principales opportunités sur le marché des capteurs de sulfure d'hydrogène comprennent les formulations sans triazine qualifiées pour les fonds marins, les packages intégrés pour les installations de biogaz vers GNL, et les unités modulaires pour les puits marginaux et distribués. L'activité récente en matière de brevets comprend le brevet américain 12 305 123 d'Ecolab, la publication WO-2025141442-A1 de 2025 pour les capteurs à combinaison de polyamines, et le brevet américain 12 275 889 pour les compositions de triazine inhibitrices de tartre. La technologie de formulation protégée reste importante à mesure que les produits de base deviennent plus comparables. Les fournisseurs sans qualification pour les fonds marins, données d'approbation réglementaire ou capacités de dosage numérique font face à des barrières plus élevées dans les appels d'offres concurrentiels, rendant l'attribution de grands projets plus difficile pour les participants plus petits.
Leaders du secteur des capteurs de sulfure d'hydrogène
-
SLB
-
SUEZ
-
Baker Hughes Company
-
Halliburton
-
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs de Sulfure d'Hydrogène Entreprises couvertes dans ce rapport
- Arkema
- Baker Hughes Company
- BASF
- ChemTreat, Inc.
- CLARIANT
- Dorf Ketal
- Ecolab Inc.
- Halliburton
- Hexion Inc.
- Kurita Water Industries Ltd.
- Lubrizol
- Merichem Technologies
- Q2Technologies
- SLB
- SUEZ
- Veolia
- Vink Chemicals GmbH & Co. KG
Développements industriels récents dans Marché des Capteurs de Sulfure d'Hydrogène
- Février 2026 : Halliburton a inauguré une grande usine de réaction chimique en Arabie Saoudite, permettant la fabrication locale de produits chimiques spécialisés, notamment des capteurs de sulfure d'hydrogène et d'autres produits de traitement de production pour les opérations en amont au Moyen-Orient. L'installation a amélioré la fiabilité de la chaîne d'approvisionnement et réduit les délais de livraison pour ARAMCO et les autres opérateurs GCC gérant de grands programmes chimiques pour champs acides.
- Octobre 2025 : Streamline Innovations a déployé les premières unités de traitement H2S VALKYRIE de 1,5 tonne, capables de traiter jusqu'à 60 millions de pieds cubes métriques par jour (MMCFD) de gaz et d'offrir une augmentation de 50 % de la capacité d'extraction du soufre par rapport au système standard. Ces unités basées sur la chimie redox liquide offraient l'option de traitement sur site la moins coûteuse pour les applications de gaz acide à grande échelle dans l'industrie des capteurs de sulfure d'hydrogène.
- Juillet 2025 : SLB a finalisé son acquisition entièrement en actions de ChampionX, valorisée à 7,8 milliards USD, créant une plateforme intégrée de chimie de production et de surveillance numérique. SLB visait 400 millions USD de synergies annuelles avant impôts en intégrant les inhibiteurs de corrosion, les inhibiteurs de tartre et les capteurs H2S avec les systèmes numériques de pompes électriques submersibles (ESP) et de contrôle d'injection chimique.
Portée du rapport mondial sur le marché des capteurs de sulfure d'hydrogène
Les capteurs de sulfure d'hydrogène sont des composés chimiques qui réagissent avec le gaz ou le liquide de sulfure d'hydrogène toxique et corrosif dans les flux de pétrole, de gaz naturel et d'eaux usées, le convertissant en sous-produits sûrs, stables et non dangereux.
Le marché des capteurs de sulfure d'hydrogène est segmenté par type, chimie, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en capteurs hydrosolubles, capteurs liposolubles et capteurs en phase gazeuse. Par chimie, le marché est segmenté en triazine, nitrite, éponge de fer et autres chimies. Par secteur d'utilisation finale, le marché est segmenté en production et stabilisation de pétrole brut, traitement du gaz naturel et gaz de pipeline, raffinage et produits raffinés, énergie géothermique, procédés industriels et autres utilisations finales. Le rapport couvre également les tailles de marché et les prévisions pour les capteurs de sulfure d'hydrogène dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Capteurs hydrosolubles |
| Capteurs liposolubles |
| Capteurs en phase gazeuse |
| Triazine |
| Nitrite |
| Éponge de fer |
| Autres chimies |
| Production et stabilisation de pétrole brut |
| Traitement du gaz naturel et gaz de pipeline |
| Raffinage et produits raffinés |
| Énergie géothermique |
| Procédés industriels |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Capteurs hydrosolubles | |
| Capteurs liposolubles | ||
| Capteurs en phase gazeuse | ||
| Par chimie | Triazine | |
| Nitrite | ||
| Éponge de fer | ||
| Autres chimies | ||
| Par secteur d'utilisation finale | Production et stabilisation de pétrole brut | |
| Traitement du gaz naturel et gaz de pipeline | ||
| Raffinage et produits raffinés | ||
| Énergie géothermique | ||
| Procédés industriels | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des capteurs de sulfure d'hydrogène ?
La taille du marché des capteurs de sulfure d'hydrogène était évaluée à 416,03 millions USD en 2026 et devrait croître de 429,64 millions USD en 2027 à 510,03 millions USD d'ici 2032, à un CAGR de 3,49 % durant la période de prévision (2027-2032).
Quelle application d'utilisation finale connaît la croissance la plus rapide jusqu'en 2032 ?
Le raffinage et les produits raffinés constituent la catégorie d'utilisation finale à la croissance la plus rapide, avec un CAGR prévu de 4,15 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour les produits de traitement du H2S ?
L'Asie-Pacifique devrait croître à un CAGR de 4,03 % jusqu'en 2032, soutenue par l'activité en amont, les charges d'alimentation acides en raffinerie, le GNL et l'infrastructure de biogaz.
Pourquoi les capteurs sans triazine attirent-ils l'attention ?
Ils peuvent répondre aux restrictions de rejet, aux préoccupations de mise à l'échelle liées au pH et aux besoins de traitement dans les applications complexes en mer ou à haute température.