
Taille et part de marché de la construction préfabriquée au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 17.47 Milliards de dollars |
| Taille du Marché (2026) | 18.51 Milliards de dollars |
| Taille du Marché (2031) | 24.69 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.93 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
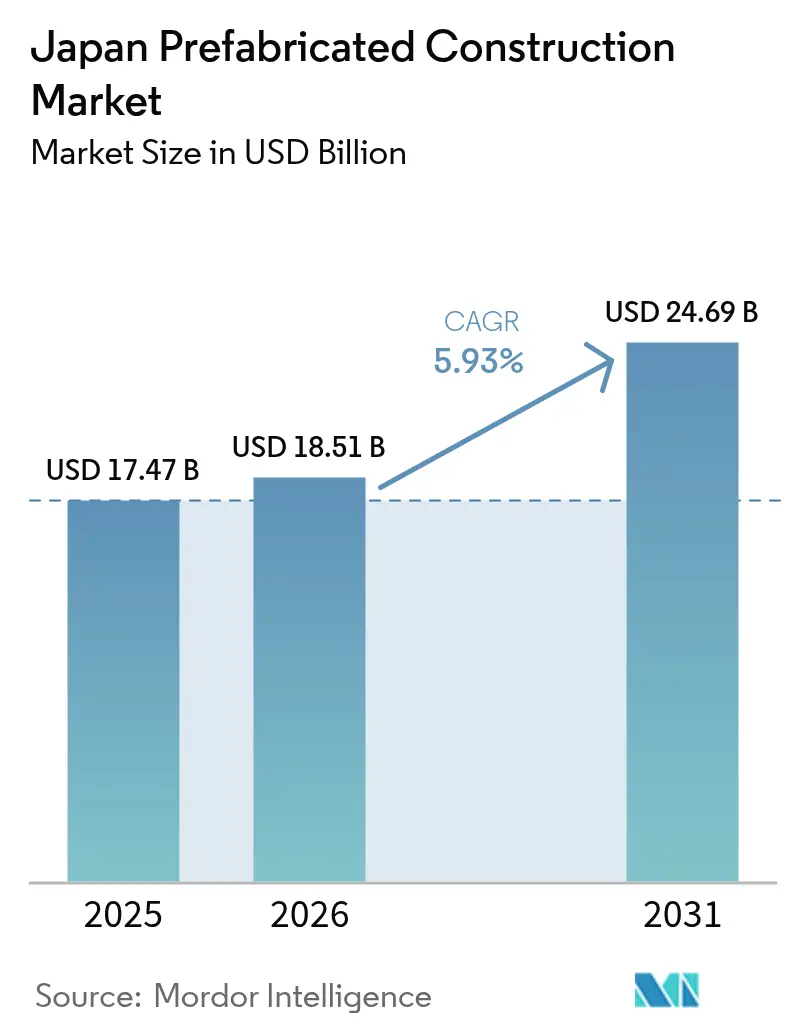
Analyse du marché de la construction préfabriquée au Japon par Mordor Intelligence
La taille du marché de la construction préfabriquée au Japon était évaluée à 17,47 milliards USD en 2025 et devrait croître de 18,51 milliards USD en 2026 pour atteindre 24,69 milliards USD d'ici 2031, à un TCAC de 5,93 % durant la période de prévision (2026-2031). Cette dynamique reflète un pivot structurel s'éloignant de la construction à forte intensité de chantier au profit de la précision industrialisée en usine, alors que le secteur fait face à des pénuries chroniques de main-d'œuvre qualifiée, à des règles d'heures supplémentaires plus strictes, et à des codes sismiques et d'efficacité énergétique plus rigoureux. Les modules volumétriques qui quittent l'usine avec les systèmes mécaniques, électriques et de plomberie (MEP) déjà installés réduisent les délais de réalisation des projets, et les innovations en matière de bois — notamment le bois lamellé-croisé (CLT) — ouvrent des opportunités pour les bâtiments de moyenne hauteur autrefois dominés par le béton et l'acier. Les municipalités accélèrent la rénovation des écoles et des cliniques, les promoteurs s'empressent de livrer des centres de traitement des commandes pour le commerce électronique avant la demande, et les investisseurs récompensent les entreprises qui intègrent des principes de réduction des émissions de carbone et d'économie circulaire dans leurs processus de production. Dans ce contexte, le marché de la construction préfabriquée au Japon offre une couverture opérationnelle contre l'attrition de la main-d'œuvre, les contraintes réglementaires et la volatilité des coûts des matériaux, tout en permettant aux fabricants de capter de la valeur dans les programmes de reconstruction après sinistres et de décarbonation[1]Fondation pour la promotion de la mobilité personnelle et des transports écologiques, "Pénuries de main-d'œuvre et adoption de la préfabrication," ecomo.or.jp.
Principaux enseignements du rapport
- Par matériau, le béton a dominé avec 46,62 % de la part de marché de la construction préfabriquée au Japon en 2025 ; le bois d'ingénierie devrait progresser au TCAC le plus rapide de 6,54 % jusqu'en 2031, parmi tous les matériaux.
- Par application, le résidentiel représentait 58,74 % de la taille du marché de la construction préfabriquée au Japon en 2025, tandis que les bâtiments commerciaux progressent à un TCAC de 6,73 % jusqu'en 2031.
- Par type de produit, les systèmes panélisés et componentisés ont capté 53,65 % du chiffre d'affaires 2025 ; les bâtiments modulaires devraient croître au TCAC de 6,88 % entre 2026 et 2031.
- Par ville, Tokyo a représenté 35,24 % de la demande 2025, tandis qu'Osaka devrait enregistrer la progression la plus rapide à un TCAC de 7,11 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction préfabriquée au Japon
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les pénuries graves de main-d'œuvre qualifiée et le vieillissement de la main-d'œuvre favorisent les solutions industrialisées en usine, à faible intensité de travail | +1.8% | National, avec une pression aiguë dans les zones métropolitaines de Tokyo, Osaka et Nagoya | Long terme (≥ 4 ans) |
| Demande de reconstructions/rénovations rapides et de haute qualité des logements vieillissants, des écoles et des cliniques | +1.2% | National, avec des gains précoces à Tokyo, Osaka et dans les préfectures touchées par les catastrophes | Moyen terme (2-4 ans) |
| Les normes sismiques/qualité strictes s'alignent sur la préfabrication de précision (modulaire acier/bois, panélisé) | +1.0% | National, particulièrement dans les zones sismiques (Kanto, Kansai, Tohoku) | Long terme (≥ 4 ans) |
| Les rénovations axées sur l'efficacité énergétique et la décarbonation (isolation, enveloppes hermétiques) stimulent les enveloppes préfabriquées | +0.9% | National, avec un leadership de Tokyo et Osaka pour l'adoption des ZEH/ZEB | Moyen terme (2-4 ans) |
| Besoins de reconstruction après sinistres et besoins modulaires transitoires puis permanents après séismes/typhons | +0.6% | Régional, concentré dans la péninsule de Noto, le Tohoku et les zones côtières exposées aux typhons | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries graves de main-d'œuvre qualifiée et vieillissement de la main-d'œuvre
La main-d'œuvre dans le secteur de la construction au Japon continue de se réduire : les travailleurs âgés de 60 ans et plus représentent déjà 25 % du total, tandis que ceux de moins de 29 ans ne représentent que 12 %. Le Ministère du Territoire, des Infrastructures, des Transports et du Tourisme prévoit un déficit de 667 000 travailleurs d'ici 2040, un manque que les méthodes conventionnelles de chantier ne peuvent combler. Les plafonds d'heures supplémentaires mis en place en avril 2024 limitent désormais les heures de travail sur site, rendant les environnements d'usine offrant des horaires prévisibles bien plus attractifs pour les entrepreneurs. La préfabrication réduit de 30 % à 40 % les heures de travail sur chantier, aidant les promoteurs à respecter les jalons d'achèvement même alors que l'inflation salariale s'accélère. Dans un contexte de politique migratoire incertaine, les lignes automatisées à forte intensité capitalistique offrent une voie de productivité plus sûre que les chantiers dépendants de la main-d'œuvre[2]Sekisui House Co., Ltd., "Méthode d'assemblage direct sur fondation," sekisuihouse.co.jp.
Demande de reconstructions et de rénovations rapides et de haute qualité
Environ 29 % des maisons individuelles sont antérieures au code sismique de 1981, et 17 % supplémentaires ne satisfont toujours pas aux seuils de capacité actuels, créant un arriéré national de besoins en rénovation. Les écoles, cliniques et bâtiments municipaux construits lors du boom des années 1960 arrivent simultanément en fin de vie, contraignant les collectivités locales à rechercher des solutions minimisant les temps d'arrêt. La préfabrication permet de pré-installer les systèmes de climatisation-ventilation-chauffage et de sécurité incendie hors site, tout en respectant des tolérances au millimètre vérifiées par des contrôles qualité en usine. Les programmes de réponse aux catastrophes illustrent l'avantage en termes de rapidité : 6 882 unités de logements préfabriqués ont été livrées dans les 11 mois suivant le séisme de la péninsule de Noto de janvier 2024. Ces précédents orientent les appels d'offres municipaux qui privilégient désormais les solutions modulaires pour les reconstructions temporaires comme permanentes.
Normes sismiques et de qualité strictes
Les révisions des critères d'évaluation sismique en 2017 ont relevé les ratios de dérive admissibles et introduit des obligations de certification des dispositifs qui élèvent les exigences de précision structurelle. La soudure contrôlée en usine, la pose des boulons d'ancrage et le durcissage du béton éliminent les variables qui affectent les coulages sur site et la charpenterie. La méthode de construction par assemblage direct sur fondation de Sekisui House, par exemple, supprime les sablières et fixe les poteaux directement aux fondations, réduisant ainsi le risque au niveau des joints faibles et obtenant une validation complète par chargement cyclique à l'Institut de recherche sur le bâtiment. Des cadres en panneaux ALC de grande dimension ont résisté à des dérives inter-étages de 0,04 radian sans dommage lors d'essais officiels, renforçant la confiance des responsables des codes de construction et des assureurs que la préfabrication satisfait ou dépasse les exigences sismiques.
Exigences en matière d'efficacité énergétique et de décarbonation
À partir de 2025, toute nouvelle construction doit satisfaire aux normes de la Loi sur la conservation de l'énergie dans le bâtiment, tandis que les objectifs de maison à énergie zéro (ZEH) et de bâtiment à énergie zéro (ZEB) s'appliquent à partir de 2030. Les fabricants de préfabriqués ont standardisé l'isolation de grade 6 et l'étanchéité à l'air avec une valeur C ≤ 1,0 cm²/m² sur l'ensemble de leurs gammes de maisons individuelles. Asahi Kasei Homes est devenu en 2023 le premier constructeur de maisons au Japon certifié RE100, illustrant la facilité d'intégration des énergies renouvelables dans des usines centralisées. Les enveloppes avancées sont livrées avec des fenêtres triple vitrage, une ventilation à récupération de chaleur et un câblage photovoltaïque en toiture pré-installés. Ces solutions packagées permettent aux constructeurs et aux propriétaires de satisfaire aux feuilles de route carbone municipales sans de longues rénovations sur chantier.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des coûts initiaux plus élevés par rapport aux constructions traditionnelles et des normes d'approvisionnement conservatrices ralentissent l'adoption | -0.8% | National, avec une résistance plus forte dans les municipalités rurales et les projets de plus petite envergure | Moyen terme (2-4 ans) |
| Contraintes de site, limites de transport et logistique de grues pour les grands modules dans les villes denses | -0.5% | Centres urbains (Tokyo, Osaka, Nagoya) et régions montagneuses aux voies d'accès étroites | Court terme (≤ 2 ans) |
| Fragmentation des codes/approbations entre municipalités et standardisation limitée entre fournisseurs | -0.4% | National, avec une complexité accrue dans les régions soumises à des exigences locales complémentaires en matière de construction | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux plus élevés et normes d'approvisionnement conservatrices
Les bâtiments préfabriqués affichent encore une prime de 10 % à 15 % par rapport aux constructions conventionnelles dans certains segments, reflétant les frais généraux d'usine et les coûts en capital d'automatisation. La culture d'achat au moins-disant au Japon sous-évalue les économies sur le cycle de vie, telles que la réduction des coûts d'entretien et une occupation plus rapide, maintenant certains acheteurs institutionnels ancrés aux méthodes traditionnelles. Les fluctuations des prix des matériaux compliquent la tarification des appels d'offres ; la Banque du Japon a enregistré une hausse de 4,0 % en glissement annuel des prix du ciment en avril 2025, tandis que l'acier a chuté de 4,2 %, créant des défis de couverture. Les responsables des petites villes demandent souvent une documentation supplémentaire pour les assemblages modulaires, prolongeant les délais d'approbation et réduisant les gains liés aux délais de réalisation.
Contraintes de site, limites de transport et logistique de grues
La largeur des routes, les lignes aériennes et les rayons de braquage à Tokyo, Osaka et Nagoya limitent les dimensions des modules à environ 3 m × 12 m, obligeant les usines à expédier davantage de pièces et augmentant le temps de grue sur des parcelles exiguës. Les fermetures nocturnes de routes et les escortes de police peuvent ajouter entre 5 000 et 10 000 USD par livraison. Les régions montagneuses disposent de routes d'accès sinueuses et de limites de charge sur les ponts qui excluent les panneaux préfabriqués lourds, poussant les fournisseurs vers des systèmes en bois ou en acier plus légers. Les 1 724 municipalités du Japon appliquent des clauses complémentaires au code qui limitent la standardisation des conceptions, diluant les économies d'échelle. Bien que des accords de livraison conjointe entre les principaux constructeurs de maisons aient émergé en 2024, la logistique du dernier kilomètre reste un poste de coût difficile à maîtriser.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau : le bois remet en cause la domination du béton
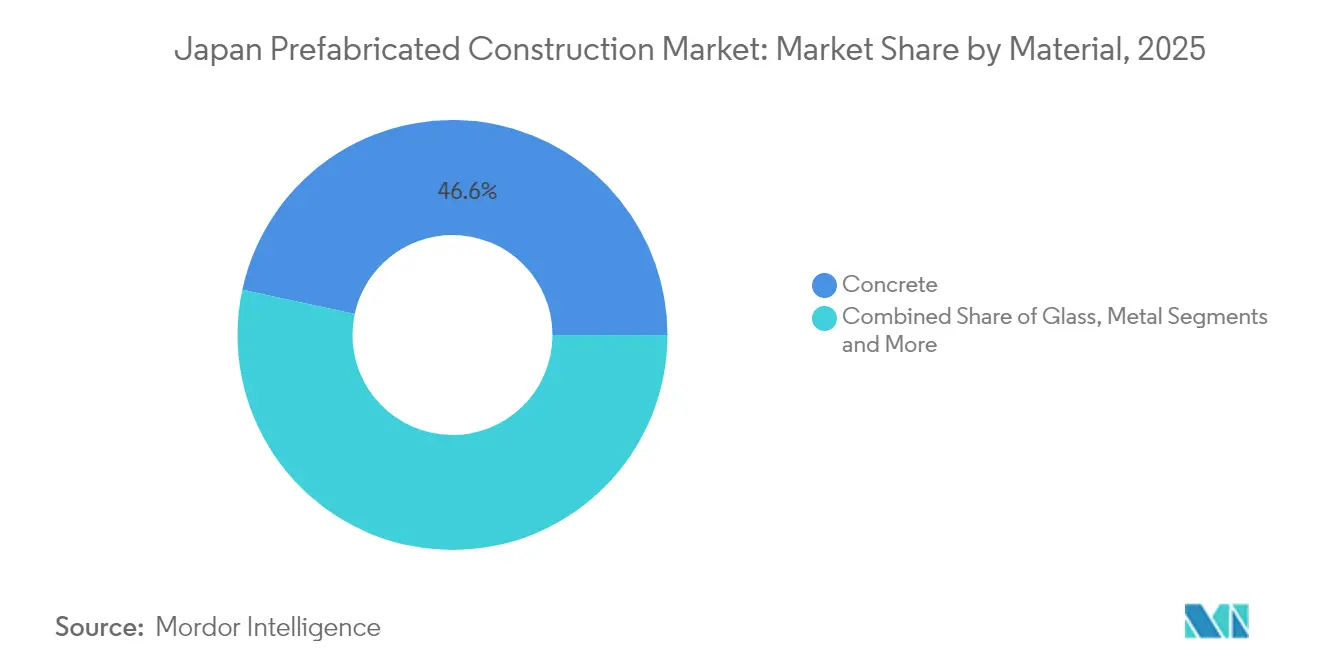
Le béton a capté 46,62 % du marché de la construction préfabriquée au Japon en 2025, grâce à sa résistance au feu et à sa masse acoustique, notamment dans les logements collectifs et les tours commerciales. Pourtant, l'empreinte du bois s'étend à mesure que la capacité nationale en CLT progresse et que les innovations en bois d'ingénierie, telles que le PRIMEWOOD de Sumitomo Forestry, valident la viabilité pour les bâtiments de moyenne hauteur. Les incitations à la promotion de l'Agence forestière et le concept très médiatisé de gratte-ciel en bois W350 ont poussé les architectes à envisager des ossatures séquestrant le carbone. Le bois devrait croître à un TCAC de 6,54 % jusqu'en 2031, dépassant l'ensemble du marché de la construction préfabriquée au Japon et réduisant l'écart de coût avec le béton à mesure que les scieries nationales atteignent des efficacités de production plus élevées.
Parallèlement, les offres modulaires à ossature acier de Sekisui House et Daiwa House continuent de servir les maisons individuelles et les logements locatifs de faible hauteur, tirant parti de lignes de soudure robotisées qui réduisent les intrants en main-d'œuvre. Les panneaux composites associant des polymères renforcés de fibres à du béton léger gagnent du terrain dans des niches de rénovation pour l'isolation sismique. La nouvelle usine de préfabrication de Haseko, prévue pour fournir des composants de planchers intérieurs pour 4 000 unités par an à partir d'octobre 2025, témoigne de la confiance que le béton conservera un rôle crucial dans le logement urbain dense même à mesure que le bois accélère.


Par application : la progression du secteur commercial compense le ralentissement des mises en chantier de logements
Les projets résidentiels représentaient 58,74 % de la taille du marché de la construction préfabriquée au Japon en 2025, les offres phares de maisons individuelles de marque telles que le Hebel Haus d'Asahi Kasei ancrant la demande. Les hausses des taux hypothécaires et l'inflation des matériaux ont modéré les volumes de nouvelles constructions en 2024, mais les projets de rénovation et de reconstruction sont restés actifs alors que les propriétaires poursuivaient des mises à niveau sismiques. Les constructions commerciales et institutionnelles — écoles, cliniques, bureaux et centres logistiques — progressent à un TCAC de 6,73 % jusqu'en 2031, reflétant l'urgence des municipalités à moderniser le parc vieillissant tout en minimisant les temps d'arrêt opérationnels.
Des essais complets au feu et aux séismes à l'Institut de recherche sur le bâtiment ont donné aux urbanistes la confiance que les salles de classe modulaires et les ailes hospitalières respectent des codes stricts sans sacrifier la flexibilité de conception. Les solutions préfabriquées accélèrent également les plateformes logistiques du commerce électronique : le boom de la distribution à Osaka a déclenché un déploiement rapide d'installations à un niveau avec de grandes travées nécessitant une mise en service rapide. Les abris de reconstruction après sinistres et les logements temporaires pour la main-d'œuvre, bien que limités en volume, offrent des vitrines très visibles de la polyvalence et de la rapidité de la préfabrication.
Par type de produit : les unités modulaires progressent avec l'approfondissement de l'intégration BIM
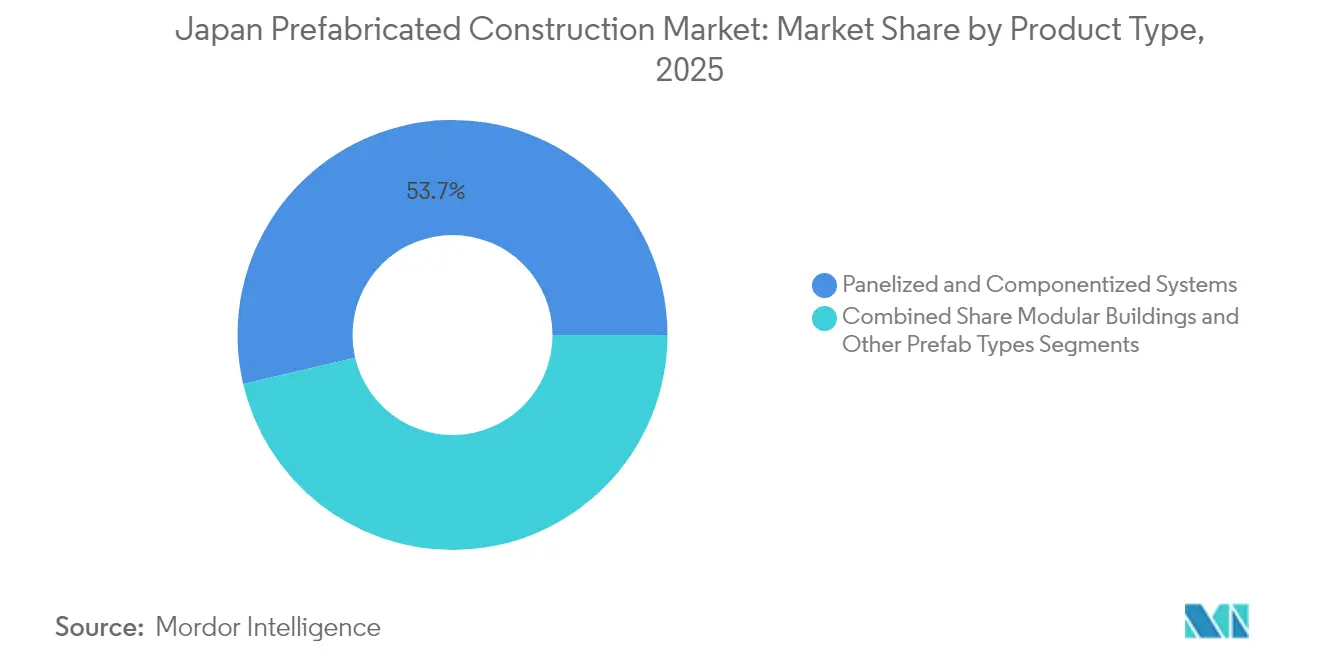
Les systèmes panélisés et componentisés représentaient 53,65 % du chiffre d'affaires en 2025, appréciés pour leur adaptabilité aux parcelles urbaines irrégulières et aux insertions de rénovation. Cependant, les bâtiments modulaires — des unités volumétriques entièrement finies — devraient afficher le TCAC le plus rapide de 6,88 % jusqu'en 2031, soutenus par les flux de travail de permis BIM pilotés par le Ministère qui récompensent les lignes de production à jumeau numérique. La collaboration ossature-remplissage (SI) de Sekisui House permet aux entrepreneurs régionaux de combiner des coques structurelles fabriquées de manière centralisée avec des finitions localisées, augmentant la production sans répliquer des usines entières.
Les approches hybrides qui expédient des modules de salle de bains et de cuisine à l'intérieur d'enveloppes panélisées offrent un compromis coût-performance intermédiaire. La gamme locative Hebel Maison d'Asahi Kasei associe des extérieurs panélisés à des packages ZEH-M montés en usine, remportant le Good Design Award 2024 pour l'esthétique et la qualité de vie. La progression des ventes de matériaux électriques nationaux de Panasonic témoigne d'une demande croissante pour des systèmes d'alimentation, de données et de stockage d'énergie intégrés en usine au sein de modules volumétriques.
Analyse géographique
Tokyo représentait 35,24 % du marché de la construction préfabriquée au Japon en 2025, soutenu par des tours mixtes emblématiques telles que Toranomon Hills Station Tower qui associent fonctions de transit, bureaux et résidentiel de luxe. Des prix fonciers dépassant 10 000 USD par m² et des rues étroites valorisent la précision industrialisée en usine et la logistique de chantier rigoureuse. La rénovation des écoles et cliniques des années 1960, combinée à la politique ZEH-M du gouvernement métropolitain, maintient une demande soutenue d'enveloppes panélisées même alors que les volumes de nouvelles constructions se stabilisent.
Osaka devrait être le segment de ville à la croissance la plus rapide, à un TCAC de 7,11 % jusqu'en 2031, catalysé par les infrastructures post-Expo, les nombreuses parcelles industrielles disponibles et les besoins croissants en centres de traitement des commandes pour le commerce électronique. L'achèvement de la zone surélevée ouest de la gare d'Osaka en juin 2024 a démontré comment la préfabrication minimise les perturbations des opérations ferroviaires en cours, renforçant l'attrait de la méthode pour les constructions commerciales adjacentes aux transports en commun. Les promoteurs logistiques apprécient les entrepôts panélisés à un niveau qui peuvent être mis en service en quelques mois, transformant des terrains en sources de revenus plus rapidement que les constructions conventionnelles.
Nagoya reste une puissance de fabrication automobile, avec des exigences d'assemblage de batteries et de salles blanches qui stimulent la demande de coques industrielles de précision. La croissance y est inférieure à celle d'Osaka, mais la poussée d'investissement de Panasonic de 2,5 milliards USD pour les installations de batteries signale une bonne santé dans la demande spécialisée de préfabrication industrielle. Au-delà des mégalopoles, les préfectures régionales tirent parti des subventions de reconstruction après sinistres pour installer des logements et des cliniques résistants aux séismes. L'érection rapide de près de 7 200 unités après le séisme de la péninsule de Noto montre comment la préfabrication fournit des bouées de sauvetage dans des zones reculées où le transport d'artisans qualifiés serait prohibitif.
Paysage réglementaire
L'activité de construction préfabriquée au Japon est régie principalement par la loi sur les normes de construction et les processus de confirmation et d'inspection des bâtiments administrés par le MLIT, avec un durcissement autour du bois et des petites constructions. Les mises à jour de notification du MLIT publiées en 2024 concernant les normes techniques pour la construction préfabriquée en bois et à ossature murale sont entrées en vigueur le 1er avril 2025. La réforme de la loi sur les normes de construction du 1er avril 2025 a supprimé une catégorie antérieure qui permettait des procédures simplifiées pour certains petits bâtiments en bois, augmentant le besoin de documentation structurelle et d'examen lors de la confirmation, même pour les maisons en bois à deux étages courantes.
Les spécifications du secteur public et les règles de conduite des entrepreneurs façonnent également la demande et les pratiques contractuelles. Les spécifications standards de construction en bois pour bâtiments publics (édition 2025), finalisées en mai 2025, couvrent explicitement les méthodes à ossature murale, préfabriquées en bois et à panneaux CLT, créant une voie plus claire pour une utilisation conforme dans les bâtiments publics. Parallèlement, les modifications de la loi sur les activités de construction (modifiée en juin 2024, pleinement effective le 12 décembre 2025) restreignent les accords à des prix contractuels inférieurs au coût nécessaire pour réaliser les travaux, et le MLIT a publié des lignes directrices de conformité révisées en janvier 2026, influençant la manière dont les projets préfabriqués sont tarifés et dont les hausses de coûts sont gérées face à la volatilité de la main-d'œuvre et des matériaux.
Analyse de la chaîne de valeur
La chaîne de valeur de la construction préfabriquée au Japon est ancrée par de grands constructeurs de maisons et entrepreneurs intégrés verticalement, couvrant l'approvisionnement en terrains, la planification de produits, la conception et l'ingénierie, la production en usine, l'assemblage sur site et la maintenance après-vente. Des acteurs tels que Sekisui House, Daiwa House, Sumitomo Forestry, Asahi Kasei Homes, Panasonic Homes et Misawa Homes contrôlent généralement des plateformes de produits standardisées et des lignes d'usine (panneaux, plancher, toit et assemblage volumétrique), tout en coordonnant l'approvisionnement en matériaux structurels (béton, acier, bois d'ingénierie), en éléments de façade et d'enveloppe, et en composants MEP intégrés en usine.
La performance en aval dépend fortement de l'orchestration logistique et de la capacité d'assemblage sur site. La livraison juste-à-temps et les fenêtres d'installation serrées réduisent la congestion sur site et facilitent le respect des horaires de travail urbains contraints, mais la capacité reste limitée par des empreintes d'usine fixes et la complexité du transport du dernier kilomètre dans les villes denses. La politique et l'infrastructure du secteur alimentent également la chaîne, les initiatives de productivité menées par le MLIT encourageant les transferts numériques et la standardisation. Le plan Construction Career Up System (CCUS) 2024-2027 soutient la visualisation des compétences de la main-d'œuvre, aidant les entrepreneurs principaux et sous-traitants à recruter plus fiablement pour les travaux d'assemblage et de finition dans un contexte de tensions accrues sur la main-d'œuvre.
Paysage concurrentiel
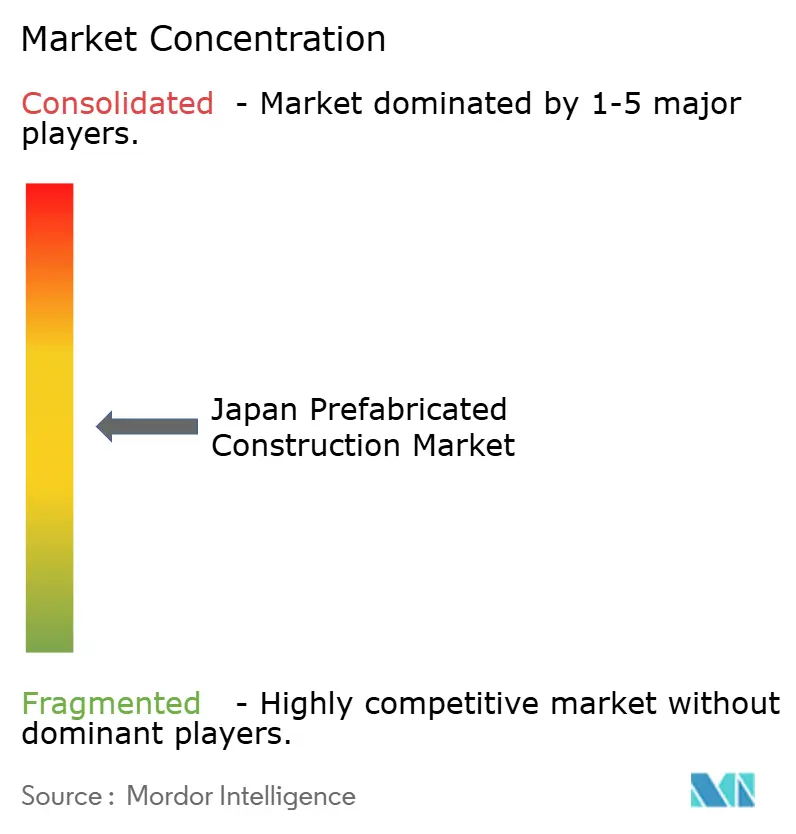
Une fragmentation modérée caractérise le secteur de la construction préfabriquée au Japon : les cinq premières entreprises — Sekisui House, Daiwa House, Panasonic Homes, Asahi Kasei Homes et Sumitomo Forestry — détiennent conjointement une part significative du chiffre d'affaires, mais le leadership varie selon le matériau et le segment de clientèle. Les spécialistes des ossatures acier dominent le logement collectif, tandis que les innovateurs du bois défendent la séquestration du carbone dans les maisons individuelles. Des niches de marché subsistent pour les sous-traitants régionaux qui concèdent sous licence des systèmes propriétaires via des programmes tels que la collaboration SI de Sekisui, leur permettant d'accéder à la technologie de renforcement sismique sans investissements en capital importants.
Les mouvements stratégiques signalent un positionnement agressif. Le rachat de 5 milliards USD du constructeur américain MDC Holdings par Sekisui House en janvier 2024 l'a propulsé parmi les cinq plus grands constructeurs de maisons aux États-Unis et a créé une boucle de connaissances sur les méthodes de construction polyvalentes susceptibles de revenir au Japon. Asahi Kasei Homes a affiché un chiffre d'affaires record de 6,8 milliards USD pour l'exercice 2024, soutenu par des gammes de produits à circulation des ressources qui ont obtenu la reconnaissance du Ministère et attiré des acheteurs soucieux de l'environnement. Daiwa House s'appuie sur son portefeuille d'installations logistiques pour sécuriser des baux à long terme avec des opérateurs du commerce électronique, tandis que Panasonic Homes associe des offres de stockage d'énergie à des unités volumétriques pour se différencier sur la résilience et les coûts d'exploitation.
La numérisation sépare les leaders des suiveurs. Sumitomo Forestry figure parmi les plus actifs sur les réseaux sociaux, utilisant LINE et Instagram pour convertir des prospects à un coût inférieur aux visites en showroom. Les flux de travail BIM vers l'usine permettent la détection des conflits en temps réel, améliorent les taux de conformité du premier coup et réduisent les cycles d'approbation municipale une fois que les permis basés sur le BIM deviendront obligatoires en 2025. Les tests complets sismiques, au feu et de durabilité dans les instituts gouvernementaux restent une barrière en capital pour les nouveaux entrants, préservant la part des acteurs établis même à mesure que la demande s'accélère.
Leaders du secteur de la construction préfabriquée au Japon
Sekisui House
Daiwa House Group
Panasonic Homes
Toyota Housing Corporation
Misawa Homes
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité émerge dans les mises à niveau axées sur la conformité et les offres standardisées pour la performance en bois et énergétique, à mesure que les mises à jour réglementaires et de spécification placent la documentation de conception et les méthodes vérifiées au cœur des approbations. Les spécifications standards de construction en bois pour bâtiments publics de mai 2025 (édition 2025) reconnaissent explicitement les méthodes préfabriquées en bois et à panneaux CLT pour les bâtiments publics. Cela crée une voie plus claire pour les fournisseurs capables de livrer des détails reproductibles, des assemblages certifiés et un contrôle qualité en usine pour les écoles, cliniques et autres installations municipales où la minimisation des temps d'arrêt compte.
Les réformes de la productivité et du système de main-d'œuvre créent également de la place pour les entreprises qui relient les données de conception de niveau BIM aux flux de travail en usine et à la gestion de la main-d'œuvre, plutôt que de s'appuyer sur une coordination pilotée par le site. L'agenda i-Construction du MLIT vise une amélioration de 20 % de la productivité sur les chantiers de construction d'ici la fin de l'exercice 2025, et le plan CCUS 2024-2027 (lancé en juillet 2024) soutient la transparence de la main-d'œuvre et l'alignement des salaires et des compétences. Cela favorise les modèles de préfabrication capables de planifier les tâches en amont et de réduire les reprises. En vertu de la loi sur les normes de construction (article 20), le système de certification ministérielle offre une voie pratique pour l'acceptation des technologies de construction hors site et non traditionnelles lorsque la performance est démontrée, ce qui soutient les fabricants investissant dans de nouveaux matériaux, des systèmes hybrides et des ensembles MEP intégrés en usine.
Développements récents du secteur
- Juillet 2026 : Sekisui House a lancé SMART-ECS SARAWEL, ajoutant un produit résidentiel doté d'une technologie de déshumidification à haute capacité. Ce lancement renforce la différenciation dans la performance des maisons préfabriquées, où l'intégration en usine et des spécifications d'environnement intérieur reproductibles peuvent réduire la complexité sur site et les rappels.
- Décembre 2025 : Sekisui House a divulgué des actions liées à la mise à l'échelle de ses capacités de construction et d'approvisionnement, renforçant sa capacité à standardiser les méthodes à travers ses opérations. Cette démarche soutient un débit plus large et un transfert de processus pour la construction industrialisée de maisons, ce qui renforce la compétitivité de la préfabrication en termes de certitude de calendrier et de qualité.
- Janvier 2024 : Sekisui House a finalisé l'acquisition de MDC Holdings, élargissant son empreinte et ses capacités dans la construction de maisons à grande échelle. Cette transaction a élargi l'accès au savoir-faire de construction et aux pratiques opérationnelles pouvant être traduits en flux de travail plus industrialisés, renforçant la discipline d'exécution préfabriquée et modulaire à long terme.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur de la construction préfabriquée livrée au Japon, où les éléments de construction sont produits hors site et assemblés sur site pour des usages résidentiels, commerciaux et d'infrastructure ou industriels.
Exclusions du périmètre : La construction pure sur site, réalisée par assemblage traditionnel, et les travaux de génie civil généraux qui n'utilisent pas de systèmes de construction préfabriqués sont exclus de ce dimensionnement du marché.
Aperçu de la segmentation
- Par matériau
- Béton
- Verre
- Métal
- Bois
- Autres matériaux
- Par application
- Résidentiel
- Commercial
- Autres
- Par type de produit
- Bâtiments modulaires
- Systèmes panélisés et componentisés
- Autres types de préfabrication
- Par ville
- Tokyo
- Osaka
- Nagoya
- Reste du Japon
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la demande de construction au Japon et des conditions qui poussent à l'adoption de la préfabrication. Nous utilisons cela pour fixer des limites réalistes avant de construire le modèle. Des sources publiques telles que le ministère japonais du Territoire, des Infrastructures, des Transports et du Tourisme (mises en chantier et permis), le Bureau des statistiques du Japon (séries macroéconomiques et de main-d'œuvre) et les statistiques douanières du commerce nous aident à vérifier directionnellement l'évolution des volumes et des coûts.
Nous examinons également les références en matière de construction et de sécurité couramment évoquées sur le marché, y compris les orientations relatives à l'efficacité énergétique et à la résistance sismique, afin que nos hypothèses d'adoption s'alignent sur les calendriers d'application. Pour ancrer le tableau concurrentiel et de l'offre, nous utilisons les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée reconnue, et nous recoupons sélectivement les données financières des entreprises et l'activité de brevets via une base de données payante utilisée pour l'intelligence d'entreprise et la recherche de brevets. Les sources documentaires citées ici sont illustratives, et de nombreux autres documents publics ont été utilisés pour collecter des données, valider les chiffres et clarifier les points ambigus au cours de l'étude.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la signification pratique de « préfabriqué » au Japon, et pour confirmer ce qui est effectivement tarifé et livré dans les projets, par exemple les unités modulaires par rapport aux systèmes panélisés et composantisés. Nous nous sommes entretenus avec des fournisseurs de systèmes préfabriqués, des entrepreneurs, des promoteurs et des gestionnaires côté projet afin que nos hypothèses sur l'adoption, les délais de livraison et les réajustements de prix puissent être ajustées à la réalité du terrain.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 29% | Dirigeants (CXO) : 18% |
| Rang intermédiaire : 52% | Responsables fonctionnels/d'unité : 40% |
| Acteurs plus petits : 19% | Managers : 42% |
Dimensionnement et prévision du marché
Le marché est construit selon une approche descendante et ascendante. Nous reconstituons l'activité de construction du Japon en un bassin de demande pouvant être servi par la préfabrication, puis nous recoupons à l'aide d'approximations sélectives fournisseurs et canaux. En pratique, nous dimensionnons la demande en reliant les mises en chantier et l'activité de rénovation à la part réalisée de manière réaliste via des bâtiments modulaires, des systèmes panélisés et composantisés, et d'autres types de préfabrication, puis nous convertissons cela en valeur à l'aide des niveaux de prix installés typiques.
Quelques indicateurs clés déterminent les totaux. Il s'agit notamment des mises en chantier résidentielles et non résidentielles, de la disponibilité de la main-d'œuvre et de la pression salariale dans la construction, de l'évolution des coûts des matériaux pour le béton, le métal, le verre et le bois, et du mix typique de projets entre travaux résidentiels, commerciaux et d'infrastructure ou industriels. Lorsque les données primaires manquent pour un usage final de niche ou une géographie plus restreinte, nous traitons l'écart via des taux d'adoption par proxy liés à l'application comparable la plus proche et un pont de tarification construit à partir du mix de matériaux.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter comment les évolutions des mises en chantier, des contraintes de main-d'œuvre et de la pénétration de la préfabrication affectent la trajectoire année par année. La trajectoire finale est maintenue réaliste en alignant les perspectives variables avec ce que les personnes interrogées attendent en matière d'appels d'offres, de carnets de commandes et de mises à jour de prix, et en ajustant la courbe lorsque la croissance implicite semble trop éloignée du cycle de construction observé.
Validation des données et cycle de mise à jour
Chaque résultat du modèle est vérifié par rapport à des signaux indépendants, notamment les tendances des mises en chantier, l'orientation des revenus déclarés par les principaux acteurs cotés, et la répartition implicite entre applications et matériaux clés. Lorsque le modèle montre des sauts ou des baisses soudains, nous retraçons les facteurs jusqu'à l'hypothèse exacte, la pénétration, la tarification ou le mix de projets, puis nous effectuons un second examen par un analyste avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants peuvent modifier la tarification ou la demande. Cela inclut les changements réglementaires, les fluctuations majeures de coûts des matériaux clés, ou des changements visibles dans les mises en chantier. Avant la livraison, nous effectuons une dernière vérification pour garantir que les dernières séries de données publiques et les apports d'entretiens sont bien reflétés dans les chiffres finaux.
Comparaison du dimensionnement du marché japonais des bâtiments préfabriqués de Mordor Intelligence avec d'autres estimations publiées
Il est normal de constater des différences entre les tailles de marché publiées dans ce secteur, car la limite de ce qui compte comme préfabrication n'est pas identique selon les sources, et parce que certaines estimations mélangent des catégories de construction adjacentes en un seul total. Le calendrier des devises, l'inclusion ou non des taxes, et la manière dont la tarification est escaladée à partir des matériaux et de la main-d'œuvre peuvent également modifier le chiffre final.
En suivant les mises en chantier, la pénétration de la préfabrication et les réajustements de tarification installée, Mordor Intelligence maintient le modèle ancré à la valeur de livraison des projets au Japon, plutôt que de mélanger des dépenses de construction plus larges qui ne sont pas préfabriquées. Les différences proviennent généralement de l'inclusion ou non des usages d'infrastructure et industriels, du fait que les systèmes panélisés et composantisés soient comptés ou non avec les modulaires, et du fait que les hypothèses de croissance prévisionnelle supposent ou non un changement plus rapide dicté par les règles de main-d'œuvre et la conformité réglementaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,47 Md USD (2025) | |
| Revue spécialisée A | 15,00 Md USD (2024) | Utilise une capture de l'année précédente et présente généralement une définition plus étroite, plus proche des bâtiments préfabriqués uniquement, ce qui peut sous-estimer les systèmes panélisés et composantisés utilisés au sein de projets plus larges. |
| Éditeur sectoriel B | 28,10 Md USD (2025) | Reflète souvent une vision plus large des dépenses en construction préfabriquée, pouvant inclure des travaux de génie civil à forte composante préfabriquée et un périmètre adjacent construit sur site, et peut appliquer une escalation de prix plus agressive sans les mêmes vérifications de mix de projets. |
L'écart entre les sources s'explique principalement par ce qui est inclus comme préfabrication et par la part d'activité d'infrastructure et industrielle comptée dans le même ensemble. Lorsque le périmètre reste cohérent et que les données clés telles que les mises en chantier, la pénétration et la tarification sont vérifiées pour leur pertinence, le total du marché devient plus facile à retracer et à mettre à jour de manière reproductible.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché de la construction préfabriquée au Japon ?
Le marché s'établit à 18,51 milliards USD en 2026 et devrait atteindre 24,69 milliards USD d'ici 2031.
Quel matériau est en tête de la demande de préfabrication au Japon ?
Le béton représente 46,62 % du chiffre d'affaires 2025, mais le bois d'ingénierie connaît la croissance la plus rapide à un TCAC de 6,54 % jusqu'en 2031.
Pourquoi les bâtiments modulaires gagnent-ils en popularité ?
Les modules volumétriques quittent l'usine avec les systèmes MEP installés, réduisent la main-d'œuvre sur chantier jusqu'à 40 % et devraient croître à un TCAC de 6,88 %.
Quelle ville développe le plus rapidement l'usage de la préfabrication ?
Osaka est le marché métropolitain à la croissance la plus rapide, prévu pour un TCAC de 7,11 % de 2026 à 2031 en raison de projets logistiques et liés à l'Expo.
Comment les codes sismiques et énergétiques influencent-ils l'adoption de la préfabrication ?
La précision industrialisée en usine contribue à satisfaire des limites de dérive sismique plus strictes et les exigences de conservation de l'énergie 2025, faisant de la préfabrication un choix favorable à la conformité réglementaire.
Qu'est-ce qui limite l'adoption de la préfabrication malgré ses avantages ?
Les primes initiales de 10 % à 15 % et les restrictions de transport urbain pour les grands modules freinent encore l'adoption dans certains projets.
Dernière mise à jour de la page le:



