
Taille et part du marché des services d'imagerie satellitaire en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
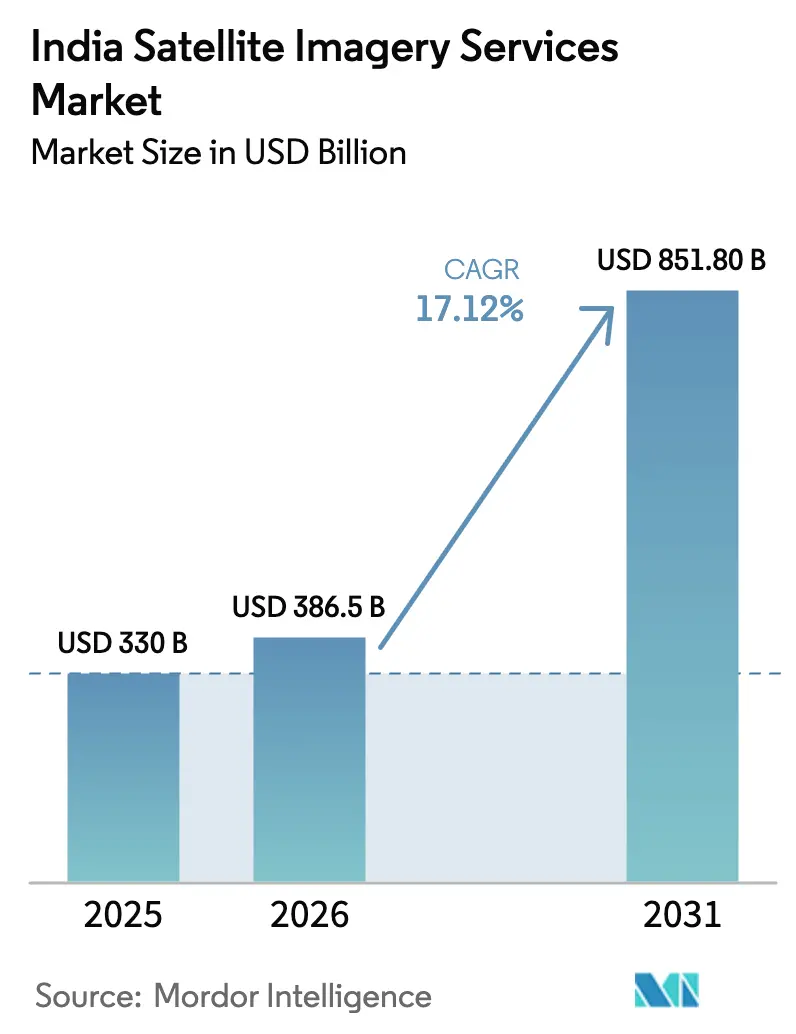
| Taille du marché de l'année de base (2025) | 330 Milliards de dollars |
| Taille du Marché (2026) | 386.5 Milliards de dollars |
| Taille du Marché (2031) | 851.8 Milliards de dollars |
| Growth Rate (2026 - 2031) | 17.12 % |
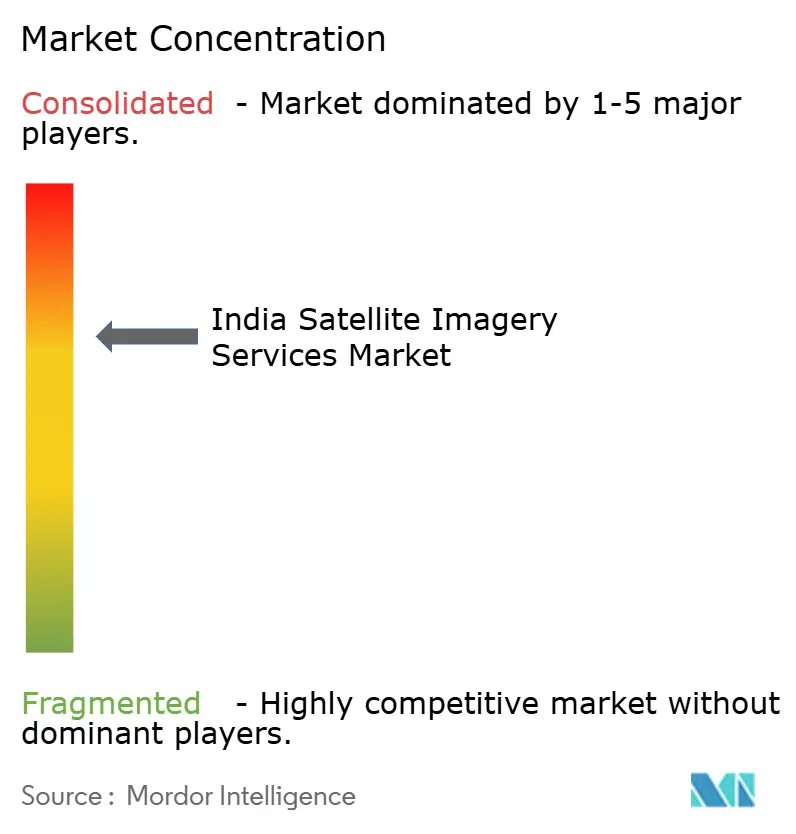
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'imagerie satellitaire en Inde par Mordor Intelligence
La taille du marché des services d'imagerie satellitaire en Inde devrait passer de 330 millions USD en 2025 à 386,5 millions USD en 2026 et devrait atteindre 851,8 millions USD d'ici 2031, à un TCAC de 17,12 % sur la période 2026-2031. Les programmes de numérisation soutenus par l'État, l'essor des lancements de satellites par le secteur privé et les besoins croissants en matière de défense accélèrent collectivement la consommation de données, tandis que l'expansion des capacités hyperspectrales élargit le champ des applications commerciales. La dynamique est la plus forte là où le financement public converge avec le capital-risque, comme dans le cadre des programmes Villes intelligentes 2.0 et Mission agriculture numérique, ce qui raccourcit les cycles d'innovation et favorise un écosystème florissant de start-ups d'analyse. À mesure que les temps de revisite passent de plusieurs semaines à une couverture quotidienne, les entreprises qui s'appuyaient autrefois sur des mises à jour cartographiques annuelles migrent vers des flux par abonnement, créant ainsi des modèles de revenus plus récurrents. L'intensité concurrentielle est accrue par des partenariats internationaux qui apportent des capacités avancées de traitement radar et natif cloud aux acteurs nationaux, tandis que la libéralisation réglementaire et les autorisations IN-SPACe maintiennent le contrôle stratégique fermement entre les mains indiennes.
Principaux enseignements du rapport
- Par application, l'acquisition de données géospatiales et la cartographie ont représenté une part de revenus de 28,24 % en 2025, tandis que l'agriculture de précision devrait progresser à un TCAC de 17,6 % jusqu'en 2031.
- Par utilisateur final, les organismes gouvernementaux détenaient 41,88 % de la part du marché des services d'imagerie satellitaire en Inde en 2025, tandis que les services financiers et l'assurance affichent le TCAC projeté le plus élevé, à 18,02 %, jusqu'en 2031.
- Par type de service, les analyses à valeur ajoutée représentaient 45,36 % de la taille du marché des services d'imagerie satellitaire en Inde en 2025 ; la plateforme en tant que service / accès API progresse à un TCAC de 18,15 % jusqu'en 2031.
- Par type d'imagerie, les données haute résolution (0,5–1 m) ont capté 38,12 % des revenus 2025 du marché des services d'imagerie satellitaire en Inde, et l'imagerie hyperspectrale progresse à un TCAC de 17,85 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des services d'imagerie satellitaire en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Lancements de satellites d'observation de la Terre public-privé après 2025 | +3.2% | National ; pôles de Bengaluru, Hyderabad | Moyen terme (2-4 ans) |
| Programmes de numérisation pour la défense et la gestion des frontières | +4.1% | Frontières nord et est, zones côtières | Long terme (≥ 4 ans) |
| Programmes de subventions à l'agriculture de précision (e-NAM 2.0, Mission agriculture numérique) | +2.8% | Punjab, Haryana, Uttar Pradesh, Maharashtra | Court terme (≤ 2 ans) |
| Planification urbaine fondée sur le LiDAR rendue obligatoire pour les Villes intelligentes 2.0 | +1.9% | 100 villes intelligentes désignées | Moyen terme (2-4 ans) |
| Feuille de route de mise à niveau des systèmes d'alerte précoce aux cyclones de catégorie 6 | +1.4% | États côtiers est et ouest | Court terme (≤ 2 ans) |
| Rétroacheminement satellite-IoT pour la densification 5G à l'échelle nationale | +2.1% | Districts ruraux et isolés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Lancements de satellites d'observation de la Terre public-privé après 2025
Les autorisations IN-SPACe ont ouvert le marché des lancements aux entreprises privées, permettant la mise en place de constellations telles que la grappe hyperspectrale à trois satellites de Pixxel Space Technologies Private Limited, lancée en janvier 2025. Le financement par capital-risque, couplé à un appel d'offres public-privé de 1 500 crores de roupies, attire de grandes entreprises mondiales et des start-ups locales, réduisant les temps de revisite à des fenêtres infra-journalières. La baisse des coûts d'accès abaisse les barrières à l'entrée pour les assureurs, les entreprises agritech et les opérateurs logistiques, élargissant ainsi le marché des services d'imagerie satellitaire en Inde. Les partenariats avec BlackSky Technology Inc. et Thales Alenia Space apportent des capacités avancées de ciblage et de livraison cloud, renforçant la profondeur analytique nationale. En conséquence, l'offre d'imagerie devrait dépasser la demande historique, faisant pivoter la dynamique du marché de la rareté des données vers la différenciation par la valeur ajoutée.
Programmes de numérisation pour la défense et la gestion des frontières
Le programme SBS-3, couvrant 52 satellites, engage un financement soutenu pour la surveillance tous temps le long des frontières contestées. Les charges utiles à double usage génèrent des retombées commerciales, notamment dans les domaines de la sécurité des infrastructures et de la surveillance des ressources, approfondissant ainsi le marché des services d'imagerie satellitaire en Inde. Les liaisons inter-satellites et le traitement embarqué assisté par l'IA réduisent les délais de décision de plusieurs heures à quelques minutes, alimentant la demande de tableaux de bord d'analyse quasi en temps réel. Les clauses d'approvisionnement indigène favorisent le transfert de technologie vers les fabricants privés, renforçant la part locale dans les sous-systèmes optiques, SAR et de propulsion. Le rythme soutenu des lancements militaires garantit une capacité de base que les clients privés peuvent opportunément louer durant les périodes de paix.
Programmes de subventions à l'agriculture de précision (e-NAM 2.0, Mission agriculture numérique)
Une enveloppe budgétaire dans le cadre de la Mission agriculture numérique relie les registres d'agriculteurs aux indices de cultures dérivés par satellite, faisant passer la distribution des subventions de normes basées sur la superficie à une vérification au niveau du pixel.[1]Bureau de presse d'information, "Mission agriculture numérique," pib.gov.inLe pilote Sentinel-1 du Tamil Nadu a validé une accélération des versements de 30 jours, catalysant l'adoption dans d'autres États agricoles. L'impulsion politique pousse les prêteurs et les assureurs à intégrer directement les prévisions de rendement en fin de saison dans la souscription, élargissant les utilisateurs adressables au-delà des départements agronomiques. Les normes de métadonnées ISO 19115 devenant obligatoires, les pipelines de données interopérables réduisent les coûts d'intégration, favorisant un déploiement plus large dans 400 districts. La cadence accrue d'imagerie permet des alertes phytosanitaires et hydriques, se traduisant par des revenus d'abonnement récurrents pour les fournisseurs d'analyse.
Planification urbaine fondée sur le LiDAR rendue obligatoire pour les Villes intelligentes 2.0
Les directives révisées des Villes intelligentes stipulent que l'ortho-imagerie fusionnée par LiDAR constitue la carte de base pour le zonage, les services publics et les couloirs de transport. Les subventions centrales de 48 000 crores de roupies financent les marchés publics, créant un pipeline d'appels d'offres prévisible qui soutient le marché des services d'imagerie satellitaire en Inde. Des programmes pilotes tels que NAKSHA démontrent une délivrance de permis 50 % plus rapide une fois les couches géospatiales intégrées, incitant les municipalités à souscrire des contrats d'imagerie pluriannuels. La couverture satellitaire offre un complément économique aux relevés par drone pour la détection de changements sur de vastes empreintes urbaines. La politique impose également des portails Web-SIG ouverts, intégrant les services d'imagerie dans des applications destinées aux citoyens et élargissant les bases d'utilisateurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accès payant à l'imagerie IRS inférieure à 1 m en deçà du niveau de référence 2018 | −2.1% | Segment commercial national | Court terme (≤ 2 ans) |
| Délais de localisation des données et d'autorisation multi-agences | −1.8% | National, transactions transfrontalières | Moyen terme (2-4 ans) |
| Interopérabilité limitée entre les portails de données gérés par les États | −1.3% | États à retard numérique | Moyen terme (2-4 ans) |
| Pénurie d'analystes d'images hyperspectrales | −0.9% | Bengaluru, Hyderabad, Pune | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accès payant à l'imagerie IRS inférieure à 1 m en deçà du niveau de référence 2018
NewSpace India Limited a fait passer les archives infra-métriques à un modèle payant, augmentant les coûts d'entrée pour les start-ups de l'agritech, de la foresterie et de la planification urbaine.[2]Centre national de télédétection, "Bhoonidhi Home," nrsc.gov.inLes start-ups pèsent désormais le choix entre payer pour des données indiennes existantes et se tourner vers des images étrangères plus récentes, ce qui nuit au développement des capacités nationales. Bien que la Politique nationale géospatiale supprime les obstacles liés aux autorisations préalables, l'écart de financement persiste jusqu'à ce que les constellations privées concurrentes atteignent une échelle suffisante pour faire baisser les prix nationaux.
Délais de localisation des données et d'autorisation multi-agences
Les projets impliquant le transfert transfrontalier d'imagerie font l'objet d'un contrôle croisé du Département de l'espace et du Ministère de la Défense, prolongeant les cycles contractuels de trois à six mois. L'incertitude dissuade certains assureurs internationaux et négociants en matières premières d'intégrer des flux indiens, limitant les recettes d'exportation. Le Comité de promotion des données géospatiales promet un guichet unique, mais le déploiement opérationnel reste lent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application : la domination cartographique pilotée par l'État cède la place à une dynamique haussière dans l'agriculture
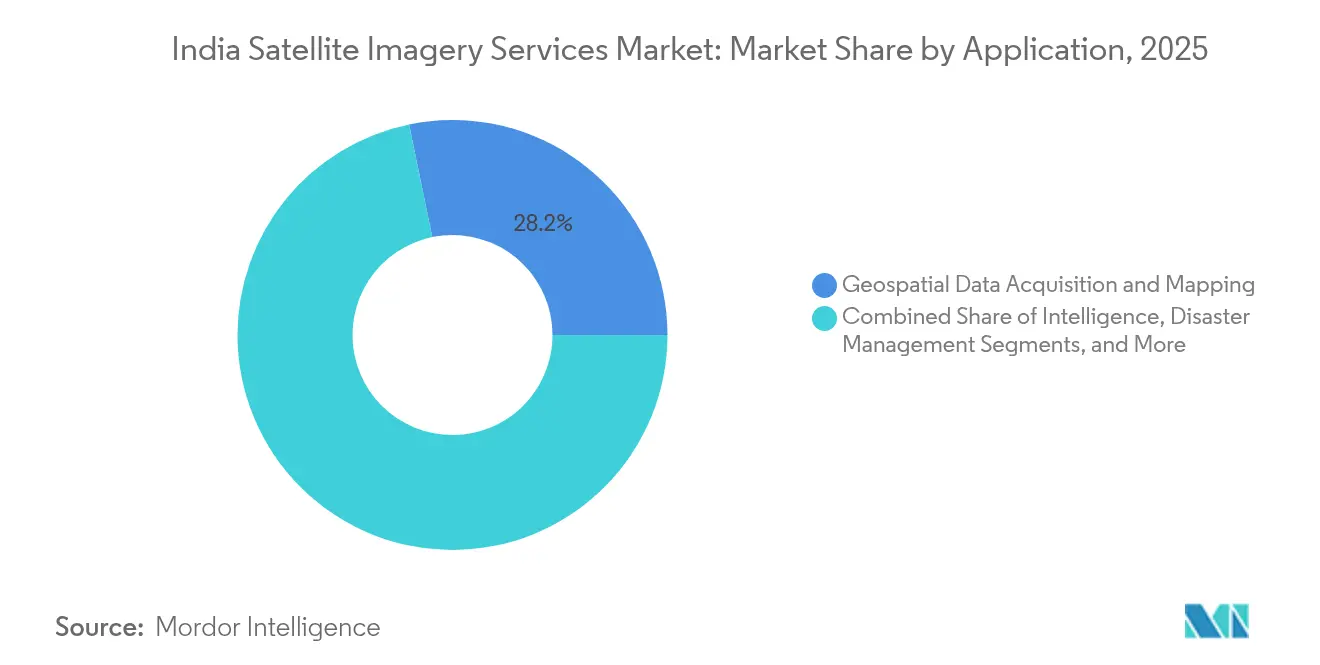
L'acquisition de données géospatiales et la cartographie ont représenté 28,24 % des revenus 2025, reflétant l'élan de modernisation des registres fonciers et des relevés cadastraux à l'échelle nationale. Le marché des services d'imagerie satellitaire en Inde bénéficie de cycles d'approvisionnement gouvernementaux prévisibles, assurant une utilisation de base pour les produits optiques, SAR et dérivés du LiDAR. Les identifiants uniques de parcelles foncières rendus obligatoires dans 620 000 villages amplifient la demande annuelle de mosaïques orthorectifiées, tandis que les agences de développement rural ajoutent des couches de séries temporelles pour les audits d'actifs. Parallèlement, les autorités de gestion des catastrophes intègrent des images haute cadence dans les flux de travail de préparation aux cyclones, convertissant des projets épisodiques en accords de service pluriannuels.
L'agriculture de précision se développe à un TCAC de 17,6 % à mesure que les décaissements de subventions s'orientent vers des indicateurs au niveau de la parcelle. Les cartes de carence en nutriments dérivées par satellite remplacent les normes uniformes d'engrais, incitant les fabricants d'engrais à financer les achats d'imagerie. Les banques coopératives intègrent les scores saisonniers de biomasse dans leurs applications de crédit, élargissant l'empreinte rurale du marché des services d'imagerie satellitaire en Inde. Au fil du temps, la demande agricole soutenue compense la maturation progressive de la cartographie, diversifiant les flux de revenus vers des groupes d'utilisateurs plus sensibles aux prix tout en préservant des opportunités d'analyse à haute marge.


Par utilisateur final : les services financiers perturbent la primauté historique de l'État
Les acheteurs publics représentaient 41,88 % du chiffre d'affaires 2025, portés par les dépenses liées à la défense, au développement rural et aux villes intelligentes qui s'appuient sur des offres groupées d'imagerie clés en main. Les agences centrales achètent des licences à l'échelle des États plutôt que des tuiles spécifiques à des projets, soutenant la croissance des volumes mais exerçant une pression sur les prix lors des reconductions de marchés. Malgré leur poids budgétaire, la rigidité des marchés publics laisse des espaces blancs ouverts aux clients privés plus agiles.
Les services financiers et l'assurance sont en voie d'atteindre un TCAC de 18,02 %, alimenté par les indices de rendement des cultures, les scores de risque immobilier et les alertes d'inondation en temps réel. Les modèles d'indemnisation basés sur Sentinel-1 réduisent les délais de règlement des sinistres de 40 %, incitant les assureurs à souscrire à des flux de surveillance sur toute la saison. Les banques étendent des analyses similaires à leurs portefeuilles hypothécaires, monétisant des tableaux de bord de risque géospatial. À mesure que la tarification à la transaction remplace les licences à forte immobilisation de capital, les revenus récurrents renforcent la fidélisation au sein du marché des services d'imagerie satellitaire en Inde.
Par type de service : les analyses dominent tandis que les API démocratisent l'accès
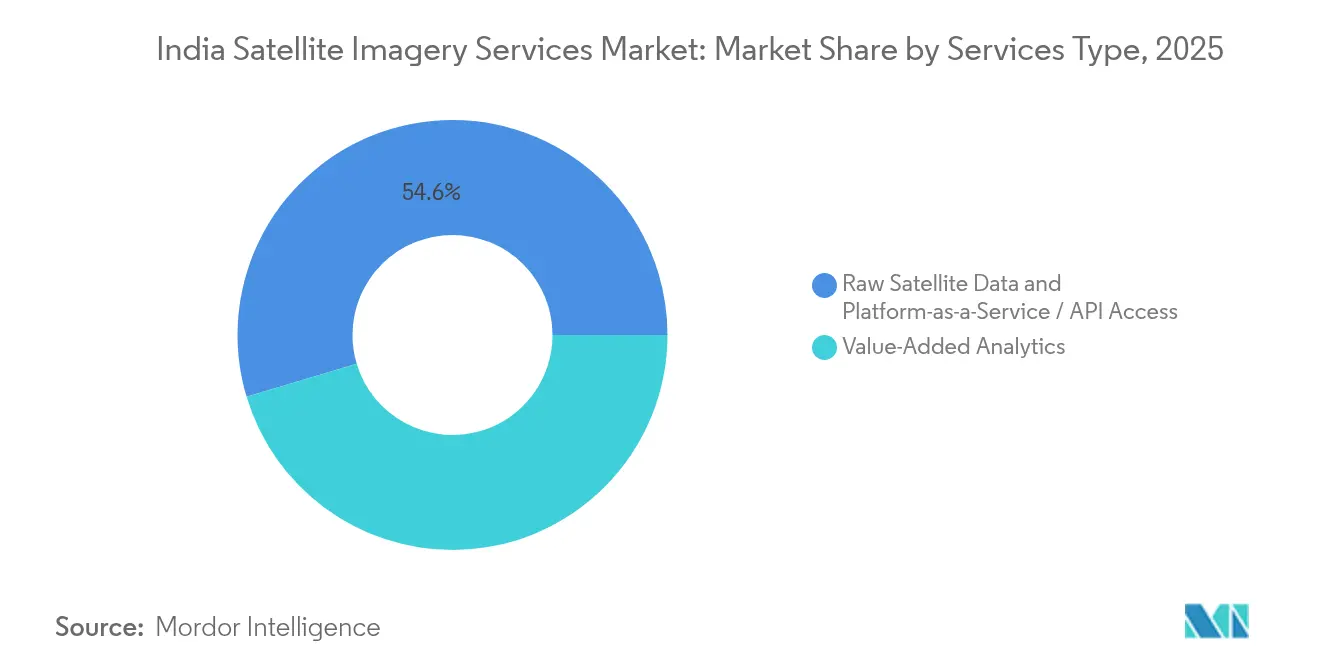
Les analyses à valeur ajoutée ont généré 45,36 % des ventes 2025, confirmant que les parties prenantes paient de plus en plus pour des insights plutôt que pour des pixels. Les agences de défense exigent des algorithmes de détection de changements signalant automatiquement les intrusions, tandis que les agro-industries préfèrent les scores d'état des cultures intégrés dans les écrans ERP. Des primes s'accumulent pour les fournisseurs proposant des taxonomies sectorielles et des modèles préentraînés.
Les canaux de plateforme en tant que service et API progressent à un TCAC de 18,15 %. Le portail Bhuvan de l'ISRO et les piles cloud des start-ups exposent des points de terminaison standardisés, permettant aux développeurs d'intégrer des couches cadastrales, des vignettes SAR et des indices spectraux directement dans des applications mobiles. Les microservices réduisent la charge d'ingénierie des données, ouvrant l'accès à de petites cohortes d'utilisateurs nombreuses — des agents de micro-finance aux auditeurs de tours de télécommunications — élargissant ainsi la base de marge du marché des services d'imagerie satellitaire en Inde.
Par type d'imagerie : les données haute résolution font face à la disruption hyperspectrale
L'imagerie optique haute résolution (0,5–1 m) est restée le produit phare avec 38,12 % de part, indispensable pour les titres fonciers, les services publics et les audits de couloirs de transport. La baisse continue du prix par kilomètre carré maintient une utilisation élevée même si les attentes en matière de temps de revisite augmentent. Le SAR comble les lacunes par tous temps, désormais grandement amélioré après le lancement du NISAR en 2025, ajoutant des métriques de déformation et de biomasse aux suites de surveillance.
Les actifs hyperspectraux devraient surpasser toutes les autres modalités à un TCAC de 17,85 %. Avec plus de 150 bandes, les jeux de données de Pixxel Space Technologies Private Limited fournissent des informations sur la composition des matériaux précieuses pour la détection du stress azoté et la prospection minérale. Les fournisseurs d'analyse intègrent ces cubes dans des pipelines d'apprentissage automatique, accélérant l'extraction de caractéristiques. La complexité stimule la demande de traitement natif cloud, renforçant la dynamique de croissance des plateformes au sein du marché des services d'imagerie satellitaire en Inde.
Analyse géographique
Les États du nord tels que le Punjab, l'Haryana et l'Uttar Pradesh sont à la pointe de l'adoption de l'agriculture de précision, tirant parti des subventions de la Mission agriculture numérique pour financer la surveillance saisonnière du NDVI et les services d'alerte phytosanitaire. La superficie stable consacrée au blé et au riz offre une demande récurrente stable, aidant les fournisseurs à amortir les coûts de vérification terrain. Le Rajasthan et l'Himachal Pradesh se procurent de plus en plus de données d'humidité du sol par SAR pour optimiser la programmation de l'irrigation goutte à goutte, diversifiant les portefeuilles clients.
L'ouest de l'Inde, mené par le Maharashtra et le Gujarat, regroupe des cas d'usage industriels autour de la construction de villes intelligentes, de la surveillance des actifs de raffineries et des corridors logistiques portuaires. Le centre de télédétection de l'État du Maharashtra standardise les ortho-mosaïques trimestrielles pour 36 districts, sécurisant des contrats pluriannuels qui approfondissent le marché des services d'imagerie satellitaire en Inde. Le Gujarat Maritime Board impose désormais des balayages SAR pour la détection des déversements d'hydrocarbures le long de 1 600 km de côtes, ajoutant des revenus par abonnement.
Le sud de l'Inde fonctionne comme incubateur technologique : Bengaluru accueille Pixxel Space Technologies Private Limited, SatSure Analytics India Private Limited et Dhruva Space, tandis qu'Hyderabad attire des satellites SAR et IoT. L'accès aux installations d'essai de l'ISRO et un vivier de talents en ingénierie soutiennent les itérations de prototypes à moindre coût. Les pilotes d'assurance agricole du Tamil Nadu démontrent des modèles de paiement à l'usage, attirant les assureurs de l'Andhra Pradesh et du Telangana. La densité des pôles de start-ups favorise les retombées d'apprentissage entre pairs, accélérant la mise sur le marché des produits API.
Les zones orientales et côtières mettent l'accent sur la gestion des catastrophes. L'Odisha, l'Andhra Pradesh et le Bengale-Occidental intègrent les prévisions de trajectoire des cyclones dans des applications d'évacuation au niveau des villages, nécessitant une imagerie optique actualisée toutes les 30 minutes pendant la mousson. L'Assam et l'Arunachal Pradesh, situés sur des frontières poreuses, déploient des superpositions haute résolution et SAR pour le suivi des mouvements de troupes, renforçant la demande liée à la défense au sein du marché des services d'imagerie satellitaire en Inde.
Paysage réglementaire
Les services d'imagerie satellite en Inde fonctionnent sous l'égide du Department of Space (DOS) et de la Indian Space Policy 2023, avec l'Indian National Space Promotion and Authorization Centre (IN-SPACe) positionné comme l'organisme nodal à guichet unique pour autoriser les activités des entités non gouvernementales (NGE) dans les opérations satellitaires, les systèmes terrestres et la diffusion de données de télédétection. Dans ce cadre, la diffusion de données de télédétection à haute résolution est soumise aux exigences d'autorisation d'IN-SPACe, renforçant la gouvernance autour des ensembles de données sensibles tout en permettant la participation privée via une voie d'approbation définie.
L'accès commercial et la tarification sont également façonnés par les rôles institutionnels. NewSpace India Limited (NSIL), le bras commercial de l'ISRO, est le canal désigné associé à la diffusion des données Indian Remote Sensing (IRS) (y compris les produits à résolution plus fine), tandis que les utilisateurs gouvernementaux accèdent à certains ensembles de données à plus faible résolution selon des conditions préférentielles. Pour les fournisseurs de services, l'accent en matière de conformité porte sur l'autorisation, la gestion liée à la sécurité de l'imagerie à haute résolution, et la gestion de la localisation des données et des autorisations multi-agences qui peuvent allonger les délais de contractualisation pour les transferts transfrontaliers.
Paysage concurrentiel
Les acteurs établis Antrix Corporation Limited, RMSI Private Limited et Genesys International Corporation Limited s'appuient sur des réseaux de stations au sol bien établis et des liens gouvernementaux pour remporter des contrats de données en volume. Pourtant, les nouveaux entrants Pixxel Space Technologies Private Limited, SatSure Analytics India Private Limited et Dhruva Space innovent avec des capteurs hyperspectraux, des modèles économiques axés sur l'analyse et des interfaces de ciblage agiles. Les partenariats avec des entreprises mondiales — BlackSky Technology Inc. pour les opérations de constellation, Thales Alenia Space pour la fabrication de buses — insufflent des capacités avancées, réduisant les écarts technologiques.
Les flux de financement témoignent de la confiance : les start-ups indiennes de technologies spatiales ont attiré 126 millions USD en 2023, en hausse de 7 % en glissement annuel. Les opérateurs de constellations s'intègrent verticalement, offrant imagerie, analyse et charges utiles hébergées dans un seul abonnement, se différenciant ainsi des acteurs historiques axés uniquement sur les données. Pendant ce temps, les entreprises établies ripostent en intégrant des moteurs d'IA ; le partenariat de Genesys International Corporation Limited avec SatSure Analytics India Private Limited illustre l'expansion du portefeuille vers les jumeaux numériques 3D.
La maîtrise réglementaire constitue un avantage concurrentiel. Les start-ups qui obtiennent tôt les approbations IN-SPACe accélèrent leurs lancements et séduisent les assureurs étrangers en quête de flux de données conformes à la souveraineté. La conformité aux normes ISO 19115 et OGC réduit les frictions d'intégration pour les clients entreprises, positionnant favorablement les fournisseurs conformes dans des secteurs à forte croissance tels que les services financiers. Dans l'ensemble, la concurrence se déplace des droits de vantardise sur la résolution des capteurs vers des écosystèmes d'analyse multimodaux fournis par API qui maximisent la valeur vie client dans le marché des services d'imagerie satellitaire en Inde.
Leaders du secteur des services d'imagerie satellitaire en Inde
Airbus SE
Antrix Corporation Limited
Hexagon AB
RMSI Private Limited
Genesys International Corporation Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité claire se forme là où la libéralisation menée par les politiques publiques rencontre l'effet d'entraînement des marchés publics. La Indian Space Policy 2023 et la National Geospatial Policy 2022 mettent l'accent sur la production et l'utilisation nationales de données géospatiales, ce qui soutient les jumeaux numériques à l'échelle des villes et les modèles urbains 3D qui s'inscrivent dans les thèmes à forte croissance du rapport autour de l'analytique et de la livraison via plateforme/API. Les processus actifs d'expression d'intérêt (EOI) de NSIL pour la fourniture d'imagerie satellite à haute résolution et de modèles numériques d'élévation (DEM) indiquent en outre une voie structurée permettant aux fournisseurs commerciaux de participer à la demande liée au gouvernement et de construire des modèles de distribution et de licence reproductibles.
Un espace demeure disponible pour des piles de livraison conformes, à haute résolution et quasi temps réel, destinées aux entreprises souhaitant un accès aux données aligné sur la souveraineté avec des flux de travail de développement modernes. Le régime d'autorisation d'IN-SPACe concernant les données à très haute résolution fait de la gouvernance et de l'auditabilité un facteur de différenciation pour les fournisseurs offrant un traitement sécurisé, des métadonnées standardisées et une diffusion contrôlée. Du côté de la demande, l'accès préférentiel pour les entités gouvernementales recevant des données inférieures à 5 m, associé à une tarification transparente pour les NGE, crée de l'espace pour des offres hybrides, où les fournisseurs regroupent des intrants haute résolution payants avec de l'analytique à valeur ajoutée et un accès API pour les assureurs, les propriétaires d'infrastructures et les services publics qui nécessitent des décisions opérationnelles plutôt que des mises à jour cartographiques ponctuelles.
Développements récents du secteur
- Juillet 2026 : Dhruva Space obtient un investissement de 60 crores de roupies du Antariksh Venture Capital Fund pour développer sa capacité de fabrication de satellites et d'infrastructure spatiale. Cet investissement renforce la chaîne de fabrication spatiale privée de l'Inde, permettant une production plus élevée de données d'observation de la Terre pour les services de surveillance et d'analytique.
- Décembre 2025 : Genesys International a lancé un projet de cartographie 3D du sous-sol pour six aéroports exploités par Adani Group, en déployant des systèmes de radar à pénétration de sol 3D intégrés à des données LiDAR haute précision et des intrants de résolution satellite. Le projet renforce les services d'analytique à forte marge et élargit les offres géospatiales de niveau entreprise pour les aéroports, approfondissant la collaboration du secteur privé dans les projets d'infrastructures critiques.
- Octobre 2024 : Genesys International a annoncé un partenariat avec SatSure pour intégrer le jumeau numérique 3D et la cartographie LiDAR avec la télédétection satellite et des plateformes pilotées par l'IA. Cette collaboration renforce les capacités de l'écosystème géospatial activé par l'IA et soutient la vente croisée dans les secteurs de l'aviation, de la foresterie, de la gestion des catastrophes et des services publics.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre les revenus générés par la fourniture de services d'imagerie satellite et de services de livraison associés à des clients en Inde, y compris l'accès, la programmation de prises de vue (tasking), la livraison de données et les sorties de base prêtes à l'emploi vendues sur une base contractuelle ou par abonnement.
Exclusions de portée : ne sont pas comptabilisés la fabrication de satellites, les services de lancement, le matériel des stations terrestres, ou les travaux d'analytique en aval uniquement lorsque l'imagerie ne fait pas partie du service commercial fourni.
Aperçu de la segmentation
- Par application
- Acquisition de données géospatiales et cartographie
- Gestion des ressources naturelles
- Surveillance et sécurité
- Conservation et recherche
- Gestion des catastrophes
- Renseignement
- Planification urbaine et villes intelligentes
- Agriculture de précision
- Par utilisateur final
- Gouvernement
- Construction et infrastructure
- Transport et logistique
- Armée et défense
- Foresterie et agriculture
- Énergie et services publics
- Services financiers et assurance
- Autres utilisateurs finaux
- Par type de service
- Données satellitaires brutes
- Analyses à valeur ajoutée
- Plateforme en tant que service / accès API
- Par type d'imagerie
- Résolution
- Très haute (inférieure à 0,5 m)
- Haute (0,5–1 m)
- Moyenne (1–5 m)
- Basse (supérieure à 5 m)
- Modalité spectrale
- Optique
- Radar à synthèse d'ouverture (SAR)
- Hyperspectrale
- Résolution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier l'environnement opérationnel et ancrer les hypothèses sur les signaux de demande et d'offre qui façonnent la consommation d'imagerie en Inde. Nous nous sommes appuyés sur des sources publiques telles que les publications de l'ISRO et d'IN-SPACe, les notes de politique du gouvernement indien pour la géospatiale et la télédétection, les mises à jour du Survey of India, et les portails de données publiant des statistiques sur l'agriculture, l'utilisation des terres et les catastrophes.
Nous avons également examiné des publications techniques et actes de conférences en accès libre (tels que l'IEEE et d'autres revues à comité de lecture) pour comprendre les tendances de résolution, les cycles de revisite et les formats de produits typiques, ce qui aide à maintenir une portée de service pratique. Les rapports annuels d'entreprises, les présentations aux investisseurs, la presse réputée et les avis d'appel d'offres ont été utilisés pour saisir les comportements contractuels et la manière dont les services sont packagés. Le cas échéant, nos abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, les bases de données de brevets, ainsi que les contrats et appels d'offres ont été utilisés pour combler les lacunes concernant l'orientation des prix et le calendrier des transactions. Les sources listées ici sont illustratives, et de nombreuses autres références publiques et propriétaires ont également été utilisées pour collecter, vérifier et clarifier les points de données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de ce que les acheteurs en Inde paient réellement, de la fréquence de renouvellement de l'imagerie, et de la manière dont les offres de services diffèrent selon le cas d'usage, avant de verrouiller les hypothèses finales. Nous avons échangé avec un mélange de fournisseurs de services d'imagerie, de partenaires de distribution et de grands utilisateurs finaux dans des domaines tels que le soutien à la défense, les programmes agricoles, la planification urbaine, la surveillance des infrastructures et la réponse aux catastrophes, afin de tester les volumes et les fourchettes de prix moyens de vente (ASP). Ces apports nous ont aidés à corriger les lacunes de la recherche documentaire concernant les cycles d'achat, la répercussion des devises, et ce qui est généralement inclus dans le livrable contracté (programmation de prises de vue, extractions d'archives, ou flux récurrents).
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38% | CXO : 12% |
| Niveau intermédiaire : 45% | Responsables fonctionnels/d'unité : 31% |
| Petits acteurs : 17% | Managers : 57% |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante (top-down) où les bassins de demande en Inde ont été reconstitués à partir de l'activité applicative et des modèles d'achat, puis mis en correspondance avec la fréquence de renouvellement de l'imagerie et la dépense typique par kilomètre carré ou par forfait d'abonnement. Ce n'est qu'après avoir établi ces signaux de demande que nous avons corroboré les totaux à l'aide de vérifications ascendantes (bottom-up) sélectives, y compris une consolidation des revenus de services visibles lorsqu'ils sont déclarés, des valeurs contractuelles échantillonnées à partir d'appels d'offres publics, et des vérifications de cohérence sur le prix par scène par rapport aux volumes de commandes attendus.
Les principaux intrants du modèle incluaient la part de projets nécessitant une nouvelle programmation de prises de vue par rapport à l'imagerie d'archive, les attentes de revisite pour des programmes tels que la surveillance des cultures et le suivi des infrastructures, et les changements de mix de résolution affectant l'économie unitaire. Nous avons également suivi la cadence des appels d'offres publics, et la répartition entre cartographie ponctuelle et flux récurrents. Comme la tarification peut évoluer à mesure que la capacité entre sur le marché, la progression des ASP a été échelonnée à l'aide de fourchettes issues des entretiens et ajustée en fonction du calendrier contractuel observé plutôt que d'utiliser une règle d'escalade fixe.
Pour les prévisions, une analyse de scénarios a été utilisée, appuyée par une vision multivariée légère de facteurs tels que l'intensité des dépenses des programmes publics, les ajouts de capacité d'observation de la Terre privée, et l'adoption de l'accès par abonnement. Lorsque les données ascendantes étaient incomplètes pour les fournisseurs plus petits, nous avons appliqué des facteurs de couverture fondés sur les retours d'entretiens et revérifié les résultats par rapport aux modèles de dépenses des utilisateurs finaux afin que la trajectoire finale reste réaliste et reproductible.
Validation des données et cycle de mise à jour
Les résultats sont validés grâce à plusieurs vérifications, en commençant par des examens internes des écarts entre applications et types de services, suivis de contrôles de cohérence par rapport à des signaux indépendants tels que les pipelines d'appels d'offres, les changements de politique et les déploiements de programmes annoncés. Lorsqu'un chiffre semble anormal, les hypothèses sous-jacentes concernant le taux de renouvellement, la tarification et la portée de la livraison sont d'abord revues, puis les répondants sont recontactés pour confirmer si le changement est réel ou s'il s'agit d'un bruit lié au calendrier.
Avant validation finale, le modèle est examiné par un autre analyste afin de détecter les erreurs d'unité, les doubles comptages entre offres de services, et les problèmes de calendrier de conversion des devises. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent (par exemple, des changements majeurs de politique ou des évolutions marquées des marchés publics). Juste avant la livraison, une dernière passe est effectuée afin que le client reçoive la vision alignée la plus récente, basée sur les données disponibles les plus actuelles.
Estimation du marché des services d'imagerie satellite en Inde de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les services d'imagerie satellite en Inde peuvent différer car la date de mise à jour, le mois de conversion des devises, et la logique de tarification sous-jacente aux abonnements par rapport à la programmation ponctuelle de prises de vue ne sont pas toujours traités de la même manière. Des différences apparaissent également lorsque des travaux adjacents sont intégrés, tels que des contrats d'analytique uniquement ou des revenus plus larges d'observation de la Terre.
Un facteur d'écart pratique est la fréquence à laquelle les ASP sont réajustés à l'aide de signaux contractuels récents, car des points de prix plus anciens peuvent sous-estimer l'expansion des abonnements ou surestimer les travaux à forte composante de programmation de prises de vue. Un autre facteur est de savoir si les chiffres sont construits à partir de revenus commerciaux exclusivement indiens, ou s'ils mélangent des programmes d'imagerie gouvernementaux et des revenus de fournisseurs multi-pays, ce qui modifie rapidement le dénominateur. Dans cette étude, des vérifications trimestrielles sur les résultats d'appels d'offres et le calendrier des transactions ont été utilisées pour actualiser les hypothèses de devise et d'ASP avant de verrouiller l'année de base 2025, ce qui explique où Mordor Intelligence peut diverger des estimations reposant sur des taux de change plus anciens ou des échelles de prix constantes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,33 milliard USD (2025) | |
| Cabinet de conseil régional A | 0,24 milliard USD (2023) | Utilise une année de base antérieure et semble s'appuyer sur des revenus de services historiques sans saisir pleinement le récent basculement vers des flux d'abonnement récurrents et des exigences de revisite plus élevées. |
| Association sectorielle B | 0,29 milliard USD (2024) | S'appuie probablement sur un pool de revenus d'observation de la Terre plus large et applique un calendrier de devises simplifié, ce qui peut faire varier sensiblement les valeurs pour l'Inde lorsque les contrats sont facturés sur des mois différents. |
Le tableau montre que les choix de calendrier et de portée expliquent la majeure partie de l'écart, et non simplement des visions de croissance différentes. Lorsque la cadence de renouvellement, le mois de devise, et la tarification abonnement par rapport à programmation de prises de vue sont traités de manière cohérente, la valeur de marché résultante devient plus facile à retracer jusqu'à des facteurs clairs de demande et de dépense, puis à mettre à jour de manière reproductible.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des services d'imagerie satellitaire en Inde ?
Le marché s'élève à 386,5 millions USD en 2026 et devrait atteindre 851,8 millions USD d'ici 2031.
Quel segment d'application connaît la croissance la plus rapide dans l'imagerie satellitaire indienne ?
L'agriculture de précision affiche un TCAC de 17,6 % jusqu'en 2031, portée par la surveillance des cultures liée aux subventions.
À quelle vitesse les institutions financières adoptent-elles l'imagerie satellitaire ?
Les utilisateurs des services financiers et de l'assurance affichent un TCAC de 18,02 %, tirant parti de l'imagerie pour le scoring de risque et les sinistres.
Quelle technologie animera la prochaine vague de croissance ?
L'imagerie hyperspectrale, en progression à un TCAC de 17,85 %, permet des analyses au niveau des matériaux qui ouvrent de nouveaux cas d'usage.
Quelle est la concentration de la concurrence ?
Les cinq premières entreprises captent un peu plus de 60 % des revenus, donnant un score modéré de 6 sur une échelle de concentration de 1 à 10.
Dernière mise à jour de la page le:



