
Tamanho e Participação do Mercado de Serviços de Imagens de Satélite da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
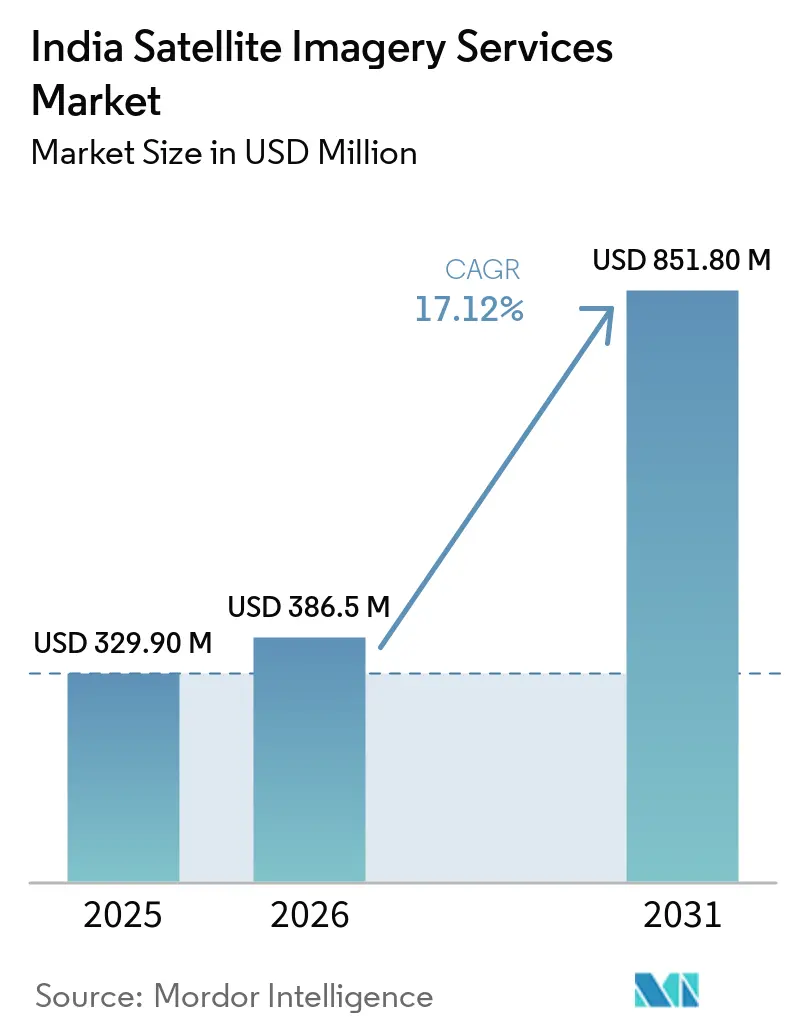
| Tamanho do mercado no ano base (2025) | 329.90 Milhões de dólares |
| Tamanho do Mercado (2026) | 386.5 Milhões de dólares |
| Tamanho do Mercado (2031) | 851.80 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 17.12 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Imagens de Satélite da Índia por Mordor Intelligence
O tamanho do Mercado de Serviços de Imagens de Satélite da Índia foi avaliado em 329,90 milhões de USD em 2025 e estima-se que cresça de 386,5 milhões de USD em 2026 para atingir 851,80 milhões de USD até 2031, a um CAGR de 17,12% durante o período de previsão (2026-2031).
Programas de digitalização apoiados pelo governo, crescentes lançamentos de satélites pelo setor privado e demandas de defesa em expansão aceleram coletivamente o consumo de dados, enquanto a ampliação da capacidade hiperespectral alarga o escopo das aplicações comerciais. O impulso é mais forte onde o financiamento público converge com o capital de risco, como nas iniciativas Cidades Inteligentes 2.0 e Missão de Agricultura Digital, o que encurta os ciclos de inovação e fomenta um ecossistema próspero de startups de análise de dados. À medida que os tempos de revisita caem de semanas para cobertura diária, empresas que antes dependiam de atualizações anuais de mapeamento migram para feeds baseados em assinatura, criando modelos de receita mais recorrentes. A intensidade competitiva é elevada por parcerias internacionais que trazem radar avançado e processamento nativo em nuvem para os players domésticos, mas a liberalização regulatória e as autorizações da IN-SPACe mantêm o controle estratégico firmemente nas mãos indianas.
Principais Conclusões do Relatório
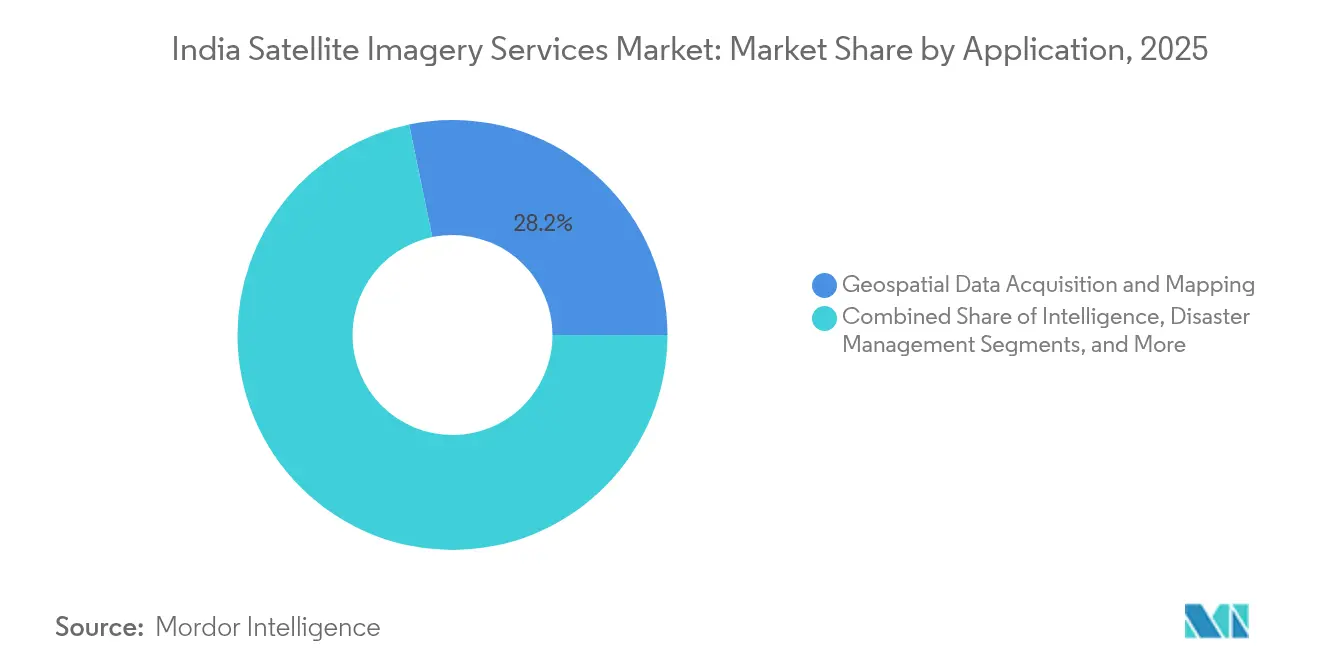
- Por aplicação, a Aquisição e Mapeamento de Dados Geoespaciais liderou com uma participação de receita de 28,24% em 2025, enquanto a Agricultura de Precisão deve expandir a um CAGR de 17,6% até 2031.
- Por usuário final, as Agências Governamentais detiveram 41,88% da participação do mercado de serviços de imagens de satélite da Índia em 2025, enquanto os serviços financeiros e de seguros apresentam o maior CAGR projetado de 18,02% até 2031.
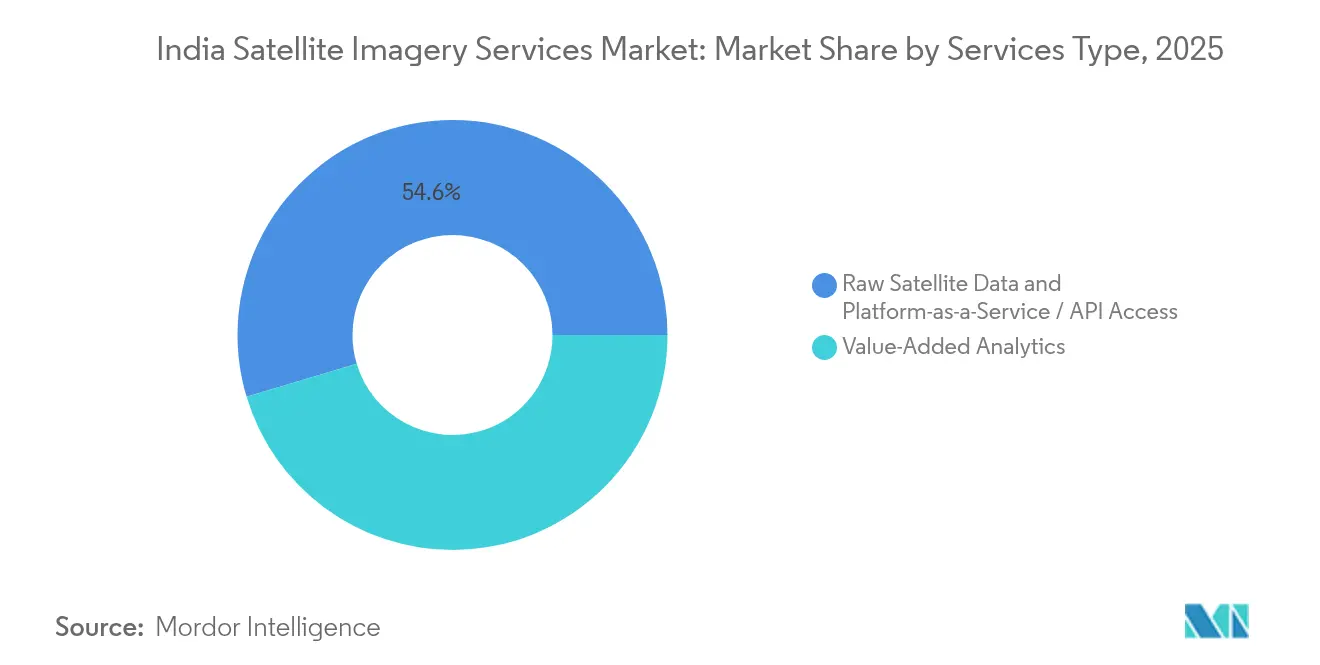
- Por tipo de serviço, a Análise de Valor Agregado foi responsável por 45,36% do tamanho do mercado de serviços de imagens de satélite da Índia em 2025; o acesso à Plataforma como Serviço/API está crescendo a um CAGR de 18,15% até 2031.
- Por tipo de imagem, os dados de alta resolução (0,5–1 m) capturaram 38,12% das receitas de 2025 no mercado de serviços de imagens de satélite da Índia, e a imagem hiperespectral está avançando a um CAGR de 17,85% durante o mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Lançamentos de satélites de OT público-privados pós-2025 | +3.2% | Nacional; clusters de Bengaluru, Hyderabad | Médio prazo (2-4 anos) |
| Programas de digitalização de defesa e gestão de fronteiras | +4.1% | Fronteiras norte e leste, cinturões costeiros | Longo prazo (≥ 4 anos) |
| Esquemas de subsídios para agricultura de precisão (e-NAM 2.0, Missão de Ag Digital) | +2.8% | Punjab, Haryana, Uttar Pradesh, Maharashtra | Curto prazo (≤ 2 anos) |
| Planejamento urbano obrigatório baseado em LiDAR para Smart-Cities 2.0 | +1.9% | 100 cidades inteligentes designadas | Médio prazo (2-4 anos) |
| Roteiro de atualização de alerta precoce de ciclones Cat-6 | +1.4% | Estados costeiros do leste e do oeste | Curto prazo (≤ 2 anos) |
| Backhaul de Satélite-IoT para adensamento 5G em todo o país | +2.1% | Distritos rurais e remotos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lançamentos de satélites de OT público-privados pós-2025
As autorizações do IN-SPACe abriram o mercado de lançamentos para empresas privadas, permitindo constelações como o cluster hiperespectral de três satélites da Pixxel que voou em janeiro de 2025. O financiamento de risco, juntamente com uma licitação público-privada de Rs 1.500 crore, atrai líderes globais e start-ups locais, reduzindo os tempos de revisita para janelas subdiárias. O acesso mais barato reduz as barreiras de entrada para seguradoras, empresas de agritech e operadores de logística, ampliando o mercado de serviços de imagens de satélite da Índia. Parcerias com BlackSky e Thales Alenia Space injetam recursos avançados de atribuição de tarefas e entrega em nuvem, fortalecendo a profundidade analítica nacional. Como resultado, a oferta de imagens deve superar a demanda histórica, mudando a dinâmica do mercado da escassez de dados para a diferenciação de valor agregado.
Programas de digitalização de defesa e gestão de fronteiras
O programa SBS-3 cobrindo 52 satélites garante financiamento sustentado para vigilância sob todas as condições meteorológicas ao longo de fronteiras contestadas. As cargas úteis de uso duplo geram repercussões comerciais, especialmente em segurança de infraestrutura e monitoramento de recursos, aprofundando assim o mercado de serviços de imagens de satélite da Índia. Links inter-satélites e processamento a bordo habilitado por IA reduzem os ciclos de decisão de horas para minutos, alimentando a demanda por painéis de análise quase em tempo real. Cláusulas de aquisição nacional promovem a transferência de tecnologia para fabricantes privados, elevando o conteúdo local em subsistemas ópticos, SAR e de propulsão. A cadência sustentada de lançamentos militares garante uma capacidade básica que os clientes privados podem alugar de forma oportunista durante janelas de tempo de paz.
Esquemas de subsídios para agricultura de precisão (e-NAM 2.0, Missão de Ag Digital)
Um desembolso de orçamento sob a Missão de Agricultura Digital vincula registros de agricultores a índices de colheita derivados de satélites, mudando o pagamento de subsídios de normas baseadas em área para verificação em nível de pixel.[1]O projeto piloto Sentinel-1 de Tamil Nadu validou a aceleração de pagamentos em 30 dias, catalisando a adoção em outros estados agrários. A atração política leva os credores e seguradoras a incorporarem as previsões de rendimento de fim de safra diretamente na subscrição, expandindo os usuários potenciais além dos departamentos agronômicos. À medida que os padrões de metadados ISO 19115 se tornam obrigatórios, pipelines de dados interoperáveis reduzem os custos de integração, apoiando uma implantação mais ampla em 400 distritos. A elevada cadência de imagens permite alertas de pragas e umidade, traduzindo-se em receita recorrente de assinaturas para fornecedores de análises.
Planejamento urbano obrigatório baseado em LiDAR para Smart-Cities 2.0
As diretrizes revisadas para Cidades Inteligentes estipulam ortoimagens com fusão LiDAR como mapa base para zoneamento, serviços públicos e corredores de transporte. Subsídios centrais de Rs 48.000 crore garantem a aquisição, criando um pipeline previsível de licitações que sustenta o mercado de serviços de imagens de satélite da Índia. Programas piloto como o NAKSHA demonstram uma emissão de licenças 50% mais rápida uma vez que as camadas geoespaciais são integradas, obrigando as empresas municipais a firmar contratos plurianuais de imagens. A cobertura de satélite oferece um complemento econômico aos levantamentos por drones para detecção de mudanças em amplas áreas urbanas. A política também exige portais Web-GIS abertos, integrando serviços de imagens em aplicativos voltados para o cidadão e ampliando a base de usuários.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Acesso pago a imagens IRS de menos de 1 m abaixo da linha de base de 2018 | −2.1% | Segmento comercial nacional | Curto prazo (≤ 2 anos) |
| Localização de dados e atrasos em autorizações de várias agências | −1.8% | Acordos transfronteiriços nacionais | Médio prazo (2-4 anos) |
| Interoperabilidade limitada entre portais de dados administrados pelo estado | −1.3% | Estados defasados digitalmente | Médio prazo (2-4 anos) |
| Escassez de analistas de imagens hiperespectrais | −0.9% | Bengaluru, Hyderabad, Pune | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso pago a imagens IRS de menos de 1 m abaixo da linha de base de 2018
A NewSpace India Limited mudou os arquivos sub-métricos para um modelo pago, elevando os custos de insumos para start-ups de agritech, silvicultura e planejamento urbano.[2]As start-ups agora pesam o custo de pagar por dados indianos antigos em comparação com a obtenção de imagens estrangeiras mais recentes, o que prejudica a capacitação nacional. Embora a Política Geoespacial Nacional elimine os obstáculos de aprovação prévia, a lacuna de financiamento persiste até que constelações privadas competitivas escalem o suficiente para baixar os preços no mercado interno.
Localização de dados e atrasos em autorizações de várias agências
Projetos envolvendo a transferência transfronteiriça de imagens enfrentam escrutínio sobreposto do Departamento de Espaço e do Ministério da Defesa, estendendo os ciclos de contratos em três a seis meses. A incerteza desencoraja algumas seguradoras internacionais e traders de commodities de integrarem feeds indianos, limitando as receitas de exportação. O Comitê de Promoção de Dados Geoespaciais promete autorização em janela única, mas a implementação operacional continua lenta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Dominância do Mapeamento Liderado pelo Governo Dá Lugar ao Crescimento AgrícolaA Aquisição e Mapeamento de Dados Geoespaciais deteve 28,24% das receitas de 2025, refletindo o impulso de modernização do registro de terras e levantamentos cadastrais em todo o país. O mercado de serviços de imagens de satélite da Índia se beneficia de ciclos previsíveis de aquisição governamental, garantindo uma utilização básica de produtos ópticos, SAR e derivados de LiDAR. IDs de Parcelas de Terra Únicas obrigatórios em 620.000 vilas aumentam a demanda anual por mosaicos ortorretificados, enquanto as agências de desenvolvimento rural adicionam camadas de séries temporais para auditorias de ativos. Paralelamente, as autoridades de gestão de desastres integram imagens de alta taxa de atualização em fluxos de trabalho de preparação contra ciclones, convertendo projetos episódicos em acordos de serviços plurianuais.
A Agricultura de Precisão expande-se a um CAGR de 17,6% à medida que os desembolsos de subsídios mudam para indicadores no nível do lote. Mapas de deficiência de nutrientes habilitados por satélites substituem normas gerais de fertilizantes, estimulando as empresas do setor a financiarem compras de imagens. Bancos cooperativos integram pontuações sazonais de biomassa em aplicativos de empréstimos, ampliando a presença rural do mercado de serviços de imagens de satélite da Índia. Ao longo do tempo, a demanda agrícola sustentada compensa a maturação gradual do mapeamento, diversificando os fluxos de receita entre grupos de usuários mais sensíveis a preços e preservando as oportunidades de análise de alta margem.


Nota: Participações de segmentos individuais disponíveis na compra do relatório
Por Usuário Final:
Serviços Financeiros Interrompem a Primazia Governamental de Longa DataCompradores governamentais representaram 41,88% do volume de negócios de 2025, impulsionados por gastos em defesa, desenvolvimento rural e cidades inteligentes, que dependem de pacotes de imagens prontos para uso. Agências centrais compram licenças estaduais em vez de tiles específicos de projetos, sustentando o crescimento do volume, mas exercendo pressão sobre os preços durante as renovações. Apesar do grande orçamento, a rigidez nas aquisições deixa espaços abertos para clientes privados ágeis.
Os Serviços Financeiros e Seguros estão no caminho para um CAGR de 18,02%, alimentados por índices de rendimento de colheitas, pontuações de risco de propriedade e alertas de enchentes em tempo real. Modelos de indenização baseados no Sentinel-1 reduzem os atrasos na liquidação de sinistros em 40%, levando as seguradoras a assinarem feeds de monitoramento durante toda a temporada. Os bancos estendem análises semelhantes a carteiras de hipotecas, monetizando painéis de risco geoespacial. À medida que a precificação baseada em transações substitui o licenciamento com alto custo de capital, as receitas recorrentes aprofundam a retenção dentro do mercado de serviços de imagens de satélite da Índia.
Por Tipo de Serviço:
A Análise Predomina à Medida que as APIs Democratizam o AcessoA Análise de Valor Agregado entregou 45,36% das vendas de 2025, confirmando que os stakeholders pagam cada vez mais por insights em vez de pixels. As agências de defesa exigem algoritmos de detecção de mudanças que sinalizem incursões automaticamente, enquanto as empresas do agronegócio preferem pontuações de condições de colheita integradas nas telas de ERP. Os prêmios vão para fornecedores que oferecem taxonomias específicas do setor e modelos pré-treinados.
Os canais de Plataforma como Serviço e API estão subindo a um CAGR de 18,15%. O Bhuvan da ISRO e as pilhas em nuvem de start-ups expõem endpoints padronizados, permitindo que os desenvolvedores incorporem camadas cadastrais, miniaturas de SAR e índices espectrais diretamente em aplicativos móveis. Os microsserviços reduzem as despesas gerais de engenharia de dados, desbloqueando coortes de usuários pequenos, mas numerosos, desde oficiais de microfinanças a auditores de torres de telecomunicações, ampliando assim a base de margem do mercado de serviços de imagens de satélite da Índia.

Nota: Participações de segmentos individuais disponíveis na compra do relatório
Por Tipo de Imagem:
Os Padrões de Alta Resolução Enfrentam a Disrupção HiperespectralA óptica de alta resolução (0,5–1 m) permaneceu a principal solução com 38,12% de participação, essencial para títulos de terras, serviços públicos e auditorias de corredores de transporte. O declínio contínuo de preços por quilômetro quadrado mantém a utilização alta, mesmo com o aumento das expectativas de revisita. O SAR preenche lacunas climáticas, agora amplamente aprimorado após o lançamento do NISAR em 2025, adicionando métricas de deformação e biomassa aos pacotes de monitoramento.
Os ativos hiperespectrais devem superar todas as outras modalidades com um CAGR de 17,85%. Com mais de 150 bandas, os conjuntos de dados da Pixxel fornecem insights sobre a composição de materiais que são inestimáveis para a detecção de estresse de nitrogênio e prospecção mineral. Fornecedores de análises integram esses cubos com pipelines de aprendizado de máquina, acelerando a extração de recursos. A complexidade impulsiona a demanda por processamento nativo em nuvem, reforçando as dinâmicas de crescimento da plataforma no mercado de serviços de imagens de satélite da Índia.
Análise Geográfica
Estados do norte como Punjab, Haryana e Uttar Pradesh lideram a adoção na agricultura de precisão, aproveitando subsídios da Missão de Agricultura Digital para financiar serviços sazonais de monitoramento NDVI e alerta de pragas. A área consistente de trigo e arroz oferece uma demanda recorrente estável, ajudando os fornecedores a amortizar os custos de verificação em solo. Rajasthan e Himachal Pradesh compram cada vez mais dados de umidade do solo baseados em SAR para otimizar o agendamento de irrigação por gotejamento, diversificando os portfólios de clientes.
A Índia Ocidental, liderada por Maharashtra e Gujarat, agrupa casos de uso industrial em torno de desenvolvimentos de cidades inteligentes, vigilância de ativos de refinarias e corredores logísticos liderados por portos. O centro estadual de sensoriamento remoto de Maharashtra padroniza ortomosaicos trimestrais para 36 distritos, garantindo contratos plurianuais que aprofundam o mercado de serviços de imagens de satélite da Índia. O Conselho Marítimo de Gujarat agora exige varreduras SAR para detecção de derramamento de óleo ao longo de 1.600 km de costa, adicionando receitas baseadas em assinaturas.
O sul da Índia atua como a incubadora de tecnologia: Bengaluru abriga a Pixxel, SatSure e Dhruva Space, enquanto Hyderabad atrai satélites SAR e IoT. O acesso às instalações de teste da ISRO e a uma reserva de talentos em engenharia sustentam as iterações de protótipos a um custo menor. Os projetos piloto de seguro agrícola de Tamil Nadu demonstram modelos de pagamento conforme o uso, atraindo seguradoras de Andhra Pradesh e Telangana. A densidade de clusters de start-ups alimenta o compartilhamento de aprendizado entre pares, acelerando o tempo de lançamento no mercado para produtos API.
As faixas costeiras e orientais enfatizam a gestão de desastres. Odisha, Andhra Pradesh e Bengala Ocidental integram previsões de rastreamento de ciclones com aplicativos de evacuação no nível das vilas, exigindo imagens ópticas com atualização de 30 minutos durante as monções. Assam e Arunachal Pradesh, situados em fronteiras porosas, implantam sobreposições de alta resolução e SAR para rastreamento de movimentos de tropas, reforçando a demanda impulsionada pela defesa no mercado de serviços de imagens de satélite da Índia.
Panorama regulatório
Os serviços de imagens de satélite da Índia operam sob o Departamento do Espaço (DOS) e a Política Espacial Indiana de 2023, com o Centro Indiano Nacional de Promoção e Autorização Espacial (IN-SPACe) posicionado como o órgão nodal de balcão único para autorizar atividades de entidades não governamentais (NGE) em operações de satélite, sistemas terrestres e disseminação de dados de sensoriamento remoto. Dentro dessa estrutura, a disseminação de sensoriamento remoto de alta resolução está sujeita aos requisitos de autorização do IN-SPACe, reforçando a governança em torno de conjuntos de dados sensíveis, ao mesmo tempo em que permite a participação privada por meio de um caminho de aprovação definido.
O acesso comercial e os preços também são moldados por funções institucionais. A NewSpace India Limited (NSIL), o braço comercial da ISRO, é o canal designado associado à disseminação de dados de Sensoriamento Remoto Indiano (IRS) (incluindo produtos de resolução mais fina), enquanto usuários governamentais acessam determinados conjuntos de dados de resolução mais baixa em condições preferenciais. Para os prestadores de serviços, o foco de conformidade está na autorização, no manuseio vinculado à segurança de imagens de alta resolução e na gestão da localização de dados e das autorizações multiagências que podem estender os prazos de contratação para transferências transfronteiriças.
Cenário Competitivo
Concentração do Mercado
As líderes de mercado Antrix Corporation, RMSI e Genesys International aproveitam as redes de estações terrestres estabelecidas e os laços governamentais para ganhar contratos de dados em massa. No entanto, novatos como Pixxel, SatSure e Dhruva Space inovam com sensores hiperespectrais, modelos de negócios baseados primeiramente em análises e interfaces de atribuição de tarefas ágeis. Parcerias com empresas globais, como a BlackSky para operações de constelação e Thales Alenia Space para fabricação de barramentos, injetam recursos avançados, reduzindo as lacunas tecnológicas.
Os fluxos de financiamento refletem confiança: as start-ups indianas de tecnologia espacial atraíram USD 126 milhões em 2023, um aumento de 7% em relação ao ano anterior. Os operadores de constelações se integram verticalmente, oferecendo imagens, análises e cargas úteis hospedadas em uma única assinatura, diferenciando-se dos operadores tradicionais que focam apenas em dados. Enquanto isso, as empresas estabelecidas reagem incorporando motores de IA; a parceria da Genesys International com a SatSure exemplifica a expansão do portfólio para gêmeos digitais 3D.
O domínio regulatório é um diferencial competitivo. Start-ups que garantem aprovações antecipadas do IN-SPACe aceleram os lançamentos e atraem seguradoras estrangeiras que buscam fluxos de dados compatíveis com normas soberanas. A conformidade com os padrões ISO 19115 e OGC reduz o atrito de integração para clientes corporativos, posicionando fornecedores compatíveis de forma favorável em verticais de alto crescimento, como serviços financeiros. No geral, a concorrência está mudando dos direitos de vangloriar a resolução de sensores para ecossistemas de análise multimodal entregues via API que maximizam o valor da vida útil do cliente no mercado de serviços de imagens de satélite da Índia.
Líderes da Indústria de Serviços de Imagens de Satélite da Índia
-
Airbus SE
-
Antrix Corporation Limited
-
Hexagon AB
-
RMSI Private Limited
-
Genesys International Corporation Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Imagens de Satélite da Índia Empresas cobertas neste relatório
- Airbus SE
- Genesys International Corporation Limited
- Antrix Corporation Limited
- Hexagon AB
- RMSI Private Limited
- Maxar Technologies Inc.
- C.E. Info Systems Limited (MapmyIndia)
- Rolta India Limited
- Quantduo Technologies Private Limited
- GIS Consortium India Private Limited
- SatSure Analytics India Private Limited
- Planet Labs PBC
- Pixxel Space Technologies Private Limited
- Capella Space Corp.
- BlackSky Technology Inc.
- Satellogic USA Inc.
- NewSpace India Limited
- Spatial Views Private Limited
- GeoSpoc Geospatial Services Private Limited
- Earth-i Limited
- Kawa Space Private Limited
Oportunidades de mercado e perspectivas futuras
Está se formando uma oportunidade clara onde a liberalização orientada por políticas encontra o efeito de arrasto das aquisições. A Política Espacial Indiana de 2023 e a Política Geoespacial Nacional de 2022 enfatizam a produção e o uso doméstico de dados geoespaciais, o que sustenta gêmeos digitais em escala urbana e modelos urbanos 3D que se encaixam nos temas de crescimento acelerado do relatório em torno de análise e entrega via plataforma/API. Os processos ativos de manifestação de interesse (EOI) da NSIL para imagens de satélite de alta resolução e fornecimento de DEM apontam ainda mais para um caminho estruturado para que fornecedores comerciais participem da demanda vinculada ao governo e construam modelos repetíveis de distribuição e licenciamento.
Ainda há espaço em branco para pilhas de entrega compatíveis de alta resolução e quase em tempo real para empresas que desejam acesso a dados alinhados à soberania com fluxos de trabalho de desenvolvedores modernos. O regime de autorização do IN-SPACe em torno de dados de resolução muito alta torna a governança e a auditabilidade um diferencial para provedores que oferecem processamento seguro, metadados padronizados e disseminação controlada. No lado da demanda, o acesso preferencial para entidades governamentais que recebem dados sub-5 m, juntamente com preços transparentes para NGEs, cria espaço para ofertas híbridas, em que os fornecedores agrupam entradas pagas de alta resolução com análises de valor agregado e acesso via API para seguradoras, proprietários de infraestrutura e concessionárias que precisam de decisões operacionais em vez de atualizações pontuais de mapas.
Desenvolvimentos industriais recentes em Mercado de Serviços de Imagens de Satélite da Índia
- Julho de 2026: Dhruva Space garante investimento de Rs 60 crore do Antariksh Venture Capital Fund para expandir a fabricação de satélites e a capacidade de infraestrutura espacial. O investimento fortalece a cadeia privada de fabricação espacial da Índia, permitindo maior volume de produção de dados de observação da Terra (EO) para serviços de vigilância e análise.
- Dezembro de 2025: A Genesys International lançou um projeto de mapeamento 3D do subsolo para seis aeroportos operados pelo Adani Group, implantando sistemas de Radar de Penetração no Solo 3D integrados com LiDAR de alta precisão e entradas de resolução de satélite. O projeto fortalece serviços de análise de alta margem e expande ofertas geoespaciais de nível empresarial para aeroportos, aprofundando a colaboração do setor privado em projetos de infraestrutura crítica.
- Outubro de 2024: A Genesys International anunciou uma parceria com a SatSure para integrar Gêmeo Digital 3D e mapeamento LiDAR com sensoriamento remoto por satélite e plataformas orientadas por IA. A colaboração aprimora as capacidades do ecossistema geoespacial habilitado por IA e apoia vendas cruzadas nos setores de aviação, silvicultura, gestão de desastres e concessionárias.
Mercado de Serviços de Imagens de Satélite da Índia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com a prestação de serviços de imagens de satélite e serviços de entrega relacionados a clientes na Índia, incluindo acesso, programação de tarefas, entrega de dados e produtos básicos de imagem prontos para uso, comercializados por contrato ou por assinatura.
Exclusões do escopo: Não inclui a fabricação de satélites, serviços de lançamento, hardware de estações terrestres ou trabalhos exclusivamente de análise downstream quando as imagens não fazem parte do serviço comercial entregue.
Visão Geral da Segmentação
- Por Aplicação
- Aquisição e Mapeamento de Dados Geoespaciais
- Gestão de Recursos Naturais
- Vigilância e Segurança
- Conservação e Pesquisa
- Gestão de Desastres
- Inteligência
- Planejamento Urbano e Cidades Inteligentes
- Agricultura de Precisão
- Por Usuário Final
- Governo
- Construção e Infraestrutura
- Transporte e Logística
- Forças Armadas e Defesa
- Silvicultura e Agricultura
- Energia e Serviços Públicos
- Serviços Financeiros e Seguros
- Outros Usuários Finais
- Por Tipo de Serviço
- Dados de Satélite Brutos
- Análise de Valor Agregado
- Acesso a Plataforma como Serviço / API
- Por Tipo de Imagem
- Resolução
- Muito Alta (menos de 0,5 m)
- Alta (0,5–1 m)
- Média (1–5 m)
- Baixa (acima de 5 m)
- Modalidade Espectral
- Óptica
- Radar de Abertura Sintética (SAR)
- Hiperespectral
- Resolução
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para mapear o ambiente operacional e para ancorar premissas sobre os sinais de oferta e demanda que moldam o consumo de imagens na Índia. Apoiamo-nos em fontes públicas como comunicados da ISRO e da IN-SPACe, notas de política do Governo da Índia para geoespacial e sensoriamento remoto, atualizações do Survey of India e portais de dados que publicam estatísticas de agricultura, uso do solo e desastres.
Também revisamos publicações técnicas abertas e anais de conferências (como IEEE e outros periódicos revisados por pares) para compreender tendências de resolução, ciclos de revisita e formatos típicos de produtos, o que ajuda a manter o escopo do serviço prático. Relatórios anuais de empresas, apresentações para investidores, imprensa de reputação e avisos de licitação foram utilizados para capturar o comportamento de contratação e a forma como os serviços são estruturados. Quando necessário, nossas assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e contratos e licitações foram utilizadas para preencher lacunas sobre a direção de preços e o momento dos negócios. As fontes aqui listadas são ilustrativas, e muitas outras referências públicas e proprietárias também foram utilizadas para coletar, verificar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em validar o que os compradores na Índia efetivamente pagam, com que frequência as imagens são atualizadas e como os pacotes de serviços diferem por caso de uso, antes de as premissas finais serem definidas. Conversamos com uma combinação de provedores de serviços de imagens, parceiros de canal e grandes usuários finais em áreas como suporte à defesa, programas agrícolas, planejamento urbano, monitoramento de infraestrutura e resposta a desastres, a fim de testar volumes e faixas de preço médio de venda. Esses insumos nos ajudaram a corrigir lacunas da pesquisa documental sobre ciclos de aquisição, repasse cambial e o que normalmente está incluído no produto contratado (programação de tarefas, consultas a arquivos ou feeds recorrentes).
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 17% | Gerentes: 57% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os pools de demanda da Índia foram reconstruídos a partir da atividade por aplicação e dos padrões de aquisição, e então mapeados para a frequência de atualização de imagens e o gasto típico por quilômetro quadrado ou por pacote de assinatura. Somente após a definição desses sinais de demanda é que os totais foram corroborados por meio de verificações seletivas de baixo para cima, incluindo a consolidação das receitas de serviços visíveis quando reportadas, valores de contratos amostrados de licitações públicas e verificações de consistência entre o preço por cena e os volumes de pedidos esperados.
Os principais insumos do modelo incluíram a proporção de projetos que requerem nova programação de tarefas versus imagens de arquivo, as expectativas de revisita para programas como monitoramento de culturas e rastreamento de infraestrutura, e as mudanças no mix de resolução que afetam a economia unitária. Também acompanhamos a cadência de licitações governamentais e a divisão entre mapeamento pontual e feeds recorrentes. Como os preços podem mudar à medida que a capacidade entra no mercado, a progressão do preço médio de venda foi escalonada usando faixas obtidas em entrevistas e ajustada para o momento observado dos contratos, em vez de aplicar uma regra de escalada uniforme.
Para as previsões, foi utilizada análise de cenários, apoiada por uma visão multivariada simplificada de drivers como a intensidade dos gastos em programas públicos, adições de capacidade de observação da Terra pelo setor privado e adoção de acesso baseado em assinatura. Onde os dados de baixo para cima estavam incompletos para provedores menores, aplicamos fatores de cobertura com base no feedback das entrevistas e verificamos os resultados em relação aos padrões de gasto dos usuários finais, de modo que o caminho final permaneça realista e reproduzível.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações, começando com revisões internas de variância entre aplicações e tipos de serviço, seguidas de verificações de consistência em relação a sinais independentes como pipelines de licitações, mudanças de política e lançamentos de programas reportados. Quando um número parece inconsistente, as premissas por trás da taxa de atualização, precificação e escopo de entrega são revisitadas primeiro, e então os respondentes são recontactados para confirmar se a mudança é real ou apenas ruído de timing.
Antes da aprovação final, o modelo é revisado por outro analista para identificar erros de unidade, dupla contagem entre pacotes de serviços e problemas de timing na conversão cambial. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais (por exemplo, grandes mudanças de política ou alterações significativas em aquisições). Imediatamente antes da entrega, uma revisão final é concluída para que o cliente receba a visão mais recente e alinhada com base nos dados mais atuais disponíveis.
Estimativa do Mercado de Serviços de Imagens de Satélite da Índia da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para serviços de imagens de satélite da Índia podem diferir porque a data de atualização, o mês de conversão cambial e a lógica de precificação por trás de assinaturas versus programação pontual de tarefas nem sempre são tratados da mesma forma. As diferenças também surgem quando trabalhos adjacentes são incluídos, como contratos exclusivamente de análise ou receitas mais amplas de observação da Terra.
Um fator prático de divergência é a frequência com que os preços médios de venda são reajustados usando sinais recentes de contratos, pois pontos de preço mais antigos podem subestimar a expansão de assinaturas ou superestimar trabalhos com maior peso de programação de tarefas. Outro fator é se os valores são construídos a partir de receitas comerciais exclusivamente da Índia, ou se misturam programas governamentais de imagens e receitas de provedores em múltiplos países, o que altera rapidamente o denominador. Neste estudo, verificações trimestrais sobre resultados de licitações e timing de negócios foram utilizadas para atualizar as premissas de câmbio e preço médio de venda antes de consolidar o ano-base de 2025, que é onde a Mordor Intelligence pode divergir de estimativas que dependem de taxas de câmbio mais antigas ou tabelas de preços constantes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,33 bilhões de USD (2025) | |
| Consultoria Regional A | 0,24 bilhões de USD (2023) | Utiliza um ano-base anterior e parece basear-se em receitas históricas de serviços sem capturar plenamente a mudança mais recente em direção a feeds de assinatura recorrentes e maiores requisitos de revisita. |
| Associação Setorial B | 0,29 bilhões de USD (2024) | Provavelmente combina um pool mais amplo de receitas de observação da Terra e aplica um timing cambial simplificado, o que pode deslocar os valores da Índia de forma perceptível quando os contratos são faturados em meses diferentes. |
A tabela mostra que as escolhas de timing e escopo explicam a maior parte da variação, e não apenas diferentes perspectivas de crescimento. Quando a cadência de atualização, o mês de câmbio e a precificação de assinatura versus programação de tarefas são tratados de forma consistente, o valor de mercado resultante torna-se mais fácil de rastrear até drivers claros de demanda e gasto, e então de atualizar de forma reproduzível.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de imagens de satélite da Índia?
O mercado está avaliado em USD 386,5 milhões em 2026 e está previsto para atingir USD 851,8 milhões até 2031.
Qual segmento de aplicação cresce mais rápido dentro de imagens de satélite indianas?
A Agricultura de Precisão apresenta um CAGR de 17,6% até 2031, alimentada pelo monitoramento de colheitas vinculado a subsídios.
Com que rapidez as instituições financeiras estão adotando imagens de satélite?
Os usuários de serviços financeiros e de seguros apresentam um CAGR de 18,02%, aproveitando as imagens para avaliação de riscos e sinistros.
Qual tecnologia impulsionará a próxima onda de crescimento?
As imagens hiperespectrais, com expansão a um CAGR de 17,85%, permitem análises de nível de material que desbloqueiam novos casos de uso.
Quão concentrada é a concorrência?
As cinco principais empresas capturam pouco mais de 60% da receita, obtendo uma pontuação moderada de 6 em uma escala de concentração de 1 a 10.