
Taille et part du marché indien des grands appareils électroménagers
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
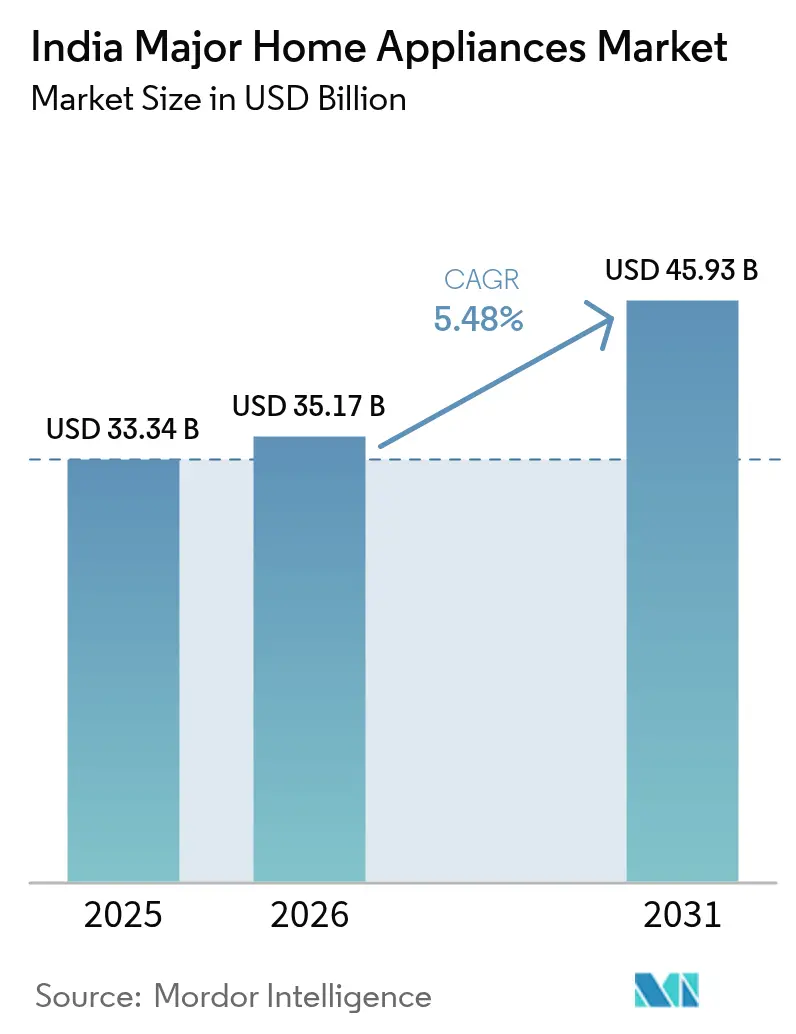
| Taille du marché de l'année de base (2025) | 33.34 Milliards de dollars |
| Taille du Marché (2026) | 35.17 Milliards de dollars |
| Taille du Marché (2031) | 45.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.48 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des grands appareils électroménagers par Mordor Intelligence
La taille du marché indien des grands appareils électroménagers devrait passer de 33,34 milliards USD en 2025 à 35,17 milliards USD en 2026 et devrait atteindre 45,93 milliards USD d'ici 2031 à un TCAC de 5,48 % sur la période 2026-2031. Un solide soutien politique, la premiumisation et l'adoption du commerce omnicanal soulignent les perspectives de croissance à long terme du marché indien des grands appareils électroménagers. Les incitations liées à la production (PLI) réduisent les désavantages de coûts liés aux importations, tandis que des normes d'efficacité énergétique plus strictes stimulent des cycles de remplacement plus rapides et justifient des prix de vente moyens plus élevés. La hausse des revenus disponibles, la formation rapide de familles nucléaires urbaines et l'électrification du dernier kilomètre débloquent collectivement de nouvelles ventes unitaires, notamment dans les villes de rang 2 et rang 3 où le taux de pénétration de base reste faible. L'intensité concurrentielle s'accroît, les entreprises nationales augmentant leur capacité pour bénéficier des avantages PLI et les marques mondiales lançant des portefeuilles de produits pilotés par l'IA pour maintenir leur part sur le marché indien des grands appareils électroménagers.
Points clés du rapport
- Par catégorie de produit, les réfrigérateurs représentaient 29,02 % de la part du marché indien des grands appareils électroménagers en 2025, tandis que les climatiseurs devraient se développer à un TCAC de 6,39 % jusqu'en 2031.
- Par canal de distribution, les magasins multimarques ont capté 45,78 % du chiffre d'affaires en 2025 ; le commerce en ligne est en passe d'afficher un TCAC de 6,95 % entre 2026 et 2031.
- Par géographie, l'ouest de l'Inde détenait 27,05 % de la taille du marché indien des grands appareils électroménagers en 2025, tandis que le sud de l'Inde devrait progresser à un TCAC de 6,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché indien des grands appareils électroménagers
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Formation rapide de familles nucléaires urbaines | +1.8% | National ; plus marqué dans le sud et l'ouest | Moyen terme (2 à 4 ans) |
| Hausse des revenus disponibles et premiumisation | +1.5% | Agglomérations urbaines ; dynamique la plus forte dans l'ouest | Long terme (≥ 4 ans) |
| PLI gouvernemental et impulsion en faveur de la fabrication nationale | +1.2% | Pôles de fabrication dans l'ensemble des États | Court terme (≤ 2 ans) |
| Normes d'efficacité énergétique stimulant les ventes de remplacement | +0.9% | Corridors urbains à forte consommation | Moyen terme (2 à 4 ans) |
| Écosystèmes IdO spécifiques à l'Inde (par ex., appareils BharOS) | +0.6% | Métropoles technophiles | Long terme (≥ 4 ans) |
| Électrification rurale du dernier kilomètre débloquant une nouvelle demande | +0.4% | Est et nord ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
PLI gouvernemental et impulsion en faveur de la fabrication nationale
L'allocation PLI de 6 238 crores INR redynamise la dynamique du côté de l'offre en doublant le contenu indigène des climatiseurs de 25 % à 55 % et en réduisant les désavantages de coûts de 18 % à 12 %. Quarante-deux candidats approuvés, dont des spécialistes de composants pour échangeurs de chaleur et compresseurs, ont collectivement engagé 3 898 crores INR dans des capacités en investissement initial. La conception de l'incitation récompense les ventes incrémentielles plutôt que la création de capacités, garantissant une expansion orientée par le marché et décourageant les actifs improductifs. La localisation réduit les blocages de fonds de roulement liés aux longs cycles d'importation, améliore la fabrication en flux tendu et positionne l'Inde comme base d'exportation pour les marchés sud-asiatiques qui exigent un approvisionnement en franchise de droits dans le cadre d'accords commerciaux régionaux. Cependant, les contraintes liées aux semi-conducteurs restent un maillon faible, incitant à une exécution coordonnée de la Mission indienne des semi-conducteurs dotée de 10 milliards USD afin de fournir des microcontrôleurs et des puces pour onduleurs à grande échelle. Une coordination politique de haut niveau entre les ministères centraux, les gouvernements des États et les associations professionnelles maintient l'élan et garantit que le marché indien des grands appareils électroménagers continue d'internaliser la valeur précédemment perdue au profit des importations.
Hausse des revenus disponibles et premiumisation
Le revenu moyen des ménages urbains devrait passer de 7 050 USD en 2024 à 9 640 USD d'ici 2030, augmentant la part du portefeuille consacrée aux achats de biens durables discrétionnaires. Les enquêtes auprès des consommateurs révèlent que 62 % des primo-acheteurs optent directement pour des appareils à économie d'énergie et dotés de fonctions intelligentes, plutôt que de commencer par des références d'entrée de gamme. Les pics de volume enregistrés sur les machines à laver de 9 kg et plus — en hausse de 91 % en 2024 — soulignent la priorité accordée par les familles à double revenu à la capacité et au confort. L'objectif de Samsung de tirer 50 % de ses revenus indiens des appareils électroménagers et des écrans dans un délai de trois ans témoigne d'une large confiance des entreprises dans les segments premium. Les réfrigérateurs alimentés par l'IA exploitent des algorithmes de refroidissement prédictifs, réduisant la consommation énergétique annuelle jusqu'à 20 % et limitant le gaspillage alimentaire — des avantages tangibles qui justifient des prix de vente moyens plus élevés. À mesure que l'adoption des véhicules électriques pousse les tarifs d'électricité résidentielle vers une tarification en fonction du moment de la journée, les appareils intelligents qui décalent la consommation vers les heures creuses deviennent encore plus attractifs, créant une boucle de rétroaction vertueuse entre l'adoption technologique et les économies d'énergie au sein du marché indien des grands appareils électroménagers.
Normes d'efficacité énergétique stimulant les ventes de remplacement
Le Bureau de l'efficacité énergétique impose désormais la visibilité de l'étiquette étoilée aussi bien dans les magasins physiques que dans les fiches produits des sites de commerce électronique, faisant de la consommation d'énergie un critère de décision primordial[1]Bureau de l'efficacité énergétique, "Étiquette étoilée," beeindia.gov.in. Les incitations de reprise proposées de 2 000 INR à 3 000 INR par climatiseur mis hors service élargissent encore l'écart d'accessibilité entre les anciens appareils et les nouveaux modèles cinq étoiles, accélérant les cycles de remplacement. Les réglementations sur le point de consigne minimal — plafonnant le fonctionnement des climatiseurs en dessous de 20 °C — devraient éliminer une charge de pointe estimée à 4 GW d'ici 2028, conformément à l'objectif de réduction de 40 % de la demande d'énergie de refroidissement du Plan d'action indien pour le refroidissement. Les sociétés de services énergétiques associent désormais des garanties prolongées à des remises liées à l'efficacité, permettant aux ménages de payer leurs appareils grâce aux économies réalisées sur leurs factures d'électricité, réduisant ainsi les coûts effectifs de possession. Les campagnes d'éducation du marché coordonnées par les services publics, les fabricants et les collectivités locales amplifient la sensibilisation des consommateurs et traduisent les mandats politiques en comportements d'achat qui stimulent la croissance du marché indien des grands appareils électroménagers.
Formation rapide de familles nucléaires urbaines
Les projections du recensement indiquent que les familles nucléaires représentaient 52 % des ménages urbains en 2025 et dépasseront 60 % d'ici 2030. Chaque nouveau ménage nucléaire nécessite généralement un réfrigérateur, une machine à laver et au moins un appareil de climatisation dans les 18 mois suivant sa création, générant plusieurs ventes unitaires par adresse. Les petits appartements en ville aiguisent la demande de designs économes en espace, tels que les réfrigérateurs à congélateur en bas de 250 litres et les climatiseurs split à onduleur de 1 tonne avec unités intérieures slim. Les données de vente au détail confirment une hausse des ventes de 17 % pour les fours combinés intégrant des fonctions de convection, gril et micro-ondes, reflétant les préférences multifonctionnelles dans les cuisines compactes. La variation régionale est prononcée : Bengaluru et Hyderabad affichent une adoption plus rapide des lave-vaisselle en raison de la composition démographique des ménages à double revenu, tandis que Jaipur et Lucknow enregistrent un intérêt plus marqué pour les laveuses à chargement par le haut entièrement automatiques adaptées aux conditions d'eau dure. La politique d'urbanisation qui associe le logement abordable aux corridors de transports en commun de masse élargit la base de clients potentiels, consolidant un solide vivier de demande pour le marché indien des grands appareils électroménagers.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilités d'approvisionnement en semi-conducteurs et compresseurs | −1.1% | Tous les pôles de fabrication | Court terme (≤ 2 ans) |
| Chaîne du froid fragmentée limitant l'adoption des congélateurs | −0.8% | Marchés ruraux ; villes de rang 3 | Moyen terme (2 à 4 ans) |
| Taux de TVA sur les biens et services élevés sur certains appareils | −0.6% | À l'échelle nationale ; les références premium les plus touchées | Moyen terme (2 à 4 ans) |
| Faible pénétration du crédit à la consommation | −0.4% | Districts de rang 2, rang 3 et ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités d'approvisionnement en semi-conducteurs et compresseurs
L'Inde importe actuellement près de 75 % des semi-conducteurs utilisés dans les variateurs d'onduleur, les modules Wi-Fi et les panneaux d'affichage intelligents intégrés aux appareils électroménagers[2]Information Technology & Innovation Foundation, "Bilan de préparation de l'Inde aux semi-conducteurs," itif.org. Les surcharges de fret et les tensions géopolitiques allongent les délais à 18-20 semaines, incitant les fabricants à constituer des stocks supplémentaires et immobilisant ainsi des fonds de roulement. La fabrication de compresseurs, quant à elle, est dominée par trois entreprises locales couvrant seulement 40 % de la demande globale, obligeant les équipementiers à recourir aux importations en provenance de Thaïlande et de Chine. Ce déséquilibre a provoqué une hausse des coûts unitaires de 7 à 10 % lors du pic estival de 2024, une compression des marges non entièrement récupérable par des hausses de prix de détail. Les mesures d'atténuation à moyen terme comprennent l'intégration en amont par les marques mondiales dans des lignes de compresseurs à vitesse variable et des coentreprises de fabrication dans le cadre de la Mission indienne des semi-conducteurs. Le défaut de résolution de ces goulets d'étranglement pourrait abaisser les taux d'utilisation des nouvelles usines financées par le PLI, compromettant la compétitivité du marché indien des grands appareils électroménagers.
Taux de TVA sur les biens et services élevés sur certains appareils
Les grands téléviseurs intelligents et les réfrigérateurs côte à côte restent soumis au taux de TVA sur les biens et services de 28 %, portant les prix à la consommation jusqu'à 9 % de plus par rapport aux prélèvements d'avant la TVA sur les biens et services. Les références premium générant 30 à 35 % du bénéfice brut du secteur, la suppression des volumes en haut de gamme menace les cycles de réinvestissement en R&D essentiels à l'innovation. L'élasticité-prix induite par la fiscalité engendre également une concentration temporelle de la demande lors des périodes de remises festives, créant des inefficacités dans la planification de la production et des coûts de stockage des stocks plus élevés. Bien que des pétitions répétées de l'industrie aient demandé une réduction du taux, la réticence du Conseil de la TVA sur les biens et services découle de préoccupations fiscales et de la perception que les appareils premium sont des biens de luxe. Les fabricants atténuent les frictions liées à la demande en proposant des programmes de remboursement en collaboration avec des prêteurs, mais cette ingénierie financière ne compense que partiellement les vents contraires fiscaux structurels qui freinent le marché indien des grands appareils électroménagers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type de produit : les appareils de climatisation électrisent les perspectives de croissance
La taille du marché indien des grands appareils électroménagers imputable aux climatiseurs a atteint 6,42 milliards USD en 2025 et progressera à un TCAC de 6,39 % jusqu'en 2031. Des températures extérieures élevées, une fréquence croissante des vagues de chaleur et l'essor d'une classe moyenne accélèrent l'adoption des climatiseurs split à onduleur, les variantes de 1 tonne et 1,5 tonne représentant 68 % des ventes. Les fabricants proposent désormais des options de réfrigérants R32 et R290 pour satisfaire aux normes relatives au potentiel de réchauffement climatique, différenciant davantage les références premium.
Les réfrigérateurs restent l'ancre en volume avec 29,02 % de part de marché en 2025 ; les modèles à une porte dominent les zones rurales, tandis que les appareils à congélateur en bas sans givre gagnent des parts en milieu urbain. Les lave-vaisselle, bien qu'affichant moins de 4 % de pénétration dans les ménages, enregistrent une croissance annuelle de 18 % dans les métropoles à mesure que les coûts de l'aide à domicile augmentent. Les fours combinés micro-ondes-convection trouvent preneur grâce à des applications de recettes intégrées qui simplifient les préréglages pour la cuisine indienne, permettant aux jeunes consommateurs de personnaliser leurs habitudes de cuisson. Les assistants de cuisine robotiques émergents démontrent l'avantage du premier entrant pour les marques capables de localiser l'assistance vocale en hindi, en tamoul et en télougou, élargissant ainsi l'attrait auprès des différentes communautés linguistiques. Chaque innovation produit renforce la mémorisation de la marque et consolide l'ancrage dans l'écosystème, éléments essentiels pour la maximisation de la valeur sur la durée de vie dans le marché indien des grands appareils électroménagers.

Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Par canal de distribution : la convergence omnicanale s'accélère
Les détaillants multimarques continuent de dominer avec 45,78 % des ventes en valeur car ils permettent la comparaison des références et une livraison le jour même, mais les places de marché en ligne revendiquent déjà 25,10 % de part et devraient dépasser 31 % d'ici 2031 à un TCAC de 6,95 %. La valeur moyenne du panier en ligne est supérieure de 12 % à celle hors ligne en raison de l'orientation des consommateurs vers des modèles premium à haute efficacité énergétique associés à des garanties prolongées.
Les points de vente exclusifs de marque se multiplient dans les villes de rang 3 en exploitant des formats de franchise à faible intensité capitalistique, permettant des zones de démonstration pour les réfrigérateurs à IA et les combinés de lavage intelligents. Les pilotes de commerce social sur WhatsApp permettent aux revendeurs de proximité de diffuser des démonstrations en direct, de conclure des ventes et de planifier des services via des passerelles de paiement intégrées — un modèle particulièrement utile pour les codes postaux ruraux où la confiance dans les grandes places de marché de commerce électronique est encore en cours d'établissement. La pénétration des formules acheter-maintenant-payer-plus-tard, alimentée par le scoring de crédit pour profils minces, abaisse les barrières à l'entrée pour les primo-acheteurs et élargit la base adressable. Une orchestration omnicanale robuste réduit les ruptures de stock et les retours, améliorant la satisfaction des clients et renforçant les avantages concurrentiels du marché indien des grands appareils électroménagers.
Analyse géographique
L'ouest de l'Inde a contribué à hauteur de 27,05 % du chiffre d'affaires du marché indien des grands appareils électroménagers en 2025, porté par des revenus par habitant plus élevés, des réseaux de commerce organisé matures et une logistique proche des ports favorisant des importations rapides de composants. Les clusters industriels du Maharashtra soutiennent l'efficacité des opérations d'assemblage final, tandis que l'excédent d'énergie renouvelable du Gujarat réduit les coûts d'électricité au niveau des usines, permettant une résilience des marges même lors des cycles d'inflation des matières premières.
Le sud de l'Inde enregistre le TCAC le plus rapide, soit 6,55 %, jusqu'en 2031, porté par de grands pôles électroniques en Andhra Pradesh, au Telangana et au Tamil Nadu. L'installation LG de 600 millions USD à Sri City fournira 1,5 million d'unités de climatiseurs par an à partir de 2026. La main-d'œuvre du secteur technologique de la région et les tarifs d'électricité plus élevés propulsent l'adoption des modèles à onduleur cinq étoiles. Les subventions gouvernementales pour le solaire en toiture encouragent davantage les appareils de surveillance intelligente de l'énergie, renforçant la dynamique de premiumisation sur le marché indien des grands appareils électroménagers.
Le nord et l'est de l'Inde représentent conjointement 36,80 % du chiffre d'affaires mais affichent une pénétration premium plus faible en raison de disparités de revenus disponibles et d'un commerce fragmenté. Néanmoins, des programmes d'électrification rurale tels que Saubhagya ajoutent 28 millions de raccordements, générant une nouvelle demande de réfrigération pour le stockage des denrées périssables. Les lacunes dans la chaîne du froid limitent les ventes de congélateurs, mais la politique agricole encourageant les organisations de producteurs-agriculteurs pourrait libérer une demande latente à mesure que les produits parcourent de plus longues distances jusqu'aux marchés. Les extrêmes climatiques — étés torrides au Rajasthan et forte humidité en Assam — créent des niches de micro-segments pour les refroidisseurs à évaporation et les réfrigérateurs à haute déhumidification, exigeant une approche commerciale granulaire adaptée.
Analyse de la chaîne de valeur
La chaîne de valeur des principaux appareils électroménagers en Inde couvre les intrants amont (acier, plastiques, cuivre, réfrigérants et contrôles électroniques), les composants principaux (compresseurs, échangeurs de chaleur, tubes en cuivre, moteurs BLDC, cartes de circuits imprimés et onduleurs), l'assemblage OEM, et la distribution en aval via des magasins multimarques, des points de vente exclusifs et des places de marché en ligne soutenues par des réseaux logistiques. La politique publique continue de façonner le niveau de fabrication, avec le PLI Scheme for White Goods (dotation de 6 238 crores INR, actif de l'exercice 2021-22 à l'exercice 2028-29) offrant des incitations de 4 à 6 % sur les ventes incrémentales et élargissant l'écosystème de composants locaux, incluant 85 entreprises sélectionnées et des engagements d'investissement cumulés d'environ 11 198 crores INR au mois de janvier 2026.
Les principaux goulots d'étranglement restent concentrés dans l'approvisionnement en électronique à forte valeur et en compresseurs, ce qui augmente les délais de livraison et l'intensité du besoin en fonds de roulement pour les OEM et les fabricants sous contrat pendant la demande de pointe estivale. Dans le cadre du PLI, les efforts de localisation se concentrent de plus en plus sur les pièces qui déterminent le coût et la disponibilité, notamment les compresseurs et sous-ensembles, les échangeurs de chaleur, les tubes en cuivre et les moteurs, soutenus par un développement multi-niveaux des fournisseurs et des partenariats de fabrication sous contrat, notamment autour de Sri City. À mesure que la distribution devient plus omnicanale, les réseaux de service après-vente et de pièces détachées émergent comme des points de différenciation, les marques et partenaires investissant dans une installation et un traitement des services plus rapides afin de protéger les prix de vente moyens premium et de gérer les retours dans les ventes en ligne.
Paysage concurrentiel
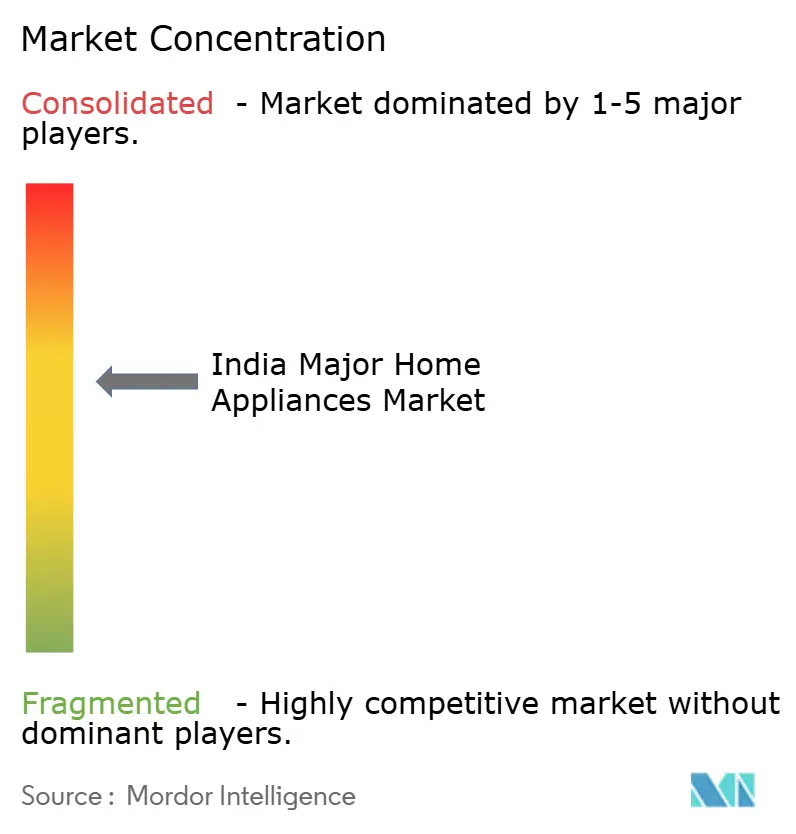
Le marché indien des grands appareils électroménagers est modérément fragmenté, les principaux acteurs détenant une part cumulée significative, laissant de nombreuses opportunités aux marques émergentes pour concourir. Samsung se distingue dans la réfrigération premium et les combinés lave-linge/sèche-linge, en exploitant son écosystème SmartThings et l'intégration verticale dans les semi-conducteurs. LG investit massivement dans la fabrication locale de compresseurs à vitesse variable, visant 90 % de valeur locale d'ici 2027. Whirlpool poursuit un positionnement de milieu de gamme en s'associant à PG Electroplast pour des machines à laver semi-automatiques adaptées aux régions rurales à eau dure.
Les acteurs nationaux établis comme Voltas-Beko exploitent leur capital de marque dans le refroidissement de l'air et tirent parti de l'expertise en onduleurs de Beko, tandis que Godrej Appliances étend sa gamme de réfrigérateurs à réfrigérant respectueux de l'environnement R600a pour fidéliser les clients soucieux de l'écologie. Haier et Hisense se concentrent sur les villes de rang 2 et rang 3, promettant « une intervention de service dans les 24 heures » pour surmonter les barrières de confiance. Blue Star exploite son expertise en climatisation et ventilation pour vendre de manière croisée des climatiseurs de chambre connectés à Internet qui se synchronisent avec les tableaux de bord des bâtiments commerciaux, ciblant les appartements haut de gamme.
Les alliances stratégiques se multiplient : Whirlpool collabore avec Hindustan Unilever pour commercialiser conjointement des solutions de soin du linge, renforçant la fidélisation à l'écosystème. BSH Home Appliances pilote des algorithmes de cuisson cognitifs dans les fours de marque Bosch, anticipant la demande d'assistants IA qui ajustent les niveaux d'épices pour les palais indiens. Parallèlement, des fournisseurs de composants tels qu'Amber Enterprises élargissent leurs lignes de moulage par injection et de tubes en cuivre pour suivre les trajectoires de croissance des équipementiers, illustrant comment la consolidation du côté de l'offre soutient le marché indien des grands appareils électroménagers en expansion.
Leaders du secteur indien des grands appareils électroménagers
LG Electronics India
Samsung India
Whirlpool of India
Godrej Appliances
Haier India
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le déploiement de corridors de fabrication et l'approfondissement de la localisation des composants créent une demande à court terme pour les fabricants sous contrat et les fournisseurs dans les catégories refroidissement et blanchisserie. En juillet 2026, EPACK Durable a obtenu l'approbation du gouvernement de l'Andhra Pradesh pour un investissement d'environ 1 084,31 crores INR afin d'étendre la fabrication de climatiseurs, de lave-linge et d'autres appareils électroménagers à Sri City. En février 2026, Hisense a ouvert sa première usine de fabrication en Inde à Sri City via la coentreprise Epack Manufacturing Technologies pour produire des climatiseurs de pièce. Ensemble, ces actions élargissent le marché accessible pour les composants localisés (compresseurs, tubes en cuivre, échangeurs de chaleur, moteurs BLDC) et pour les services annexes tels que l'outillage, les tests et la conformité.
La premiumisation et la formalisation guidée par la conformité élargissent également les opportunités dans la conception de produits, la vente au détail et l'exécution des services. Les segments cuisine et premium connaissent une activité de localisation accrue, notamment avec INALSA investissant 50 crores INR dans une usine de fabrication à Sonipat en juillet 2026 pour développer la production d'appareils de cuisine premium. Sur le plan politique, la quatrième phase du PLI Scheme for White Goods a sélectionné cinq entreprises supplémentaires en janvier 2026, visant 8 337 crores INR de production et soutenant la transition de modèles axés sur l'assemblage vers une fabrication axée sur les composants. Les annonces de capacité dans des catégories adjacentes au refroidissement pointent également vers une montée en puissance continue, comme Summercool Home Appliances planifiant une usine à Ghaziabad de 250 à 300 crores INR (production annoncée pour débuter en octobre 2026), ce qui élargit les besoins en distribution, installation et écosystèmes de service dans les marchés de niveau 2 et 3.
Développements récents du secteur
- Juillet 2026 : Samsung India a lancé la Music Studio Series, une nouvelle gamme d'enceintes Wi-Fi conçue pour le marché indien. Bien qu'elle se situe hors du périmètre des principaux appareils électroménagers, ce lancement renforce une approche plus large d'écosystème de maison connectée qui soutient également la vente incitative d'appareils connectés grâce à un regroupement piloté par plateforme et un espace de vente partagé.
- Juin 2026 : LG Electronics India a lancé une nouvelle gamme de réfrigérateurs à portes françaises avec un distributeur de glaçons automatique dans le segment de largeur 83,82 cm. Ce lancement ajoute des options de réfrigération premium alors que les marques rivalisent pour des mises à niveau axées sur les fonctionnalités et un mix de prix de vente moyen plus élevé dans les canaux urbains.
- Avril 2026 : Whirlpool of India a lancé sa gamme de réfrigérateurs No Tension dans la catégorie porte unique, dotée d'une technologie de dégivrage automatique baptisée 6th Sense IntelliFrost. Ce renouvellement de produit vise la demande de remplacement en combinant des fonctionnalités pratiques avec des points de prix grand public, aidant à défendre les parts de marché dans les segments de réfrigérateurs à fort volume.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, nous considérons le marché indien des principaux appareils électroménagers comme la valeur des ventes générées par les gros appareils électroménagers achetés pour un usage résidentiel à travers l'Inde, captée au point de vente en USD courants pour chaque année.
Exclusions du périmètre : nous excluons les petits appareils, la demande d'appareils commerciaux ou institutionnels, et les services complémentaires tels que l'installation, les garanties prolongées et les revenus liés uniquement à la réparation.
Aperçu de la segmentation
- Par produit
- Réfrigérateurs
- Congélateurs
- Machines à laver
- Lave-vaisselle
- Fours (incl. combinés et micro-ondes)
- Climatiseurs
- Autres grands appareils électroménagers
- Par canal de distribution
- Magasins multimarques
- Points de vente exclusifs de marque
- En ligne
- Autres canaux de distribution
- Par géographie
- Nord de l'Inde
- Sud de l'Inde
- Est de l'Inde
- Ouest de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle claire sur la demande et l'offre d'appareils électroménagers en Inde, puis par la mise en correspondance avec la manière dont le marché est mesuré en valeur. Des sources publiques sont utilisées pour ancrer le modèle, telles que le Ministry of Statistics and Programme Implementation (indicateurs ménages et consommateurs), le Ministry of Commerce and Industry (statistiques commerciales) et le Bureau of Energy Efficiency (normes d'efficacité et étiquetage), ce qui aide à comprendre les cycles de remplacement.
Nous examinons également des sources telles que des publications de type India Energy Efficiency Scale Up Program, des communiqués d'associations professionnelles et des articles évalués par des pairs qui traitent de la pénétration et des schémas d'utilisation des appareils. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse économique réputée sont utilisés pour identifier l'orientation des prix et les évolutions du mix des canaux (en ligne versus magasins), ainsi que les plans d'expansion de capacité. Le cas échéant, des abonnements payants sont référencés pour les données financières des entreprises, des signaux d'importation et d'exportation au niveau des expéditions sont utilisés pour des vérifications croisées, et des bases de données de brevets aident à valider le calendrier des évolutions technologiques. Les sources documentaires listées ici sont illustratives, et d'autres documents publics ont été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires sont recueillies via des entretiens d'experts et des enquêtes structurées auprès des marques, distributeurs, détaillants et participants liés aux composants, afin de vérifier les prix, les marges de canal et les schémas de vente. Pour la couverture de l'Inde, les échanges sont équilibrés entre les marchés du Nord, du Sud, de l'Est et de l'Ouest, car le mix d'appareils et la saisonnalité varient selon le climat, le type de logement et le profil de revenu.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 26 % | Direction générale (CXO) : 15 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 16 % | Managers : 53 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché utilise une logique combinée descendante et ascendante. Le point de départ est un bassin de demande indien reconstruit à partir de la pénétration des appareils, de la formation des ménages et du comportement de remplacement, puis converti en valeur à l'aide de prix spécifiques à chaque année. Les totaux sont vérifiés par des approximations ascendantes sélectives, notamment un prix de vente moyen (ASP) échantillonné par type d'appareil multiplié par des volumes unitaires indicatifs partagés par les canaux, suivis de vérifications auprès des distributeurs et des détaillants pour ajuster les valeurs aberrantes.
Les principales données d'entrée du modèle incluent la pénétration par catégorie d'appareil (par exemple, réfrigérateurs et lave-linge), la hausse saisonnière de la demande pour les produits de refroidissement, l'intensité des importations pour certaines catégories, les cycles de mise à niveau induits par l'efficacité énergétique, et les parts de mix de canaux entre magasins multimarques, points de vente exclusifs et en ligne. Les prévisions utilisent une analyse de scénarios appuyée par des avis d'experts sur la croissance des revenus, les nouveaux logements urbains, et l'évolution attendue du prix de vente moyen en raison de la premiumisation et des normes d'efficacité. Lorsque les signaux d'unités ou de prix sont faibles pour une catégorie plus petite, nous comblons l'écart à l'aide d'indicateurs proxy issus de catégories adjacentes, puis nous retestons avec des données primaires avant la finalisation.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont vérifiés de manière croisée par rapport à des signaux indépendants tels que les mouvements d'importation et d'exportation, l'orientation de la pénétration par catégorie, et les commentaires des canaux sur la vigueur de la demande. Les anomalies sont signalées par des contrôles de variance au niveau des produits et des régions, et les hypothèses sont revues par plusieurs passages d'analystes afin que la logique reste cohérente d'une année à l'autre.
Si un écart important est constaté, comme une hausse soudaine des prix non corroborée par les retours des canaux, les répondants sont recontactés et les données sont recalculées avec l'hypothèse révisée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements tels que des changements majeurs de politique, de fortes fluctuations monétaires ou des chocs de demande modifient sensiblement les prix ou les volumes. Juste avant la livraison, un dernier contrôle est effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché indien des principaux appareils électroménagers selon Mordor Intelligence comparée à d'autres estimations publiées
Il est normal de constater des tailles de marché publiées différentes pour les principaux appareils électroménagers en Inde, car les entreprises ne comptabilisent pas toujours les mêmes produits, canaux de vente et prix spécifiques à chaque année. L'écart s'élargit également lorsqu'une estimation est construite à partir de la valeur de détail tandis qu'une autre est plus proche de la valeur sortie usine, et lorsque le calendrier de conversion des devises diffère.
Certains chiffres externes élargissent la définition en mélangeant les petits appareils et les revenus de services dans le même total, ce qui peut faire augmenter le chiffre sans lien clair avec la demande unitaire. Dans l'approche de Mordor Intelligence, la valeur est limitée aux principaux appareils électroménagers vendus en Inde, les services et les petits appareils étant exclus du total afin que le modèle reste lié à la pénétration des appareils, au remplacement et à l'évolution du prix de vente moyen.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 33,34 milliards USD (2025) | |
| Association professionnelle A | 36,80 milliards USD (2025) | Souvent présenté comme un panier d'appareils électroménagers plus large pouvant inclure les petits appareils et les revenus de services associés, et peut appliquer une hypothèse de prix unique combinée à toutes les catégories. |
| Revue professionnelle B | 30,10 milliards USD (2025) | Parfois plus proche de la valeur fabricant ou des expéditions suivies, ce qui peut sous-estimer la valeur de détail captée dans les canaux multimarques et en ligne, et peut ne pas pleinement normaliser la saisonnalité des catégories. |
Le tableau montre que les plus grandes différences proviennent de ce qui est inclus dans le panier d'appareils et de savoir si la valeur reflète la tarification de détail ou un proxy de valeur en amont. En maintenant le périmètre lié aux principaux appareils et en validant le prix de vente moyen et le mix de canaux par des vérifications répétées, le chiffre final reste transparent et plus facile à reconstituer à partir de variables de demande claires.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché indien des grands appareils électroménagers ?
La taille du marché indien des grands appareils électroménagers est de 35,17 milliards USD en 2026.
Quelle catégorie de produit connaît la croissance la plus rapide ?
Les climatiseurs enregistrent le TCAC le plus rapide, soit 6,39 %, entre 2026 et 2031.
Quelle région indienne affiche les meilleures perspectives de croissance ?
Le sud de l'Inde devrait se développer à un TCAC de 6,55 % jusqu'en 2031, soutenu par les investissements manufacturiers et la croissance des revenus.
Comment les incitations gouvernementales influencent-elles la production locale ?
Les subventions PLI doublent la localisation dans les composants de climatiseurs et réduisent les écarts de coûts, transformant l'Inde en plaque tournante d'exportation régionale.
Pourquoi les appareils premium gagnent-ils du terrain ?
La hausse des revenus et des normes d'efficacité énergétique strictes poussent les consommateurs vers des modèles intelligents à haute efficacité qui réduisent les coûts d'exploitation sur la durée de vie.
Quelle tendance de distribution reshapes-t-elle les ventes d'appareils électroménagers ?
Les canaux en ligne s'étendent à un TCAC de 6,95 %, portés par les paiements numériques et l'infrastructure de livraison du dernier kilomètre à l'échelle nationale.
Dernière mise à jour de la page le:


