
Analyse du marché des batteries en Inde par Mordor Intelligence
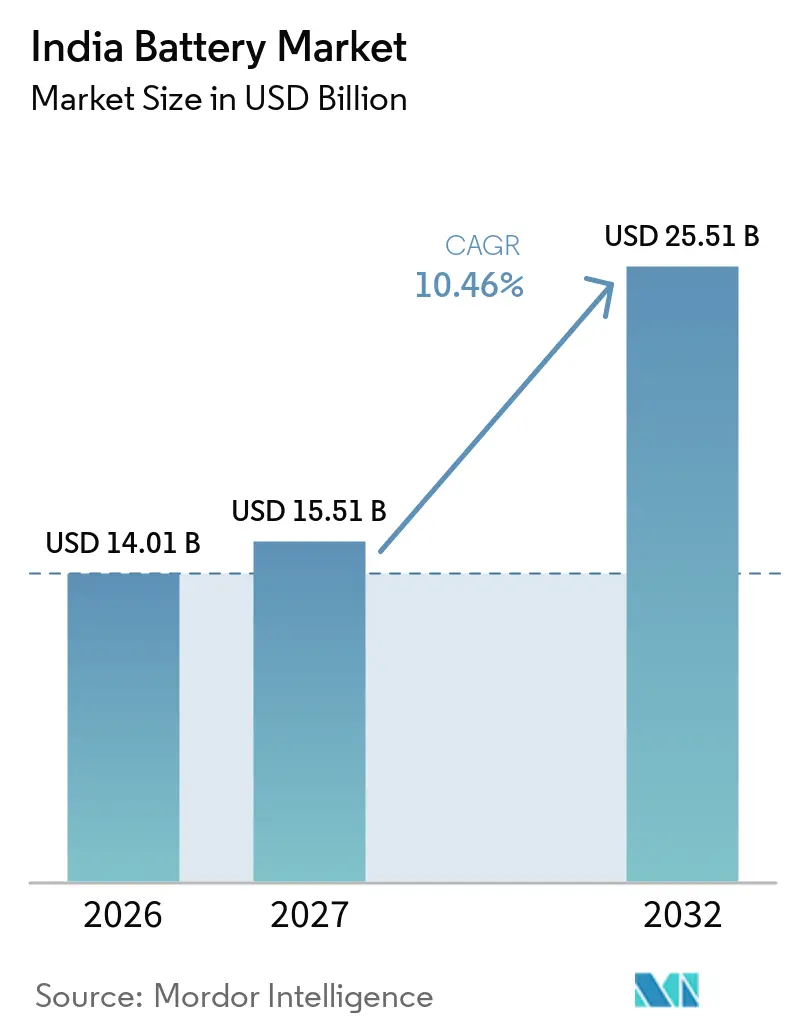
La taille du marché des batteries en Inde devrait augmenter de 14,01 milliards USD en 2026 à 15,51 milliards USD en 2027 et atteindre 25,51 milliards USD d'ici 2032, avec un CAGR de 10,46 % sur la période 2027-2032.
Les incitations politiques et les attributions de cellules nationales élargissent la base d'acheteurs pour la mobilité électrique et le stockage. Les contrôles à l'exportation et les exigences de licence imposés par la Chine en mars 2026 sur les batteries lithium-ion haute performance, les matériaux de cathode et les anodes en graphite artificiel ajoutent une incertitude d'approvisionnement pour les fabricants indiens. La baisse des prix des packs soutient les deux-roues électriques au Maharashtra et au Karnataka, tandis que les opérateurs de télécommunications et de centres de données privilégient les solutions de secours lithium-ion fiables. Les pilotes sodium-ion et les démonstrations à l'état solide élargissent la voie technologique au-delà des cellules conventionnelles, mais les lacunes en matière de recyclage et les minéraux importés soulèvent encore des risques liés au cycle de vie et aux approvisionnements. Les gagnants commerciaux seront les fournisseurs qui combinent qualification locale, intégration de packs et service régional pour les clients des véhicules électriques, des onduleurs et du stockage sur réseau.
Points clés du rapport
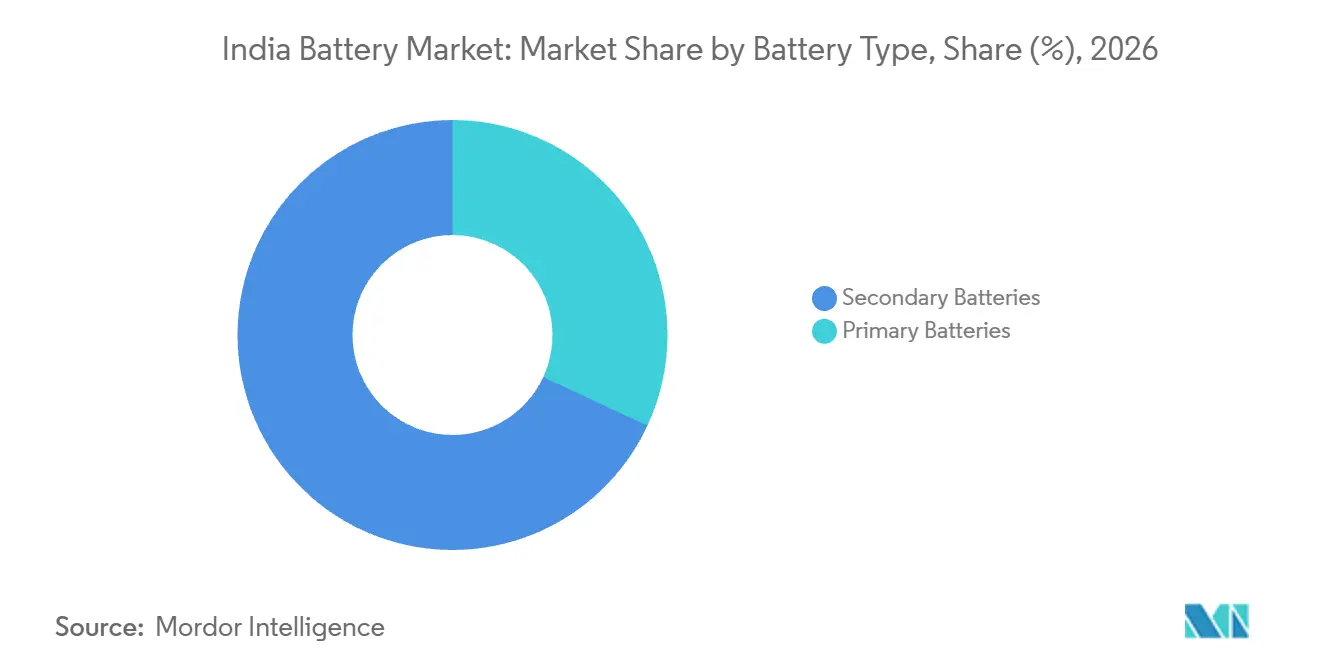
- Les batteries secondaires représentaient une part de 68,08 % de la taille du marché des batteries en Inde en 2026 et constituent le segment à la croissance la plus rapide avec un CAGR de 15,6 % durant 2027-2032.
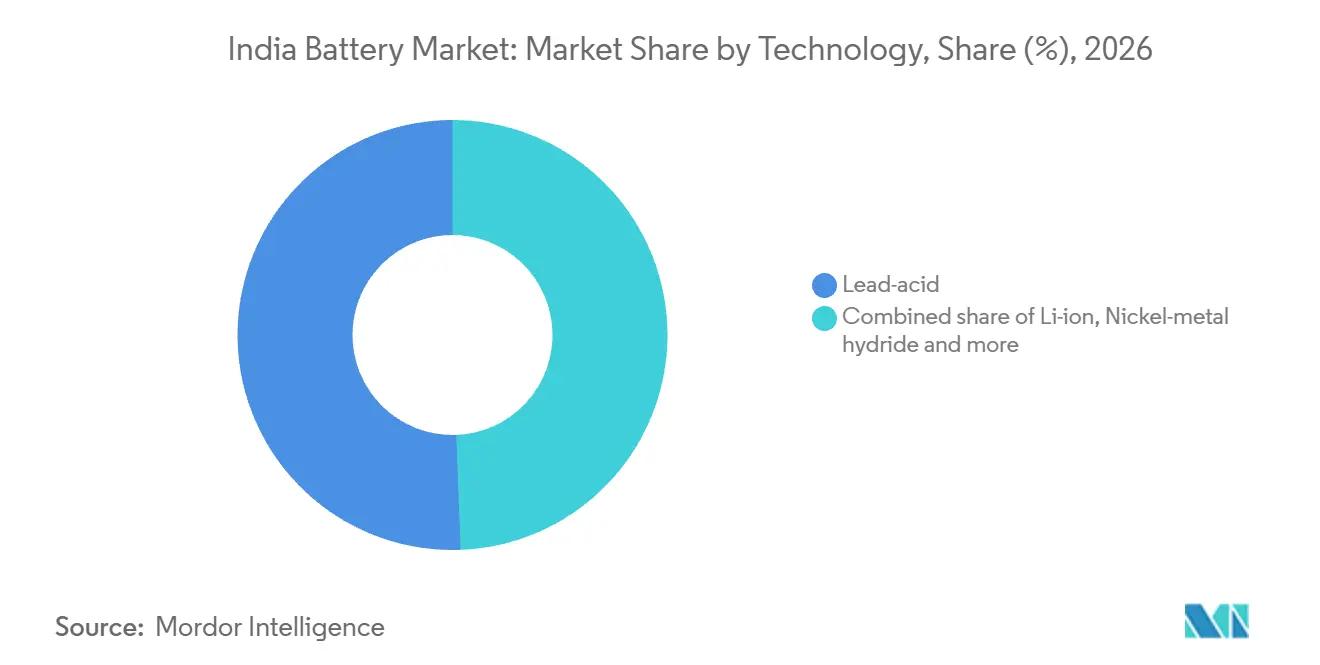
- Le plomb-acide représentait une part de 50,6 % du marché des batteries en Inde en 2026, tandis que l'état solide est la technologie à la croissance la plus rapide avec un CAGR de 33,2 % durant 2027-2032.
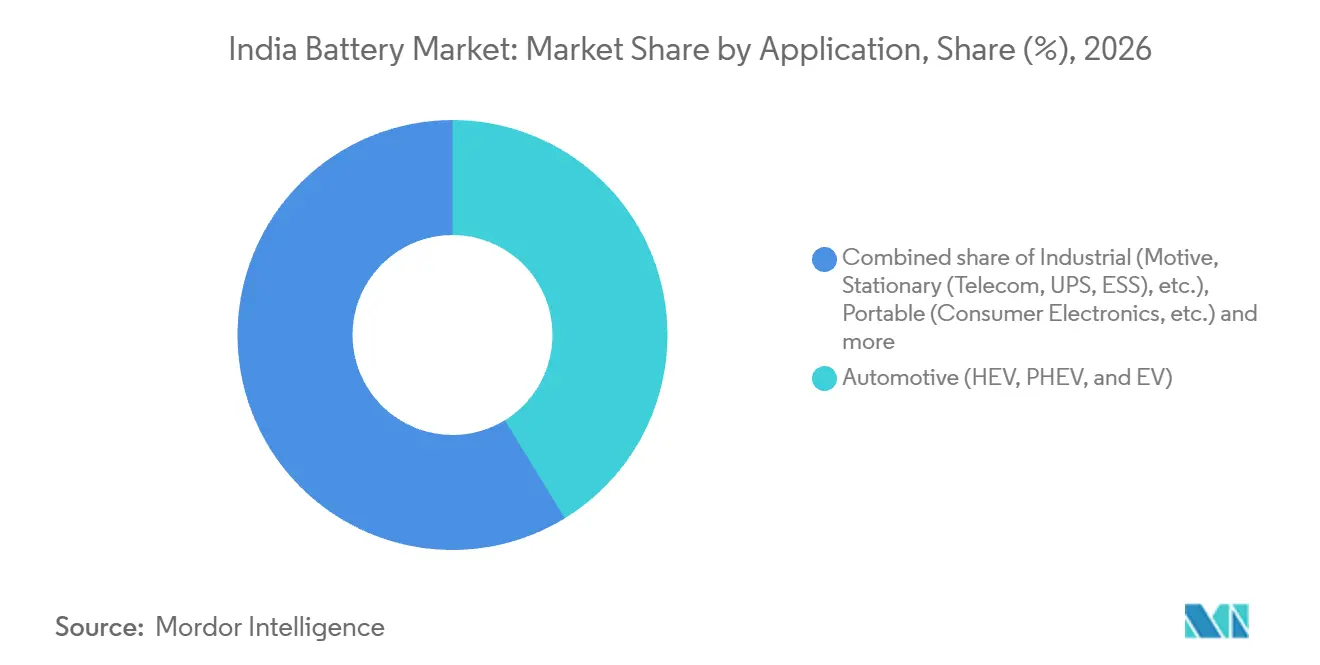
- L'automobile (VHE, VHRE et VE) représentait une part de 41,24 % du marché en 2026 et constitue l'application à la croissance la plus rapide avec un CAGR de 15 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Incitations et politiques gouvernementales favorables | +2.8% | Programmes de mobilité et de stockage à l'échelle nationale en Inde | Moyen terme (2 à 4 ans) |
| Baisse des prix des batteries lithium-ion | +2.3% | Acheteurs indiens de véhicules électriques et de stockage stationnaire | Court terme (≤ 2 ans) |
| Adoption rapide des véhicules électriques en deux-roues et trois-roues | +2.5% | Maharashtra, Karnataka, Tamil Nadu, Delhi | Court terme (≤ 2 ans) |
| Expansion des besoins de sauvegarde pour les télécommunications et les centres de données | +1.8% | Principaux centres de télécommunications et de centres de données en Inde | Moyen terme (2 à 4 ans) |
| Programme PLI-ACC catalysant les gigafactories nationales | +1.6% | Karnataka, Tamil Nadu, Gujarat | Long terme (≥ 4 ans) |
| Émergence du sodium-ion et des chimies alternatives | +1% | Hyderabad, Uttarakhand, Maharashtra, Karnataka, Tamil Nadu | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Incitations et politiques gouvernementales favorables
La combinaison de politiques de l'Inde élargit le bassin d'acheteurs de batteries et de projets, soutenant la croissance du marché des batteries en Inde. Le programme PM E-DRIVE du ministère des Industries lourdes vise à inciter environ 2,48 millions de deux-roues électriques et plus de 14 000 bus électriques, les deux-roues électriques à batterie avancée étant éligibles aux incitations à la demande. Ce soutien à la demande améliore l'économie d'achat pour les flottes de mobilité électrique et les acheteurs privés, offrant aux fournisseurs de cellules et de modules une base de commandes adressable plus large. Le même ministère a attribué 40 GWh d'une capacité planifiée de 50 GWh de cellules à chimie avancée à quatre entreprises dans le cadre du PLI-ACC. Les programmes de financement des écarts de viabilité lancés en mars 2024 et en juin 2025 soutiennent environ 43 GWh de systèmes de stockage d'énergie par batterie. Ensemble, les incitations au transport et le financement du stockage réduisent les frictions de financement en début de projet, de sorte que les fabricants peuvent planifier leur capacité autour d'une demande plus visible tandis que les acheteurs bénéficient de voies d'adoption plus claires.
Baisse des prix des batteries lithium-ion
La baisse des prix des modules lithium-ion améliore l'accessibilité des systèmes alimentés par batterie. L'Agence internationale de l'énergie a rapporté que les prix moyens des batteries lithium-ion ont chuté de 8 % en 2025, grâce à l'efficacité de fabrication, aux évolutions chimiques et à la concurrence mondiale qui ont abaissé le référentiel mondial. Cette baisse améliore l'économie des deux-roues électriques, des flottes commerciales et du stockage stationnaire sans exiger des acheteurs qu'ils modifient leur modèle opérationnel. Des coûts de modules plus faibles donnent également aux intégrateurs plus de marge pour ajouter des systèmes de contrôle, de gestion thermique et de surveillance tout en maintenant les budgets de projet viables, améliorant la compétitivité du marché des batteries en Inde qui élargit les cas d'usage viables pour le stockage distribué. Les services publics et les opérateurs de flottes indiens peuvent donc évaluer des déploiements plus importants tandis que les exigences de service et de financement restent gérables.
Adoption rapide des véhicules électriques en deux-roues et trois-roues
La mobilité électrique convertit les flottes de deux et trois-roues en un canal de demande récurrente de batteries. L'Inde a enregistré près de 2,5 millions d'immatriculations de véhicules électriques au cours de l'exercice 2025-26, dont 1,3 million de deux-roues électriques. La SIAM a rapporté 285 000 trois-roues vendus au deuxième trimestre de l'exercice 2026-27, en hausse de 23,6 % en glissement annuel, la croissance étant en partie portée par des véhicules électriques L5 de meilleure qualité. Le ministère des Industries lourdes a également rapporté 1,15 million de deux-roues électriques vendus au cours de l'exercice 2024-25 et des ventes de trois-roues électriques L5 en hausse de 57 % à 159 235 unités. À mesure que le parc de véhicules s'élargit, le marché des batteries en Inde bénéficie du fait que les fabricants de batteries étendent leurs réseaux de service sur un plus grand nombre d'unités et raccourcissent le chemin entre l'approvisionnement en équipements d'origine et la demande de remplacement.
Expansion des besoins de sauvegarde pour les télécommunications et les centres de données
La continuité de l'alimentation électrique devient une exigence opérationnelle plus importante pour l'infrastructure numérique de l'Inde. La capacité totale des centres de données en Inde est passée d'environ 375 MW en 2020 à environ 1 500 MW en 2025. Le programme Digital Bharat Nidhi avait mis en service 25 636 tours de téléphonie mobile et couvert 36 178 villages au 30 septembre 2026, ajoutant 269 tours et 407 villages ce mois-là. Le TRAI a enregistré une hausse de la base d'abonnés mobiles sans fil et sans fil fixe, passant de 1,31 milliard en juillet 2026 à 1,31 milliard en août. L'augmentation du nombre de sites et d'utilisateurs connectés accroît le coût des pannes, soutenant les achats de batteries, de systèmes de contrôle et de services de remplacement pour les systèmes de secours des télécommunications et des centres de données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vulnérabilités de l'approvisionnement en minéraux critiques | -0.9% | Chaînes d'approvisionnement en matériaux de cellules dépendantes des importations en Inde | Moyen terme (2 à 4 ans) |
| Écosystème de recyclage des batteries sous-développé | -0.6% | Réseaux de collecte et de recyclage en Inde | Moyen terme (2-4 ans) |
| Plafonds tarifaires aux heures de pointe freinant la viabilité des systèmes de stockage d'énergie par batterie | -0.2% | Marchés de l'électricité indiens avec des écarts de pointe plafonnés | Court terme (≤ 2 ans) |
| Barrières mondiales en matière de brevets pour les chimies de nouvelle génération | -0.1% | Développeurs de chimies avancées orientés vers l'Inde | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vulnérabilités de l'approvisionnement en minéraux critiques
L'expansion des batteries en Inde reste exposée aux minéraux critiques importés. L'Inde est restée dépendante à 100 % des importations de nickel et de cobalt en 2025, tandis que le NITI Aayog a indiqué que la dépendance aux importations de minéraux critiques s'approfondissait à mesure que la demande intérieure augmentait. En mars 2026, toute la demande de lithium pour les batteries de véhicules électriques indiens était satisfaite par des importations, laissant les fabricants sensibles aux chocs d'approvisionnement externes. Les contrôles à l'exportation et les exigences de licence imposés par la Chine en mars 2026 pour les batteries lithium-ion haute performance, les matériaux de cathode, les anodes en graphite artificiel et les technologies connexes pourraient restreindre l'approvisionnement et augmenter les coûts pour les fabricants indiens de véhicules électriques. Des partenariats tels que l'accord d'Altmin de juin 2025 avec CBL du Brésil et l'accord de KABIL pour explorer cinq blocs de saumure de lithium en Argentine offrent des voies de diversification. Jusqu'à ce que ces voies produisent des flux de matériaux fiables, la volatilité des approvisionnements peut retarder la qualification des cellules et augmenter le coût livré des modules sur le marché des batteries en Inde.
Écosystème de recyclage des batteries sous-développé
Le marché des batteries en Inde ne dispose pas d'une voie formelle et cohérente permettant de passer des modules en fin de vie aux matériaux récupérés. L'évaluation du NITI Aayog de janvier 2026 constate que l'infrastructure formelle de recyclage des batteries lithium-ion est inadéquate et fragmentée, les déchets étant exportés, abandonnés ou traités par des canaux informels.[1] Elle projette 12,6 kilotonnes de batteries lithium-ion en fin de vie en 2025 restant non collectées, avec 18 kilotonnes collectées de manière informelle contre 5,04 kilotonnes collectées de manière formelle. La capacité de traitement annoncée supérieure à 80 kilotonnes dépasse également les environ 15 kilotonnes d'approvisionnement projeté en fin de vie pour 2025, mettant en évidence des lacunes en matière de collecte et de logistique plutôt qu'un débit utilisable. Attero a mis en service un centre de recherche et développement à Greater Noida le 22 septembre 2026, pour développer des technologies de découpe, de décharge et de récupération basées sur la robotique. Cette réponse peut améliorer le contrôle des processus, mais la collecte fragmentée continue d'augmenter les coûts de conformité, de transport et de matières premières pour les recycleurs et les fabricants de batteries.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de batterie :
les batteries secondaires mènent l'adoptionLes batteries secondaires représentaient une part de 68,08 % de la taille du marché des batteries en Inde en 2026 et constituent le segment à la croissance la plus rapide avec un CAGR de 15,6 % durant 2027-2032. Le ministère des Industries lourdes avait attribué 40 GWh de capacité de cellules à chimie avancée à quatre entreprises dans le cadre du PLI-ACC au 31 décembre 2025. Ola Cell Technologies avait établi une usine de 1 GWh au Tamil Nadu et stabilisait la production pilote en février 2026. Ces projets offrent aux cellules rechargeables une voie de fabrication nationale parallèlement à l'expansion de la demande de stockage. Pour les équipementiers et les services publics, cette voie soutient les applications à cycles répétés où la qualification des modules et le temps de fonctionnement importent plus que la commodité ponctuelle.
Les batteries secondaires servent la mobilité électrique, les applications de secours et de réseau qui nécessitent des cycles répétés et une décharge contrôlable. L'Inde a ajouté 2 668,5 MW et 7 785,6 MWh de capacité de stockage d'énergie par batterie en 2026, soutenant la demande sur le marché des batteries en Inde. Les batteries primaires restent adaptées à l'alimentation unidirectionnelle et à faible maintenance pour les appareils ménagers et les petits dispositifs médicaux. Eveready a introduit des piles primaires au lithium AA et AAA pour les télécommandes intelligentes à forte consommation, les serrures de porte et les tensiomètres au cours de l'exercice 2025-26, tandis que son analyse place les piles carbone-zinc et alcalines dans des niveaux de consommation distincts. Les acheteurs choisissent donc entre la durée de vie en cycles et la commodité selon le profil d'utilisation.



Par technologie :
l'échelle du plomb-acide et la croissance de l'état solideLe plomb-acide représentait une part de 50,6 % du marché des batteries en Inde en 2026. Sa base installée continue de soutenir les achats de remplacement et de secours, tandis que les pratiques de service établies de la technologie aident les opérateurs à gérer une maintenance prévisible. Les utilisateurs des télécommunications, de l'automobile et du stationnaire peuvent déployer du plomb-acide là où le coût et la familiarité sur le terrain l'emportent sur les avantages en termes de densité d'énergie. Les réseaux de service peuvent remettre à neuf ou remplacer des systèmes familiers sans recycler chaque opérateur. Cette familiarité opérationnelle soutient des spécifications d'approvisionnement prévisibles et une planification des pièces de rechange pour les acheteurs qui valorisent la continuité. La technologie reste centrale même si les nouvelles chimies ciblent des utilisations plus performantes.
L'état solide est la technologie à la croissance la plus rapide, avec un CAGR de 33,2 % durant 2027-2032. En 2025, LiNa Energy et Tata Power ont piloté un système de stockage d'énergie par batterie sodium à l'état solide au laboratoire Smart Grid de Tata Power à Delhi. Le pilote de 10 kWh utilisait 1 440 cellules d'une capacité de 130 Wh/kg et a démontré le décalage de charge solaire et la réponse rapide en fréquence. Le nickel-cadmium devrait se contracter, et le Bureau indien des mines indique que les batteries lithium-ion et hydrure métallique de nickel l'ont largement remplacé, tandis que les utilisations dans l'aviation et l'armée persistent. Ce contraste oriente l'état solide vers des pilotes validés de réseau et de mobilité, tandis que le NiCd reste une technologie de niche.

Par application :
demande automobile et stockage industrielL'automobile (VHE, VHRE et VE) représentait une part de 41,24 % de la taille du marché des batteries en Inde en 2026 et constitue l'application à la croissance la plus rapide avec un CAGR de 15 % durant 2027-2032. Le ministère des Industries lourdes a rapporté 1,15 million de deux-roues électriques vendus au cours de l'exercice 2024-25, en hausse de 21 % par rapport à l'année précédente.[2] Il a également rapporté 159 235 trois-roues électriques L5, en hausse de 57 %. Les cycles d'utilisation des deux et trois-roues créent des besoins récurrents en cellules, modules et services sur le terrain. La forte demande de mobilité tire donc la capacité en cellules, modules et services de remplacement tout au long de la chaîne de valeur.
Les acheteurs industriels (traction, stationnaire (télécommunications, onduleurs, systèmes de stockage d'énergie), etc.) privilégient le temps de fonctionnement et la dispatchabilité, liant les commandes de batteries aux projets de réseau et de systèmes d'alimentation. Le ministère de l'Énergie a rapporté 15 754 MW et 42 530 MWh de capacité de systèmes de stockage d'énergie par batterie en construction au 30 juin 2026. Le département de l'électricité de Pondichéry a lancé des appels d'offres pour 50 MW et 200 MWh de projets pilotes de systèmes de stockage d'énergie par batterie autonomes sur 10 sites, avec 5 MW sur chaque site. Les appareils électroniques portables, les outils électriques, le démarrage-éclairage-allumage et les autres applications restent différenciés par la taille, le profil de décharge et le cycle de remplacement, de sorte que les fournisseurs ont besoin de modules et de canaux de service spécifiques aux applications.
Analyse géographique
Le Maharashtra et le Karnataka combinent les achats des services publics avec les capacités de fabrication. La MSEDCL a poursuivi un appel d'offres pour 2 000 MW et 4 000 MWh de stockage par batterie dans le cadre d'un appel d'offres compétitif basé sur les tarifs en août 2026. PACE Digitek a inauguré une installation de fabrication de systèmes de stockage d'énergie par batterie d'une capacité annuelle de 5 GWh à Bidadi, Bengaluru, le 27 juin 2025. Le Maharashtra offre donc un signal d'achat important de la part des services publics, tandis que le Karnataka ajoute une capacité locale en équipements et une expertise en mise en service, créant des opportunités pour le marché des batteries en Inde. Les fournisseurs capables de jouer ces deux rôles peuvent raccourcir les cycles de livraison et de maintenance. Cette combinaison soutient également les décisions d'approvisionnement régional pour les intégrateurs desservant les clients de l'ouest et du sud.
Le Tamil Nadu développe sa capacité de cellules tandis que les États du nord ajoutent des projets de stockage sur réseau. Le ministère des Industries lourdes a attribué à Ola Cell Technologies 20 GWh de capacité ACC à Krishnagiri, où 1 GWh avait été installé en mars 2026. POWERGRID a lancé un appel d'offres pour un package de systèmes de stockage d'énergie par batterie de 100 MW et 200 MWh à Bathinda dans le cadre de l'approvisionnement en stockage autonome de 250 MW et 500 MWh du Pendjab en mars 2026. Haryana accueille également l'usine de Sohna de TDK, qui a commencé à produire environ 200 millions de packs lithium-ion annuellement pour les appareils mobiles en septembre 2025. Ces sites relient la production de cellules, les achats des services publics et la demande de packs orientée vers l'électronique.
Les marchés de l'est, du nord-est et de l'Himalaya restent liés à des pipelines de projets définis et à des politiques habilitantes. GRIDCO répertorie un projet de système de stockage d'énergie par batterie de 29 MW à Boudh, en Odisha, dont la mise en service est prévue en 2028, tandis que l'APDCL a planifié un système de stockage d'énergie par batterie de 25 MW et 100 MWh près de Guwahati avec des achats en cours. La politique proposée en matière d'énergies renouvelables du Jammu-et-Cachemire couvre explicitement les systèmes de stockage d'énergie par batterie et les systèmes hybrides pour le stockage, la mobilité électrique et l'intégration au réseau. L'appel d'offres de Jodhpur VVNL au Rajasthan couvre 150 MW et 600 MWh de systèmes de stockage d'énergie par batterie décentralisés dans des sous-stations avec 15 ans d'exploitation et de maintenance, créant des opportunités pour le marché des batteries en Inde. Le schéma géographique favorise les fournisseurs capables d'associer des équipes de mise en service régionales à un financement et un soutien opérationnel à long terme.
Cadre réglementaire et perspectives
Les juridictions sélectionnées comparent le régime national de l'Inde avec le Gujarat et le Maharashtra du point de vue d'un fabricant de cellules avancées et de systèmes de batteries. Le cadre national détermine la localisation et l'éligibilité des cellules, tandis que les autorités des États définissent les approbations de sites, les achats de stockage et les conditions d'exploitation. Cette comparaison traite l'attractivité des politiques comme la facilité attendue de construction, de qualification et d'exploitation d'actifs de batteries pour un fabricant. Les effets commerciaux sont lus à travers la localisation, les permis et l'exécution des projets.
Tableau réglementaire
| Facteur de décision | Inde | Gujarat | Maharashtra |
|---|---|---|---|
| Autorité principale | Ministère des Industries lourdes et autorités nationales de l'environnement | Autorités de l'État du Gujarat et administration du contrôle de la pollution | Autorités de l'État du Maharashtra et administration du contrôle de la pollution |
| Instruments ou orientations clés | Exigences d'ajout de valeur nationale PLI-ACC et direction de conformité en matière de déchets de batteries | Implantation de l'État, autorisations environnementales et mise en œuvre des projets de stockage | Implantation de l'État, autorisations environnementales et mise en œuvre des achats de stockage |
| Effet commercial | Récompense la production nationale de cellules qualifiées et augmente le travail de localisation | Ajoute la coordination des sites et des permis pour les usines et le stockage | Ajoute la coordination des sites et des achats pour les usines et le stockage |
| Attractivité actuelle des politiques | Élevée | Moyenne | Élevée |
| Orientation future de l'attractivité des politiques | Assouplissement | Sans changement | Assouplissement |
| Source: Mordor Intelligence | |||
L'Inde est attractive pour les fabricants capables d'atteindre les jalons de localisation, mais l'avantage dépend de la qualification et des opérations conformes. Le rôle du Gujarat est le plus fort là où les projets de packs et de cellules peuvent se connecter à l'infrastructure industrielle, tandis que les appels d'offres de stockage du Maharashtra créent une voie visible vers la demande des services publics. L'exécution au niveau des États est donc aussi importante que les incitations nationales lorsque les entreprises choisissent les sites de mise en service et les empreintes de service. Les fabricants disposant d'équipes locales de permis et d'une capacité de service à long terme sont mieux placés pour convertir l'accès aux politiques en projets opérationnels.
Étapes de la chaîne de valeur
La chaîne de valeur des batteries en Inde évolue des cellules importées vers la fabrication, l'intégration et la récupération localisées. La comparaison ci-dessous suit les points où les fournisseurs génèrent des revenus en équipements, intégration, distribution, service et recyclage. Le PLI-ACC exige que les fabricants bénéficiaires atteignent 25 % de valeur ajoutée nationale et 60 % dans les cinq ans durant 2025-2029.[3] Les usines de qualification et les capacités annoncées montrent que la localisation est progressive plutôt que pleinement mature.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Fabrication et qualification de cellules | Fabricants de cellules, ingénieurs de procédés tels que Amara Raja Advanced Cell Technologies, Exide Energy Solutions et Ola Cell Technologies | Ventes de cellules, services de qualification et intégration de fabrication | La mise en service des équipements et l'accès aux ingénieurs spécialisés peuvent ralentir la montée en puissance | Utiliser les lignes de qualification pour valider les équipements et développer les capacités de processus locales avant les montées en puissance commerciales |
| Intégration de packs et assemblage de systèmes | Fournisseurs de packs, intégrateurs de véhicules, intégrateurs de stockage tels que Tata AutoComp Gotion, Exide Energy Solutions et Amara Raja Energy & Mobility | Ventes de packs, intégration de systèmes, systèmes de contrôle et contrats de service | Les exigences en matière de chimie, de format et d'application augmentent la complexité de la validation | Standardiser les plateformes de packs tout en conservant les systèmes de contrôle et la gestion thermique spécifiques aux applications |
| Distribution, installation et service après-vente | Distributeurs de batteries, vendeurs directs de véhicules électriques, fournisseurs institutionnels tels que Exide Industries, Ola Electric Mobility et Amara Raja Energy & Mobility | Ventes de produits, livraison, installation, maintenance et service de remplacement | Les sites distribués augmentent les exigences de réponse au service et de coordination des stocks | Combiner des partenaires de service régionaux avec une planification numérique et des canaux de remplacement appartenant à l'entreprise |
| Collecte, recyclage et traitement des matériaux récupérés | Recycleurs de batteries, opérateurs de collecte, transformateurs de matériaux secondaires tels que Chloride Metals d'Exide, Recyclekaro et Attero | Frais de collecte, services de recyclage, métaux récupérés et contrats de conformité | La collecte fragmentée et la qualité inégale des matières premières limitent l'utilisation de la récupération | Développer la collecte formelle, automatiser le démontage sécurisé et relier les matériaux récupérés aux producteurs de cellules et de packs |
| Source: Mordor Intelligence | ||||
Le changement structurel le plus important est le couplage de la qualification des cellules avec la demande en aval. Amara Raja a mis en service une usine de qualification client de 60 MWh en juillet 2026, tandis qu'Exide a achevé la phase I d'une usine de cellules de 6 GWh en septembre 2026. Les fournisseurs de packs et les vendeurs directs capturent ensuite de la valeur grâce à l'intégration des applications et à l'accès au service. Le recyclage reste le pivot de résilience car les matériaux de plomb et de lithium récupérés peuvent réduire l'exposition aux intrants importés lorsque la collecte devient fiable.
Paysage concurrentiel
Concentration du Marché
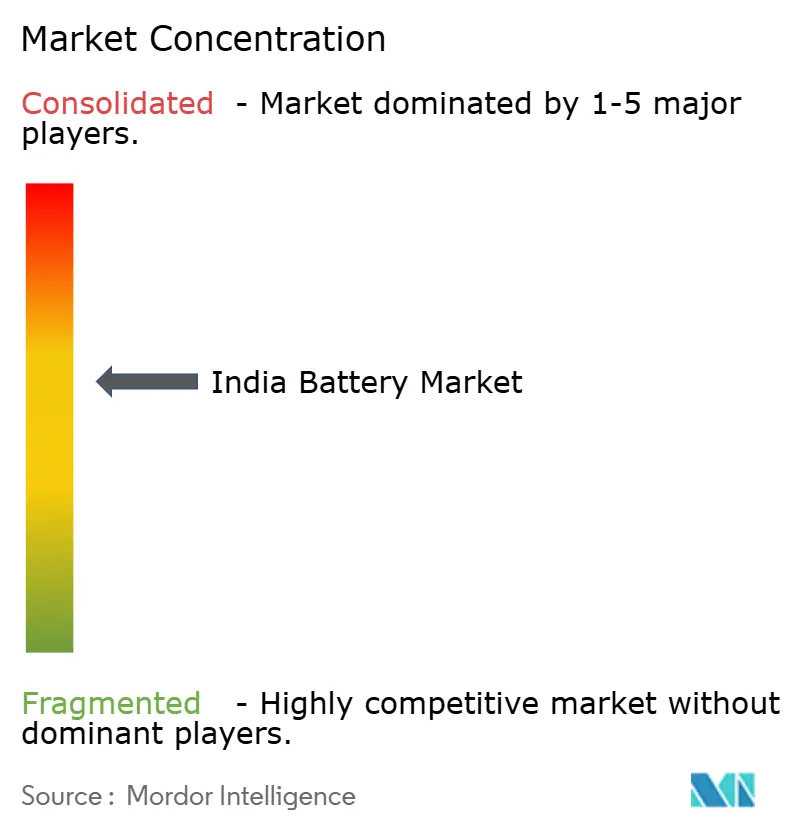
Exide Industries Ltd. et Amara Raja Energy & Mobility Ltd. ancrent la structure concurrentielle avec des capacités en plomb-acide, industrielles et lithium-ion émergentes. Luminous Power Technologies Pvt. Ltd., HBL Engineering Ltd. et Tata AutoComp GY Batteries Pvt. Ltd. ajoutent une couverture des onduleurs, des centres de données, des chemins de fer, de l'automobile et de l'industrie. Ola Electric Mobility Ltd., Reliance New Energy Battery Ltd., Rajesh Exports Ltd. (ACC Div.), GODI India Pvt. Ltd., Panasonic Energy India Co. Ltd., LG Energy Solution India Pvt. Ltd., JSW Energy Battery Division, Ather Energy Ltd., Hero Electric Vehicles Pvt. Ltd., Su-Vastika Systems Pvt. Ltd., iPower Batteries Pvt. Ltd., Trontek Electronics Pvt. Ltd., Evolute Solutions Pvt. Ltd. et Waaree Energies – Battery Storage Div. étendent le champ d'action aux cellules, aux véhicules, au secours et au stockage. Exide fabrique des batteries plomb-acide pour les usages automobiles, électriques, télécommunications, onduleurs, chemins de fer, mines et défense, tandis que sa filiale EESL produit des modules et packs lithium-ion au Gujarat.
Les entreprises combinent capacité, adéquation aux applications et portée du service pour défendre leurs relations avec les acheteurs. Luminous a démarré une usine de plomb-acide à Haridwar le 4 février 2025, avec une capacité annuelle de 1,5 à 2 GWh et une production automatisée de plaques positives vertes. HBL Engineering a doublé ses ventes de batteries pour centres de données d'une année sur l'autre au cours de l'exercice 2025-26, a obtenu des commandes de sept opérateurs nommés et a indiqué que sa capacité Pure Lead Thin était en cours de doublement. Tata AutoComp GY Batteries produit des batteries automobiles, pour rickshaws électriques, onduleurs et industrielles à Ranjangaon, Pune. Ces mouvements permettent aux acteurs établis d'associer des conceptions spécifiques aux applications à un soutien à l'installation et au remplacement. Les nouveaux entrants dans les cellules doivent encore prouver leur fiabilité et leur qualification pour déplacer les canaux établis.
La direction concurrentielle évolue vers la qualification lithium-ion nationale et les plateformes intégrées. Amara Raja a mis en service une usine de qualification au Telangana de 60 MWh le 16 juillet 2026, pour des cellules cylindriques et prismatiques destinées à la validation par les équipementiers. Les acheteurs disposent de plus d'options de validation locales, mais les fournisseurs font toujours face à des obstacles de mise en service, de sécurité et de montée en puissance avant que la capacité pilote ne devienne un approvisionnement commercial fiable. Le positionnement réglementaire favorise les entreprises capables de documenter la sécurité, la localisation et le service sur le cycle de vie de l'ensemble du système de batteries. Les fournisseurs qui combinent des cellules validées avec l'intégration de packs et le service peuvent répondre aux préoccupations des acheteurs plus rapidement que les challengers axés uniquement sur la chimie. Il en résulte un marché où la qualification technique et la portée du service après-vente comptent autant que la chimie des cellules.
Leaders du secteur des batteries en Inde
-
Exide Industries Ltd.
-
Luminous Power Technologies Pvt. Ltd.
-
HBL Engineering Ltd.
-
Tata AutoComp GY Batteries Pvt. Ltd.
-
Amara Raja Energy & Mobility Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Batteries en Inde Entreprises couvertes dans ce rapport
- Exide Industries Ltd.
- Amara Raja Energy & Mobility Ltd.
- Luminous Power Technologies Pvt. Ltd.
- HBL Engineering Ltd.
- Tata AutoComp GY Batteries Pvt. Ltd.
- Okaya Power Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Reliance New Energy Battery Ltd.
- Rajesh Exports Ltd. (ACC Div.)
- GODI India Pvt. Ltd.
- Panasonic Energy India Co. Ltd.
- LG Energy Solution India Pvt. Ltd.
- JSW Energy Battery Division
- Ather Energy Ltd.
- Hero Electric Vehicles Pvt. Ltd.
- Su-Vastika Systems Pvt. Ltd.
- iPower Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Evolute Solutions Pvt. Ltd.
- Waaree Energies – Battery Storage Div.
Opportunités clés pour les acteurs du marché
L'ensemble des opportunités se concentre sur les acheteurs qui ont besoin de stockage déployable, de cellules validées et d'une récupération conforme. Chaque ligne relie un besoin à court ou moyen terme à une démarche commerciale réalisable et à son principal obstacle d'exécution. Les ouvertures les plus importantes se situent là où les achats sont visibles mais où la qualification des fournisseurs et la couverture du service restent incomplètes. Ce cadrage met l'accent sur les décisions commerciales qui peuvent être mises en œuvre durant la période de prévision.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Démarche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Conception, mise en service et service à long terme de systèmes de stockage d'énergie par batterie régionaux | Les appels d'offres de stockage et les pipelines de services publics se développent dans les États indiens | Services publics, opérateurs de télécommunications et centres de données | Proposer des systèmes modulaires avec mise en service locale, surveillance et maintenance | Structures tarifaires et complexité du financement de projet | Exide Industries Ltd., Amara Raja Energy & Mobility Ltd., Waaree Energies – Battery Storage Div. |
| Services de qualification de cellules et d'intégration de packs pour les équipementiers | Les usines de cellules nationales ont besoin de voies de validation avant la production à grande échelle | Équipementiers de véhicules électriques et d'équipements industriels | Développer des partenariats en matière de tests, de gestion thermique et d'ingénierie des applications | Longs cycles de validation et équipements spécialisés | Amara Raja Energy & Mobility Ltd., Tata AutoComp GY Batteries Pvt. Ltd., Ola Electric Mobility Ltd. |
| Réseaux formels de collecte et de récupération de matériaux de batteries | Les batteries en fin de vie nécessitent une collecte traçable et un traitement conforme | Flottes de véhicules électriques, marques d'électronique et recycleurs | Combiner la logistique de reprise avec le démontage sécurisé et le reporting de conformité des producteurs | Collecte fragmentée et qualité inégale des matières premières | Exide Industries Ltd., HBL Engineering Ltd., iPower Batteries Pvt. Ltd. |
| Source: Mordor Intelligence | |||||
Ces opportunités récompensent les fournisseurs qui combinent le matériel avec des services de mise en service, de qualification ou de récupération. L'ouverture centrale est un modèle régional soutenu par des services qui convertit la capacité de batteries annoncée et la demande de stockage en actifs opérationnels fiables. Les acheteurs favoriseront les offres qui associent l'assurance de performance à un soutien à la maintenance et à la conformité. La récompense commerciale est un revenu de service récurrent en plus des ventes d'équipements.
Développements industriels récents dans Marché des Batteries en Inde
- Septembre 2026 : Exide Energy Solutions, filiale matériaux d'Exide Industries, a achevé la mise en service de la phase I de son installation de cellules lithium-ion de 6 GWh à Devanahalli, Bengaluru.
- Juillet 2026 : Amara Raja Advanced Cell Technologies a mis en service une usine de qualification client de 60 MWh au Telangana pour des cellules lithium-ion cylindriques et prismatiques utilisées dans la validation par les équipementiers.
- Décembre 2025 : Ola Electric a commencé les livraisons en série de véhicules utilisant son pack de cellules Bharat 4680 fabriqué localement, en commençant par le S1 Pro+ de 5,2 kWh.
Marché des Batteries en Inde Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Le marché des batteries en Inde couvre les revenus annuels des fournisseurs provenant des batteries primaires et secondaires fournies en Inde dans l'ensemble des chimies et formes de batteries vendues dans le pays. Il mesure les ventes des fournisseurs de ces batteries pour la mobilité, les systèmes industriels, les appareils grand public et les outils, l'utilisation démarrage-éclairage-allumage et d'autres applications en Inde.
Exclusions du périmètre : Les chargeurs de batteries et l'électronique de puissance vendus séparément, les systèmes de stockage d'énergie autonomes complets sans valeur de batterie séparément attribuable, les matières premières et intrants de batteries en amont vendus seuls, les services de maintenance, réparation ou recyclage de batteries vendus sans batterie, et les batteries fournies en dehors de l'Inde sont exclus.
Aperçu de la Segmentation
- Par type de batterie
- Batteries primaires
- Batteries secondaires
- Par technologie
- Plomb-acide
- Li-ion
- Hydrure métallique de nickel
- Nickel-cadmium
- Sodium-soufre
- État solide
- Batterie à flux
- Chimies émergentes
- Par application
- Automobile (VHE, VHRE et VE)
- Industriel (puissance motrice, stationnaire (télécommunications, onduleurs, systèmes de stockage d'énergie), etc.)
- Portable (électronique grand public, etc.)
- Outils électriques
- SLI
- Autres applications
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire s'appuie sur des sources telles que la page PM E-DRIVE du ministère des Industries lourdes pour les catégories d'incitations et l'éligibilité des batteries avancées, la page du programme PLI-ACC du ministère pour les conditions de valeur ajoutée nationale et de capacité, et le communiqué du Bureau d'information de la presse sur les ventes de véhicules électriques du ministère des Industries lourdes. Le registre de statut de l'Autorité centrale de l'électricité fournit un contrôle de l'activité des projets de stockage d'énergie par batterie, tandis que l'évaluation de l'économie circulaire du NITI Aayog fournit des indicateurs de collecte en fin de vie, de traitement formel et de capacité de recyclage.
Les dépôts d'entreprises supplémentaires, les présentations aux investisseurs, les avis d'appels d'offres, les données douanières et commerciales, et les rapports de presse réputés sont recoupés pour cartographier les revenus des fournisseurs, les batteries importées, la capacité en cellules et modules, les projets de stockage et les canaux de remplacement. Les notes des analystes permettent de réconcilier les unités, les dates et le traitement des limites. Ces sources nommées ne sont pas exhaustives et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens Primaires et Enquêtes
La recherche primaire est conçue autour des fabricants de batteries basés en Inde, des intégrateurs de cellules et de modules, des acheteurs de véhicules et d'équipements industriels, des développeurs de stockage, des distributeurs, des recycleurs et des spécialistes en politique ou en technique. Des discussions structurées et des questionnaires testent les résultats secondaires sur la composition des applications, la tarification des ventes des fournisseurs, l'approvisionnement importé, les cycles de remplacement et le calendrier des projets, les jugements des répondants étant liés à des variables spécifiques plutôt que traités comme un consensus général. Lorsque des preuves manquent ou sont contradictoires, les analystes enregistrent l'écart, cherchent une clarification ciblée auprès du type de répondant concerné et triangulent le résultat par rapport aux dépôts, aux appels d'offres et aux indicateurs opérationnels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Responsables : 45 % |
Dimensionnement du Marché et Prévisions
Le modèle utilise une série de revenus des fournisseurs indiens en USD de haut en bas et les répartit entre le type de batterie, la technologie et l'application après réconciliation des ventes déclarées et des preuves de projets. Les indicateurs clés comprennent les immatriculations de deux et trois-roues électriques, l'activité de remplacement des onduleurs industriels et de télécommunications, la capacité et les appels d'offres de stockage d'énergie par batterie, les expéditions d'appareils grand public et d'outils électriques, la capacité de production de cellules et de modules, les flux d'importation et les prix de vente des modules de batteries. Une régression multivariée relie ces indicateurs de demande et d'offre à la série historique de revenus, tandis que l'analyse de scénarios ajuste l'adoption, la conversion des projets, les coûts des matériaux et la composition des prix pour la période de prévision.
Les parts de segments sont construites à partir de répartitions publiées, de preuves des fournisseurs et des canaux, et de données de déploiement au niveau des applications, puis normalisées à la limite de l'Inde. Des vérifications ascendantes sélectives agrègent les ventes des fournisseurs ou testent les prix de vente des batteries échantillonnés par rapport aux quantités d'expédition pertinentes. Lorsqu'une donnée ascendante n'est pas disponible, le modèle utilise un indicateur de substitution documenté ou une plage délimitée et intègre cette incertitude dans les scénarios plutôt que de créer un total fournisseur. Les répondants primaires examinent la direction et l'ampleur des prévisions au niveau des variables, et les analystes résolvent les désaccords importants par des suivis ciblés et des preuves indépendantes avant d'accepter une estimation de segment.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les signaux de revenus des fournisseurs, les immatriculations gouvernementales, les attributions de projets, les flux commerciaux et les divulgations des entreprises, puis examinent les anomalies par des vérifications de variance d'une année sur l'autre, la réconciliation des unités et l'examen des valeurs aberrantes avant la validation finale. Un second analyste examine l'adéquation des sources, le traitement des limites, l'allocation des segments et les moteurs des prévisions, avec une reprise de contact déclenchée lorsqu'une divergence importante persiste ou que l'hypothèse d'un répondant ne peut être liée à un indicateur observé. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement important de politique, de capacité, de commerce ou de technologie modifie les perspectives, et soumis à une nouvelle validation avant livraison.
Taille du Marché des Batteries en Inde selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Elle mesure les ventes des fournisseurs de ces batteries pour la mobilité, les systèmes industriels, les appareils grand public et les outils, l'utilisation démarrage-éclairage-allumage et d'autres applications en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les immatriculations de deux et trois-roues électriques, l'activité de remplacement des onduleurs industriels et de télécommunications, la capacité et les appels d'offres de stockage d'énergie par batterie, les expéditions d'appareils grand public et d'outils électriques, la capacité de production de cellules et de modules, les flux d'importation et les prix de vente des modules de batteries.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,51 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 8,45 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 45,5 % à la valeur de ce rapport pour 2027 de 15,51 milliards USD, 1 an plus tard. Sa couverture des applications déclarée est les batteries automobiles, industrielles et portables, de sorte que le démarrage-éclairage-allumage, les outils électriques et les autres applications mesurées dans ce rapport ne sont pas représentés dans cette liste. |
| Cabinet de Conseil Régional B | 4,5 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 71,0 % à la valeur de ce rapport pour 2027 de 15,51 milliards USD, 1 an plus tard. Sa page prsente un modèle de couverture régionale mondiale et une étude 2021-2033 avec une estimation pour 2026, tandis que ce rapport applique une limite de vente fournisseur propre à l'Inde et les signaux de demande actuels en Inde. |
Les analystes de Mordor Intelligence triangulent les signaux de revenus des fournisseurs, les immatriculations gouvernementales, les attributions de projets, les flux commerciaux et les divulgations des entreprises, puis examinent les anomalies par des vérifications de variance d'une année sur l'autre, la réconciliation des unités et l'examen des valeurs aberrantes avant la validation finale.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des batteries en Inde et ses perspectives de croissance ?
Le marché des batteries en Inde devrait passer de 14,01 milliards USD en 2026 à 25,51 milliards USD d'ici 2032, soit un CAGR de 10,46 % sur la période 2027-2032.
Quels sont les facteurs qui stimulent le marché des batteries en Inde ?
Le programme PM E-DRIVE cible environ 2,48 millions de deux-roues électriques, tandis que l'Inde a enregistré près de 2,5 millions d'immatriculations de véhicules électriques au cours de l'exercice 2025-2026.
Quel segment de batteries domine le marché ?
Les batteries secondaires détenaient une part de 68,08 % en 2026 et devraient croître à un CAGR de 15,6 % sur la période 2027-2032.
Quelles entreprises sont actives sur le marché des batteries en Inde ?
Exide Industries, Amara Raja Energy & Mobility, Luminous Power Technologies, HBL Engineering et Tata AutoComp GY Batteries sont actives dans les domaines des cellules, des packs, de l'alimentation de secours et des usages industriels.
Quel est le principal défi du marché pour ce secteur ?
L'Inde restait dépendante à 100 % des importations de nickel et de cobalt en 2025, tandis que l'infrastructure de recyclage demeurait insuffisante et fragmentée.
Quelles régions indiennes présentent une activité sur le marché des batteries ?
Le Maharashtra, le Karnataka et le Tamil Nadu combinent l'approvisionnement en stockage, la fabrication ou l'assemblage de packs ou de cellules et des projets de qualification, tandis que le Pendjab et le Rajasthan ajoutent des appels d'offres pour le stockage sur réseau.