
Análisis del Mercado de Baterías de India por Mordor Intelligence
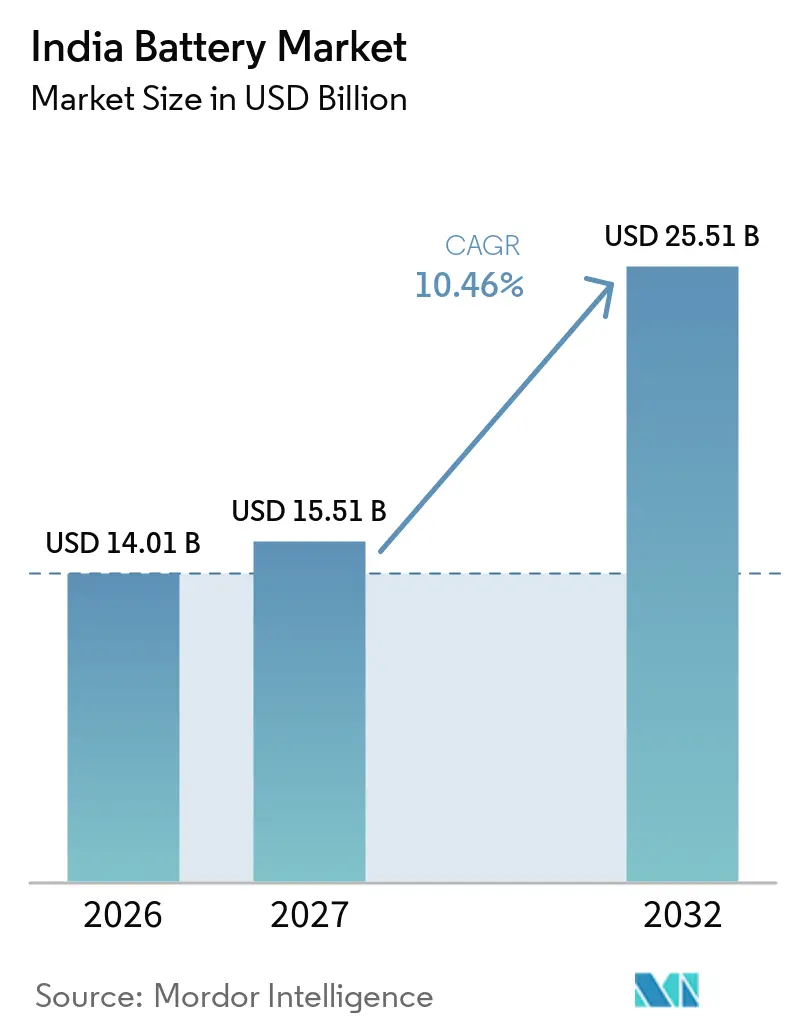
Se espera que el tamaño del Mercado de Baterías de India aumente de 14,01 mil millones de USD en 2026 a 15,51 mil millones de USD en 2027 y alcance los 25,51 mil millones de USD en 2032, creciendo a una CAGR del 10,46% durante 2027-2032.
Los incentivos de política y las adjudicaciones de celdas nacionales están ampliando la base de compradores para la movilidad eléctrica y el almacenamiento. Los controles de exportación y los requisitos de licencia de China de marzo de 2026 sobre baterías de iones de litio de alto rendimiento, materiales de cátodo y ánodos de grafito artificial añaden incertidumbre de suministro para los fabricantes indios. Los precios más bajos de los paquetes de baterías favorecen los vehículos eléctricos de dos ruedas en Maharashtra y Karnataka, mientras que los operadores de telecomunicaciones y centros de datos prefieren respaldos de iones de litio fiables. Los proyectos piloto de iones de sodio y las demostraciones de estado sólido amplían el camino tecnológico más allá de las celdas convencionales, pero las deficiencias en el reciclaje y los minerales importados siguen generando riesgos en el ciclo de vida y en la adquisición. Los ganadores comerciales serán los proveedores que combinen la calificación local, la integración de paquetes y el servicio regional para clientes de vehículos eléctricos, sistemas de alimentación ininterrumpida y almacenamiento en red.
Conclusiones Clave del Informe
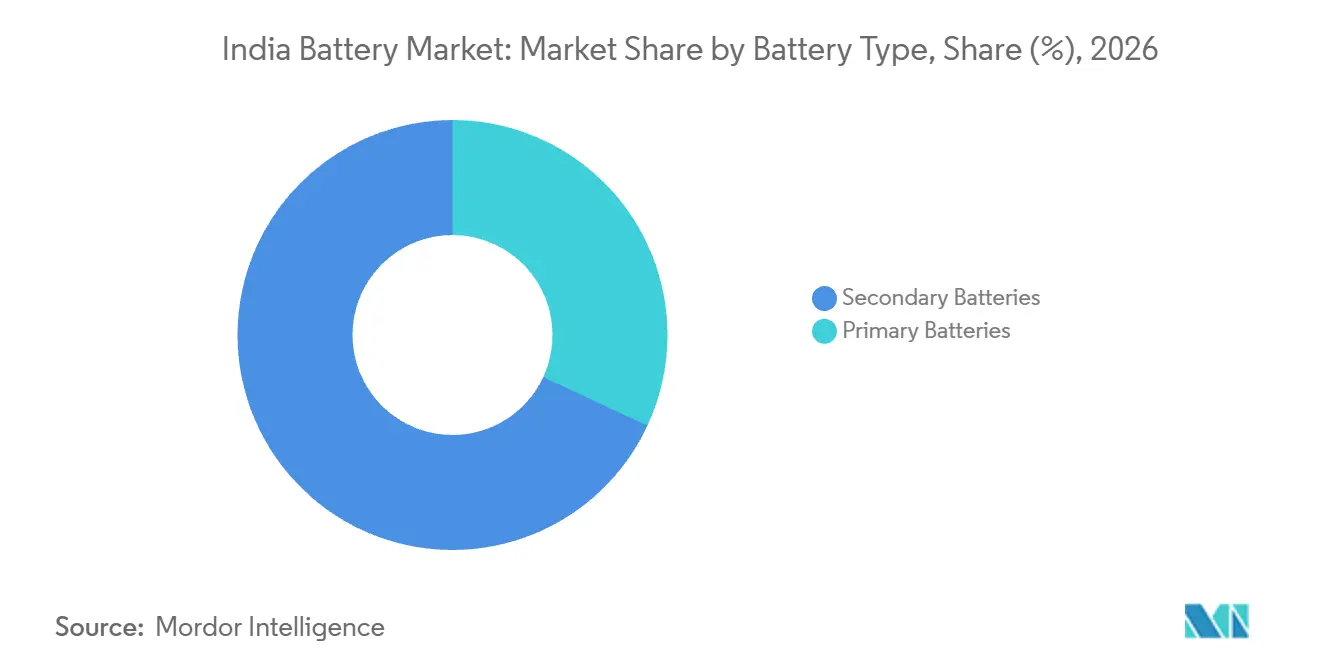
- Las Baterías Secundarias representaron una participación del 68,08% en el tamaño del Mercado de Baterías en India en 2026 y son el segmento de mayor crecimiento con un CAGR del 15,6% durante 2027-2032.
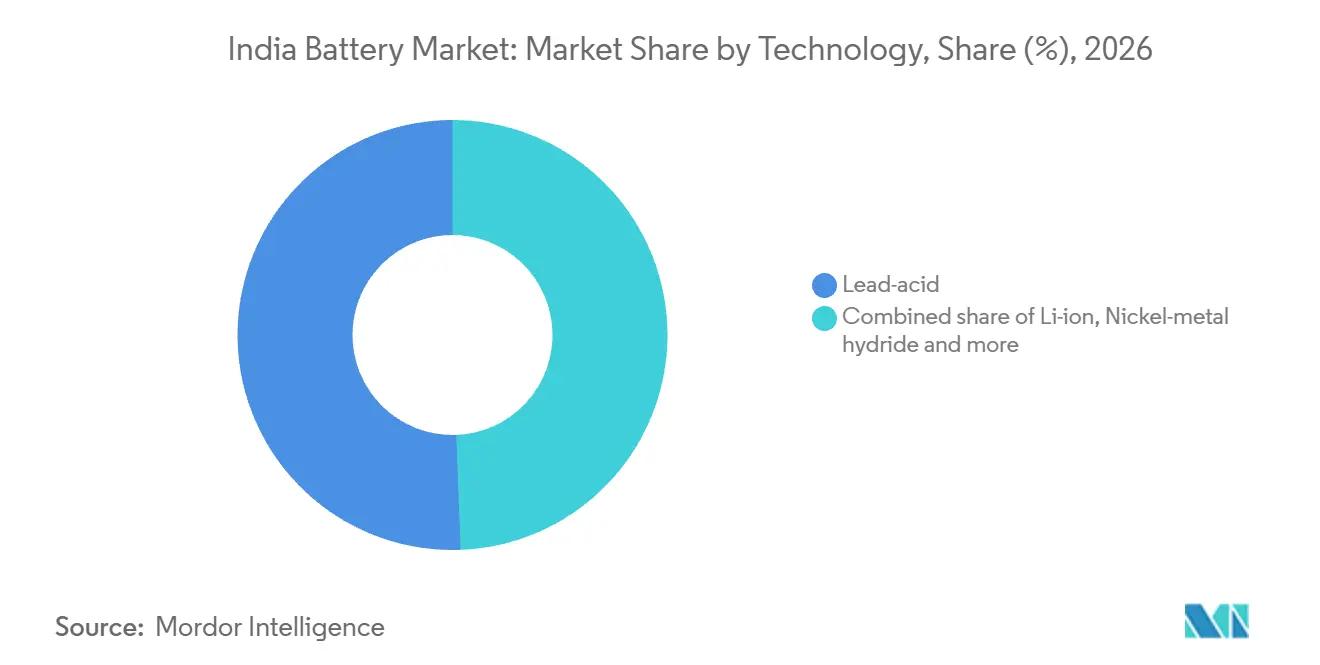
- El plomo-ácido representó una participación del 50,6% en el Mercado de Baterías en India en 2026, mientras que el estado sólido es la tecnología de mayor crecimiento con un CAGR del 33,2% durante 2027-2032.
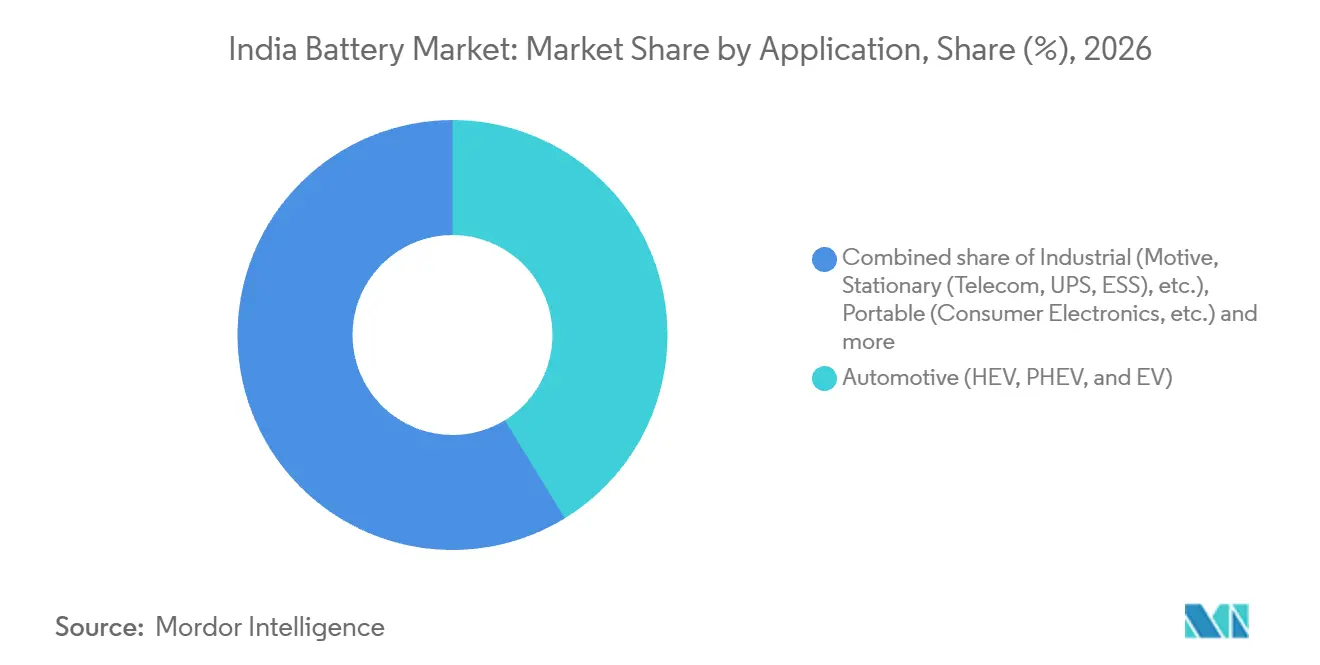
- Automotriz (HEV, PHEV y EV) representó una participación del 41,24% del mercado en 2026 y es la aplicación de mayor crecimiento con un CAGR del 15% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Incentivos y Políticas Gubernamentales de Apoyo | +2.8% | Programas de movilidad y almacenamiento a nivel nacional en India | Mediano plazo (2-4 años) |
| Caída de los Precios de las Baterías de Litio-Ion | +2.3% | Compradores indios de vehículos eléctricos y almacenamiento estacionario | Corto plazo (≤ 2 años) |
| Rápida Adopción de Vehículos Eléctricos de Dos y Tres Ruedas | +2.5% | Maharashtra, Karnataka, Tamil Nadu, Delhi | Corto plazo (≤ 2 años) |
| Expansión de las Necesidades de Respaldo para Telecomunicaciones y Centros de Datos | +1.8% | Principales centros de telecomunicaciones y centros de datos de India | Mediano plazo (2-4 años) |
| Esquema PLI-ACC que Cataliza las Gigafábricas Nacionales | +1.6% | Karnataka, Tamil Nadu, Gujarat | Largo plazo (≥ 4 años) |
| Surgimiento del Sodio-Ion y Químicas Alternativas | +1% | Hyderabad, Uttarakhand, Maharashtra, Karnataka, Tamil Nadu | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Incentivos y Políticas Gubernamentales de Apoyo
La combinación de políticas de India está ampliando el conjunto de compradores y proyectos de baterías, apoyando el crecimiento en el mercado de baterías en India. El esquema PM E-DRIVE del Ministerio de Industrias Pesadas tiene como objetivo incentivar aproximadamente 2,48 millones de vehículos eléctricos de dos ruedas y más de 14.000 autobuses eléctricos, con vehículos eléctricos de dos ruedas con batería avanzada elegibles para incentivos de demanda. Ese apoyo a la demanda mejora la economía de compra para las flotas de movilidad eléctrica y los compradores privados, dando a los proveedores de celdas y paquetes una base de pedidos direccionable más amplia. El mismo ministerio ha adjudicado 40 GWh de una capacidad planificada de 50 GWh de celdas de química avanzada a cuatro empresas bajo PLI-ACC. Los esquemas de financiación de brechas de viabilidad lanzados en marzo de 2024 y junio de 2025 apoyan aproximadamente 43 GWh de sistemas de almacenamiento de energía en baterías. En conjunto, los incentivos de transporte y la financiación del almacenamiento reducen la fricción en el financiamiento de proyectos tempranos, de modo que los fabricantes pueden planificar la capacidad en torno a una demanda más visible mientras los compradores obtienen vías más claras hacia la adopción.
Caída de los Precios de las Baterías de Litio-Ion
Los menores precios de los paquetes de iones de litio están mejorando la asequibilidad de los sistemas alimentados por baterías. La Agencia Internacional de Energía informó que los precios promedio de las baterías de iones de litio cayeron un 8% en 2025 a medida que la eficiencia de fabricación, los cambios en la química y la competencia global redujeron el índice de referencia mundial. La caída mejora la economía de los vehículos eléctricos de dos ruedas, las flotas comerciales y el almacenamiento estacionario sin requerir que los compradores cambien su modelo operativo. Los menores costos de los paquetes también dan a los integradores más margen para agregar controles, gestión térmica y monitoreo mientras mantienen los presupuestos de los proyectos viables, mejorando la competitividad del mercado de baterías en India que amplía los casos de uso viables para el almacenamiento distribuido. Las empresas de servicios públicos y los operadores de flotas indios pueden, por tanto, evaluar despliegues más grandes mientras los requisitos de servicio y financiamiento siguen siendo manejables.
Rápida Adopción de Vehículos Eléctricos de Dos y Tres Ruedas
La movilidad eléctrica está convirtiendo las flotas de vehículos de dos y tres ruedas en un canal recurrente de demanda de baterías. India registró casi 2,5 millones de matriculaciones de vehículos eléctricos en el ejercicio fiscal 2025-26, incluidos 1,3 millones de vehículos eléctricos de dos ruedas. SIAM reportó 285.000 vehículos de tres ruedas vendidos en el segundo trimestre del ejercicio fiscal 2026-27, un aumento del 23,6% interanual, con un crecimiento impulsado en parte por vehículos eléctricos L5 de mayor calidad. El Ministerio de Industrias Pesadas también reportó 1,15 millones de vehículos eléctricos de dos ruedas vendidos en el ejercicio fiscal 2024-25 y ventas de vehículos eléctricos de tres ruedas L5 con un aumento del 57% hasta 159.235 unidades. A medida que la base de vehículos se expande, el mercado de baterías en India se beneficia de que los fabricantes de baterías amplíen las redes de servicio a más unidades y acorten el camino desde el suministro de equipos originales hasta la demanda de reemplazo.
Expansión de las Necesidades de Respaldo para Telecomunicaciones y Centros de Datos
La continuidad del suministro eléctrico se está convirtiendo en un requisito operativo más importante para la infraestructura digital de India. La capacidad total de centros de datos de India aumentó de aproximadamente 375 MW en 2020 a alrededor de 1.500 MW en 2025. Digital Bharat Nidhi había puesto en servicio 25.636 torres de telefonía móvil y cubierto 36.178 aldeas al 30 de septiembre de 2026, añadiendo 269 torres y 407 aldeas ese mes. TRAI registró que la base de suscriptores de telefonía móvil inalámbrica y fija inalámbrica aumentó de 1,31 mil millones en julio de 2026 a 1,31 mil millones en agosto. Más sitios y usuarios conectados elevan el costo de las interrupciones, lo que respalda las compras de baterías, controles y servicios de reemplazo para sistemas de respaldo de telecomunicaciones y centros de datos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Vulnerabilidades en el Suministro de Minerales Críticos | -0.9% | Cadenas de suministro de materiales para celdas dependientes de importaciones en India | Mediano plazo (2-4 años) |
| Ecosistema de Reciclaje de Baterías Subdesarrollado | -0.6% | Redes de recolección y reciclaje en India | Mediano plazo (2-4 años) |
| Límites Tarifarios en Horas Pico que Dificultan la Viabilidad de los BESS | -0.2% | Mercados eléctricos indios con diferenciales de pico limitados | Corto plazo (≤ 2 años) |
| Barreras de Patentes Globales para Químicas de Nueva Generación | -0.1% | Desarrolladores de química avanzada orientados al mercado indio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades en el Suministro de Minerales Críticos
La expansión de baterías en India sigue expuesta a minerales críticos importados. India mantuvo una dependencia del 100% de las importaciones de níquel y cobalto en 2025, mientras que NITI Aayog señaló que la dependencia de las importaciones de minerales críticos se estaba profundizando a medida que aumentaba la demanda interna. A marzo de 2026, toda la demanda de litio para las baterías de vehículos eléctricos indios se satisfacía mediante importaciones, dejando a los fabricantes sensibles a los choques externos de suministro. Los controles de exportación de China de marzo de 2026 y los requisitos de licencias para baterías de iones de litio de alto rendimiento, materiales de cátodo, ánodos de grafito artificial y tecnología relacionada podrían restringir el suministro y elevar los costos para los fabricantes indios de vehículos eléctricos. Asociaciones como el acuerdo de Altmin de junio de 2025 con CBL de Brasil y el acuerdo de KABIL para explorar cinco bloques de salmuera de litio en Argentina proporcionan vías de diversificación. Hasta que esas rutas produzcan flujos de materiales confiables, la volatilidad en las adquisiciones puede retrasar la calificación de celdas y elevar el costo de entrega de los paquetes en el mercado de baterías en India.
Ecosistema de Reciclaje de Baterías Subdesarrollado
El mercado de baterías en India carece de una ruta consistentemente formal desde los paquetes al final de su vida útil hasta los materiales recuperados. La evaluación de NITI Aayog de enero de 2026 encuentra que la infraestructura formal de reciclaje de iones de litio es inadecuada y fragmentada, con residuos exportados, abandonados o gestionados a través de canales informales.[1] Proyecta 12,6 kilotoneladas de baterías de iones de litio al final de su vida útil en 2025 que permanecen sin recolectar, con 18 kilotoneladas recolectadas informalmente frente a 5,04 kilotoneladas recolectadas formalmente. La capacidad de procesamiento anunciada por encima de 80 kilotoneladas también supera las aproximadamente 15 kilotoneladas de suministro proyectado al final de su vida útil en 2025, lo que pone de relieve las brechas en la recolección y la logística más que el rendimiento utilizable. Attero puso en funcionamiento un centro de I+D en Greater Noida el 22 de septiembre de 2026 para desarrollar tecnologías de corte, descarga y recuperación basadas en robótica. Esa respuesta puede mejorar el control del proceso, pero la recolección fragmentada sigue elevando los costos de cumplimiento, transporte y materia prima para los recicladores y productores de baterías.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Las Baterías Secundarias Lideran la AdopciónLas Baterías Secundarias representaron una participación del 68,08% en el tamaño del Mercado de Baterías en India en 2026 y son el segmento de mayor crecimiento con un CAGR del 15,6% durante 2027-2032. El Ministerio de Industrias Pesadas había adjudicado 40 GWh de capacidad de celdas de química avanzada a cuatro empresas bajo PLI-ACC antes del 31 de diciembre de 2025. Ola Cell Technologies había establecido una planta de 1 GWh en Tamil Nadu y estaba estabilizando la producción piloto en febrero de 2026. Estos proyectos ofrecen a las celdas recargables una vía de fabricación nacional junto con la creciente demanda de almacenamiento. Para los fabricantes de equipos originales y las empresas de servicios públicos, esa vía respalda las aplicaciones de ciclos repetidos donde la calificación del paquete y el tiempo de actividad importan más que la conveniencia puntual.
Las Baterías Secundarias sirven a aplicaciones de movilidad eléctrica, respaldo y red eléctrica que requieren ciclos repetidos y descarga controlable. India añadió 2.668,5 MW y 7.785,6 MWh de capacidad de almacenamiento de energía en baterías durante 2026, apoyando la demanda en el mercado de baterías en India. Las Baterías Primarias siguen siendo adecuadas para la alimentación unidireccional y de bajo mantenimiento de dispositivos domésticos y médicos pequeños. Eveready introdujo celdas de litio primarias AA y AAA para controles remotos inteligentes de alto consumo, cerraduras de puertas y tensiómetros en el ejercicio fiscal 2025-26, mientras que su revisión sitúa las celdas de carbono-zinc y alcalinas en niveles de consumo distintos. Los compradores, por tanto, eligen entre vida útil del ciclo y conveniencia según el perfil de uso.



Por Tecnología:
Escala del Plomo-ácido y Crecimiento del Estado SólidoEl plomo-ácido representó una participación del 50,6% en el Mercado de Baterías de India en 2026. Su base instalada continúa respaldando las compras de reemplazo y respaldo, mientras que las prácticas de servicio establecidas de la tecnología ayudan a los operadores a gestionar un mantenimiento predecible. Los usuarios de telecomunicaciones, automotriz y estacionario pueden desplegar plomo-ácido donde el costo y la familiaridad en campo superan las ventajas de densidad energética. Las redes de servicio pueden reacondicionar o reemplazar sistemas conocidos sin necesidad de volver a capacitar a cada operador. Esta familiaridad operativa respalda especificaciones de adquisición predecibles y la planificación de repuestos para los compradores que valoran la continuidad. La tecnología sigue siendo central incluso cuando las nuevas químicas apuntan a usos de mayor rendimiento.
El estado sólido es la tecnología de mayor crecimiento, con una CAGR del 33,2% durante 2027-2032. En 2025, LiNa Energy y Tata Power realizaron un proyecto piloto de un sistema de almacenamiento de energía en baterías de sodio de estado sólido en el Smart Grid Lab de Tata Power en Delhi. El piloto de 10 kWh utilizó 1.440 celdas con una capacidad de 130 Wh/kg y demostró el desplazamiento de carga solar y la respuesta rápida de frecuencia. Se prevé que el níquel-cadmio se contraiga, y la Oficina India de Minas señala que las baterías de iones de litio e hidruro metálico de níquel lo han reemplazado ampliamente, mientras que persisten los usos en aviación y aplicaciones militares. El contraste orienta el estado sólido hacia pilotos validados de red y movilidad, mientras que el NiCd sigue siendo una tecnología de nicho.

Por Aplicación:
Demanda Automotriz y Almacenamiento IndustrialAutomotriz (HEV, PHEV y EV) representó una participación del 41,24% en el tamaño del Mercado de Baterías en India en 2026 y es la aplicación de mayor crecimiento con un CAGR del 15% durante 2027-2032. El Ministerio de Industrias Pesadas reportó 1,15 millones de vehículos eléctricos de dos ruedas vendidos en el ejercicio fiscal 2024-25, un aumento del 21% respecto al año anterior.[2] También reportó 159.235 vehículos eléctricos de tres ruedas L5, un aumento del 57%. Los ciclos de uso de vehículos de dos y tres ruedas crean requisitos recurrentes de celdas, paquetes y servicio en campo. La alta demanda de movilidad por volumen, por tanto, impulsa la capacidad de celdas, paquetes y servicios de reemplazo a lo largo de la cadena de valor.
Los compradores industriales (Tracción, Estacionario (Telecomunicaciones, SAI, ESS), etc.) priorizan el tiempo de actividad y la capacidad de despacho, vinculando los pedidos de baterías a proyectos de redes y sistemas de energía. El Ministerio de Energía reportó 15.754 MW y 42.530 MWh de capacidad de BESS en construcción al 30 de junio de 2026. El departamento de electricidad de Puducherry convocó licitaciones para 50 MW y 200 MWh de proyectos piloto de BESS independiente en 10 ubicaciones, con 5 MW en cada sitio. La electrónica portátil, las herramientas eléctricas, SLI y otras aplicaciones siguen diferenciándose por tamaño, perfil de descarga y ciclo de reemplazo, por lo que los proveedores necesitan paquetes y canales de servicio específicos para cada aplicación.
Análisis Geográfico
Maharashtra y Karnataka combinan la adquisición de servicios públicos con capacidad de fabricación. MSEDCL continuó con una licitación para 2.000 MW y 4.000 MWh de almacenamiento en baterías bajo licitación competitiva basada en tarifas en agosto de 2026. PACE Digitek inauguró una instalación de fabricación de BESS con una capacidad anual de 5 GWh en Bidadi, Bengaluru, el 27 de junio de 2025. Maharashtra ofrece, por tanto, una señal de gran comprador de servicios públicos, mientras que Karnataka añade capacidad de equipos locales y experiencia en puesta en marcha, creando oportunidades para el mercado de baterías en India. Los proveedores que puedan tender puentes entre esos roles pueden acortar los ciclos de entrega y mantenimiento. La combinación también apoya las decisiones de abastecimiento regional para los integradores que atienden a clientes del oeste y del sur.
Tamil Nadu está construyendo capacidad de celdas mientras los estados del norte están añadiendo proyectos de almacenamiento en red. El Ministerio de Industrias Pesadas adjudicó a Ola Cell Technologies 20 GWh de capacidad ACC en Krishnagiri, donde se instaló 1 GWh en marzo de 2026. POWERGRID licitó un paquete de sistemas de almacenamiento de energía en baterías de 100 MW y 200 MWh en Bathinda dentro de la adquisición de almacenamiento independiente de 250 MW y 500 MWh de Punjab en marzo de 2026. Haryana también alberga la planta de TDK en Sohna, que comenzó a producir aproximadamente 200 millones de paquetes de iones de litio anuales para dispositivos móviles en septiembre de 2025. Estas ubicaciones vinculan la producción de celdas, la adquisición de servicios públicos y la demanda de paquetes orientada a la electrónica.
Los mercados del este, noreste e himalayo siguen vinculados a canalizaciones de proyectos definidas y políticas habilitadoras. GRIDCO incluye un proyecto de BESS de 29 MW en Boudh, Odisha, con puesta en marcha prevista para 2028, mientras que APDCL planificó un BESS de 25 MW y 100 MWh cerca de Guwahati con adquisición en curso. La política de energía renovable propuesta de Jammu y Cachemira cubre explícitamente el BESS y los sistemas híbridos para almacenamiento, movilidad eléctrica e integración a la red. La licitación de Jodhpur VVNL de Rajastán cubre 150 MW y 600 MWh de BESS descentralizado en subestaciones con 15 años de operación y mantenimiento, creando oportunidades para el mercado de baterías en India. El patrón geográfico favorece a los proveedores que pueden combinar equipos de puesta en marcha regionales con financiamiento y soporte operativo a largo plazo.
Marco Regulatorio y Perspectivas
Las jurisdicciones seleccionadas comparan el régimen nacional de India con Gujarat y Maharashtra desde la perspectiva de un fabricante de celdas avanzadas y sistemas de baterías. El marco nacional determina la localización y la elegibilidad de las celdas, mientras que las autoridades estatales configuran las aprobaciones de sitios, la adquisición de almacenamiento y las condiciones operativas. Esta comparación trata el atractivo de las políticas como la facilidad esperada para construir, calificar y operar activos de baterías para un fabricante. Los efectos comerciales se leen a través de la localización, los permisos y la ejecución de proyectos.
Tabla Regulatoria
| Factor de decisión | India | Gujarat | Maharashtra |
|---|---|---|---|
| Autoridad principal | Ministerio de Industrias Pesadas y autoridades nacionales de medio ambiente | Autoridades estatales de Gujarat y administración de control de la contaminación | Autoridades estatales de Maharashtra y administración de control de la contaminación |
| Instrumentos clave o dirección | Requisitos de valor añadido nacional PLI-ACC y dirección de cumplimiento de residuos de baterías | Permisos estatales de ubicación, ambientales e implementación de proyectos de almacenamiento | Permisos estatales de ubicación, ambientales e implementación de adquisición de almacenamiento |
| Efecto comercial | Recompensa la producción nacional de celdas calificadas y aumenta el trabajo de localización | Añade coordinación de sitios y permisos para fábricas y almacenamiento | Añade coordinación de sitios y adquisición para fábricas y almacenamiento |
| Atractivo actual de la política | Alto | Medio | Alto |
| Dirección futura del atractivo de la política | En mejora | Sin cambios | En mejora |
| Fuente: Mordor Intelligence | |||
India es atractiva para los fabricantes que pueden cumplir los hitos de localización, pero el beneficio depende de la calificación y las operaciones conformes. El papel de Gujarat es más sólido donde los proyectos de paquetes y celdas pueden conectarse a la infraestructura industrial, mientras que las licitaciones de almacenamiento de Maharashtra crean una ruta visible hacia la demanda de servicios públicos. La ejecución a nivel estatal, por tanto, importa tanto como los incentivos nacionales cuando las empresas eligen sitios de puesta en servicio y huellas de servicio. Los fabricantes con equipos locales de permisos y capacidad de servicio a largo plazo están mejor posicionados para convertir el acceso a las políticas en proyectos operativos.
Etapas de la Cadena de Valor
La cadena de valor de baterías en India está pasando de celdas importadas hacia la fabricación, integración y recuperación localizadas. La comparación a continuación rastrea dónde los proveedores obtienen ingresos por equipos, integración, distribución, servicio y reciclaje. PLI-ACC exige que los fabricantes beneficiarios alcancen un 25% de valor añadido nacional y un 60% en cinco años durante 2025-2029.[3] Las plantas de calificación y la capacidad anunciada muestran que la localización es gradual y no completamente madura.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Fabricación y calificación de celdas | Fabricantes de celdas, ingenieros de procesos como Amara Raja Advanced Cell Technologies, Exide Energy Solutions y Ola Cell Technologies | Ventas de celdas, servicios de calificación e integración de fabricación | La puesta en servicio de equipos y el acceso a ingenieros especializados pueden ralentizar el escalado | Usar líneas de calificación para validar equipos y desarrollar capacidad de proceso local antes de los aumentos comerciales |
| Integración de paquetes y ensamblaje de sistemas | Proveedores de paquetes, integradores de vehículos, integradores de almacenamiento como Tata AutoComp Gotion, Exide Energy Solutions y Amara Raja Energy & Mobility | Ventas de paquetes, integración de sistemas, controles y contratos de servicio | Los requisitos de química, formato y aplicación aumentan la complejidad de la validación | Estandarizar plataformas de paquetes manteniendo controles específicos de aplicación y gestión térmica |
| Distribución, instalación y servicio posventa | Distribuidores de baterías, vendedores directos de vehículos eléctricos, proveedores institucionales como Exide Industries, Ola Electric Mobility y Amara Raja Energy & Mobility | Ventas de productos, entrega, instalación, mantenimiento y servicio de reemplazo | Los sitios distribuidos elevan las demandas de respuesta de servicio y coordinación de inventario | Combinar socios de servicio regionales con programación digital y canales de reemplazo propios de la empresa |
| Recolección, reciclaje y procesamiento de materiales recuperados | Recicladores de baterías, operadores de recolección, procesadores de materiales secundarios como Chloride Metals de Exide, Recyclekaro y Attero | Tarifas de recolección, servicios de reciclaje, metales recuperados y contratos de cumplimiento | La recolección fragmentada y la calidad desigual de la materia prima limitan la utilización de la recuperación | Ampliar la recolección formal, automatizar el desmontaje seguro y vincular el material recuperado a los productores de celdas y paquetes |
| Fuente: Mordor Intelligence | ||||
El cambio estructural más sólido es el acoplamiento de la calificación de celdas con la demanda posterior. Amara Raja puso en servicio una planta de calificación de clientes de 60 MWh en julio de 2026, mientras que Exide completó la Fase I de una planta de celdas de 6 GWh en septiembre de 2026. Los proveedores de paquetes y los vendedores directos capturan valor a través de la integración de aplicaciones y el acceso al servicio. El reciclaje sigue siendo el eje de resiliencia porque los materiales de plomo y litio recuperados pueden reducir la exposición a los insumos importados cuando la recolección se vuelve confiable.
Panorama Competitivo
Concentración del Mercado
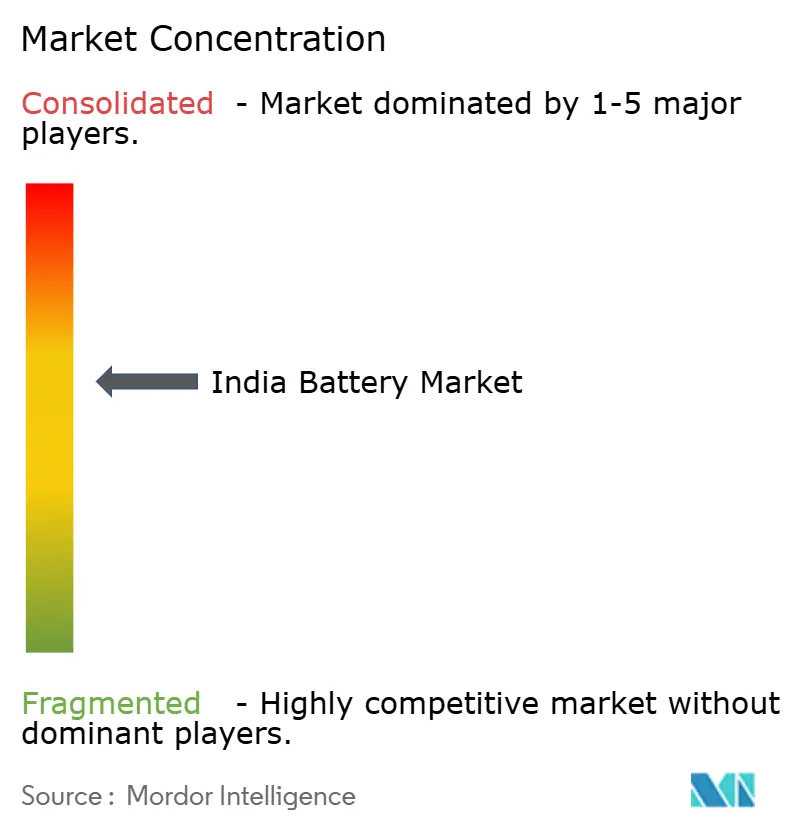
Exide Industries Ltd. y Amara Raja Energy & Mobility Ltd. anclan la estructura competitiva con capacidades de plomo-ácido, industrial y de iones de litio emergentes. Luminous Power Technologies Pvt. Ltd., HBL Engineering Ltd. y Tata AutoComp GY Batteries Pvt. Ltd. añaden cobertura de inversores, centros de datos, ferroviaria, automotriz e industrial. Ola Electric Mobility Ltd., Reliance New Energy Battery Ltd., Rajesh Exports Ltd. (ACC Div.), GODI India Pvt. Ltd., Panasonic Energy India Co. Ltd., LG Energy Solution India Pvt. Ltd., JSW Energy Battery Division, Ather Energy Ltd., Hero Electric Vehicles Pvt. Ltd., Su-Vastika Systems Pvt. Ltd., iPower Batteries Pvt. Ltd., Trontek Electronics Pvt. Ltd., Evolute Solutions Pvt. Ltd. y Waaree Energies – Battery Storage Div. amplían el campo en celdas, vehículos, respaldo y almacenamiento. Exide fabrica baterías de plomo-ácido para usos automotrices, energéticos, de telecomunicaciones, sistemas de alimentación ininterrumpida, ferroviarios, mineros y de defensa, mientras que su filial EESL produce módulos y paquetes de iones de litio en Gujarat.
Las empresas están combinando capacidad, adecuación a la aplicación y alcance del servicio para defender las relaciones con los compradores. Luminous puso en marcha una planta de plomo-ácido en Haridwar el 4 de febrero de 2025, con una capacidad anual de 1,5 a 2 GWh y producción automatizada de placas positivas verdes. HBL Engineering duplicó las ventas de baterías para centros de datos interanualmente en el ejercicio fiscal 2025-26, aseguró pedidos de siete operadores nombrados y señaló que su capacidad de Plomo Puro Delgado estaba siendo duplicada. Tata AutoComp GY Batteries produce baterías automotrices, para triciclos eléctricos, inversores e industriales en Ranjangaon, Pune. Estos movimientos permiten a los actores establecidos combinar diseños específicos de aplicación con soporte de instalación y reemplazo. Los nuevos participantes en celdas aún deben demostrar fiabilidad y calificación para desplazar los canales establecidos.
La dirección competitiva está cambiando hacia la calificación nacional de iones de litio y plataformas integradas. Amara Raja puso en servicio una planta de calificación de 60 MWh en Telangana el 16 de julio de 2026, para celdas cilíndricas y prismáticas destinadas a la validación de fabricantes de equipos originales. Los compradores obtienen más opciones de validación local, pero los proveedores aún enfrentan barreras de puesta en servicio, seguridad y escalado antes de que la capacidad piloto se convierta en suministro comercial confiable. El posicionamiento regulatorio favorece a las empresas que pueden documentar seguridad, localización y servicio del ciclo de vida en todo el sistema de baterías. Los proveedores que combinan celdas validadas con integración de paquetes y servicio pueden abordar las preocupaciones de los compradores más rápido que los competidores centrados únicamente en la química. El resultado es un mercado donde la calificación técnica y el alcance posventa importan junto con la química de las celdas.
Líderes de la Industria de Baterías de India
-
Exide Industries Ltd.
-
Luminous Power Technologies Pvt. Ltd.
-
HBL Engineering Ltd.
-
Tata AutoComp GY Batteries Pvt. Ltd.
-
Amara Raja Energy & Mobility Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías en India Empresas cubiertas en este informe
- Exide Industries Ltd.
- Amara Raja Energy & Mobility Ltd.
- Luminous Power Technologies Pvt. Ltd.
- HBL Engineering Ltd.
- Tata AutoComp GY Batteries Pvt. Ltd.
- Okaya Power Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Reliance New Energy Battery Ltd.
- Rajesh Exports Ltd. (ACC Div.)
- GODI India Pvt. Ltd.
- Panasonic Energy India Co. Ltd.
- LG Energy Solution India Pvt. Ltd.
- JSW Energy Battery Division
- Ather Energy Ltd.
- Hero Electric Vehicles Pvt. Ltd.
- Su-Vastika Systems Pvt. Ltd.
- iPower Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Evolute Solutions Pvt. Ltd.
- Waaree Energies – Battery Storage Div.
Oportunidades Clave para los Participantes del Mercado
El conjunto de oportunidades se centra en los compradores que necesitan almacenamiento desplegable, celdas validadas y recuperación conforme. Cada fila vincula una necesidad a corto o mediano plazo con una acción comercial factible y su principal barrera de ejecución. Las aperturas más sólidas se encuentran donde la adquisición es visible pero la calificación del proveedor y la cobertura del servicio siguen siendo incompletas. Este enfoque enfatiza las decisiones comerciales que pueden ejecutarse durante el período de previsión.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Acción recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Diseño, puesta en servicio y servicio a largo plazo de sistemas de almacenamiento de energía en baterías regionales | Las licitaciones de almacenamiento y las canalizaciones de servicios públicos se están expandiendo en los estados indios | Empresas de servicios públicos, operadores de telecomunicaciones y centros de datos | Ofrecer sistemas modulares con puesta en servicio local, monitoreo y mantenimiento | Estructuras tarifarias y complejidad del financiamiento de proyectos | Exide Industries Ltd., Amara Raja Energy & Mobility Ltd., Waaree Energies – Battery Storage Div. |
| Servicios de calificación de celdas e integración de paquetes para fabricantes de equipos originales | Las plantas de celdas nacionales necesitan vías de validación antes de la producción a escala | Fabricantes de equipos originales de vehículos eléctricos y equipos industriales | Desarrollar asociaciones de pruebas, gestión térmica e ingeniera de aplicaciones | Largos ciclos de validación y equipos especializados | Amara Raja Energy & Mobility Ltd., Tata AutoComp GY Batteries Pvt. Ltd., Ola Electric Mobility Ltd. |
| Redes formales de recolección y recuperación de materiales de baterías | Las baterías al final de su vida útil requieren recolección trazable y procesamiento conforme | Flotas de vehículos eléctricos, marcas de electrónica y recicladores | Combinar la logística de devolución con el desmontaje seguro y la presentación de informes de cumplimiento del productor | Recolección fragmentada y calidad desigual de la materia prima | Exide Industries Ltd., HBL Engineering Ltd., iPower Batteries Pvt. Ltd. |
| Fuente: Mordor Intelligence | |||||
Estas oportunidades recompensan a los proveedores que combinan hardware con servicios de puesta en servicio, calificación o recuperación. La apertura central es un modelo regional respaldado por servicios que convierte la capacidad de baterías anunciada y la demanda de almacenamiento en activos operativos confiables. Los compradores favorecerán las ofertas que combinen la garantía de rendimiento con el soporte de mantenimiento y cumplimiento. El premio comercial es el ingreso recurrente por servicios junto con las ventas de equipos.
Desarrollos recientes de la industria en Mercado de Baterías en India
- Sep 2026: Exide Energy Solutions, la filial de materiales de Exide Industries, completó la puesta en servicio de la Fase I de su instalación de celdas de iones de litio de 6 GWh en Devanahalli, Bengaluru.
- Jul 2026: Amara Raja Advanced Cell Technologies puso en servicio una Planta de Calificación de Clientes de 60 MWh en Telangana para celdas de iones de litio cilíndricas y prismáticas utilizadas en la validación de fabricantes de equipos originales.
- Dic 2025: Ola Electric comenzó las entregas masivas de vehículos que utilizan su paquete de celdas Bharat 4680 fabricado de forma autóctona, con el S1 Pro+ de 5,2 kWh en primer lugar.
Mercado de Baterías en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de baterías en India cubre los ingresos anuales de los proveedores procedentes de baterías primarias y secundarias suministradas dentro de India en todas las químicas y formatos de baterías vendidos en el país. Mide las ventas de los proveedores de esas baterías para movilidad, sistemas industriales, dispositivos de consumo y herramientas, uso de arranque-alumbrado-encendido y otras aplicaciones en India.
Exclusiones del alcance: Se excluyen los cargadores de baterías y la electrónica de potencia vendidos por separado, los sistemas completos de almacenamiento de energía independientes sin valor de batería atribuible por separado, las materias primas y los insumos de baterías vendidos por sí solos, los servicios de mantenimiento, reparación o reciclaje de baterías vendidos sin una batería, y las baterías suministradas fuera de India.
Descripción General de la Segmentación
- Por Tipo de Batería
- Baterías Primarias
- Baterías Secundarias
- Por Tecnología
- Plomo-ácido
- Li-ion
- Hidruro metálico de níquel
- Níquel-cadmio
- Sodio-azufre
- Estado sólido
- Batería de flujo
- Químicas emergentes
- Por Aplicación
- Automotriz (HEV, PHEV y EV)
- Industrial (Potencia motriz, Estacionario (Telecomunicaciones, UPS, ESS), etc.)
- Portátil (Electrónica de Consumo, etc.)
- Herramientas Eléctricas
- SLI
- Otras Aplicaciones
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se basa en fuentes como la página PM E-DRIVE del Ministerio de Industrias Pesadas para las categorías de incentivos y la elegibilidad de baterías avanzadas, la página del programa PLI-ACC del ministerio para las condiciones de valor añadido nacional y capacidad, y el comunicado de la Oficina de Información de Prensa sobre las ventas de vehículos eléctricos del Ministerio de Industrias Pesadas. El registro de estado de la Autoridad Central de Electricidad proporciona una verificación de la actividad de proyectos de almacenamiento de energía en baterías, mientras que la evaluación de economía circular de NITI Aayog suministra indicadores de recolección al final de la vida útil, procesamiento formal y capacidad de reciclaje.
Los archivos complementarios de empresas, presentaciones a inversores, avisos de licitación, registros aduaneros y comerciales, y reportes de prensa de reputación se contrastan para mapear los ingresos de los proveedores, las baterías importadas, la capacidad de celdas y paquetes, los proyectos de almacenamiento y los canales de reemplazo. Las notas de los analistas reconcilian unidades, fechas y tratamiento de límites. Estas fuentes nombradas no son exhaustivas y otras fuentes informan la recolección, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria está diseñada en torno a fabricantes de baterías con sede en India, integradores de celdas y paquetes, compradores de vehículos y equipos industriales, desarrolladores de almacenamiento, distribuidores, recicladores y especialistas en políticas o técnicos. Las discusiones estructuradas y los cuestionarios contrastan los hallazgos secundarios sobre la combinación de aplicaciones, los precios de venta de los proveedores, el suministro importado, los ciclos de reemplazo y el calendario de los proyectos, con los juicios de los encuestados vinculados a variables específicas en lugar de tratarse como un consenso general. Cuando falta evidencia o hay conflictos, los analistas registran la brecha, buscan una aclaración específica del tipo de encuestado relevante y triangulán el resultado con archivos, licitaciones e indicadores operativos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo utiliza una serie de ingresos de proveedores en India de arriba hacia abajo en USD y la distribuye entre tipo de batería, tecnología y aplicación tras reconciliar las ventas reportadas y la evidencia de proyectos. Los indicadores clave incluyen las matriculaciones de vehículos eléctricos de dos y tres ruedas, la actividad de reemplazo de SAI industriales y de telecomunicaciones, la capacidad y las licitaciones de almacenamiento de energía en baterías, los envíos de dispositivos de consumo y herramientas eléctricas, la capacidad de producción de celdas y paquetes, los flujos de importación y los precios de venta de los paquetes de baterías. Una regresión multivariante vincula estos indicadores de demanda y oferta con la serie histórica de ingresos, mientras que el análisis de escenarios ajusta la adopción, la conversión de proyectos, los costos de materiales y la combinación de precios para el período de previsión.
Las participaciones de los segmentos se construyen a partir de divisiones publicadas, evidencia de proveedores y canales, y datos de despliegue a nivel de aplicación, luego se normalizan al límite de India. Las verificaciones selectivas de abajo hacia arriba consolidan las ventas de los proveedores o contrastan los precios de venta de baterías muestreados con las cantidades de envío relevantes. Cuando no se dispone de un insumo de abajo hacia arriba, el modelo utiliza un indicador sustituto documentado o un rango acotado y traslada esa incertidumbre a los escenarios en lugar de crear un total de proveedores. Los encuestados primarios revisan la dirección y la magnitud de las previsiones a nivel de variable, y los analistas resuelven los desacuerdos materiales mediante seguimiento específico y evidencia independiente antes de aceptar una estimación de segmento.
Ciclo de Validación y Actualización de Datos
Los analistas triangulán las señales de ingresos de los proveedores, las matriculaciones gubernamentales, las adjudicaciones de proyectos, los flujos comerciales y las divulgaciones de las empresas, luego investigan las anomalías mediante verificaciones de variación interanual, reconciliación de unidades y revisión de valores atípicos antes de la aprobación. Un segundo analista revisa la adecuación de las fuentes, el tratamiento de los límites, la asignación de segmentos y los impulsores de las previsiones, con recontacto activado cuando persiste una discrepancia material o el supuesto de un encuestado no puede vincularse a un indicador observado. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, capacidad, comercio o tecnología cambia las perspectivas, y se somete a una nueva validación previa a la entrega.
Tamaño del Mercado de Baterías en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. Mide las ventas de los proveedores de esas baterías para movilidad, sistemas industriales, dispositivos de consumo y herramientas, uso de arranque-alumbrado-encendido y otras aplicaciones en India.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen las matriculaciones de vehículos eléctricos de dos y tres ruedas, la actividad de reemplazo de SAI industriales y de telecomunicaciones, la capacidad y las licitaciones de almacenamiento de energía en baterías, los envíos de dispositivos de consumo y herramientas eléctricas, la capacidad de producción de celdas y paquetes, los flujos de importación y los precios de venta de los paquetes de baterías.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,51 mil millones de USD (2027) | |
| Global Consultancy A | 8,45 mil millones de USD (2026) | En su base de 2026, esta estimación es un 45,5% inferior al valor de este informe para 2027 de 15,51 mil millones de USD, 1 año después. Su cobertura de aplicaciones declarada es baterías automotrices, industriales y portátiles, por lo que SLI, herramientas eléctricas y otras aplicaciones medidas en este informe no están representadas en esa lista. |
| Regional Consultancy B | 4,5 mil millones de USD (2026) | En su base de 2026, esta estimación es un 71,0% inferior al valor de este informe para 2027 de 15,51 mil millones de USD, 1 año después. Su página presenta una plantilla de cobertura regional global y un estudio 2021-2033 con una estimación de 2026, mientras que este informe aplica un límite de venta de proveedores exclusivo de India y las señales de demanda actuales de India. |
Los analistas de Mordor Intelligence triangulán las señales de ingresos de los proveedores, las matriculaciones gubernamentales, las adjudicaciones de proyectos, los flujos comerciales y las divulgaciones de las empresas, luego investigan las anomalías mediante verificaciones de variación interanual, reconciliación de unidades y revisión de valores atípicos antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de baterías en India y sus perspectivas de crecimiento?
Se espera que el Mercado de Baterías en India aumente de 14,01 mil millones de USD en 2026 a 25,51 mil millones de USD para 2032, con una CAGR del 10,46% durante el período 2027-2032.
¿Qué está impulsando el mercado de baterías en India?
PM E-DRIVE tiene como objetivo aproximadamente 2,48 millones de vehículos eléctricos de dos ruedas, mientras que India registró cerca de 2,5 millones de matriculaciones de vehículos eléctricos en el ejercicio fiscal 2025-26.
¿Qué segmento de baterías lidera el mercado?
Las Baterías Secundarias mantuvieron una participación del 68,08% en 2026 y se prevé que crezcan a una CAGR del 15,6% durante el período 2027-2032.
¿Qué empresas operan en el mercado de baterías en India?
Exide Industries, Amara Raja Energy & Mobility, Luminous Power Technologies, HBL Engineering y Tata AutoComp GY Batteries operan en los segmentos de celdas, paquetes de baterías, respaldo energético y usos industriales.
¿Cuál es el principal desafío del mercado para el sector?
India mantuvo una dependencia del 100% de las importaciones de níquel y cobalto en 2025, mientras que la infraestructura de reciclaje continuó siendo inadecuada y fragmentada.
¿Qué ubicaciones de India muestran actividad en el mercado de baterías?
Maharashtra, Karnataka y Tamil Nadu combinan adquisición de almacenamiento, fabricación de paquetes o celdas y proyectos de calificación, mientras que Punjab y Rajastán añaden licitaciones de almacenamiento de energía para servicios públicos.