
Análise do Mercado de Baterias da Índia por Mordor Intelligence
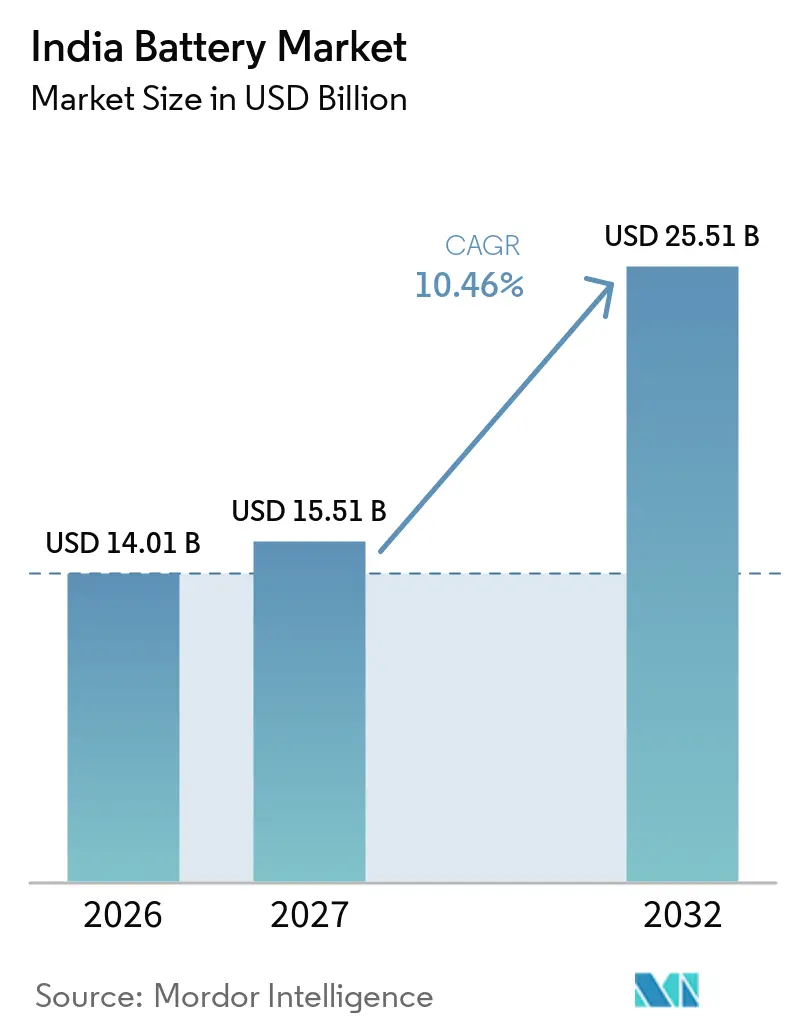
Espera-se que o tamanho do Mercado de Baterias da Índia aumente de 14,01 bilhões de USD em 2026 para 15,51 bilhões de USD em 2027 e atinja 25,51 bilhões de USD até 2032, crescendo a um CAGR de 10,46% durante 2027-2032.
Os incentivos de política e as concessões de células domésticas estão ampliando a base de compradores para mobilidade elétrica e armazenamento. Os controles de exportação e requisitos de licenciamento da China, em março de 2026, sobre baterias de íons de lítio de alto desempenho, materiais de cátodo e ânodos de grafite artificial adicionam incerteza de fornecimento para os fabricantes indianos. Preços mais baixos de pacotes de baterias apoiam veículos elétricos de duas rodas em Maharashtra e Karnataka, enquanto operadoras de telecomunicações e data centers preferem backup confiável de íons de lítio. Pilotos de íons de sódio e demonstrações de estado sólido ampliam o caminho tecnológico além das células convencionais, mas lacunas na reciclagem e minerais importados ainda elevam os riscos de ciclo de vida e de aquisição. Os vencedores comerciais serão os fornecedores que combinarem qualificação local, integração de pacotes e serviço regional para clientes de veículos elétricos, UPS e armazenamento em rede.
Principais Conclusões do Relatório
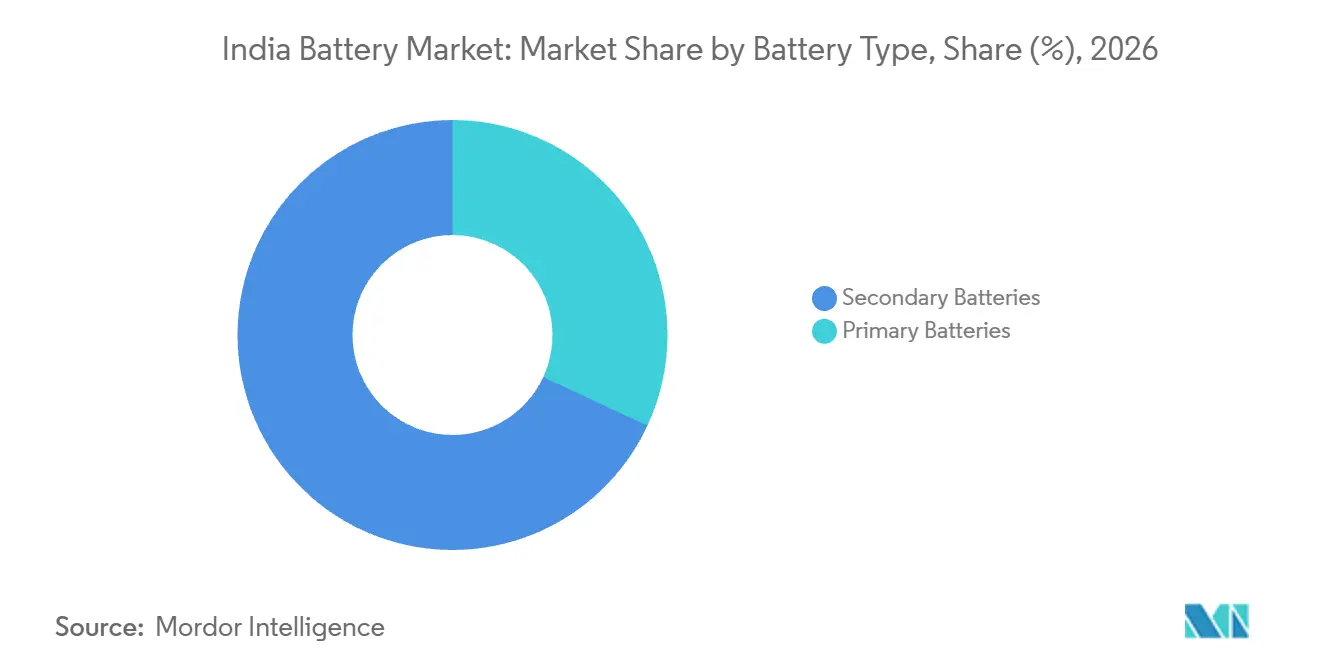
- As Baterias Secundárias representaram uma participação de 68,08% no tamanho do Mercado de Baterias da Índia em 2026 e são o segmento de crescimento mais rápido, com um CAGR de 15,6% durante 2027-2032.
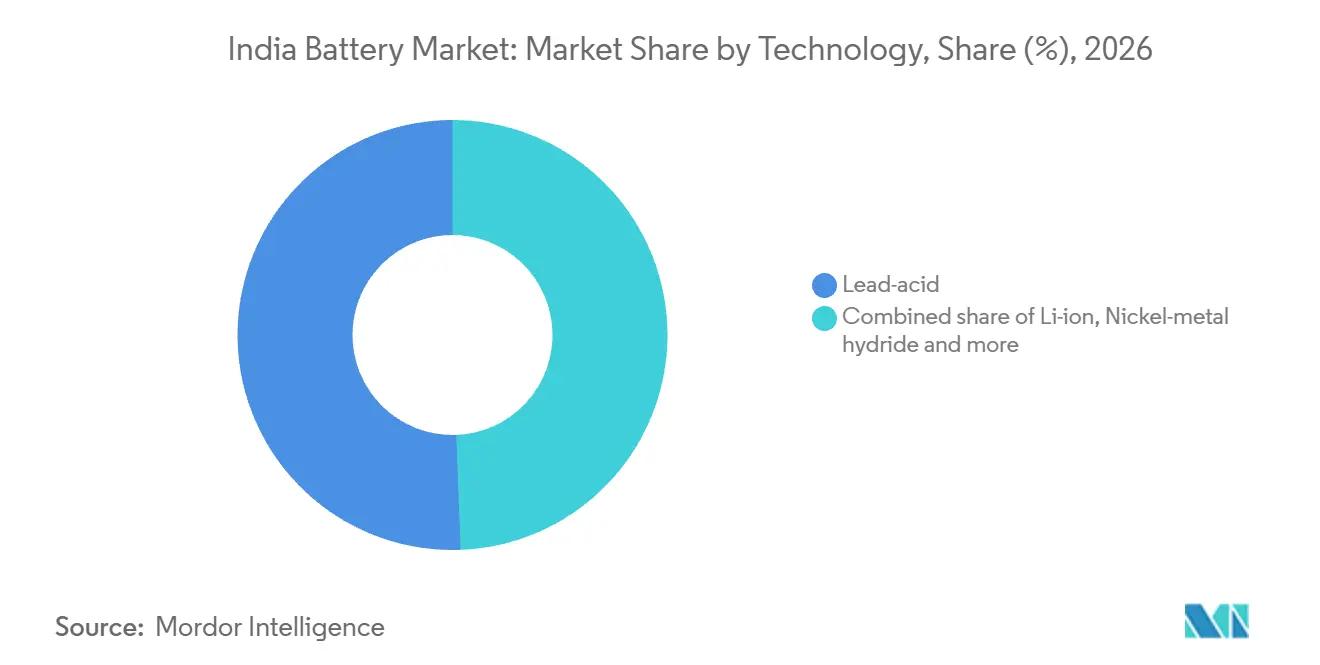
- O ácido-chumbo representou uma participação de 50,6% no Mercado de Baterias da Índia em 2026, enquanto o estado sólido é a tecnologia de crescimento mais rápido, com um CAGR de 33,2% durante 2027-2032.
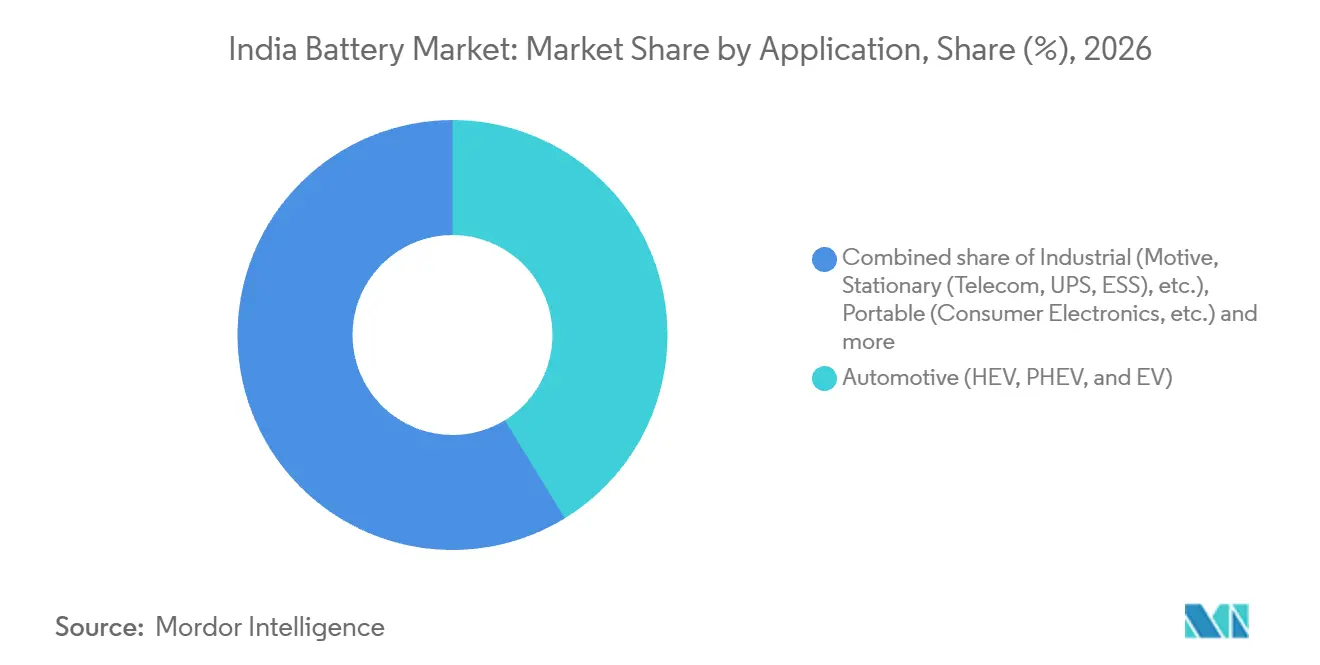
- O segmento Automotivo (HEV, PHEV e EV) representou uma participação de 41,24% no mercado em 2026 e é a aplicação de crescimento mais rápido, com um CAGR de 15% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos e Políticas Governamentais de Apoio | +2.8% | Programas de mobilidade e armazenamento em toda a Índia | Médio prazo (2 a 4 anos) |
| Queda nos Preços de Baterias de Íon de Lítio | +2.3% | Compradores de veículos elétricos e armazenamento estacionário na Índia | Curto prazo (≤ 2 anos) |
| Rápida Adoção de Veículos Elétricos em Motocicletas e Triciclos | +2.5% | Maharashtra, Karnataka, Tamil Nadu, Delhi | Curto prazo (≤ 2 anos) |
| Expansão das Necessidades de Backup para Telecomunicações e Data Centers | +1.8% | Principais centros de telecomunicações e data centers da Índia | Médio prazo (2 a 4 anos) |
| Esquema PLI-ACC Catalisando Gigafábricas Domésticas | +1.6% | Karnataka, Tamil Nadu, Gujarat | Longo prazo (≥ 4 anos) |
| Surgimento de Íon de Sódio e Químicas Alternativas | +1% | Hyderabad, Uttarakhand, Maharashtra, Karnataka, Tamil Nadu | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos e Políticas Governamentais de Apoio
O conjunto de políticas da Índia está ampliando o universo de compradores e projetos de baterias, apoiando o crescimento no mercado de baterias da Índia. O esquema PM E-DRIVE do Ministério das Indústrias Pesadas visa incentivar aproximadamente 2,48 milhões de veículos elétricos de duas rodas e mais de 14.000 ônibus elétricos, com veículos elétricos de duas rodas com bateria avançada elegíveis para incentivos de demanda. Esse suporte à demanda melhora a economia de compra para frotas de mobilidade elétrica e compradores privados, oferecendo aos fornecedores de células e pacotes uma base de pedidos endereçável maior. O mesmo ministério concedeu 40 GWh de uma capacidade planejada de 50 GWh de células de química avançada a quatro empresas no âmbito do PLI-ACC. Esquemas de financiamento de lacunas de viabilidade lançados em março de 2024 e junho de 2025 apoiam aproximadamente 43 GWh de sistemas de armazenamento de energia em baterias. Em conjunto, os incentivos ao transporte e o financiamento ao armazenamento reduzem o atrito no financiamento de projetos iniciais, de modo que os fabricantes podem planejar a capacidade em torno de uma demanda mais visível, enquanto os compradores obtêm caminhos mais claros para a adoção.
Queda nos Preços de Baterias de Íon de Lítio
A queda nos preços dos pacotes de íon de lítio está melhorando a acessibilidade dos sistemas movidos a bateria. A Agência Internacional de Energia informou que os preços médios das baterias de íon de lítio caíram 8% em 2025, à medida que a eficiência de fabricação, as mudanças de química e a concorrência global reduziram o referencial mundial. A queda melhora a economia dos veículos elétricos de duas rodas, frotas comerciais e armazenamento estacionário sem exigir que os compradores alterem seu modelo operacional. Os custos mais baixos dos pacotes também oferecem aos integradores mais margem para adicionar controles, gerenciamento térmico e monitoramento, mantendo os orçamentos dos projetos viáveis, melhorando a competitividade do mercado de baterias da Índia e expandindo os casos de uso viáveis para armazenamento distribuído. As concessionárias e operadores de frotas indianos podem, portanto, avaliar implantações maiores enquanto os requisitos de serviço e financiamento permanecem gerenciáveis.
Rápida Adoção de Veículos Elétricos em Motocicletas e Triciclos
A mobilidade elétrica está convertendo frotas de duas e três rodas em um canal recorrente de demanda por baterias. A Índia registrou quase 2,5 milhões de registros de veículos elétricos no exercício fiscal 2025-26, incluindo 1,3 milhão de veículos elétricos de duas rodas. A SIAM reportou 285.000 veículos de três rodas vendidos no segundo trimestre do exercício fiscal 2026-27, alta de 23,6% em relação ao ano anterior, com o crescimento parcialmente impulsionado por veículos elétricos L5 de maior qualidade. O Ministério das Indústrias Pesadas também reportou 1,15 milhão de veículos elétricos de duas rodas vendidos no exercício fiscal 2024-25 e vendas de veículos elétricos de três rodas L5 com alta de 57%, totalizando 159.235 unidades. À medida que a base de veículos se expande, o mercado de baterias da Índia se beneficia com os fabricantes de baterias que ampliam as redes de serviço por mais unidades e encurtam o caminho do fornecimento de equipamentos originais à demanda de reposição.
Expansão das Necessidades de Backup para Telecomunicações e Data Centers
A continuidade de energia está se tornando um requisito operacional maior para a infraestrutura digital da Índia. A capacidade total de data centers da Índia aumentou de cerca de 375 MW em 2020 para aproximadamente 1.500 MW até 2025. O Digital Bharat Nidhi havia comissionado 25.636 torres de telefonia móvel e coberto 36.178 aldeias até 30 de setembro de 2026, adicionando 269 torres e 407 aldeias naquele mês. A TRAI registrou a base de assinantes de telefonia móvel sem fio e sem fio fixo subindo de 1,31 bilhão em julho de 2026 para 1,31 bilhão em agosto. Mais sites e usuários conectados elevam o custo das interrupções, apoiando as compras de baterias, controles e serviços de reposição para sistemas de backup de telecomunicações e data centers.
Análise de Impacto das Restrições*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vulnerabilidades no Fornecimento de Minerais Críticos | -0.9% | Cadeias de suprimento de materiais para células dependentes de importações na Índia | Médio prazo (2 a 4 anos) |
| Ecossistema de Reciclagem de Baterias Subdesenvolvido | -0.6% | Redes de coleta e reciclagem na Índia | Médio prazo (2 a 4 anos) |
| Limites Tarifários em Horário de Pico Dificultando a Viabilidade de BESS | -0.2% | Mercados de eletricidade indianos com spreads de pico limitados | Curto prazo (≤ 2 anos) |
| Barreiras de Patentes Globais para Químicas de Próxima Geração | -0.1% | Desenvolvedores de química avançada voltados para a Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidades no Fornecimento de Minerais Críticos
A expansão de baterias da Índia permanece exposta a minerais críticos importados. A Índia manteve dependência de importação de 100% de níquel e cobalto em 2025, enquanto a NITI Aayog afirmou que a dependência de importação de minerais críticos estava se aprofundando à medida que a demanda doméstica aumentava. Em março de 2026, toda a demanda de lítio para baterias de veículos elétricos indianos era atendida por importações, deixando os fabricantes sensíveis a choques externos de oferta. Os controles de exportação e os requisitos de licenciamento da China em março de 2026 para baterias de íon de lítio de alto desempenho, materiais catódicos, ânodos de grafite artificial e tecnologia relacionada poderiam restringir o fornecimento e elevar os custos para os fabricantes indianos de veículos elétricos. Parcerias como o acordo da Altmin em junho de 2025 com a CBL do Brasil e o acordo da KABIL para explorar cinco blocos de salmoura de lítio na Argentina oferecem caminhos de diversificação. Até que essas rotas produzam fluxos de materiais confiáveis, a volatilidade nas aquisições pode atrasar a qualificação de células e elevar o custo entregue dos pacotes no mercado de baterias da Índia.
Ecossistema de Reciclagem de Baterias Subdesenvolvido
O mercado de baterias da Índia carece de uma rota consistentemente formal desde os pacotes ao fim da vida útil até os materiais recuperados. A avaliação da NITI Aayog de janeiro de 2026 constata que a infraestrutura formal de reciclagem de íon de lítio é inadequada e fragmentada, com resíduos exportados, abandonados ou tratados por canais informais.[1] Projeta-se que 12,6 quilotoneladas de baterias de íon de lítio ao fim da vida útil de 2025 permaneçam não coletadas, com 18 quilotoneladas coletadas informalmente contra 5,04 quilotoneladas coletadas formalmente. A capacidade de processamento anunciada acima de 80 quilotoneladas também supera as aproximadamente 15 quilotoneladas de oferta projetada ao fim da vida útil em 2025, destacando lacunas de coleta e logística em vez de capacidade utilizável. A Attero operacionalizou um centro de P&D em Greater Noida em 22 de setembro de 2026 para desenvolver tecnologias de corte, descarga e recuperação baseadas em robótica. Essa resposta pode melhorar o controle do processo, mas a coleta fragmentada ainda eleva os custos de conformidade, transporte e matéria-prima para recicladores e produtores de baterias.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bateria:
Baterias Secundárias Lideram a AdoçãoAs Baterias Secundárias representaram uma participação de 68,08% no tamanho do Mercado de Baterias da Índia em 2026 e são o segmento de crescimento mais rápido, com um CAGR de 15,6% durante 2027-2032. O Ministério das Indústrias Pesadas havia concedido 40 GWh de capacidade de células de química avançada a quatro empresas no âmbito do PLI-ACC até 31 de dezembro de 2025. A Ola Cell Technologies havia estabelecido uma planta de 1 GWh no Tamil Nadu e estava estabilizando a produção piloto em fevereiro de 2026. Esses projetos oferecem às células recarregáveis um caminho de fabricação doméstica ao lado da crescente demanda por armazenamento. Para os fabricantes de equipamentos originais e concessionárias, esse caminho apoia aplicações de ciclo repetido em que a qualificação do pacote e o tempo de atividade importam mais do que a conveniência de uso único.
As Baterias Secundárias atendem à mobilidade elétrica, backup e aplicações de rede que exigem ciclagem repetida e descarga controlável. A Índia adicionou 2.668,5 MW e 7.785,6 MWh de capacidade de armazenamento de energia em baterias durante 2026, apoiando a demanda no mercado de baterias da Índia. As Baterias Primárias permanecem adequadas para energia unidirecional e de baixa manutenção para dispositivos domésticos e médicos de pequeno porte. A Eveready introduziu células primárias de lítio AA e AAA para controles remotos inteligentes de alto consumo, fechaduras de portas e aparelhos de pressão arterial no exercício fiscal 2025-26, enquanto sua análise posiciona as células de zinco-carbono e alcalinas em faixas distintas de consumo. Os compradores, portanto, escolhem entre vida útil de ciclo e conveniência de acordo com o perfil de uso.



Por Tecnologia:
Escala do Ácido-chumbo e Crescimento do Estado SólidoO ácido-chumbo representou uma participação de 50,6% no Mercado de Baterias da Índia em 2026. Sua base instalada continua a apoiar compras de reposição e backup, enquanto as práticas de serviço estabelecidas da tecnologia ajudam os operadores a gerenciar a manutenção previsível. Usuários de telecomunicações, automotivos e estacionários podem implantar ácido-chumbo onde o custo e a familiaridade em campo superam as vantagens de densidade de energia. As redes de serviço podem reformar ou substituir sistemas familiares sem retreinar cada operador. Essa familiaridade operacional apoia especificações de aquisição previsíveis e planejamento de peças de reposição para compradores que valorizam a continuidade. A tecnologia permanece central mesmo com as novas químicas visando usos de maior desempenho.
O estado sólido é a tecnologia de crescimento mais rápido, com um CAGR de 33,2% durante 2027-2032. Em 2025, a LiNa Energy e a Tata Power pilotaram um sistema de armazenamento de energia em bateria de sódio de estado sólido no Smart Grid Lab da Tata Power em Delhi. O piloto de 10 kWh utilizou 1.440 células classificadas em 130 Wh/kg e demonstrou deslocamento de carga solar e resposta rápida de frequência. Prevê-se que o níquel-cádmio se contraia, e o Escritório Indiano de Minas afirma que as baterias de íons de lítio e de hidreto metálico de níquel o substituíram amplamente, enquanto os usos em aviação e militares persistem. O contraste direciona o estado sólido para pilotos validados de rede e mobilidade, enquanto o NiCd permanece uma tecnologia de nicho.

Por Aplicação:
Demanda Automotiva e Armazenamento IndustrialO segmento Automotivo (HEV, PHEV e EV) representou uma participação de 41,24% no tamanho do Mercado de Baterias da Índia em 2026 e é a aplicação de crescimento mais rápido, com um CAGR de 15% durante 2027-2032. O Ministério das Indústrias Pesadas reportou 1,15 milhão de veículos elétricos de duas rodas vendidos no exercício fiscal 2024-25, alta de 21% em relação ao ano anterior.[2] Também reportou 159.235 veículos elétricos de três rodas L5, alta de 57%. Os ciclos de uso de veículos de duas e três rodas criam requisitos recorrentes para células, pacotes e serviço de campo. A alta demanda por mobilidade, portanto, puxa a capacidade de células, pacotes e serviços de reposição ao longo da cadeia de valor.
Os compradores do segmento Industrial (Tração, Estacionário (Telecomunicações, UPS, ESS), etc.) priorizam o tempo de atividade e a despachabilidade, vinculando os pedidos de baterias a projetos de rede e sistemas de energia. O Ministério de Energia reportou 15.754 MW e 42.530 MWh de capacidade de BESS em construção em 30 de junho de 2026. O departamento de eletricidade de Puducherry convidou licitações para 50 MW e 200 MWh de projetos piloto de BESS autônomo em 10 locais, com 5 MW em cada local. Eletrônicos portáteis, ferramentas elétricas, SLI e outras aplicações permanecem diferenciados por tamanho, perfil de descarga e ciclo de reposição, de modo que os fornecedores precisam de pacotes e canais de serviço específicos para cada aplicação.
Análise Geográfica
Maharashtra e Karnataka combinam aquisição por concessionárias com capacidade de fabricação. A MSEDCL deu continuidade a uma licitação para 2.000 MW e 4.000 MWh de armazenamento em baterias sob licitação competitiva baseada em tarifas em agosto de 2026. A PACE Digitek inaugurou uma instalação de fabricação de BESS com capacidade anual de 5 GWh em Bidadi, Bengaluru, em 27 de junho de 2025. Maharashtra, portanto, oferece um sinal de grande comprador de concessionária, enquanto Karnataka adiciona capacidade local de equipamentos e expertise em comissionamento, criando oportunidades para o mercado de baterias na Índia. Os fornecedores que conseguem conectar essas funções podem encurtar os ciclos de entrega e manutenção. A combinação também apoia decisões de fornecimento regional para integradores que atendem clientes do oeste e do sul.
Tamil Nadu está construindo capacidade de células enquanto os estados do norte estão adicionando projetos de armazenamento em rede. O Ministério de Indústrias Pesadas concedeu à Ola Cell Technologies 20 GWh de capacidade ACC em Krishnagiri, onde 1 GWh foi instalado até março de 2026. A POWERGRID licitou um pacote de BESS de 100 MW e 200 MWh em Bathinda, dentro da aquisição de armazenamento autônomo de 250 MW e 500 MWh do Punjab em março de 2026. Haryana também abriga a planta de Sohna da TDK, que começou a produzir cerca de 200 milhões de pacotes de íons de lítio anualmente para dispositivos móveis em setembro de 2025. Esses locais vinculam a produção de células, a aquisição de concessionárias e a demanda por pacotes orientados à eletrônica.
Os mercados do leste, nordeste e do Himalaia permanecem vinculados a pipelines de projetos definidos e políticas habilitadoras. A GRIDCO lista um projeto de BESS de 29 MW em Boudh, Odisha, com previsão de comissionamento em 2028, enquanto a APDCL planejou um BESS de 25 MW e 100 MWh próximo a Guwahati com aquisição em andamento. A política de energia renovável proposta por Jammu & Kashmir cobre explicitamente BESS e sistemas híbridos para armazenamento, mobilidade elétrica e integração à rede. A licitação da Jodhpur VVNL do Rajastão cobre 150 MW e 600 MWh de BESS descentralizado em subestações com operação e manutenção por 15 anos, criando oportunidades para o mercado de baterias na Índia. O padrão geográfico favorece fornecedores que conseguem combinar equipes regionais de comissionamento com financiamento e suporte operacional de longo prazo.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam o regime nacional da Índia com Gujarat e Maharashtra sob a perspectiva de um fabricante de células avançadas e sistemas de baterias. O arcabouço nacional determina a localização e a elegibilidade das células, enquanto as autoridades estaduais moldam as aprovações de sites, a aquisição de armazenamento e as condições operacionais. Esta comparação trata a atratividade da política como a facilidade esperada de construir, qualificar e operar ativos de baterias para um fabricante. Os efeitos comerciais são lidos por meio de localização, licenciamento e execução de projetos.
Tabela Regulatória
| Fator de decisão | Índia | Gujarat | Maharashtra |
|---|---|---|---|
| Autoridade principal | Ministério de Indústrias Pesadas e autoridades nacionais de meio ambiente | Autoridades estaduais de Gujarat e administração de controle de poluição | Autoridades estaduais de Maharashtra e administração de controle de poluição |
| Instrumentos ou direção principais | Requisitos de adição de valor doméstico do PLI-ACC e direção de conformidade com resíduos de baterias | Localização estadual, licenças ambientais e implementação de projetos de armazenamento | Localização estadual, licenças ambientais e implementação de aquisição de armazenamento |
| Efeito comercial | Recompensa a produção doméstica qualificada de células e aumenta o trabalho de localização | Adiciona coordenação de site e licenciamento para fábricas e armazenamento | Adiciona coordenação de site e aquisição para fábricas e armazenamento |
| Atratividade atual da política | Alta | Média | Alta |
| Direção futura da atratividade da política | Facilitando | Sem mudança | Facilitando |
| Fonte: Mordor Intelligence | |||
A Índia é atraente para fabricantes que conseguem cumprir os marcos de localização, mas o benefício depende da qualificação e das operações em conformidade. O papel de Gujarat é mais forte onde projetos de pacotes e células podem se conectar à infraestrutura industrial, enquanto as licitações de armazenamento de Maharashtra criam uma rota visível para a demanda de concessionárias. A execução em nível estadual, portanto, importa tanto quanto os incentivos nacionais quando as empresas escolhem sites de comissionamento e abrangência de serviço. Os fabricantes com equipes locais de licenciamento e capacidade de serviço de longo prazo estão melhor posicionados para converter o acesso à política em projetos operacionais.
Etapas da Cadeia de Valor
A cadeia de valor de baterias da Índia está migrando de células importadas para fabricação, integração e recuperação localizadas. A comparação abaixo acompanha onde os fornecedores obtêm receitas de equipamentos, integração, distribuição, serviço e reciclagem. O PLI-ACC exige que os fabricantes beneficiários atinjam 25% de adição de valor doméstico e 60% em cinco anos durante 2025-2029.[3] As plantas de qualificação e a capacidade anunciada mostram que a localização é gradual, e não totalmente madura.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação e qualificação de células | Fabricantes de células, engenheiros de processo como Amara Raja Advanced Cell Technologies, Exide Energy Solutions e Ola Cell Technologies | Vendas de células, serviços de qualificação e integração de fabricação | O comissionamento de equipamentos e o acesso a engenheiros especializados podem retardar o aumento de escala | Usar linhas de qualificação para validar equipamentos e construir capacidade de processo local antes dos aumentos comerciais |
| Integração de pacotes e montagem de sistemas | Fornecedores de pacotes, integradores de veículos, integradores de armazenamento como Tata AutoComp Gotion, Exide Energy Solutions e Amara Raja Energy & Mobility | Vendas de pacotes, integração de sistemas, controles e contratos de serviço | Os requisitos de química, formato e aplicação aumentam a complexidade de validação | Padronizar plataformas de pacotes mantendo controles específicos de aplicação e gerenciamento térmico |
| Distribuição, instalação e serviço pós-venda | Distribuidores de baterias, vendedores diretos de veículos elétricos, fornecedores institucionais como Exide Industries, Ola Electric Mobility e Amara Raja Energy & Mobility | Vendas de produtos, entrega, instalação, manutenção e serviço de reposição | Sites distribuídos elevam as demandas de resposta de serviço e coordenação de estoque | Combinar parceiros de serviço regionais com agendamento digital e canais de reposição próprios da empresa |
| Coleta, reciclagem e processamento de materiais recuperados | Recicladores de baterias, operadores de coleta, processadores de materiais secundários como Chloride Metals da Exide, Recyclekaro e Attero | Taxas de coleta, serviços de reciclagem, metais recuperados e contratos de conformidade | A coleta fragmentada e a qualidade irregular da matéria-prima limitam a utilização da recuperação | Expandir a coleta formal, automatizar a desmontagem segura e vincular o material recuperado a produtores de células e pacotes |
| Fonte: Mordor Intelligence | ||||
A mudança estrutural mais forte é o acoplamento da qualificação de células com a demanda downstream. A Amara Raja comissionou uma planta de qualificação de clientes de 60 MWh em julho de 2026, enquanto a Exide concluiu a Fase I de uma planta de células de 6 GWh em setembro de 2026. Os fornecedores de pacotes e vendedores diretos então capturam valor por meio de integração de aplicações e acesso a serviços. A reciclagem permanece o eixo de resiliência porque os materiais de chumbo e lítio recuperados podem reduzir a exposição a insumos importados quando a coleta se tornar confiável.
Cenário Competitivo
Concentração do Mercado
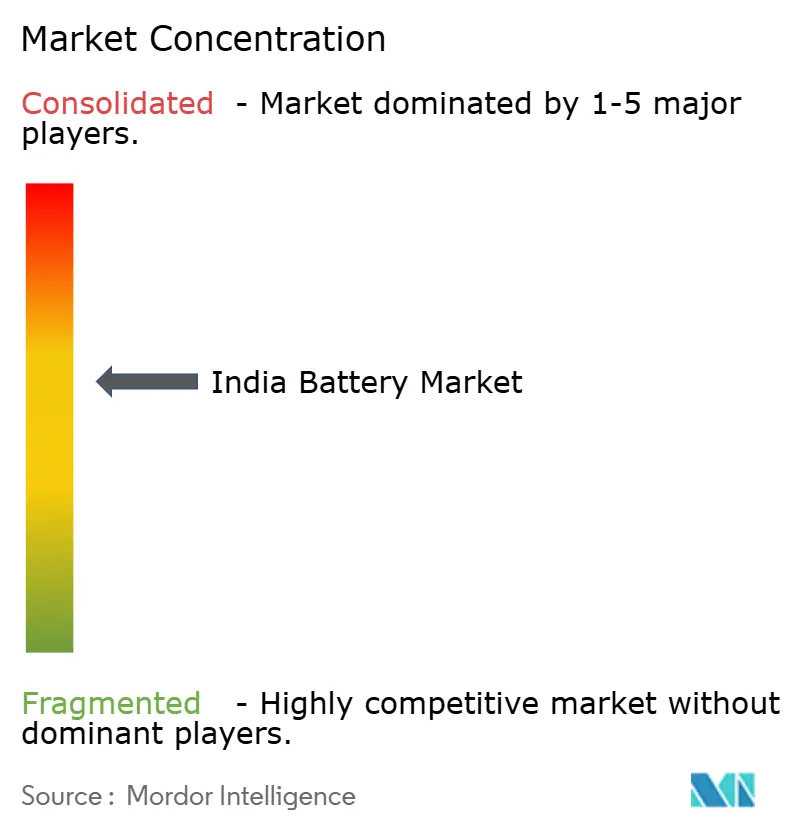
A Exide Industries Ltd. e a Amara Raja Energy & Mobility Ltd. ancoram a estrutura competitiva com capacidades de ácido-chumbo, industrial e de íons de lítio emergentes. A Luminous Power Technologies Pvt. Ltd., a HBL Engineering Ltd. e a Tata AutoComp GY Batteries Pvt. Ltd. adicionam cobertura de inversores, data centers, ferroviário, automotivo e industrial. A Ola Electric Mobility Ltd., a Reliance New Energy Battery Ltd., a Rajesh Exports Ltd. (ACC Div.), a GODI India Pvt. Ltd., a Panasonic Energy India Co. Ltd., a LG Energy Solution India Pvt. Ltd., a JSW Energy Battery Division, a Ather Energy Ltd., a Hero Electric Vehicles Pvt. Ltd., a Su-Vastika Systems Pvt. Ltd., a iPower Batteries Pvt. Ltd., a Trontek Electronics Pvt. Ltd., a Evolute Solutions Pvt. Ltd. e a Waaree Energies – Battery Storage Div. ampliam o campo em células, veículos, backup e armazenamento. A Exide fabrica baterias de ácido-chumbo para usos automotivos, de energia, telecomunicações, UPS, ferroviário, mineração e defesa, enquanto sua subsidiária EESL produz módulos e pacotes de íons de lítio em Gujarat.
As empresas estão combinando capacidade, adequação de aplicação e alcance de serviço para defender os relacionamentos com compradores. A Luminous iniciou uma planta de ácido-chumbo em Haridwar em 4 de fevereiro de 2025, com capacidade anual de 1,5 a 2 GWh e produção automatizada de placas positivas verdes. A HBL Engineering dobrou as vendas de baterias para data centers ano a ano no exercício fiscal 2025-26, garantiu pedidos de sete operadores nomeados e afirmou que sua capacidade de Chumbo Puro Fino estava sendo dobrada. A Tata AutoComp GY Batteries produz baterias automotivas, para riquixás elétricos, inversores e industriais em Ranjangaon, Pune. Esses movimentos permitem que os titulares combinem designs específicos de aplicação com suporte de instalação e reposição. Os novos entrantes de células ainda precisam provar confiabilidade e qualificação para deslocar os canais estabelecidos.
A direção competitiva está se deslocando para a qualificação doméstica de íons de lítio e plataformas integradas. A Amara Raja comissionou uma planta de qualificação de 60 MWh em Telangana em 16 de julho de 2026, para células cilíndricas e prismáticas destinadas à validação de fabricantes de equipamentos originais. Os compradores obtêm mais opções de validação local, mas os fornecedores ainda enfrentam barreiras de comissionamento, segurança e aumento de escala antes que a capacidade piloto se torne fornecimento comercial confiável. O posicionamento regulatório favorece empresas que conseguem documentar segurança, localização e serviço de ciclo de vida em todo o sistema de baterias. Os fornecedores que combinam células validadas com integração de pacotes e serviço podem abordar as preocupações dos compradores mais rapidamente do que os concorrentes focados apenas em química. O resultado é um mercado onde a qualificação técnica e o alcance pós-venda importam tanto quanto a química das células.
Líderes do Setor de Baterias da Índia
-
Exide Industries Ltd.
-
Luminous Power Technologies Pvt. Ltd.
-
HBL Engineering Ltd.
-
Tata AutoComp GY Batteries Pvt. Ltd.
-
Amara Raja Energy & Mobility Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias da Índia Empresas cobertas neste relatório
- Exide Industries Ltd.
- Amara Raja Energy & Mobility Ltd.
- Luminous Power Technologies Pvt. Ltd.
- HBL Engineering Ltd.
- Tata AutoComp GY Batteries Pvt. Ltd.
- Okaya Power Pvt. Ltd.
- Ola Electric Mobility Ltd.
- Reliance New Energy Battery Ltd.
- Rajesh Exports Ltd. (ACC Div.)
- GODI India Pvt. Ltd.
- Panasonic Energy India Co. Ltd.
- LG Energy Solution India Pvt. Ltd.
- JSW Energy Battery Division
- Ather Energy Ltd.
- Hero Electric Vehicles Pvt. Ltd.
- Su-Vastika Systems Pvt. Ltd.
- iPower Batteries Pvt. Ltd.
- Trontek Electronics Pvt. Ltd.
- Evolute Solutions Pvt. Ltd.
- Waaree Energies – Battery Storage Div.
Principais Oportunidades para Participantes do Mercado
O conjunto de oportunidades centra-se em compradores que precisam de armazenamento implantável, células validadas e recuperação em conformidade. Cada linha vincula uma necessidade de curto ou médio prazo a uma jogada comercial viável e sua principal barreira de execução. As aberturas mais fortes estão onde a aquisição é visível, mas a qualificação do fornecedor e a cobertura de serviço permanecem incompletas. Essa estrutura enfatiza decisões comerciais que podem ser tomadas durante o período de previsão.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Jogada recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Projeto, comissionamento e serviço de longo prazo de BESS regional | Licitações de armazenamento e pipelines de concessionárias estão se expandindo pelos estados indianos | Concessionárias, operadoras de telecomunicações e data centers | Oferecer sistemas modulares com comissionamento local, monitoramento e manutenção | Estruturas tarifárias e complexidade do financiamento de projetos | Exide Industries Ltd., Amara Raja Energy & Mobility Ltd., Waaree Energies – Battery Storage Div. |
| Serviços de qualificação de células e integração de pacotes para fabricantes de equipamentos originais | As plantas domésticas de células precisam de caminhos de validação antes da produção em escala | Fabricantes de equipamentos originais de veículos elétricos e equipamentos industriais | Construir parcerias de teste, gerenciamento térmico e engenharia de aplicações | Longos ciclos de validação e equipamentos especializados | Amara Raja Energy & Mobility Ltd., Tata AutoComp GY Batteries Pvt. Ltd., Ola Electric Mobility Ltd. |
| Redes formais de coleta e recuperação de materiais de baterias | As baterias em fim de vida exigem coleta rastreável e processamento em conformidade | Frotas de veículos elétricos, marcas de eletrônicos e recicladores | Combinar logística de devolução com desmontagem segura e relatórios de conformidade do produtor | Coleta fragmentada e qualidade irregular da matéria-prima | Exide Industries Ltd., HBL Engineering Ltd., iPower Batteries Pvt. Ltd. |
| Fonte: Mordor Intelligence | |||||
Essas oportunidades recompensam fornecedores que combinam hardware com serviços de comissionamento, qualificação ou recuperação. A abertura central é um modelo regional com suporte de serviço que converte a capacidade de baterias anunciada e a demanda por armazenamento em ativos operacionais confiáveis. Os compradores favorecerão ofertas que agrupem garantia de desempenho com suporte de manutenção e conformidade. O prêmio comercial é a receita recorrente de serviços ao lado das vendas de equipamentos.
Desenvolvimentos industriais recentes em Mercado de Baterias da Índia
- Set 2026: A Exide Energy Solutions, subsidiária de materiais da Exide Industries, concluiu o comissionamento da Fase I de sua instalação de células de íons de lítio de 6 GWh em Devanahalli, Bengaluru.
- Jul 2026: A Amara Raja Advanced Cell Technologies comissionou uma Planta de Qualificação de Clientes de 60 MWh em Telangana para células de íons de lítio cilíndricas e prismáticas usadas na validação de fabricantes de equipamentos originais.
- Dez 2025: A Ola Electric iniciou as entregas em massa de veículos usando seu pacote de células 4680 Bharat fabricado internamente, com o S1 Pro+ de 5,2 kWh em primeiro lugar.
Mercado de Baterias da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de baterias da Índia abrange as receitas anuais dos fornecedores provenientes de baterias primárias e secundárias fornecidas dentro da Índia, abrangendo as químicas e formas de baterias comercializadas no país. Mede as vendas dos fornecedores dessas baterias para mobilidade, sistemas industriais, dispositivos de consumo e ferramentas, uso de partida-iluminação-ignição e outras aplicações na Índia.
Exclusões de escopo: Carregadores de bateria e eletrônica de potência vendidos separadamente, sistemas completos de armazenamento de energia autônomos sem valor de bateria separadamente atribuível, matérias-primas e insumos de baterias upstream vendidos por conta própria, serviços de manutenção, reparo ou reciclagem de baterias vendidos sem uma bateria, e baterias fornecidas fora da Índia estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Bateria
- Baterias Primárias
- Baterias Secundárias
- Por Tecnologia
- Chumbo-ácido
- Íon de lítio
- Hidreto metálico de níquel
- Níquel-cádmio
- Sódio-enxofre
- Estado sólido
- Bateria de fluxo
- Químicas emergentes
- Por Aplicação
- Automotivo (HEV, PHEV e EV)
- Industrial (Energia Motriz, Estacionário (Telecomunicações, UPS, ESS), etc.)
- Portátil (Eletrônicos de Consumo, etc.)
- Ferramentas Elétricas
- SLI
- Outras Aplicações
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental baseia-se em fontes como a página do PM E-DRIVE do Ministério das Indústrias Pesadas para categorias de incentivos e elegibilidade de baterias avançadas, a página do programa PLI-ACC do ministério para condições de adição de valor doméstico e capacidade, e o comunicado do Bureau de Informações à Imprensa sobre vendas de veículos elétricos do Ministério das Indústrias Pesadas. O registro de status da Autoridade Central de Eletricidade fornece uma verificação da atividade de projetos de armazenamento de energia em baterias, enquanto a avaliação de economia circular da NITI Aayog fornece indicadores de coleta ao fim da vida útil, processamento formal e capacidade de reciclagem.
Arquivamentos complementares de empresas, apresentações a investidores, avisos de licitação, registros alfandegários e de comércio, e relatórios de imprensa de reputação são verificados de forma cruzada para mapear receitas de fornecedores, baterias importadas, capacidade de células e pacotes, projetos de armazenamento e canais de reposição. Notas de analistas reconciliam unidades, datas e tratamento de limites. Essas fontes nomeadas não são exaustivas e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária é estruturada em torno de fabricantes de baterias com sede na Índia, integradores de células e pacotes, compradores de veículos e equipamentos industriais, desenvolvedores de armazenamento, distribuidores, recicladores e especialistas em políticas ou técnicos. Discussões estruturadas e questionários testam as conclusões secundárias sobre mix de aplicações, preços de venda dos fornecedores, fornecimento importado, ciclos de reposição e cronograma de projetos, com os julgamentos dos respondentes vinculados a variáveis específicas em vez de tratados como um consenso geral. Quando as evidências estão ausentes ou em conflito, os analistas registram a lacuna, buscam um esclarecimento direcionado do tipo de respondente relevante e triangulam o resultado com arquivamentos, licitações e indicadores operacionais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
O modelo utiliza uma série de receitas de fornecedores indianos de cima para baixo em USD e a aloca entre tipo de bateria, tecnologia e aplicação após reconciliar as vendas reportadas e as evidências de projetos. Os principais indicadores incluem registros de veículos elétricos de duas e três rodas, atividade de reposição de UPS industrial e de telecomunicações, capacidade e licitações de armazenamento de energia em baterias, remessas de dispositivos de consumo e ferramentas elétricas, capacidade de produção de células e pacotes, fluxos de importação e preços de venda de pacotes de baterias. Uma regressão multivariada vincula esses indicadores de demanda e oferta à série histórica de receitas, enquanto a análise de cenários ajusta a adoção, a conversão de projetos, os custos de materiais e o mix de preços para o período de previsão.
As participações dos segmentos são construídas a partir de divisões publicadas, evidências de fornecedores e canais, e dados de implantação em nível de aplicação, depois normalizadas para o limite da Índia. Verificações seletivas de baixo para cima consolidam as vendas dos fornecedores ou testam os preços de venda de baterias amostradas em relação às quantidades relevantes de remessas. Quando uma entrada de baixo para cima não está disponível, o modelo usa um proxy documentado ou um intervalo delimitado e carrega essa incerteza para os cenários em vez de criar um total de fornecedor. Os respondentes primários revisam a direção e a magnitude das previsões em nível de variável, e os analistas resolvem discordâncias materiais por meio de acompanhamento direcionado e evidências independentes antes de aceitar uma estimativa de segmento.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam sinais de receita dos fornecedores, registros governamentais, concessões de projetos, fluxos comerciais e divulgações de empresas, depois investigam anomalias por meio de verificações de variação ano a ano, reconciliação de unidades e revisão de outliers antes da aprovação. Um segundo analista revisa a adequação das fontes, o tratamento de limites, a alocação de segmentos e os fatores de previsão, com recontato acionado quando uma discrepância material permanece ou a premissa de um respondente não pode ser vinculada a um indicador observado. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando um evento material de política, capacidade, comércio ou tecnologia altera as perspectivas, e submetido a uma nova passagem de validação pré-entrega.
Tamanho do Mercado de Baterias da Índia da Mordor Intelligence Medido em Relação a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. Mede as vendas dos fornecedores dessas baterias para mobilidade, sistemas industriais, dispositivos de consumo e ferramentas, uso de partida-iluminação-ignição e outras aplicações na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem registros de veículos elétricos de duas e três rodas, atividade de reposição de UPS industrial e de telecomunicações, capacidade e licitações de armazenamento de energia em baterias, remessas de dispositivos de consumo e ferramentas elétricas, capacidade de produção de células e pacotes, fluxos de importação e preços de venda de pacotes de baterias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,51 bilhões de USD (2027) | |
| Global Consultancy A | 8,45 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 45,5% abaixo do valor de 2027 deste relatório de 15,51 bilhões de USD, 1 ano depois. Sua cobertura de aplicações declarada é baterias automotivas, industriais e portáteis, portanto SLI, ferramentas elétricas e outras aplicações medidas neste relatório não estão representadas nessa lista. |
| Regional Consultancy B | 4,5 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 71,0% abaixo do valor de 2027 deste relatório de 15,51 bilhões de USD, 1 ano depois. Sua página apresenta um modelo de cobertura regional global e um estudo de 2021-2033 com uma estimativa de 2026, enquanto este relatório aplica um limite de venda de fornecedores exclusivo da Índia e sinais atuais de demanda da Índia. |
Os analistas da Mordor Intelligence triangulam sinais de receita dos fornecedores, registros governamentais, concessões de projetos, fluxos comerciais e divulgações de empresas, depois investigam anomalias por meio de verificações de variação ano a ano, reconciliação de unidades e revisão de outliers antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de baterias da Índia?
Espera-se que o Mercado de Baterias da Índia cresça de 14,01 bilhões de USD em 2026 para 25,51 bilhões de USD até 2032, com um CAGR de 10,46% durante o período de 2027 a 2032.
O que está impulsionando o mercado de baterias na Índia?
O PM E-DRIVE tem como meta aproximadamente 2,48 milhões de motocicletas elétricas de duas rodas, enquanto a Índia registrou cerca de 2,5 milhões de registros de veículos elétricos no ano fiscal de 2025-26.
Qual segmento de baterias lidera o mercado?
As Baterias Secundárias detinham uma participação de 68,08% em 2026 e têm previsão de crescimento a um CAGR de 15,6% durante o período de 2027 a 2032.
Quais empresas atuam no mercado de baterias da Índia?
Exide Industries, Amara Raja Energy & Mobility, Luminous Power Technologies, HBL Engineering e Tata AutoComp GY Batteries atuam em células, conjuntos, sistemas de backup e aplicações industriais.
Qual é o principal desafio do setor?
A Índia permaneceu 100% dependente de importações de níquel e cobalto em 2025, enquanto a infraestrutura de reciclagem permaneceu inadequada e fragmentada.
Quais localidades indianas apresentam atividade no mercado de baterias?
Maharashtra, Karnataka e Tamil Nadu combinam aquisição de armazenamento, fabricação ou montagem de células e projetos de qualificação, enquanto Punjab e Rajasthan acrescentam licitações de armazenamento para serviços públicos.