
Taille et part du marché des hébergements indépendants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 235.56 Milliards de dollars |
| Taille du Marché (2031) | 345.34 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hébergements indépendants par Mordor Intelligence
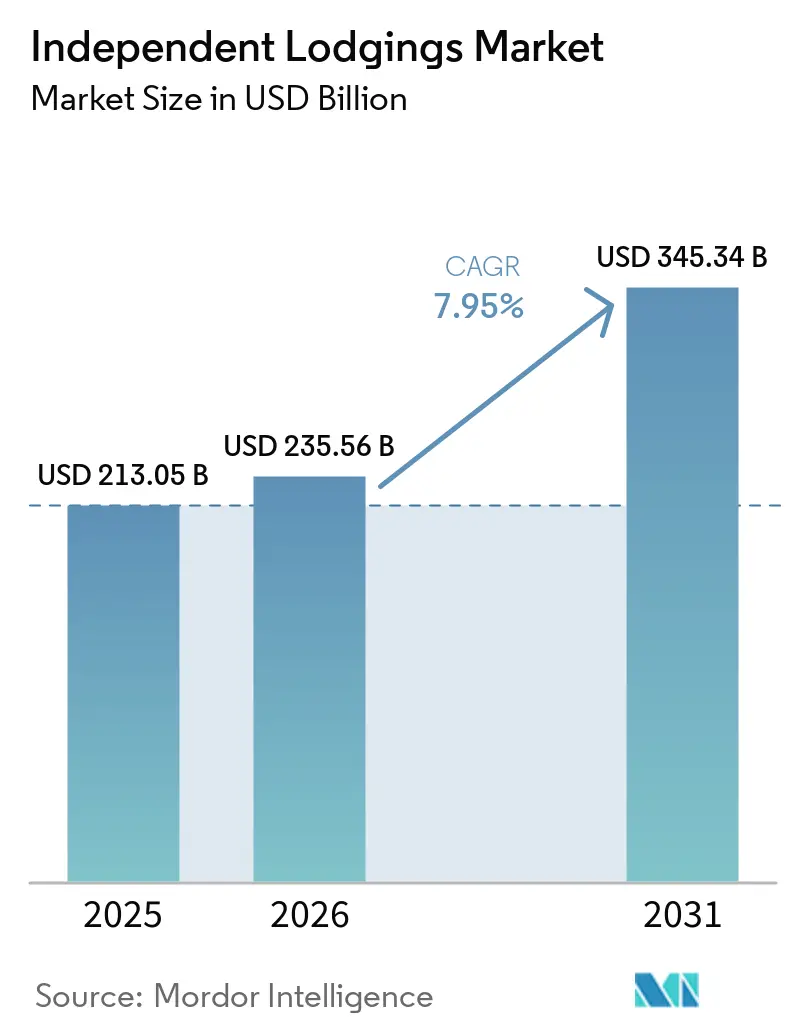
Le marché des hébergements indépendants était évalué à 213,05 milliards USD en 2025 et devrait croître de 235,56 milliards USD en 2026 pour atteindre 345,34 milliards USD d'ici 2031, à un CAGR de 7,95 % durant la période de prévision (2026-2031). La croissance est portée par la demande croissante des voyageurs pour des hébergements offrant des expériences locales, flexibles et uniques. Les plateformes numériques améliorent la visibilité des petits opérateurs, l'Inde affichant une forte croissance. Airbnb a signalé une hausse de 50 % des nuitées réservées depuis l'Inde et une croissance de plus de 60 % des primo-réservants au quatrième trimestre 2025[1]. Des modèles d'exploitation professionnalisés améliorent la distribution, la cohérence des services et les stratégies de tarification tout en préservant l'identité locale. L'essor du tourisme « bleisure » allonge les durées de séjour et influence les exigences en matière de chambres, notamment pour les espaces de travail, la connectivité et les options d'enregistrement flexibles, soutenant des cas d'usage à plus haute valeur ajoutée pour les propriétés indépendantes. Des défis tels que les commissions des OTA et des réglementations plus strictes persistent. Les opérateurs qui gèrent efficacement la conformité, protègent leurs marges et établissent des relations directes avec les clients sont les mieux positionnés pour tirer parti des opportunités du marché.
Points clés du rapport
- Par type de propriété, les hébergements boutique représentaient une part de revenus de 33,84 % du marché des hébergements indépendants en 2025, tandis que les autres hébergements indépendants devraient croître au CAGR le plus élevé de 9,54 % d'ici 2031.
- Par canal de réservation, les agences de voyage en ligne détenaient une part de 59,42 % du marché des hébergements indépendants en 2025, tandis que la réservation directe devrait croître au CAGR le plus élevé de 8,86 % d'ici 2031.
- Par type de voyageur, les voyageurs de loisirs détenaient une part de 71,61 % du marché des hébergements indépendants en 2025, tandis que le bleisure devrait croître au CAGR le plus élevé de 10,42 % d'ici 2031.
- Par niveau de prix, le milieu de gamme détenait une part de revenus de 46,21 % du marché des hébergements indépendants en 2025, tandis que le luxe ou premium devrait croître au CAGR le plus élevé de 10,19 % d'ici 2031.
- Par géographie, l'Europe détenait une part de 35,44 % du marché des hébergements indépendants en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus élevé de 9,97 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des hébergements indépendants
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante pour des séjours authentiques et localisés | +1.8% | Mondial, avec une concentration en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des canaux de réservation et de découverte numériques | +1.4% | Mondial, avec des gains précoces en Asie-Pacifique et en Amérique latine | Moyen terme (2-4 ans) |
| Croissance du tourisme bleisure et du tourisme de télétravail | +1.2% | Mondial, avec l'Asie-Pacifique comme cœur et des retombées vers l'Europe et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Conversion allégée en actifs de propriétés sous-performantes | +0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Optimisation des revenus basée sur l'IA pour les petits opérateurs | +0.7% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Acceptation croissante des plateformes de gestion indépendante professionnalisées | +0.8% | Mondial, avec l'Asie-Pacifique et les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour des séjours authentiques et localisés
Le marché des hébergements indépendants connaît une évolution des préférences des clients vers des hébergements mettant en avant le caractère local plutôt que les expériences de marques standardisées. Des rapports indiquent une hausse des nuitées dans les options d'hébergement alternatif en France, reflétant un intérêt croissant pour des expériences de voyage uniques et localisées[2]. Cette tendance est particulièrement notable sur un marché touristique mature comme la France, où l'attrait des formats alternatifs s'étend au-delà des voyageurs de niche. Cette évolution stimule également la croissance dans les villes secondaires, les villes patrimoniales et les zones rurales, où les propriétés indépendantes représentent une part importante des hébergements disponibles. Ces propriétés sont bien positionnées pour répondre à la demande de design local, de service personnalisé et d'options de séjour flexibles, tout en opérant sans les structures de coûts associées aux grandes chaînes hôtelières.
Expansion des canaux de réservation et de découverte numériques
Le marché des hébergements indépendants se développe grâce à des canaux numériques qui vont au-delà de la simple facilitation des réservations. Airbnb a signalé une croissance significative des nuitées réservées et des primo-réservants en provenance d'Inde fin 2025, démontrant l'influence rapide de l'accès numérique dans la stimulation de la demande sur des marchés disposant d'une offre abondante d'hébergements indépendants. Durant la même période, Airbnb a commencé à tester des partenariats directs avec des hôtels boutique et indépendants dans des villes telles que New York, Los Angeles, Madrid et San Francisco. Cette évolution indique que les plateformes numériques intègrent de plus en plus les inventaires indépendants de type hôtelier. Une meilleure visibilité joue un rôle crucial dans la transformation de la pertinence locale en accès à la demande mondiale. De plus, les opérateurs en Inde et sur d'autres marchés en cours de numérisation rapide peuvent se connecter à de nouveaux voyageurs sans s'appuyer sur une expansion physique extensive de leur réseau.
Croissance du tourisme bleisure et du tourisme de télétravail
Le marché des hébergements indépendants évolue en raison de la tendance croissante à combiner voyages d'affaires et de loisirs, conduisant à des séjours prolongés et à plus haute valeur ajoutée. De nombreux voyageurs d'affaires dans la région Asie-Pacifique prévoient d'intégrer des activités de loisirs à leurs déplacements professionnels, avec une participation significative observée dans des pays comme les Philippines, la Thaïlande et le Vietnam. Des recherches indiquent un nombre croissant d'employés prolongeant leurs voyages professionnels internationaux pour du temps personnel, reflétant une évolution des comportements de voyage. Les réservations de locations saisonnières pour l'été affichent également une croissance notable par rapport aux années précédentes, le segment professionnel contribuant à une part significative de l'activité sur certains marchés. Cette évolution souligne la demande pour des options d'hébergement combinant harmonieusement fonctionnalité d'espace de travail, confort résidentiel et attrait de la destination, répondant aux besoins des voyageurs modernes[3].
Conversion allégée en actifs de propriétés sous-performantes
Le marché des hébergements indépendants se développe grâce à la réutilisation et au repositionnement de propriétés existantes plutôt qu'en se concentrant sur de nouvelles constructions extensives. L'acquisition de Vacasa par Casago a intégré un large portefeuille de locations de vacances gérées professionnellement dans un nouveau cadre opérationnel. Collective Hospitality a relancé 29 anciens établissements Selina sous la marque Socialtel en Amérique latine, illustrant comment des actifs sous-performants peuvent être revitalisés avec des modèles d'exploitation actualisés. Les transactions impliquant le citizenM de Marriott et le Graduate Hotels de Hilton soulignent la valeur des plateformes d'exploitation établies et des réseaux de chambres existants, qui réduisent la dépendance aux longs délais de développement. Cette tendance soutient les opérateurs capables d'améliorer rapidement la distribution et les performances de service sur les propriétés acquises ou converties.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement du contrôle réglementaire sur les séjours de courte durée et indépendants | -0.7% | Europe et Amérique du Nord, avec des retombées vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Normes de service incohérentes entre les opérateurs fragmentés | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Accès limité aux capitaux pour la modernisation des propriétés et la technologie | -0.6% | Marchés émergents et petits opérateurs à l'échelle mondiale | Long terme (≥ 4 ans) |
| Pression sur les marges des canaux due à la dépendance aux OTA et aux métamoteurs de recherche | -0.8% | Mondial, en particulier pour les opérateurs indépendants en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement du contrôle réglementaire sur les séjours de courte durée et indépendants
Le marché des hébergements indépendants navigue dans un environnement réglementaire plus strict, influençant la croissance de l'offre et les coûts d'exploitation. L'Espagne a introduit son Registro Único de Alquileres dans le cadre du dispositif de l'Union européenne pour la collecte et le partage de données sur les locations de courte durée, avec une activité d'enregistrement significative signalée peu après son lancement. La Colombie-Britannique a appliqué la conformité à la loi sur les hébergements de courte durée, reflétant un contrôle plus strict au niveau régional. La Californie a mis en œuvre la loi sur les facilitateurs de locations de courte durée, exigeant la communication de données pour aider les autorités locales à appliquer les réglementations fiscales sur l'occupation aux locations de courte durée. Ces mesures réglementaires ont alourdi les obligations de conformité pour les petits opérateurs, tandis que les plateformes gérées professionnellement bénéficient de directives opérationnelles plus claires[4].
Normes de service incohérentes entre les opérateurs fragmentés
Le marché des hébergements indépendants est fragmenté, ce qui entraîne des expériences client variées en raison de différences dans le ménage, les délais de réponse, l'assistance à la réservation et la maturité numérique. Cette incohérence ne réduit pas la demande, mais rend difficile pour les opérateurs de fidéliser les clients et de maintenir des normes de service fiables. L'initiative d'Airbnb de collaborer avec des hôtels boutique et indépendants dans certaines villes reflète la préférence croissante pour des hébergements gérés professionnellement sur des plateformes à offre diversifiée. Les changements réglementaires encouragent également l'adoption de normes d'exploitation formelles, ce qui pourrait davantage distinguer les opérateurs organisés des hôtes informels. À terme, des normes de service incohérentes freinent la croissance, car la confiance des voyageurs se construit progressivement à chaque séjour. Les opérateurs fragmentés ont plus de difficultés à bâtir et à développer cette confiance par rapport aux réseaux organisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété : les hôtels boutique en tête, les appartements avec services stimulent la croissance rapide
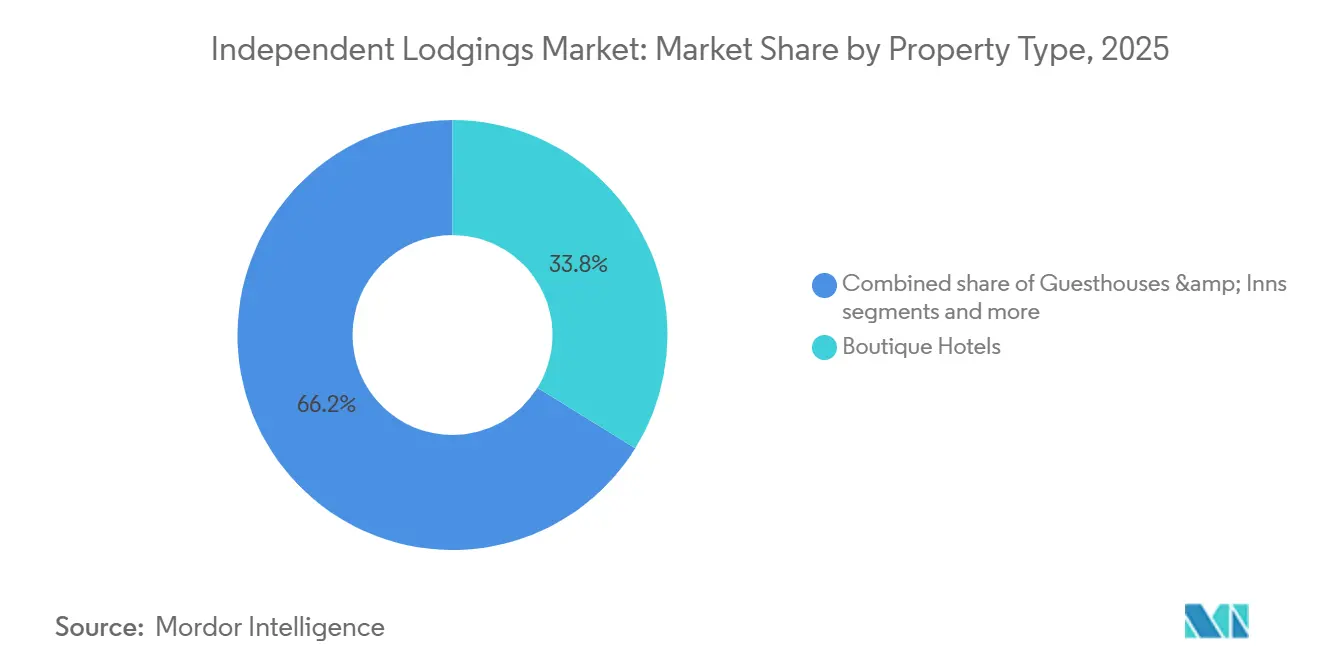
Les hébergements boutique détenaient 33,84 % de la part du marché des hébergements indépendants en 2025, ce qui en fait le type de propriété le plus important. Leur popularité découle de la combinaison d'une identité locale, d'une petite échelle et d'une flexibilité tarifaire, séduisant les voyageurs de loisirs et bleisure. Ces propriétés sont bien adaptées aux emplacements urbains en tissu existant et aux bâtiments patrimoniaux, où les grands développements de chaînes sont moins pratiques. Les chambres d'hôtes (B&B) sont restées significatives, le sous-segment plus large des B&B et auberges patrimoniales captant une part de revenus de 31,62 % en 2025. Les maisons d'hôtes et auberges restent importantes en Europe, en Asie du Sud et en Amérique latine, soutenant les corridors touristiques locaux souvent mal desservis par les grands systèmes hôteliers.
Le marché des hébergements indépendants pour les autres hébergements indépendants devrait croître à un CAGR de 9,54 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide. Cette catégorie comprend les appartements avec services, les auberges de jeunesse et les modèles d'hébergement hybrides, qui répondent aux séjours prolongés et aux voyages à usage mixte. Ces formats bénéficient de tendances telles que le bleisure et le tourisme de télétravail, qui allongent les durées de voyage et la demande pour des agencements de chambres fonctionnels. Le lancement par Collective Hospitality de 29 propriétés Socialtel en Amérique latine met en évidence la scalabilité des modèles hybrides lorsqu'ils sont soutenus par une gestion organisée et des stratégies opérationnelles claires. Cela positionne le segment pour une croissance plus rapide par rapport aux formats traditionnels axés sur les courts séjours de loisirs.

Par canal de réservation : les OTA dominent mais la reprise des réservations directes s'accélère
Les agences de voyage en ligne (OTA) représentaient 59,42 % des réservations en 2025, Cloudbeds estimant la dépendance aux OTA à 63,4 % parmi les hôtels indépendants en fin d'année. Les OTA agrègent la demande, facilitent la découverte et réduisent les défis d'acquisition de clients pour les petits opérateurs. Cependant, les réservations via OTA affichaient un taux d'annulation de 21,8 %, contre 10,6 % pour les réservations directes, impactant la prévisibilité des revenus. Des données officielles ont signalé des commissions OTA allant de 10 % à 30 %, posant des défis économiques pour les petits opérateurs aux marges limitées. Malgré ces problèmes, le marché des hébergements indépendants continue de s'appuyer sur les OTA pour l'échelle, même si les opérateurs cherchent à réduire leur dépendance.
Les réservations directes sur le marché des hébergements indépendants devraient croître à un taux de croissance annuel composé (CAGR) de 8,86 % jusqu'en 2031, ce qui en fait le canal à la croissance la plus rapide. Cette croissance découle des avantages économiques du transfert des réservations depuis les canaux à fortes commissions, permettant aux opérateurs d'investir dans la qualité de service et la génération directe de demande. Le déploiement par Airbnb de la fonctionnalité « Réserver maintenant, payer plus tard » aux États-Unis au quatrième trimestre 2025 souligne l'importance de la flexibilité de paiement dans la stimulation des conversions. Les agents de voyage et les voyagistes maintiennent un rôle plus modeste mais stable, notamment pour les itinéraires sur mesure et les voyages de loisirs long-courriers impliquant des arrangements complexes. La répartition des canaux devrait évoluer progressivement à mesure que les opérateurs équilibrent la visibilité auprès de tiers avec le renforcement des relations directes pour protéger leurs marges.
Par type de voyageur : les loisirs dominent, le bleisure remodèle la demande à la marge
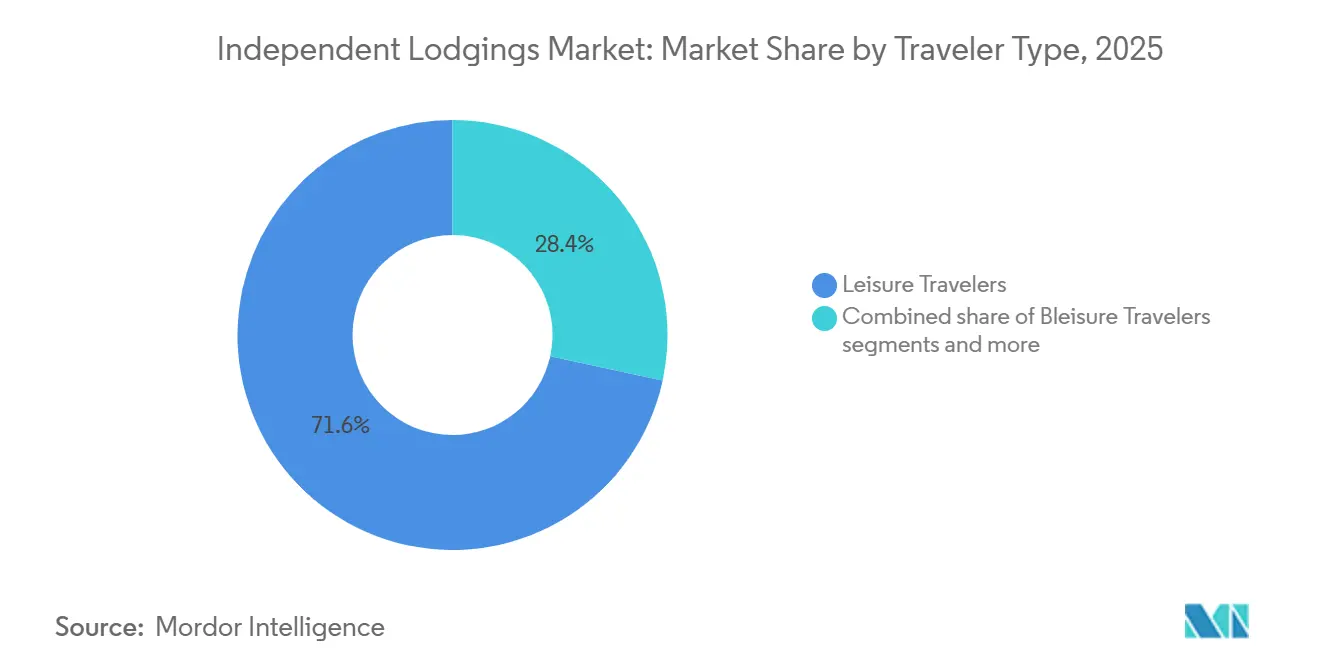
Les voyageurs de loisirs représentaient 71,61 % de la demande en 2025, faisant du tourisme de loisirs le principal moteur du marché des hébergements indépendants. Cela reflète la compatibilité entre les formats d'hébergement indépendant et le tourisme expérientiel, où les clients valorisent l'emplacement, le caractère et l'immersion locale plutôt que la familiarité avec des marques standardisées. Les données officielles sur la hausse des nuitées dans les hébergements alternatifs en France durant l'été 2025 mettent en évidence cette préférence. La demande de loisirs couvre un large éventail de dépenses, des courts séjours économiques aux séjours de destination à coût élevé, soutenant divers types de propriétés tels que les hôtels boutique, les maisons d'hôtes, les hébergements ruraux et les locations de vacances.
Le marché des hébergements indépendants pour le tourisme bleisure devrait croître à un CAGR de 10,42 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide. Une enquête de données officielles 2026 a indiqué un fort intérêt parmi les voyageurs d'affaires d'Asie-Pacifique, avec de nombreux voyages se prolongeant en séjours plus longs correspondant aux formats d'hébergement indépendant. Navan et Skift ont rapporté que 76 % des employés ont prolongé leurs voyages professionnels internationaux pour du temps personnel en 2025, montrant que cette tendance devient courante. Atout France a observé une augmentation des réservations de locations saisonnières et un segment professionnel dans l'activité des Gîtes de France, indiquant que la demande liée aux affaires influence les hébergements alternatifs. Cette tendance soutient les propriétés offrant confort résidentiel, équipements adaptés au travail et expériences de destination dans un seul ensemble.
Par niveau de prix : le milieu de gamme ancre les revenus, le luxe/premium commande la croissance
Le segment milieu de gamme détenait une part de revenus de 46,21 % en 2025, ce qui en fait le principal moteur de revenus du marché des hébergements indépendants. Cela est dû à la présence significative de maisons d'hôtes indépendantes, d'auberges et de petits hôtels dans la gamme de prix intermédiaire. Le segment répond aux voyageurs de loisirs, d'affaires et bleisure tout en nécessitant moins d'intensité de service que les niveaux de prix supérieurs. Cloudbeds a rapporté que davantage de propriétés indépendantes s'éloignent du positionnement économique, indiquant une réduction de l'offre bas de gamme et une demande accrue pour des offres milieu de gamme bien conçues. Cette tendance soutient la stabilité du segment, même si la croissance s'accélère dans les catégories à prix plus élevés.
Le marché des hébergements indépendants pour les propriétés de luxe ou haut de gamme devrait croître à un taux de croissance annuel composé (CAGR) de 10,19 % jusqu'en 2031. L'activité d'investissement reflète cette tendance, avec BDT et MSD Partners investissant dans Auberge Resorts Collection pour soutenir son expansion, une transaction approuvée par la Commission de l'Union européenne en 2024. Des acquisitions stratégiques, telles que l'opération citizenM de Marriott et l'opération Graduate Hotels de Hilton, démontrent davantage l'intérêt pour les marques d'hébergement axées sur le style de vie. La croissance de ce segment est portée par des voyageurs prêts à payer davantage pour un design unique, des emplacements de premier choix et une qualité supérieure. Cela permet aux propriétés indépendantes de haute qualité de bien performer, même si les segments à prix plus bas restent plus sensibles aux prix.
Analyse géographique
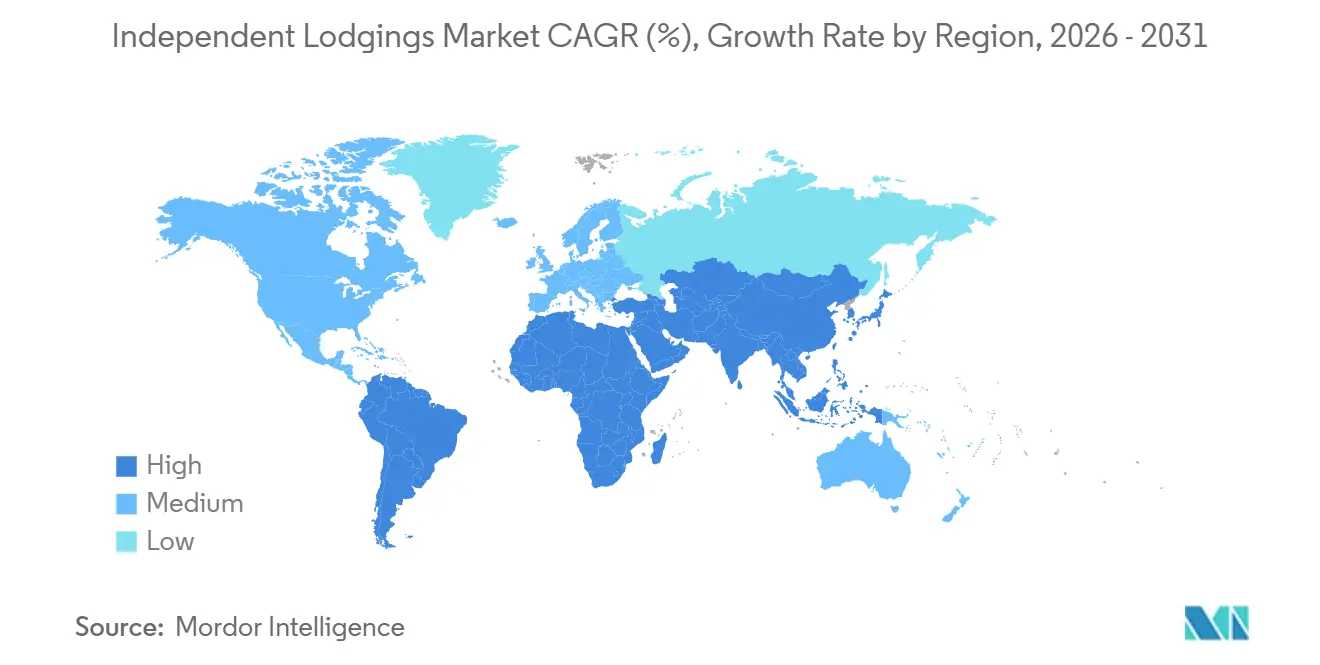
L'Europe détenait 35,44 % de la part du marché des hébergements indépendants en 2025 et devrait croître à un CAGR de 5,70 % jusqu'en 2031. La densité des propriétés patrimoniales, des hôtels boutique urbains et des hébergements ruraux en France, en Italie, en Espagne et au Royaume-Uni explique son importance. Des données officielles ont signalé une hausse de 3,5 % des nuitées dans les hébergements alternatifs en France durant l'été 2025 par rapport à 2024, reflétant une forte demande pour les formats indépendants. La mise en œuvre par l'Espagne du cadre de données de l'Union européenne sur les locations de courte durée a enregistré 255 172 demandes d'enregistrement lors de sa première semaine, formalisant l'offre. Malgré une croissance plus lente que l'Asie-Pacifique, l'Europe bénéficie de son échelle, de son inventaire patrimonial et de sa base touristique mature.
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR projeté de 9,97 % jusqu'en 2031. L'Inde contribue de manière significative, Airbnb signalant une augmentation de 50 % des nuitées réservées et une croissance de plus de 60 % des primo-réservants au quatrième trimestre 2025. Les perspectives de voyage 2026 d'Agoda mettent en avant la région comme un pôle de tourisme bleisure, bénéficiant aux propriétés indépendantes en Asie du Sud-Est et en Inde. La China Hotel Association et Ctrip ont identifié l'activation par l'IA, l'intégration du tourisme culturel et l'expansion à l'étranger comme des tendances clés en 2025, soutenant la modernisation. La région combine une adoption numérique rapide, de larges bases de voyages intérieurs et des formats de propriétés diversifiés.
L'Amérique du Nord devrait croître régulièrement, soutenue par des locations de vacances établies et des modèles d'hébergement alternatif urbain. L'acquisition de Vacasa par Casago a réorganisé un large portefeuille de locations, mettant l'accent sur l'échelle et la gestion professionnelle. L'Amérique du Sud bénéficie des propriétés Socialtel de Collective Hospitality et des ouvertures prévues. Le Moyen-Orient et l'Afrique connaissent une croissance grâce à la diversification du tourisme et à l'expansion de l'hôtellerie boutique.
Paysage concurrentiel
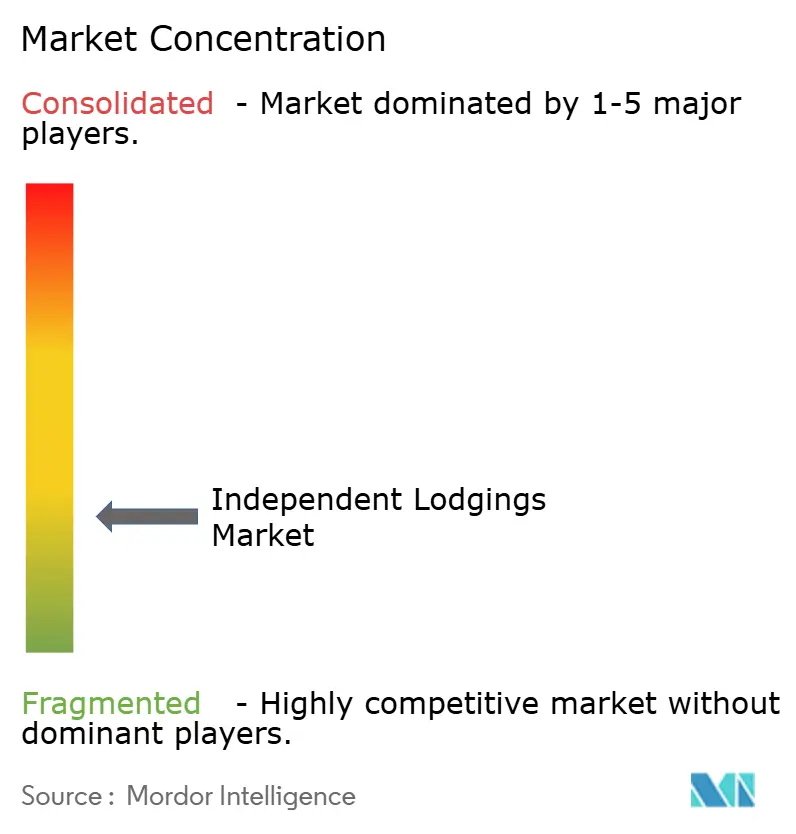
Le marché des hébergements indépendants reste fragmenté, aucun opérateur unique ne disposant d'un contrôle suffisant de l'offre pour influencer l'ensemble du marché. Cette structure permet aux propriétaires indépendants, aux plateformes régionales et aux opérateurs de portefeuilles gérés de se concurrencer efficacement. Les pilotes de partenariat hôtelier d'Airbnb dans certaines villes démontrent une stratégie visant à élargir l'accès à l'offre tout en conservant le modèle de plateforme. De plus, ses améliorations de support et de recherche basées sur l'IA visent à améliorer les taux de conversion et l'efficacité des services sur une base d'hébergements diversifiée.
La consolidation des marques autour d'actifs axés sur le style de vie et l'expérience est une tendance notable. Les acquisitions de marques telles que citizenM et Graduate Hotels ont réduit le nombre de marques de style de vie indépendantes en dehors des grands systèmes. De même, des opérations telles que l'acquisition de Vacasa par Casago mettent en évidence une focalisation sur les plateformes évolutives, le positionnement lifestyle et l'offre gérée plutôt que sur les réseaux informels. Si la consolidation n'a pas éliminé la fragmentation, elle a concentré l'attention institutionnelle sur un groupe plus restreint d'opérateurs organisés.
L'essor des formats d'hébergement hybrides et gérés professionnellement remodèle le marché. Le lancement par Collective Hospitality de Socialtel, en réaffectant d'anciens établissements Selina, combine hébergement, espaces sociaux et opérations de réseau disciplinées. L'accent mis par Airbnb sur la recherche en langage naturel souligne l'importance de la qualité des métadonnées, de la structure des annonces et de la réactivité numérique dans la découverte des propriétés. Dans des régions comme l'Inde, les opérateurs alliant pertinence locale et opérations prêtes pour les plateformes sont bien positionnés pour répondre à la demande numérique croissante malgré une offre fragmentée. Le marché reste compétitif, mais les opérateurs qui réussissent sont de plus en plus organisés, axés sur les données et délibérés dans la gestion des canaux et des services.
Leaders du secteur des hébergements indépendants
-
Airbnb, Inc.
-
Booking Holdings Inc.
-
OYO Hotels and Homes
-
Vacasa, Inc.
-
Sonder Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2026 : citizenM Georgetown (Washington D.C.) ouvre en tant que première propriété du système Marriott. Cet hôtel de 230 chambres reflète l'intégration du portefeuille citizenM dans le système Marriott Bonvoy, avec une intégration supplémentaire prévue pour 2026.
- Juillet 2025 : Marriott a finalisé l'acquisition de citizenM pour 355 millions USD, renforçant sa présence dans l'hébergement urbain compact de style de vie avec une marque établie et un réseau de chambres.
- Mai 2025 : Casago a acquis Vacasa pour environ 130 millions USD, consolidant un large réseau de locations de vacances gérées professionnellement sous propriété privée et retirant Vacasa du Nasdaq.
- Mars 2025 : Collective Hospitality a rebaptisé 29 anciens établissements Selina sous la marque Socialtel en Amérique latine, avec des projets d'expansion au Brésil et au Panama.
Portée du rapport mondial sur le marché des hébergements indépendants
| Hôtels boutique |
| Chambres d'hôtes (B&B) |
| Maisons d'hôtes et auberges |
| Lodges et chalets de vacances |
| Autres hébergements indépendants (auberges de jeunesse, appartements avec services) |
| Agences de voyage en ligne (OTA) |
| Réservation directe |
| Agents de voyage et voyagistes |
| Voyageurs de loisirs |
| Voyageurs d'affaires |
| Voyageurs bleisure |
| Économique |
| Milieu de gamme |
| Luxe / Premium |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de propriété | Hôtels boutique | |
| Chambres d'hôtes (B&B) | ||
| Maisons d'hôtes et auberges | ||
| Lodges et chalets de vacances | ||
| Autres hébergements indépendants (auberges de jeunesse, appartements avec services) | ||
| Par canal de réservation | Agences de voyage en ligne (OTA) | |
| Réservation directe | ||
| Agents de voyage et voyagistes | ||
| Par type de voyageur | Voyageurs de loisirs | |
| Voyageurs d'affaires | ||
| Voyageurs bleisure | ||
| Par niveau de prix | Économique | |
| Milieu de gamme | ||
| Luxe / Premium | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelles sont les perspectives 2031 pour les locations d'hébergements indépendants ?
Le marché des locations d'hébergements indépendants devrait atteindre 345,34 milliards USD d'ici 2031 contre 235,56 milliards USD en 2026, avec une croissance à un CAGR de 7,95 % sur 2026-2031.
Quel type de propriété génère actuellement le plus de revenus ?
Les hébergements boutique détenaient la plus grande part à 33,84 % en 2025, soutenus par la demande pour des séjours localisés et différenciés.
Quel canal de réservation connaît la croissance la plus rapide jusqu'en 2031 ?
La réservation directe devrait croître à un CAGR de 8,86 % jusqu'en 2031, même si les OTA détenaient toujours la plus grande part de réservations en 2025.
Pourquoi le bleisure est-il important pour les opérateurs ?
Le bleisure devrait croître à un CAGR de 10,42 % jusqu'en 2031, et il favorise les propriétés capables de combiner espace de travail, flexibilité et attrait de la destination.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,97 % jusqu'en 2031, soutenue par la croissance rapide de la demande numérique en Inde et une forte intention bleisure dans la région.
Quel est le principal risque sur les marges pour les opérateurs indépendants ?
La dépendance aux OTA représente un risque sur les marges, Cloudbeds projetant de fortes parts de réservations OTA à l'avenir. Des données récentes mettent en évidence des taux de commission variant significativement selon les réservations.