
Taille et part du marché des hôtels boutique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 32.13 Milliards de dollars |
| Taille du Marché (2032) | 45.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.05 % |
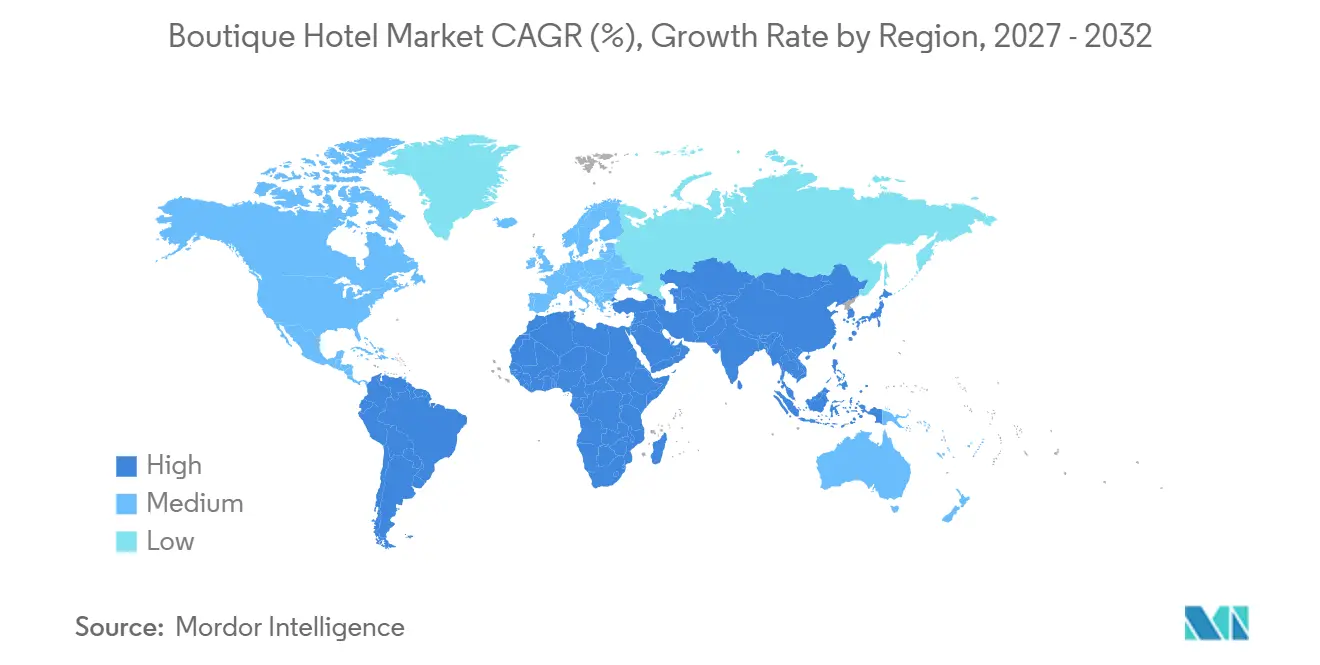
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
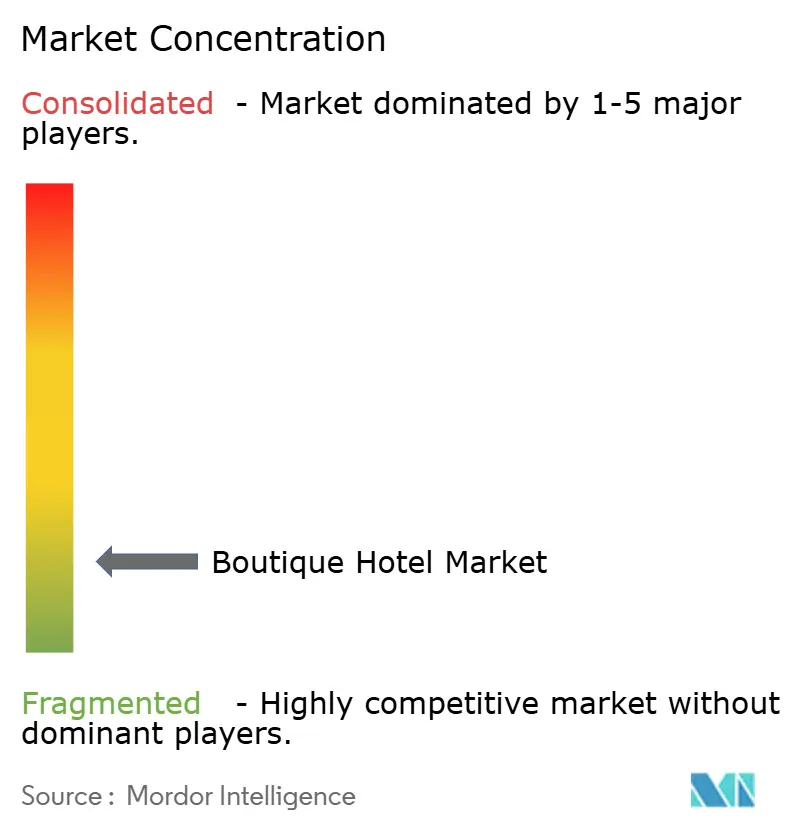
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des hôtels boutique par Mordor Intelligence
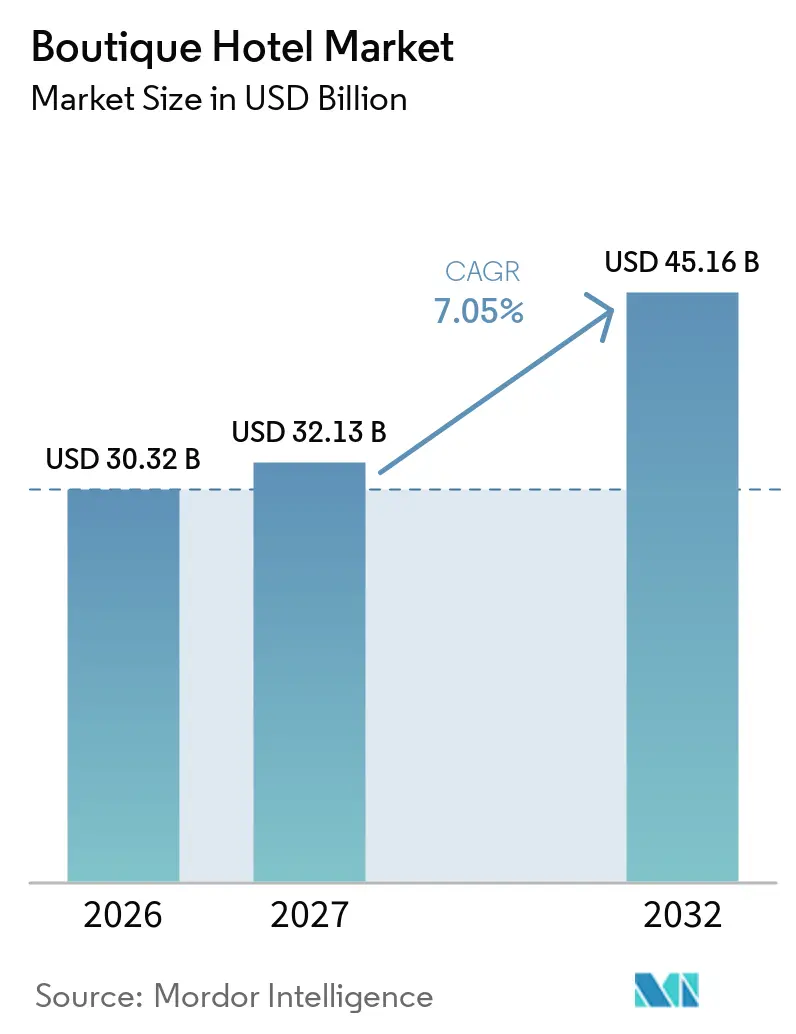
Le marché mondial des hôtels boutique était évalué à 30,32 milliards USD en 2026 et devrait croître de 32,13 milliards USD en 2027 pour atteindre 45,16 milliards USD d'ici 2032, à un CAGR de 7,05 % durant la période de prévision (2027–2032). Le marché mondial des hôtels boutique est porté par des voyageurs qui considèrent l'établissement comme faisant partie intégrante de l'expérience de voyage et qui accordent de la valeur au design, au caractère local et au service personnalisé. La demande pour les hôtels boutique aux États-Unis a augmenté de 1,6 % au premier semestre 2025, contre 0,6 % pour les hôtels conventionnels comparables[1]. Les opérateurs améliorent leurs offres de restauration et de boissons, leurs espaces bien-être et leurs outils de service aux clients pour créer des séjours distinctifs. Les opportunités de marché résident dans le maintien de l'identité locale tout en renforçant les relations directes avec les clients et la discipline opérationnelle. Cependant, l'inflation des coûts et la dépendance aux canaux de réservation tiers demeurent des contraintes importantes, en particulier pour les établissements indépendants sans économies d'échelle.
Points clés du rapport
- Par type d'hôtel boutique, les hôtels boutique urbains représentaient 42,31 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026, tandis que les hôtels boutique resort devraient croître à un CAGR de 9,22 % jusqu'en 2032.
- Par type de service, les hôtels boutique de luxe représentaient 46,93 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026, tandis que les hôtels boutique haut de gamme supérieur devraient croître à un CAGR de 8,85 % jusqu'en 2032.
- Par canal de réservation, la réservation directe représentait 38,64 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026, tandis que les agences de voyage en ligne devraient croître à un CAGR de 8,64 % jusqu'en 2032.
- Par type de touriste, les touristes nationaux représentaient 59,72 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026, tandis que les touristes internationaux devraient croître à un CAGR de 9,12 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 34,23 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,97 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande de voyages expérientiels et authentiques | +1.5% | Mondial, plus fort en Amérique du Nord, en Europe et dans les marchés urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des portefeuilles d'hôtels lifestyle et de marques souples | +1.2% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Découverte numérique et réservations d'hôtels en ligne | +1.0% | Mondial, avec une forte migration des canaux en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Dépenses des voyageurs aisés, millennials et de la génération Z | +0.8% | Amérique du Nord, Europe et corridors urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Réutilisation adaptative du patrimoine et des propriétés sous-utilisées | +0.5% | Europe, Moyen-Orient, Asie du Sud et villes secondaires des États-Unis | Long terme (≥ 4 ans) |
| Restauration, boissons, bien-être et revenus communautaires axés sur le design | +0.5% | Mondial, principalement dans les segments boutique haut de gamme supérieur et luxe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de voyages expérientiels et authentiques
Le marché mondial des hôtels boutique bénéficie d'une demande croissante pour des hébergements distinctifs, axés sur l'expérience et durables. Les voyageurs accordent de plus en plus la priorité au design unique, au caractère local et aux services personnalisés. L'enquête 2025 de TakeUp auprès de voyageurs séjournant dans des établissements indépendants a révélé que des offres personnalisées inciteraient 95 % des répondants américains à réserver dans un hôtel indépendant, tandis que 66 % préféraient réserver directement auprès de l'établissement. La demande d'expériences authentiques façonne les stratégies d'acquisition de clients et de distribution. Des designs distinctifs et de fortes identités locales peuvent accroître la visibilité grâce au contenu généré par les clients et à l'engagement sur les réseaux sociaux. Bien que les plateformes de réservation en ligne restent importantes, les opérateurs renforcent de plus en plus leur présence numérique et leurs canaux de réservation directe. La cuisine locale, les expériences culturelles et les partenariats communautaires différencient davantage les établissements, en particulier dans les villes patrimoniales et les destinations de loisirs, où le patrimoine régional, la cuisine et le caractère du quartier façonnent l'expérience des clients.
Expansion des portefeuilles d'hôtels lifestyle et de marques souples
Les groupes hôteliers ont élargi leurs portefeuilles de marques lifestyle et souples par le biais d'acquisitions et d'accords de développement. IHG Hotels & Resorts a acquis Ruby Hotels en février 2025 pour 110,5 millions EUR (116 millions USD), et prévoit d'étendre la marque à plus de 120 hôtels en 10 ans[2]. Marriott International a acquis citizenM pour 355 millions USD en juillet 2025, ajoutant 37 hôtels et 8 789 chambres dans plus de 20 villes. Hyatt a acquis Standard International et la plupart de ses filiales en octobre 2024, ajoutant The Standard et Bunkhouse Hotels. Les opérateurs indépendants sont en concurrence avec des groupes qui combinent des marques distinctes, des systèmes de réservation et des programmes de fidélité. IHG a annoncé des signatures Ruby à Berlin et Copenhague en mars 2025. Les établissements patrimoniaux indépendants et les marques boutique peuvent se différencier par l'architecture régionale, la cuisine et les expériences culturelles tout en équilibrant la distribution, le service et l'identité locale.
Croissance de la découverte numérique et des réservations d'hôtels en ligne
Les canaux numériques jouent un rôle important dans la façon dont les voyageurs découvrent, comparent et réservent des hôtels boutique. Les agences de voyage en ligne (OTA) offrent un accès à une large base de clients, tandis que les sites web des hôtels soutiennent les réservations directes. Le rapport 2025 de D-EDGE sur la distribution directe hôtelière a révélé que les hôtels travaillant avec sa plateforme supportent un coût moyen de distribution directe de 3,5 %, contre des commissions OTA de 12 % à 28 %. Des sites web intuitifs, des réservations mobiles fiables, une tarification transparente et une communication réactive peuvent améliorer la conversion et gérer les coûts de distribution. Les outils de recherche et de planification de voyages basés sur l'IA influencent la façon dont les voyageurs évaluent les hébergements. Des informations précises sur les établissements, des tarifs actualisés et des annonces cohérentes sont donc importantes. Les OTA aident les hôtels boutique à atteindre les audiences internationales, tandis que les canaux directs soutiennent les relations avec les clients et réduisent la dépendance aux tiers. Une stratégie numérique efficace intègre la découverte, la réservation et la communication après le séjour tout en préservant l'identité de chaque établissement.
Hausse des dépenses des voyageurs aisés, millennials et de la génération Z
Les millennials et la génération Z façonnent la demande de voyages à travers leurs préférences pour des voyages axés sur l'expérience, flexibles et immersifs localement. Ils recherchent des hébergements avec un design distinctif, une culture locale authentique et un accès à la restauration, au bien-être et aux activités de loisirs. Les hôtels boutique peuvent répondre à ces préférences grâce à un service personnalisé et à des liens plus forts avec les destinations locales. Attirer des voyageurs plus jeunes et aisés nécessite plus qu'un design distinctif. Les offres de restauration et de boissons, les services numériques, la qualité de service constante et la tarification transparente peuvent encourager les visites répétées. Le marché mondial des hôtels boutique offre des opportunités pour les établissements haut de gamme supérieur proposant des expériences clients distinctives. Les hôtels boutique peuvent également se différencier par l'architecture régionale, la cuisine locale, le patrimoine et les activités culturelles organisées. Un service constant et une bonne valeur restent essentiels pour fidéliser les clients.
Analyse de l'impact des contraintes*
| Contrainte | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts d'exploitation liés à la main-d'œuvre, à la rénovation et au design | -1.2% | Mondial, plus aigu en Amérique du Nord, en Europe occidentale et en Australasie | Moyen terme (2-4 ans) |
| Commissions des agences de voyage en ligne et coûts d'acquisition des clients | -0.8% | Mondial, plus aigu pour les indépendants sans programmes de fidélité | Court terme (≤ 2 ans) |
| Échelle opérationnelle limitée et prestation de services incohérente | -0.6% | Marchés secondaires et tertiaires à l'échelle mondiale, en particulier dans les économies émergentes | Long terme (≥ 4 ans) |
| Dilution de marque due à l'expansion rapide des hôtels lifestyle | -0.4% | Amérique du Nord, Europe occidentale et villes passerelles d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'exploitation élevés liés à la main-d'œuvre, à la rénovation et au design
La hausse des coûts de main-d'œuvre contraint les opérations des hôtels boutique. Un rapport indique que les salaires, traitements et avantages sociaux des employés dans 2 600 hôtels américains ont augmenté de 4,8 % en 2024. Les primes d'assurance ont augmenté de 17,4 %, tandis que les taxes foncières ont augmenté de 4,3 %[3]. Les hôtels boutique sont davantage exposés car le service personnalisé nécessite plus de main-d'œuvre, et les établissements axés sur le design peuvent nécessiter des rénovations fréquentes. Les inventaires de chambres limités restreignent également leur capacité à compenser les coûts imprévus par des réservations de groupe ou des revenus de banquet, affectant les marges même lorsque les tarifs des chambres restent stables. Les établissements indépendants manquent souvent de systèmes d'achat à l'échelle des chaînes et de services partagés. Les plans de rénovation doivent préserver le caractère d'un établissement tout en limitant les temps d'arrêt et les dépenses en capital. Les hôtels boutique patrimoniaux et les nouvelles constructions doivent également gérer les coûts de main-d'œuvre, d'énergie, de maintenance et de restauration. Une gestion efficace du personnel, des achats et de la maintenance des actifs est essentielle pour protéger l'expérience des clients et la rentabilité.
Coûts des commissions OTA et hausse des dépenses d'acquisition des clients
La dépendance aux agences de voyage en ligne (OTA) peut réduire le revenu net par chambre pour les hôtels indépendants. Des recherches ont indiqué que les OTA facturaient des commissions de 15 % à 25 % par réservation, tandis que les produits de visibilité et les remises sur les tarifs membres pouvaient porter les coûts effectifs au-delà de 30 %. Une étude évaluée par des pairs publiée en 2025 a révélé que les accords de parité tarifaire limitaient la capacité des hôtels à proposer des prix inférieurs via les canaux directs. La dépendance aux OTA maintenait également les préférences des clients et les données de réservation répétée sur la plateforme, limitant le service personnalisé. De nombreux opérateurs avaient encore besoin de la portée des tiers pour maintenir le taux d'occupation. L'analyse de distribution de D-EDGE a montré un écart de coût significatif entre les réservations directes et les commissions OTA. Les hôtels boutique indépendants peuvent maintenir un mix de canaux équilibré, offrir une valeur claire aux clients directs, fournir des services numériques fiables et respecter les pratiques de données applicables tout en préservant leur visibilité internationale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des consommateurs
Les préférences des clients sur le marché mondial des hôtels boutique favorisent de plus en plus les expériences culturelles authentiques et les bénéfices pour les communautés locales. L'enquête 2025 de Booking.com auprès de 32 000 voyageurs dans 34 pays a révélé que 77 % recherchaient des expériences locales authentiques, tandis que 73 % souhaitaient que leurs dépenses bénéficient aux communautés locales. Les hôtels boutique peuvent répondre à ces préférences grâce à la cuisine régionale, au design inspiré du patrimoine et aux activités guidées localement. Une tarification transparente, des avis vérifiés et des politiques d'annulation claires peuvent renforcer la confiance des clients.
La stratégie de distribution aide les hôtels boutique à obtenir des réservations à plus haute valeur tout en conservant la portée des OTA. L'analyse de SiteMinder portant sur plus de 125 millions de réservations a révélé que les réservations directes sur le site web s'élevaient en moyenne à 519 USD en 2024, contre 320 USD via les OTA, soit une différence de 62 %. Les hôtels peuvent utiliser les OTA pour la découverte et encourager les réservations directes grâce à des forfaits exclusifs, des réservations adaptées aux mobiles et des paiements sécurisés.
Analyse des performances des hôtels boutique
La performance des hôtels boutique dépend de l'équilibre entre le taux d'occupation, la tarification des chambres et les revenus annexes tout en offrant une expérience client distinctive. Aux États-Unis, les hôtels boutique ont enregistré des taux d'occupation de 57 % à 71 % et des tarifs journaliers moyens (ADR) de 141 USD à 440 USD selon les segments en 2024. Les établissements boutique peuvent augmenter leurs revenus grâce à des chambres différenciées, à la restauration et aux boissons, aux services de bien-être et aux expériences organisées localement pendant les périodes de pointe de loisirs et d'événements.
La protection des marges reste essentielle car les coûts de distribution et d'exploitation affectent la rentabilité. Le rapport 2025 de D-EDGE sur la distribution directe hôtelière estimait les coûts de distribution directe à 3,5 % pour les hôtels partenaires, contre des commissions OTA de 12 % à 28 % en Europe et en Asie-Pacifique. Bien que ces chiffres ne soient pas des références universelles, ils montrent la valeur des réservations directes. Les hôtels peuvent améliorer leur revenu net grâce à des sites web adaptés aux mobiles, des offres pour les clients fidèles, une gestion efficace du personnel et un marketing ciblé tout en utilisant les OTA pour l'acquisition de clients.
Analyse des segments
Par type d'hôtel boutique :
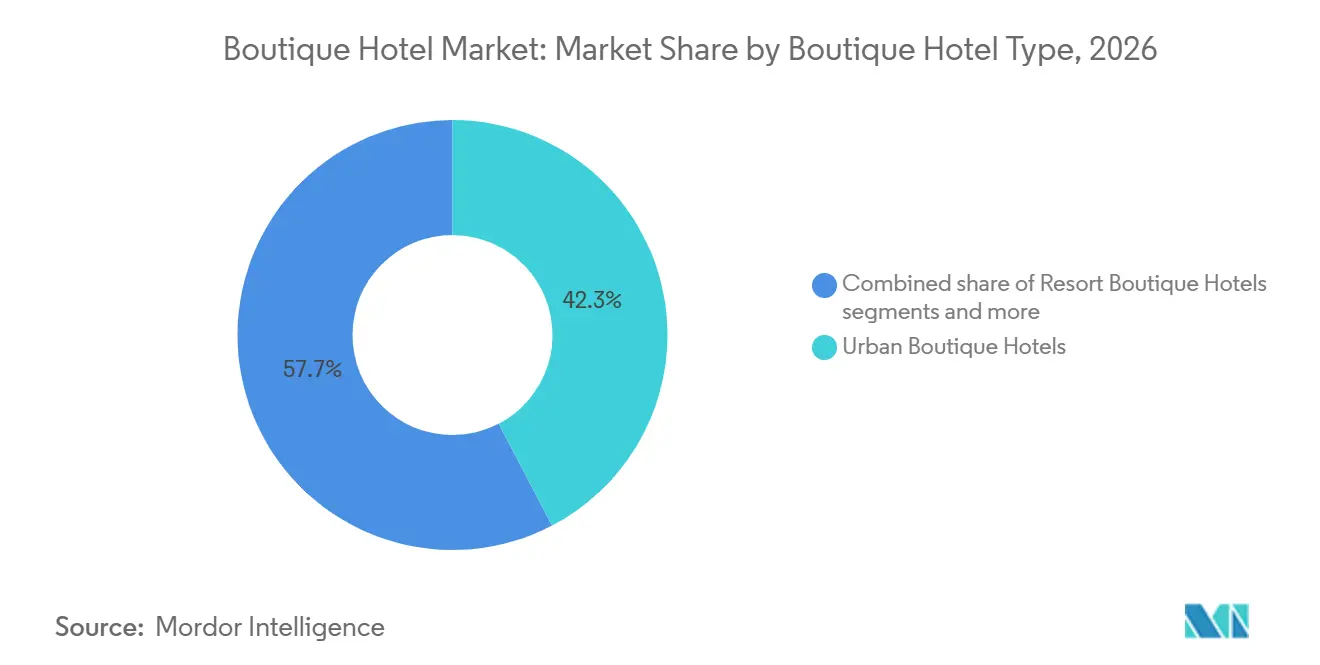
les formats urbains sont en tête, tandis que les formats resort croissent plus rapidementLes hôtels boutique urbains représentaient 42,31 % du marché mondial des hôtels boutique en 2026, constituant le segment le plus important. Cette part reflète une demande tout au long de l'année de la part des voyageurs d'affaires et de loisirs dans les emplacements en centre-ville. Ces établissements bénéficient de la proximité des quartiers d'affaires, des lieux culturels, des restaurants et des réseaux de transport. Les centres-villes de banlieue émergent également comme un domaine secondaire d'intérêt pour les promoteurs, offrant des cadres de quartier avec accès à la demande urbaine.
Les hôtels boutique resort devraient croître à un CAGR de 9,22 % jusqu'en 2032, portés par la demande de séjours immersifs dans des cadres proches de la nature ou culturellement distincts. Les hôtels boutique historiques et patrimoniaux soutiennent cette demande par la réutilisation adaptative et le contexte local. Les hôtels boutique lifestyle et design peuvent encourager les séjours répétés grâce à des identités reconnaissables. Les autres formats restent plus petits mais reflètent la demande d'hébergements différenciés et axés sur l'expérience.

Par type de service :
le luxe est en tête des revenus, tandis que les formats haut de gamme supérieur croissent plus rapidementLes hôtels boutique de luxe représentaient 46,93 % des revenus en 2026 sur le marché mondial des hôtels boutique. Leur position reflète une capacité à combiner une échelle intime, un design et un service personnalisé pour des clients prêts à payer des tarifs plus élevés. Ces hôtels soutiennent également des dépenses plus importantes en restauration, bien-être et expériences sur mesure. Ce segment bénéficie de tarifs journaliers moyens résilients. Le maintien d'une qualité de service cohérente avec la tarification reste essentiel.
Les hôtels boutique haut de gamme supérieur devraient croître à un CAGR de 8,85 % jusqu'en 2032. Ils s'adressent aux voyageurs qui valorisent le design et les expériences de restauration et de boissons sans nécessiter un produit de chambre de luxe traditionnel. Ce format attire les clients plus jeunes à la recherche de séjours sociaux et connectés localement. Les hôtels boutique milieu de gamme et économiques ou budget servent les voyageurs de loisirs nationaux et de week-end soucieux des coûts, en particulier sur les marchés secondaires. Ces formats montrent que le marché des hôtels boutique s'étend au-delà du luxe tout en nécessitant une proposition d'expérience claire.
Par canal de réservation :
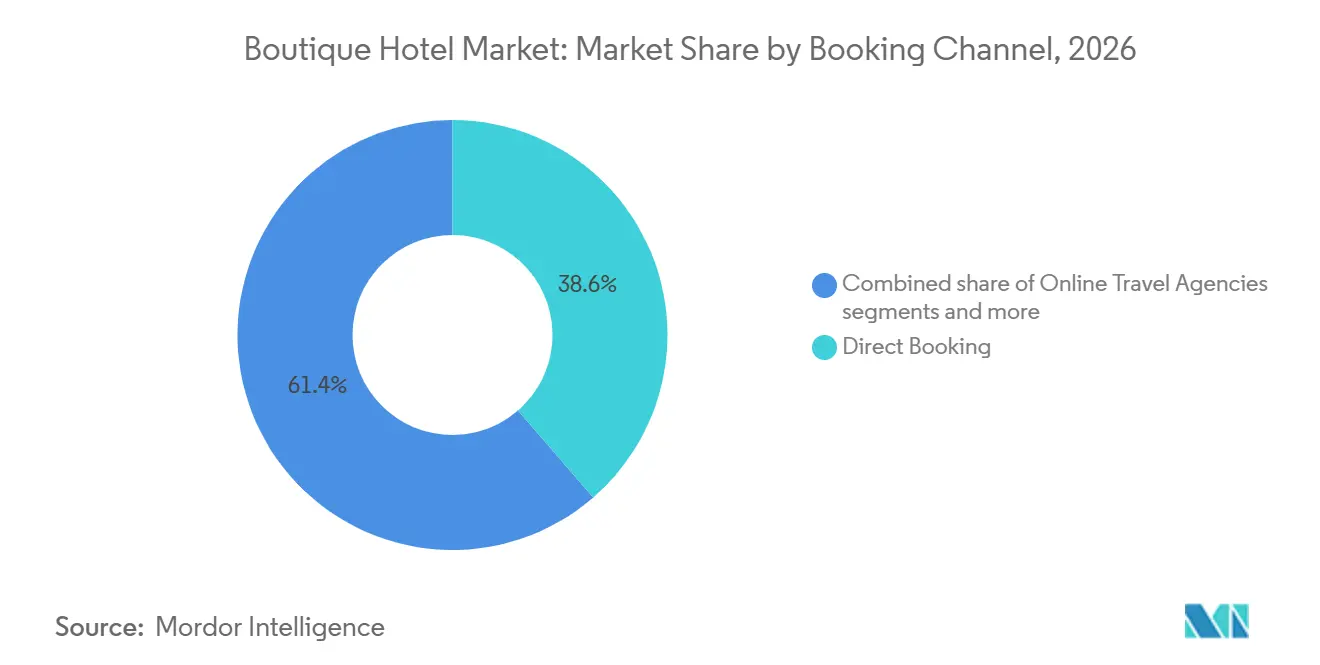
la réservation directe est en tête, tandis que les agences de voyage en ligne se développent plus rapidementLa réservation directe représentait 38,64 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026. Cette part reflète la valeur des relations directes avec les clients et une meilleure économie unitaire des réservations directes. Les canaux directs permettent aux hôtels de communiquer les détails de l'établissement, les forfaits et les services sans dépendre uniquement des intermédiaires. Ils donnent également aux opérateurs un meilleur contrôle sur les données des clients, sous réserve des exigences de confidentialité applicables, et aident à convertir la découverte initiale en demande répétée.
Les agences de voyage en ligne devraient croître à un CAGR de 8,64 % jusqu'en 2032, soutenant la découverte, les réservations mobiles et la portée internationale. Les agents de voyage et les voyagistes restent pertinents pour les voyages de loisirs internationaux complexes et les itinéraires organisés. Les autres canaux comprennent les accords de tarifs d'entreprise et les voies de réservation via le commerce social émergent. Un mix de canaux efficace protège les relations directes tout en maintenant la visibilité pour attirer de nouveaux clients.
Par type de touriste :
la demande nationale soutient la stabilité, tandis que la demande internationale croît plus rapidementLes touristes nationaux représentaient 59,72 % du chiffre d'affaires du marché mondial des hôtels boutique en 2026. Cette demande peut aider les établissements boutique à atténuer les perturbations des flux de voyages internationaux. Il a été observé que 78 % des utilisateurs d'hôtels boutique préfèrent les escapades de week-end et 65 % favorisent les itinéraires nationaux[4]. Les formats boutique urbains et resort s'alignent sur ce schéma de voyage de courte durée. Pour les opérateurs, les voyages de loisirs de proximité peuvent soutenir le taux d'occupation en dehors des périodes de pointe des voyages internationaux.
Le segment des touristes internationaux devrait croître à un CAGR de 9,12 % jusqu'en 2032. Cette croissance reflète la reprise des voyages de loisirs long-courriers, l'expansion du tourisme sortant de l'Inde et de l'Asie du Sud-Est, et la mobilité intra-européenne. Les voyageurs à hauts revenus représentent une part croissante des départs et préfèrent souvent les itinéraires internationaux. Les hôtels ont besoin d'informations multilingues, d'une gestion des avis et d'une distribution sur les canaux internationaux. Les établissements doivent clairement communiquer leur identité locale aux clients qui planifient depuis l'étranger.
Analyse géographique
Marché des Hôtels Boutique en Amérique du Nord
L'Amérique du Nord a représenté 34,23 % des revenus en 2026, ce qui en fait le principal contributeur régional au marché mondial des hôtels boutique. La région bénéficie d'une forte concentration de propriétés lifestyle dans les grandes villes américaines et d'une demande de voyage indépendant bien établie. Le rapport Mid-Year 2025 sur les hôtels boutique du Highland Group a montré que la demande pour les hôtels boutique a progressé de 1,6 % au premier semestre 2025, contre 0,6 % pour les hôtels conventionnels comparables. Le Canada développe son activité dans les centres urbains et les stations de montagne, tandis que les villes patrimoniales mexicaines, notamment Oaxaca, San Miguel de Allende et Mérida, attirent des investissements dans le secteur boutique. La Coupe du Monde FIFA 2026, co-organisée par les États-Unis, le Canada et le Mexique, a créé des opportunités de demande pour des propriétés distinctives accueillant des visiteurs internationaux.
Marché des Hôtels Boutique en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe reste associée à une hôtellerie boutique axée sur le patrimoine et la réutilisation adaptative. Son parc de bâtiments historiques et son environnement de conservation favorisent les hôtels à l'architecture distinctive. L'acquisition de Ruby Hotels par IHG visait le segment micro-boutique urbain à travers des propriétés européennes et un pipeline de développement. Le Moyen-Orient développe son offre boutique et de luxe à travers des projets liés à la Vision 2030 de l'Arabie Saoudite, notamment l'île Shura et le quartier Al-Balad de Djeddah. L'Amérique du Sud reste un contributeur plus modeste, mais offre des opportunités au Pérou, au Chili et au Brésil pour des propriétés s'appuyant sur la culture locale et le tourisme entrant.
Marché des Hôtels Boutique en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 8,97 % jusqu'en 2032, soit le taux régional le plus élevé du marché mondial des hôtels boutique. Cette croissance est portée par les pipelines de développement, la montée en puissance de l'aisance financière intérieure, ainsi que par les voyages entrants et sortants des voyageurs asiatiques. Le pipeline hôtelier indien a atteint 761 projets et 99 195 chambres au deuxième trimestre 2025, en hausse de 25 % en glissement annuel en nombre de projets. Les opportunités spécifiques à l'Inde sont les plus fortes là où les atouts culturels, la demande de loisirs et des opérations de service crédibles convergent.
Analyse de l'offre et du développement des hôtels boutique
L'offre d'hôtels boutique s'étend au-delà des principales villes passerelles, les promoteurs ciblant les destinations de loisirs, culturelles et secondaires. À l'échelle mondiale, le pipeline de construction hôtelière a atteint un record de 15 871 projets et 2 436 225 chambres à la fin du deuxième trimestre 2025, en hausse de 3 % en projets et de 2 % en chambres d'une année sur l'autre. Le pipeline indique des opportunités au-delà des marchés métropolitains, mais les promoteurs doivent évaluer la saisonnalité, la connectivité, le personnel et les tarifs de chambre réalisables avant d'engager des capitaux.
La réutilisation adaptative et l'expansion des marques lifestyle remodèlent les stratégies de développement. Marriott a acquis citizenM en 2025, ajoutant 37 hôtels et 8 789 chambres dans plus de 20 villes. IHG a acquis Ruby Hotels pour 110,5 millions EUR (116 millions USD), ajoutant 20 hôtels en exploitation et un pipeline de 10 hôtels. Ces transactions soulignent la valeur du design distinctif et des concepts efficaces en termes d'espace. Les promoteurs indépendants peuvent se démarquer par la préservation du patrimoine, l'identité locale et des budgets de rénovation disciplinés.
Paysage concurrentiel
Le marché mondial des hôtels boutique présente un score de concentration de 2 et reste très fragmenté. Les établissements indépendants, les collections boutique régionales, les petits groupes de luxe et les marques souples affiliées à des chaînes utilisent des modèles d'exploitation variés. Marriott International, Accor, Hilton Worldwide Holdings, Hyatt Hotels Corporation et InterContinental Hotels Group ont élargi leurs portefeuilles lifestyle ; cependant, l'identité locale reste un facteur clé dans le choix des clients.
La position d'un hôtel indépendant dépend de plus que de l'envergure de la marque. Le design, le service, l'emplacement et les relations avec les clients doivent fournir une raison claire de séjourner. Depuis 2024, les acquisitions par les grands groupes hôteliers, notamment Hyatt, IHG et Marriott, ont élargi leur présence dans le segment de l'hôtellerie lifestyle. Ces mouvements stratégiques renforcent la portée de la marque, la distribution et l'intégration de la fidélité, créant des avantages concurrentiels sur les opérateurs indépendants.
La technologie et la discipline opérationnelle sont des facteurs concurrentiels de plus en plus importants. Les petits établissements peuvent utiliser des outils de réservation numérique, de gestion des tarifs et de communication avec les clients pour améliorer leur exécution commerciale tout en conservant leur identité. Des opportunités existent dans les villes secondaires et tertiaires d'Asie-Pacifique et du Moyen-Orient, où l'aisance nationale est en croissance et l'offre d'hébergements expérientiels est limitée. Les opérateurs indépendants peuvent se démarquer en combinant une narration locale, un service fiable et des relations numériques directes. La réutilisation adaptative peut soutenir le développement lorsque les opérateurs gèrent le financement, les approbations, les normes de conservation et les exigences opérationnelles.
Leaders du secteur des hôtels boutique
-
Marriott International, Inc.
-
Accor
-
Hilton Worldwide Holdings Inc.
-
Hyatt Hotels Corporation
-
InterContinental Hotels Group PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Hôtels Boutique Entreprises couvertes dans ce rapport
- Marriott International, Inc.
- Accor
- Hilton Worldwide Holdings Inc.
- Hyatt Hotels Corporation
- InterContinental Hotels Group PLC
- Rosewood Hotel Group
- Four Seasons Hotels and Resorts
- Jumeirah Group
- Mandarin Oriental Hotel Group
- Minor Hotels
- Kerzner International
- Ace Hotel Group
- Graduate Hotels
- Firmdale Hotels
- Lore Group
- Soho House & Co. Inc.
- Ovolo Group
- Proper Hospitality
- Aman Group
- The Doyle Collection
Développements industriels récents dans Marché des Hôtels Boutique
- Juin 2026 : la marque Ruby Hotels d'IHG a annoncé sa deuxième signature d'hôtel aux États-Unis à New York, après Chicago. Les deux établissements devraient ouvrir en 2027, élargissant l'empreinte lifestyle urbaine de Ruby aux États-Unis.
- Octobre 2025 : IHG Hotels & Resorts a ajouté neuf hôtels voco (cinq signatures et quatre ouvertures) en France, en Italie, au Portugal, en Espagne et en Turquie, ajoutant plus de 1 000 clés et soutenant la croissance du segment lifestyle en Europe du Sud.
- Juillet 2025 : Marriott International a finalisé son acquisition de citizenM pour 355 millions USD, ajoutant 37 hôtels et 8 789 chambres dans plus de 20 villes. L'acquisition renforce le portefeuille lifestyle de services sélectifs de Marriott et pourrait intensifier la concurrence pour les opérateurs boutique indépendants.
- Avril 2025 : Accor a entamé des négociations exclusives pour acquérir 17 contrats de gestion hôtelière dans les Amériques auprès de Royal Holiday Group pour 79 millions USD, dont six resorts mexicains tout inclus. Trois resorts sont prévus pour être rebaptisés Rixos Hotels après rénovations.
Périmètre du rapport sur le marché mondial des hôtels boutique
Le rapport sur le marché mondial des hôtels boutique examine les hôtels boutique axés sur le design, exploités de manière indépendante et sous marque dans les principaux marchés hôteliers mondiaux. Le marché est segmenté par type d'hôtel boutique (urbain, resort, historique et patrimonial, lifestyle et design, et autres), type de service (luxe, haut de gamme supérieur, milieu de gamme et économique/budget), canal de réservation, type de touriste et géographie. L'étude analyse les principaux moteurs, notamment la demande d'expériences de voyage authentiques, l'expansion des hôtels lifestyle et de marques souples, les réservations numériques, la hausse des dépenses de voyage, la réutilisation adaptative des propriétés patrimoniales et la diversification des revenus par la restauration, les boissons et les services de bien-être. Les contraintes comprennent les coûts d'exploitation et de rénovation élevés, les commissions OTA, l'échelle opérationnelle limitée et la dilution de marque. Le rapport évalue l'offre hôtelière et l'inventaire des chambres, les taux d'occupation, les tarifs journaliers moyens, les préférences des consommateurs, le cadre réglementaire, les perspectives technologiques et l'intensité concurrentielle à l'aide du cadre des cinq forces de Porter. Il fournit des prévisions de taille et de croissance du marché, une analyse du paysage concurrentiel, la concentration du marché, les mouvements stratégiques, l'analyse des parts de marché et les profils des principaux opérateurs hôteliers. L'étude évalue également les opportunités dans les conversions d'établissements patrimoniaux et les hôtels boutique centrés sur la communauté et activés par la technologie. Le rapport offre des prévisions de taille et de croissance du marché mondial des hôtels boutique en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quels sont les moteurs de la croissance du marché mondial des hôtels boutique ?
La demande de voyages uniques et axés sur l'expérience, les relations numériques directes et l'expansion des hôtels lifestyle soutiennent la croissance.
Quel est le taux de croissance prévu pour les hôtels boutique ?
Le marché mondial des hôtels boutique devrait croître à un CAGR de 7,05 % de 2027 à 2032.
Quel format d'hôtel boutique détient la plus grande part de revenus ?
Les hôtels boutique urbains sont en tête par type avec 42,31 % des revenus en 2026.
Quel canal de réservation est le plus important pour les hôtels boutique ?
La réservation directe est en tête avec 38,64 % des revenus en 2026, tandis que les agences de voyage en ligne soutiennent la découverte de nouveaux clients.
Pourquoi les opérateurs d'hôtels boutique sont-ils soumis à des pressions sur les coûts ?
La main-d'œuvre, les assurances, les rénovations et les commissions des agences de voyage en ligne peuvent réduire les marges, en particulier pour les établissements indépendants.
Quelle région connaît la croissance la plus rapide sur le marché mondial des hôtels boutique ?
L'Asie-Pacifique devrait croître au taux le plus rapide, à un CAGR de 8,97 % de 2027 à 2032.