
独立系宿泊施設市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 235.56 十億米ドル |
| 市場規模 (2031) | 345.34 十億米ドル |
| 成長率 (2026 - 2031) | 7.95 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる独立系宿泊施設市場分析
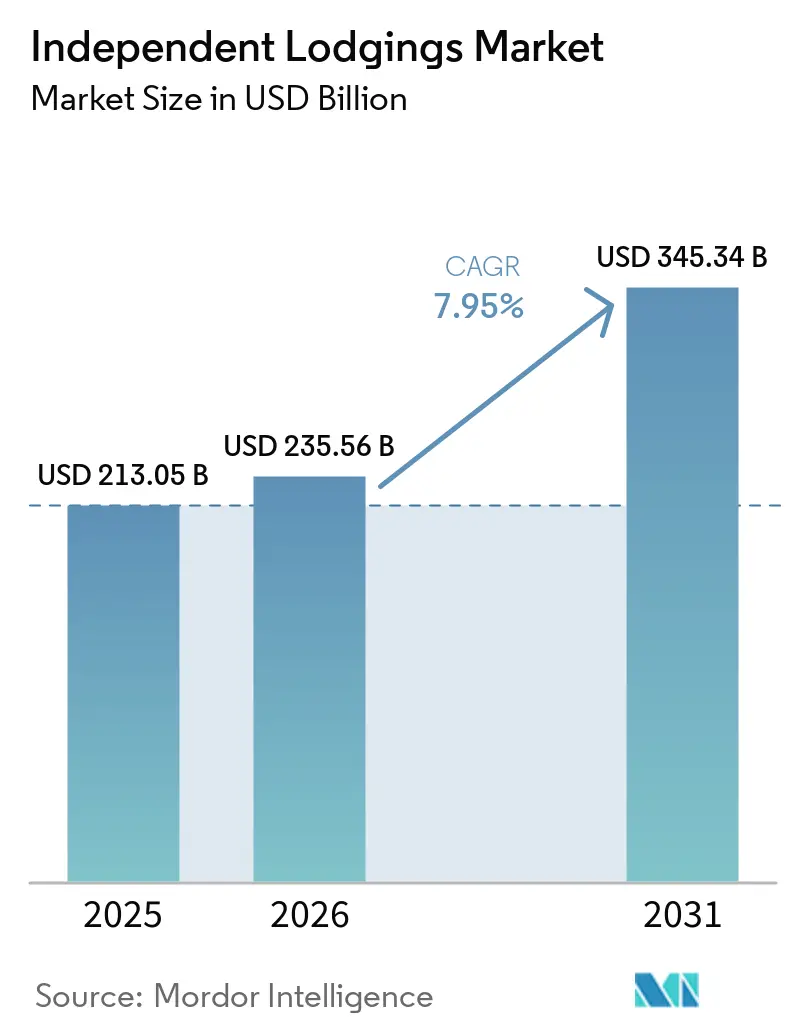
独立系宿泊施設市場は2025年に2,130.5億米ドルと評価され、2026年の2,355.6億米ドルから2031年には3,453.4億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.95%です。成長は、地域性・柔軟性・独自性を備えた宿泊施設を求める旅行者需要の増加によって牽引されています。デジタルプラットフォームは小規模事業者の認知度向上に貢献しており、インドでは力強い成長が見られます。Airbnbは2025年第4四半期において、インドからの宿泊予約数が50%増加し、初回予約者数が60%超増加したと報告しています[1]。プロフェッショナル化された運営モデルは、地域のアイデンティティを維持しながら、流通・サービスの一貫性・価格戦略を改善しています。「ブレジャー」旅行の増加は滞在期間を延長させ、特にワークスペース・接続性・柔軟なチェックインオプションに関する客室要件に影響を与えており、独立系施設における高付加価値ユースケースを支援しています。OTA手数料や規制強化といった課題は依然として存在します。コンプライアンス管理、利益率の保護、ゲストとの直接関係構築を効果的に行う事業者が、市場機会を最大限に活用できる立場にあります。
レポートの主要ポイント
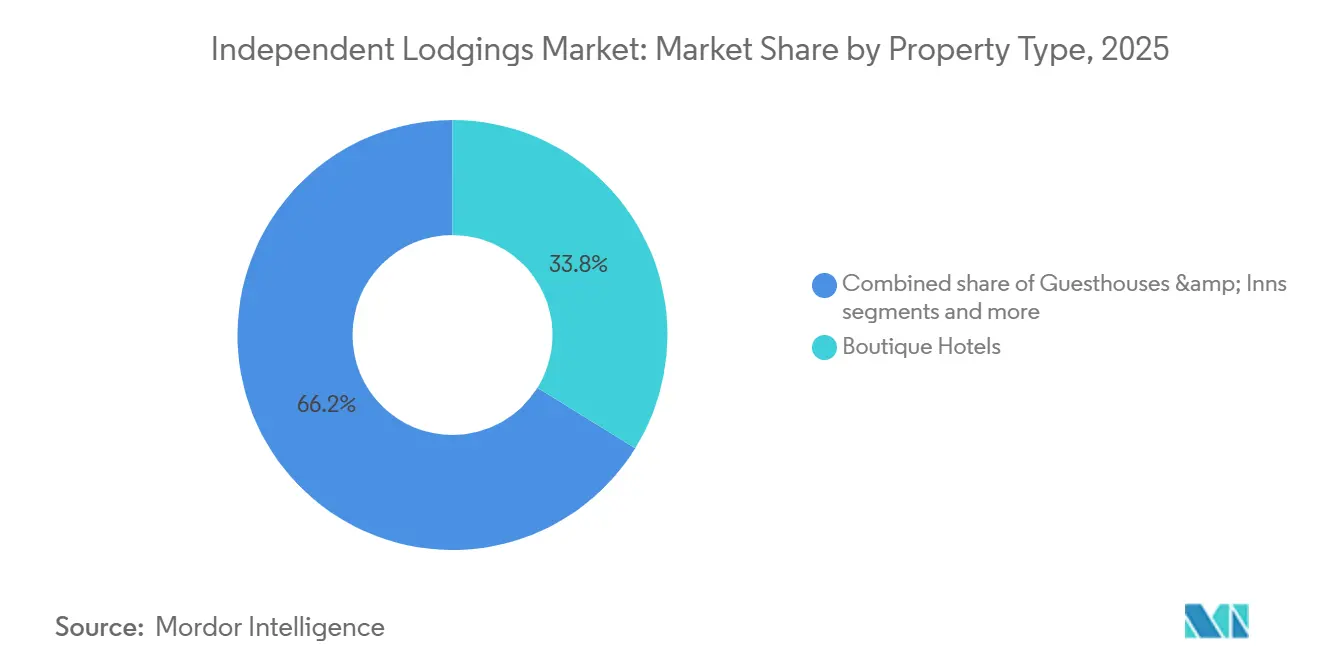
- 物件タイプ別では、ブティック宿泊施設が2025年の独立系宿泊施設市場において収益シェア33.84%を占め最大の物件タイプとなっており、その他の独立系宿泊施設は2031年までに最高CAGR 9.54%で成長すると予測されいます。
- 予約チャネル別では、オンライン旅行代理店(OTA)が2025年の独立系宿泊施設市場において59.42%のシェアを保有しており、直接予約は2031年までに最高CAGR 8.86%で成長すると予測されています。
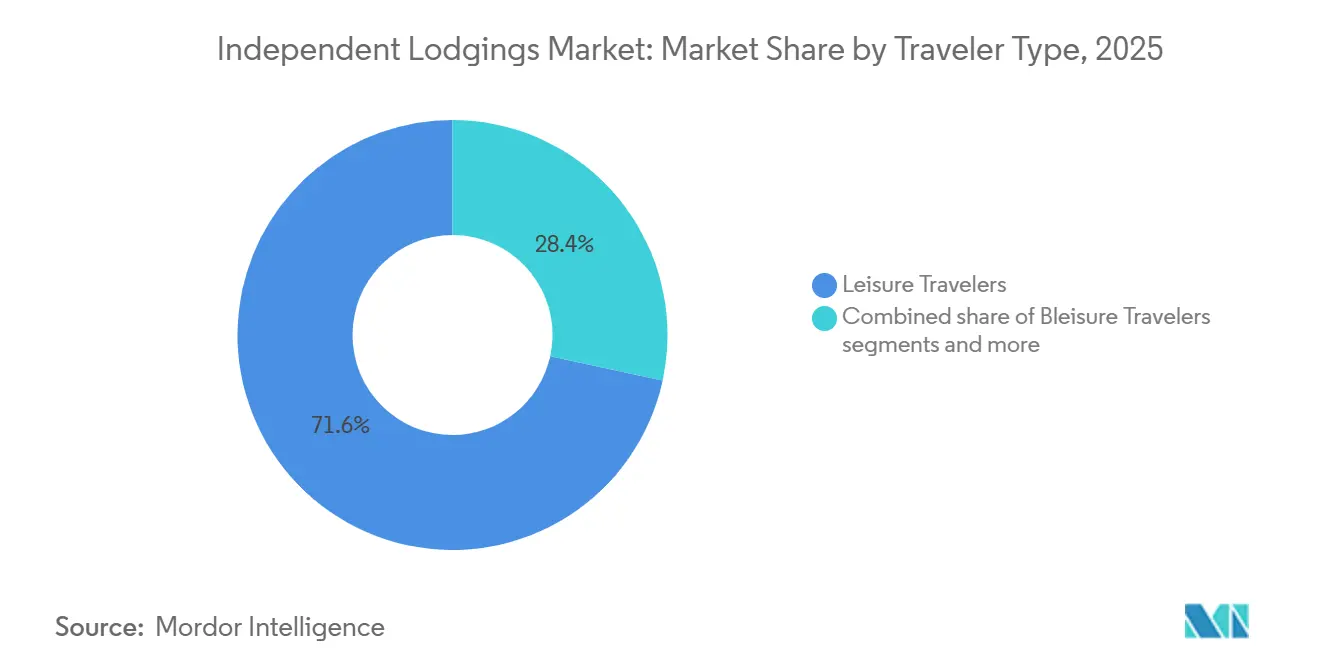
- 旅行者タイプ別では、レジャー旅行者が2025年の独立系宿泊施設市場において71.61%のシェアを保有しており、ブレジャーは2031年までに最高CAGR 10.42%で成長すると予測されています。
- 価格帯別では、ミッドスケールが2025年の独立系宿泊施設市場において収益シェア46.21%を保有しており、ラグジュアリー・プレミアムは2031年までに最高CAGR 10.19%で成長すると予測されています。
- 地域別では、欧州が2025年の独立系宿泊施設市場において35.44%のシェアを保有しており、アジア太平洋地域は2031年までに最高CAGR 9.97%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル独立系宿泊施設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 本物の地域密着型滞在に対する需要の高まり | +1.8% | 欧州および北米に集中したグローバル規模 | 長期(4年以上) |
| デジタル予約・発見チャネルの拡大 | +1.4% | アジア太平洋地域およびラテンアメリカで先行利益を得るグローバル規模 | 中期(2〜4年) |
| ブレジャーおよびワーケーション旅行の成長 | +1.2% | アジア太平洋地域を中核とし、欧州・中東・アフリカへ波及するグローバル規模 | 中期(2〜4年) |
| 不振物件のアセットライト型転換 | +0.9% | 北米および欧州 | 中期(2〜4年) |
| 小規模事業者向けAIベースの収益最適化 | +0.7% | 北米および欧州で先行利益を得るグローバル規模 | 短期(2年以内) |
| プロフェッショナル化された独立系管理プラットフォームの受容拡大 | +0.8% | アジア太平洋地域および新興市場を含むグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
本物の地域密着型滞在に対する需要の高まり
独立系宿泊施設市場では、標準化されたブランド体験よりも地域の個性を重視した宿泊施設へのゲスト嗜好のシフトが見られます。フランスでは代替宿泊施設における宿泊数の増加が報告されており、独自性のある地域密着型旅行体験への関心の高まりが反映されています[2]。このトレンドは、代替フォーマットの魅力がニッチな旅行者を超えて拡大しているフランスのような成熟した観光市場において特に顕著です。このシフトはまた、独立系施設が利用可能な宿泊施設の大部分を占める地方都市・歴史的な町・農村地域における成長を促進しています。これらの施設は、大型ホテルチェーンに関連するコスト構造を持たずに、地域デザイン・パーソナライズされたサービス・柔軟な滞在オプションへの需要に応えるのに適した立場にあります。
デジタル予約・発見チャネルの拡大
独立系宿泊施設市場は、予約促進を超えたデジタルチャネルを通じて成長しています。Airbnbは2025年後半にインドからの宿泊予約数と初回予約者数が大幅に増加したと報告しており、豊富な独立系宿泊施設を持つ市場における需要喚起においてデジタルアクセスが急速な影響力を持つことを示しています。同期間中、Airbnbはニューヨーク、ロサンゼルス、マドリード、サンフランシスコなどの都市でブティックホテルや独立系ホテルとの直接提携のテストを開始しました。このシフトは、デジタルプラットフォームがホテル型の独立系在庫をますます取り込んでいることを示しています。認知度の向上は、地域の関連性をグローバルな需要アクセスへと転換する上で重要な役割を果たしています。さらに、インドやデジタル化が急速に進む他の市場の事業者は、大規模な物理的ネットワーク拡大に依存することなく新たな旅行者とつながることができます。
ブレジャーおよびワーケーション旅行の成長
独立系宿泊施設市場は、ビジネスとレジャー旅行を組み合わせるトレンドの増加により進化しており、滞在期間の延長と高付加価値化をもたらしています。アジア太平洋地域の多くのビジネス旅行者が出張にレジャー活動を組み込む計画を立てており、フィリピン、タイ、ベトナムなどの国で顕著な参加が観察されています。調査によると、海外出張を個人的な時間のために延長する従業員が増加しており、旅行行動のシフトが反映されています。夏季の季節賃貸予約も前年比で顕著な成長を示しており、特定の市場ではプロフェッショナルセグメントが活動の相当部分を占めています。このシフトは、ワークスペース機能・居住快適性・目的地としての魅力をシームレスに組み合わせた宿泊オプションへの需要を強調しており、現代の旅行者のニーズに応えています[3]。
不振物件のアセットライト型転換
独立系宿泊施設市場は、大規模な新規建設に注力するのではなく、既存物件の再利用・再配置を通じて成長しています。CasagoによるVacasaの買収は、プロフェッショナル管理されたバケーションレンタルの大規模ポートフォリオを新たな運営フレームワークのもとに統合しました。Collective Hospitalityは、ラテンアメリカで29の旧Selina物件をSocialtelとして再導入し、更新された運営モデルによって不振資産を再活性化できることを示しました。MarriottによるcitizenMおよびHiltonによるGraduate Hotelsに関わる取引は、確立された運営プラットフォームと既存の客室ネットワークの価値を強調しており、長期的な開発タイムラインへの依存を低減します。このトレンドは、買収または転換した物件全体で流通とサービスパフォーマンスを迅速に改善できる事業者を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短期・独立系滞在に対する規制強化 | -0.7% | 欧州および北米、アジア太平洋地域への波及あり | 中期(2〜4年) |
| 分散した事業者間でのサービス水準の不一致 | -0.5% | グローバル | 長期(4年以上) |
| 物件改修・技術向上のための資本へのアクセス制限 | -0.6% | 新興市場およびグローバルの小規模事業者 | 長期(4年以上) |
| OTAおよびメタサーチ依存によるチャネルマージン圧迫 | -0.8% | グローバル、特に欧州および北米の独立系事業者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
短期・独立系滞在に対する規制強化
独立系宿泊施設市場は、供給成長と運営コストに影響を与える厳格化した規制環境に対応してきました。スペインは短期賃貸データの収集・共有に関する欧州連合フレームワークのもとで「Registro Único de Alquileres(統一賃貸登録制度)」を導入し、開始直後に多数の登録申請が報告されました。ブリティッシュコロンビア州は「短期賃貸宿泊法」へのコンプライアンスを施行し、地域レベルでの厳格な監督を反映しています。カリフォルニア州は「短期賃貸仲介業者法」を施行し、地方当局が短期賃貸に宿泊税規制を適用するためのデータ報告を義務付けました。これらの規制措置は小規模事業者のコンプライアンス義務を増加させた一方、プロフェッショナル管理プラットフォームはより明確な運営ガイドラインの恩恵を受けています[4]。
分散した事業者間でのサービス水準の不一致
独立系宿泊施設市場は分散しており、ハウスキーピング・対応時間・予約サポート・デジタル対応力の違いによってゲスト体験にばらつきが生じています。この不一致は需要を減少させるものではありませんが、事業者がリピーター顧客を確保し信頼性の高いサービス水準を維持することを困難にしています。Airbnbが一部の都市でブティックホテルや独立系ホテルとの連携を試みるイニシアチブは、多様な提供物を持つプラットフォームにおいてプロフェッショナル管理された宿泊施設への嗜好が高まっていることを反映しています。規制の変化も正式な運営基準の採用を促進しており、組織化された事業者と非公式なホストをさらに差別化する可能性があります。長期的には、旅行者の信頼は滞在ごとに徐々に形成されるため、サービス水準の不一致は成長を妨げます。分散した事業者は、組織化されたネットワークと比較して、この信頼を構築・拡大することがより困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:ブティックホテルが首位、サービスアパートメントが急成長を牽引
ブティック宿泊施設は2025年の独立系宿泊施設市場シェアの33.84%を占め、最大の物件タイプとなっています。その人気は、地域のアイデンティティ・小規模・価格柔軟性を組み合わせ、レジャーおよびブレジャー旅行者に訴求することに起因しています。これらの施設は、大型チェーンの開発が現実的でない都市の空き地や歴史的建造物に適しています。民宿(B&B)は引き続き重要であり、B&Bおよびヘリテージイン・サブセグメント全体で2025年に収益シェア31.62%を占めました。ゲストハウスとインは、大型ホテルシステムでは十分にサービスが提供されていない地域観光回廊を支援する欧州・南アジア・ラテンアメリカで引き続き重要な役割を果たしています。
その他の独立系宿泊施設の独立系宿泊施設市場は、2031年までにCAGR 9.54%で成長すると予測されており、最も成長の速いセグメントとなっています。このカテゴリーには、長期滞在や複合目的旅行に対応するサービスアパートメント・ホステル・ハイブリッド宿泊モデルが含まれます。これらのフォーマットは、旅行期間の延長と機能的な客室レイアウトへの需要を高めるブレジャーやワーケーションなどのトレンドから恩恵を受けています。Collective Hospitalityがラテンアメリカ全域で29のSocialtel物件を展開したことは、組織化された管理と明確な運営戦略に支えられたハイブリッドモデルのスケーラビリィを示しています。これにより、このセグメントは短期レジャー滞在に特化した従来のフォーマットと比較して、より速い成長が見込まれます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
予約チャネル別:OTAが支配的だが直接予約の回復が加速
オンライン旅行代理店(OTA)は2025年の予約の59.42%を占め、Cloudbedは年末までに独立系ホテルにおけるOTA依存度を63.4%と推定しています。OTAは需要を集約し、発見を促進し、小規模事業者の顧客獲得の課題を軽減します。しかし、OTA予約のキャンセル率は21.8%であり、直接予約の10.6%と比較して収益予測可能性に影響を与えています。公式データによると、OTA手数料は10%から30%の範囲であり、利益率が限られた小規模事業者にとって経済的な課題となっています。これらの問題にもかかわらず、独立系宿泊施設市場は事業者がOTA依存の低減を目指す中でも、規模のためにOTAへの依存を続けています。
独立系宿泊施設市場における直接予約は、2031年までに年平均成長率(CAGR)8.86%で成長すると予測されており、最も成長の速いチャネルとなっています。この成長は、高手数料チャネルから予約をシフトすることの経済的メリットから生まれており、事業者がサービス品質と直接需要創出に投資できるようになります。Airbnbが2025年第4四半期に米国で「今すぐ予約、後払い」機能を展開したことは、コンバージョン促進における支払い柔軟性の重要性を強調しています。旅行代理店とツアーオペレーターは、特に複雑な手配を伴うキュレーションされた旅程や長距離レジャー旅行において、より小さいながらも安定した役割を維持しています。事業者がサードパーティの認知度と直接関係の強化によるマージン保護のバランスを取るにつれて、チャネルミックスは徐々にシフトすると予想されます。
旅行者タイプ別:レジャーが支配的、ブレジャーが需要を周辺から再形成
レジャー旅行者は2025年の需要の71.61%を占め、独立系宿泊施設市場における主要な促進要因としてレジャー旅行を確立しています。これは、ゲストが標準化されたブランドの親しみよりも立地・個性・地域への没入を重視する体験型旅行と独立系宿泊フォーマットとの親和性を反映しています。2025年夏のフランスの代替宿泊施設における宿泊数増加に関する公式データは、この嗜好を示しています。レジャー需要は、予算重視の短期滞在から高コストの目的地滞在まで幅広い支出範囲にわたり、ブティックホテル・ゲストハウス・農村宿泊施設・バケーションレンタルなど様々な物件タイプを支援しています。
ブレジャー旅行の独立系宿泊施設市場は、2031年までにCAGR 10.42%で成長すると予測されており、最も成長の速いセグメントとなっています。2026年の公式データ調査では、アジア太平洋地域のビジネス旅行者の間で強い関心が示されており、多くの旅行が独立系宿泊フォーマットに合致した長期滞在へと延長されています。NavanとSkiftは、2025年に従業員の76%が個人的な時間のために海外出張を延長した報告しており、このトレンドが主流になりつつあることを示しています。Atout Franceは、Gîtes de Franceの活動において季節賃貸予約の増加とプロフェッショナルセグメントを観察しており、ビジネス関連の需要が代替宿泊施設に影響を与えていることを示しています。このトレンドは、居住快適性・仕事に適したアメニティ・目的地体験を一つのパッケージで提供する施設を支援しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
価格帯別:ミッドスケールが収益を支え、ラグジュアリー・プレミアムが成長を牽引
ミッドスケールセグメントは2025年に収益シェア46.21%を占め、独立系宿泊施設市場における主要な収益促進要因となっています。これは、中価格帯における独立系ゲストハウス・イン・小規模ホテルの大きな存在感によるものです。このセグメントは、より高価格帯よりも少ないサービス強度でレジャー・ビジネス・ブレジャー旅行者に対応しています。Cloudbedは、より多くの独立系施設がエコノミーポジショニングから離れつつあると報告しており、低価格帯の供給減少とよく厳選されたミッドスケール提供物への需要増加を示しています。このトレンドは、より高価格カテゴリーで成長が加速する中でも、セグメントの安定性を支援しています。
ラグジュアリーまたは高級物件の独立系宿泊施設市場は、2031年までに年平均成長率(CAGR)10.19%で成長すると予想されています。投資活動はこのトレンドを反映しており、BDTおよびMSDパートナーズがAuberge Resorts Collectionへの投資を行い拡大を支援しており、この取引は2024年に欧州連合委員会によって承認されました。MarriottによるcitizenMの取引やHiltonによるGraduate Hotelsの取引などの戦略的買収は、ライフスタイル重視の宿泊ブランドへの関心をさらに示しています。このセグメントの成長は、独自のデザイン・一等地・優れた品質に対してより多くを支払う意欲のある旅行者によって牽引されています。これにより、高品質な独立系施設は、より低価格帯のセグメントが価格感応度を維持する中でも良好なパフォーマンスを発揮できます。
地域分析
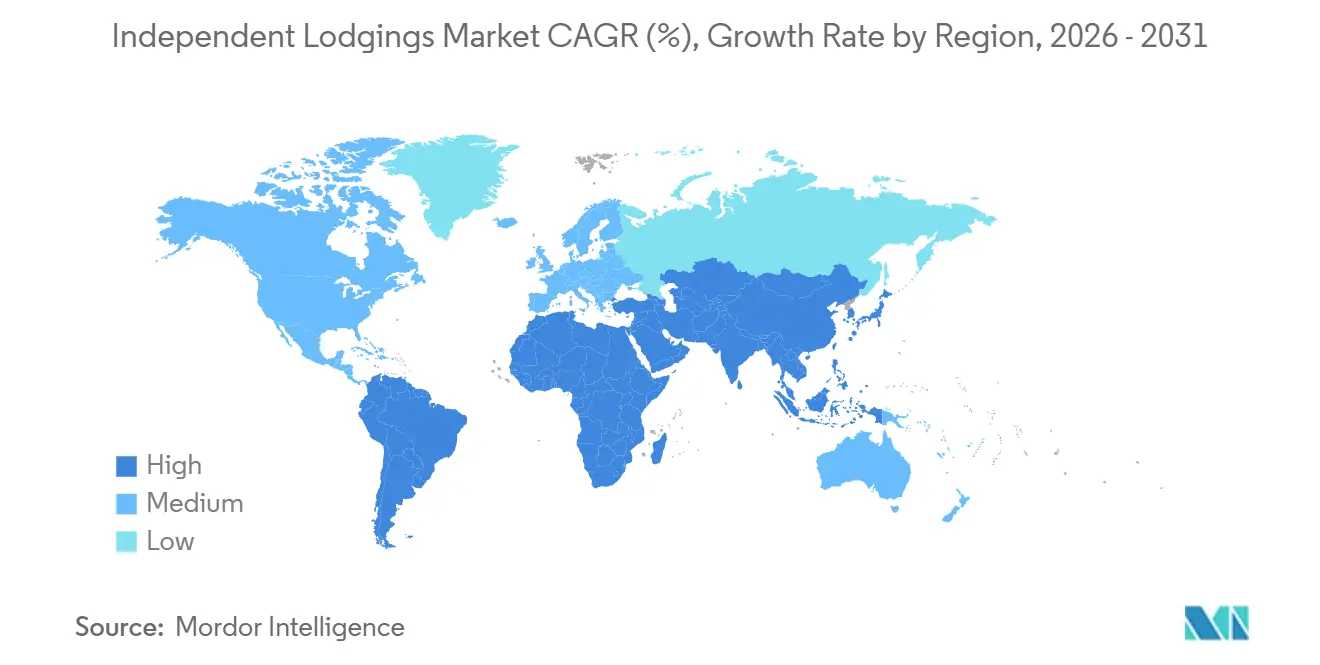
欧州は2025年の独立系宿泊施設市場シェアの35.44%を占め、2031年までにCAGR 5.70%で成長すると予測されています。フランス・イタリア・スペイン・英国における密集した歴史的物件・都市型ブティックホテル・農村宿泊施設がその重要性を牽引しています。公式報告によると、2025年夏のフランスの代替宿泊施設における宿泊数は2024年比で3.5%増加しており、独立系フォーマットへの強い需要を反映しています。スペインによる欧州連合の短期賃貸データフレームワークの実施では、最初の1週間で255,172件の登録申請が記録され、供給が正式化されました。アジア太平洋地域より成長は遅いものの、欧州はその規模・歴史的在庫・成熟した観光基盤から恩恵を受けています。
アジア太平洋地域は最も成長の速い地域であり、2031年までにCAGR 9.97%が予測されています。インドは大きく貢献しており、Airbnbは2025第4四半期に宿泊予約数が50%増加し、初回予約者数が60%超増加したと報告しています。Agodaの2026年旅行見通しは、この地域を東南アジアとインドの独立系施設に恩恵をもたらすブレジャー旅行のハブとして位置付けています。中国ホテル協会とCtripは、2025年の主要トレンドとしてAI活用・文化観光の統合・海外展開を特定し、近代化を支援しています。この地域は、急速なデジタル普及・大規模な国内旅行基盤・多様な物件フォーマットを組み合わせています。
北米は、確立されたバケーションレンタルと都市型代替滞在モデルに支えられ、安定した成長が予測されています。CasagoによるVacasaの買収は、大規模なレンタルポートフォリオを再編し、規模とプロフェッショナル管理を重視しています。南米はCollective HospitalityのSocialtel物件と計画中の開業から恩恵を受けています。中東・アフリカでは、観光の多様化とブティックホスピタリティの拡大から成長が見られます。
競合環境
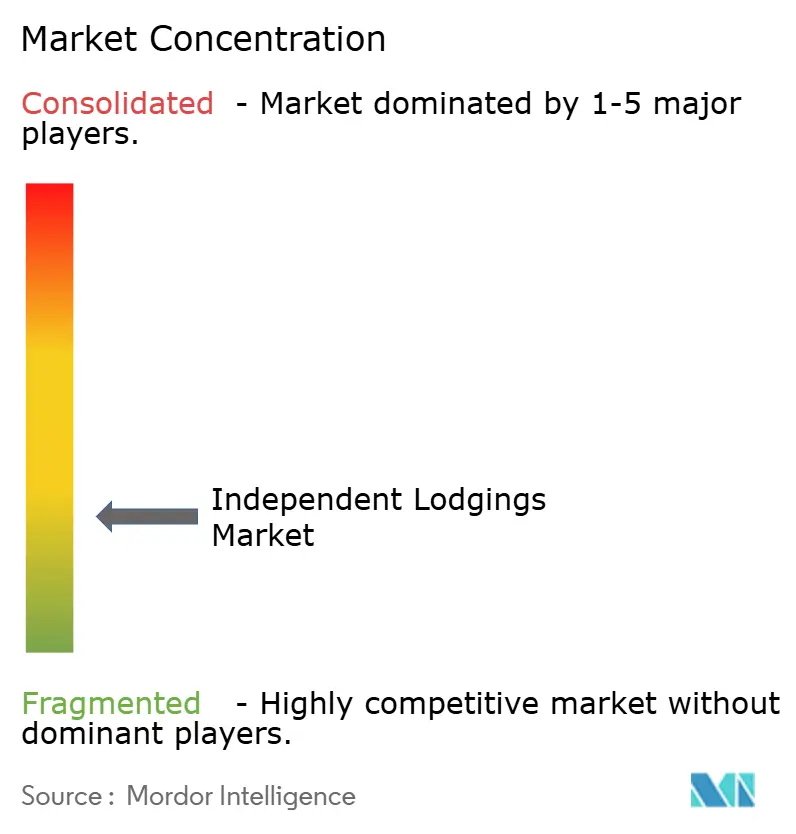
独立系宿泊施設市場は依然として分散しており、市場全体に影響を与えるほどの供給コントロールを持つ単一の事業者は存在しません。この構造により、独立系オーナー・地域プラットフォーム・管理ポートフォリオ事業者が効果的に競争できます。Airbnbが一部の都市でホテルとの提携パイロットを実施していることは、プラットフォームモデルを維持しながら供給アクセスを拡大する戦略を示しています。さらに、AIを活用したサポートと検索機能の強化は、多様な宿泊基盤全体でコンバージョン率とサービス効率の向上を目指しています。
ライフスタイルおよび体験重視の資産を中心としたブランド統合は注目すべきトレンドです。citizenMやGraduate Hotelsなどのブランドの買収により、主要システム外のスタンドアロンライフスタイルブランドの数が減少しました。同様に、CasagoによるVacasaの買収などの動きは、非公式ネットワークよりもスケーラブルなプラットフォーム・ライフスタイルポジショニング・管理された供給への注力を示しています。統合は分散を排除していませんが、機関投資家の注目をより小さな組織化された事業者グループに集中させています。
ハイブリッドおよびプロフェッショナル管理された宿泊フォーマットの台頭が市場を再形成しています。Collective Hospitalityが旧Selina物件を再利用してSocialtelを展開したことは、宿泊・社交スペース・規律あるネットワーク運営を組み合わせています。Airbnbの自然言語検索への注力は、物件発見におけるメタデータ品質・リスティング構造・デジタル対応力の重要性を強調しています。インドなどの地域では、地域の関連性とプラットフォーム対応の運営を組み合わせた事業者が、分散した供給にもかかわらず増大するデジタル需要に応える立場にあります。市場は依然として競争的ですが、成功する事業者はますます組織化・データ駆動型となり、チャネルとサービス管理において意図的になっています。
独立系宿泊施設業界リーダー
-
Airbnb, Inc.
-
Booking Holdings Inc.
-
OYO Hotels and Homes
-
Vacasa, Inc.
-
Sonder Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:citizenM Georgetown(ワシントンD.C.)がMarriottシステム初の物件としてオープン。この230室のホテルは、citizenMポートフォリオのMarriott Bonvoyシステムへの統合を反映しており、2026年にさらなる統合が計画されています。
- 2025年7月:Marriottは3億5,500万米ドルでcitizenMの買収を完了し、確立されたブランドと客室ネットワークを持つコンパクトな都市型ライフスタイル宿泊施設における存在感を強化しました。
- 2025年5月:Casagoは約1億3,000万米ドルでVacasaを買収し、プロフェッショナル管理された大規模なバケーションレンタルネットワークを非公開所有のもとに統合し、VacasaをNasdaqから上場廃止しました。
- 2025年3月:Collective Hospitalityは、ラテンアメリカで旧Selina物件29件をSocialtelとしてリブランドし、ブラジルとパナマへの展開を計画しています。
グローバ独立系宿泊施設市場レポートの調査範囲
| ブティックホテル |
| 民宿(B&B) |
| ゲストハウス・イン |
| バケーションロッジ・キャビン |
| その他の独立系宿泊施設(ホステル、サービスアパートメント) |
| オンライン旅行代理店(OTA) |
| 直接予約 |
| 旅行代理店・ツアーオペレーター |
| レジャー旅行者 |
| ビジネス旅行者 |
| ブレジャー旅行者 |
| エコノミー |
| ミッドスケール |
| ラグジュアリー・プレミアム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 物件タイプ別 | ブティックホテル | |
| 民宿(B&B) | ||
| ゲストハウス・イン | ||
| バケーションロッジ・キャビン | ||
| その他の独立系宿泊施設(ホステル、サービスアパートメント) | ||
| 予約チャネル別 | オンライン旅行代理店(OTA) | |
| 直接予約 | ||
| 旅行代理店・ツアーオペレーター | ||
| 旅行者タイプ別 | レジャー旅行者 | |
| ビジネス旅行者 | ||
| ブレジャー旅行者 | ||
| 価格帯別 | エコノミー | |
| ミッドスケール | ||
| ラグジュアリー・プレミアム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
独立系宿泊レンタルの2031年の見通しは?
独立系宿泊レンタル市場は、2026年の2,355.6億米ドルから2031年には3,453.4億米ドルに達すると予測されており、2026年〜2031年のCAGRは7.95%です。
現在の収益創出をリードしている物件タイプはどれですか?
ブティック宿泊施設が2025年に33.84%の最大シェアを占めており、地域密着型で差別化された滞在への需要に支えられています。
2031年まで最も速く成長している予約チャネルはどれですか?
直接予約は2031年までにCAGR 8.86%で成長すると予測されており、2025年にはOTAが依然として最大の予約シェアを保有しています。
ブレジャーが事業者にとって重要な理由は何ですか?
ブレジャーは2031年までにCAGR 10.42%で成長すると予測されており、ワークスペース・柔軟性・目的地としての魅力を組み合わせられる施設に有利です。
最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は2031年までにCAGR 9.97%で成長すると予測されており、インドの急速なデジタル需要の成長と地域全体での強いブレジャー意向に支えられています。
独立系事業者にとっての主なマージンリスクは何ですか?
OTA依存はマージンリスクをもたらしており、Cloudbedは将来的に高いOTA予約シェアを予測しています。最近のデータは、予約ごとに手数料率が大きく異なることを示しています。