
Marktgröße und Marktanteil für unabhängige Unterkünfte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 235.56 Milliarden US-Dollar |
| Marktgröße (2031) | 345.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für unabhängige Unterkünfte von Mordor Intelligence
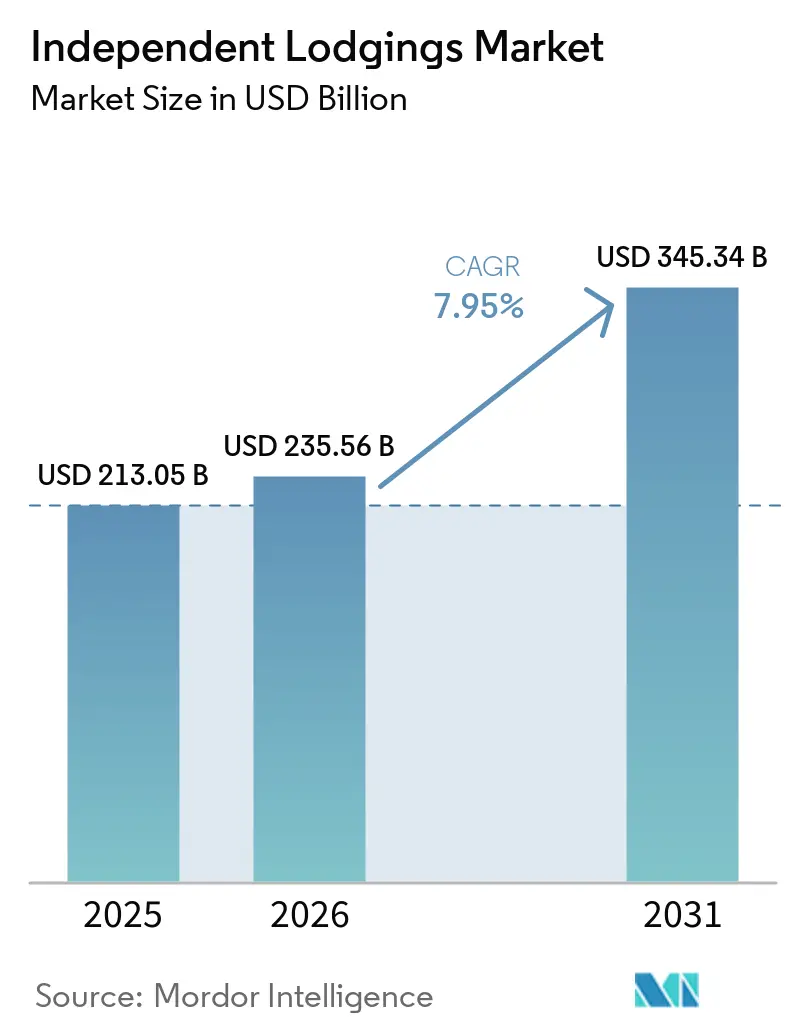
Der Markt für unabhängige Unterkünfte wurde im Jahr 2025 auf 213,05 Milliarden USD geschätzt und soll von 235,56 Milliarden USD im Jahr 2026 auf 345,34 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,95 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch die steigende Nachfrage der Reisenden nach Unterkünften angetrieben, die lokale, flexible und einzigartige Erlebnisse bieten. Digitale Plattformen verbessern die Sichtbarkeit kleinerer Betreiber, wobei Indien ein starkes Wachstum verzeichnet. Airbnb meldete einen Anstieg der gebuchten Nächte aus Indien um 50 % und ein Wachstum der Erstbucher um über 60 % im vierten Quartal 2025[1]. Professionalisierte Betriebsmodelle verbessern Vertrieb, Servicekonsistenz und Preisstrategien, während die lokale Identität erhalten bleibt. Der Anstieg des „Bleisure”-Reisens verlängert die Aufenthaltsdauer und beeinflusst die Zimmeranforderungen, insbesondere hinsichtlich Arbeitsbereich, Konnektivität und flexibler Check-in-Optionen, was höherwertige Nutzungsszenarien für unabhängige Immobilien unterstützt. Herausforderungen wie Online-Reisebüro-Provisionen und strengere Vorschriften bestehen weiterhin. Betreiber, die Compliance effektiv managen, Margen schützen und direkte Gästebeziehungen aufbauen, sind am besten positioniert, um Marktchancen zu nutzen.
Wichtigste Erkenntnisse des Berichts
- Nach Immobilientyp entfielen im Jahr 2025 33,84 % des Umsatzanteils im Markt für unabhängige Unterkünfte auf Boutiqueunterkünfte, während sonstige unabhängige Unterkünfte bis 2031 mit dem höchsten CAGR von 9,54 % wachsen sollen.
- Nach Buchungskanal hielten Online-Reisebüros im Jahr 2025 einen Anteil von 59,42 % am Markt für unabhängige Unterkünfte, während Direktbuchungen bis 2031 mit dem höchsten CAGR von 8,86 % wachsen sollen.
- Nach Reisendertyp hielten Freizeitreisende im Jahr 2025 einen Anteil von 71,61 % am Markt für unabhängige Unterkünfte, während Bleisure bis 2031 mit dem höchsten CAGR von 10,42 % wachsen soll.
- Nach Preissegment hielt das Mittelklassesegment im Jahr 2025 einen Umsatzanteil von 46,21 % am Markt für unabhängige Unterkünfte, während Luxus oder Premium bis 2031 mit dem höchsten CAGR von 10,19 % wachsen soll.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 35,44 % am Markt für unabhängige Unterkünfte, während der asiatisch-pazifische Raum bis 2031 mit dem höchsten CAGR von 9,97 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für unabhängige Unterkünfte
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Präferenz für authentische, lokale Aufenthalte | +1.8% | Global, mit Schwerpunkt in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau digitaler Buchungs- und Entdeckungskanäle | +1.4% | Global, mit frühen Gewinnen im asiatisch-pazifischen Raum und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Wachstum im Bleisure- und Workation-Reisen | +1.2% | Global, mit dem asiatisch-pazifischen Raum als Kern und Ausstrahlungseffekten auf Europa sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Asset-Light-Umwandlung von leistungsschwachen Immobilien | +0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Umsatzoptimierung für kleine Betreiber | +0.7% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Akzeptanz professionalisierter unabhängiger Managementplattformen | +0.8% | Global, mit dem asiatisch-pazifischen Raum und Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Präferenz für authentische, lokale Aufenthalte
Der Markt für unabhängige Unterkünfte erlebt einen Wandel in den Gästepräferenzen hin zu Unterkünften, die lokalen Charakter gegenüber standardisierten Markenerlebnissen betonen. Berichte weisen auf einen Anstieg der Übernachtungen in alternativen Unterkunftsoptionen in Frankreich hin, was ein wachsendes Interesse an einzigartigen und lokalisierten Reiseerlebnissen widerspiegelt[2]. Dieser Trend ist besonders bemerkenswert in einem reifen Tourismusmarkt wie Frankreich, wo die Attraktivität alternativer Formate über Nischenreisende hinaus zunimmt. Der Wandel treibt auch das Wachstum in Sekundärstädten, Kulturstädten und ländlichen Gebieten voran, wo unabhängige Immobilien einen erheblichen Teil der verfügbaren Unterkünfte ausmachen. Diese Immobilien sind gut positioniert, um die Nachfrage nach lokalem Design, personalisiertem Service und flexiblen Aufenthaltsoptionen zu erfüllen, und das alles ohne die Kostenstrukturen großer Hotelketten.
Ausbau digitaler Buchungs- und Entdeckungskanäle
Der Markt für unabhängige Unterkünfte wächst durch digitale Kanäle, die über die reine Buchungsvermittlung hinausgehen. Airbnb meldete Ende 2025 ein erhebliches Wachstum bei gebuchten Nächten und Erstbuchern aus Indien, was den raschen Einfluss des digitalen Zugangs auf die Nachfrage in Märkten mit reichhaltigem Angebot an unabhängigen Unterkünften verdeutlicht. Im gleichen Zeitraum begann Airbnb, direkte Partnerschaften mit Boutique- und unabhängigen Hotels in Städten wie New York, Los Angeles, Madrid und San Francisco zu testen. Diese Entwicklung zeigt, dass digitale Plattformen zunehmend hotelartiges unabhängiges Angebot integrieren. Verbesserte Auffindbarkeit spielt eine entscheidende Rolle bei der Umwandlung lokaler Relevanz in globalen Nachfragezugang. Darüber hinaus können Betreiber in Indien und anderen Märkten, die eine rasche Digitalisierung durchlaufen, neue Reisende ansprechen, ohne auf eine umfangreiche physische Netzwerkerweiterung angewiesen zu sein.
Wachstum im Bleisure- und Workation-Reisen
Der Markt für unabhängige Unterkünfte entwickelt sich aufgrund des zunehmenden Trends, Geschäfts- und Freizeitreisen zu kombinieren, was zu längeren und höherwertigen Aufenthalten führt. Viele Geschäftsreisende im asiatisch-pazifischen Raum planen, Freizeitaktivitäten in ihre Geschäftsreisen zu integrieren, wobei eine erhebliche Beteiligung in Ländern wie den Philippinen, Thailand und Vietnam beobachtet wird. Untersuchungen zeigen eine wachsende Anzahl von Mitarbeitern, die internationale Geschäftsreisen für persönliche Zeit verlängern, was einen Wandel im Reiseverhalten widerspiegelt. Saisonale Mietreservierungen für den Sommer zeigen im Vergleich zu den Vorjahren ebenfalls ein bemerkenswertes Wachstum, wobei das professionelle Segment in bestimmten Märkten zu einem erheblichen Teil der Aktivität beiträgt. Dieser Wandel unterstreicht die Nachfrage nach Unterkunftsoptionen, die Arbeitsbereichsfunktionalität, Wohnkomfort und Reisezielattraktivität nahtlos kombinieren und auf die Bedürfnisse moderner Reisender eingehen[3].
Asset-Light-Umwandlung von leistungsschwachen Immobilien
Der Markt für unabhängige Unterkünfte wächst durch die Wiederverwendung und Neupositionierung bestehender Immobilien, anstatt sich auf umfangreiche Neubauten zu konzentrieren. Die Übernahme von Vacasa durch Casago brachte ein großes Portfolio professionell verwalteter Ferienunterkünfte unter ein neues Betriebsrahmenwerk. Collective Hospitality führte 29 ehemalige Selina-Immobilien als Socialtel in Lateinamerika wieder ein und zeigte damit, wie leistungsschwache Vermögenswerte mit aktualisierten Betriebsmodellen revitalisiert werden können. Transaktionen mit Marriotts citizenM und Hiltons Graduate Hotels betonen den Wert etablierter Betriebsplattformen und bestehender Zimmernetzwerke, die die Abhängigkeit von langen Entwicklungszeiträumen verringern. Dieser Trend unterstützt Betreiber, die in der Lage sind, Vertrieb und Serviceleistung bei übernommenen oder umgewandelten Immobilien schnell zu verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende regulatorische Kontrolle bei Kurzzeitvermietungen und unabhängigen Unterkünften | -0.7% | Europa und Nordamerika, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Inkonsistente Servicestandards bei fragmentierten Betreibern | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Eingeschränkter Zugang zu Kapital für Immobilienmodernisierungen und Technologie | -0.6% | Schwellenmärkte und kleinere Betreiber weltweit | Langfristig (≥ 4 Jahre) |
| Margendruck durch Online-Reisebüros und Abhängigkeit von Meta-Suchmaschinen | -0.8% | Global, insbesondere unabhängige Betreiber in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Kontrolle bei Kurzzeitvermietungen und unabhängigen Unterkünften
Der Markt für unabhängige Unterkünfte navigiert durch eine strengere regulatorische Landschaft, die das Angebotswachstum und die Betriebskosten beeinflusst. Spanien führte sein Registro Único de Alquileres im Rahmen des Europäischen Union-Rahmens für die Erhebung und den Austausch von Kurzzeitvermietungsdaten ein, wobei kurz nach dem Start eine erhebliche Registrierungsaktivität gemeldet wurde. British Columbia setzte die Einhaltung des Gesetzes über Kurzzeitvermietungsunterkünfte durch, was eine strengere Aufsicht auf regionaler Ebene widerspiegelt. Kalifornien verabschiedete das Gesetz über Kurzzeitvermietungsvermittler, das eine Datenmeldepflicht vorschreibt, um lokale Behörden bei der Anwendung von Kurtaxenregelungen auf Kurzzeitvermietungen zu unterstützen. Diese regulatorischen Maßnahmen haben die Compliance-Verpflichtungen für kleinere Betreiber erhöht, während professionell verwaltete Plattformen von klareren Betriebsrichtlinien profitieren[4].
Inkonsistente Servicestandards bei fragmentierten Betreibern
Der Markt für unabhängige Unterkünfte ist fragmentiert, was zu unterschiedlichen Gästeerlebnissen aufgrund von Unterschieden in Housekeeping, Reaktionszeiten, Buchungsunterstützung und digitaler Bereitschaft führt. Diese Inkonsistenz reduziert die Nachfrage nicht, macht es jedoch für Betreiber schwierig, Stammkunden zu gewinnen und zuverlässige Servicestandards aufrechtzuerhalten. Airbnbs Initiative zur Zusammenarbeit mit Boutique- und unabhängigen Hotels in ausgewählten Städten spiegelt die wachsende Präferenz für professionell verwaltete Unterkünfte auf Plattformen mit vielfältigem Angebot wider. Regulatorische Änderungen fördern auch die Einführung formaler Betriebsstandards, was organisierte Betreiber weiter von informellen Gastgebern unterscheiden könnte. Im Laufe der Zeit behindern inkonsistente Servicestandards das Wachstum, da das Vertrauen der Reisenden sich schrittweise mit jedem Aufenthalt entwickelt. Fragmentierte Betreiber haben größere Schwierigkeiten, dieses Vertrauen aufzubauen und zu skalieren, verglichen mit organisierten Netzwerken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp: Boutiquehotels führen, Serviced Apartments treiben schnelles Wachstum
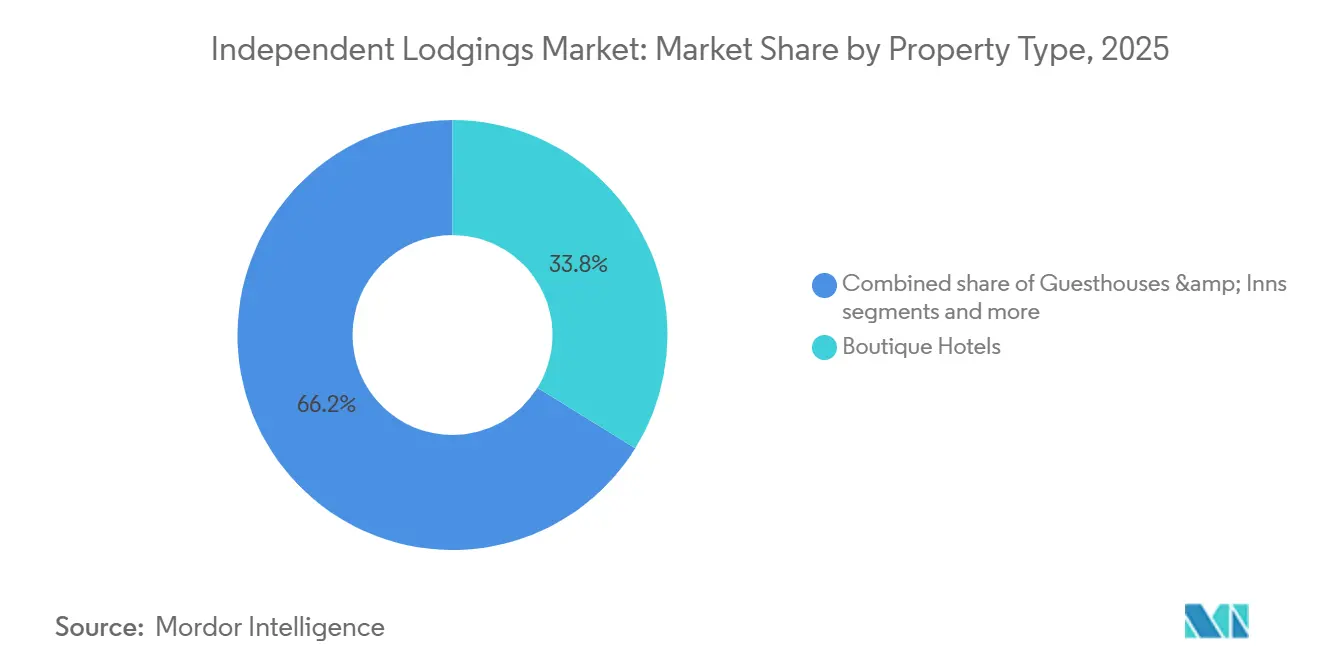
Boutiqueunterkünfte hielten im Jahr 2025 33,84 % des Marktanteils für unabhängige Unterkünfte und waren damit der größte Immobilientyp. Ihre Beliebtheit ergibt sich aus der Kombination von lokaler Identität, kleinerer Größe und Preisflexibilität, die Freizeit- und Bleisure-Reisende anspricht. Diese Immobilien eignen sich gut für städtische Nachverdichtungsstandorte und Kulturgebäude, wo große Kettenentwicklungen weniger praktikabel sind. Bed & Breakfasts (B&Bs) blieben bedeutend, wobei das breitere B&B- und Kulturgasthof-Teilsegment im Jahr 2025 einen Umsatzanteil von 31,62 % erzielte. Pensionen und Gasthäuser bleiben in Europa, Südasien und Lateinamerika wichtig und unterstützen lokale Tourismuskorridore, die von größeren Hotelsystemen oft unterversorgt sind.
Der Markt für unabhängige Unterkünfte im Bereich sonstige unabhängige Unterkünfte soll bis 2031 mit einem CAGR von 9,54 % wachsen und ist damit das am schnellsten wachsende Segment. Diese Kategorie umfasst Serviced Apartments, Hostels und hybride Unterkunftsmodelle, die auf Langzeitaufenthalte und gemischt genutzte Reisen ausgerichtet sind. Diese Formate profitieren von Trends wie Bleisure und Workation, die die Reisedauer und die Nachfrage nach funktionalen Zimmerlayouts erhöhen. Die Einführung von 29 Socialtel-Immobilien durch Collective Hospitality in Lateinamerika unterstreicht die Skalierbarkeit hybrider Modelle, wenn sie durch organisiertes Management und klare Betriebsstrategien unterstützt werden. Dies positioniert das Segment für ein schnelleres Wachstum im Vergleich zu traditionellen Formaten, die auf kurze Freizeitaufenthalte ausgerichtet sind.


Nach Buchungskanal: Online-Reisebüros dominieren, aber die Erholung der Direktbuchungen beschleunigt sich
Online-Reisebüros (OTAs) machten im Jahr 2025 59,42 % der Buchungen aus, wobei Cloudbeds die OTA-Abhängigkeit unter unabhängigen Hotels bis Jahresende auf 63,4 % schätzte. Online-Reisebüros bündeln die Nachfrage, erleichtern die Auffindbarkeit und reduzieren die Herausforderungen bei der Kundengewinnung für kleinere Betreiber. Allerdings hatten Online-Reisebüro-Buchungen eine Stornierungsrate von 21,8 %, verglichen mit 10,6 % bei Direktbuchungen, was die Umsatzvorhersagbarkeit beeinträchtigt. Offizielle Daten berichteten von Online-Reisebüro-Provisionen zwischen 10 % und 30 %, was wirtschaftliche Herausforderungen für kleine Betreiber mit begrenzten Margen darstellt. Trotz dieser Probleme verlässt sich der Markt für unabhängige Unterkünfte weiterhin auf Online-Reisebüros für Skalierung, auch wenn Betreiber die Abhängigkeit reduzieren wollen.
Direktbuchungen im Markt für unabhängige Unterkünfte sollen bis 2031 mit einem CAGR von 8,86 % wachsen und sind damit der am schnellsten wachsende Kanal. Dieses Wachstum ergibt sich aus den wirtschaftlichen Vorteilen der Verlagerung von Buchungen weg von provisionsintensiven Kanälen, was es Betreibern ermöglicht, in Servicequalität und direkte Nachfragegenerierung zu investieren. Die Einführung der Funktion „Jetzt reservieren, später bezahlen” durch Airbnb in den Vereinigten Staaten im vierten Quartal 2025 unterstreicht die Bedeutung von Zahlungsflexibilität für die Steigerung von Konversionen. Reisebüros und Reiseveranstalter behalten eine kleinere, aber stabile Rolle, insbesondere für kuratierte Reiserouten und Fernreisen mit komplexen Arrangements. Der Kanalmix wird sich voraussichtlich schrittweise verschieben, da Betreiber die Sichtbarkeit bei Drittanbietern mit dem Aufbau direkter Beziehungen zum Schutz der Margen in Einklang bringen.
Nach Reisendertyp: Freizeit dominiert, Bleisure gestaltet die Nachfrage am Rand um
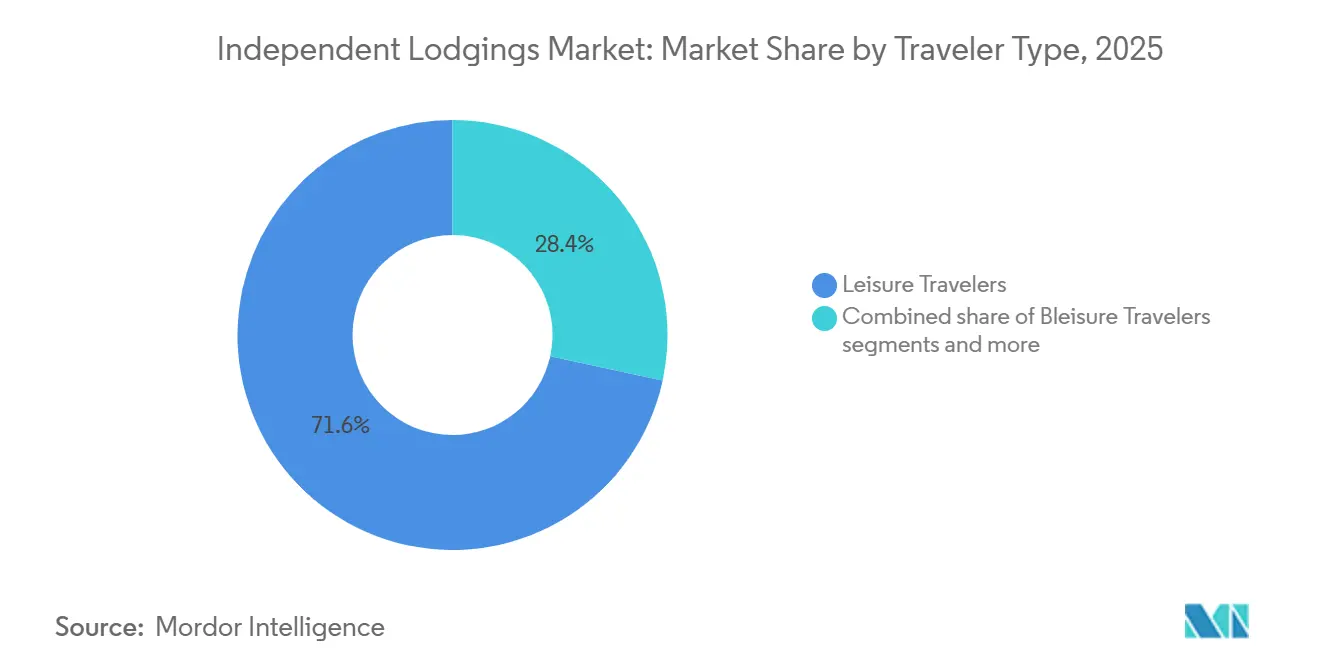
Freizeitreisende repräsentierten im Jahr 2025 71,61 % der Nachfrage und etablierten Freizeitreisen als primären Treiber im Markt für unabhängige Unterkünfte. Dies spiegelt die Kompatibilität zwischen unabhängigen Unterkunftsformaten und erlebnisorientierten Reisen wider, bei denen Gäste Lage, Charakter und lokale Einbindung gegenüber standardisierter Markenvertrautheit schätzen. Offizielle Daten zu gestiegenen Übernachtungen in Frankreichs alternativen Unterkünften im Sommer 2025 unterstreichen diese Präferenz. Die Freizeitnachfrage erstreckt sich über ein breites Ausgabenspektrum, von budgetfreundlichen Kurzurlauben bis hin zu kostspieligeren Zielaufenthalten, und unterstützt verschiedene Immobilientypen wie Boutiquehotels, Pensionen, ländliche Unterkünfte und Ferienunterkünfte.
Der Markt für unabhängige Unterkünfte im Bereich Bleisure-Reisen soll bis 2031 mit einem CAGR von 10,42 % wachsen und ist damit das am schnellsten wachsende Segment. Eine Umfrage aus dem Jahr 2026 zeigte ein starkes Interesse unter Geschäftsreisenden im asiatisch-pazifischen Raum, wobei viele Reisen in längere Aufenthalte übergehen, die zu unabhängigen Unterkunftsformaten passen. Navan und Skift berichteten, dass 76 % der Mitarbeiter im Jahr 2025 internationale Geschäftsreisen für persönliche Zeit verlängerten, was zeigt, dass dieser Trend zum Mainstream wird. Atout France beobachtete gestiegene saisonale Mietreservierungen und ein professionelles Segment in der Gîtes-de-France-Aktivität, was darauf hindeutet, dass geschäftsbezogene Nachfrage alternative Unterkünfte beeinflusst. Dieser Trend unterstützt Immobilien, die Wohnkomfort, arbeitsfreundliche Ausstattung und Reisezielattraktivität in einem Paket vereinen.
Nach Preissegment: Mittelklasse verankert den Umsatz, Luxus/Premium treibt das Wachstum
Das Mittelklassesegment hielt im Jahr 2025 einen Umsatzanteil von 46,21 % und war damit der primäre Umsatztreiber im Markt für unabhängige Unterkünfte. Dies ist auf die erhebliche Präsenz unabhängiger Pensionen, Gasthäuser und kleiner Hotels im mittleren Preissegment zurückzuführen. Das Segment bedient Freizeit-, Geschäfts- und Bleisure-Reisende und erfordert dabei weniger Serviceintensität als höherpreisige Segmente. Cloudbeds berichtete, dass sich mehr unabhängige Immobilien von der Economy-Positionierung abwenden, was auf ein reduziertes Niedrigpreisangebot und eine gestiegene Nachfrage nach gut kuratierten Mittelklasseangeboten hindeutet. Dieser Trend unterstützt die Stabilität des Segments, auch wenn das Wachstum in höherpreisigen Kategorien zunimmt.
Der Markt für unabhängige Unterkünfte im Bereich Luxus- oder Hochpreisimmobilien soll bis 2031 mit einem CAGR von 10,19 % wachsen. Die Investitionstätigkeit spiegelt diesen Trend wider, wobei BDT und MSD Partners in die Auberge Resorts Collection investieren, um die Expansion zu unterstützen – eine Transaktion, die 2024 von der Europäischen Union Kommission genehmigt wurde. Strategische Übernahmen wie der citizenM-Deal von Marriott und der Graduate-Hotels-Deal von Hilton unterstreichen das Interesse an lifestyle-orientierten Unterkunftsmarken. Das Wachstum in diesem Segment wird von Reisenden angetrieben, die bereit sind, mehr für einzigartiges Design, erstklassige Lagen und überlegene Qualität zu zahlen. Dies ermöglicht es hochwertigen unabhängigen Immobilien, gut abzuschneiden, auch wenn niedrigpreisige Segmente preissensibler bleiben.
Geografische Analyse
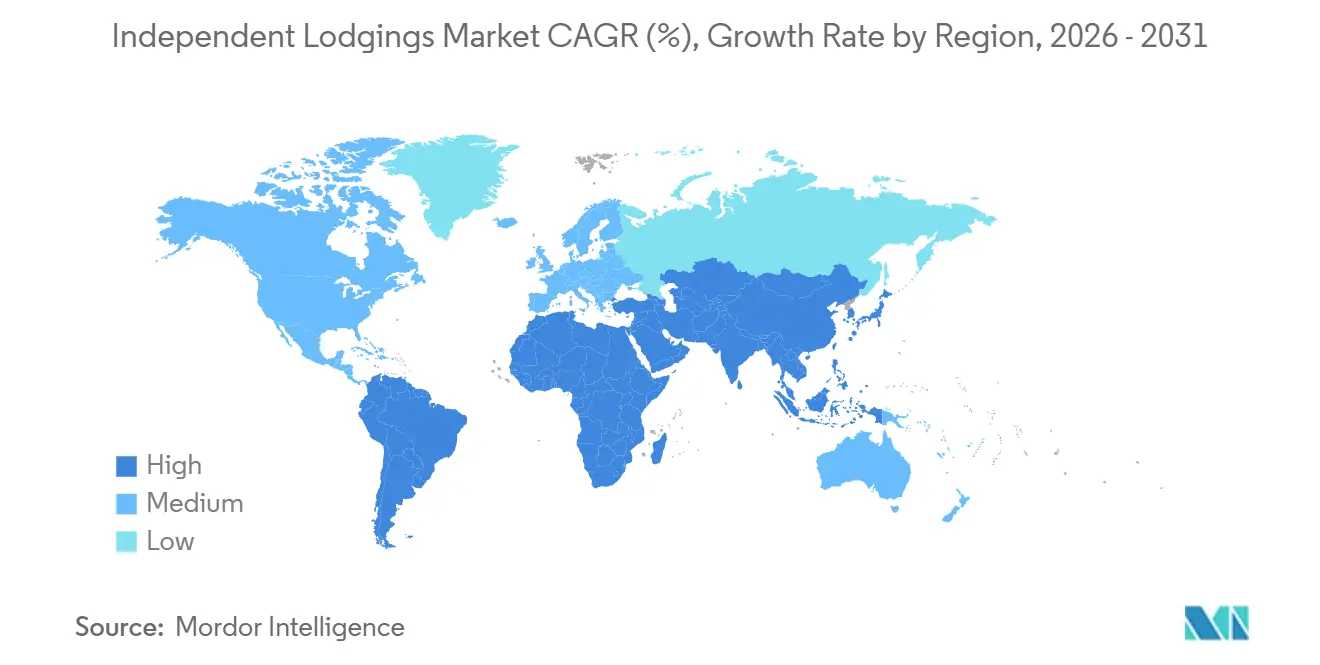
Europa hielt im Jahr 2025 35,44 % des Marktanteils für unabhängige Unterkünfte und soll bis 2031 mit einem CAGR von 5,70 % wachsen. Die dichte Kulturimmobilienlandschaft der Region, städtische Boutiquehotels und ländliche Unterkünfte in Frankreich, Italien, Spanien und dem Vereinigten Königreich treiben ihre Bedeutung voran. Offizielle Berichte verzeichneten einen Anstieg der Übernachtungen in Frankreichs alternativen Unterkünften im Sommer 2025 um 3,5 % im Vergleich zu 2024, was eine starke Nachfrage nach unabhängigen Formaten widerspiegelt. Die Umsetzung des Europäischen Union-Rahmens für Kurzzeitvermietungsdaten in Spanien verzeichnete in der ersten Woche 255.172 Registrierungsanfragen und formalisierte damit das Angebot. Trotz langsameren Wachstums als der asiatisch-pazifische Raum profitiert Europa von seiner Größe, seinem Kulturimmobilienbestand und seiner reifen Tourismusbasis.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 9,97 % bis 2031. Indien trägt erheblich dazu bei, wobei Airbnb im vierten Quartal 2025 einen Anstieg der gebuchten Nächte um 50 % und ein Wachstum der Erstbucher um über 60 % meldete. Agodas Reiseausblick 2026 hebt die Region als Zentrum für Bleisure-Reisen hervor, was unabhängigen Immobilien in Südostasien und Indien zugute kommt. Der China Hotel Association und Ctrip identifizierten KI-Aktivierung, Integration von Kulturtourismus und Auslandsexpansion als wichtige Trends im Jahr 2025, die die Modernisierung unterstützen. Die Region kombiniert rasche digitale Akzeptanz, große inländische Reisebasen und vielfältige Immobilienformate.
Nordamerika soll stetig wachsen, unterstützt durch etablierte Ferienunterkünfte und städtische alternative Unterkunftsmodelle. Casagos Übernahme von Vacasa reorganisierte ein großes Mietportfolio und betonte Skalierung und professionelles Management. Südamerika profitiert von Collective Hospitalitys Socialtel-Immobilien und geplanten Eröffnungen. Der Nahe Osten und Afrika verzeichnen Wachstum durch Tourismusdiversifizierung und Expansion der Boutique-Hotellerie.

Wettbewerbslandschaft
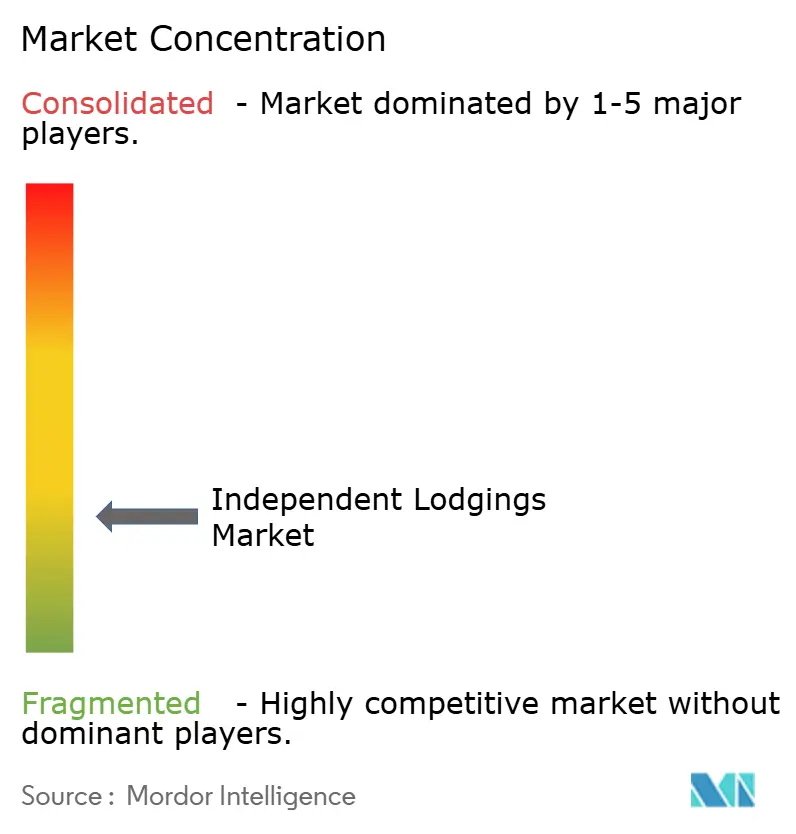
Der Markt für unabhängige Unterkünfte bleibt fragmentiert, wobei kein einzelner Betreiber über ausreichende Angebotskontrolle verfügt, um den gesamten Markt zu beeinflussen. Diese Struktur ermöglicht es unabhängigen Eigentümern, regionalen Plattformen und verwalteten Portfoliobetreibern, effektiv zu konkurrieren. Airbnbs Pilotprojekte für Hotelpartnerschaften in ausgewählten Städten demonstrieren eine Strategie zur Erweiterung des Angebotszugangs bei Beibehaltung des Plattformmodells. Darüber hinaus zielen seine KI-gestützte Unterstützung und Suchverbesserungen darauf ab, Konversionsraten und Serviceeffizienz über eine vielfältige Unterkunftsbasis hinweg zu verbessern.
Die Markenkonsolidierung rund um lifestyle- und erlebnisorientierte Vermögenswerte ist ein bemerkenswerter Trend. Übernahmen von Marken wie citizenM und Graduate Hotels haben die Anzahl eigenständiger Lifestyle-Marken außerhalb großer Systeme reduziert. Ähnlich unterstreichen Schritte wie Casagos Übernahme von Vacasa den Fokus auf skalierbare Plattformen, Lifestyle-Positionierung und verwaltetes Angebot gegenüber informellen Netzwerken. Während die Konsolidierung die Fragmentierung nicht beseitigt hat, hat sie die institutionelle Aufmerksamkeit auf eine kleinere Gruppe organisierter Betreiber konzentriert.
Der Aufstieg hybrider und professionell verwalteter Unterkunftsformate gestaltet den Markt um. Collective Hospitalitys Einführung von Socialtel, das ehemalige Selina-Immobilien umnutzt, kombiniert Unterkunft, soziale Räume und disziplinierte Netzwerkoperationen. Airbnbs Fokus auf die Suche in natürlicher Sprache betont die Bedeutung von Metadatenqualität, Angebotsstruktur und digitaler Reaktionsfähigkeit bei der Immobilienauffindbarkeit. In Regionen wie Indien sind Betreiber, die lokale Relevanz mit plattformfähigen Operationen verbinden, gut positioniert, um die wachsende digitale Nachfrage trotz fragmentiertem Angebot zu erfüllen. Der Markt bleibt wettbewerbsintensiv, aber erfolgreiche Betreiber sind zunehmend organisiert, datengesteuert und bewusst im Kanal- und Servicemanagement.
Branchenführer im Bereich unabhängige Unterkünfte
-
Airbnb, Inc.
-
Booking Holdings Inc.
-
OYO Hotels and Homes
-
Vacasa, Inc.
-
Sonder Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: citizenM Georgetown (Washington D.C.) eröffnet als erste Marriott-System-Immobilie. Dieses 230-Zimmer-Hotel spiegelt die Integration des citizenM-Portfolios in das Marriott-Bonvoy-System wider, mit weiterer geplanter Integration für 2026.
- Juli 2025: Marriott schloss die Übernahme von citizenM für 355 Millionen USD ab und stärkte damit seine Präsenz in der kompakten städtischen Lifestyle-Hotellerie mit einer etablierten Marke und einem Zimmernetzwerk.
- Mai 2025: Casago übernahm Vacasa für rund 130 Millionen USD und konsolidierte damit ein großes professionell verwaltetes Ferienunterkunftsnetzwerk unter privatem Eigentum und delistete Vacasa von der Nasdaq.
- März 2025: Collective Hospitality hat 29 ehemalige Selina-Immobilien als Socialtel in Lateinamerika umbenannt, mit Plänen zur Expansion nach Brasilien und Panama.


Globaler Berichtsumfang für den Markt für unabhängige Unterkünfte
| Boutiquehotels |
| Bed & Breakfasts (B&Bs) |
| Pensionen und Gasthäuser |
| Ferienunterkünfte und Hütten |
| Sonstige unabhängige Unterkünfte (Hostels, Serviced Apartments) |
| Online-Reisebüros (OTAs) |
| Direktbuchung |
| Reisebüros und Reiseveranstalter |
| Freizeitreisende |
| Geschäftsreisende |
| Bleisure-Reisende |
| Economy |
| Mittelklasse |
| Luxus/Premium |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Immobilientyp | Boutiquehotels | |
| Bed & Breakfasts (B&Bs) | ||
| Pensionen und Gasthäuser | ||
| Ferienunterkünfte und Hütten | ||
| Sonstige unabhängige Unterkünfte (Hostels, Serviced Apartments) | ||
| Nach Buchungskanal | Online-Reisebüros (OTAs) | |
| Direktbuchung | ||
| Reisebüros und Reiseveranstalter | ||
| Nach Reisendertyp | Freizeitreisende | |
| Geschäftsreisende | ||
| Bleisure-Reisende | ||
| Nach Preissegment | Economy | |
| Mittelklasse | ||
| Luxus/Premium | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für unabhängige Unterkunftsvermietungen bis 2031?
Der Markt für unabhängige Unterkunftsvermietungen soll bis 2031 von 235,56 Milliarden USD im Jahr 2026 auf 345,34 Milliarden USD wachsen, mit einem CAGR von 7,95 % über den Zeitraum 2026–2031.
Welcher Immobilientyp führt derzeit bei der Umsatzgenerierung?
Boutiqueunterkünfte hielten im Jahr 2025 mit 33,84 % den größten Anteil, unterstützt durch die Nachfrage nach lokalisierten und differenzierten Aufenthalten.
Welcher Buchungskanal wächst bis 2031 am schnellsten?
Direktbuchungen sollen bis 2031 mit einem CAGR von 8,86 % wachsen, obwohl Online-Reisebüros im Jahr 2025 noch den größten Buchungsanteil hielten.
Warum ist Bleisure für Betreiber wichtig?
Bleisure soll bis 2031 mit einem CAGR von 10,42 % wachsen und begünstigt Immobilien, die Arbeitsbereich, Flexibilität und Reisezielattraktivität kombinieren können.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einem CAGR von 9,97 % wachsen, unterstützt durch Indiens schnelles digitales Nachfragewachstum und starke Bleisure-Absichten in der gesamten Region.
Was ist das wichtigste Margenrisiko für unabhängige Betreiber?
Die Abhängigkeit von Online-Reisebüros stellt ein Margenrisiko dar, wobei Cloudbeds in Zukunft hohe Online-Reisebüro-Buchungsanteile prognostiziert. Aktuelle Daten zeigen, dass die Provisionsraten je nach Buchung erheblich variieren.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
