
Tamaño y Participación del Mercado de Alojamientos Independientes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 235.56 Mil millones de dólares |
| Tamaño del Mercado (2031) | 345.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.95 % |
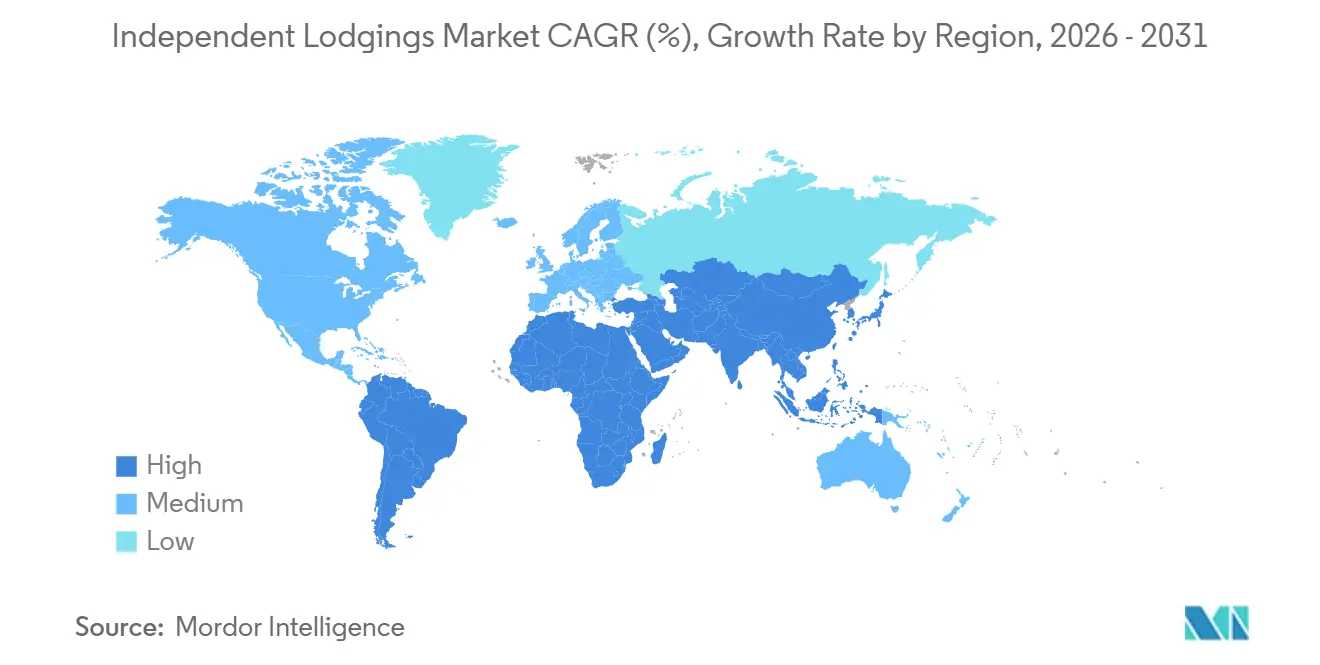
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
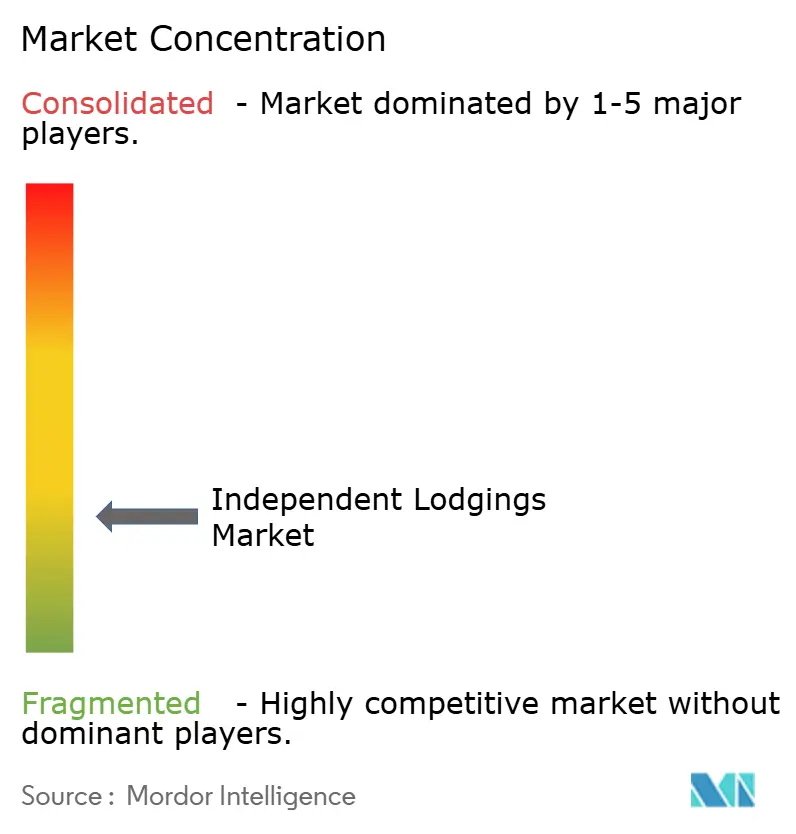
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alojamientos Independientes por Mordor Intelligence
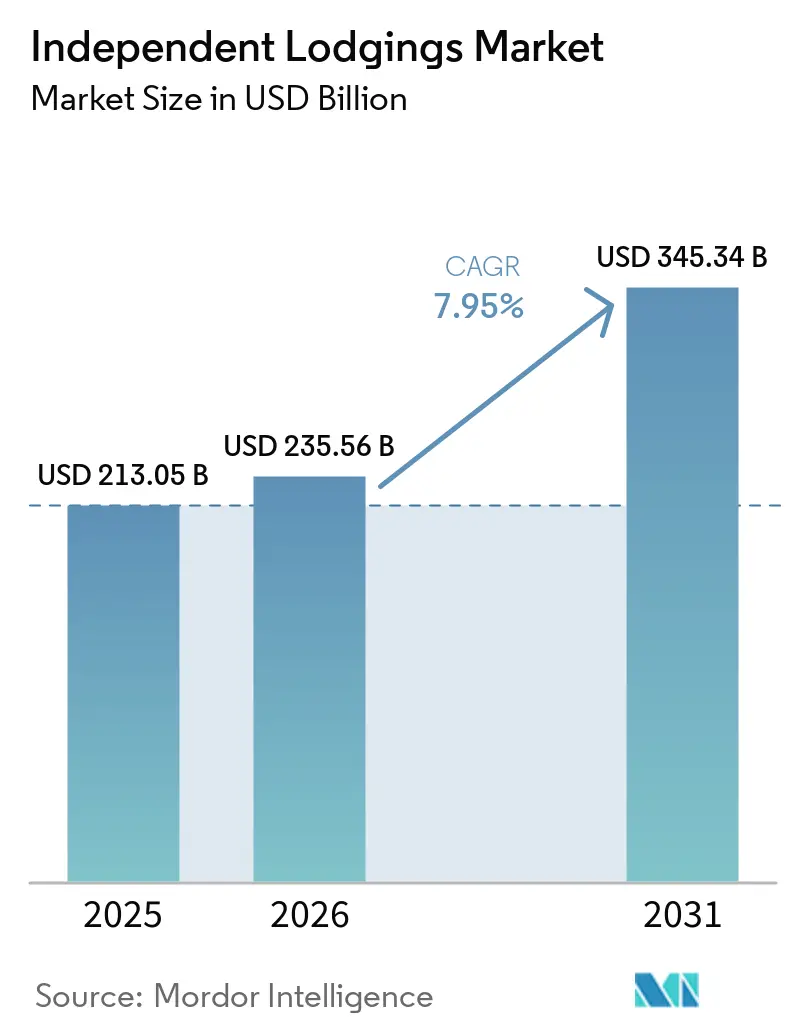
El Mercado de Alojamientos Independientes fue valorado en 213,05 mil millones de USD en 2025 y se estima que crecerá desde 235,56 mil millones de USD en 2026 hasta alcanzar los 345,34 mil millones de USD en 2031, a una CAGR del 7,95% durante el período de pronóstico (2026-2031). El crecimiento está impulsado por la creciente demanda de los viajeros de alojamientos que ofrecen experiencias locales, flexibles y únicas. Las plataformas digitales están mejorando la visibilidad de los operadores más pequeños, con India mostrando un fuerte crecimiento. Airbnb reportó un aumento del 50% en las noches reservadas desde India y un crecimiento superior al 60% en reservas de nuevos usuarios en el cuarto trimestre de 2025[1]. Los modelos operativos profesionalizados están mejorando la distribución, la consistencia del servicio y las estrategias de precios, manteniendo al mismo tiempo la identidad local. El auge del turismo "bleisure" está extendiendo la duración de las estancias e influyendo en los requisitos de las habitaciones, particularmente en lo que respecta al espacio de trabajo, la conectividad y las opciones de registro flexible, lo que respalda casos de uso de mayor valor para las propiedades independientes. Persisten desafíos como las comisiones de las agencias de viajes en línea y regulaciones más estrictas. Los operadores que gestionan eficazmente el cumplimiento normativo, protegen los márgenes y construyen relaciones directas con los huéspedes están mejor posicionados para aprovechar las oportunidades del mercado.
Conclusiones Clave del Informe
- Por tipo de propiedad, los alojamientos boutique representaron una participación de ingresos del 33,84% del Mercado de Alojamientos Independientes en 2025, mientras que se proyecta que Otros Alojamientos Independientes crezcan a la CAGR más alta del 9,54% para 2031.
- Por canal de reserva, las agencias de viajes en línea tuvieron una participación del 59,42% del Mercado de Alojamientos Independientes en 2025, mientras que se proyecta que la reserva directa crezca a la CAGR más alta del 8,86% para 2031.
- Por tipo de viajero, los viajeros de ocio tuvieron una participación del 71,61% del Mercado de Alojamientos Independientes en 2025, mientras que se proyecta que el bleisure crezca a la CAGR más alta del 10,42% para 2031.
- Por nivel de precio, la escala media tuvo una participación de ingresos del 46,21% del Mercado de Alojamientos Independientes en 2025, mientras que se proyecta que el lujo o premium crezca a la CAGR más alta del 10,19% para 2031.
- Por geografía, Europa tuvo una participación del 35,44% del Mercado de Alojamientos Independientes en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más alta del 9,97% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Alojamientos Independientes
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia Creciente por Estancias Auténticas y Localizadas | +1.8% | Global, con concentración en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de los Canales Digitales de Reserva y Descubrimiento | +1.4% | Global, con ganancias tempranas en Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Crecimiento del Turismo Bleisure y de Trabajo Remoto con Viaje | +1.2% | Global, con Asia-Pacífico como núcleo y expansión hacia Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Conversión de Propiedades de Bajo Rendimiento con Modelo de Activos Ligeros | +0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Optimización de Ingresos Basada en Inteligencia Artificial para Pequeños Operadores | +0.7% | Global, con ganancias tempranas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Mayor Aceptación de Plataformas de Gestión Independiente Profesionalizada | +0.8% | Global, con Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia Creciente por Estancias Auténticas y Localizadas
El Mercado de Alojamientos Independientes está experimentando un cambio en las preferencias de los huéspedes hacia alojamientos que enfatizan el carácter local por encima de las experiencias de marca estandarizadas. Los informes indican un aumento en las pernoctaciones en opciones de alojamiento alternativas en Francia, lo que refleja un creciente interés en experiencias de viaje únicas y localizadas[2]. Esta tendencia es particularmente notable en un mercado turístico maduro como Francia, donde el atractivo de los formatos alternativos se está expandiendo más allá de los viajeros de nicho. El cambio también está impulsando el crecimiento en ciudades secundarias, pueblos patrimoniales y zonas rurales, donde las propiedades independientes representan una parte significativa de los alojamientos disponibles. Estas propiedades están bien posicionadas para satisfacer la demanda de diseño local, servicio personalizado y opciones de estancia flexible, todo ello operando sin las estructuras de costos asociadas a las grandes cadenas hoteleras.
Expansión de los Canales Digitales de Reserva y Descubrimiento
El Mercado de Alojamientos Independientes está creciendo a través de canales digitales que van más allá de la facilitación de reservas. Airbnb reportó un crecimiento significativo en las noches reservadas y en los nuevos usuarios de India a finales de 2025, demostrando la rápida influencia del acceso digital para impulsar la demanda en mercados con abundantes opciones de alojamiento independiente. Durante el mismo período, Airbnb comenzó a probar asociaciones directas con hoteles boutique e independientes en ciudades como Nueva York, Los Ángeles, Madrid y San Francisco. Este cambio indica que las plataformas digitales están incorporando cada vez más inventario independiente de tipo hotelero. La mayor visibilidad juega un papel crucial en la transformación de la relevancia local en acceso a la demanda global. Además, los operadores en India y otros mercados que experimentan una rápida digitalización pueden conectarse con nuevos viajeros sin depender de una extensa expansión de redes físicas.
Crecimiento del Turismo Bleisure y de Trabajo Remoto con Viaje
El Mercado de Alojamientos Independientes está evolucionando debido a la creciente tendencia de combinar viajes de negocios y de ocio, lo que lleva a estancias más prolongadas y de mayor valor. Muchos viajeros de negocios en la región de Asia-Pacífico están planeando integrar actividades de ocio en sus viajes de trabajo, con una participación significativa observada en países como Filipinas, Tailandia y Vietnam. Las investigaciones indican un número creciente de empleados que extienden sus viajes de trabajo internacionales para tiempo personal, lo que refleja un cambio en el comportamiento de viaje. Las reservas de alquiler de temporada para el verano también muestran un crecimiento notable en comparación con años anteriores, con el segmento profesional contribuyendo a una parte significativa de la actividad en ciertos mercados. Este cambio subraya la demanda de opciones de alojamiento que combinen a la perfección la funcionalidad del espacio de trabajo, la comodidad residencial y el atractivo del destino, atendiendo las necesidades de los viajeros modernos[3].
Conversión de Propiedades de Bajo Rendimiento con Modelo de Activos Ligeros
El Mercado de Alojamientos Independientes está creciendo a través de la reutilización y el reposicionamiento de propiedades existentes en lugar de centrarse en una extensa construcción nueva. La adquisición de Vacasa por parte de Casago incorporó una gran cartera de alquileres vacacionales gestionados profesionalmente bajo un nuevo marco operativo. Collective Hospitality reintrodujo 29 antiguas propiedades de Selina como Socialtel en América Latina, mostrando cómo los activos de bajo rendimiento pueden revitalizarse con modelos operativos actualizados. Las transacciones que involucran a citizenM de Marriott y a Graduate Hotels de Hilton enfatizan el valor de las plataformas operativas establecidas y las redes de habitaciones existentes, que reducen la dependencia de largos plazos de desarrollo. Esta tendencia beneficia a los operadores capaces de mejorar rápidamente la distribución y el rendimiento del servicio en propiedades adquiridas o convertidas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Escrutinio Regulatorio sobre Estancias de Corta Duración e Independientes | -0.7% | Europa y América del Norte, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Estándares de Servicio Inconsistentes entre Operadores Fragmentados | -0.5% | Global | Largo plazo (≥ 4 años) |
| Acceso Limitado a Capital para Mejoras de Propiedades y Tecnología | -0.6% | Mercados emergentes y operadores más pequeños a nivel global | Largo plazo (≥ 4 años) |
| Presión sobre los Márgenes del Canal por Dependencia de Agencias de Viajes en Línea y Metabuscadores | -0.8% | Global, especialmente operadores independientes en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Escrutinio Regulatorio sobre Estancias de Corta Duración e Independientes
El Mercado de Alojamientos Independientes ha estado navegando en un entorno regulatorio más estricto, que influye en el crecimiento de la oferta y los costos operativos. España introdujo su Registro Único de Alquileres bajo el marco de la Unión Europea para la recopilación y el intercambio de datos sobre alquileres de corta duración, con una actividad de registro significativa reportada poco después de su lanzamiento. Columbia Británica hizo cumplir el cumplimiento de la Ley de Alojamientos de Alquiler de Corta Duración, lo que refleja una supervisión más estricta a nivel regional. California implementó la Ley de Facilitadores de Alquiler de Corta Duración, que requiere la presentación de datos para apoyar a las autoridades locales en la aplicación de las regulaciones del impuesto de ocupación a los alquileres de corta duración. Estas medidas regulatorias han aumentado las obligaciones de cumplimiento para los operadores más pequeños, mientras que las plataformas gestionadas profesionalmente se benefician de directrices operativas más claras[4].
Estándares de Servicio Inconsistentes entre Operadores Fragmentados
El Mercado de Alojamientos Independientes está fragmentado, lo que resulta en experiencias variadas para los huéspedes debido a diferencias en la limpieza, los tiempos de respuesta, el soporte de reservas y la preparación digital. Esta inconsistencia no reduce la demanda, pero dificulta que los operadores aseguren clientes recurrentes y mantengan estándares de servicio confiables. La iniciativa de Airbnb de colaborar con hoteles boutique e independientes en ciudades seleccionadas refleja la creciente preferencia por alojamientos gestionados profesionalmente en plataformas con ofertas diversas. Los cambios regulatorios también están fomentando la adopción de estándares operativos formales, lo que puede distinguir aún más a los operadores organizados de los anfitriones informales. Con el tiempo, los estándares de servicio inconsistentes obstaculizan el crecimiento, ya que la confianza del viajero se desarrolla gradualmente con cada estancia. Los operadores fragmentados enfrentan mayores dificultades para construir y escalar esta confianza en comparación con las redes organizadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad: Los Hoteles Boutique Lideran, los Apartamentos con Servicios Impulsan el Crecimiento Rápido
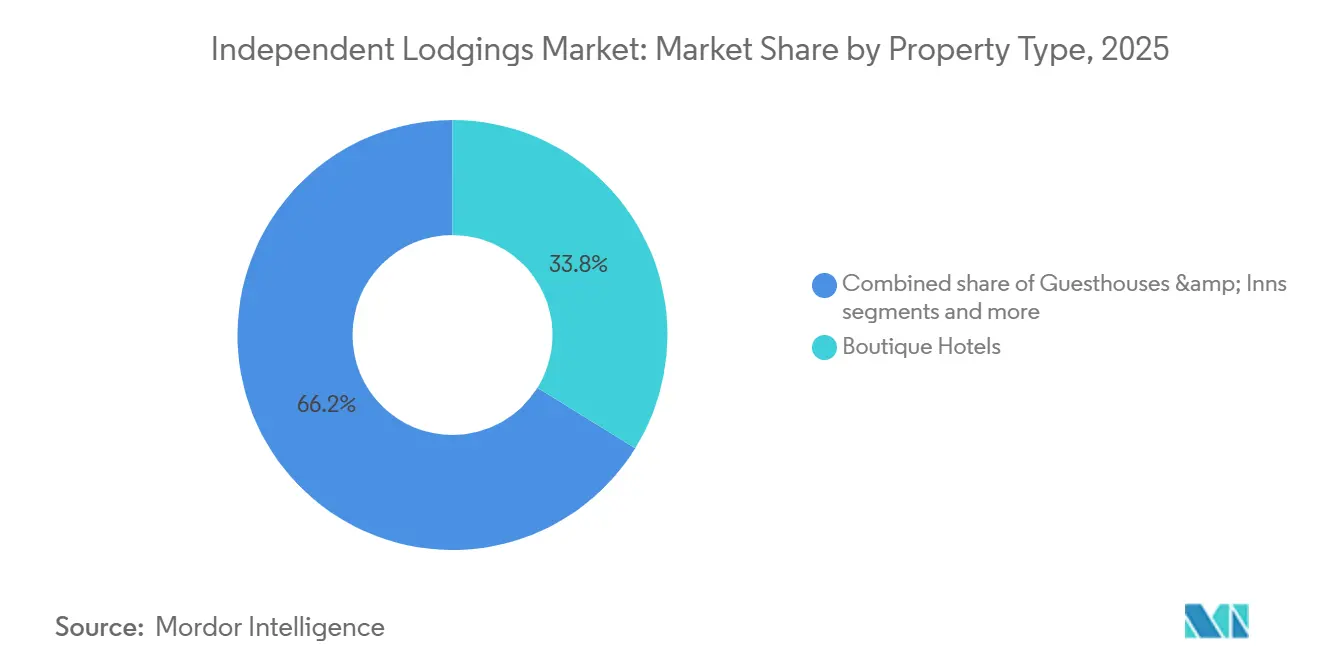
Los alojamientos boutique representaron el 33,84% de la participación del Mercado de Alojamientos Independientes en 2025, convirtiéndolos en el tipo de propiedad más grande. Su popularidad se debe a la combinación de identidad local, menor escala y flexibilidad de precios, lo que atrae a viajeros de ocio y bleisure. Estas propiedades son muy adecuadas para ubicaciones de relleno urbano y edificios patrimoniales, donde los grandes desarrollos de cadenas son menos prácticos. Los Bed and Breakfasts (B&Bs) se mantuvieron significativos, con el subsegmento más amplio de B&B y posadas patrimoniales capturando una participación de ingresos del 31,62% en 2025. Las casas de huéspedes y posadas siguen siendo importantes en Europa, el sur de Asia y América Latina, apoyando los corredores de turismo local que a menudo no son atendidos por los sistemas hoteleros más grandes.
Se proyecta que el Mercado de Alojamientos Independientes para Otros Alojamientos Independientes crezca a una CAGR del 9,54% hasta 2031, convirtiéndolo en el segmento de más rápido crecimiento. Esta categoría incluye apartamentos con servicios, albergues y modelos de alojamiento híbridos, que atienden estancias prolongadas y viajes de propósito mixto. Estos formatos se benefician de tendencias como el bleisure y el trabajo remoto con viaje, que están aumentando la duración de los viajes y la demanda de distribuciones de habitaciones funcionales. El lanzamiento de 29 propiedades Socialtel de Collective Hospitality en América Latina destaca la escalabilidad de los modelos híbridos cuando están respaldados por una gestión organizada y estrategias operativas claras. Esto posiciona al segmento para un crecimiento más rápido en comparación con los formatos tradicionales centrados en estancias de ocio cortas.


Por Canal de Reserva: Las Agencias de Viajes en Línea Dominan pero la Recuperación de la Reserva Directa se Acelera
Las agencias de viajes en línea representaron el 59,42% de las reservas en 2025, con Cloudbeds estimando una dependencia de las agencias de viajes en línea del 63,4% entre los hoteles independientes a finales de año. Las agencias de viajes en línea agregan demanda, facilitan el descubrimiento y reducen los desafíos de adquisición de clientes para los operadores más pequeños. Sin embargo, las reservas a través de agencias de viajes en línea tuvieron una tasa de cancelación del 21,8%, en comparación con el 10,6% para las reservas directas, lo que impacta la previsibilidad de los ingresos. Los datos oficiales reportaron comisiones de agencias de viajes en línea que oscilan entre el 10% y el 30%, lo que plantea desafíos económicos para los pequeños operadores con márgenes limitados. A pesar de estos problemas, el Mercado de Alojamientos Independientes continúa dependiendo de las agencias de viajes en línea para escalar, incluso cuando los operadores buscan reducir la dependencia.
Se proyecta que las reservas directas en el Mercado de Alojamientos Independientes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8,86% hasta 2031, convirtiéndolo en el canal de más rápido crecimiento. Este crecimiento se deriva de los beneficios económicos de trasladar las reservas fuera de los canales de alta comisión, lo que permite a los operadores invertir en calidad de servicio y generación de demanda directa. El lanzamiento de la función "Reserva Ahora, Paga Después" de Airbnb en los Estados Unidos durante el cuarto trimestre de 2025 subraya la importancia de la flexibilidad de pago para impulsar las conversiones. Los agentes de viajes y operadores turísticos mantienen un papel menor pero estable, particularmente para itinerarios curados y viajes de ocio de larga distancia que involucran arreglos complejos. Se espera que la combinación de canales cambie gradualmente a medida que los operadores equilibren la visibilidad de terceros con el fortalecimiento de las relaciones directas para proteger los márgenes.
Por Tipo de Viajero: El Ocio Domina, el Bleisure Remodela la Demanda en el Margen
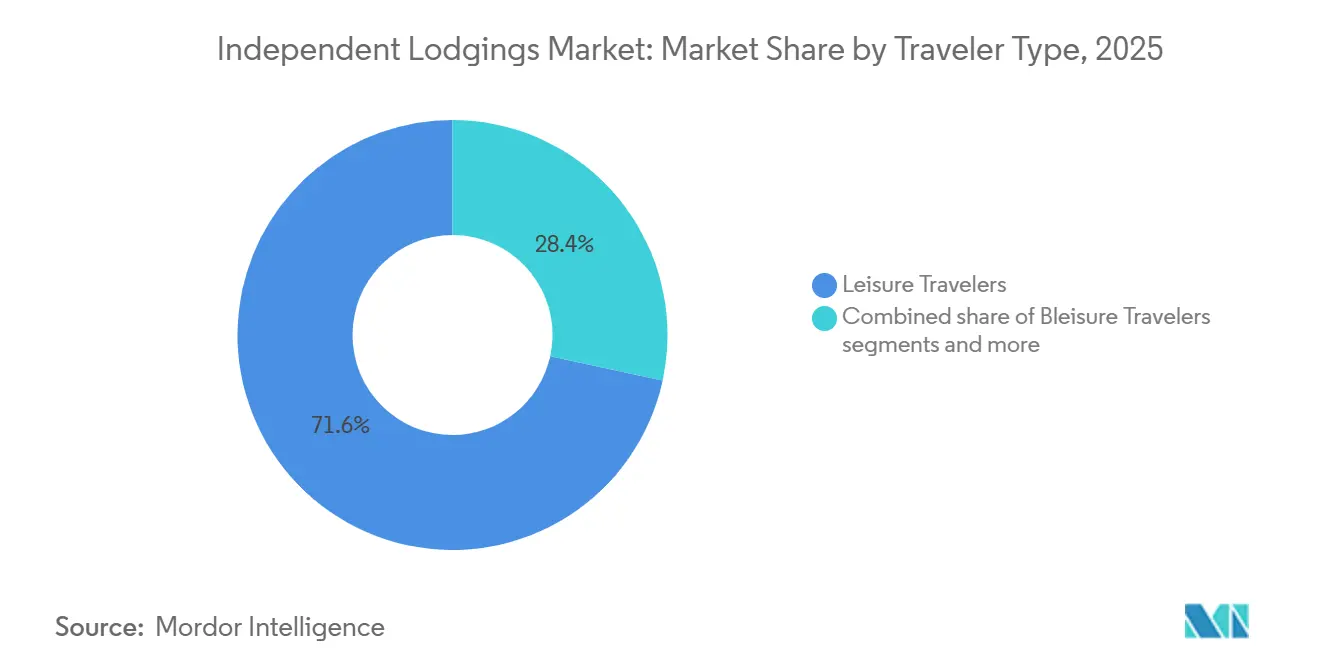
Los viajeros de ocio representaron el 71,61% de la demanda en 2025, estableciendo el turismo de ocio como el principal impulsor en el Mercado de Alojamientos Independientes. Esto refleja la compatibilidad entre los formatos de alojamiento independiente y el turismo experiencial, donde los huéspedes valoran la ubicación, el carácter y la inmersión local por encima de la familiaridad con marcas estandarizadas. Los datos oficiales sobre el aumento de pernoctaciones en los alojamientos alternativos de Francia durante el verano de 2025 destacan esta preferencia. La demanda de ocio abarca un amplio rango de gasto, desde escapadas cortas económicas hasta estancias en destinos de mayor costo, apoyando varios tipos de propiedades como hoteles boutique, casas de huéspedes, alojamientos rurales y alquileres vacacionales.
Se proyecta que el Mercado de Alojamientos Independientes para el turismo bleisure crezca a una CAGR del 10,42% hasta 2031, convirtiéndolo en el segmento de más rápido crecimiento. La encuesta de Datos Oficiales 2026 indicó un fuerte interés entre los viajeros de negocios de Asia-Pacífico, con muchos viajes que se extienden a estancias más largas que se alinean con los formatos de alojamiento independiente. Navan y Skift reportaron que el 76% de los empleados extendieron sus viajes de trabajo internacionales para tiempo personal en 2025, mostrando que esta tendencia se está volviendo generalizada. Atout France observó un aumento en las reservas de alquiler de temporada y un segmento profesional en la actividad de Gîtes de France, lo que indica que la demanda relacionada con los negocios está influyendo en los alojamientos alternativos. Esta tendencia beneficia a las propiedades que ofrecen comodidad residencial, servicios aptos para el trabajo y experiencias de destino en un solo paquete.
Por Nivel de Precio: La Escala Media Ancla los Ingresos, el Lujo/Premium Lidera el Crecimiento
El segmento de escala media tuvo una participación de ingresos del 46,21% en 2025, convirtiéndolo en el principal impulsor de ingresos en el Mercado de Alojamientos Independientes. Esto se debe a la presencia significativa de casas de huéspedes independientes, posadas y pequeños hoteles en el rango de precios medios. El segmento atiende a viajeros de ocio, negocios y bleisure, al tiempo que requiere menos intensidad de servicio que los niveles de precios más altos. Cloudbeds reportó que más propiedades independientes están alejándose del posicionamiento económico, lo que indica una reducción de la oferta de gama baja y una mayor demanda de ofertas de escala media bien curadas. Esta tendencia respalda la estabilidad del segmento, incluso cuando el crecimiento se acelera en las categorías de mayor precio.
Se espera que el Mercado de Alojamientos Independientes para propiedades de lujo o alta gama crezca a una tasa de crecimiento anual compuesta (CAGR) del 10,19% hasta 2031. La actividad de inversión refleja esta tendencia, con BDT y MSD Partners invirtiendo en Auberge Resorts Collection para apoyar la expansión, una transacción aprobada por la Comisión de la Unión Europea en 2024. Las adquisiciones estratégicas, como el acuerdo de citizenM de Marriott y el acuerdo de Graduate Hotels de Hilton, demuestran aún más el interés en las marcas de alojamiento orientadas al estilo de vida. El crecimiento en este segmento está impulsado por viajeros dispuestos a pagar más por un diseño único, ubicaciones privilegiadas y calidad superior. Esto permite que las propiedades independientes de alta calidad tengan un buen desempeño, incluso cuando los segmentos de menor precio siguen siendo más sensibles al precio.
Análisis Geográfico
Europa tuvo una participación del 35,44% del Mercado de Alojamientos Independientes en 2025 y se proyecta que crezca a una CAGR del 5,70% hasta 2031. La densa presencia de propiedades patrimoniales, hoteles boutique urbanos y alojamientos rurales en Francia, Italia, España y el Reino Unido impulsa su importancia. Los datos oficiales reportaron un aumento del 3,5% en las pernoctaciones en alojamientos alternativos durante el verano de 2025 en Francia en comparación con 2024, lo que refleja una fuerte demanda de formatos independientes. La implementación por parte de España del marco de datos de alquiler de corta duración de la Unión Europea registró 255.172 solicitudes de registro en su primera semana, formalizando la oferta. A pesar de un crecimiento más lento que Asia-Pacífico, Europa se beneficia de su escala, inventario patrimonial y base turística madura.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR proyectada del 9,97% hasta 2031. India contribuye significativamente, con Airbnb reportando un aumento del 50% en las noches reservadas y un crecimiento superior al 60% en nuevos usuarios en el cuarto trimestre de 2025. Las perspectivas de viaje 2026 de Agoda destacan la región como un centro para el turismo bleisure, beneficiando a las propiedades independientes en el sudeste asiático e India. La Asociación de Hoteles de China y Ctrip identificaron la habilitación de inteligencia artificial, la integración del turismo cultural y la expansión al extranjero como tendencias clave en 2025, apoyando la modernización. La región combina una rápida adopción digital, grandes bases de viajes domésticos y diversos formatos de propiedades.
Se proyecta que América del Norte crezca de manera constante, respaldada por alquileres vacacionales establecidos y modelos de estancia alternativa urbana. La adquisición de Vacasa por parte de Casago reorganizó una gran cartera de alquileres, enfatizando la escala y la gestión profesional. América del Sur se beneficia de las propiedades Socialtel de Collective Hospitality y las aperturas planificadas. Oriente Medio y África ven crecimiento gracias a la diversificación del turismo y la expansión de la hospitalidad boutique.

Panorama Competitivo
El Mercado de Alojamientos Independientes sigue siendo fragmentado, sin que ningún operador tenga suficiente control de la oferta para influir en todo el mercado. Esta estructura permite que los propietarios independientes, las plataformas regionales y los operadores de carteras gestionadas compitan eficazmente. Los proyectos piloto de asociación hotelera de Airbnb en ciudades seleccionadas demuestran una estrategia para ampliar el acceso a la oferta manteniendo el modelo de plataforma. Además, su soporte habilitado por inteligencia artificial y las mejoras de búsqueda tienen como objetivo mejorar las tasas de conversión y la eficiencia del servicio en una base de alojamiento diversa.
La consolidación de marcas en torno a activos orientados al estilo de vida y la experiencia es una tendencia notable. Las adquisiciones de marcas como citizenM y Graduate Hotels han reducido el número de marcas de estilo de vida independientes fuera de los grandes sistemas. De manera similar, movimientos como la adquisición de Vacasa por parte de Casago destacan un enfoque en plataformas escalables, posicionamiento de estilo de vida y oferta gestionada sobre redes informales. Si bien la consolidación no ha eliminado la fragmentación, ha concentrado la atención institucional en un grupo más pequeño de operadores organizados.
El auge de los formatos de alojamiento híbridos y gestionados profesionalmente está remodelando el mercado. El lanzamiento de Socialtel por parte de Collective Hospitality, reutilizando antiguas propiedades de Selina, combina alojamiento, espacios sociales y operaciones de red disciplinadas. El enfoque de Airbnb en la búsqueda por lenguaje natural enfatiza la importancia de la calidad de los metadatos, la estructura de los listados y la capacidad de respuesta digital en el descubrimiento de propiedades. En regiones como India, los operadores que combinan relevancia local con operaciones listas para plataformas están bien posicionados para satisfacer la creciente demanda digital a pesar de la oferta fragmentada. El mercado sigue siendo competitivo, pero los operadores exitosos están cada vez más organizados, orientados a los datos y deliberados en la gestión de canales y servicios.
Líderes de la Industria de Alojamientos Independientes
-
Airbnb, Inc.
-
Booking Holdings Inc.
-
OYO Hotels and Homes
-
Vacasa, Inc.
-
Sonder Holdings Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: citizenM Georgetown (Washington D.C.) abre como la primera propiedad del sistema Marriott. Este hotel de 230 habitaciones refleja la integración de la cartera de citizenM en el sistema Marriott Bonvoy, con una mayor integración planificada para 2026.
- Julio de 2025: Marriott completó la adquisición de citizenM por 355 millones de USD, fortaleciendo su presencia en el alojamiento urbano compacto de estilo de vida con una marca establecida y una red de habitaciones.
- Mayo de 2025: Casago adquirió Vacasa por aproximadamente 130 millones de USD, consolidando una gran red de alquileres vacacionales gestionados profesionalmente bajo propiedad privada y retirando a Vacasa del Nasdaq.
- Marzo de 2025: Collective Hospitality ha rebautizado 29 antiguas propiedades de Selina como Socialtel en América Latina, con planes de expandirse a Brasil y Panamá.


Alcance del Informe Global del Mercado de Alojamientos Independientes
| Hoteles Boutique |
| Bed & Breakfasts (B&Bs) |
| Casas de Huéspedes y Posadas |
| Lodges y Cabañas Vacacionales |
| Otros Alojamientos Independientes (Albergues, Apartamentos con Servicios) |
| Agencias de Viajes en Línea |
| Reserva Directa |
| Agentes de Viajes y Operadores Turísticos |
| Viajeros de Ocio |
| Viajeros de Negocios |
| Viajeros Bleisure |
| Económico |
| Escala Media |
| Lujo / Premium |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Propiedad | Hoteles Boutique | |
| Bed & Breakfasts (B&Bs) | ||
| Casas de Huéspedes y Posadas | ||
| Lodges y Cabañas Vacacionales | ||
| Otros Alojamientos Independientes (Albergues, Apartamentos con Servicios) | ||
| Por Canal de Reserva | Agencias de Viajes en Línea | |
| Reserva Directa | ||
| Agentes de Viajes y Operadores Turísticos | ||
| Por Tipo de Viajero | Viajeros de Ocio | |
| Viajeros de Negocios | ||
| Viajeros Bleisure | ||
| Por Nivel de Precio | Económico | |
| Escala Media | ||
| Lujo / Premium | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva para 2031 de los alquileres de alojamientos independientes?
Se prevé que el mercado de alquileres de alojamientos independientes alcance los 345,34 mil millones de USD en 2031 desde los 235,56 mil millones de USD en 2026, creciendo a una CAGR del 7,95% durante 2026-2031.
¿Qué tipo de propiedad lidera la generación de ingresos actual?
Los alojamientos boutique tuvieron la mayor participación con el 33,84% en 2025, respaldados por la demanda de estancias localizadas y diferenciadas.
¿Qué canal de reserva está creciendo más rápido hasta 2031?
Se proyecta que la reserva directa crezca a una CAGR del 8,86% hasta 2031, aunque las agencias de viajes en línea aún tuvieron la mayor participación de reservas en 2025.
¿Por qué es importante el bleisure para los operadores?
Se prevé que el bleisure crezca a una CAGR del 10,42% hasta 2031, y favorece a las propiedades que pueden combinar espacio de trabajo, flexibilidad y atractivo de destino.
¿Qué región es probable que se expanda más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,97% hasta 2031, respaldada por el rápido crecimiento de la demanda digital de India y el fuerte interés en el bleisure en toda la región.
¿Cuál es el principal riesgo de margen para los operadores independientes?
La dependencia de las agencias de viajes en línea representa un riesgo de margen, con Cloudbeds proyectando altas participaciones de reservas a través de agencias de viajes en línea en el futuro. Los datos recientes destacan tasas de comisión que varían significativamente por reserva.


 Sus datos están seguros y nunca se venden ni se comparten.
