
Taille et part du marché de l'emballage pour produits d'entretien ménager
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 39.18 Milliards de dollars |
| Taille du Marché (2031) | 50.07 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.03 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
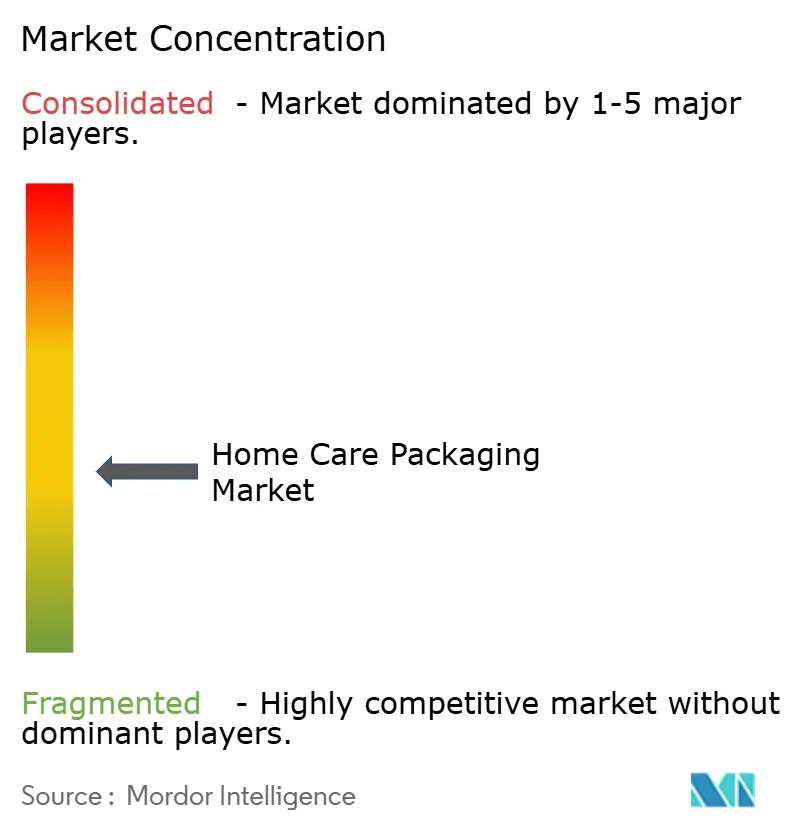
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de l'emballage pour produits d'entretien ménager par Mordor Intelligence
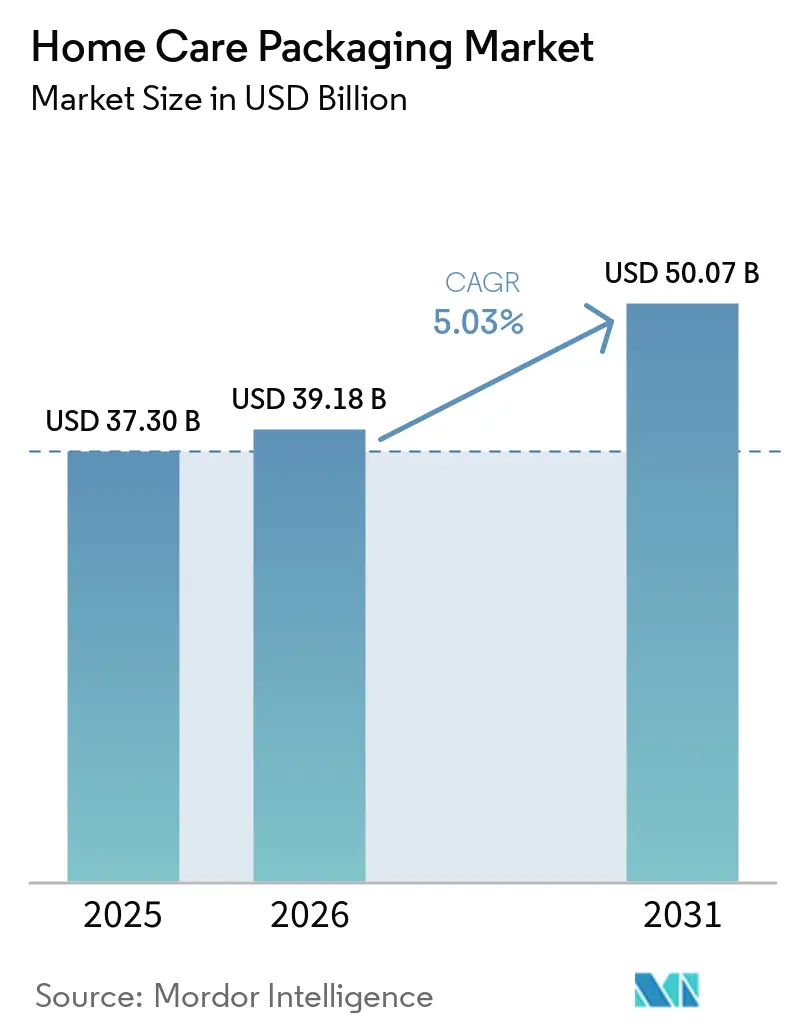
La taille du marché de l'emballage pour produits d'entretien ménager en 2026 est estimée à 39,18 milliards USD, en hausse par rapport à la valeur de 2025 de 37,3 milliards USD, avec des projections pour 2031 indiquant 50,07 milliards USD, progressant à un TCAC de 5,03 % sur la période 2026-2031. Cette expansion reflète une demande soutenue pour les produits d'hygiène, une pénétration croissante du commerce électronique et le soutien des politiques en faveur de solutions durables. L'élan est renforcé par le règlement de l'Union européenne sur les emballages et les déchets d'emballages, entré en vigueur en février 2025, qui exige que tous les emballages soient recyclables d'ici 2030.[1]Hazel O'Keeffe, "Le nouveau règlement de l'UE sur les emballages et les déchets d'emballages – Points saillants et défis à venir," PackagingLaw.com, packaginglaw.com Les fluctuations des prix des matières premières, notamment du polyéthylène et du polypropylène, ajoutent une volatilité des coûts tout en stimulant l'allègement des emballages et l'innovation biosourcée. L'Asie-Pacifique conserve sa position dominante grâce à l'urbanisation et à la hausse des revenus disponibles, tandis que le Moyen-Orient affiche la croissance régionale la plus rapide, portée par la diversification économique. La consolidation des entreprises — illustrée par le rachat de Berry Global par Amcor pour 8,4 milliards USD — signale une recherche d'économies d'échelle alors que les producteurs font face à l'inflation des matières premières et aux frais imminents de Responsabilité Élargie du Producteur (REP).
Principaux enseignements du rapport
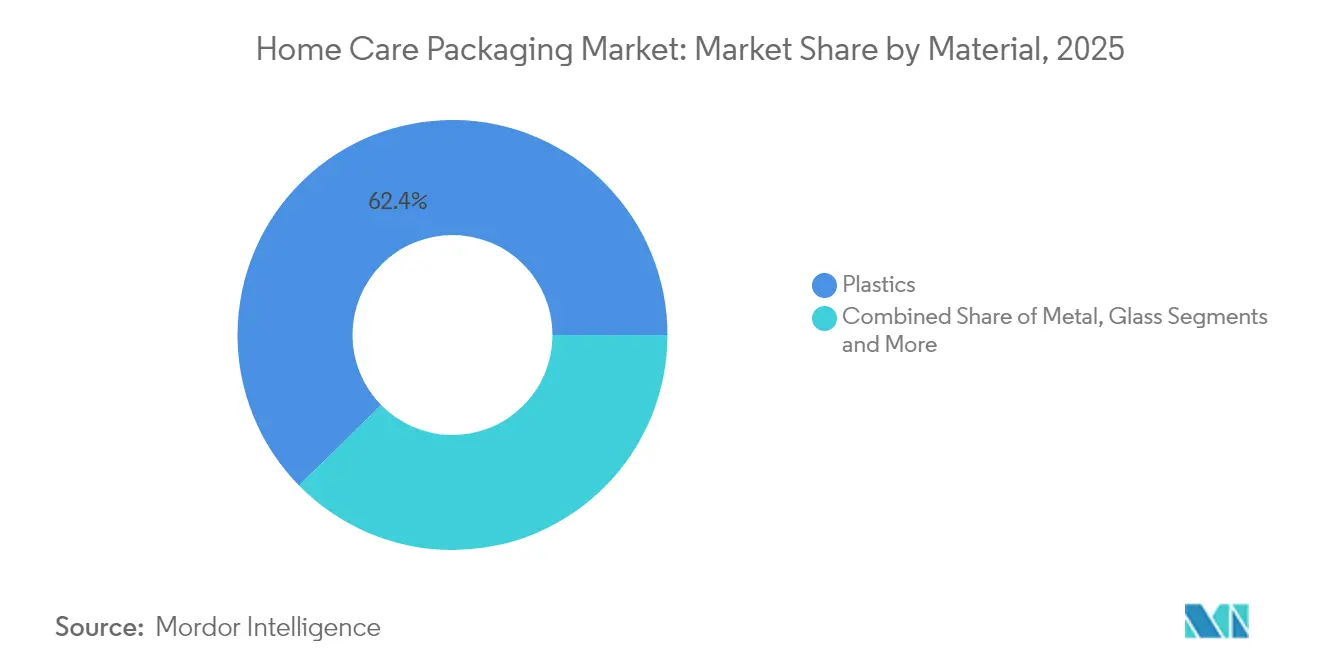
- Par matériau, les plastiques ont représenté 62,35 % de la part du marché de l'emballage pour produits d'entretien ménager en 2025 ; les bioplastiques devraient progresser à un TCAC de 11,55 % jusqu'en 2031.
- Par type d'emballage, les bouteilles et contenants rigides ont représenté 46,40 % du chiffre d'affaires en 2025, tandis que les pochettes de recharge et les systèmes de distribution devraient se développer à un TCAC de 9,42 % jusqu'en 2031.
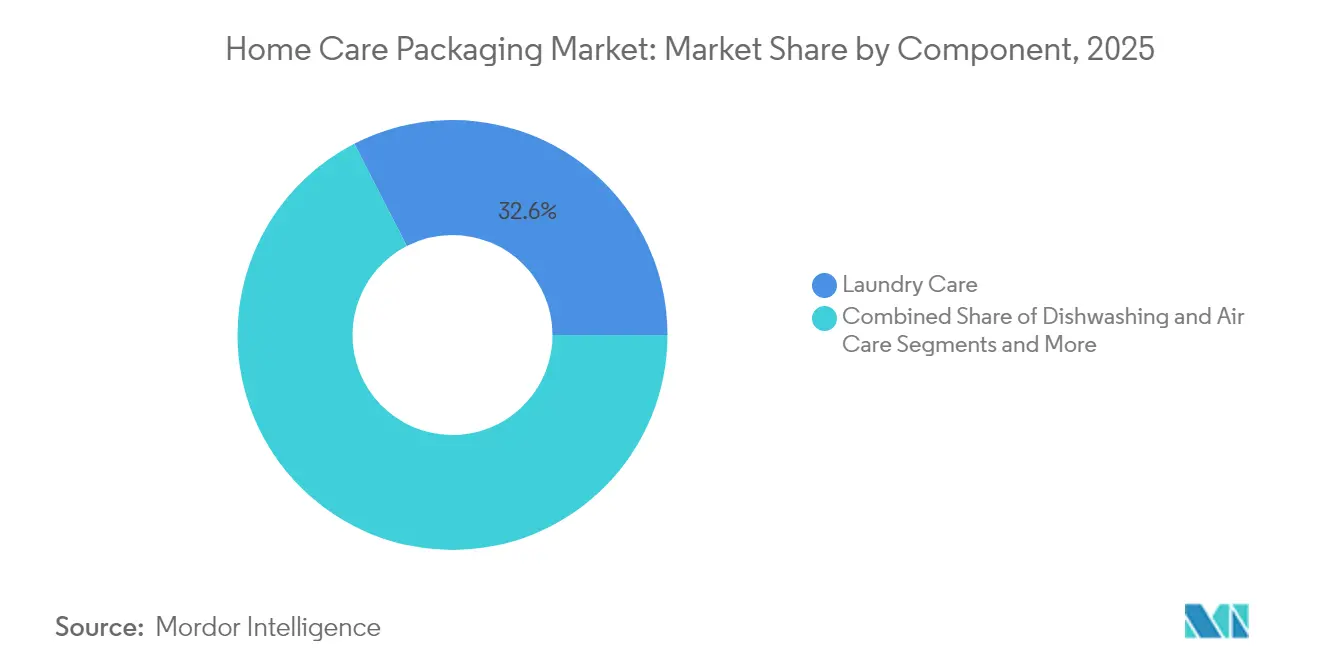
- Par catégorie de produit, l'entretien du linge a capté 32,55 % de la taille du marché de l'emballage pour produits d'entretien ménager en 2025 ; le soin de l'air est le segment à la croissance la plus rapide avec un TCAC de 7,88 % entre 2026 et 2031.
- Par format, les liquides ont dominé avec une part de 45,05 % de la taille du marché de l'emballage pour produits d'entretien ménager en 2025 ; les capsules et les tablettes progresseront à un TCAC de 10,43 % sur l'horizon de prévision.
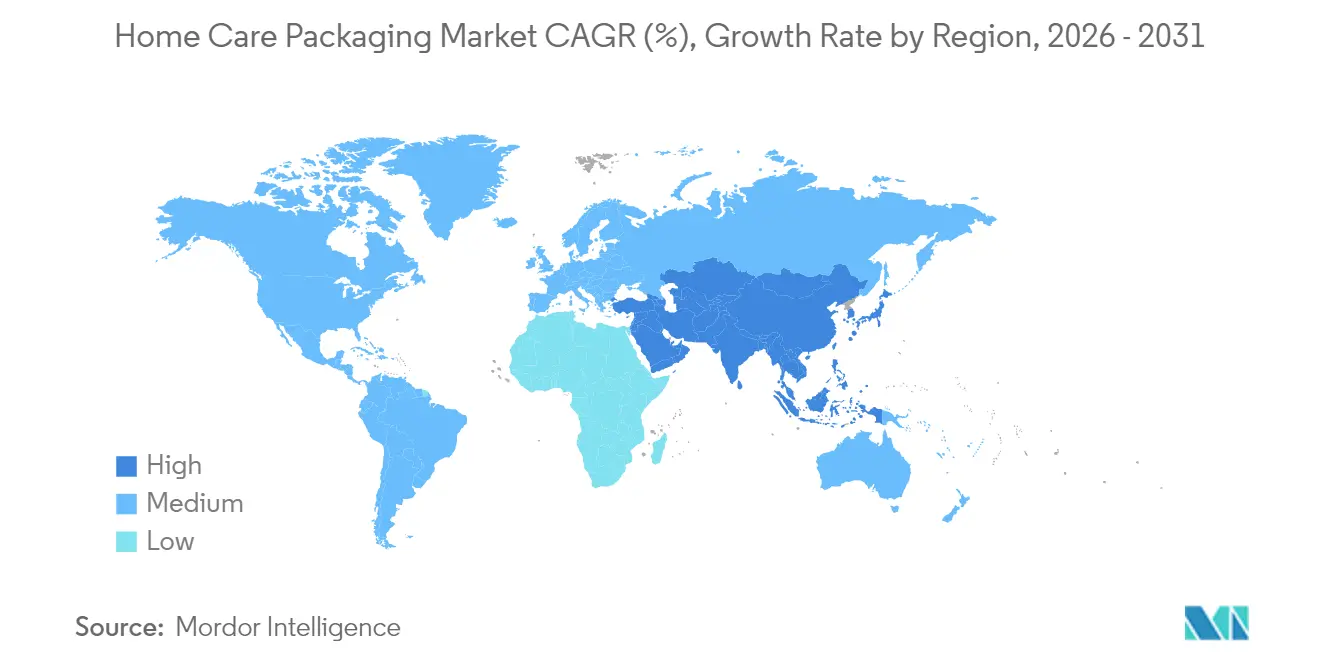
- Sur le plan régional, l'Asie-Pacifique a représenté 38,45 % de la part du marché de l'emballage pour produits d'entretien ménager en 2025, tandis que le Moyen-Orient devrait enregistrer un TCAC de 7,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Montée en gamme et prolifération des références (SKU) portée par les marques | +1.2% | Mondial (Amérique du Nord, Asie-Pacifique) | Moyen terme (2-4 ans) |
| Obligations d'économie circulaire pour les emballages mono-matériaux recyclables | +0.8% | Europe, Amérique du Nord s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor du commerce électronique accélérant la demande de formats résistants aux chocs | +0.9% | Mondial (Amérique du Nord, Asie-Pacifique) | Court terme (≤ 2 ans) |
| Ménages urbains asiatiques privilégiant les emballages unidoses pratiques | +0.6% | Asie-Pacifique en cœur, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Distributeurs intelligents connectés et écosystèmes de recharge | +0.4% | Amérique du Nord et UE, projets pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Montée en gamme et prolifération des références (SKU) portée par les marques
La demande de produits de nettoyage haut de gamme stimule l'innovation en matière d'emballage au-delà de la simple fonction de contenant. Les marques déploient des barrières avancées, des fermetures intelligentes et une esthétique distinctive pour justifier des prix plus élevés. Les dalles de fibres Tide evo, lancées en 2024, remplacent le plastique par une structure de fibres dissolubles à six couches et ciblent les consommateurs premium.[2]Melissa Griffen, "Plastic Packaging Eliminated with New Tide Detergent Tiles," Packaging World, packworld.com La forte croissance des dépenses en produits de beauté au Moyen-Orient suscite des attentes similaires pour les emballages de produits d'entretien ménager. Les fabricants de fermetures de distribution et de fermetures spécialisées en bénéficient, comme en témoigne la croissance significative des ventes de Silgan. La premiumisation favorise simultanément des formats plus petits et riches en design, et renforce la résilience des marges face aux fluctuations des coûts des résines. Cette tendance traverse les marchés développés et émergents, remodelant la concurrence en rayon au sein du marché de l'emballage pour produits d'entretien ménager.
Obligations d'économie circulaire pour les emballages mono-matériaux recyclables
Les régulateurs poussent les producteurs vers des conceptions facilitant le recyclage. Le règlement PPWR de l'UE stipule une recyclabilité à 100 % d'ici 2030 et 30 % de contenu recyclé pour les bouteilles de boissons en plastique à usage unique, contraignant à des évolutions vers des structures mono-matériaux. La bouteille de détergent en papier d'Unilever illustre comment la R&D des entreprises s'aligne sur les quotas à venir. Soixante-trois pays gèrent désormais des régimes formels de REP, transférant les coûts d'élimination des municipalités aux producteurs et récompensant les approches de conception orientées vers le recyclage. Les transformateurs positionnés sur les films mono-matériaux gagnent en pouvoir de fixation des prix, tandis que les fournisseurs de barrières multicouches doivent se reconvertir ou faire face à une réduction de leurs carnets de commandes. À long terme, les investissements en conformité devraient se stabiliser et soutenir la trajectoire globale du marché de l'emballage pour produits d'entretien ménager.
Essor du commerce électronique accélérant la demande de formats résistants aux chocs
Les canaux de vente en ligne exigent des emballages capables de résister à une manutention supplémentaire, aux variations de température et à des cycles de distribution plus longs. Les emballages de transport réutilisables en Asie-Pacifique devraient connaître une croissance significative au cours de la période de prévision. L'allègement des emballages réduit les coûts d'expédition, mais la hausse des prix du carton ondulé pousse les transformateurs à optimiser leurs conceptions. Les films souples résistants aux chocs, les bouteilles en PET renforcées et les emballages secondaires à double usage gagnent du terrain. L'emballage pour soins personnels, étroitement lié au marché de l'emballage pour produits d'entretien ménager, s'est considérablement développé, avec une part significative des ventes générées en ligne. L'exigence de compatibilité omnicanale accélère la demande de solutions incassables au sein du marché de l'emballage pour produits d'entretien ménager.
Ménages urbains asiatiques privilégiant les emballages unidoses pratiques
Les espaces de vie plus petits, les modes de vie chargés et une sensibilisation accrue à l'hygiène propulsent les formats unidoses en Asie. Les capsules de lessive unidoses minimisent le gaspillage et facilitent le stockage, répondant aux besoins des 7,2 millions de ménages aidants au Japon prévus pour 2024. Les films hydrosolubles, les bouchons doseurs précis et les contenants rigides compacts soutiennent la croissance. Des marges unitaires plus élevées compensent les volumes plus faibles, séduisant les marques qui cherchent une croissance en valeur sur le marché de l'emballage pour produits d'entretien ménager. À mesure que la culture de la commodité se répand en Asie du Sud-Est et au Moyen-Orient, la popularité des unidoses devrait s'étendre au-delà de la lessive vers les segments vaisselle et nettoyage des surfaces. Les fournisseurs de machines spécialisés dans les lignes de remplissage de petits formats rencontrent ainsi de nouveaux flux de revenus.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des résines pétrochimiques | -0.7% | Mondial (Amérique du Nord, Europe) | Court terme (≤ 2 ans) |
| Frais de responsabilité élargie du producteur en Europe | -0.3% | Europe s'étendant à l'Amérique du Nord | Moyen terme (2-4 ans) |
| Rareté des résines PCR de qualité alimentaire pour les engagements des marques | -0.4% | Mondial, marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des résines pétrochimiques
Les fluctuations des prix du polyéthylène et du polypropylène compriment les marges des transformateurs et compliquent la stratégie de tarification. Le PE a enregistré plusieurs hausses de 5 ¢/lb en 2024-2025 en raison de pannes et de pics des matières premières. Le PET a connu une hausse de 1,1 % après que la tempête tropicale Alberto a perturbé l'approvisionnement. Les petits transformateurs manquent d'outils de couverture, les forçant à répercuter les coûts ou à éroder leurs marges sur le marché de l'emballage pour produits d'entretien ménager. La volatilité accélère l'intérêt pour l'allègement des emballages et les substrats alternatifs. Les transformateurs capables de passer plus rapidement aux intrants biosourcés ou recyclés peuvent amortir les fluctuations des prix des combustibles fossiles.
Frais de responsabilité élargie du producteur en Europe
Les règles de REP (responsabilité élargie des producteurs) transforment l'économie de l'emballage en assignant les coûts de gestion des déchets aux producteurs. La France impose des informations détaillées aux consommateurs, tandis que l'Espagne exige des symboles de tri sur les emballages. Ces redevances augmentent les dépenses globales d'emballage. L'Oregon et le Colorado ont introduit des cadres similaires, signalant une adoption mondiale plus large. Les marques doivent investir dans des bases de données de conformité et reconcevoir les formats difficiles à recycler. Bien que ces exigences créent une pression sur les coûts à court terme et affectent la rentabilité, elles favorisent l'alignement à long terme sur les objectifs d'économie circulaire et soutiennent des perspectives de croissance plus saines pour le secteur de l'emballage pour produits d'entretien ménager.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
les bioplastiques gagnent du terrain face à la domination des plastiquesLes plastiques ont capté 62,35 % de la part du marché de l'emballage pour produits d'entretien ménager en 2025, soulignant leur rôle ancré dans les applications rentables et à haute barrière. Le segment continue de tirer parti de chaînes d'approvisionnement matures et de techniques de transformation polyvalentes. Cependant, les bioplastiques, portés par un TCAC de 11,55 %, s'imposent de plus en plus dans les discussions sur la conception à mesure que les régulateurs et les marques privilégient les matières premières renouvelables.
Le papier et le carton regagnent en pertinence grâce à des taux de recyclage élevés et à des empreintes carbone plus faibles, mais leur poids et leur sensibilité à l'humidité les empêchent de s'imposer dans les détergents liquides grand public. Le métal conserve une importance de niche dans les aérosols pressurisés, et le verre est marginalement utilisé en raison des risques de casse dans le commerce électronique. L'élan des bioplastiques stimule les investissements dans les résines PLA et PHA, les transformateurs testant des films mono-matériaux répondant toujours aux exigences de barrière à l'oxygène. À mesure que les obligations de contenu recyclé se renforcent, les mélanges compatibilisés de PCR et d'intrants biosourcés peuvent renforcer la stabilité de l'approvisionnement et la compétitivité des coûts pour le marché de l'emballage pour produits d'entretien ménager.


Par type d'emballage :
les systèmes de recharge perturbent les contenants rigidesLes bouteilles et contenants rigides ont représenté 46,40 % de la taille du marché de l'emballage pour produits d'entretien ménager en 2025, reflétant les lignes de production existantes et la familiarité des consommateurs avec les formats traditionnels. Les bouteilles légères en HDPE et en PET restent répandues grâce à leur excellente résistance aux chocs et à leur capacité d'affichage de marque. Pourtant, les pochettes de recharge et les systèmes de distribution, en expansion à un TCAC de 9,42 %, redéfinissent les propositions de valeur grâce aux économies de matériaux et à la commodité de la boucle circulaire. La bouteille airless recyclable d'Aptar pour la dermocosmétique et le bouchon doseur écologique B-CAP démontrent comment l'innovation modernise même les formats établis.
Les pochettes offrent des efficacités logistiques, réduisant le poids du fret et le volume cubique, essentiels pour la rentabilité du commerce électronique. Les distributeurs réutilisables couplés à des sachets de recharge légers réduisent les émissions du cycle de vie, en résonance avec les structures de frais de REP. Pendant ce temps, les boîtes métalliques et les sticks maintiennent leur rôle dans les nettoyants spéciaux nécessitant des modes de distribution spécifiques. Pour tous les types, les transformateurs intègrent des codes QR pour les instructions de recyclage, visant à faciliter la participation des consommateurs aux programmes circulaires et à améliorer les indicateurs de conformité qui sous-tendent la croissance future du marché de l'emballage pour produits d'entretien ménager.
Par catégorie de produit :
le soin de l'air s'accélère dans un marché dominé par l'entretien du lingeL'entretien du linge a sécurisé 32,55 % de la taille du marché de l'emballage pour produits d'entretien ménager en 2025, soutenu par des cycles d'utilisation fréquents et la fidélité à la marque. Les capsules, les liquides concentrés et les emballages de recharge imprègnent le segment, tandis que les dalles Tide evo de P&G laissent entrevoir un avenir sans plastique. Le soin de l'air, avec un TCAC de 7,88 % jusqu'en 2031, capitalise sur l'innovation en matière de fragrance et l'attention accrue portée à la qualité de l'air intérieur. Les revenus des boosters de parfum en Europe seuls devraient atteindre 3 milliards EUR d'ici 2028.
La vaisselle, les nettoyants pour surfaces et toilettes affichent des gains réguliers grâce aux concentrés compacts et aux allégations antimicrobiennes. Les insecticides font face à des réglementations plus strictes, favorisant un passage aux bioactifs et aux fermetures sécurisées pour enfants. Une fonctionnalité transversale émerge, avec des produits combinant nettoyage, fragrance et bienfaits assainissants, imposant de nouvelles exigences de performance aux films barrières et aux bouchons ventilés. Ces dynamiques maintiennent les développeurs d'emballages occupés à soutenir la différenciation au sein du marché concurrentiel de l'emballage pour produits d'entretien ménager.
Par format :
les capsules défient la suprématie des liquidesLes liquides représentaient 45,05 % de la part du marché de l'emballage pour produits d'entretien ménager en 2025, ancrés par une infrastructure de remplissage établie et la familiarité des consommateurs. Pourtant, les capsules et les tablettes, progressant à un TCAC de 10,43 %, offrent une manipulation sans déversement et un dosage précis, limitant la surconsommation tout en améliorant l'économie unitaire. Les films en alcool polyvinylique hydrosoluble éliminent les déchets secondaires, s'alignant sur les engagements de durabilité. Les formats poudre, gel et mousse conservent une pertinence de niche pour les nettoyants lourds et les applications adhérentes. Les capteurs intelligents de fraîcheur intégrés dans les bouchons ou les sachets fournissent une assurance qualité en temps réel, améliorant la perception de la valeur.
La transition continue des liquides vers les capsules accélère la demande d'équipements de dosage haute précision et de pochettes à barrière contre l'humidité. La diversité des formats aide également les marques à segmenter les niveaux de prix, maintenant les références d'entrée de gamme accessibles tout en proposant des emballages de commodité premium en montée en gamme. Cette diversité soutient la stabilité des revenus et encourage les investissements continus en R&D au sein du marché de l'emballage pour produits d'entretien ménager.
Analyse géographique
Marché de l'emballage pour produits ménagers en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de marché de 38,45 % dans le secteur de l'emballage pour produits ménagers en 2025, reflétant l'urbanisation rapide, la croissance du commerce électronique et l'expansion de la classe moyenne en Chine, en Inde et en Asie du Sud-Est. La prochaine réglementation chinoise sur les plastiques recycls en contact avec les aliments établira de nouveaux critères de conformité à l'échelle régionale. Le vieillissement de la société japonaise stimule la demande d'emballages faciles à ouvrir et de détergents en dose unique adaptés aux ménages de petite taille. Les investissements dans les machines d'emballage régionales devraient dépasser 18 milliards USD d'ici 2024, soutenant la montée en puissance des transformateurs.
Marché de l'emballage pour produits ménagers au Moyen-Orient
Le Moyen-Orient est le territoire à la croissance la plus rapide, avec un CAGR de 7,41 % jusqu'en 2031, soutenu par la premiumisation dans les marchés du Conseil de coopération du Golfe. Les dépenses régionales en matière de beauté et de soins personnels — dont émerge une demande dérivée pour des emballages haut de gamme destinés aux produits ménagers — atteindront 47 milliards USD d'ici 2027. Les climats chauds imposent des améliorations des propriétés barrières et l'utilisation de pigments stables aux UV, ce qui oriente les spécifications des fournisseurs. La part de 34,6 % de l'Arabie saoudite dans les ventes pharmaceutiques du Conseil de coopération du Golfe met en évidence des opportunités parallèles pour les emballages primaires hygiéniques.
Marché de l'emballage pour produits ménagers en Amérique du Nord, en Europe et en Amérique latine
L'Amérique du Nord et l'Europe restent des marchés essentiels, mais font face à un resserrement des cadres réglementaires. Le règlement européen sur les emballages et les déchets d'emballages (PPWR) à lui seul entraîne des budgets de reconception pour les propriétaires de marques mondiales. Parallèlement, l'Oregon et le Colorado introduisent des dispositifs de responsabilité élargie des producteurs (REP) d'ici juillet 2025, élargissant les modèles de recyclage financés par les producteurs. L'Amérique latine présente un potentiel émergent : la hausse des coûts des matières premières fait monter les prix des emballages en papier en 2025, signalant une maturation du marché selon fastmarkets.com. Dans l'ensemble, les réglementations propres à chaque région et les comportements des consommateurs maintiennent des trajectoires de croissance nuancées sur le marché de l'emballage pour produits ménagers.

Paysage réglementaire
La réglementation évolue vers la recyclabilité dès la conception, l'utilisation de contenu recyclé et la responsabilité des producteurs, l'Europe imposant les exigences les plus strictes pour les emballages de produits d'entretien ménager. Le règlement européen sur les emballages et les déchets d'emballages (PPWR, règlement (UE) 2025/40) est entré en vigueur le 11 février 2025, et ses dispositions essentielles s'appliquent à partir du 12 août 2026, faisant passer la conformité de la phase de planification à celle de la mise en application opérationnelle sur les bouteilles, sachets, cartons et composants de distribution utilisés pour les produits d'entretien ménager.
Au-delà des règles applicables à l'ensemble de l'UE, la mise en œuvre est soutenue par les orientations de la Commission et des travaux de normalisation supplémentaires, notamment une échéance fixée par la Commission au 12 février 2026 pour demander aux organismes européens de normalisation d'élaborer une norme européenne harmonisée sur la compostabilité domestique. Le PPWR fixe également des jalons harmonisés en matière d'étiquetage (notamment le 12 août 2028 pour l'étiquetage harmonisé de la composition des matériaux, sous réserve d'actes d'exécution) et permet aux États membres d'exiger la compostabilité domestique en l'absence de normes harmonisées, ce qui peut accroître la fragmentation des spécifications d'emballage et compliquer la rationalisation des références (SKU) dans la région.
Paysage concurrentiel
La consolidation sectorielle remodèle la concurrence. L'intégration de Berry Global par Amcor forme un leader avec 24 milliards USD de chiffre d'affaires et capture des synergies anticipées de 650 millions USD. En 2024, Smurfit Kappa a également accepté de racheter WestRock pour 12,7 milliards USD et International Paper a acquis DS Smith pour 7,2 milliards USD, illustrant une quête d'échelle et d'envergure géographique. Ces opérations permettent un levier d'achat, des portefeuilles technologiques plus larges et un pouvoir de négociation renforcé face aux coûts fluctuants des résines — des avantages essentiels sur le marché de l'emballage pour produits d'entretien ménager.
La capacité technologique sépare de plus en plus les leaders des suiveurs. L'acquisition de Weener Packaging par Silgan, renforçant son pipeline de solutions de distribution, a conduit à une hausse des ventes de 22 % en glissement annuel au quatrième trimestre 2024. Les dépôts de brevets pour les distributeurs connectés, les systèmes d'inventaire automatisés et les pompes airless recyclables soulignent l'intensité de la R&D. Les entreprises capables de combiner fonctionnalités intelligentes et recyclabilité gagnent un avantage de premier entrant.
La sécurité des ressources et la capacité de recyclage émergent comme des champs de bataille. La rareté du PCR de qualité alimentaire favorise les contrats d'achat anticipé et les coentreprises avec les recycleurs. Les entreprises investissant dans des technologies de tri avancées ou le recyclage chimique s'assureront une préparation à l'économie circulaire. Des opportunités de marché inexploitées existent dans les revêtements barrières biosourcés, les infrastructures de recharge en boucle fermée et la maintenance prédictive pilotée par l'IA pour les lignes de remplissage, offrant des voies de différenciation au sein du secteur de l'emballage pour produits d'entretien ménager.
Leaders du secteur de l'emballage pour produits d'entretien ménager
-
Amcor PLC
-
Sonoco Products Company
-
Ball Corporation
-
RPC Group
-
Winpak Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage pour produits d'entretien ménager
- Amcor plc
- Ball Corporation
- RPC Group (Berry Global)
- Winpak Ltd
- Aptar Group Inc.
- Sonoco Products Company
- Silgan Holdings
- Constantia Flexibles GmbH
- DS Smith plc
- Can-Pack SA
- ProAmpac LLC
- Berry Global Group
- Mondi plc
- Huhtamaki Oyj
- Smurfit Kappa Group
- Sealed Air Corp.
- WestRock Company
- Albea Group
- Gerresheimer AG
- Tetra Pak

Opportunités de marché et perspectives d'avenir
La refonte induite par la conformité réglementaire crée des espaces de croissance dans les emballages de recharge mono-matériau, les structures à base de papier pour les concentrés et les formats en dose unitaire, ainsi que dans les systèmes de distribution conçus pour la recyclabilité. Les actions des marques en 2026 illustrent cette évolution actuelle : Reckitt a fait passer les tablettes lave-vaisselle Finish en Australie à un emballage composé à 75 % de papier, recyclable en collecte sélective (avril 2026), tandis que Kao Industrial (Thaïlande) a commercialisé un sachet de recharge mono-matériau, recyclable à 100 %, pour Magiclean Floor Cleaner avec SCGP, SCGC et Dow (juin 2026). Ces initiatives soutiennent la demande de films recyclables thermoscellables, de revêtements barrières compatibles avec les filières de recyclage mono-matériau, et de capacités de transformation adaptées aux références de recharge et de concentrés.
Les structures à base de carton et les polymères hybrides renouvelables/PCR gagnent également du terrain dans le secteur des produits d'entretien ménager, de même que des systèmes de fermeture plus complexes permettant la premiumisation sans compromettre les exigences de recyclabilité. Orkla Home and Personal Care a étendu le déploiement de sa lessive Klar dans des cartons Elopak D-Pak utilisant un mélange de polyéthylène recyclé post-consommation et de polyéthylène bio-circulaire (juin 2026), et P&G a introduit les tablettes de lessive Tide evo dans un emballage papier recyclable (février 2026). Avec l'application du PPWR à partir du 12 août 2026 et le renforcement des exigences de conception d'emballage et des restrictions de substances, les fournisseurs capables de qualifier des matériaux, encres/adhésifs et composants de distribution conformes dans plusieurs régions peuvent trouver des points d'entrée à court terme via des programmes de reformulation et de revalidation des emballages auprès des propriétaires de marques mondiales.
Recent Industry Developments in Marché de l'emballage pour produits d'entretien ménager
- Juin 2026 : Reckitt a lancé un emballage composé à 75 % de papier, recyclable en collecte sélective, pour les tablettes lave-vaisselle Finish en Australie, remplaçant des formats fortement plastiques pour une référence à forte rotation dans l'entretien ménager. Cette initiative élargit le cas d'usage des structures à base de papier et des systèmes de revêtement/adhésif qui maintiennent les performances barrières et la durée de conservation tout en répondant aux attentes de recyclabilité.
- Mai 2026 : Amcor a annoncé la poursuite de la production de contenants rechargeables sur mesure de 2 kg et 3 kg utilisés par Ocado Retail dans le cadre du projet d'emballage réutilisable au Royaume-Uni, incluant des catégories du quotidien telles que le liquide vaisselle. La prolongation du pilote soutient l'apprentissage à grande échelle sur les spécifications des contenants durables, la logistique de nettoyage/retour et l'interopérabilité des formats de recharge pour les produits d'entretien ménager.
- Décembre 2024 : Smurfit WestRock a investi 40 millions USD dans l'agrandissement d'une usine à Warwick, Québec. Cette capacité supplémentaire soutient l'approvisionnement en formats d'emballage ondulé et à base de papier utilisés dans la distribution des produits d'entretien ménager, y compris les emballages secondaires adaptés au commerce électronique.


Marché de l'emballage pour produits d'entretien ménager Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les emballages utilisés pour stocker, protéger, distribuer et expédier les produits d'entretien ménager tels que les produits pour le linge, la vaisselle, les nettoyants pour surfaces et toilettes, les produits pour l'air, les insecticides et les produits d'entretien, mesurés en valeur pour les emballages primaires et les emballages secondaires associés.
Exclusions du périmètre : les emballages industriels et institutionnels en vrac d'une capacité supérieure à 10 litres sont exclus.
Aperçu de la segmentation
-
Par matériau
- Plastiques
- Papier et carton
- Métal
- Verre
- Bioplastiques
-
Par type d'emballage
- Bouteilles et contenants rigides
- Pochettes et sacs
- Cartons et boîtes en carton ondulé
- Boîtes métalliques et aérosols
- Pochettes de recharge et systèmes de distribution
- Sticks et sachets
-
Par catégorie de produit
- Entretien du linge
- Vaisselle
- Nettoyants pour surfaces et toilettes
- Soin de l'air
- Insecticides
- Produits d'entretien et nettoyants spéciaux
-
Par format
- Liquides
- Poudres
- Capsules/Tablettes
- Gels
- Sprays/Mousses
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
-
Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir les limites extérieures de la demande et maintenir des hypothèses réalistes avant de passer aux entretiens. Nous avons examiné des références publiques telles que UN Comtrade et les portails douaniers nationaux pour les flux commerciaux, l'US EPA et la Commission européenne pour le contexte de l'étiquetage des emballages et des produits chimiques, ainsi que des sources telles que la Banque mondiale et l'OCDE pour les indicateurs macroéconomiques liés à la consommation de produits d'entretien ménager.
Pour relier la demande d'emballages à l'activité des utilisateurs finaux, nous avons également consulté les publications des associations d'emballage et les feuilles de route en matière de durabilité, ainsi que les rapports annuels, les présentations aux investisseurs et la couverture de presse réputée des transformateurs d'emballages et des propriétaires de marques de produits d'entretien ménager. Pour vérifier les empreintes des entreprises et l'exposition estimée aux emballages, nous avons utilisé des abonnements payants axés sur les données financières et le renseignement des entreprises, les actualités et les données financières, ainsi qu'une base de données de flux d'importation-exportation au niveau des expéditions, lorsque cela permettait de valider les flux de matériaux et de formats d'emballage. Les sources répertoriées ici sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont également été consultés pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes auprès de producteurs d'emballages, de fournisseurs de matériaux, de transformateurs et de parties prenantes en aval qui achètent ou spécifient des emballages pour les marques de produits d'entretien ménager. Les données ont été recueillies en Asie-Pacifique, en EMEA et dans les Amériques, de sorte que le modèle reflète les préférences locales en matière de formats, les points de pression réglementaires et les tendances de prix observées, puis les hypothèses ont été triangulées par rapport aux indicateurs documentaires.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 18 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 36 % |
| Acteurs de plus petite taille : 19 % | Managers : 44 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante, dans laquelle les signaux de consommation de produits d'entretien ménager sont convertis en valeur d'emballage à l'aide du mix de formats d'emballage et de l'intensité matérielle typique, suivie d'une cartographie des prix au niveau du format et du matériau. Le total a ensuite été corroboré par des approximations ascendantes sélectives, principalement des vérifications par rapport à l'exposition aux revenus des fournisseurs et des transformateurs et des calculs de prix de vente moyen x volume échantillonnés pour les formats courants tels que les bouteilles, les sachets et les boîtes métalliques, ce qui nous a aidés à ajuster les valeurs aberrantes.
Les principaux intrants utilisés dans le modèle comprenaient les volumes par catégorie de produits d'entretien ménager (lessive, vaisselle, nettoyants pour surfaces, produits pour l'air et insecticides), les parts de formats d'emballage (rigide versus souple et pénétration des recharges), la tendance des prix des résines et du papier, les objectifs d'allègement et de contenu recyclé qui affectent l'utilisation des matériaux, et le mix d'expéditions en ligne qui modifie les besoins en emballages secondaires. Lorsque les signaux de volume directs étaient insuffisants pour une sous-région ou un format de niche, des variables proxy telles que les dépenses des ménages et la disponibilité des matériaux liée aux échanges commerciaux ont été appliquées, puis retestées lors des entretiens.
Les prévisions ont été produites à l'aide d'une analyse de scénarios étayée par des perspectives au niveau des variables recueillies auprès des acteurs du secteur. Les scénarios ont été ancrés aux évolutions attendues de l'adoption des recharges, des calendriers de conformité en matière de durabilité et de la progression des prix des emballages par matériau. Nous avons maintenu les étapes du modèle reproductibles afin que les totaux puissent être expliqués et soumis à des tests de résistance avec des intrants clairs plutôt que des ajustements cachés.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par triangulation sur trois niveaux : les signaux de demande par catégorie, les hypothèses de mix d'emballage et la tarification implicite, de sorte que les sauts extrêmes ont été signalés rapidement. Des vérifications de variance ont été effectuées par région et par format principal, et les anomalies ont déclenché un second examen des facteurs sous-jacents, suivi de reprises de contact ciblées avec les répondants si nécessaire.
Avant la validation finale, le modèle et le récit font l'objet d'examens analytiques en plusieurs étapes afin que la logique corresponde à ce qui se passe sur le terrain et dans les données publiques. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires majeurs ou de fortes fluctuations des prix des matières premières. Juste avant la livraison, un analyste effectue une dernière révision afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché de l'emballage pour produits d'entretien ménager selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour l'emballage de produits d'entretien ménager diffèrent souvent parce que chaque éditeur définit la couverture des produits d'entretien ménager à sa manière, puis comptabilise différemment les couches d'emballage entre les emballages primaires et secondaires. Des différences apparaissent également lorsqu'un modèle utilise un mix détaillé de formats d'emballage et une tarification par matériau, et qu'un autre utilise des totaux d'emballage plus larges avec moins d'étapes d'ajustement.
Les emballages industriels et institutionnels en vrac d'une capacité supérieure à 10 litres se situent en dehors du périmètre de Mordor Intelligence, et les totaux peuvent paraître plus élevés lorsque ces utilisations de grands formats sont intégrées dans le même bassin de demande. L'écart provient également de la question de savoir si les sachets de recharge sont valorisés en tant que format autonome ou regroupés dans l'emballage souple dans son ensemble, de la rapidité avec laquelle les variations de prix des résines et du papier sont répercutées, et de la question de savoir si le marché est actualisé uniquement selon un calendrier fixe ou réexaminé après des mouvements importants des matières premières.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 39,18 milliards USD (2026) | |
| Éditeur sectoriel A | 45,17 milliards USD (2025) | Utilise une année de base antérieure et semble appliquer une couverture plus large des produits d'entretien ménager sur les produits et les couches d'emballage, ce qui peut augmenter la valeur de départ avant que les hypothèses de mix et de prix des années ultérieures ne soient appliquées. |
| Éditeur sectoriel B | 33,92 milliards USD (2026) | Part d'une valeur 2026 plus basse qui reflète probablement une inclusion plus stricte des formats ou des hypothèses de progression des prix des matériaux plus conservatrices pour les emballages en plastique et en papier. |
Pris ensemble, les chiffres divergent principalement en raison des limites du périmètre, de l'alignement de l'année de base et de la manière dont le mix d'emballage et la tarification des matériaux sont traduits en valeur. Lorsque le même ensemble de facteurs de demande est appliqué à travers des étapes de conversion cohérentes, puis examiné par rapport aux retours des entretiens, la taille du marché devient plus facile à reproduire et à expliquer d'une année à l'autre.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'emballage pour produits d'entretien ménager ?
Le marché est évalué à 39,18 milliards USD en 2026 et devrait atteindre 50,07 milliards USD d'ici 2031 à un TCAC de 5,03 %.
Quelle région est en tête du marché de l'emballage pour produits d'entretien ménager ?
L'Asie-Pacifique représente 38,45 % du chiffre d'affaires mondial en raison de l'urbanisation, de la hausse des revenus et de la croissance rapide du commerce électronique.
Pourquoi les pochettes de recharge croissent-elles plus vite que les bouteilles rigides ?
Les pochettes de recharge réduisent l'utilisation des matériaux, s'alignent sur les réglementations d'économie circulaire et soutiennent les systèmes de distribution connectés, propulsant un TCAC de 9,42 % sur 2026-2031.
Comment les frais de REP affectent-ils les producteurs d'emballages ?
La responsabilité élargie du producteur transfère les coûts de gestion des déchets aux marques, augmentant les dépenses d'emballage de 2 à 5 %, tout en incitant à des conceptions mono-matériaux recyclables.
Quels défis entourent le contenu recyclé dans les emballages d'entretien ménager ?
La disponibilité limitée de PCR de qualité alimentaire, les longues procédures d'approbation réglementaire et des coûts plus élevés — de 20 à 40 % au-dessus de la résine vierge — entravent la réalisation des engagements publics en matière de durabilité.
Dernière mise à jour de la page le:



