
Marktgröße und Marktanteil bei Haushaltsproduktverpackungen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
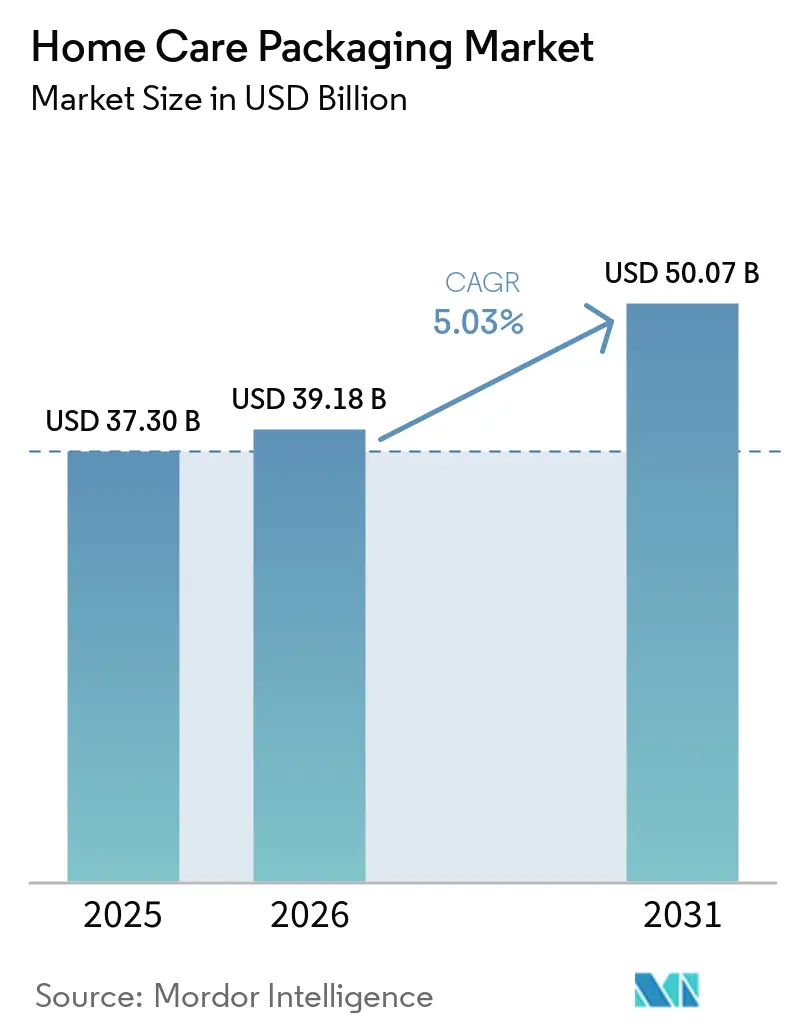
| Marktgröße (2026) | 39.18 Milliarden US-Dollar |
| Marktgröße (2031) | 50.07 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.03 % |
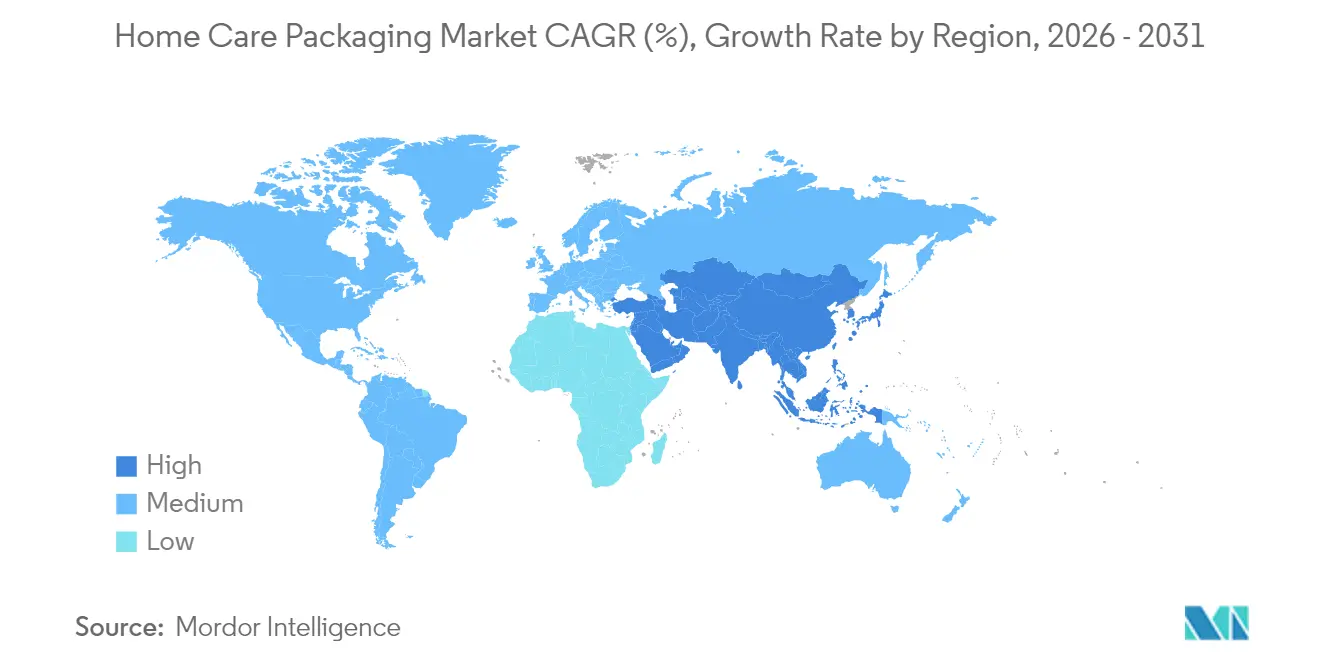
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
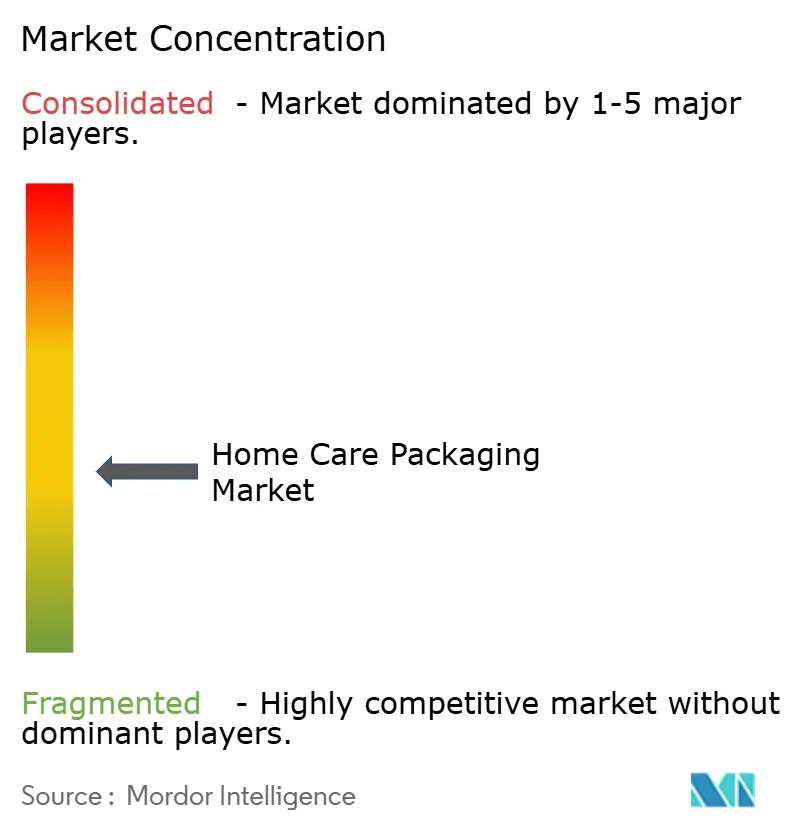
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Haushaltsproduktverpackungen von Mordor Intelligence
Die Marktgröße für Haushaltsproduktverpackungen wird im Jahr 2026 auf USD 39,18 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 37,3 Milliarden, mit Projektionen für 2031 von USD 50,07 Milliarden, wachsend mit einer CAGR von 5,03 % über 2026–2031. Diese Expansion spiegelt eine stetige Nachfrage nach Hygieneprodukten, eine zunehmende Durchdringung des E-Commerce und politische Unterstützung für nachhaltige Lösungen wider. Der Schwung wird durch die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union, die im Februar 2025 in Kraft trat und vorschreibt, dass alle Verpackungen bis 2030 recycelbar sein müssen, verstärkt.[1]Hazel O'Keeffe, „Die neue EU-Verpackungs- und Verpackungsabfallverordnung – Highlights und bevorstehende Herausforderungen,” PackagingLaw.com, packaginglaw.com Materialkursschwankungen, insbesondere bei Polyethylen und Polypropylen, erhöhen die Kostenschwankungen, regen jedoch Leichtbau- und biobasierte Innovationen an. Asien-Pazifik behält die Dominanz dank Urbanisierung und steigender verfügbarer Einkommen, während der Nahe Osten das schnellste regionale Wachstum aufgrund wirtschaftlicher Diversifizierung verzeichnet. Die Unternehmenskonsolidierung – veranschaulicht durch Amcors Übernahme von Berry Global für USD 8,4 Milliarden – signalisiert einen Drang nach Skalierung, da die Hersteller mit Rohstoffinflation und bevorstehenden Gebühren der erweiterten Herstellerverantwortung (EPR) umgehen müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Material führten Kunststoffe mit einem Marktanteil von 62,35 % bei Haushaltsproduktverpackungen im Jahr 2025; Biokunststoffe werden voraussichtlich bis 2031 mit einer CAGR von 11,55 % wachsen.
- Nach Verpackungstyp hielten Flaschen und Hartbehälter im Jahr 2025 einen Umsatzanteil von 46,40 %, während Nachfüllbeutel und Dosiersysteme bis 2031 mit einer CAGR von 9,42 % expandieren sollen.
- Nach Produktkategorie erfasste die Wäschepflege im Jahr 2025 einen Anteil von 32,55 % an der Marktgröße für Haushaltsproduktverpackungen; Luftpflege ist das am schnellsten wachsende Segment mit einer CAGR von 7,88 % zwischen 2026–2031.
- Nach Formfaktor dominierten Flüssigkeiten mit einem Anteil von 45,05 % an der Marktgröße für Haushaltsproduktverpackungen im Jahr 2025; Kapseln und Tabs werden über den Prognosehorizont mit einer CAGR von 10,43 % steigen.
- Regional entfiel auf Asien-Pazifik im Jahr 2025 ein Marktanteil von 38,45 % bei Haushaltsproduktverpackungen, während für den Nahen Osten bis 2031 eine CAGR von 7,41 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Premiumisierung und markenseitige SKU-Proliferation | +1.2% | Global (Nordamerika, APAC) | Mittelfristig (2–4 Jahre) |
| Kreislaufwirtschaftsmandate für recycelbare Monomaterial-Verpackungen | +0.8% | Europa, Nordamerika mit Ausweitung auf APAC | Langfristig (≥ 4 Jahre) |
| E-Commerce-Boom beschleunigt die Nachfrage nach bruchsicheren Formaten | +0.9% | Global (Nordamerika, APAC) | Kurzfristig (≤ 2 Jahre) |
| Städtische asiatische Haushalte bevorzugen Einzeldosis-Komfortverpackungen | +0.6% | APAC-Kern, Ausweitung auf MEA | Mittelfristig (2–4 Jahre) |
| IoT-fähige intelligente Dosierer und Nachfüll-Ökosysteme | +0.4% | Nordamerika und EU, Pilotprojekte in APAC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Premiumisierung und markenseitige SKU-Proliferation
Die Nachfrage nach hochwertigen Reinigungsprodukten treibt Verpackungsinnovationen über die reine Schutzfunktion hinaus. Marken setzen auf fortschrittliche Barrieresysteme, intelligente Verschlüsse und unverwechselbare Ästhetik, um höhere Preispunkte zu rechtfertigen. Die 2024 eingeführten Tide evo Faserkacheln ersetzen Kunststoff durch eine auflösbare Sechsschicht-Faserstruktur und richten sich an anspruchsvolle Käufer.[2]Melissa Griffen, "Plastic Packaging Eliminated with New Tide Detergent Tiles," Packaging World, packworld.com Das starke Wachstum der Ausgaben für Schönheitspflege im Nahen Osten weckt ähnliche Erwartungen an Haushaltsreinigungsverpackungen. Hersteller von Dosier- und Spezialverschlüssen profitieren davon, wie das deutliche Umsatzwachstum von Silgan belegt. Premiumisierung fördert gleichzeitig kleinere, designorientierte Formate und stärkt die Margenresilienz gegenüber Harzkostenschwankungen. Der Trend zieht sich durch entwickelte und aufstrebende Märkte und verändert den Wettbewerb im Regal innerhalb des Marktes für Haushaltsreinigungsverpackungen.
Kreislaufwirtschaftsmandate für recycelbare Monomaterial-Verpackungen
Regulierungsbehörden drängen Hersteller zu Designs, die eine unkomplizierte Wiederverwertung ermöglichen. Die EU-PPWR schreibt bis 2030 eine 100-prozentige Recycelbarkeit und einen Recyclatanteil von 30 % für Einweg-Kunststoffgetränkeflaschen vor und zwingt zu einem Wechsel zu Monomaterialstrukturen. Unilevers papierbasierte Waschmittelflasche unterstreicht, wie die unternehmenseigene Forschung und Entwicklung mit bevorstehenden Quoten übereinstimmt. Dreiundsechzig Länder betreiben nun formelle EPR-Systeme, die Entsorgungskosten von Kommunen auf Hersteller verlagern und designorientierte Recyclingansätze belohnen. Konverter, die in Monomaterialfolien positioniert sind, gewinnen an Preissetzungsmacht, während Mehrschicht-Barriereanbieter umrüsten müssen oder mit sinkenden Auftragsbüchern konfrontiert werden. Langfristig wird erwartet, dass Compliance-Investitionen die breitere Entwicklung des Marktes für Haushaltsproduktverpackungen stabilisieren und unterstützen.
E-Commerce-Boom beschleunigt die Nachfrage nach bruchsicheren Formaten
Online-Einzelhandelskanäle erfordern Verpackungen, die zusätzliche Handhabung, Temperaturschwankungen und längere Distributionszyklen überstehen. Wiederverwendbare Transportverpackungen im asiatisch-pazifischen Raum werden im Prognosezeitraum voraussichtlich ein erhebliches Wachstum verzeichnen. Die Gewichtsreduzierung von Verpackungen senkt die Versandkosten, doch steigende Wellpappenpreise veranlassen Verarbeiter zur Optimierung ihrer Designs. Beschädigungsresistente Flexfolien, verstärkte PET-Flaschen und Mehrfachnutzungs-Sekundärverpackungen gewinnen an Bedeutung. Verpackungen für Körperpflegeprodukte, die eng mit dem Markt für Haushaltsreinigungsverpackungen verbunden sind, haben sich erheblich ausgeweitet, wobei ein bedeutender Anteil des Umsatzes online generiert wird. Die Anforderung an Omnichannel-Tauglichkeit beschleunigt die Nachfrage nach bruchsicheren Lösungen im Markt für Haushaltsreinigungsverpackungen.
Städtische asiatische Haushalte bevorzugen Einzeldosis-Komfortverpackungen
Kleinere Wohnräume, ein hektischer Lebensstil und ein gesteigertes Hygienebewusstsein treiben Einzeldosisformate in Asien voran. Einzeldosis-Wäschekapseln minimieren Verschwendung und erleichtern die Lagerung, was den Bedürfnissen der für 2024 prognostizierten 7,2 Millionen pflegenden Haushalte in Japan entspricht. Wasserlösliche Folien, präzise Dosierkappen und kompakte Hartbehälter unterstützen das Wachstum. Höhere Margen pro Einheit kompensieren geringere Volumina und sprechen Marken an, die im Markt für Haushaltsproduktverpackungen Wertwachstum anstreben. Da sich die Komfortkultur auf Südostasien und den Nahen Osten ausweitet, dürfte die Beliebtheit von Einzeldosisformaten über die Wäsche hinaus auf Geschirr- und Oberflächenreinigungssegmente ausgedehnt werden. Maschinenhersteller, die sich auf Abfüllanlagen für kleine Formate konzentrieren, erschließen damit neue Einnahmequellen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Harzen | -0.7% | Global (Nordamerika, Europa) | Kurzfristig (≤ 2 Jahre) |
| Gebühren der erweiterten Herstellerverantwortung in Europa | -0.3% | Europa mit Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Knappheit an lebensmittelechtem PCR-Harz für Markenverpflichtungen | -0.4% | Global, entwickelte Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Harzen
Schwankende Polyethylen- und Polypropylenpreise komprimieren die Konvertermargen und erschweren die Preisstrategie. PE verzeichnete 2024–2025 aufgrund von Ausfällen und Rohstoffspitzen mehrere Erhöhungen um 5 Cent pro Pfund. PET verzeichnete einen Anstieg von 1,1 %, nachdem Tropensturm Alberto die Versorgung unterbrach. Kleinere Konverter verfügen nicht über Absicherungsinstrumente und sind gezwungen, Kosten weiterzugeben oder Margen im Markt für Haushaltsproduktverpackungen zu erodieren. Die Volatilität beschleunigt das Interesse an Leichtbau und alternativen Substraten. Konverter, die schneller auf biobasierte oder recycelte Inputs umsteigen können, können sich gegen Schwankungen der Preise fossiler Brennstoffe absichern.
Gebühren der erweiterten Herstellerverantwortung in Europa
EPR-Regelungen gestalten die Verpackungswirtschaft neu, indem sie den Produzenten die Kosten für die Abfallbewirtschaftung auferlegen. Frankreich schreibt detaillierte Verbraucherinformationen vor, während Spanien Sortiersymbole auf Verpackungen verlangt. Diese Abgaben erhöhen die Gesamtverpackungsausgaben. Oregon und Colorado haben ähnliche Rahmenbedingungen eingeführt, was auf eine breitere globale Übernahme hindeutet. Marken müssen in Compliance-Datenbanken investieren und schwer recycelbare Formate neu gestalten. Obwohl diese Anforderungen kurzfristigen Kostendruck erzeugen und die Rentabilität beeinflussen, fördern sie die langfristige Ausrichtung auf Kreislaufwirtschaftsziele und unterstützen gesündere Wachstumsaussichten für die Haushaltsreinigungsverpackungsbranche.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
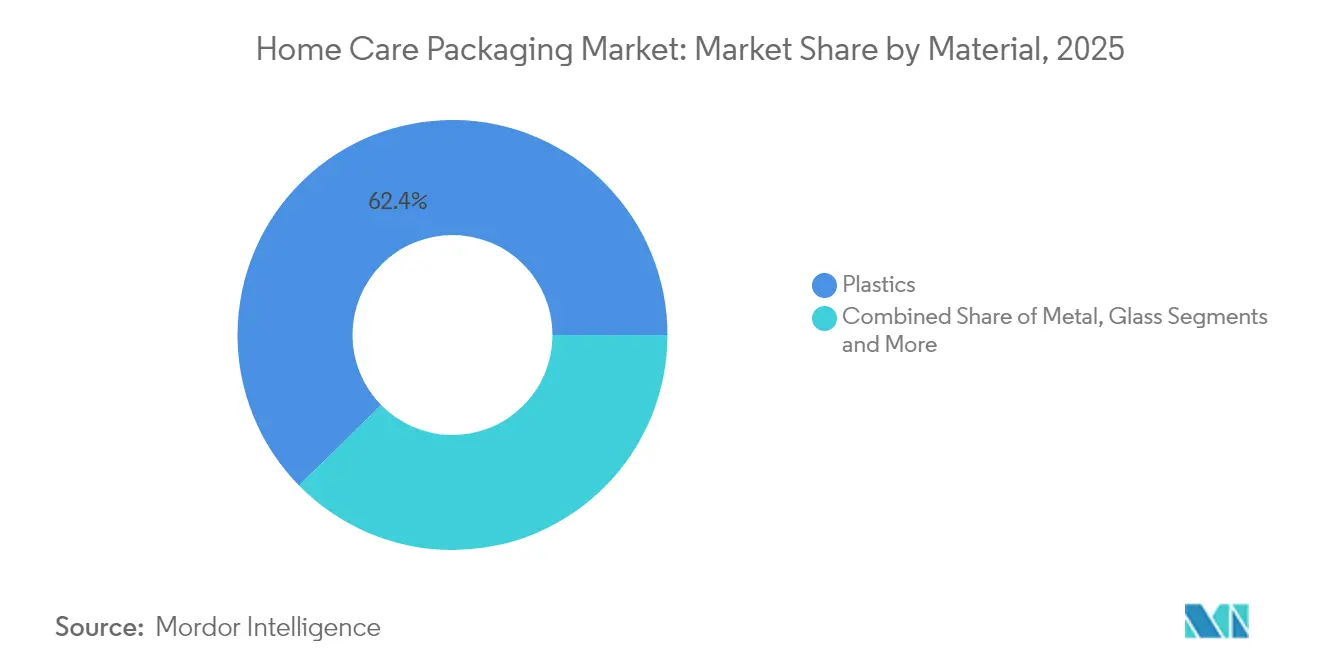
Biokunststoffe gewinnen an Boden inmitten der KunststoffdominanzKunststoffe erfassten im Jahr 2025 einen Marktanteil von 62,35 % bei Haushaltsproduktverpackungen und unterstreichen damit ihre fest verankerte Rolle in kosteneffizienten, barrierereichen Anwendungen. Das Segment nutzt weiterhin ausgereifte Lieferketten und vielseitige Verarbeitungstechniken. Biokunststoffe, angetrieben durch eine CAGR von 11,55 %, gewinnen jedoch zunehmend an Bedeutung in Designgesprächen, da Regulierungsbehörden und Marken erneuerbare Rohstoffe priorisieren.
Papier und Karton gewinnen durch hohe Recyclingquoten und geringere CO₂-Fußabdrücke wieder an Relevanz, doch Gewicht und Feuchtigkeitsempfindlichkeit halten sie von flüssigen Waschmitteln im Mainstream fern. Metall behält eine Nischenbedeutung bei Druckaerosolen, und Glas findet aufgrund von Bruchrisiken im E-Commerce nur marginale Verwendung. Der Schwung der Biokunststoffe treibt Investitionen in PLA- und PHA-Harze an, wobei Konverter Monomaterialfolien erproben, die dennoch Sauerstoffbarriereanforderungen erfüllen. Da die Mandate für Recyclatanteile strenger werden, können kompatibilisierte Mischungen aus PCR und biobasierten Inputs die Versorgungsstabilität und Kostenwettbewerbsfähigkeit für den Markt für Haushaltsproduktverpackungen stärken.


Nach Verpackungstyp:
Nachfüllsysteme stören HartbehälterFlaschen und Hartbehälter machten im Jahr 2025 einen Anteil von 46,40 % an der Marktgröße für Haushaltsproduktverpackungen aus, was auf bestehende Produktionslinien und die Vertrautheit der Verbraucher mit traditionellen Formaten zurückzuführen ist. Leichte HDPE- und PET-Flaschen bleiben aufgrund ihrer hervorragenden Fallwiderstandsfähigkeit und Markenpräsentationsmöglichkeiten weit verbreitet. Doch Nachfüllbeutel und Dosiersysteme, die mit einer CAGR von 9,42 % expandieren, definieren Wertversprechen durch Materialeinsparungen und Kreislaufbequemlichkeit neu. Aptars recycelbare luftfreie Flasche für Dermokosmétika und B-CAPs Öko-Dosierkappe zeigen, wie Innovationen selbst etablierte Formate modernisieren.
Beutel bieten logistische Effizienz, indem sie Frachtgewicht und Kubikvolumen reduzieren, was für die E-Commerce-Rentabilität entscheidend ist. Wiederverwendbare Dosierer in Kombination mit leichten Nachfüllsachets reduzieren die Lebenszyklusemissionen und sprechen EPR-Gebührenstrukturen an. Metallbehälter und Stickpacks behalten ihre Rolle bei Spezialreinigern, die spezifische Abgabemodi erfordern. Bei allen Typen integrieren Konverter QR-Codes für Recyclinganweisungen, um die Verbraucherbeteiligung an Kreislaufsystemen zu erleichtern und Compliance-Kennzahlen zu verbessern, die das künftige Wachstum des Marktes für Haushaltsproduktverpackungen unterstützen.
Nach Produktkategorie:
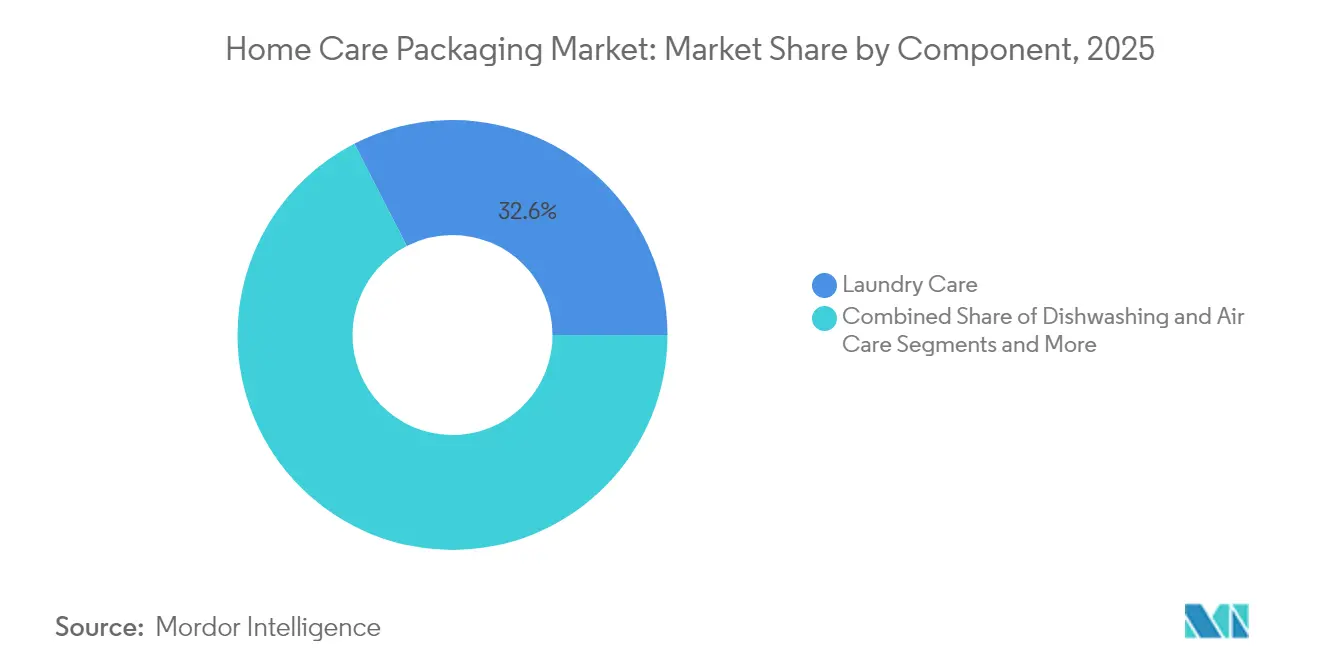
Luftpflege beschleunigt sich in einem wäschepflegedominierten MarktDie Wäschepflege sicherte sich im Jahr 2025 einen Anteil von 32,55 % an der Marktgröße für Haushaltsproduktverpackungen, gestützt durch häufige Nutzungszyklen und Markentreue. Kapseln, konzentrierte Flüssigkeiten und Nachfüllpackungen durchdringen das Segment, während P&Gs Tide evo Kacheln eine plastikfreie Zukunft andeuten. Luftpflege, die bis 2031 eine CAGR von 7,88 % verfolgt, profitiert von Duftstoffinnovationen und einem verstärkten Fokus auf Innenraumluftqualität. Allein in Europa werden die Umsätze mit Duftboostern bis 2028 voraussichtlich EUR 3 Milliarden erreichen.
Geschirrspülen, Oberflächen- und Toilettenreiniger verzeichnen durch kompakte Konzentrate und antimikrobielle Ansprüche stetige Zuwächse. Insektizide sehen sich strengeren Vorschriften gegenüber, was einen Wechsel zu Biowirkstoffen und kindersicheren Verschlüssen antreibt. Kategorieübergreifende Funktionalität entsteht, wobei Produkte Reinigungs-, Duft- und Desinfektionsvorteile kombinieren und neue Leistungsanforderungen an Barrierefolien und belüftete Kappen stellen. Diese Dynamiken halten Verpackungsentwickler damit beschäftigt, die Differenzierung im wettbewerbsintensiven Markt für Haushaltsproduktverpackungen aufrechtzuerhalten.
Nach Formfaktor:
Kapseln fordern die Flüssigkeitsdominanz herausFlüssigkeiten repräsentierten im Jahr 2025 einen Anteil von 45,05 % am Markt für Haushaltsproduktverpackungen, verankert durch etablierte Abfüllinfrastruktur und Verbrauchervertrautheit. Doch Kapseln und Tabs, die mit einer CAGR von 10,43 % voranschreiten, bieten verschüttungsfreie Handhabung und exakte Dosierung, begrenzen Überverbrauch und steigern die Stückwirtschaftlichkeit. Wasserlösliche Polyvinylalkoholfolien eliminieren Sekundärabfälle und stimmen mit Nachhaltigkeitsverpflichtungen überein. Pulver-, Gel- und Schaumformate behalten eine Nischenrelevanz für Schwerlast-Reiniger und Haftanwendungen. In Kappen oder Sachets eingebettete intelligente Frischesensoren bieten Echtzeit-Qualitätssicherung und steigern die Wertwahrnehmung.
Der kontinuierliche Übergang von Flüssigkeiten zu Kapseln beschleunigt die Nachfrage nach hochpräzisen Dosiergeräten und feuchtigkeitsbarrierenden Beuteln. Die Formfaktorvielfalt hilft Marken auch dabei, Preisstufen zu segmentieren, Einstiegs-SKUs zugänglich zu halten und gleichzeitig Premium-Komfortverpackungen höherwertig zu vermarkten. Diese Breite unterstützt die Umsatzstabilität und fördert laufende Forschungs- und Entwicklungsinvestitionen im Markt für Haushaltsproduktverpackungen.
Geografische Analyse
Markt für Haushaltsproduktverpackungen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum dominierte im Jahr 2025 mit einem Marktanteil von 38,45 % im Bereich Haushaltsproduktverpackungen, was die rasche Urbanisierung, das Wachstum des E-Commerce und die Expansion der Mittelschicht in China, Indien und Südostasien widerspiegelt. Chinas bevorstehende Vorschriften für recycelte Kunststoffe mit Lebensmittelkontakt werden regional neue Compliance-Maßstäbe setzen. Japans alternde Gesellschaft treibt die Nachfrage nach leicht zu öffnenden Verpackungen und Einzeldosis-Reinigungsmitteln an, die für kleinere Haushalte geeignet sind. Die Investitionen in regionale Verpackungsmaschinen werden bis 2024 voraussichtlich 18 Milliarden USD übersteigen, was die Kapazitätserweiterung für Verarbeiter unterstützt.
Markt für Haushaltsproduktverpackungen im Nahen Osten
Der Nahe Osten ist das am schnellsten wachsende Gebiet mit einer CAGR von 7,41 % bis 2031, unterstützt durch Premiumisierung in den Märkten des Golf-Kooperationsrats. Die regionalen Ausgaben für Schönheits- und Körperpflegeprodukte – aus denen eine Übertragungsnachfrage nach hochwertigen Haushaltsproduktverpackungen entsteht – werden bis 2027 47 Milliarden USD erreichen. Heiße Klimabedingungen erfordern verbesserte Barriereeigenschaften und UV-stabile Pigmente, was die Lieferantenspezifikationen prägt. Saudi-Arabiens Anteil von 34,6 % an den pharmazeutischen Verkäufen im GCC unterstreicht parallele Chancen für hygienische Primärverpackungen.
Markt für Haushaltsproduktverpackungen in Nordamerika, Europa und Lateinamerika
Nordamerika und Europa bleiben zentrale Märkte, sehen sich jedoch einem zunehmend strengeren regulatorischen Umfeld gegenüber. Allein die EU-Verpackungs- und Verpackungsabfallverordnung treibt die Redesign-Budgets globaler Markeninhaber an. Unterdessen führen Oregon und Colorado bis Juli 2025 Systeme der erweiterten Herstellerverantwortung ein, die durch Hersteller finanzierte Recyclingmodelle ausweiten. Lateinamerika zeigt aufstrebendes Potenzial: Höhere Rohstoffkosten treiben die Preise für Papierverpackungen im Jahr 2025 in die Höhe, was auf eine Marktreifung hindeutet (fastmarkets.com). Insgesamt sorgen regionsspezifische Vorschriften und Verbraucherverhalten für differenzierte Wachstumspfade im Markt für Haushaltsproduktverpackungen.

Regulatorisches Umfeld
Die Regulierung verschiebt sich in Richtung Recyclingfähigkeit-durch-Design, Nutzung von Rezyklatanteilen und Herstellerverantwortung, wobei Europa die strengsten Anforderungen an Verpackungen für den Haushaltspflegebereich stellt. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR, Verordnung (EU) 2025/40) trat am 11. Februar 2025 in Kraft, und die Kernbestimmungen gelten ab dem 12. August 2026, wodurch die Compliance von der Planungsphase in operative Durchsetzungszeitpläne für Flaschen, Beutel, Kartons und Dosierkomponenten übergeht, die für Haushaltspflegeprodukte verwendet werden.
Über die EU-weiten Vorschriften hinaus wird die Umsetzung durch Leitlinien der Kommission und weitere Standardisierungsarbeiten unterstützt, einschließlich einer Frist der Kommission bis zum 12. Februar 2026, um europäische Normungsgremien zur Entwicklung eines EU-weiten Standards für Heimkompostierbarkeit aufzufordern. Die PPWR legt außerdem harmonisierte Kennzeichnungsmeilensteine fest (insbesondere den 12. August 2028 für die harmonisierte Kennzeichnung der Materialzusammensetzung, vorbehaltlich Durchführungsrechtsakten) und erlaubt den Mitgliedstaaten, in Abwesenheit harmonisierter Normen Heimkompostierbarkeit vorzuschreiben, was die Fragmentierung der Verpackungsspezifikationen verstärken und die SKU-Rationalisierung in der Region erschweren kann.
Wettbewerbslandschaft
Die Branchenkonsolidierung verändert den Wettbewerb. Amcors Integration von Berry Global bildet einen Umsatzführer mit USD 24 Milliarden und erschließt erwartete Synergien von USD 650 Millionen. Im Jahr 2024 vereinbarte Smurfit Kappa auch den Kauf von WestRock für USD 12,7 Milliarden, und International Paper übernahm DS Smith für USD 7,2 Milliarden, was den Drang nach Skalierung und geografischer Breite verdeutlicht. Diese Transaktionen ermöglichen Beschaffungshebel, breitere Technologieportfolios und stärkere Verhandlungsmacht gegenüber schwankenden Harzkosten – Vorteile, die im Markt für Haushaltsproduktverpackungen entscheidend sind.
Technologische Kompetenz trennt zunehmend Marktführer von Nachfolgern. Silgans Kauf von Weener Packaging, der seine Pipeline für Dosierlösungen stärkte, führte im vierten Quartal 2024 zu einem Umsatzsprung von 22 % im Jahresvergleich. Patentanmeldungen für vernetzte Dosierer, automatisierte Bestandssysteme und recycelbare luftfreie Pumpen unterstreichen die Forschungs- und Entwicklungsintensität. Unternehmen, die intelligente Funktionalitäten mit Recycelbarkeit verbinden können, gewinnen einen Erstmovervorteil.
Ressourcensicherheit und Recyclingkapazität entwickeln sich zu Schlachtfeldern. Die Knappheit an lebensmittelechtem PCR treibt Vorabkaufverträge und Joint Ventures mit Recyclingunternehmen an. Unternehmen, die in fortschrittliche Sortiertechnologien oder chemisches Recycling investieren, werden Kreislaufwirtschaftsbereitschaft sichern. Weißflächenchancen bestehen bei biobasierten Barrierebeschichtungen, geschlossenen Nachfüllinfrastrukturen und KI-gesteuerter vorausschauender Wartung für Abfüllanlagen und bieten Differenzierungswege innerhalb der Haushaltsproduktverpackungsbranche.
Marktführer in der Haushaltsproduktverpackungsbranche
-
Amcor PLC
-
Sonoco Products Company
-
Ball Corporation
-
RPC Group
-
Winpak Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt fr Haushaltsreinigungsverpackungen
- Amcor plc
- Ball Corporation
- RPC Group (Berry Global)
- Winpak Ltd
- Aptar Group Inc.
- Sonoco Products Company
- Silgan Holdings
- Constantia Flexibles GmbH
- DS Smith plc
- Can-Pack SA
- ProAmpac LLC
- Berry Global Group
- Mondi plc
- Huhtamaki Oyj
- Smurfit Kappa Group
- Sealed Air Corp.
- WestRock Company
- Albea Group
- Gerresheimer AG
- Tetra Pak

Marktchancen und Zukunftsaussichten
Die durch Compliance vorangetriebene Neugestaltung schafft Freiräume bei Nachfüllverpackungen aus Monomaterial, papierbasierten Strukturen für Konzentrate und Einzeldosisformate sowie bei Dosiersystemen, die auf Recyclingfähigkeit ausgelegt sind. Markenaktivitäten im Jahr 2026 liefern aktuelle Belege für diesen Wandel: Reckitt stellte Finish-Geschirrspültabletten in Australien auf eine zu 75 % papierbasierte, über den Hausmüll recyclingfähige Verpackung um (April 2026), während Kao Industrial (Thailand) einen Monomaterial-Nachfüllbeutel mit 100 % Recyclingfähigkeit für Magiclean Floor Cleaner zusammen mit SCGP, SCGC und Dow kommerzialisierte (Juni 2026). Diese Schritte unterstützen die Nachfrage nach heißversiegelbaren, recyclingfähigen Folien, Barrierebeschichtungen, die mit Monomaterial-Recyclingströmen kompatibel sind, sowie nach Umwandlungskapazitäten, die auf Nachfüll- und Konzentrat-SKUs zugeschnitten sind.
Kartonbasierte und hybride erneuerbare/PCR-Polymerstrukturen gewinnen im Haushaltspflegebereich ebenfalls an Bedeutung, ergänzt durch komplexere Verschlüsse, die eine Premiumisierung ermöglichen, ohne die Recyclingfähigkeitsanforderungen zu verletzen. Orkla Home and Personal Care erweiterte die Einführung seines Klar-Waschmittels in Elopak-D-Pak-Kartons unter Verwendung einer Mischung aus postkonsumentem recyceltem Polyethylen und biozirkulärem Polyethylen (Juni 2026), und P&G führte Tide evo Waschmitteltabletten in recyclingfähiger Papierverpackung ein (Februar 2026). Da die PPWR ab dem 12. August 2026 gilt und Verpackungsdesign- sowie Stoffbeschränkungen verschärft, können Lieferanten, die konforme Materialien, Tinten/Klebstoffe und Dosierkomponenten regionsübergreifend qualifizieren können, kurzfristige Einstiegspunkte über Reformulierungs- und Verpackungs-Revalidierungsprogramme bei globalen Markeninhabern finden.
Recent Industry Developments in Markt fr Haushaltsreinigungsverpackungen
- Juni 2026: Reckitt brachte eine zu 75 % papierbasierte, über den Hausmüll recyclingfähige Verpackung für Finish-Geschirrspültabletten in Australien auf den Markt und ersetzte damit kunststoffintensive Formate für eine stark nachgefragte Haushaltspflege-SKU. Dieser Schritt erweitert den Anwendungsfall für papierbasierte Strukturen und Beschichtungs-/Klebstoffsysteme, die Barriere- und Regalleistung aufrechterhalten und dabei die Anforderungen an die Recyclingfähigkeit erfüllen.
- Mai 2026: Amcor kündigte die Fortsetzung der Produktion maßgeschneiderter, wiederbefüllbarer 2-kg- und 3-kg-Behälter an, die von Ocado Retail im Rahmen des Projekts für wiederverwendbare Verpackungen im Vereinigten Königreich verwendet werden, einschließlich Alltagskategorien wie Waschmittel. Die Ausweitung des Pilotprojekts unterstützt Skalierungserkenntnisse zu Spezifikationen langlebiger Behälter, Reinigungs-/Rücklauflogistik und der Interoperabilität von Nachfüllformaten für Haushaltspflegeprodukte.
- Dezember 2024: Smurfit WestRock investierte 40 Millionen USD in eine Werkserweiterung in Warwick, Québec. Die zusätzliche Kapazität unterstützt die Versorgung mit Wellpappe- und papierbasierten Verpackungsformaten, die in der gesamten Vertriebskette für Haushaltspflegeprodukte eingesetzt werden, einschließlich e-Commerce-tauglicher Sekundärverpackungen.


Markt fr Haushaltsreinigungsverpackungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Verpackungen zur Lagerung, zum Schutz, zur Dosierung und zum Versand von Haushaltsreinigungsprodukten wie Wäschepflege, Geschirrspülen, Oberflächen- und Toilettenreiniger, Raumduft, Insektizide und Polituren, gemessen in Wertgrößen für Primärverpackungen und zugehörige Sekundärverpackungen.
Ausschlüsse aus dem Geltungsbereich: Industrielle und institutionelle Großgebinde mit einem Fassungsvermögen von mehr als 10 Litern sind ausgeschlossen.
Segmentierungsübersicht
-
Nach Material
- Kunststoffe
- Papier und Karton
- Metall
- Glas
- Biokunststoffe
-
Nach Verpackungstyp
- Flaschen und Hartbehälter
- Beutel und Taschen
- Kartons und Wellpappenboxen
- Metalldosen und Aerosole
- Nachfüllbeutel und Dosiersysteme
- Stickpacks und Sachets
-
Nach Produktkategorie
- Wäschepflege
- Geschirrspülen
- Oberflächen- und Toilettenreiniger
- Luftpflege
- Insektizide
- Polituren und Spezialreiniger
-
Nach Formfaktor
- Flüssigkeiten
- Pulver
- Kapseln/Tabs
- Gele
- Sprays/Schäume
-
Nach Geografie
-
Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
-
Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
-
Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
-
Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien und Neuseeland
- Übriges Asien-Pazifik
-
Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
-
Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
-
Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um die äußeren Grenzen der Nachfrage abzustecken und die Annahmen realistisch zu halten, bevor wir mit den Interviews begannen. Wir haben öffentliche Quellen wie UN Comtrade und nationale Zollportale für Handelsrichtungen, die US-amerikanische Umweltschutzbehörde und die Europäische Kommission für den Kontext von Verpackungs- und Chemikalienkennzeichnungen sowie Quellen wie die Weltbank und die OECD für makroökonomische Indikatoren im Zusammenhang mit dem Haushaltsreinigungskonsum ausgewertet.
Um die Verpackungsnachfrage mit der Endverbrauchsaktivität zu verknüpfen, haben wir außerdem Veröffentlichungen von Verpackungsverbänden und Nachhaltigkeits-Roadmaps sowie Jahresberichte, Investorenpräsentationen und seriöse Presseberichte von Verpackungsverarbeitern und Eigentümern von Haushaltsreinigungsprodukten gelesen. Zur Überprüfung von Unternehmensstandorten und geschätztem Verpackungsengagement nutzten wir kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -informationen, Nachrichten und Finanzdaten sowie eine Import-Export-Datenbank auf Sendungsebene, die zur Validierung von Strömen bei Verpackungsmaterialien und -formaten beitrug. Die hier aufgeführten Quellen sind nur beispielhaft; für die Datenerhebung, Validierung und Forschungsklärung wurden auch viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit Verpackungsherstellern, Materiallieferanten, Verarbeitern und nachgelagerten Stakeholdern, die Verpackungen für Haushaltsreinigungsmarken kaufen oder spezifizieren. Die Beiträge wurden aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesammelt, sodass das Modell lokale Formatpräferenzen, regulatorische Druckpunkte und beobachtete Preisbewegungsmuster widerspiegelt; anschließend wurden die Annahmen mit den Desk-Research-Indikatoren abgeglichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 18 % | Asiatisch-pazifischer Raum: 41 % |
| Mittlere Ebene: 54 % | Funktions-/Bereichsleiter: 38 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 44 % | Amerika: 23 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte mittels einer Top-down-Nachfragerekonstruktion, bei der Verbrauchssignale für Haushaltsreinigungsprodukte anhand von Packungsformatmix und typischer Materialintensität in Verpackungswerte umgerechnet werden, gefolgt von einer Preiszuordnung auf Format- und Materialebene. Das Gesamtergebnis wurde anschließend durch selektive Bottom-up-Näherungen bestätigt, hauptsächlich durch Abgleiche mit dem Umsatzengagement von Lieferanten und Verarbeitern sowie durch Stichproben-Berechnungen aus Durchschnittspreis mal Volumen für gängige Formate wie Flaschen, Beutel und Metalldosen, was zur Anpassung von Ausreißern beitrug.
Zu den im Modell verwendeten Schlüsselinputs gehörten Volumina der Haushaltsreinigungskategorien (Wäschepflege, Geschirrspülen, Oberflächenreiniger, Raumduft und Insektizide), Packungsformatanteile (starr gegenüber flexibel sowie Nachfüllpenetration), Preisentwicklung bei Harzen und Papier, Leichtbau- und Recyclinganteilsziele, die den Materialverbrauch beeinflussen, sowie der E-Commerce-Versandmix, der den Sekundärverpackungsbedarf verändert. Wo direkte Volumensignale für eine Teilregion oder ein Nischenformat dünn waren, wurden Proxy-Variablen wie Haushaltsausgaben und handelsgebundene Materialverfügbarkeit angewendet und anschließend in Interviews erneut getestet.
Prognosen wurden mittels Szenarioanalyse erstellt, unterstützt durch variable Ausblicke, die von Branchenteilnehmern gesammelt wurden. Die Szenarien wurden an erwarteten Verschiebungen bei der Nachfülladoption, Zeitplänen für die Nachhaltigkeits-Compliance und der Verpackungspreisprogression nach Material verankert. Wir haben die Modellschritte wiederholbar gehalten, sodass die Gesamtergebnisse mit klaren Inputs erklärt und einem Stresstest unterzogen werden können, anstatt auf versteckten Anpassungen zu beruhen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen überprüft: Kategorienachfragesignale, Verpackungsmixannahmen und implizite Preisgestaltung, sodass extreme Sprünge frühzeitig erkannt wurden. Varianzprüfungen wurden nach Region und nach Hauptformat durchgeführt, und Anomalien lösten eine erneute Prüfung der zugrunde liegenden Treiber aus, gefolgt von gezielten Rückkontakten mit Befragten, wenn nötig.
Vor der Freigabe durchlaufen das Modell und der Bericht mehrstufige Analytikerprüfungen, damit die Logik mit dem übereinstimmt, was in der Praxis und in öffentlichen Daten zu beobachten ist. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Änderungen oder starke Rohstoffpreisschwankungen. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße für Haushaltsreinigungsverpackungen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Haushaltsreinigungsverpackungen weichen häufig voneinander ab, weil jeder Herausgeber die Abdeckung von Haushaltsreinigungsprodukten auf seine eigene Weise definiert und dann die Verpackungsebenen bei Primär- und Sekundärverpackungen unterschiedlich zählt. Unterschiede treten auch auf, wenn ein Modell einen detaillierten Packungsformatmix und eine Preisgestaltung nach Material verwendet und ein anderes breitere Verpackungsgesamtwerte mit weniger Anpassungsschritten nutzt.
Industrielle und institutionelle Großgebinde mit einem Fassungsvermögen von mehr als 10 Litern liegen außerhalb des Geltungsbereichs von Mordor Intelligence, und die Gesamtwerte können höher erscheinen, wenn diese Großformatnutzungen in denselben Nachfragepool einbezogen werden. Die Streuung ergibt sich auch daraus, ob Nachfüllbeutel als eigenständiges Format bewertet oder in die flexible Verpackung insgesamt eingruppiert werden, wie schnell Harz- und Papierpreisänderungen weitergegeben werden und ob der Markt nur nach einem festen Kalender oder nach größeren Rohstoffbewegungen neu überprüft wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 39,18 Mrd. USD (2026) | |
| Branchenherausgeber A | 45,17 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und scheint eine breitere Abdeckung von Haushaltsreinigungsprodukten über Produkte und Verpackungsebenen hinweg anzuwenden, was den Ausgangswert erhöhen kann, bevor Mischungs- und Preisannahmen für spätere Jahre angewendet werden. |
| Branchenherausgeber B | 33,92 Mrd. USD (2026) | Beginnt mit einem niedrigeren Wert für 2026, der wahrscheinlich eine engere Einbeziehung von Formaten oder konservativere Annahmen zur Materialpreisentwicklung bei Kunststoff- und papierbasierter Verpackung widerspiegelt. |
Zusammengenommen weichen die Zahlen hauptsächlich aufgrund von Geltungsbereichsgrenzen, der Ausrichtung des Basisjahres und der Art und Weise ab, wie Verpackungsmix und Materialpreisgestaltung in Werte umgerechnet werden. Wenn dieselben Nachfragetreiber durch konsistente Umrechnungsschritte geführt und anschließend mit Interview-Feedback abgeglichen werden, lässt sich die Marktgröße von Jahr zu Jahr leichter replizieren und erklären.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Haushaltsproduktverpackungen?
Der Markt wird im Jahr 2026 auf USD 39,18 Milliarden bewertet und soll bis 2031 bei einer CAGR von 5,03 % USD 50,07 Milliarden erreichen.
Welche Region führt den Markt für Haushaltsproduktverpackungen an?
Asien-Pazifik entfällt auf 38,45 % des globalen Umsatzes aufgrund von Urbanisierung, steigenden Einkommen und raschem E-Commerce-Wachstum.
Warum wachsen Nachfüllbeutel schneller als Hartflaschen?
Nachfüllbeutel reduzieren den Materialeinsatz, stimmen mit Kreislaufwirtschaftsvorschriften überein und unterstützen IoT-fähige Dosiersysteme, was eine CAGR von 9,42 % über 2026–2031 antreibt.
Wie wirken sich EPR-Gebühren auf Verpackungshersteller aus?
Die erweiterte Herstellerverantwortung verlagert Abfallbewirtschaftungskosten auf Marken, erhöht die Verpackungsausgaben um 2–5 % und schafft gleichzeitig Anreize für recycelbare Monomaterial-Designs.
Welche Herausforderungen bestehen beim Recyclatanteil in Haushaltsproduktverpackungen?
Begrenzte Verfügbarkeit von lebensmittelechtem PCR, langwierige behördliche Genehmigungen und höhere Kosten – 20–40 % über Neuharzen – behindern die Erfüllung öffentlicher Nachhaltigkeitsverpflichtungen.
Seite zuletzt aktualisiert am:



