
Taille et parts du marché des machines à café pour usage domestique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.48 Milliards de dollars |
| Taille du Marché (2031) | 19.4 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines à café pour usage domestique par Mordor Intelligence
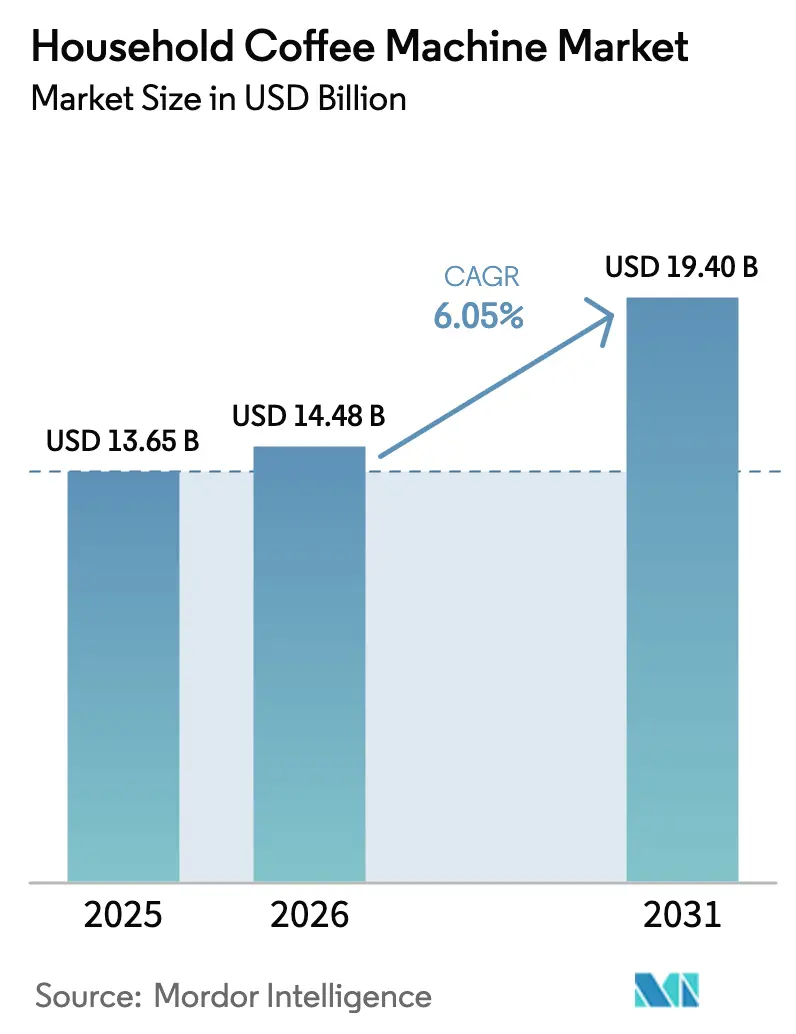
Le marché des machines à café pour usage domestique était évalué à 13,65 milliards USD en 2025 et devrait progresser de 14,48 milliards USD en 2026 pour atteindre 19,4 milliards USD d'ici 2031, à un TCAC de 6,05 % durant la période de prévision (2026-2031). La progression de la préparation du café à domicile, les expériences de préparation artisanale haut de gamme à des prix inférieurs à ceux des cafés, ainsi que l'amélioration de la technologie des appareils connectés se conjuguent pour accélérer le marché des machines à café. Les consommateurs des économies développées substituent de plus en plus les visites en commerce de détail par des dosettes premium, l'automatisation de la mouture à la tasse et des machines à café connectées reproduisant le résultat d'un barista. Les initiatives réglementaires qui récompensent les conceptions économes en énergie stimulent l'innovation et la demande de remplacement, tandis que les habitudes d'achat en ligne élargissent l'accès à une gamme de produits plus étendue. Le paysage concurrentiel en rapide évolution associe désormais les leaders historiques de l'électroménager à des entrants agiles qui s'appuient sur la portée du commerce électronique et les écosystèmes de maison connectée.
Principaux enseignements du rapport
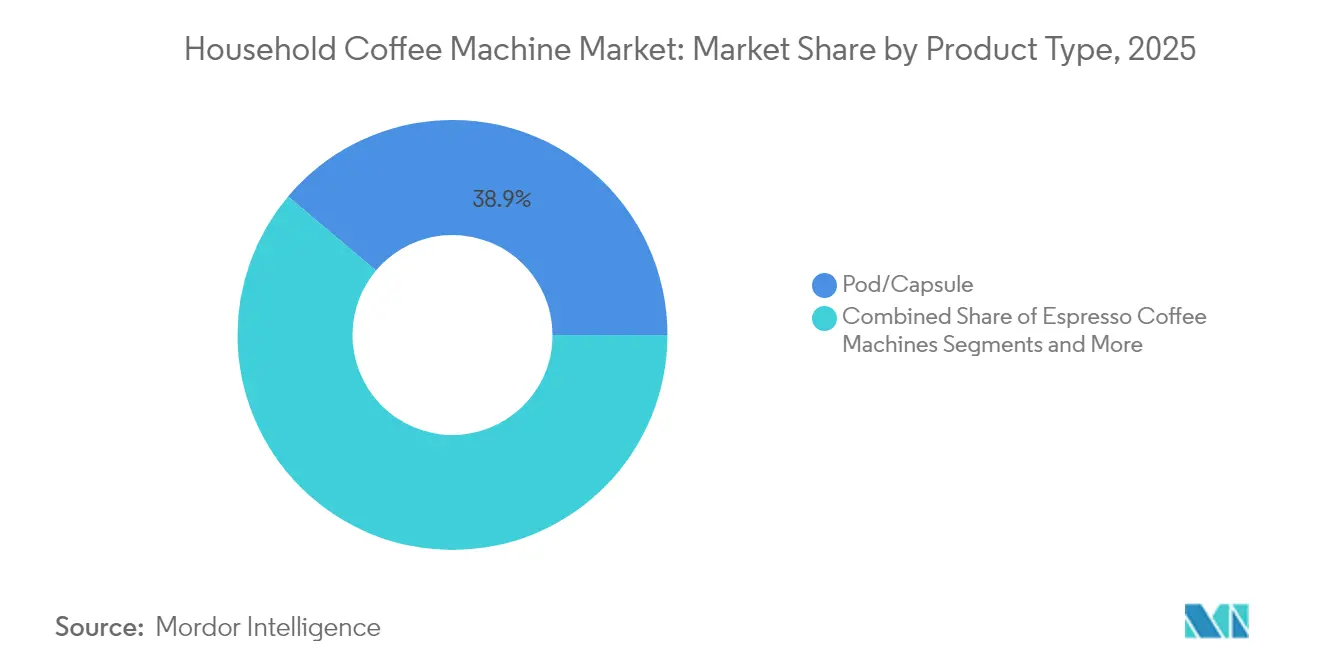
- Par type de produit, les machines à dosettes et à capsules ont représenté 38,86 % de la part de marché des machines à café pour usage domestique en 2025, tandis que les machines tout-en-un grain à tasse devraient progresser à un TCAC de 8,34 % jusqu'en 2031.
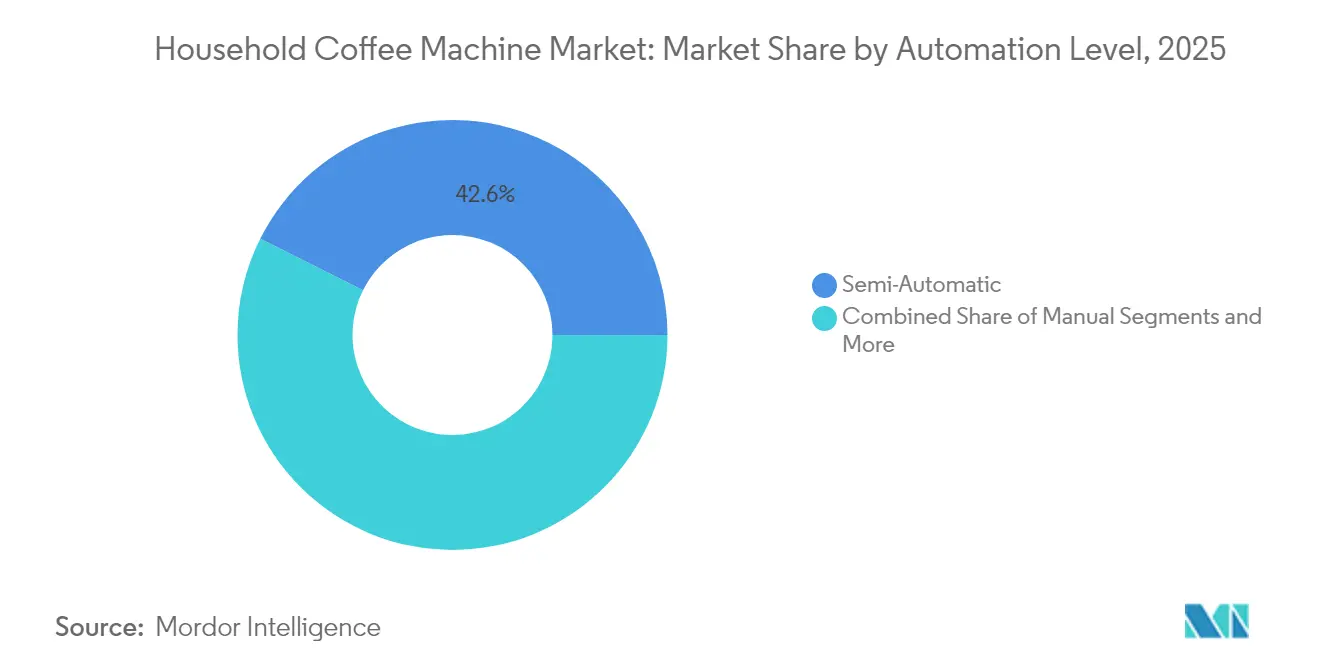
- Par niveau d'automatisation, les machines semi-automatiques ont représenté 42,62 % de la taille du marché des machines à café pour usage domestique en 2025 ; les appareils entièrement automatiques ont enregistré la trajectoire la plus rapide avec un TCAC de 7,75 %.
- Par canal de distribution, les supermarchés et hypermarchés ont détenu 46,85 % de la part de revenus du marché des machines à café pour usage domestique en 2025, tandis que le commerce de détail en ligne progresse à un TCAC de 9,22 % jusqu'en 2031.
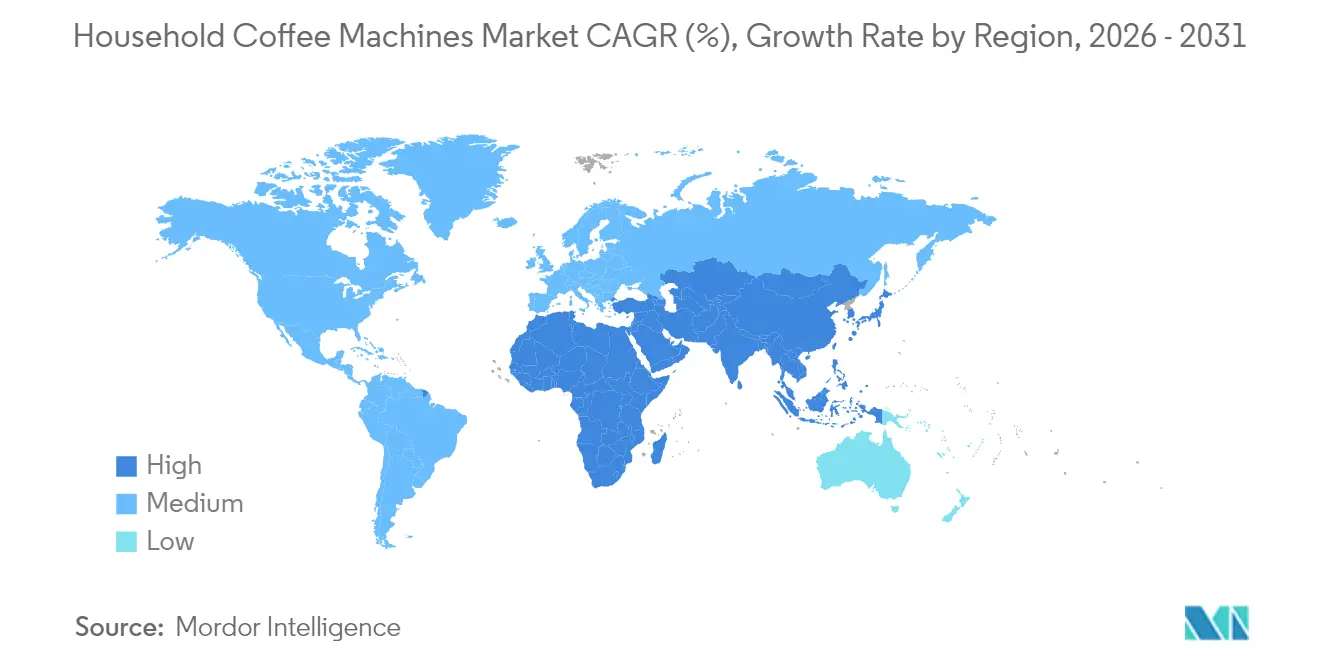
- Par géographie, l'Amérique du Nord a représenté 32,88 % des revenus du marché des machines à café pour usage domestique en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC régional le plus élevé à 7,41 % d'ici 2031.
- Keurig Dr Pepper, De'Longhi Group, Nestlé Nespresso, Breville Group et Hamilton Beach ont collectivement contrôlé une part significative du marché mondial en 2024.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Évolution des consommateurs vers les rituels du café à domicile en Amérique du Nord et en Europe | +1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Essor porté par la commodité des abonnements à dosettes/capsules | +1.2% | Mondial, plus marqué en Amérique du Nord | Court terme (≤ 2 ans) |
| Développement de la culture espresso dans les villes de premier rang en Asie | +1.5% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Machines connectées compatibles IoT stimulant la demande de remplacement | +0.9% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Conceptions économes en énergie portées par les éco-directives de l'UE | +0.7% | Europe, avec des implications pour la fabrication mondiale | Long terme (≥ 4 ans) |
| Offres groupées machine à café-café en vente directe aux consommateurs | +0.4% | Mondial, plus marqué sur les marchés développés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Évolution des consommateurs vers les rituels du café à domicile en Amérique du Nord et en Europe
Le télétravail et les modes de travail hybrides ont ancré une habitude quotidienne de préparation du café à domicile sur les marchés développés. Le taux de pénétration des appareils monodoses et grain à tasse dans les foyers a augmenté parallèlement à la désaffection des cafés liée à l'inflation. La National Coffee Association a indiqué que le café remplacerait l'eau en bouteille comme boisson la plus achetée par les consommateurs américains en 2025[1]Source : National Coffee Association, "National Coffee Data Trends 2025," ncausa.org. Les fabricants ont répondu par des designs compacts pour plan de travail et des recettes aux saveurs affirmées reproduisant les spécialités des cafés, comme les lattes à la pistache, stimulant les ventes d'équipements haut de gamme. L'expérimentation de saveurs saisonnières séduit les acheteurs de la génération Z qui privilégient la personnalisation. Ces évolutions de mode de vie soutiennent la demande au-delà des variations cycliques de revenus, ancrant une croissance volumique à long terme pour le marché des machines à café.
Essor porté par la commodité des abonnements à dosettes et capsules
Les offres d'abonnement qui associent des machines à café à des livraisons récurrentes de capsules transforment les achats ponctuels de matériel en flux de revenus récurrents pour les propriétaires de marques. Keurig Dr Pepper a déclaré une base installée de plus de 38 millions de foyers américains, démontrant l'avantage de fidélisation des systèmes fermés. L'expansion en vente directe aux consommateurs de Nespresso en Asie associe le réapprovisionnement rapide en capsules à un positionnement haut de gamme qui séduit les nouveaux consommateurs urbains. Les règles d'économie circulaire de l'UE accélèrent la transition vers les capsules en aluminium et compostables, et les leaders du secteur financent des programmes de recyclage locaux qui atténuent les préoccupations environnementales. La commodité, le contrôle des portions et l'élimination sans désordre maintiennent les machines à dosettes au cœur des habitudes quotidiennes, garantissant une dynamique de volume soutenue.
Développement de la culture espresso dans les villes de premier rang en Asie
La montée des revenus de la classe moyenne et les modes de vie aspirationnels liés aux cafés sous-tendent une forte adoption de l'espresso en Chine continentale, en Inde et en Asie du Sud-Est. La Chine a dépassé les États-Unis en nombre d'enseignes de cafés de marque en 2024, et Sucafina prévoit que la consommation de café asiatique progressera de plus de 4,4 % par an d'ici 2026. Les commandes via applications mobiles représentent désormais 80 % des transactions de café en Chine, créant des attentes pour les appareils domestiques connectés qui s'intègrent aux plateformes de paiement et de fidélité populaires. Les primo-acheteurs entrent souvent par les systèmes à capsules abordables avant de monter en gamme vers des machines grain à tasse à mesure que leur palais se développe. Le profil démographique de la région et son ouverture au numérique positionnent l'Asie-Pacifique comme le principal moteur de croissance du marché des machines à café.
Machines connectées compatibles IoT stimulant la demande de remplacement
Les machines à café connectées font évoluer la préparation du café de procédés manuels vers des expériences riches en données. ThermoplanConnect permet des diagnostics en temps réel, des mises à jour de recettes à distance et la gestion de parcs de machines, réduisant les temps d'arrêt pour les opérateurs commerciaux. Au niveau des foyers, les assistants vocaux déclenchent des préparations programmées, tandis que les applications apprennent les habitudes de consommation pour optimiser l'utilisation de l'énergie. Le Département américain de l'Énergie a publié des normes de conservation de l'énergie actualisées pour les machines à café qui entreront en vigueur en 2029[2]Source : Federal Register, "Energy Conservation Program: Revised Standards for Commercial Coffee Brewers," federalregister.gov. La mise en conformité favorise les machines de nouvelle génération dotées d'une gestion intelligente de l'alimentation et d'éléments chauffants efficaces, accélérant les cycles de remplacement. La prime technologique élargit les marges et différencie les marques dans un secteur très concurrentiel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prix de vente moyens élevés limitant la pénétration en Amérique du Sud sensible aux prix | -0.8% | Amérique du Sud, avec des répercussions sur les marchés émergents | Moyen terme (2-4 ans) |
| Contrôle réglementaire sur les capsules à usage unique dans l'UE | -0.6% | Europe, avec des implications mondiales pour les fabricants | Long terme (≥ 4 ans) |
| Pénuries de semi-conducteurs allongeant les délais de livraison | -0.5% | Mondial, plus aigu dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Popularité du café prêt-à-boire cannibalisant les machines d'entrée de gamme | -0.4% | Mondial, plus marqué en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix de vente moyens élevés limitant la pénétration en Amérique du Sud sensible aux prix
La dévaluation monétaire et l'inflation tirée par les matières premières renchérissent le coût des appareils importés dans plusieurs marchés latino-américains. Les prix du café au détail au Brésil ont fortement augmenté en 2024, et de nouvelles hausses sont prévues pour 2025, contraignant les dépenses discrétionnaires. Les machines d'entrée de gamme maintiennent leur position, mais les systèmes espresso haut de gamme peinent à trouver leur place. Certains fabricants pivotent vers des designs modulaires permettant des améliorations progressives des fonctionnalités, améliorant ainsi l'accessibilité financière. Parallèlement, les grains de café haut de gamme connaissent une croissance à deux chiffres dans les grandes métropoles brésiliennes, signalant des niches distinctes au sein de la région. Des financements promotionnels ciblés et des accords d'assemblage local pourraient réduire l'écart de prix à moyen terme.
Contrôle réglementaire sur les capsules à usage unique dans l'UE
L'Europe continue de renforcer ses mandats en matière de durabilité. Le nouveau Règlement sur l'écoconception (UE) 2024/1781 impose des seuils minimaux d'efficacité énergétique et des matériaux recyclables pour les appareils à café[3]Source : Parlement européen, "Règlement (UE) 2024/1781 établissant des exigences d'écoconception," europarl.europa.eu. Les fabricants doivent également préparer des passeports numériques de produits qui suivent l'utilisation des ressources sur la durée de vie d'un appareil. Les coûts de mise en conformité pèsent davantage sur les petits producteurs, favorisant la consolidation et les partenariats technologiques. Les leaders du marché investissent dans les flux d'aluminium recyclé et la recherche sur les polymères biodégradables pour préserver la commodité des capsules tout en répondant aux objectifs environnementaux. Bien que les règles augmentent les coûts à court terme, elles stimulent l'innovation qui soutient la compétitivité à long terme sur le marché des machines à café.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes à dosettes portent le volume, le grain à tasse capte la valeurLes machines à dosettes et à capsules ont généré 38,86 % des revenus mondiaux en 2025, reflétant le double attrait de la rapidité et de la régularité. De nombreux foyers considèrent les machines à capsules comme la voie la plus simple vers des boissons de qualité espresso sans compétences de barista. Le modèle de vente par abonnement pour les consommables verrouille les coûts de changement de marque tout en générant un volume de réapprovisionnement prévisible. Nespresso exploite ce cadre en proposant des centres de recyclage boutique et des récompenses de fidélité qui ancrent le positionnement haut de gamme. Des challengers chinois nationaux comme Joyoung pratiquent des prix agressifs, élargissant l'accès aux produits d'entrée de gamme et propulsant la croissance régionale.
Les machines grain à tasse, en revanche, dominent les tranches de prix supérieures et représentent la gamme à la croissance la plus rapide avec un TCAC de 8,34 % jusqu'en 2031. Ce segment attire les passionnés à la recherche de grains fraîchement moulus, de moussage automatique du lait et de profils personnalisés. Les variantes commerciales affichent des prix catalogue de 10 000 à 20 000 USD et proposent des recettes programmables pour les cafés et les bureaux. À mesure que la connectivité s'améliore, la télémétrie en nuage facilite la maintenance prédictive, réduisant les temps d'arrêt et justifiant les contrats de service inclusifs. Les machines à café filtre restent pertinentes auprès des utilisateurs soucieux de leur budget, notamment sur les marchés nord-américains où les profils gustatifs du café filtre demeurent populaires. Les percolateurs traditionnels et les équipements pour café à verser occupent des niches culturelles mais contribuent peu aux revenus supplémentaires. Les trajectoires divergentes des dosettes portées par la commodité et des machines grain à tasse portées par l'expérience mettent en évidence une structure en haltère qui oriente le développement de produits et les investissements marketing sur l'ensemble du marché des machines à café.


Par niveau d'automatisation :
la domination du semi-automatique face au défi du tout-automatiqueLes machines semi-automatiques ont capté 42,62 % des revenus de 2025, équilibrant le contrôle manuel de l'extraction avec des courbes d'apprentissage accessibles. Les consommateurs passionnés apprécient l'aspect artisanal tout en bénéficiant de la stabilité de pression intégrée et de la précision de la température. Les améliorations des fabricants intègrent désormais des profils de pression, des capteurs de tassage intelligent et des régulateurs PID, prolongeant la durée de vie de la gamme semi-automatique. La catégorie bénéficie également de communautés aftermarket robustes proposant des porte-filtres personnalisables et des améliorations de meules qui allongent les cycles de possession.
Les systèmes entièrement automatiques connaissent la croissance la plus rapide avec un TCAC de 7,75 % car leur simplicité d'utilisation en un seul geste séduit les foyers occupés qui privilégient des résultats reproductibles. Les broyeurs intégrés, les systèmes à lait et les programmes d'autonettoyage compriment le temps de préparation à quelques secondes. La taille du marché des machines à café pour la gamme entièrement automatique a atteint 4,88 milliards USD en 2026 et devrait dépasser 7,07 milliards USD d'ici 2031. L'intégration IoT renforce encore l'attrait en permettant le démarrage à distance, la commande de consommables et les modes d'économie d'énergie. Les assistants vocaux tels qu'Alexa et Google Home se couplent désormais à plusieurs machines phares, intégrant les habitudes de café dans des écosystèmes de maison connectée plus larges. Les machines à levier manuel servent une niche passionnée de puristes mais manquent d'échelle pour défier les segments grand public.
Par canal de distribution :
la transformation numérique accélère l'évolution du commerce de détailLe commerce de détail en ligne représente la trajectoire la plus rapide, progressant à un TCAC de 9,22 % jusqu'en 2031. L'évolution vers la découverte numérique amorcée lors de la pandémie a perduré à mesure que les consommateurs ont appris à comparer les caractéristiques, à lire les avis de pairs et à accéder à des marques de niche au-delà des rayons locaux. Lavazza a enregistré une hausse de 28 % en glissement annuel de ses revenus mondiaux issus du commerce électronique en 2024. Les places de marché leaders amplifient les pics promotionnels, la demande de machines à café s'envolant lors d'événements tels que le Prime Day. Les marques associent des offres d'abonnement et des garanties prolongées pour renforcer les commandes directes, capturant des données de premier rang sur les acheteurs qui éclairent les feuilles de route produits.
Malgré les gains numériques, les supermarchés et hypermarchés ont maintenu 46,85 % de la part de canal en 2025 en offrant une disponibilité immédiate des produits et la commodité des réapprovisionnements en capsules dans le même panier. Les stratégies omnicanales associent désormais les présentoirs physiques à l'accès par code QR aux contenus en ligne, comblant les lacunes d'information. Les détaillants spécialisés en café préservent un rôle de hubs d'expérience pour les démonstrations de machines, les tutoriels de latte art et la vente croisée d'accessoires. Les boutiques en propre de vente directe aux consommateurs se développent dans les centres commerciaux à fort trafic où des bars à café immersifs éduquent les acheteurs potentiels et convertissent les essais en ventes.
Analyse géographique
Marché des Machines à Café pour Usage Domestique en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 32,88 % du chiffre d'affaires mondial en 2025 et demeure le plus grand marché régional. Un taux élevé de pénétration dans les foyers et une culture du café mature constituent une base solide, mais l'innovation continue de générer des dépenses supplémentaires. Keurig Dr Pepper a expédié 10,4 millions de machines à café en 2024, renforçant les cycles de remplacement et la croissance des abonnements aux dosettes. L'adoption de la maison connectée stimule la demande d'appareils dotés du Wi-Fi et de la commande vocale, tandis que les préoccupations environnementales orientent l'attention vers les classifications énergétiques et les matériaux recyclables. Les consommateurs canadiens reflètent les préférences américaines, les appareils monoserve haut de gamme surpassant les modèles à filtre d'entrée de gamme, et le Mexique enregistre une adoption régulière portée par l'expansion de la classe moyenne urbaine.
Marché des Machines à Café pour Usage Domestique en Asie-Pacifique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, enregistrant un CAGR de 7,41 % à l'horizon 2031. La taille du marché des machines à café pour la région s'élevait à 3,58 milliards USD en 2026 et devrait dépasser 5,12 milliards USD en 2031. L'essor des cafés de marque en Chine se répercute sur l'adoption à domicile, les consommateurs cherchant à reproduire les boissons espresso qui leur sont familières. Les fabricants d'appareils électroménagers locaux intègrent des applications de paiement locales et des fonctionnalités de partage sur les réseaux sociaux, adaptant leurs propositions de valeur aux millennials férus de technologie. L'Inde suit avec une forte demande dans les zones métropolitaines, tandis que le Vietnam, l'Indonésie et les Philippines se développent à partir de bases installées faibles. Les initiatives d'assemblage local limitent les droits de douane et personnalisent les spécifications de tension, améliorant l'accessibilité financière et l'adéquation culturelle.
Marché des Machines à Café pour Usage Domestique en EMEA et en Amérique du Sud
L'Europe affiche une croissance stable malgré une législation environnementale stricte. Le règlement sur l'écoconception contraint les fabricants d'appareils à repenser les blocs de chauffe, la consommation en veille et la recyclabilité des matériaux. Les premiers adoptants acceptent des suppléments de prix marginaux pour les appareils portant le label énergétique de l'UE, renforçant un cercle vertueux d'investissement dans la durabilité. La tradition de l'espresso en Europe du Sud soutient la demande de machines semi-automatiques, tandis que les marchés du Nord privilégient la commodité des machines entièrement automatiques. Le potentiel de l'Amérique du Sud reste tempéré par la volatilité macroéconomique. Les détaillants au Brésil proposent des plans de paiement échelonné pour atténuer la dépréciation monétaire, mais les cycles de remplacement s'allongent à mesure que les consommateurs retardent les mises à niveau non essentielles. Le Moyen-Orient et l'Afrique offrent des perspectives de niche, ancrées par la prolifération des cafés de spécialité dans le Golfe et l'urbanisation croissante en Afrique de l'Est, bien que la distribution fragmentée et la sensibilité aux prix posent des défis.

Paysage réglementaire
La réglementation se durcit en matière de sécurité et de performance énergétique pour les cafetières domestiques, ce qui incite les fabricants à mettre à jour l'électronique, les systèmes de chauffe et les pièces accessibles aux utilisateurs. Dans l'Union européenne, le règlement (UE) 2023/826 de la Commission (règlement sur la veille) est devenu pleinement applicable en mai 2025, fixant des limites plus strictes pour la consommation en veille et en mode arrêt des produits mis sur le marché de l'UE. Aux États-Unis, la conformité en matière de sécurité continue d'être encadrée par des mises à jour de normes telles que l'UL 1082 (sixième édition, mise à jour jusqu'aux révisions de juillet 2024), parallèlement à des mesures d'application actives telles que le rappel par la U.S. Consumer Product Safety Commission (juin 2026) des cafetières individuelles Kidisle en raison de risques de brûlures, ce qui souligne le rôle de la sécurité du circuit d'écoulement, du contrôle de la température et de la prévention des blocages dans les conceptions à dosette unique.
L'Asie ajoute également de plus en plus d'exigences obligatoires et quasi obligatoires qui affectent les importations et la fabrication locale. L'Inde a publié le Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order, 2026, qui rend obligatoire la certification BIS pour les cafetières à compter du 1er octobre 2026, relevant ainsi les exigences en matière de tests, d'étiquetage et de documentation de conformité pour les fournisseurs desservant le marché indien. La Chine a mis en œuvre la norme GB/T 46503-2025 à partir de mai 2026, couvrant la sécurité électrique, la compatibilité électromagnétique, la consommation en veille et la performance, ce qui accroît la nécessité d'une planification de certification spécifique à la région et d'un alignement de la nomenclature pour les plateformes mondiales.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en composants (éléments chauffants/thermoblocs, pompes, moulins, capteurs, cartes de commande, boîtiers en plastique/métal) et se poursuit avec l'assemblage, la certification et la distribution multicanale (grande distribution, magasins spécialisés, vente en ligne et abonnements en direct au consommateur). À mesure que les machines intègrent la connectivité et renforcent les contrôles de consommation en veille, l'approvisionnement en électronique, les micrologiciels et les tests de conformité occupent une place plus centrale, tandis que la logistique des pièces détachées et l'exécution des garanties façonnent de plus en plus la perception de la marque et le coût total de possession.
Les choix en matière de partenariats et de réseaux de services modifient également l'économie en aval et les délais de réparation. De'Longhi a renforcé l'exécution après-vente en désignant Encompass Supply Chain Solutions comme son principal distributeur de pièces en Amérique du Nord (mars 2025), consolidant l'entreposage et les achats pour améliorer les niveaux de service. Côté écosystème, Keurig Dr Pepper et Lavazza ont élargi leur partenariat (février 2024), Keurig obtenant les droits exclusifs de fabrication et d'approvisionnement pour les dosettes K-Cup Lavazza ainsi que la responsabilité des ventes et de la distribution aux États-Unis et au Canada, illustrant la manière dont les consommables, l'échelle de distribution et l'économie du parc installé sont liés entre eux. La logistique inverse liée à la durabilité devient également plus structurée, comme l'illustre la collaboration de Nestlé Nespresso avec Stemin S.p.A. et Groupe Bader (septembre 2025) pour récupérer l'aluminium des capsules et le réintégrer sous forme de nouveaux alliages, reliant ainsi les programmes de consommables aux boucles d'approvisionnement en matériaux.
Paysage concurrentiel
Le secteur des machines à café pour usage domestique dépend de plus en plus de la capacité des entreprises à innover tout en maintenant leur efficacité opérationnelle. Les acteurs établis doivent se concentrer sur le développement continu de produits, en intégrant des fonctionnalités avancées telles que les options de personnalisation et la connectivité intelligente, tout en garantissant des interfaces conviviales. La construction de réseaux de distribution solides, notamment sur les marchés émergents, reste cruciale pour l'expansion du marché. Les entreprises doivent développer des réseaux de service après-vente complets et maintenir des relations solides avec les détaillants et les plateformes de commerce électronique pour assurer la pénétration du marché et la satisfaction des clients.
Pour les challengers cherchant à gagner des parts de marché, la différenciation par des fonctionnalités uniques, l'esthétique du design ou le positionnement tarifaire est essentielle. Le risque relativement faible de substitution par d'autres méthodes d'infusion du café offre des opportunités aux nouveaux entrants pour s'établir dans des segments de marché spécifiques. Les facteurs de succès comprennent le développement d'une identité de marque forte, l'établissement de chaînes d'approvisionnement efficaces et la création de propositions de valeur convaincantes qui répondent à des besoins spécifiques des consommateurs. La conformité réglementaire, notamment en ce qui concerne la sécurité des produits et les normes environnementales, joue un rôle crucial dans le succès commercial, les entreprises devant adapter leurs produits et processus pour répondre aux exigences en constante évolution dans différentes régions.
Leaders du secteur des machines à café pour usage domestique
Keurig Dr Pepper Inc.
De'Longhi Group
Nestlé Nespresso SA
Breville Group Ltd.
Hamilton Beach Brands Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Machines à Café pour Usage Domestique
- Keurig Dr Pepper Inc.
- De Longhi Group
- Nestle Nespresso SA
- Breville Group Ltd.
- Hamilton Beach Brands Inc.
- Jura Elektroapparate AG
- Koninklijke Philips N.V. (Philips Domestic Appliances)
- Groupe SEB (Krups, Tefal)
- BSH Hausgerate GmbH (Bosch, Siemens)
- Spectrum Brands Holdings (Black+Decker, Russell Hobbs)
- Newell Brands Inc. (Mr. Coffee)
- Conair LLC (Cuisinart)
- Melitta Group
- Lavazza Group (Gaggia, Saeco)
- Smeg S.p.A.
- Panasonic Corporation
- Electrolux AB
- Morphy Richards
- Illycaffe S.p.A.
- Wilfa AS*

Opportunités de marché et perspectives d'avenir
Les machines connectées interopérables et l'intégration à la maison intelligente créent un espace vierge pour des fonctionnalités différenciées au-delà de la simple préparation, notamment à mesure que le commerce en ligne accélère la découverte de produits et les achats guidés par les spécifications. En mai 2026, BSH a annoncé que les machines à café entièrement automatiques Bosch et Siemens devenaient les premiers appareils domestiques optimisés pour l'intégration à Amazon Alexa+, ouvrant la voie à une montée en gamme via la commande vocale, les routines et la personnalisation des boissons via une application. Parallèlement, les normes de connectivité des appareils (famille IEC 63510 et série EN 50631 associée, y compris les versions de 2025) contribuent à permettre l'interopérabilité entre marques et des cas d'usage de gestion de l'énergie, offrant aux cafetières une voie plus directe vers les écosystèmes énergétiques et d'appareils de la maison intelligente.
La durabilité et les programmes de cycle de vie constituent un autre domaine d'opportunité concret, en particulier en Europe où les exigences en matière de consommation en veille et d'économie circulaire rejoignent les systèmes à dosettes. Les initiatives de circularité de Nespresso, notamment la récupération et la réutilisation de l'aluminium des capsules usagées via des partenaires tels que Stemin et Groupe Bader (septembre 2025), montrent comment la récupération des matériaux et la conception des systèmes de produits peuvent préserver la commodité tout en répondant aux attentes de l'UE. Sur le plan de la marque et du portefeuille, l'investissement dans des cycles de produits plus rapides favorise des renouvellements plus fréquents des formats, de la connectivité et de la performance énergétique, comme le montre De'Longhi qui annonce un pipeline de lancements élargi en 2026, accompagné d'un investissement accru dans les capacités et la communication de marque.
Recent Industry Developments in Marché des Machines à Café pour Usage Domestique
- Avril 2026 : Keurig Dr Pepper a annoncé avoir acquis 96,22 % des actions de JDE Peet's et a présenté ses plans pour une future unité mondiale du café destinée à être scindée. Cette acquisition élargit l'envergure et la portée de marque de Keurig Dr Pepper sur les systèmes et formats de café. Elle renforce le lien stratégique entre les cafetières domestiques, les dosettes et les portefeuilles de café de marque.
- Juin 2025 : Keurig a lancé la cafetière Keurig K-Mini Mate, une machine compacte à dosette unique positionnée autour d'un encombrement réduit et d'un prix accessible. Ce produit soutient une pénétration plus large des foyers dans les cuisines à espace restreint. Il renforce également le parc installé qui alimente les achats récurrents de dosettes.
- Mars 2024 : Keurig a annoncé la cafetière K-Brew + Chill avec la technologie QuickChill, dont la disponibilité était prévue pour l'automne 2024. Cette capacité chaud-froid élargit les occasions de consommation de boissons à domicile. Elle relève également les attentes en matière de fonctionnalités sur les plateformes à dosette unique, favorisant la premiumisation au sein de la catégorie.


Marché des Machines à Café pour Usage Domestique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans ce rapport, le marché couvre les cafetières domestiques vendues pour un usage résidentiel, comptabilisées comme des expéditions d'équipements neufs via les canaux de vente au détail et directs, et évaluées en USD au niveau de l'équipement. Il inclut les cafetières à filtre, les machines à dosettes et capsules, les machines à espresso semi-automatiques et les unités entièrement automatiques à grains.
Exclusions du périmètre : les machines à café commerciales utilisées dans les cafés, restaurants, bureaux et distributeurs automatiques sont exclues de cette évaluation.
Aperçu de la segmentation
- Par type de produit
- Machines à café filtre
- Machines à café espresso
- Machines à café à dosettes/capsules
- Machines grain à tasse (espresso automatique)
- Percolateurs et autres
- Par niveau d'automatisation
- Manuel
- Semi-automatique
- Entièrement automatique
- Connecté intelligent / Compatible IoT
- Par canal de distribution
- Supermarchés et hypermarchés
- Magasins spécialisés
- Commerce de détail en ligne
- Vente directe aux consommateurs (boutiques de marque et abonnements)
- Autres canaux hors ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam, Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et collecter les séries de données de référence utilisées dans le modèle. Nous nous sommes appuyés sur des sources publiques telles que UN Comtrade pour les flux commerciaux, USITC DataWeb pour le contexte des lignes tarifaires, Eurostat pour les indicateurs d'équipement des ménages et de vente au détail, et la Banque mondiale pour les variables macroéconomiques utilisées afin de normaliser les tendances par pays.
Pour ancrer nos hypothèses, nous avons également examiné les rapports annuels des entreprises et les présentations aux investisseurs, les publications douanières officielles lorsqu'elles étaient disponibles, ainsi que des articles de presse économique fiables sur la demande de petits appareils et les évolutions des canaux de distribution. Nous avons également utilisé un abonnement payant pour les données financières des entreprises et la veille d'actualités, ainsi qu'une base de données d'importation et d'exportation au niveau des expéditions afin de vérifier la cohérence des mouvements liés au commerce dans les principaux marchés. Cette liste est purement illustrative, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte de données, la validation et les clarifications de recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes menés auprès d'un ensemble de marques d'appareils électroménagers, de contacts en fabrication de composants et sous-traitance, de distributeurs et d'experts des canaux de vente au détail de grande surface, suivis par des vendeurs principalement en ligne et des partenaires de service le cas échéant. Ces échanges nous ont aidés à affiner les fourchettes de prix de vente moyens par format, à clarifier l'évolution de la pénétration des dosettes et capsules, et à distinguer ce qui est réellement vendu aux ménages de ce qui peut être acheté pour de petits lieux de travail selon les régions.
Répartition des répondants à l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Dirigeants (CXO) : 13 % | APAC : 42 % |
| Niveau intermédiaire : 56 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 34 % |
| Acteurs plus petits : 14 % | Managers : 58 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante qui reconstitue la demande de machines domestiques par pays en utilisant les signaux de demande d'appareils, le contexte commercial et de production, ainsi que les schémas d'expansion des canaux, puis convertit ce pool de demande en valeur à l'aide d'échelles de prix reflétant chaque format de machine. Une fois les totaux formés, des vérifications ascendantes sélectives sont utilisées pour maintenir des chiffres réalistes, en s'appuyant sur des vérifications d'échantillons de marques et de gammes de détaillants, la direction des expéditions rapportée lors des entretiens, ainsi que des contrôles ponctuels du prix de vente moyen multiplié par le volume pour les grands marchés.
Parmi les données déterminantes pour ce marché figurent le cycle de remplacement des cafetières domestiques, l'évolution de la répartition entre filtre et dosette/capsule et machine à grains, le mix des machines à espresso semi-automatiques et entièrement automatiques, ainsi que la contribution des canaux en ligne et hors ligne au flux d'unités. Le calendrier des devises et l'inflation des prix sont traités de manière cohérente en utilisant la même période de conversion pour l'année de référence et en séparant, dans la mesure du possible, l'évolution réelle du prix de vente moyen des changements de mix. Pour les prévisions, une analyse de scénarios est utilisée car l'adoption est portée à la fois par les tendances de revenus et les changements de comportement, et les retours d'experts nous ont aidés à établir des fourchettes pratiques pour les hypothèses de premiumisation, de pénétration des dosettes et de fréquence de remplacement par région.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin qu'une seule source ne détermine pas l'ensemble du résultat. Les résultats du modèle sont comparés à des indicateurs indépendants tels que la direction des importations et exportations, les commentaires sur les ventes par catégorie de grands détaillants, et le pool de remplacement attendu implicite des estimations du parc installé, puis les écarts les plus importants sont examinés par un second analyste avant validation finale.
Lorsqu'un chiffre semble incohérent, les hypothèses sont revérifiées et les contacts primaires concernés sont recontactés pour confirmer si un écart est réel ou simplement lié au calendrier. Le rapport est mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif affecte les prix, la disponibilité de l'approvisionnement ou la demande d'une grande région. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché mondial des cafetières domestiques selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les cafetières domestiques ne correspondent pas toujours car les chercheurs peuvent comptabiliser différents types de machines, utiliser des points de valeur différents dans la chaîne, et ancrer le modèle à des années différentes. L'écart s'élargit également lorsque les échelles de prix sont construites à partir de moyennes générales d'appareils plutôt que de prix par format.
Les vérifications de la direction des importations et exportations, combinées aux signaux de mix de canaux pour les unités à dosette/capsule et entièrement automatiques, sont les éléments qui permettent à Mordor Intelligence de se concentrer exclusivement sur les expéditions d'équipements destinés aux ménages et sur un calendrier de devises cohérent. Cela réduit le bruit provenant des installations en petits bureaux et en usage commercial léger qui peuvent sinon s'infiltrer dans les totaux de catégorie.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,48 milliards USD (2026) | |
| Cabinet de conseil mondial A | 16,10 milliards USD (2026) | Élargit souvent le pool de demande comptabilisé en incluant les achats de petits bureaux et certaines installations d'usage commercial léger, et peut appliquer un prix de vente moyen composite qui surestime la valeur lorsque les formats espresso haut de gamme sont surpondérés. |
| Revue commerciale B | 12,90 milliards USD (2026) | S'appuie généralement sur un ensemble plus restreint de canaux de vente au détail hors ligne suivis et sous-estime les ventes directes au consommateur et en ligne, ce qui peut réduire la capture d'unités dans les marchés à forte croissance et faire baisser la valeur implicite. |
La comparaison montre que les plus grandes différences proviennent de ce qui est comptabilisé comme demande des ménages, ainsi que de la manière dont les prix sont attribués entre les formats filtre, dosette/capsule et espresso. En limitant le périmètre aux expéditions destinées à un usage résidentiel et en testant les totaux par rapport aux signaux commerciaux et de canaux, le chiffre obtenu reste traçable à des données reproductibles plutôt qu'à des moyennes générales d'appareils.


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché des machines à café entre 2026 et 2031 ?
Le marché devrait croître à un TCAC de 6,05 %, passant de 14,48 milliards USD en 2026 à 19,4 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les machines grain à tasse automatiques mènent la croissance avec un TCAC de 8,34 % jusqu'en 2031, reflétant la demande croissante de boissons de qualité café à domicile.
À quelle vitesse le commerce de détail en ligne gagne-t-il du terrain comme canal de vente ?
Le commerce de détail en ligne progresse à un TCAC de 9,22 %, devançant tous les autres canaux à mesure que les consommateurs privilégient la recherche numérique et la livraison directe à domicile.
Quelle région offre le potentiel de croissance le plus élevé au cours des cinq prochaines années ?
L'Asie-Pacifique affiche les perspectives les plus solides avec un TCAC de 7,41 %, soutenu par le développement de la culture espresso en Chine et l'urbanisation rapide en Inde et en Asie du Sud-Est.
Quels changements réglementaires sont les plus susceptibles d'affecter la conception des produits ?
Le Règlement sur l'écoconception de l'UE, en vigueur depuis juillet 2024, et les normes américaines d'efficacité énergétique prévues pour 2029 poussent les fabricants vers des machines plus économes en énergie et plus recyclables.
Dernière mise à jour de la page le:



