
Tamaño y Cuota del Mercado de Cafeteras para el Hogar
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.4 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cafeteras para el Hogar por Mordor Intelligence
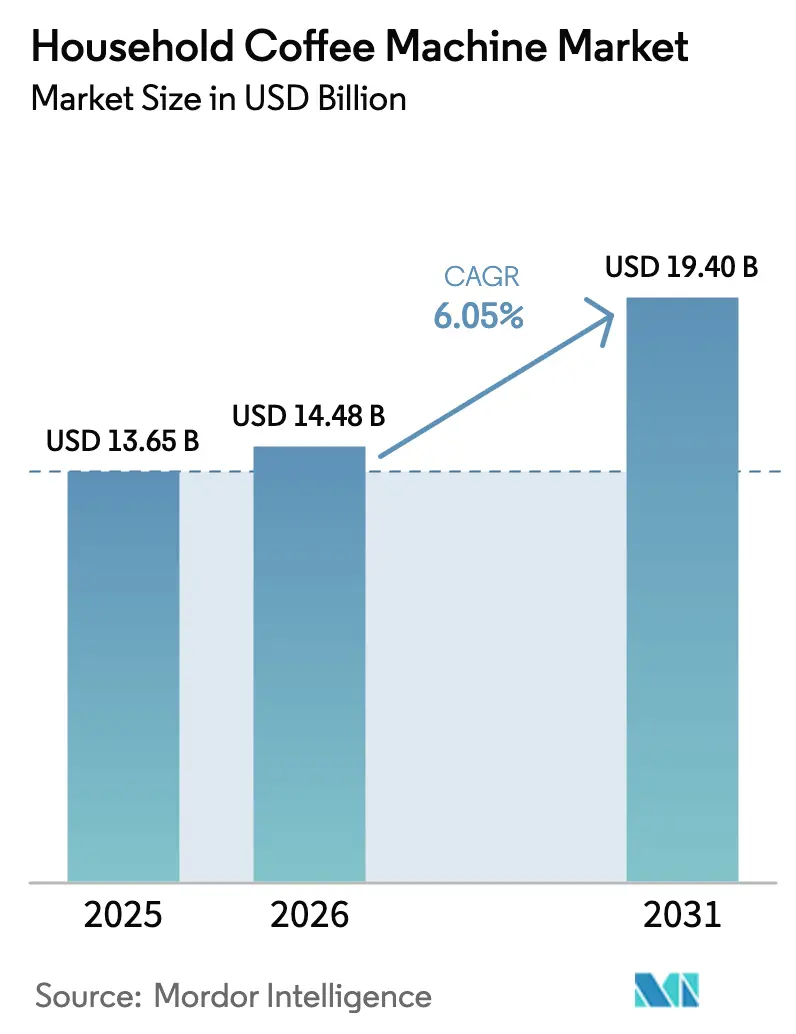
El mercado de cafeteras para el hogar fue valorado en USD 13,65 mil millones en 2025 y se estima que crecerá desde USD 14,48 mil millones en 2026 hasta alcanzar USD 19,4 mil millones en 2031, a una CAGR del 6,05% durante el período de pronóstico (2026-2031). El aumento en la preparación de café en el hogar, las experiencias premium de elaboración doméstica que superan en precio a los cafés, y la mejora de la tecnología de electrodomésticos inteligentes se combinan para acelerar el mercado de cafeteras. Los consumidores en economías desarrolladas sustituyen cada vez más las visitas al comercio minorista con cápsulas premium, automatización de grano a taza y cafeteras conectadas que replican la producción de un barista. Las medidas regulatorias que recompensan los diseños energéticamente eficientes estimulan la innovación y la demanda de reemplazo, mientras que los hábitos de compra digital amplían el acceso a una gama más amplia de productos. El competitivo campo en rápida evolución combina ahora a los líderes históricos de electrodomésticos con participantes ágiles que aprovechan el alcance del comercio electrónico y los ecosistemas del hogar inteligente.
Conclusiones Clave del Informe
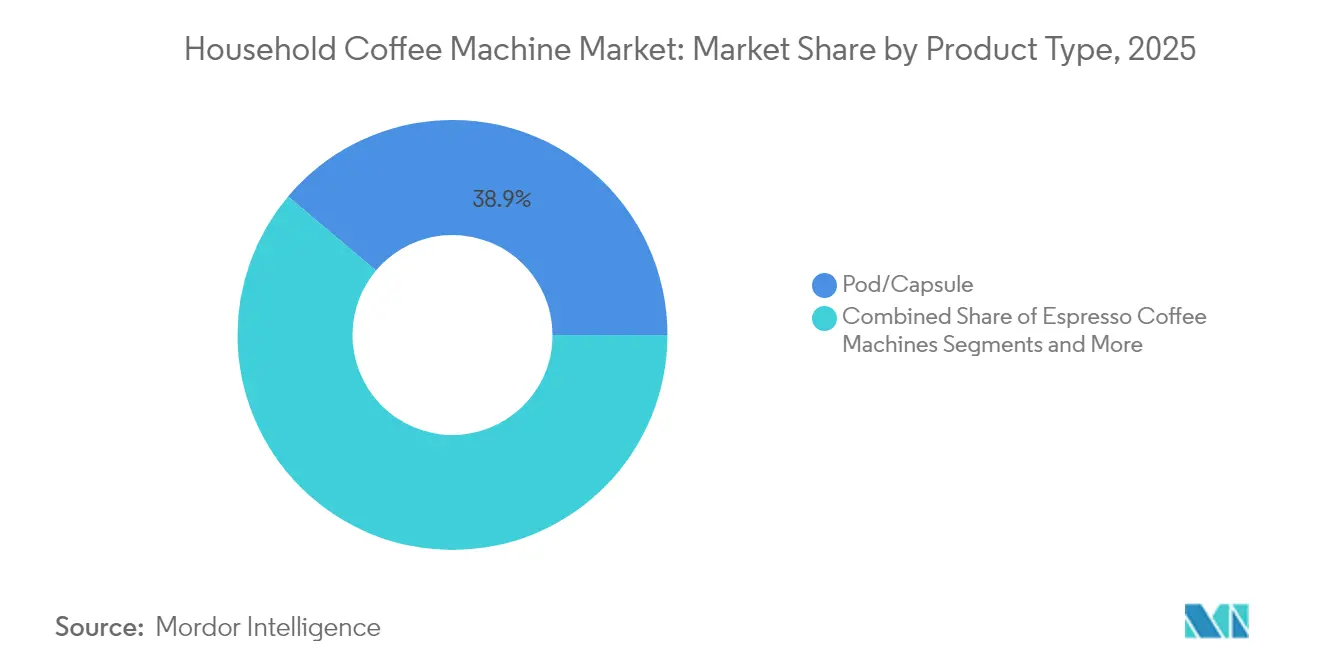
- Por tipo de producto, las máquinas de cápsulas y monodosis lideraron con el 38,86% de la cuota del mercado de cafeteras para el hogar en 2025, mientras que se proyecta que las máquinas de grano a taza se expandan a una CAGR del 8,34% hasta 2031.
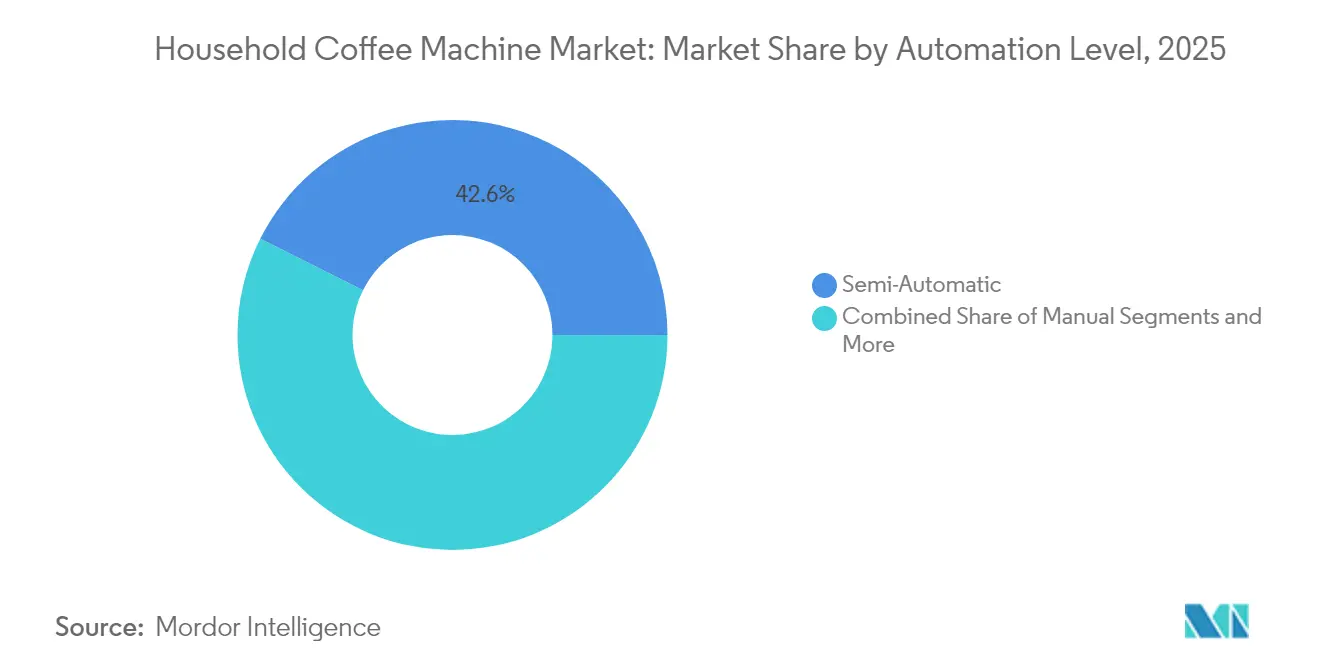
- Por nivel de automatización, las máquinas semiautomáticas representaron el 42,62% del tamaño del mercado de cafeteras para el hogar en 2025; las unidades totalmente automáticas registraron la trayectoria más rápida con una CAGR del 7,75%.
- Por canal de distribución, los supermercados e hipermercados mantuvieron el 46,85% de la cuota de ingresos del mercado de cafeteras para el hogar en 2025, mientras que el comercio minorista en línea avanza a una CAGR del 9,22% hasta 2031.
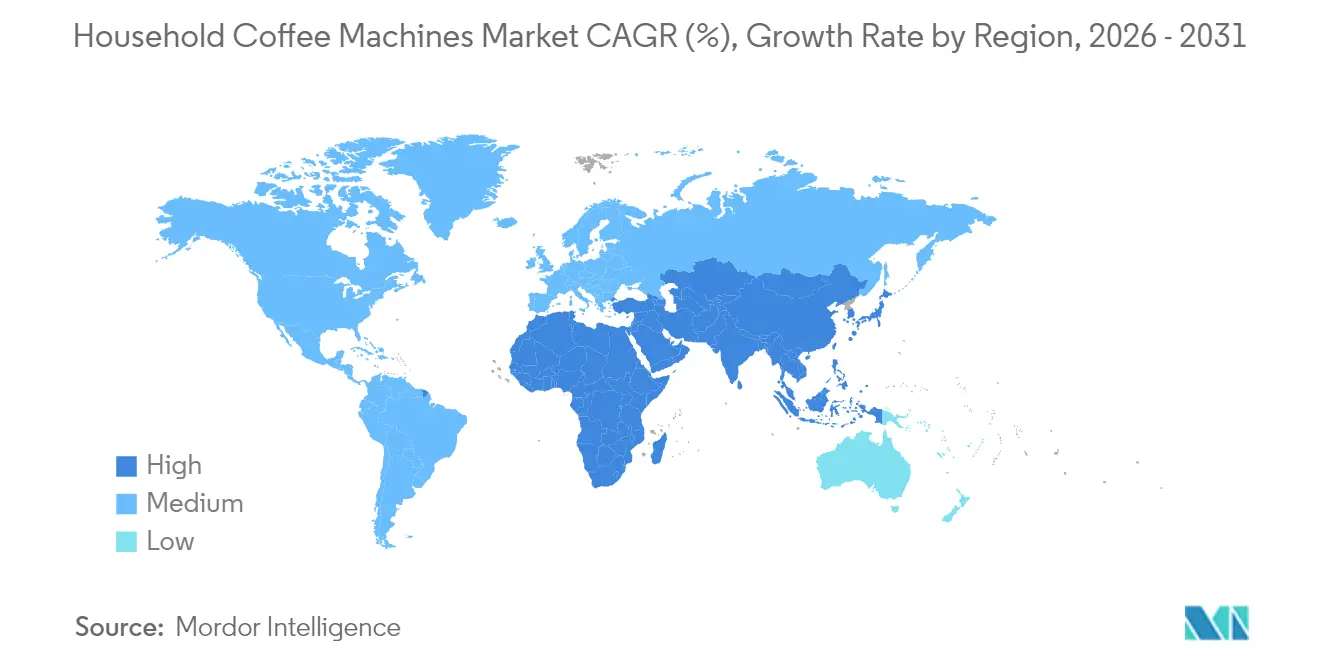
- Por geografía, América del Norte representó el 32,88% de los ingresos del mercado de cafeteras para el hogar en 2025, mientras que Asia-Pacífico registrará la CAGR regional más alta del 7,41% en 2031.
- Keurig Dr Pepper, De'Longhi Group, Nestlé Nespresso, Breville Group y Hamilton Beach controlaron colectivamente una parte considerable del mercado global en 2024.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio del Consumidor hacia Rituales de Café en el Hogar en América del Norte y Europa | +1.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge Impulsado por la Conveniencia en las Suscripciones de Cápsulas y Monodosis | +1.2% | Global, más fuerte en América del Norte | Corto plazo (≤ 2 años) |
| Creciente Cultura del Espresso en Ciudades Asiáticas de Primer Nivel | +1.5% | Núcleo Asia-Pacífico, con expansión hacia el Oriente Medio y África | Largo plazo (≥ 4 años) |
| Máquinas Inteligentes con IoT que Elevan la Demanda de Reemplazo | +0.9% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Diseños Energéticamente Eficientes Impulsados por las Eco-Directivas de la UE | +0.7% | Europa, con implicaciones globales en la fabricación | Largo plazo (≥ 4 años) |
| Planes Directos al Consumidor con Paquetes de Cafetera y Café | +0.4% | Global, más fuerte en mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Cambio del Consumidor hacia Rituales de Café en el Hogar en América del Norte y Europa
Los patrones de trabajo remoto e híbrido consolidaron un hábito diario de elaboración de café en el hogar en los mercados desarrollados. La penetración doméstica de los electrodomésticos de dosis única y de grano a taza aumentó junto con la evasión de cafeterías impulsada por la inflación. La Asociación Nacional del Café (National Coffee Association) informó que el café reemplazaría al agua embotellada como la bebida más comprada por los consumidores estadounidenses en 2025[1]Fuente: Asociación Nacional del Café, "Tendencias Nacionales de Datos del Café 2025," ncausa.org. Los fabricantes respondieron con diseños compactos para encimera y recetas con sabores destacados que replican las especialidades de los cafés, como los lattes de pistacho, impulsando las ventas de equipos premium. La experimentación con sabores de temporada resuena en los compradores de la Generación Z, que prefieren la personalización. Estos cambios de estilo de vida sostienen la demanda más allá de los cambios cíclicos de ingresos, incorporando un crecimiento de volumen a largo plazo para el mercado de cafeteras.
Auge Impulsado por la Conveniencia en las Suscripciones de Cápsulas y Monodosis
Los planes de suscripción que combinan cafeteras con entregas recurrentes de cápsulas transforman las compras de hardware puntuales en flujos de ingresos recurrentes para los propietarios de marcas. Keurig Dr Pepper reportó una base instalada que supera los 38 millones de hogares en Estados Unidos, demostrando la ventaja de fidelización de los sistemas cerrados. La expansión directa al consumidor de Nespresso en Asia combina el reabastecimiento rápido de cápsulas con un posicionamiento premium que atrae a los nuevos consumidores urbanos. Las normas de economía circular de la UE aceleran el cambio hacia cápsulas de aluminio y compostables, y los líderes del sector financian programas de reciclaje en el mercado que mitigan las preocupaciones medioambientales. La conveniencia, el control de las porciones y la eliminación sin desorden mantienen a las máquinas de monodosis en el centro de las rutinas diarias, asegurando un impulso de volumen sostenido.
Creciente Cultura del Espresso en Ciudades Asiáticas de Primer Nivel
El aumento de los ingresos de la clase media y los estilos de vida aspiracionales de las cafeterías sustentan una fuerte adopción del espresso en China continental, India y el Sudeste Asiático. China superó a Estados Unidos en locales de café de marca en 2024, y Sucafina prevé que el consumo de café asiático crezca por encima del 4,4% anual de aquí a 2026. Los pedidos a través de aplicaciones móviles representan ahora el 80% de las transacciones de café en China, estableciendo expectativas para los dispositivos domésticos conectados que se integran con las populares plataformas de pago y fidelización. Los compradores por primera vez suelen comenzar con sistemas de cápsulas asequibles antes de ascender a unidades de grano a taza a medida que sus paladares maduran. El perfil demográfico y la apertura digital de la región posicionan a Asia-Pacífico como el principal motor de crecimiento del mercado de cafeteras.
Máquinas Inteligentes con IoT que Elevan la Demanda de Reemplazo
Las cafeteras conectadas llevan la preparación del café de los procesos manuales a experiencias enriquecidas con datos. ThermoplanConnect permite diagnósticos en tiempo real, actualizaciones remotas de recetas y gestión de flotas, reduciendo el tiempo de inactividad para los operadores comerciales. A nivel doméstico, los asistentes de voz activan la preparación programada, mientras que las aplicaciones aprenden los patrones de consumo para optimizar el uso de energía. El Departamento de Energía de Estados Unidos (US Department of Energy) ha publicado estándares actualizados de conservación de energía para cafeteras que entran en vigor en 2029[2]Fuente: Registro Federal, "Programa de Conservación de Energía: Estándares Revisados para Cafeteras Comerciales," federalregister.gov. El cumplimiento favorece a las máquinas de nueva generación con gestión inteligente de la energía y elementos calefactores eficientes, impulsando ciclos de reemplazo acelerados. La prima tecnológica amplía los márgenes y diferencia a las marcas en un campo muy concurrido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios Medios de Venta Elevados que Limitan la Penetración en América del Sur Sensible al Precio | -0.8% | América del Sur, con repercusión en los mercados emergentes | Mediano plazo (2-4 años) |
| Escrutinio Regulatorio sobre las Cápsulas de Uso Único en la UE | -0.6% | Europa, con implicaciones globales para los fabricantes | Largo plazo (≥ 4 años) |
| Escasez de Semiconductores que Infla los Plazos de Entrega | -0.5% | Global, más aguda en la fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| La Popularidad del Café Listo para Beber que Canibaliza las Máquinas de Gama de Entrada | -0.4% | Global, más fuerte en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Medios de Venta Elevados que Limitan la Penetración en América del Sur Sensible al Precio
La devaluación de la moneda y la inflación impulsada por las materias primas elevan el costo de los electrodomésticos importados en varios mercados latinoamericanos. Los precios minoristas del café en Brasil se dispararon en 2024, y se prevén aumentos adicionales para 2025, lo que limita el gasto discrecional. Las máquinas de gama de entrada mantienen su posición, pero los sistemas de espresso premium tienen dificultades para llegar al mercado. Algunos fabricantes apuestan por diseños modulares que permiten actualizaciones graduales de funciones, mejorando la asequibilidad. Al mismo tiempo, los granos de café premium experimentan un crecimiento de doble dígito en las áreas metropolitanas de Brasil, lo que señala nichos diferenciados dentro de la región. La financiación promocional específica y los acuerdos de ensamblaje local podrían reducir la brecha de precios a mediano plazo.
Escrutinio Regulatorio sobre las Cápsulas de Uso Único en la UE
Europa continúa endureciendo los mandatos de sostenibilidad. El nuevo Reglamento de Ecodiseño (UE) 2024/1781 impone umbrales mínimos de eficiencia energética y materiales reciclables para los electrodomésticos de café[3]Fuente: Parlamento Europeo, "Reglamento (UE) 2024/1781 por el que se establecen requisitos de Ecodiseño," europarl.europa.eu. Los fabricantes también deben preparar pasaportes digitales de producto que rastreen el uso de recursos durante la vida útil de una unidad. Los costos de cumplimiento pesan más sobre los productores más pequeños, lo que impulsa la consolidación y las alianzas tecnológicas. Los líderes del mercado invierten en flujos de aluminio reciclado e investigación de polímeros biodegradables para preservar la comodidad de las cápsulas cumpliendo al mismo tiempo los objetivos medioambientales. Aunque las normas elevan los costos a corto plazo, estimulan la innovación que apoya la competitividad a largo plazo en el mercado de cafeteras.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas de Monodosis Impulsan el Volumen, el Grano a Taza Captura el ValorLas máquinas de monodosis y cápsulas generaron el 38,86% de los ingresos globales en 2025, reflejando el doble atractivo de la velocidad y la consistencia. Muchos hogares consideran las cafeteras de cápsulas como el camino más sencillo hacia bebidas de calidad espresso sin necesidad de habilidades de barista. El modelo de ventas por suscripción de consumibles fija los costos de cambio de marca al tiempo que genera un volumen de reabastecimiento predecible. Nespresso aprovecha este marco ofreciendo centros de reciclaje de tipo boutique y recompensas de fidelización que anclan el posicionamiento premium. Los competidores domésticos chinos, como Joyoung, aplican precios agresivos, ampliando el acceso al segmento de gama de entrada e impulsando el crecimiento regional.
Las máquinas de grano a taza, en cambio, dominan los segmentos de precio más alto y representan la línea de mayor crecimiento con una CAGR del 8,34% hasta 2031. Este segmento atrae a entusiastas que buscan granos recién molidos, texturizado automático de leche y perfiles personalizados. Las variantes comerciales alcanzan precios de lista de entre USD 10.000 y USD 20.000 y ofrecen recetas programables para cafeterías y oficinas. A medida que mejora la conectividad, la telemetría basada en la nube facilita el mantenimiento predictivo, reduciendo el tiempo de inactividad y justificando los contratos de servicio integrales. Las cafeteras de goteo mantienen su relevancia entre los usuarios con presupuesto ajustado, especialmente en los mercados norteamericanos donde los perfiles de sabor de filtro siguen siendo populares. Las percoladoras tradicionales y los equipos de vertido manual ocupan nichos culturales, pero contribuyen poco al incremento de los ingresos. Las trayectorias divergentes de las monodosis impulsadas por la conveniencia y las unidades de grano a taza impulsadas por la experiencia ponen de relieve una estructura en forma de barra que guía el desarrollo de productos y las inversiones de marketing en el mercado de cafeteras.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por Nivel de Automatización:
El Dominio de las Semiautomáticas se Enfrenta al Reto de las Totalmente AutomáticasLas máquinas semiautomáticas capturaron el 42,62% de los ingresos de 2025, equilibrando el control manual de la extracción con curvas de aprendizaje accesibles. Los consumidores entusiastas aprecian el elemento artesanal y se benefician al mismo tiempo de la estabilidad de presión integrada y la precisión de temperatura. Las actualizaciones de los fabricantes ahora incluyen perfiles de presión, sensores de tamizado inteligentes y controladores PID, extendiendo la vida útil de la clase semiautomática. La categoría también disfruta de sólidas comunidades de posventa que ofrecen portafiltros personalizables y mejoras de muelas que alargan los ciclos de propiedad.
Los sistemas totalmente automáticos crecen más rápido, con una CAGR del 7,75%, porque su sencillez de un solo toque resuena con los hogares ocupados que priorizan resultados reproducibles. Los molinillos integrados, los sistemas de leche y los programas de autolimpieza comprimen el tiempo de preparación a segundos. El tamaño del mercado de cafeteras para equipos totalmente automáticos alcanzó USD 4,88 mil millones en 2026 y se prevé que supere los USD 7,07 mil millones en 2031. La integración del IoT eleva aún más el atractivo al permitir el inicio remoto, el reabastecimiento de consumibles y los modos de ahorro de energía. Los asistentes de voz como Alexa y Google Home ahora se conectan con varias cafeteras insignia, integrando las rutinas de café en ecosistemas de hogar inteligente más amplios. Las máquinas de palanca manual sirven a un nicho apasionado de puristas, pero carecen de la escala para desafiar a los segmentos principales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución:
La Transformación Digital Acelera la Evolución del Comercio MinoristaEl comercio minorista en línea representa la trayectoria más rápida, avanzando a una CAGR del 9,22% hasta 2031. El cambio hacia el descubrimiento digital de la era pandémica persistió a medida que los consumidores aprendieron a comparar especificaciones, leer reseñas de sus pares y acceder a marcas de nicho más allá de los estantes locales. Lavazza reportó un aumento del 28% interanual en los ingresos globales del comercio electrónico en 2024. Los principales mercados en línea amplifican los picos promocionales, con la demanda de cafeteras aumentando durante eventos como el Prime Day. Las marcas agrupan ofertas de suscripción y garantías extendidas para reforzar los pedidos directos, capturando datos de compradores de primera mano que informan las hojas de ruta de productos.
A pesar de los avances digitales, los supermercados e hipermercados mantuvieron el 46,85% de la cuota de canal en 2025, ofreciendo disponibilidad inmediata de productos y la comodidad de recargas de cápsulas en la misma cesta de compra. Las estrategias omnicanal ahora fusionan las exposiciones físicas con el acceso mediante código QR a contenido en línea, cerrando las brechas de información. Los minoristas especializados de café preservan su papel como centros de experiencia para demostraciones de máquinas, tutoriales de arte latte y venta cruzada de accesorios. Las tiendas directas al consumidor de las marcas se expanden en centros comerciales de alto tráfico donde los bares de elaboración inmersivos educan a los posibles compradores y convierten la prueba en ventas.
Análisis Geográfico
Mercado de Máquinas de Café para el Hogar en América del Norte
América del Norte contribuyó con el 32,88% de los ingresos globales en 2025 y sigue siendo el mayor mercado regional. La alta penetración en los hogares y una cultura de café madura constituyen una base sólida; sin embargo, la innovación continúa generando gasto incremental. Keurig Dr Pepper envió 10,4 millones de cafeteras en 2024, reforzando los ciclos de reemplazo y el crecimiento de las suscripciones de cápsulas. La adopción del hogar inteligente impulsa la demanda de unidades con Wi-Fi y control por voz, mientras que las preocupaciones por la sostenibilidad orientan la atención hacia las calificaciones energéticas y los materiales reciclables. Los consumidores canadienses reflejan las preferencias estadounidenses, con unidades premium de uso individual superando a los modelos de goteo de gama de entrada, y México registra una adopción constante impulsada por la expansión de la clase media urbana.
Mercado de Máquinas de Café para el Hogar en Asia-Pacífico
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 7,41% hacia 2031. El tamaño del mercado de máquinas de café para la región se situó en 3,58 mil millones de USD en 2026 y se proyecta que supere los 5,12 mil millones de USD en 2031. El auge de las cafeterías de marca en China se traslada a la adopción doméstica, ya que los consumidores buscan replicar las bebidas de espresso que les resultan familiares. Los fabricantes de electrodomésticos locales integran aplicaciones de pago locales y funciones de uso compartido en redes sociales, adaptando las propuestas de valor a los millennials con conocimientos tecnológicos. India le sigue con una fuerte demanda en núcleos metropolitanos, mientras que Vietnam, Indonesia y Filipinas se expanden desde bases instaladas reducidas. Las iniciativas de ensamblaje local limitan los aranceles y personalizan las especificaciones de voltaje, mejorando la asequibilidad y la adecuación cultural.
Mercado de Máquinas de Café para el Hogar en EMEA y América del Sur
Europa registra un crecimiento estable a pesar de la estricta legislación medioambiental. El Reglamento de Diseño Ecológico obliga a los fabricantes de electrodomésticos a rediseñar los bloques de calentamiento, el consumo en modo de espera y la reciclabilidad de los materiales. Los primeros adoptantes aceptan pequeñas primas de precio por unidades que llevan etiquetas energéticas de la UE, reforzando un ciclo virtuoso de inversión en sostenibilidad. La tradición del espresso en el sur de Europa sustenta la demanda de máquinas semiautomáticas, mientras que los mercados del norte se inclinan por la comodidad de las máquinas totalmente automáticas. El potencial de América del Sur sigue siendo moderado por la volatilidad macroeconómica. Los minoristas en Brasil introducen planes de pago a plazos para mitigar la depreciación de la moneda, aunque los ciclos de reemplazo se alargan a medida que los consumidores posponen las actualizaciones no esenciales. Oriente Medio y África ofrecen perspectivas de nicho, ancladas en la proliferación de cafeterías especializadas en el Golfo y la creciente urbanización en África Oriental, aunque la distribución fragmentada y la sensibilidad al precio plantean desafíos.

Panorama regulatorio
La regulación se está endureciendo en torno a la seguridad y el rendimiento energético de las máquinas de café domésticas, lo que está impulsando a los fabricantes de equipos originales a actualizar la electrónica, los sistemas de calentamiento y las piezas accesibles al usuario. En la Unión Europea, el Reglamento (UE) 2023/826 de la Comisión (Reglamento sobre el modo de espera) pasó a ser plenamente aplicable en mayo de 2025, estableciendo límites más estrictos para el consumo en modo de espera y apagado de los productos comercializados en el mercado de la UE. En Estados Unidos, el cumplimiento en materia de seguridad sigue estando definido por actualizaciones de normas como la UL 1082 (Sexta Edición, actualizada mediante revisiones hasta julio de 2024), junto con acciones activas de aplicación como la retirada del mercado por parte de la Comisión de Seguridad de Productos de Consumo de EE. UU. (junio de 2026) de las cafeteras monodosis Kidisle debido a riesgos de quemaduras, lo que subraya la importancia de la seguridad de la ruta de flujo, el control de temperatura y la mitigación de obstrucciones en los diseños monodosis.
Asia también está añadiendo más requisitos obligatorios y cuasi obligatorios que afectan a las importaciones y a la fabricación local. India publicó la Orden de Seguridad de Aparatos Eléctricos Domésticos, Comerciales y Similares (Control de Calidad) de 2026, que exige la certificación BIS para las máquinas de café a partir del 1 de octubre de 2026, elevando el nivel exigido en pruebas, etiquetado y documentación de conformidad para los proveedores que abastecen el mercado indio. China implementó la norma GB/T 46503-2025 desde mayo de 2026, que abarca la seguridad eléctrica, la compatibilidad electromagnética, el consumo en modo de espera y el rendimiento, aumentando la necesidad de una planificación de certificación específica por región y de alineación de las listas de materiales para las plataformas globales.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de componentes (resistencias calefactoras/termobloques, bombas, molinillos, sensores, placas de control, carcasas de plástico/metal) y avanza hacia el ensamblaje, la certificación y la distribución multicanal (venta minorista masiva, tiendas especializadas, canal en línea y suscripciones directas al consumidor). A medida que las máquinas incorporan conectividad y ajustan los controles de consumo en modo de espera, el abastecimiento de componentes electrónicos, el firmware y las pruebas de cumplimiento han adquirido mayor protagonismo, mientras que la logística de piezas de repuesto y la ejecución de garantías influyen cada vez más en la percepción de marca y en el costo total de propiedad.
Las decisiones sobre alianzas y redes de servicio también están cambiando la economía posventa y los tiempos de reparación. De'Longhi reforzó el cumplimiento del mercado de posventa al designar a Encompass Supply Chain Solutions como su distribuidor principal de piezas en América del Norte (marzo de 2025), consolidando el almacenamiento y las adquisiciones para mejorar los niveles de servicio. Por el lado del ecosistema, Keurig Dr Pepper y Lavazza ampliaron su alianza (febrero de 2024), con Keurig obteniendo los derechos exclusivos de fabricación y abastecimiento de las cápsulas K-Cup de Lavazza, y la responsabilidad de las ventas y la distribución en Estados Unidos y Canadá, lo que refleja cómo se interrelacionan los consumibles, la escala de distribución y la economía de la base instalada. La logística inversa relacionada con la sostenibilidad también se está estructurando cada vez más, como lo ilustra la colaboración de Nestlé Nespresso con Stemin S.p.A. y Groupe Bader (septiembre de 2025) para recuperar aluminio de las cápsulas y reintegrarlo como nuevas aleaciones, conectando así los programas de consumibles con los circuitos de suministro de materiales.
Panorama Competitivo
El sector de cafeteras para el hogar depende cada vez más de la capacidad de las empresas para innovar manteniendo al mismo tiempo la eficiencia operativa. Los actores consolidados deben centrarse en el desarrollo continuo de productos, incorporando características avanzadas como opciones de personalización y conectividad inteligente, garantizando al mismo tiempo interfaces fáciles de usar. Construir redes de distribución sólidas, especialmente en los mercados emergentes, sigue siendo crucial para la expansión del mercado. Las empresas deben desarrollar redes integrales de servicio posventa y mantener relaciones sólidas con los minoristas y las plataformas de comercio electrónico para garantizar la penetración en el mercado y la satisfacción del cliente.
Para los competidores que buscan ganar cuota de mercado, la diferenciación mediante características únicas, estética de diseño o posicionamiento de precios es esencial. El riesgo relativamente bajo de sustitución por métodos alternativos de elaboración de café ofrece oportunidades para que los nuevos participantes se establezcan en segmentos de mercado específicos. Los factores de éxito incluyen el desarrollo de identidades de marca sólidas, el establecimiento de cadenas de suministro eficientes y la creación de propuestas de valor convincentes que aborden las necesidades específicas de los consumidores. El cumplimiento normativo, en particular en materia de seguridad del producto y normas medioambientales, desempeña un papel crucial en el éxito en el mercado, ya que las empresas deben adaptar sus productos y procesos para cumplir con los requisitos en constante evolución en diferentes regiones.
Líderes del Sector de Cafeteras para el Hogar
Keurig Dr Pepper Inc.
De'Longhi Group
Nestlé Nespresso SA
Breville Group Ltd.
Hamilton Beach Brands Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Máquinas de Café para el Hogar
- Keurig Dr Pepper Inc.
- De Longhi Group
- Nestle Nespresso SA
- Breville Group Ltd.
- Hamilton Beach Brands Inc.
- Jura Elektroapparate AG
- Koninklijke Philips N.V. (Philips Domestic Appliances)
- Groupe SEB (Krups, Tefal)
- BSH Hausgerate GmbH (Bosch, Siemens)
- Spectrum Brands Holdings (Black+Decker, Russell Hobbs)
- Newell Brands Inc. (Mr. Coffee)
- Conair LLC (Cuisinart)
- Melitta Group
- Lavazza Group (Gaggia, Saeco)
- Smeg S.p.A.
- Panasonic Corporation
- Electrolux AB
- Morphy Richards
- Illycaffe S.p.A.
- Wilfa AS*

Oportunidades de mercado y perspectivas futuras
Las máquinas conectadas interoperables y la integración con el hogar inteligente crean un espacio en blanco para diferenciar funciones más allá de la preparación básica, especialmente a medida que el comercio minorista en línea acelera el descubrimiento de productos y las compras basadas en especificaciones. En mayo de 2026, BSH informó que las máquinas de café totalmente automáticas de Bosch y Siemens se convirtieron en los primeros electrodomésticos optimizados para la integración con Amazon Alexa+, lo que apunta a una ruta de actualización de mayor valor mediante control por voz, rutinas y personalización de bebidas a través de aplicaciones. Paralelamente, las normas de conectividad de electrodomésticos (la familia IEC 63510 y la serie relacionada EN 50631, incluidas las versiones de 2025) ayudan a habilitar la interoperabilidad entre marcas y casos de uso de gestión energética, brindando a las máquinas de café una vía más directa hacia los ecosistemas de energía y dispositivos del hogar inteligente.
La sostenibilidad y los programas de ciclo de vida son otra área de oportunidad práctica, especialmente en Europa, donde los requisitos de consumo en modo de espera y economía circular se cruzan con los sistemas de cápsulas. Las iniciativas de circularidad de Nespresso, que incluyen la recuperación y reutilización de aluminio de las cápsulas usadas a través de socios como Stemin y Groupe Bader (septiembre de 2025), muestran cómo la recuperación de materiales y el diseño del sistema de producto pueden preservar la comodidad al tiempo que se cumplen las expectativas de la UE. En cuanto a la marca y la cartera de productos, la inversión en ciclos de producto más rápidos respalda renovaciones más frecuentes de los factores de forma, la conectividad y el rendimiento energético, como lo refleja De'Longhi al señalar una ampliación de su cartera de lanzamientos en 2026 junto con un aumento de la inversión en capacidades y comunicación de marca.
Recent Industry Developments in Mercado de Máquinas de Café para el Hogar
- Abril de 2026: Keurig Dr Pepper anunció la adquisición del 96,22% de las acciones de JDE Peet's y presentó planes para una futura unidad global de café que se escindiría. La adquisición amplía la escala y el alcance de marca de Keurig Dr Pepper en sistemas y formatos de café. Refuerza el vínculo estratégico entre las cafeteras domésticas, las cápsulas y las carteras de café de marca.
- Junio de 2025: Keurig presentó la cafetera Keurig K-Mini Mate, una máquina monodosis compacta orientada a espacios reducidos y precios accesibles. Este producto respalda una mayor penetración en hogares con cocinas de espacio limitado. También fortalece la base instalada que impulsa las compras recurrentes de cápsulas.
- Marzo de 2024: Keurig anunció la cafetera K-Brew + Chill con tecnología QuickChill, con disponibilidad prevista para el otoño de 2024. La capacidad de preparar bebidas frías y calientes amplía las ocasiones de consumo en el hogar. También eleva las expectativas de funciones en las plataformas monodosis, apoyando la premiumización dentro de la categoría.


Mercado de Máquinas de Café para el Hogar Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado abarca las máquinas de café domésticas vendidas para uso en el hogar, contabilizadas como envíos de equipos nuevos a través de canales minoristas y directos, y valoradas en USD a nivel de equipo. Incluye cafeteras de goteo, máquinas de cápsulas y monodosis, máquinas de espresso semiautomáticas y unidades totalmente automáticas de grano a taza.
Exclusiones del alcance: Las máquinas de café comerciales utilizadas en cafeterías, restaurantes, oficinas y entornos de máquinas expendedoras quedan excluidas de esta estimación de tamaño de mercado.
Descripción general de la segmentación
- Por Tipo de Producto
- Cafeteras de Goteo
- Cafeteras de Espresso
- Cafeteras de Cápsulas y Monodosis
- Máquinas de Grano a Taza (Espresso Automático)
- Percoladoras y Otros
- Por Nivel de Automatización
- Manual
- Semiautomática
- Totalmente Automática
- Inteligente Conectada / Habilitada con IoT
- Por Canal de Distribución
- Supermercados e Hipermercados
- Tiendas Especializadas
- Comercio Minorista en Línea
- Directo al Consumidor (Tiendas de Marca y Suscripciones)
- Otros Canales Fuera de Línea
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Perú
- Chile
- Argentina
- Resto de América del Sur
- Asia-Pacífico
- India
- China
- Japón
- Australia
- Corea del Sur
- Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas)
- Resto de Asia-Pacífico
- Europa
- Reino Unido
- Alemania
- Francia
- España
- Italia
- BENELUX (Bélgica, Países Bajos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia)
- Resto de Europa
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer los límites del mercado y recopilar la serie de datos de referencia utilizada en el modelo. Nos hemos referido a fuentes públicas como UN Comtrade para los flujos comerciales, USITC DataWeb para el contexto de las partidas arancelarias, Eurostat para los indicadores de equipamiento doméstico y venta minorista, y el Banco Mundial para las variables macroeconómicas utilizadas para normalizar las tendencias por país.
Para mantener las hipótesis fundamentadas, también revisamos informes anuales de empresas y presentaciones para inversores, publicaciones aduaneras oficiales cuando estaban disponibles, y cobertura de prensa empresarial de buena reputación sobre la demanda de pequeños electrodomésticos y los cambios de canal. Además, utilizamos una suscripción de pago para datos financieros de empresas e inteligencia de noticias, además de una base de datos de importaciones y exportaciones a nivel de envío para verificar la coherencia de los movimientos vinculados al comercio en mercados clave. Esta lista es solo ilustrativa, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación de datos, la validación y las aclaraciones de investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas con una combinación de marcas de electrodomésticos, contactos de fabricación de componentes y por contrato, distribuidores y expertos en canales minoristas de gran formato, seguido de vendedores centrados en línea y socios de servicio cuando fue pertinente. Las conversaciones nos ayudaron a ajustar las bandas de precio de venta promedio por formato, aclarar cómo está cambiando la penetración de cápsulas y monodosis, y distinguir lo que realmente se vende a los hogares frente a lo que puede comprarse para pequeños lugares de trabajo en distintas regiones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 13% | APAC: 42% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 29% | EMEA: 34% |
| Actores más pequeños: 14% | Gerentes: 58% | América: 24% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción descendente que reconstruye la demanda de máquinas domésticas por país utilizando señales de demanda de electrodomésticos, el contexto de comercio y producción, y los patrones de expansión de canales, y luego convierte ese conjunto de demanda en valor utilizando escalas de precios que reflejan cada formato de máquina. Una vez formados los totales, se utilizan verificaciones ascendentes selectivas para mantener las cifras realistas, empleando comprobaciones de rango de marcas y minoristas muestreados, la dirección de envíos reportada en entrevistas, y comprobaciones puntuales de precio de venta promedio multiplicado por volumen para los mercados grandes.
Algunos insumos que resultan muy relevantes para este mercado incluyen el ciclo de reemplazo de las cafeteras domésticas, el cambio de participación entre goteo frente a cápsulas y monodosis frente a grano a taza, la combinación de máquinas de espresso semiautomáticas y totalmente automáticas, y la contribución de los canales en línea frente a los fuera de línea al flujo de unidades. El calendario de tipos de cambio y la inflación de precios se manejan de manera coherente utilizando el mismo período de conversión para el año base y separando, en la medida de lo posible, el movimiento real del precio de venta promedio del cambio de combinación de producto. Para el pronóstico, se utiliza el análisis de escenarios porque la adopción está impulsada tanto por las tendencias de ingresos como por los cambios de comportamiento, y la retroalimentación de expertos nos ayudó a establecer rangos prácticos para la premiumización, la penetración de cápsulas y las hipótesis de frecuencia de reemplazo por región.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que ninguna fuente determine por sí sola el resultado completo. Los resultados del modelo se comparan con indicadores independientes como la dirección de las importaciones y exportaciones, los comentarios sobre ventas por categoría de los principales minoristas, y el conjunto de reemplazo esperado implícito en las estimaciones de la base instalada, y luego las mayores variaciones son revisadas por un segundo analista antes de la aprobación final.
Cuando una cifra parece incorrecta, se vuelven a verificar las hipótesis y se contacta nuevamente a los contactos primarios relacionados para confirmar si un cambio es real o simplemente ruido temporal. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento significativo afecta los precios, la disponibilidad de suministro o la demanda de una región importante. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del mercado global de máquinas de café domésticas de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las máquinas de café domésticas no siempre coinciden, ya que los investigadores pueden contabilizar diferentes tipos de máquinas, utilizar distintos puntos de valor en la cadena y anclar el modelo a diferentes años. La dispersión también se amplía cuando las escalas de precios se construyen utilizando promedios generales de electrodomésticos en lugar de precios a nivel de formato.
Las verificaciones de dirección de importaciones y exportaciones, combinadas con las señales de combinación de canales para las unidades de cápsulas y monodosis y las totalmente automáticas, son los elementos de evidencia que mantienen a Mordor Intelligence centrada exclusivamente en los envíos de equipos de uso doméstico y en un calendario de tipos de cambio coherente. Esto reduce el ruido proveniente de instalaciones en pequeñas oficinas y de uso comercial ligero que, de otro modo, podrían filtrarse en los totales de la categoría.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,48 mil millones de USD (2026) | |
| Consultora Global A | 16,10 mil millones de USD (2026) | A menudo amplía el conjunto de demanda contabilizado al incluir compras de pequeñas oficinas y algunas instalaciones comerciales ligeras, y puede aplicar un precio de venta promedio combinado que sobreestima el valor cuando los formatos de espresso premium tienen un peso excesivo. |
| Publicación Sectorial B | 12,90 mil millones de USD (2026) | Comúnmente se basa en un conjunto más reducido de canales minoristas fuera de línea y subestima las ventas directas al consumidor y las lideradas por el canal en línea, lo que puede reducir la captura de unidades en mercados de rápido crecimiento y disminuir el valor implícito. |
La comparación muestra que las mayores diferencias provienen de lo que se contabiliza como demanda doméstica, además de cómo se asignan los precios entre los formatos de goteo, cápsulas y monodosis, y espresso. Al mantener el alcance limitado a los envíos de uso doméstico y al contrastar los totales con señales comerciales y de canal, la cifra resultante permanece trazable a insumos repetibles en lugar de a promedios generales de electrodomésticos.


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de cafeteras entre 2026 y 2031?
Se prevé que el mercado crezca a una CAGR del 6,05%, escalando desde USD 14,48 mil millones en 2026 hasta USD 19,4 mil millones en 2031.
¿Qué segmento de producto se expande más rápidamente?
Las máquinas automáticas de grano a taza lideran el crecimiento con una CAGR del 8,34% hasta 2031, reflejando la creciente demanda de bebidas de calidad de cafetería en el hogar.
¿Con qué rapidez está ganando terreno el comercio minorista en línea como canal de ventas?
El comercio minorista en línea avanza a una CAGR del 9,22%, superando a todos los demás canales a medida que los consumidores prefieren la investigación digital y la entrega directa a domicilio.
¿Qué región ofrece el mayor potencial de crecimiento en los próximos cinco años?
Asia-Pacífico muestra las perspectivas más sólidas con una CAGR del 7,41%, respaldada por la creciente cultura del espresso en China y la rápida urbanización en India y el Sudeste Asiático.
¿Qué cambios regulatorios tienen más probabilidades de afectar el diseño de los productos?
El Reglamento de Ecodiseño de la UE, en vigor desde julio de 2024, y los estándares de eficiencia energética de Estados Unidos previstos para 2029 están impulsando a los fabricantes hacia máquinas más eficientes energéticamente y reciclables.
Última actualización de la página el:



