
Marktgröße und Marktanteil für Haushalts-Kaffeemaschinen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
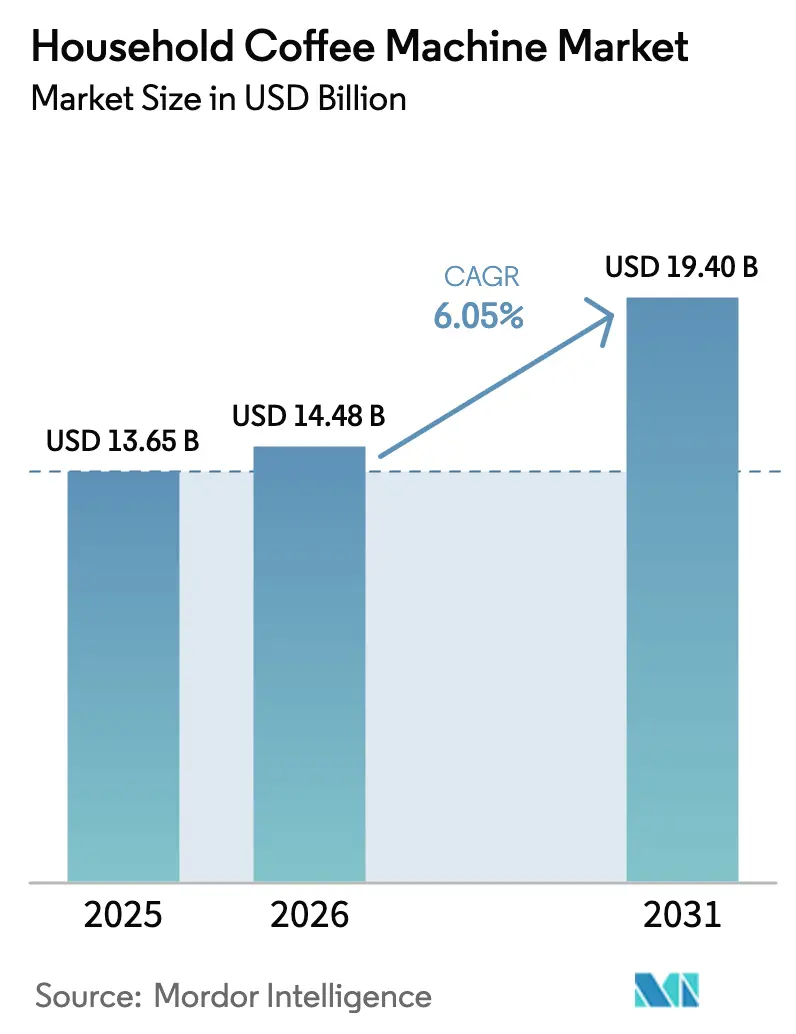
| Marktgröße (2026) | 14.48 Milliarden US-Dollar |
| Marktgröße (2031) | 19.4 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05 % |
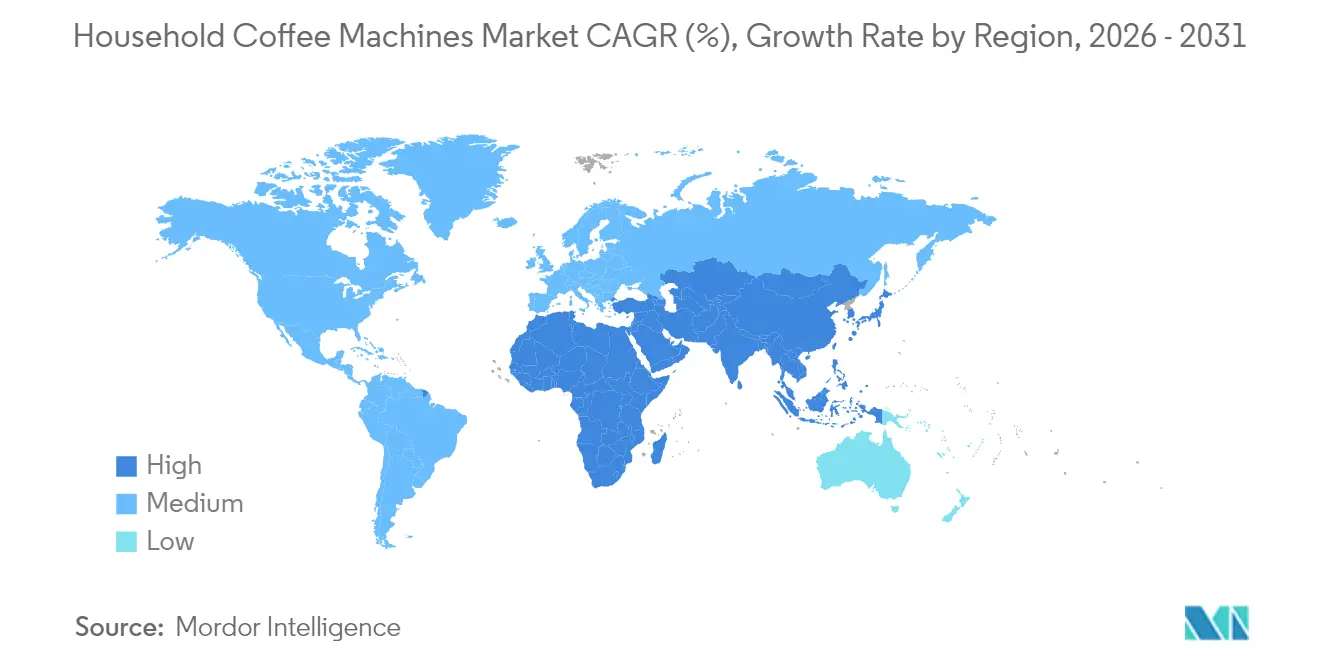
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Haushalts-Kaffeemaschinen durch Mordor Intelligence
Der Markt für Haushalts-Kaffeemaschinen wurde im Jahr 2025 auf 13,65 Milliarden USD bewertet und wird voraussichtlich von 14,48 Milliarden USD im Jahr 2026 auf 19,4 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,05 % während des Prognosezeitraums (2026–2031). Die zunehmende Kaffeezubereitung im eigenen Zuhause, hochwertige Heimbrüherlebnisse, die Café-Preise unterbieten, sowie verbesserte Smart-Appliance-Technologie wirken zusammen und beschleunigen den Markt für Kaffeemaschinen. Verbraucher in entwickelten Volkswirtschaften ersetzen zunehmend Einzelhandelsbesuche durch hochwertige Kapseln, Bohnen-zu-Tassen-Automatisierung und vernetzte Brühgeräte, die die Ausgabe eines Baristas nachahmen. Regulatorische Maßnahmen, die energieeffiziente Designs belohnen, fördern Innovation und Ersatznachfrage, während digitale Einkaufsgewohnheiten den Zugang zu einer breiteren Produktpalette erweitern. Das sich rasch entwickelnde Wettbewerbsfeld verbindet nun langjährige Gerätehersteller mit agilen Neueinsteigern, die ihre E-Commerce-Reichweite und Smart-Home-Ökosysteme nutzen.
Wichtigste Erkenntnisse des Berichts
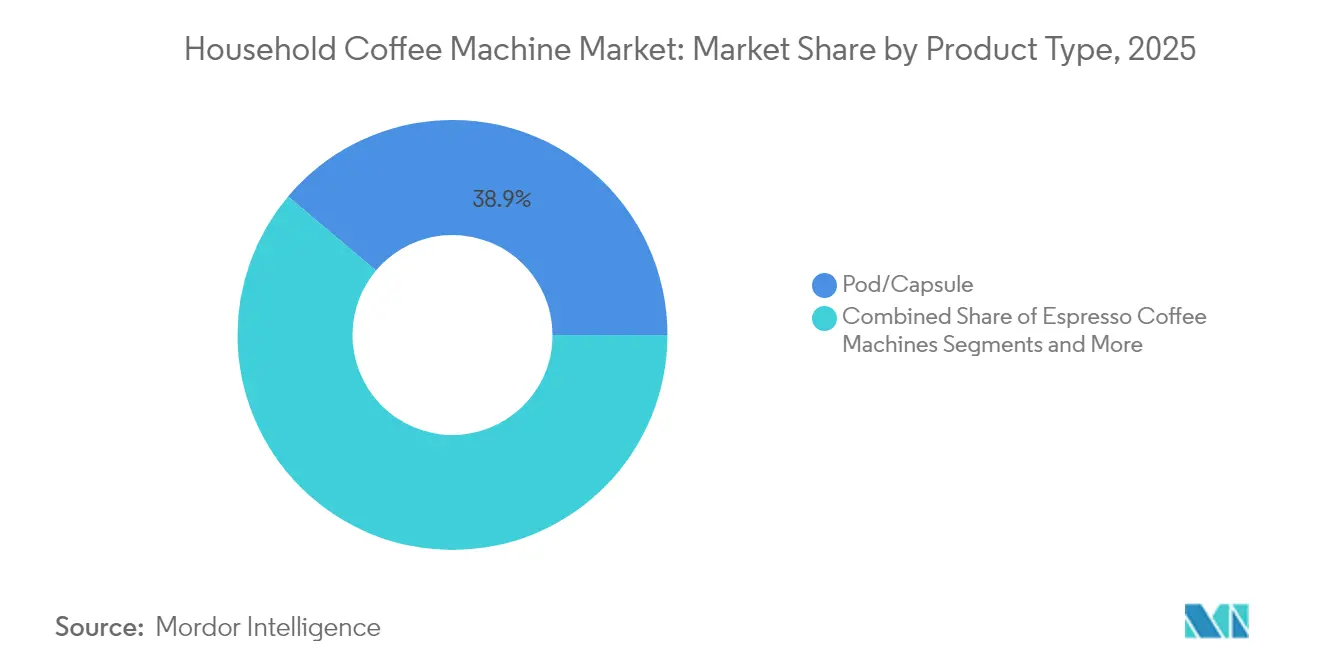
- Nach Produkttyp führten Kapsel- und Padmaschinen im Jahr 2025 mit einem Marktanteil von 38,86 % am Markt für Haushalts-Kaffeemaschinen, während Bohnen-zu-Tassen-Maschinen bis 2031 voraussichtlich mit einem CAGR von 8,34 % expandieren werden.
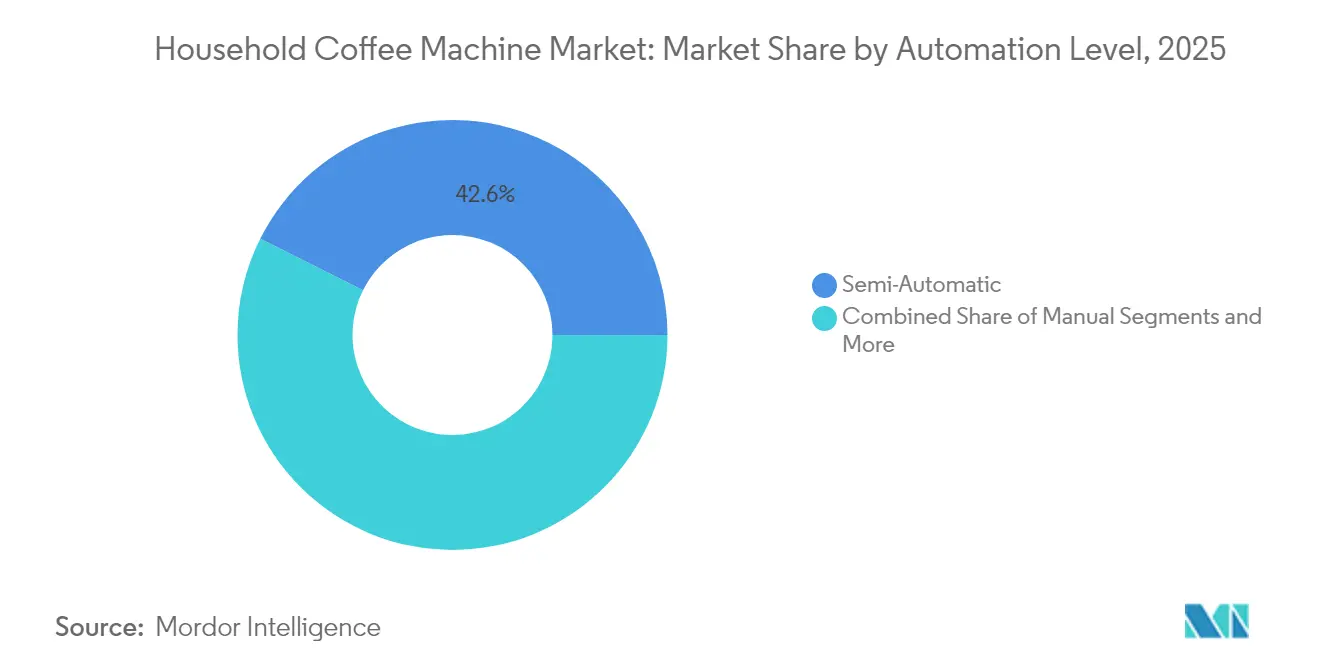
- Nach Automatisierungsgrad entfielen auf halbautomatische Maschinen 42,62 % der Marktgröße für Haushalts-Kaffeemaschinen im Jahr 2025; vollautomatische Geräte verzeichneten mit einem CAGR von 7,75 % das schnellste Wachstum.
- Nach Vertriebskanal hielten Supermärkte und Verbrauchermärkte im Jahr 2025 einen Umsatzanteil von 46,85 % am Markt für Haushalts-Kaffeemaschinen, während der Online-Handel bis 2031 mit einem CAGR von 9,22 % zulegt.
- Nach Geografie repräsentierte Nordamerika im Jahr 2025 32,88 % des Umsatzes mit Haushalts-Kaffeemaschinen, während der asiatisch-pazifische Raum bis 2031 den höchsten regionalen CAGR von 7,41 % erzielen wird.
- Keurig Dr Pepper, De'Longhi Group, Nestlé Nespresso, Breville Group und Hamilton Beach kontrollierten im Jahr 2024 gemeinsam einen erheblichen Anteil am globalen Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Verlagerung der Verbraucher hin zu häuslichen Kaffeeritualen in Nordamerika und Europa | +1.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Komfortgetriebener Anstieg bei Kapsel- und Padabonnements | +1.2% | Global, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Espressokultur in Tier-1-Städten Asiens | +1.5% | Asiatisch-pazifischer Raum als Kern, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| IoT-fähige Smart-Maschinen steigern die Ersatznachfrage | +0.9% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Energieeffiziente Designs, angetrieben durch EU-Öko-Richtlinien | +0.7% | Europa, mit globalen Auswirkungen auf die Fertigung | Langfristig (≥ 4 Jahre) |
| Direkt-an-Verbraucher-Bündelpläne für Kaffeemaschinen | +0.4% | Global, am stärksten in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Verbraucher hin zu häuslichen Kaffeeritualen in Nordamerika und Europa
Remote- und hybride Arbeitsmuster haben in entwickelten Märkten eine tägliche Heimbrüh-Gewohnheit etabliert. Die Haushaltsdurchdringung von Einzelportions- und Bohnen-zu-Tassen-Geräten stieg parallel zur inflationsbedingten Meidung von Cafés. Die Nationale Kaffeevereinigung (National Coffee Association) meldete, dass Kaffee im Jahr 2025 Mineralwasser als das am häufigsten von US-Verbrauchern gekaufte Getränk ablösen würde[1]Quelle: Nationale Kaffeevereinigung, „National Coffee Data Trends 2025”, ncausa.org. Die Hersteller reagierten mit kompakten Arbeitsplattendesigns und geschmacksbetonten Rezepten, die Café-Spezialitäten wie Pistazien-Lattes nachahmen, was den Verkauf von Premiumgeräten ankurbelte. Saisonale Geschmacksexperimente sprechen Generation-Z-Käufer an, die Personalisierung bevorzugen. Diese Lebensstiländerungen stützen die Nachfrage über zyklische Einkommensveränderungen hinaus und verankern langfristiges Mengenwachstum für den Markt für Kaffeemaschinen.
Komfortgetriebener Anstieg bei Kapsel- und Padabonnements
Abonnementpläne, die Brühgeräte mit wiederkehrenden Kapsellieferungen bündeln, wandeln einmalige Hardwarekäufe für Markeninhaber in wiederkehrende Einnahmeströme um. Keurig Dr Pepper meldete eine installierte Basis von mehr als 38 Millionen US-Haushalten und demonstrierte damit den Lock-in-Vorteil geschlossener Systeme. Die Direkt-an-Verbraucher-Expansion von Nespresso in Asien verbindet schnelle Kapselversorgung mit einer Premiumpositionierung, die neue städtische Verbraucher anspricht. EU-Vorschriften zur Kreislaufwirtschaft beschleunigen den Wandel hin zu Aluminium- und kompostierbaren Kapseln, und Branchenführer finanzieren Recyclingprogramme vor Ort, die Umweltbedenken mildern. Komfort, Portionskontrolle und unkomplizierte Entsorgung halten Padmaschinen im Mittelpunkt des Alltags und sichern ein nachhaltiges Mengenwachstum.
Wachsende Espressokultur in Tier-1-Städten Asiens
Steigende Mittelklasseeinkommen und ein aufstrebender Café-Lebensstil begünstigen eine starke Espresso-Akzeptanz im chinesischen Festland, Indien und Südostasien. China überholte die Vereinigten Staaten im Jahr 2024 bei der Anzahl der Marken-Kaffeeshops, und Sucafina prognostiziert, dass der asiatische Kaffeekonsum bis 2026 jährlich um mehr als 4,4 % steigen wird. Bestellungen über mobile Apps machen inzwischen 80 % der chinesischen Kaffeetransaktionen aus und wecken Erwartungen an vernetzte Heimgeräte, die sich in populäre Zahlungs- und Treueplattformen integrieren. Erstkäufer steigen oft über erschwingliche Kapselsysteme ein, bevor sie mit zunehmendem Geschmack zu Bohnen-zu-Tassen-Geräten wechseln. Das demografische Profil und die digitale Offenheit der Region positionieren den asiatisch-pazifischen Raum als primäre Wachstumsmaschine für den Markt für Kaffeemaschinen.
IoT-fähige Smart-Maschinen steigern die Ersatznachfrage
Vernetzte Brühgeräte verwandeln die Kaffeezubereitung von manuellen Abläufen in datenreiche Erlebnisse. ThermoplanConnect ermöglicht Live-Diagnosen, Remote-Rezeptaktualisierungen und Flottenmanagement und reduziert Ausfallzeiten für gewerbliche Betreiber. Auf Haushaltsebene lösen Sprachassistenten geplante Brühvorgänge aus, während Apps Verbrauchsmuster erlernen, um den Energieverbrauch zu optimieren. Das US-Energieministerium (US Department of Energy) hat überarbeitete Energiesparstandards für Kaffeemaschinen veröffentlicht, die im Jahr 2029 in Kraft treten[2]Quelle: Bundesregister, „Energiesparprogramm: Überarbeitete Standards für gewerbliche Kaffeemaschinen”, federalregister.gov. Die Einhaltung dieser Vorschriften begünstigt Maschinen der neuen Generation mit intelligentem Energiemanagement und effizienten Heizelementen und veranlasst zu beschleunigten Ersatzzyklen. Die Technologieprämie erweitert die Margen und differenziert Marken in einem überfüllten Markt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Durchschnittsverkaufspreise begrenzen die Durchdringung in preissensiblen südamerikanischen Märkten | -0.8% | Südamerika, mit Ausstrahlungseffekten auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Regulatorische Kontrolle von Einwegkapseln in der EU | -0.6% | Europa, mit globalen Auswirkungen für Hersteller | Langfristig (≥ 4 Jahre) |
| Halbleitermangel verlängert Lieferzeiten | -0.5% | Global, am akutesten in der asiatisch-pazifischen Fertigung | Kurzfristig (≤ 2 Jahre) |
| Beliebtheit von Kaffee zum Mitnehmen kannibalisiert Einsteigerkaffeemaschinen | -0.4% | Global, am stärksten in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Durchschnittsverkaufspreise begrenzen die Durchdringung in preissensiblen südamerikanischen Märkten
Währungsabwertung und rohstoffgetriebene Inflation erhöhen die Kosten importierter Haushaltsgeräte in mehreren lateinamerikanischen Märkten. Die Kaffeeinzelhandelspreise in Brasilien stiegen im Jahr 2024 stark an, und für 2025 werden weitere Erhöhungen prognostiziert, was das Ermessensausgaben einschränkt. Einstiegsmodelle behaupten ihren Stand, doch Premium-Espressosysteme haben Schwierigkeiten, Reichweite zu erzielen. Einige Hersteller schwenken auf modulare Designs um, die schrittweise Funktionserweiterungen ermöglichen und die Erschwinglichkeit verbessern. Gleichzeitig verzeichnen Premiumkaffeebohnen in der Metropolregion Brasilien zweistelliges Wachstum, was auf ausgeprägte Nischen innerhalb der Region hindeutet. Gezielte Promotionsfinanzierungen und lokale Montageabkommen könnten die Preislücke mittelfristig verringern.
Regulatorische Kontrolle von Einwegkapseln in der EU
Europa verschärft weiterhin die Nachhaltigkeitsvorschriften. Die neue Ökodesign-Verordnung (EU) 2024/1781 legt Mindestanforderungen an die Energieeffizienz und recycelbare Materialien für Kaffeegeräte fest[3]Quelle: Europäisches Parlament, „Verordnung (EU) 2024/1781 zur Festlegung von Ökodesign-Anforderungen”, europarl.europa.eu. Hersteller müssen außerdem digitale Produktpässe erstellen, die den Ressourcenverbrauch über die Lebensdauer eines Geräts verfolgen. Die Compliance-Kosten belasten kleinere Hersteller stärker und fördern Konsolidierung und Technologiepartnerschaften. Marktführer investieren in Recyclingströme für Aluminium und die Erforschung biologisch abbaubarer Polymere, um den Kapselkomfort zu erhalten und gleichzeitig die Umweltziele zu erfüllen. Obwohl die Vorschriften die kurzfristigen Kosten erhöhen, fördern sie Innovationen, die die langfristige Wettbewerbsfähigkeit im Markt für Kaffeemaschinen stärken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kapselsysteme treiben das Volumen an, Bohnen-zu-Tassen-Maschinen erobern den WertbereichKapsel- und Padmaschinen erzielten 2025 38,86 % des globalen Umsatzes und spiegeln den doppelten Reiz von Geschwindigkeit und Konsistenz wider. Viele Haushalte betrachten Kapselbrüher als den einfachsten Weg zu espressoqualitätigen Getränken ohne Barista-Fähigkeiten. Das Abonnement-Vertriebsmodell für Verbrauchsmaterialien sichert die Kosten für einen Markenwechsel und generiert gleichzeitig ein vorhersehbares Versorgungsvolumen. Nespresso nutzt diesen Rahmen durch Boutique-Recyclinghubs und Treueprogramme, die eine Premiumpositionierung verankern. Inländische chinesische Wettbewerber wie Joyoung konkurrieren aggressiv über den Preis, erweitern den Einstiegszugang und treiben das regionale Wachstum voran.
Bohnen-zu-Tassen-Maschinen hingegen dominieren die oberen Preissegmente und stellen mit einem CAGR von 8,34 % bis 2031 die am schnellsten wachsende Produktlinie dar. Dieses Segment zieht Enthusiasten an, die frisch gemahlene Bohnen, automatische Milchaufschäumung und personalisierte Profile suchen. Gewerbliche Varianten erzielen Listenpreise von 10.000 bis 20.000 USD und bieten programmierbare Rezepte für Cafés und Büros. Mit zunehmender Konnektivität unterstützt Cloud-basierte Telemetrie die vorausschauende Wartung, reduziert Ausfallzeiten und rechtfertigt umfassende Serviceverträge. Filterkaffeemaschinen behalten ihre Relevanz bei budgetbewussten Nutzern, insbesondere in nordamerikanischen Märkten, wo Filtergeschmacksprofile beliebt bleiben. Traditionelle Perkolatoren und Pour-over-Geräte besetzen kulturelle Nischen, tragen jedoch kaum zu inkrementellem Umsatz bei. Die divergierenden Wege von komfortgetriebenen Kapseln und erlebnisgetriebenen Bohnen-zu-Tassen-Maschinen verdeutlichen eine Hantelstruktur, die Produktentwicklung und Marketinginvestitionen im gesamten Markt für Kaffeemaschinen steuert.


Nach Automatisierungsgrad:
Halbautomatische Dominanz steht vor vollautomatischer HerausforderungHalbautomatische Maschinen eroberten 42,62 % des Umsatzes im Jahr 2025 und balancieren eine praxisnahe Extraktionskontrolle mit zugänglichen Lernkurven. Enthusiasten schätzen das handwerkliche Element, profitieren jedoch von eingebauter Druckstabilität und Temperaturgenauigkeit. Hersteller-Upgrades bündeln nun Druckprofile, intelligente Tampingsensoren und PID-Regler, was die Lebensdauer der halbautomatischen Geräteklasse verlängert. Die Kategorie profitiert auch von robusten Aftermarket-Communitys, die anpassbare Siebträger und Mahlscheiben-Upgrades anbieten, die Besitzzyklen verlängern.
Vollautomatische Systeme wachsen mit 7,75 % CAGR am schnellsten, da ihre Ein-Knopf-Einfachheit bei beschäftigten Haushalten Anklang findet, die wiederholbare Ergebnisse priorisieren. Integrierte Mahlwerke, Milchsysteme und Selbstreinigungsprogramme komprimieren die Zubereitungszeit auf Sekunden. Die Marktgröße für vollautomatische Geräte im Markt für Kaffeemaschinen erreichte 2026 4,88 Milliarden USD und wird bis 2031 voraussichtlich 7,07 Milliarden USD überschreiten. Die IoT-Integration steigert den Reiz weiter, indem sie Fernstart, Nachbestellung von Verbrauchsmaterialien und Energiesparmodi ermöglicht. Sprachassistenten wie Alexa und Google Home koppeln sich nun mit mehreren Flaggschiff-Brühgeräten und bringen Kaffeeprogramme in breitere Smart-Home-Ökosysteme. Manuelle Hebelmaschinen bedienen eine leidenschaftliche Nische von Puristen, haben aber nicht das Volumen, um Mainstream-Segmente herauszufordern.
Nach Vertriebskanal:
Digitale Transformation beschleunigt den EinzelhandelswandelDer Online-Handel stellt die schnellste Wachstumsbahn dar und legt bis 2031 mit einem CAGR von 9,22 % zu. Die pandemiebedingte Verlagerung zur digitalen Entdeckung hielt an, da Verbraucher lernten, Spezifikationen zu vergleichen, Peer-Bewertungen zu lesen und Nischenmarken über die lokalen Regale hinaus zu erreichen. Lavazza meldete 2024 einen Anstieg des globalen E-Commerce-Umsatzes um 28 % gegenüber dem Vorjahr. Führende Marktplätze verstärken Promotionshöhepunkte, wobei die Nachfrage nach Kaffeemaschinen bei Ereignissen wie dem Prime Day sprunghaft ansteigt. Marken bündeln Abonnementangebote und verlängerte Garantien, um direkte Bestellungen zu stärken und Erstanbieter-Einkäuferdaten zu erfassen, die Produkt-Roadmaps informieren.
Trotz der digitalen Zugewinne hielten Supermärkte und Verbrauchermärkte 2025 einen Kanalanteil von 46,85 %, indem sie sofortige Produktverfügbarkeit und den Komfort von Kapselauffüllungen im selben Einkaufskorb boten. Omnichannel-Strategien verbinden nun physische Ausstellungen mit QR-Code-Zugang zu Online-Inhalten und schließen Informationslücken. Fachgeschäfte für Kaffee erhalten ihre Rolle als erlebnisorientierte Zentren für Maschinenvorführungen, Latte-Art-Workshops und zubehörseitiges Cross-Selling. Marken-Direktverkaufsstores expandieren in Einkaufszentren mit hohem Besucheraufkommen, wo immersive Brühbars potenzielle Käufer aufklären und Produkttests in Käufe umwandeln.
Geografische Analyse
Nordamerika Haushalts-Kaffeemaschinen-Markt
Nordamerika trug 2025 32,88 % zum globalen Umsatz bei und bleibt der größte regionale Markt. Eine hohe Haushaltsdurchdringung und eine ausgereifte Café-Kultur bilden eine solide Ausgangsbasis, während Innovationen weiterhin inkrementelle Ausgaben erschließen. Keurig Dr Pepper lieferte 2024 10,4 Millionen Kaffeemaschinen aus und stärkte damit Ersatzzyklen und das Wachstum von Kapsel-Abonnements. Die Verbreitung von Smart-Home-Technologien treibt die Nachfrage nach WLAN- und sprachgesteuerten Geräten an, während Nachhaltigkeitsbedenken die Aufmerksamkeit auf Energiebewertungen und recycelbare Materialien lenken. Kanadische Verbraucher spiegeln die US-amerikanischen Präferenzen wider, wobei Premium-Einzelportionsgeräte die Einstiegsmodelle mit Filterkaffeefunktion übertreffen, und Mexiko verzeichnet eine stetige Nachfragesteigerung, die durch die Expansion der städtischen Mittelschicht angetrieben wird.
APAC Haushalts-Kaffeemaschinen-Markt
Asien-Pazifik ist das am schnellsten wachsende Gebiet und verzeichnet eine CAGR von 7,41 % bis 2031. Die Marktgröße für Kaffeemaschinen in der Region belief sich 2026 auf 3,58 Milliarden USD und wird bis 2031 voraussichtlich 5,12 Milliarden USD übersteigen. Chinas Boom an Marken-Cafés überträgt sich auf die Heimnutzung, da Verbraucher vertraute Espresso-Getränke zu Hause nachbilden möchten. Inländische Gerätehersteller integrieren lokale Zahlungs-Apps und Funktionen zum Teilen in sozialen Netzwerken und passen ihre Wertversprechen an technikaffine Millennials an. Indien folgt mit starker Nachfrage in städtischen Ballungsräumen, während Vietnam, Indonesien und die Philippinen ausgehend von einer geringen installierten Basis expandieren. Lokale Montageinitiativen begrenzen Zölle und passen Spannungsspezifikationen an, was die Erschwinglichkeit und kulturelle Passung verbessert.
EMEA und Südamerika Haushalts-Kaffeemaschinen-Markt
Europa verzeichnet stabiles Wachstum trotz strenger Umweltgesetzgebung. Die Ökodesign-Verordnung verpflichtet Gerätehersteller zur Neugestaltung von Heizblöcken, Standby-Verbrauch und Materialrecyclierbarkeit. Frühe Anwender akzeptieren geringfügige Preisaufschläge für Geräte mit EU-Energielabels und verstärken damit einen positiven Kreislauf von Nachhaltigkeitsinvestitionen. Die Espresso-Tradition Südeuropas stützt die Nachfrage nach halbautomatischen Maschinen, während nördliche Märkte zu vollautomatischer Bequemlichkeit neigen. Das Potenzial Südamerikas wird durch makroökonomische Volatilität gedämpft. Einzelhändler in Brasilien führen Ratenzahlungspläne ein, um der Währungsabwertung entgegenzuwirken, dennoch verlängern sich die Ersatzzyklen, da Verbraucher nicht wesentliche Upgrades aufschieben. Der Nahe Osten und Afrika bieten Nischenperspektiven, gestützt durch die Verbreitung von Spezialitäten-Cafés in den Golfstaaten und zunehmende Urbanisierung in Ostafrika, obwohl fragmentierte Distribution und Preissensibilität Herausforderungen darstellen.

Regulatorisches Umfeld
Die Regulierung im Bereich Sicherheit und Energieeffizienz von Haushaltskaffeemaschinen wird verschärft, was OEMs dazu zwingt, Elektronik, Heizsysteme und zugängliche Bauteile zu aktualisieren. In der Europäischen Union trat die Verordnung (EU) 2023/826 der Kommission (Standby-Verordnung) im Mai 2025 vollständig in Kraft und legt strengere Grenzwerte für den Standby- und Aus-Zustand-Stromverbrauch von Produkten fest, die auf dem EU-Markt in Verkehr gebracht werden. In den Vereinigten Staaten wird die Sicherheitskonformität weiterhin durch Normaktualisierungen wie UL 1082 (Sechste Ausgabe, aktualisiert bis zu den Revisionen von Juli 2024) geprägt, begleitet von aktiven Durchsetzungsmaßnahmen wie dem Rückruf (Juni 2026) der U.S. Consumer Product Safety Commission für Kidisle-Einzeltassen-Kaffeemaschinen wegen Verbrennungsgefahr, was die Bedeutung der Sicherheit des Strömungswegs, der Temperaturregelung und der Vermeidung von Verstopfungen bei Einzeltassen-Designs unterstreicht.
Auch Asien führt zunehmend verbindliche und quasi-verbindliche Anforderungen ein, die Importe und die lokale Fertigung betreffen. Indien veröffentlichte die Safety of Household, Commercial and Similar Electrical Appliances (Quality Control) Order, 2026, die ab dem 1. Oktober 2026 eine BIS-Zertifizierung für Kaffeemaschinen vorschreibt und damit die Anforderungen an Prüfung, Kennzeichnung und Konformitätsdokumentation für Lieferanten, die den indischen Markt bedienen, erhöht. China setzte ab Mai 2026 die Norm GB/T 46503-2025 um, die elektrische Sicherheit, elektromagnetische Verträglichkeit, Standby-Leistung und Leistungsmerkmale abdeckt, wodurch der Bedarf an regionsspezifischer Zertifizierungsplanung und Stücklistenabstimmung für globale Plattformen steigt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Beschaffung von Komponenten (Heizelemente/Thermoblocks, Pumpen, Mahlwerke, Sensoren, Steuerplatinen, Kunststoff-/Metallgehäuse) und geht über in Montage, Zertifizierung und Mehrkanalvertrieb (Einzelhandel, Fachgeschäfte, Online und Direct-to-Consumer-Abonnements). Da Maschinen zunehmend Konnektivität bieten und strengere Standby-Leistungskontrollen erfordern, sind Elektronikbeschaffung, Firmware und Konformitätsprüfungen wichtiger geworden, während die Ersatzteillogistik und die Abwicklung von Garantiefällen die Markenwahrnehmung und die Gesamtbetriebskosten zunehmend prägen.
Auch Entscheidungen bei Partnerschaften und Servicenetzwerken verändern die nachgelagerte Wirtschaftlichkeit und die Reparaturzeiten. De’Longhi stärkte die Ersatzteilversorgung, indem es Encompass Supply Chain Solutions zum primären Ersatzteilvertreiber in Nordamerika ernannte (März 2025), wodurch Lagerhaltung und Beschaffung konsolidiert wurden, um das Serviceniveau zu verbessern. Auf der Ökosystemseite erweiterten Keurig Dr Pepper und Lavazza ihre Partnerschaft (Februar 2024), wobei Keurig die exklusiven Herstellungs- und Beschaffungsrechte für Lavazza-K-Cup-Kapseln sowie die Verantwortung für Vertrieb und Distribution in den Vereinigten Staaten und Kanada übernahm, was verdeutlicht, wie Verbrauchsmaterialien, Vertriebsgröße und die Wirtschaftlichkeit der installierten Basis zusammenhängen. Auch die nachhaltigkeitsbezogene Rückwärtslogistik wird zunehmend strukturiert, wie das Beispiel von Nestlé Nespresso zeigt, das mit Stemin S.p.A. und Groupe Bader zusammenarbeitet (September 2025), um Aluminium aus Kapseln zurückzugewinnen und als neue Legierungen wiederzuverwenden, wodurch Verbrauchsmaterialprogramme mit Materialkreisläufen verknüpft werden.
Wettbewerbslandschaft
Die Haushalts-Kaffeemaschinenindustrie hängt zunehmend von der Fähigkeit der Unternehmen ab, zu innovieren und gleichzeitig die operative Effizienz aufrechtzuerhalten. Etablierte Akteure müssen sich auf kontinuierliche Produktentwicklung konzentrieren, fortschrittliche Funktionen wie Anpassungsoptionen und Smart-Konnektivität integrieren und gleichzeitig benutzerfreundliche Schnittstellen sicherstellen. Der Aufbau starker Vertriebsnetzwerke, insbesondere in aufstrebenden Märkten, bleibt entscheidend für die Marktexpansion. Unternehmen müssen umfassende Kundendienst-Netzwerke entwickeln und starke Beziehungen zu Einzelhändlern und E-Commerce-Plattformen pflegen, um Marktdurchdringung und Kundenzufriedenheit sicherzustellen.
Für Unternehmen, die Marktanteile gewinnen wollen, ist Differenzierung durch einzigartige Funktionen, Design-Ästhetik oder Preispositionierung unerlässlich. Das relativ geringe Substitutionsrisiko durch alternative Kaffeebrühmethoden bietet Neueinsteigern die Möglichkeit, sich in spezifischen Marktsegmenten zu etablieren. Erfolgsfaktoren umfassen die Entwicklung starker Markenidentitäten, den Aufbau effizienter Lieferketten und die Erstellung überzeugender Wertversprechen, die spezifische Verbraucherbedürfnisse adressieren. Die Einhaltung von Vorschriften, insbesondere bezüglich Produktsicherheit und Umweltstandards, spielt eine entscheidende Rolle für den Markterfolg, da Unternehmen ihre Produkte und Prozesse an sich entwickelnde Anforderungen in verschiedenen Regionen anpassen müssen.
Marktführer im Bereich Haushalts-Kaffeemaschinen
Keurig Dr Pepper Inc.
De'Longhi Group
Nestlé Nespresso SA
Breville Group Ltd.
Hamilton Beach Brands Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Haushalts-Kaffeemaschinen-Markt
- Keurig Dr Pepper Inc.
- De Longhi Group
- Nestle Nespresso SA
- Breville Group Ltd.
- Hamilton Beach Brands Inc.
- Jura Elektroapparate AG
- Koninklijke Philips N.V. (Philips Domestic Appliances)
- Groupe SEB (Krups, Tefal)
- BSH Hausgerate GmbH (Bosch, Siemens)
- Spectrum Brands Holdings (Black+Decker, Russell Hobbs)
- Newell Brands Inc. (Mr. Coffee)
- Conair LLC (Cuisinart)
- Melitta Group
- Lavazza Group (Gaggia, Saeco)
- Smeg S.p.A.
- Panasonic Corporation
- Electrolux AB
- Morphy Richards
- Illycaffe S.p.A.
- Wilfa AS*

Marktchancen und Zukunftsaussichten
Interoperable vernetzte Maschinen und die Integration in das Smart Home schaffen Freiraum für differenzierte Funktionen über die reine Kaffeezubereitung hinaus, insbesondere da der Online-Handel die Produktentdeckung und spezifikationsgetriebenes Einkaufen beschleunigt. Im Mai 2026 berichtete BSH, dass die vollautomatischen Kaffeemaschinen von Bosch und Siemens als erste Haushaltsgeräte für die Integration mit Amazon Alexa+ optimiert wurden, was auf einen höherwertigen Upgrade-Pfad durch Sprachsteuerung, Routinen und app-basierte Getränkeanpassung hinweist. Parallel dazu tragen Konnektivitätsstandards für Haushaltsgeräte (IEC-63510-Familie und die verwandte EN-50631-Serie, einschließlich der Veröffentlichungen von 2025) zur markenübergreifenden Interoperabilität und zu Energiemanagement-Anwendungsfällen bei und verschaffen Kaffeemaschinen so einen direkteren Zugang zu Smart-Home-Energie- und Geräteökosystemen.
Nachhaltigkeits- und Lebenszyklusprogramme sind ein weiterer praktischer Chancenbereich, insbesondere in Europa, wo sich Anforderungen an Standby-Leistung und Kreislaufwirtschaft mit Kapselsystemen überschneiden. Die Kreislaufwirtschaftsinitiativen von Nespresso, einschließlich der Rückgewinnung und Wiederverwendung von Aluminium aus gebrauchten Kapseln über Partner wie Stemin und Groupe Bader (September 2025), zeigen, wie Materialrückgewinnung und Produktsystemdesign den Komfort erhalten und zugleich die Erwartungen der EU erfüllen können. Auf der Marken- und Portfolioebene unterstützen Investitionen in schnellere Produktzyklen häufigere Auffrischungen von Formfaktoren, Konnektivität und Energieeffizienz, wie sich an De’Longhis Signal einer erweiterten Launch-Pipeline im Jahr 2026 zusammen mit erhöhten Investitionen in Fähigkeiten und Markenkommunikation zeigt.
Recent Industry Developments in Haushalts-Kaffeemaschinen-Markt
- April 2026: Keurig Dr Pepper gab bekannt, 96,22 % der Anteile von JDE Peet's erworben zu haben, und skizzierte Pläne für eine künftige globale Kaffeeeinheit, die abgespalten werden soll. Die Übernahme erweitert die Größe und Markenreichweite von Keurig Dr Pepper über Kaffeesysteme und -formate hinweg. Sie festigt die strategische Verbindung zwischen Haushaltsbrühern, Kapseln und Marken-Kaffeeportfolios.
- Juni 2025: Keurig führte den Keurig K-Mini Mate Brewer ein, eine kompakte Einzeltassen-Maschine mit kleinem Platzbedarf und zugänglicher Preisgestaltung. Dieses Produkt unterstützt eine breitere Haushaltsdurchdringung in räumlich beengten Küchen. Es stärkt zudem die installierte Basis, die wiederkehrende Kapselkäufe antreibt.
- März 2024: Keurig kündigte den K-Brew + Chill Brewer mit QuickChill-Technologie an, dessen Verfügbarkeit für Herbst 2024 geplant war. Die Heiß-und-Kalt-Funktion erweitert die Getränkeanwendungen im Haushalt. Sie erhöht zudem die Funktionserwartungen bei Einzeltassen-Plattformen und unterstützt die Premiumisierung innerhalb der Kategorie.


Haushalts-Kaffeemaschinen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt Haushaltskaffeemaschinen, die für den Heimgebrauch verkauft werden, gezählt als Neugerätelieferungen über Einzelhandels- und Direktvertriebskanäle und bewertet in USD auf Geräteebene. Er umfasst Filterkaffeemaschinen, Pod- und Kapselmaschinen, halbautomatische Espressomaschinen und vollautomatische Bean-to-Cup-Geräte.
Ausgeschlossene Bereiche: Gewerbliche Kaffeemaschinen, die in Cafés, Restaurants, Büros und Verkaufsautomaten eingesetzt werden, sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Produkttyp
- Filterkaffeemaschinen
- Espressokaffeemaschinen
- Kapsel- und Padkaffeemaschinen
- Bohnen-zu-Tassen-Maschinen (Vollautomatische Espressomaschinen)
- Perkolatoren und sonstige
- Nach Automatisierungsgrad
- Manuell
- Halbautomatisch
- Vollautomatisch
- Smart vernetzt / IoT-fähig
- Nach Vertriebskanal
- Supermärkte und Verbrauchermärkte
- Fachgeschäfte
- Online-Handel
- Direkt-an-Verbraucher (Markenstores und Abonnements)
- Sonstige stationäre Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Peru
- Chile
- Argentinien
- Rest von Südamerika
- Asiatisch-Pazifischer Raum
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Rest des asiatisch-pazifischen Raums
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- BENELUX (Belgien, Niederlande, Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden)
- Rest von Europa
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Nigeria
- Rest des Nahen Ostens und Afrikas
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenze festzulegen und die für das Modell verwendeten Basisdatenreihen zu erheben. Wir bezogen uns auf öffentliche Quellen wie UN Comtrade für Handelsströme, USITC DataWeb für den Kontext der Zolltarifpositionen, Eurostat für Indikatoren zu Haushaltsgeräten und Einzelhandel sowie die Weltbank für Makrovariablen zur Normalisierung von Ländertrends.
Um die Annahmen fundiert zu halten, haben wir zudem Geschäftsberichte und Investorenpräsentationen von Unternehmen, offizielle Zollveröffentlichungen, sofern verfügbar, sowie seriöse Wirtschaftspresseberichte über die Nachfrage nach Kleingeräten und Kanalverschiebungen überprüft. Darüber hinaus nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten-Intelligence sowie eine Import- und Exportdatenbank auf Sendungsebene, um handelsbezogene Bewegungen in wichtigen Märkten auf Plausibilität zu prüfen. Diese Liste ist lediglich beispielhaft, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Umfragen mit einer Mischung aus Marken für Haushaltsgeräte, Kontakten aus der Komponenten- und Vertragsfertigung, Distributoren und Experten aus dem großflächigen Einzelhandel, gefolgt von online-orientierten Verkäufern und Servicepartnern, sofern relevant. Die Gespräche halfen uns, die durchschnittlichen Verkaufspreisbänder nach Format zu präzisieren, zu klären, wie sich die Durchdringung mit Pod- und Kapselsystemen verändert, und zu unterscheiden, was tatsächlich an Haushalte verkauft wird gegenüber dem, was möglicherweise für kleine Arbeitsplätze in verschiedenen Regionen gekauft wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30 % | CXOs: 13 % | APAC: 42 % |
| Mid-Tier: 56 % | Funktions-/Bereichsleiter: 29 % | EMEA: 34 % |
| Kleinere Anbieter: 14 % | Manager: 58 % | Amerika: 24 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der die Nachfrage nach Haushaltsgeräten je Land anhand von Nachfragesignalen für Haushaltsgeräte, Handels- und Produktionskontext sowie Kanalexpansionsmustern rekonstruiert und diesen Nachfragepool anschließend mithilfe von Preisstufen, die jedes Maschinenformat widerspiegeln, in Werte umrechnet. Sobald die Gesamtwerte gebildet sind, werden selektive Bottom-up-Prüfungen verwendet, um die Zahlen realistisch zu halten, wobei stichprobenartige Marken- und Einzelhändlersortimentsprüfungen, aus Interviews berichtete Versandrichtungen und Stichprobenprüfungen von ASP mal Volumen für große Märkte herangezogen werden.
Einige Eingabewerte, die für diesen Markt besonders wichtig sind, umfassen den Ersatzzyklus für Haushaltsbrüher, die Anteilsverschiebung zwischen Filter- versus Pod-und-Kapsel- versus Bean-to-Cup-Systemen, die Mischung aus halbautomatischen und vollautomatischen Espressomaschinen sowie den Beitrag von Online- versus Offline-Kanälen zum Stückvolumen. Währungszeitpunkt und Preisinflation werden konsistent behandelt, indem für das Basisjahr derselbe Umrechnungszeitraum verwendet wird und, soweit möglich, die tatsächliche ASP-Bewegung von Mixveränderungen getrennt wird. Für die Prognose wird eine Szenarioanalyse verwendet, da die Akzeptanz sowohl von Einkommenstrends als auch von Verhaltensänderungen getrieben wird, und Expertenfeedback half uns, praktikable Bandbreiten für Premiumisierung, Pod-Durchdringung und Ersatzhäufigkeitsannahmen nach Region festzulegen.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, damit nicht eine einzelne Quelle das gesamte Ergebnis bestimmt. Modellergebnisse werden mit unabhängigen Indikatoren wie Import- und Exportrichtung, Kategorieverkaufskommentaren großer Einzelhändler und dem erwarteten Ersatzpool, der sich aus Schätzungen der installierten Basis ergibt, verglichen, wobei die größten Abweichungen anschließend von einem zweiten Analysten vor der Freigabe überprüft werden.
Wenn eine Zahl unplausibel erscheint, werden die Annahmen erneut überprüft und die betreffenden Primärkontakte erneut kontaktiert, um zu bestätigen, ob eine Verschiebung real ist oder lediglich zeitliches Rauschen darstellt. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis die Preisgestaltung, die Verfügbarkeit von Lieferungen oder die Nachfrage in großen Regionen beeinflusst. Vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Die globale Marktgröße für Haushaltskaffeemaschinen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Haushaltskaffeemaschinen stimmen nicht immer überein, da Forscher unterschiedliche Maschinentypen zählen, unterschiedliche Wertpunkte in der Kette verwenden und das Modell an unterschiedlichen Jahren verankern können. Die Spanne wird zudem größer, wenn Preisstufen anhand breiter Gerätedurchschnittswerte statt formatbezogener Preisgestaltung erstellt werden.
Prüfungen der Import- und Exportrichtung, kombiniert mit Kanalmix-Signalen für Pod-und-Kapsel- und vollautomatische Einheiten, sind die Belege, die Mordor Intelligence weiterhin auf reine Haushaltsgerätelieferungen und konsistente Währungszeitpunkte fokussieren. Dies reduziert das Rauschen durch Platzierungen in kleinen Büros und leichten Gewerbeanwendungen, die sonst in die Kategoriesummen einfließen könnten.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,48 Milliarden USD (2026) | |
| Globale Beratungsgesellschaft A | 16,10 Milliarden USD (2026) | Erweitert häufig den erfassten Nachfragepool, indem Käufe kleiner Büros und einige leichte gewerbliche Platzierungen einbezogen werden, und wendet möglicherweise einen gemischten ASP an, der den Wert überschätzt, wenn Premium-Espressoformate übergewichtet sind. |
| Fachzeitschrift B | 12,90 Milliarden USD (2026) | Stützt sich häufig auf einen engeren erfassten Satz von Offline-Einzelhandelskanälen und erfasst Direct-to-Consumer- und online-orientierte Verkäufe unzureichend, was die Stückzahlerfassung in schnell wachsenden Märkten verringern und den impliziten Wert nach unten ziehen kann. |
Der Vergleich zeigt, dass die größten Unterschiede daher stammen, was als Haushaltsnachfrage gezählt wird, sowie wie Preise über Filter-, Pod-und-Kapsel- und Espressoformate hinweg zugeordnet werden. Indem der Umfang auf Lieferungen für den Heimgebrauch begrenzt wird und die Gesamtwerte anhand von Handels- und Kanalsignalen getestet werden, bleibt die resultierende Zahl auf wiederholbare Eingaben rückführbar, statt auf breite Gerätedurchschnittswerte.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Markt für Kaffeemaschinen zwischen 2026 und 2031?
Es wird prognostiziert, dass der Markt mit einem CAGR von 6,05 % wächst und von 14,48 Milliarden USD im Jahr 2026 auf 19,4 Milliarden USD bis 2031 steigt.
Welches Produktsegment wächst am schnellsten?
Vollautomatische Bohnen-zu-Tassen-Maschinen führen das Wachstum mit einem CAGR von 8,34 % bis 2031 an, was die steigende Nachfrage nach Café-qualitätigen Getränken zu Hause widerspiegelt.
Wie schnell gewinnt der Online-Handel als Vertriebskanal an Bedeutung?
Der Online-Handel legt mit einem CAGR von 9,22 % zu und übertrifft damit alle anderen Kanäle, da Verbraucher digitale Recherche und Lieferung bis an die Haustür bevorzugen.
Welche Region bietet das höchste Wachstumspotenzial in den nächsten fünf Jahren?
Der asiatisch-pazifische Raum zeigt mit einem CAGR von 7,41 % die stärkste Perspektive, getragen von Chinas expandierender Espressokultur und rascher Urbanisierung in Indien und Südostasien.
Welche regulatorischen Änderungen werden die Produktgestaltung am stärksten beeinflussen?
Die EU-Ökodesign-Verordnung, die im Juli 2024 in Kraft getreten ist, und die US-Energieeffizienzstandards, die für 2029 vorgesehen sind, drängen Hersteller zu energieeffizienteren und recycelbareren Maschinen.
Seite zuletzt aktualisiert am:



